Monat: August 2026

  • 1000Rechner.de wächst weiter: Technik, Energie und Mobilität jetzt noch übersichtlicher

    1000Rechner.de wächst weiter: Technik, Energie und Mobilität jetzt noch übersichtlicher

    Ein Beitrag von

    Werner Hoffmann. - Unabhängiger Rentenberater und Prozessbevollmächtigter (RDG)

    Werner Hoffmann. Mathe, Jura, Psychologie und Technik können sehr spannend sein

    Aus einem Finanzrechner wird Schritt für Schritt eine umfangreiche Rechnerwelt: 1000Rechner.de umfasst inzwischen so viele unterschiedliche Rechner-Tools, dass eine zusätzliche Gliederung notwendig geworden ist.

    1000Rechner.de

    Deshalb beginnt die Auswahl jetzt mit verschiedenen Themenwelten:

    Finanzen & Wirtschaft
    Soziales, Vorsorge & Recht
    Technik, Energie & Mobilität
    Alltag, Planung & Sonstiges

    Wer lieber alles durchsuchen möchte, kann weiterhin „Alle Themenwelten“ auswählen.

    Besonders stark ausgebaut wurde Technik, Energie & Mobilität.

    Hier finden sich weitere Hauptbereiche wie Geometrie, Hausbau/Handwerk, E-Mobilität, Autofahrer, Photovoltaik und Wärmepumpen.

    Und dahinter geht es erst richtig los: Allein für Photovoltaik stehen 20 Rechner zur Verfügung, bei Wärmepumpen sogar 25 – darunter spezielle Tools für Luft-Luft-Wärmepumpen sowie Split- und Multisplit-Systeme.

    Dabei sollen die Rechner nicht einfach nur irgendeine Zahl auswerfen. Eingaben, Fachbegriffe und Ergebnisse werden möglichst verständlich erläutert. Gerade bei technischen Themen ist mir wichtig, dass auch jemand ohne Fachausbildung nachvollziehen kann, was gerechnet wird und was das Ergebnis bedeutet.

    Neu ist außerdem: Themenbereiche und einzelne Rechner können über einen Direktlink aufgerufen und beispielsweise per WhatsApp, E-Mail oder Social Media weitergegeben werden.

    Hier einige interessante Direkteinstiege zum Anklicken:

    Autofahrer-Rechner⁠

    1000Rechner.de

    soll damit mehr werden als eine Sammlung von Taschenrechnern: eine verständliche Werkzeugkiste für Finanzen, Alltag und Technik.

    Links zum Nachlesen und Weitergeben:

    Technik, Energie & Mobilität⁠

    www.1000rechner.de/technik-energie-mobilitaet-rechner

    Photovoltaik-Rechner⁠
    www.1000rechner.de/photovoltaik-rechner

    Wärmepumpen-Rechner⁠
    www.1000rechner.de/waermepumpen-rechner

    E-Mobilität-Rechner⁠
    www.1000rechner.de/e-mobilitaet-rechner

    E-Mobilität für Profis⁠
    www.1000rechner.de/e-mobilitaet-profi-rechner

    Autofahrer-Rechner⁠
    www.1000rechner.de/autofahrer-rechner

    #1000Rechner #Photovoltaik #Wärmepumpe #Elektromobilität #RechnerTools

    KI-Bilder: Die verwendeten Bilder wurden mit künstlicher Intelligenz erstellt und dienen der Illustration des Beitrags.
  • Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht.

    Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht.

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).

    Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.

    Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.

    Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.

    Die Witwe wehrte sich dagegen – mit Erfolg.

    Rentenversicherung konnte fehlende Angaben nicht beweisen

    Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.

    Der damalige Rentenantrag war nicht mehr vorhanden.

    Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.

    Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.

    Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.

    Vertrauensschutz kann entscheidend sein

    Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.

    Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.

    Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?

    Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.

    Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.

    #Witwenrente #Rentenversicherung #Rentenbescheid #Rentenrecht #Rentenberater

    Hinweis zu den Bildern:
    Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.

  • Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

    Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.

    Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.

    Was sie nicht wusste:

    Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.

    Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.

    Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.

    Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.

    Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?

    Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.

    Die Verjährung kann entscheidend sein

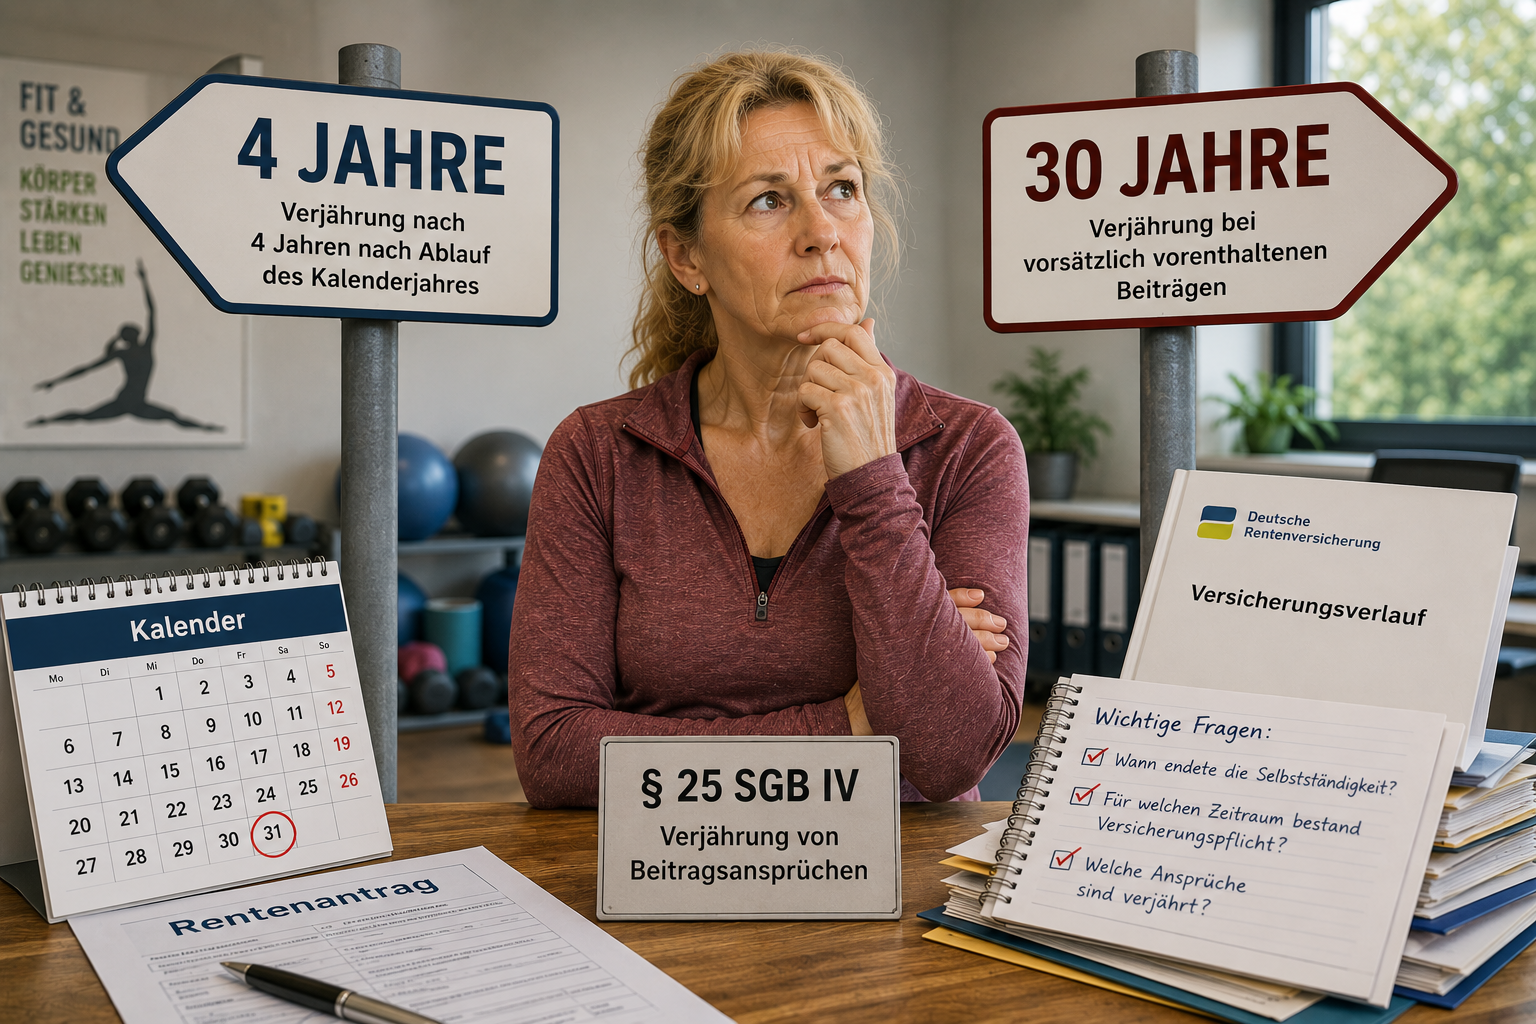
    Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.

    Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?

    Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.

    Zwei wichtige Lehren

    1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.

    Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.

    2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.

    Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.

    Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rentenversicherung #Selbstständig #FitnessCoach #Rentenberater #Altersrente

    Hinweis zu KI-Bildern:
    Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

    Quellen

    § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher
    § 25 SGB IV – Verjährung von Beitragsansprüchen
    Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte

    * Name geändert

  • DRV fordert fast 40.000 Euro nach – ein Fall aus der Praxis

    DRV fordert fast 40.000 Euro nach – ein Fall aus der Praxis

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de .

    Ein Fall aus meiner Beratungspraxis zeigt, wie teuer eine ungeklärte Rentenversicherungspflicht für Selbstständige werden kann.

    Max Müller* war selbstständiger Handwerksmeister und in die Handwerksrolle eingetragen. Für bestimmte selbstständige Handwerker besteht Rentenversicherungspflicht. Eine Befreiung kann insbesondere nach 18 Jahren mit Pflichtbeiträgen möglich sein – aber nur auf Antrag!

    Genau hier lag das Problem: Die Voraussetzungen waren offenbar nicht vollständig erfüllt. Trotzdem wurden über längere Zeit keine Pflichtbeiträge mehr entrichtet.

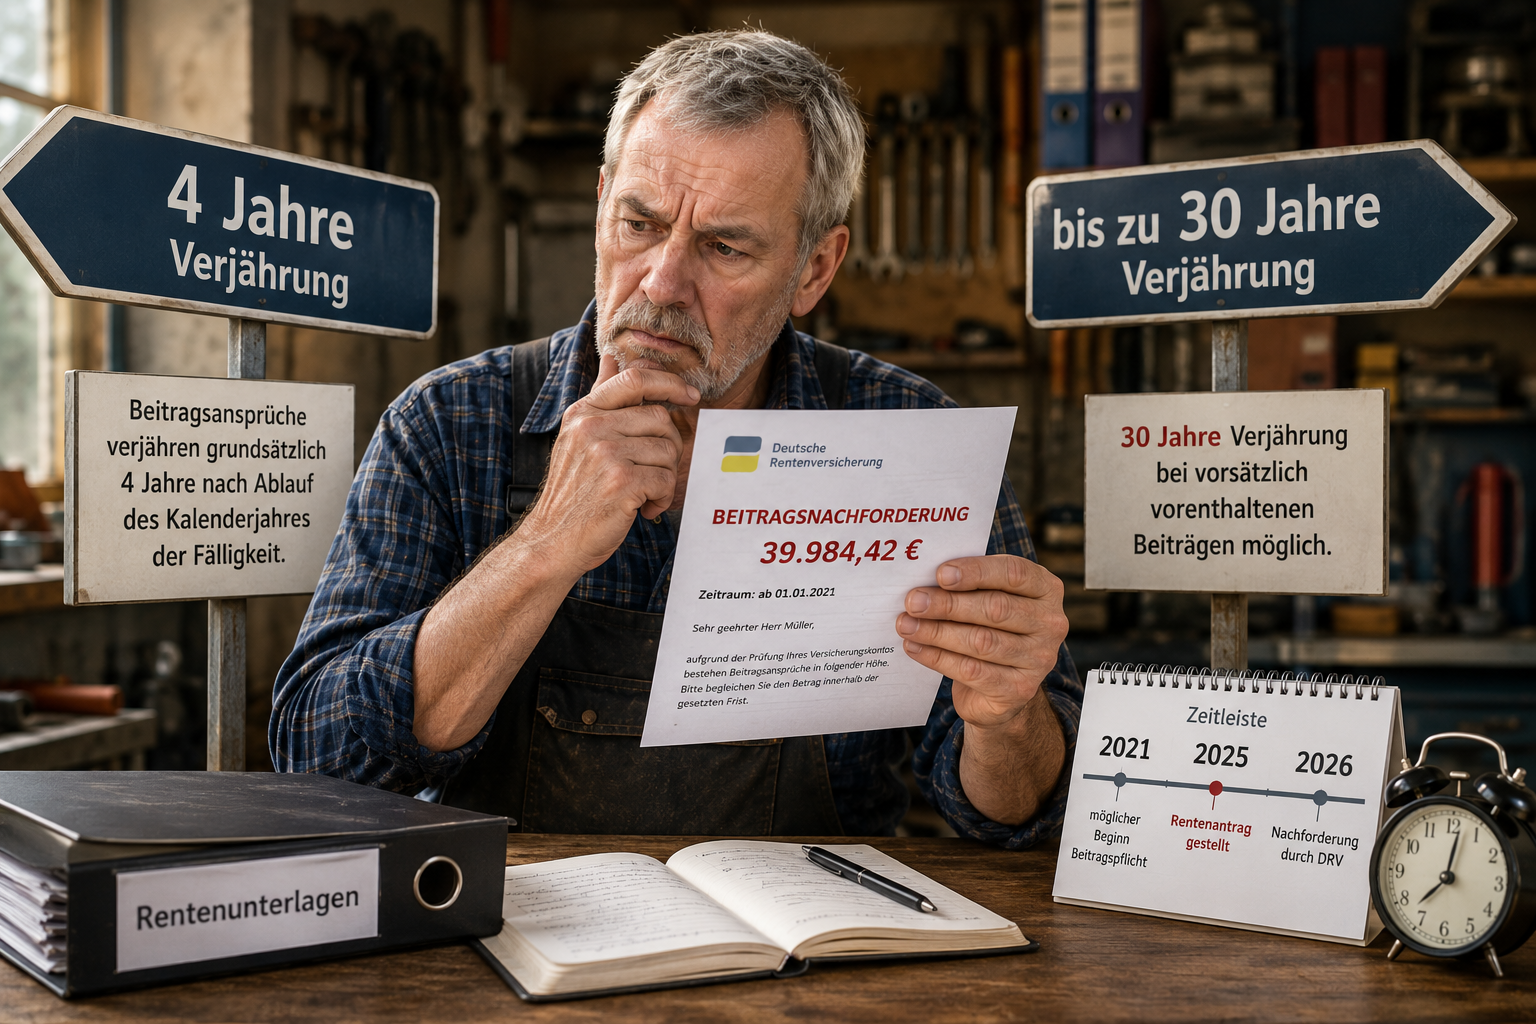
    Im November 2025 stellte Müller persönlich einen Antrag auf Altersrente bei der Deutschen Rentenversicherung. Die DRV prüfte seinen Versicherungsverlauf und verlangte mit Schreiben vom 7. Juli 2026 insgesamt 39.984,42 Euro nach – für die Zeit ab 1. Januar 2021.

    Warum nicht gleich bis zu 30 Jahre rückwirkend?

    Entscheidend ist die Verjährung nach § 25 SGB IV. Beitragsansprüche verjähren grundsätzlich vier Jahre nach Ablauf des Kalenderjahres ihrer Fälligkeit. Bei vorsätzlich vorenthaltenen Beiträgen können dagegen 30 Jahre gelten.

    Im Fall Max Müller* spielt der Rentenantrag 2025 eine wichtige Rolle. Wäre der Antrag erst 2026 gestellt worden, hätte sich der hier zugrunde gelegte Zeitraum von fünf Jahren und zwei Monaten auf vier Jahre und zwei Monate verkürzt.

    Wäre der Betrieb zuvor abgemeldet und die Altersrente erst vier Jahre später nach Eintritt der Verjährung beantragt worden, wäre zwar vier Jahre keine Rente gezahlt worden; nach dieser Fallannahme wäre aber auch die Nachforderung von rund 40.000 Euro nicht entstanden.

    Auch die Beitragshöhe prüfen

    Selbst bei bestehender Versicherungspflicht muss die Forderung richtig berechnet sein. Unter den gesetzlichen Voraussetzungen können neben dem Regelbeitrag auch einkommensgerechte Beiträge in Betracht kommen.

    Zwei wichtige Lehren

    1. Auch Selbstständige können rentenversicherungspflichtig sein. Dazu gehören beispielsweise bestimmte Handwerker und Lehrer; je nach Tätigkeit können auch Yoga- oder Fitness-Coaches betroffen sein. Deshalb besser vorher prüfen lassen, ob Versicherungspflicht besteht.

    2. Antragstellung ist keine strategische Rentenberatung. Wer seinen Rentenantrag online, beim Versicherungsamt oder bei der DRV stellt, sollte nicht davon ausgehen, dass dabei automatisch die individuell günstigste Strategie geprüft wird. Es handelt sich zunächst um eine Antragstellung.

    Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    #Rentenversicherung #Handwerker #Selbstständig #Rentenberater #DeutscheRentenversicherung

    Hinweis zu KI-Bildern:
    Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

    Quellen

    § 2 SGB VI – Versicherungspflicht selbstständig Tätiger
    § 6 Abs. 1 Satz 1 Nr. 4 SGB VI – Befreiung von der Versicherungspflicht
    § 25 SGB IV – Verjährung von Beitragsansprüchen
    Deutsche Rentenversicherung – Unterlagen des Einzelfalls

    * Name geändert

  • Finanzrechner wächst weiter: Jetzt bereits 260 Rechner-Tools – bAV-Bereich massiv erweitert

    Ein Beitrag von

    Werner Hoffmann – Rentenberater.

    Der Finanzrechner auf renten-experte.de wächst weiter. Und inzwischen hat er seine eigene Domain www.1000Rechner.de und wird voraussichtlich weiter von 260 Rechner-Tools auf über 1.000 anwachsen.

    Besonders intensiv wurde heute der Bereich betriebliche Altersversorgung (bAV) erweitert.

    Dieses Kapitel umfasst inzwischen 42 unterschiedliche Rechner-Tools. Neben klassischen Berechnungen zur Entgeltumwandlung geht es unter anderem um Pensionszusagen, Direktversicherungen, Arbeitgeber- und Arbeitnehmerbetrachtungen, PSV-Beiträge, Insolvenzsicherung, Rentenanpassung, Kaufkraft, Hinterbliebenen- und Invaliditätsversorgung sowie spezielle Berechnungen für Gesellschafter-Geschäftsführer.

    Die 18 Hauptbereiche von A bis R

    • A. Finanzrechner – 16 Rechner
    • B. Finanzrechner – für Profis – 25 Rechner
    • C. Arbeit / Gehalt / Steuern – 8 Rechner
    • D. Betriebliche Altersversorgung (bAV)42 Rechner
    • E. Altersvorsorge / Rente – 13 Rechner
    • F. Beamtenversorgung – 17 Rechner
    • G. Wirtschaftspsychologie – 20 Rechner
    • H. Pflege – 22 Rechner
    • I. Soziales – 6 Rechner
    • J. Erben – 12 Rechner
    • K. Immobilien – 18 Rechner
    • L. Personal / Arbeitgeber – 10 Rechner
    • M. Geometrie – 2 Rechner
    • N. Hausausbau / Handwerk – 15 Rechner
    • O. E-Mobilität – normale Anwender – 15 Rechner
    • P. E-Mobilität – für Profis – 6 Rechner
    • Q. Autofahrer – 12 Rechner
    • R. Kalender-Rechnung – 3 Rechner

    Damit stehen aktuell insgesamt 260 verschiedene Rechner-Tools zur Verfügung.

    Mein Ziel ist dabei nicht, möglichst viele kleine Taschenrechner nebeneinanderzustellen. Die einzelnen Rechner sollen komplexe Sachverhalte verständlich machen, Zusammenhänge erklären und unterschiedliche Szenarien vergleichbar machen.

    Gerade bei Rente und betrieblicher Altersversorgung zeigt sich allerdings auch die Grenze eines Rechners:

    Ein mathematisches Ergebnis ersetzt keine individuelle Prüfung. Deshalb werden die Tools zunehmend um Erklärungen, Berechnungsbeispiele, Fachbegriffe und Hinweise auf Besonderheiten ergänzt.

    Und die Entwicklung ist noch lange nicht abgeschlossen. Weitere Rechner, zusätzliche Berechnungslogiken und ausführlichere Erläuterungen folgen.

    260 Rechner sind erreicht – auf www.1000Rechner.de geht die Entwicklung weiter in Richtung 1.000 Rechner-Tools.

    #Finanzrechner #RentenExperte #BetrieblicheAltersversorgung #Rentenberatung #1000Rechner

  • Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

    Die geplante Rentenreform sorgt bei vielen Versicherten für Verunsicherung. Diskutiert werden insbesondere Änderungen bei der Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren und bei den Altersgrenzen. Für rentennahe Jahrgänge ist deshalb ein Begriff besonders wichtig: Vertrauensschutz.

    Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört die Empfehlung, die Altersrente für besonders langjährig Versicherte unter Beachtung des verfassungsrechtlich erforderlichen Vertrauensschutzes abzuschaffen. Doch Empfehlungen sind noch kein Gesetz. Erst der Gesetzgeber wird festlegen, wer tatsächlich betroffen ist und welche Übergangsfristen gelten.

    Deshalb sind Aussagen, bestimmte Jahrgänge seien bereits sicher geschützt, derzeit mit Vorsicht zu betrachten. Verbindliche Stichtage gibt es bislang nicht.

    Für lange Übergangsfristen gibt es außerdem einen wichtigen praktischen Grund: Arbeitgeber und Arbeitnehmer können bereits Jahre im Voraus verbindliche Altersteilzeit- oder Vorruhestandsregelungen vereinbart haben.

    Beim sogenannten Blockmodell der Altersteilzeit kann beispielsweise vereinbart werden, dass ein Arbeitnehmer zunächst drei Jahre in der Arbeitsphase tätig ist und anschließend drei Jahre in der Freistellungsphase bleibt. Die Planung kann darauf ausgerichtet sein, danach unmittelbar eine bestimmte Altersrente zu beziehen.

    Dabei kann die abschlagsfreie Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren fest eingeplant worden sein. Würde der Gesetzgeber während einer bereits laufenden Vereinbarung kurzfristig Voraussetzungen oder Altersgrenzen verändern, könnte die gesamte finanzielle Lebensplanung betroffen sein. Gerade deshalb ist der Vertrauensschutz für rentennahe Versicherte von besonderer Bedeutung.

    Aktuell gilt weiterhin: Für Versicherte des Jahrgangs 1964 und jünger liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für besonders langjährig Versicherte kann für Jahrgänge ab 1964 bei erfüllter 45-jähriger Wartezeit derzeit mit 65 Jahren abschlagsfrei bezogen werden.

    Wer in den kommenden Jahren in Rente gehen möchte, sollte seinen Versicherungsverlauf, die 45-jährige Wartezeit und bereits geschlossene Altersteilzeitvereinbarungen genau von einem Rentenberater prüfen lassen.

    Entscheidend sind nicht politische Vorschläge oder Schlagzeilen, sondern das zukünftige Gesetz und dessen Stichtags- und Vertrauensschutzregelungen.

    #Rente #Rentenreform #Vertrauensschutz #Altersteilzeit #Rentenberater

    Hinweis zu den Bildern: Soweit zu diesem Beitrag KI-generierte Bilder verwendet werden, dienen diese ausschließlich der Illustration. KI-generierte Darstellungen können fiktive Personen, Situationen, Texte oder Symbole enthalten und stellen keine dokumentarische Abbildung tatsächlicher Ereignisse dar.

    Quellen

    Bundesministerium für Arbeit und Soziales (BMAS), 26.06.2026: FAQ zur Rentenkommission 2026.

    Bundesministerium für Arbeit und Soziales (BMAS), Juni 2026: Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform.

  • Kostenlose Finanz-, Renten- und Erbrechner: Neue Beta-Version von Renten-Experte.de ist online

    Kostenlose Finanz-, Renten- und Erbrechner: Neue Beta-Version von Renten-Experte.de ist online

    Ein Beitrag von

    Werner Hoffmann.

    Neben einem weiteren Projekt, das rechtliche Prüfungen in einer eigenen KI-Umgebung ermöglichen soll, arbeite ich derzeit an einer umfassenden neuen Rechnerwelt.

    Diese KI-Spezialsoftware für Rentenberater und Generationenberater befindet sich aktuell noch in der Testphase und soll voraussichtlich bis zum Jahresende fertiggestellt werden.

    Parallel dazu entsteht ein weiteres großes Projekt:

    ein 1.000-Rechner-Programm für Finanzen, Rente, Vorsorge, Pflege, Erben, Fristen und praktische Beratungsfragen.

    Die kostenlose Beta-Version ist jetzt online und kann bereits getestet werden.

    Aktuell sind bereits eingebaut:

    • 8 Finanzrechner,
    • 8 Altersvorsorge- und Rentenrechner, inklusive bAV und Entscheidungsrechner „Sofortauszahlung oder Rente“,
    • 2 Rechner für Pflege und Soziales,
    • 10 Erbschafts-, Notar-, Anwalts- und Gerichtskostenrechner,
    • 3 Tages- und Fristenrechner,
    • 2 Geometrierechner.

    Ein Beispiel zeigt, wie umfangreich das Programm bereits ist:

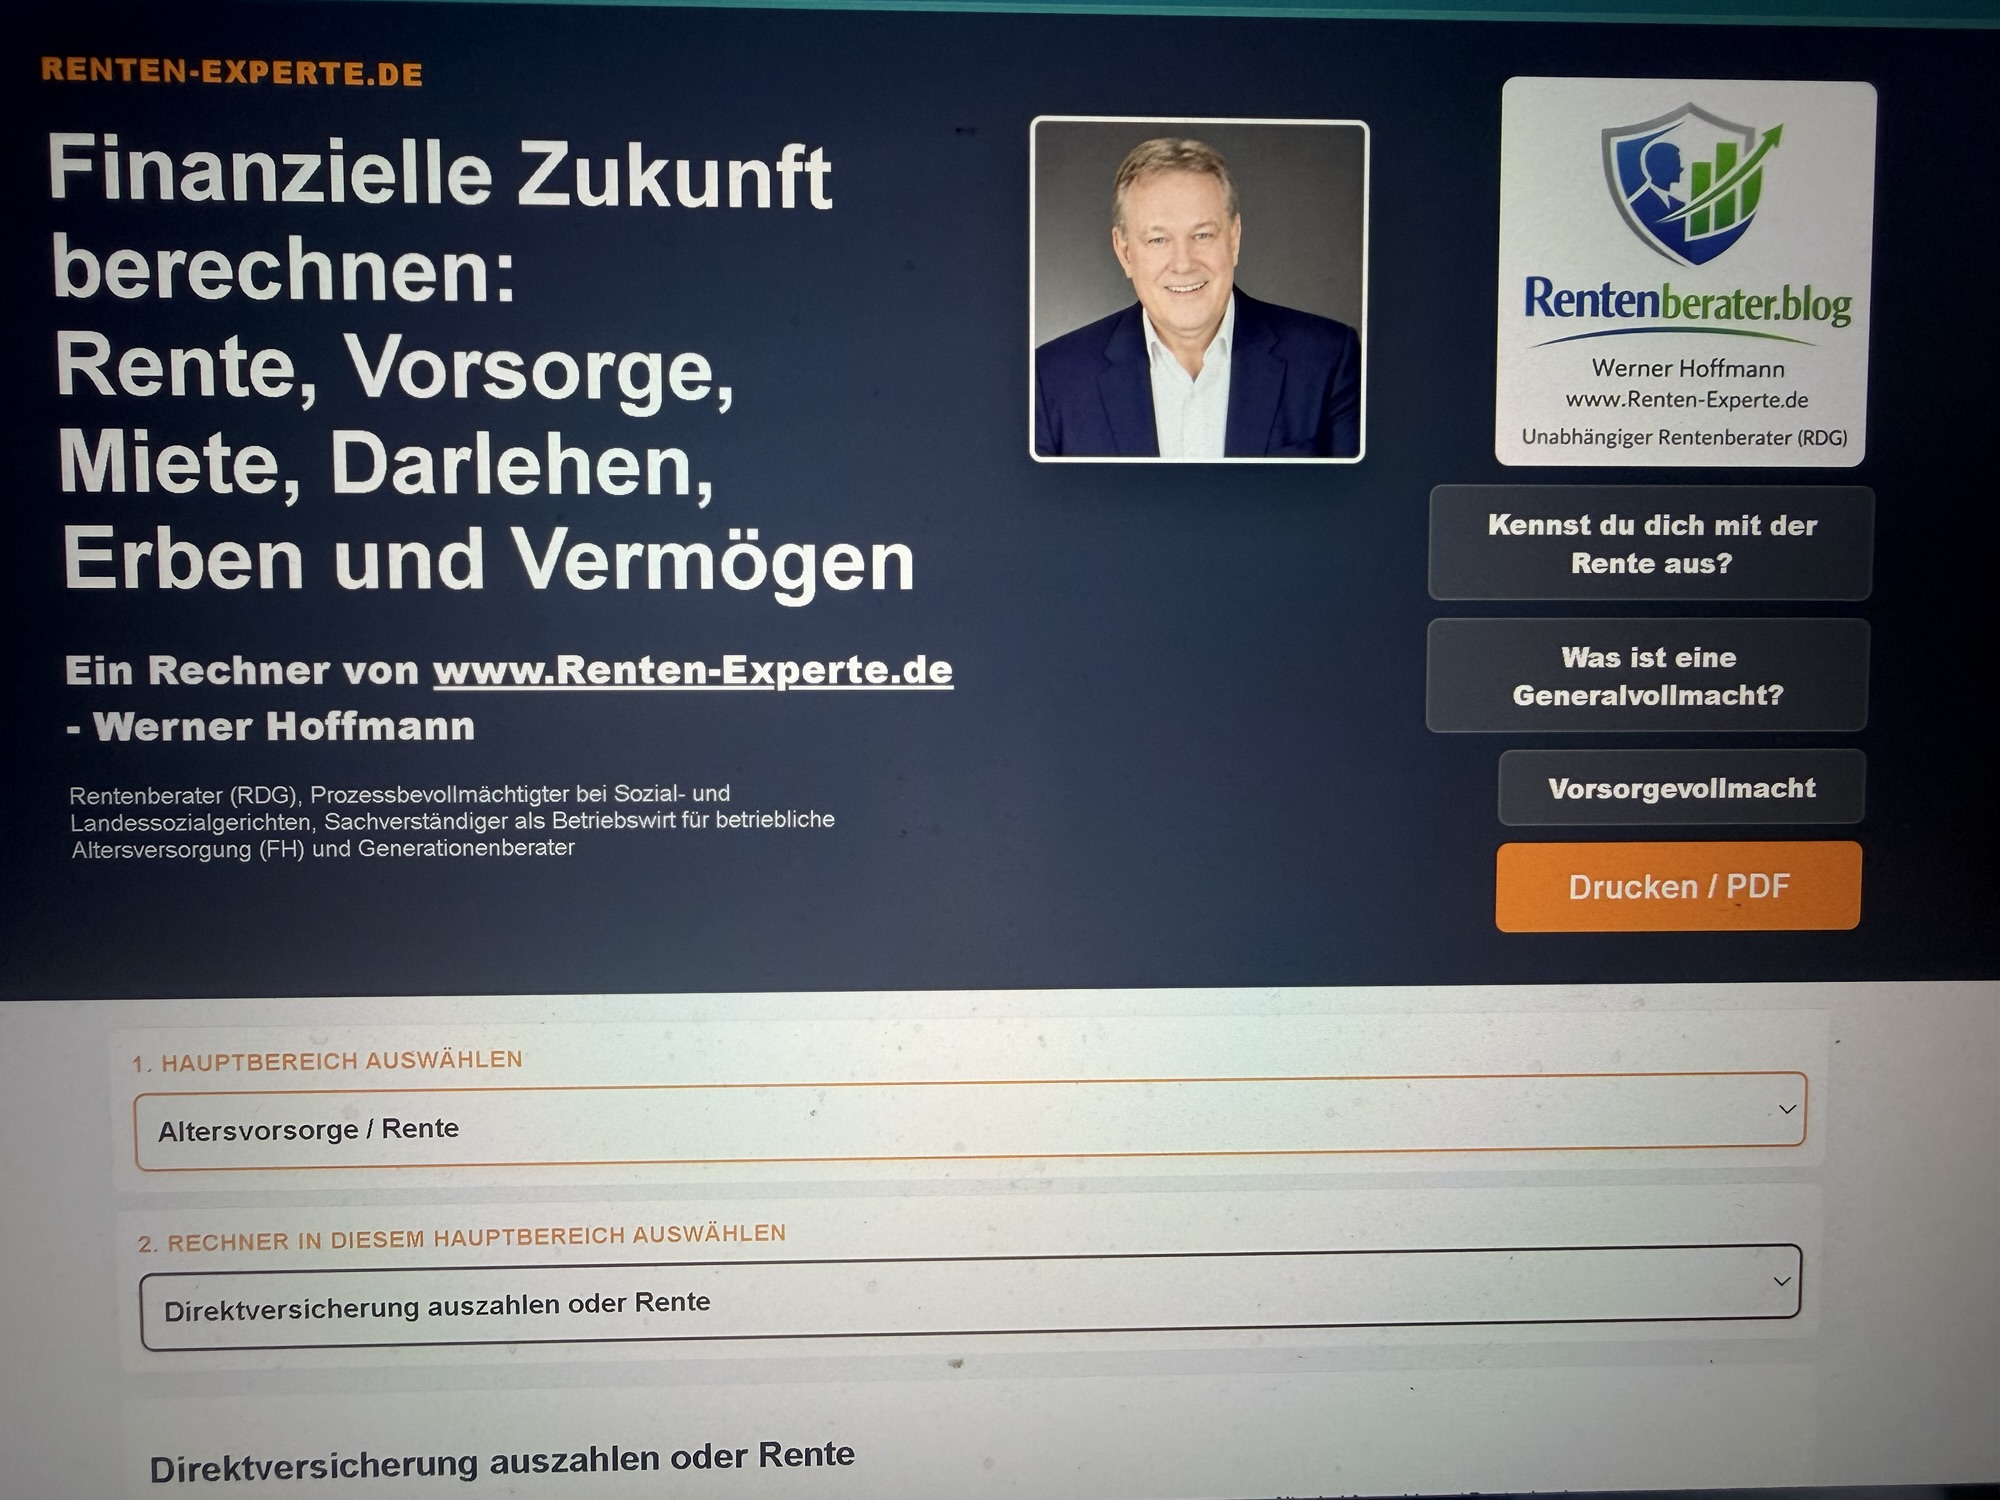
    Beim Rechner „Direktversicherung auszahlen oder Rente“ wird nicht nur einfach Kapitalauszahlung gegen Monatsrente gestellt.

    Die Anregung zu diesem Rechner kam heute von meinem Freund Thomas Z. Die Idee hat mir gefallen, deshalb habe ich sie direkt umgesetzt.

    Berücksichtigt werden unter anderem:

    • Kapitalauszahlung brutto im Vergleich zu einer monatlichen Rente brutto, aber auch NETTO!
    • Alter bei Rentenbeginn,
    • Vergleichsalter
    • Altvertrag bis 31.12.2004
    • Neuvertrag ab 01.01.2005 nach § 3 Nr. 63 EStG
    • Ertragsanteil bei Altverträgen im Vergleich zur vollen Steuerpflicht bei Neuverträgen
    • persönlicher Steuersatz
    • Kranken- und Pflegeversicherung
    • Versicherungsstatus Pflichtversicherung / KVdR, freiwillige gesetzliche Krankenversicherung oder private gesetzliche Krankenversicherung,
    • Freibetrag beziehungsweise Freigrenze bei Versorgungsbezügen,
    • Verteilung einer Kapitalleistung auf 120 Monate,
    • Barwert der Rentenzahlungen,
    • Break-even-Alter, ab dem die Rentenzahlung rechnerisch günstiger wird.

    Damit wird sichtbar, dass es bei solchen Entscheidungen nicht nur um „Kapital oder Rente“ geht, sondern um Steuern, Sozialversicherung, Vertragsart, Alter, Lebenserwartung und Vergleichszins.

    Die Rechner sollen weiter ausgebaut werden und künftig viele typische Fragen aus Beratung, Vorsorge, Rentenplanung, Erbschaft, Pflege, Finanzierung und Vermögensplanung einfacher nachvollziehbar machen.

    Die kostenlose Beta-Version ist erreichbar unter:

    https://www.renten-experte.de/content/1_000-rechner/

    Oder über

    https://www.renten-experte.de/finanzrechner/

    Für weitere Anregungen bedanke ich mich im Voraus. Vielleicht fällt dir auch noch etwas ein?

    Einfach hier klicken, wenn Du whatsAPP hast

    Verbesserungsvorschlag per WhatsApp senden

    Klarcode:

    https://wa.me/49715634354?text=Hallo%2C%20ich%20habe%20einen%20Verbesserungsvorschlag%20zu%20der%20Finanzrechner-App.%20Kannst%20du%20folgendes%20Tool%20noch%20einbauen%3F%20Hier%20mein%20Erg%C3%A4nzungsvorschlag.%20Mein%20Name%20ist%20%C3%BCbrigens%3A%20______

    #RentenExperte #Finanzrechner #Altersvorsorge #Betriebsrente #Erbrecht

    Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration des Beitrags.

    Quelle: Projektangaben Werner Hoffmann, Stand 21.08.2026.

  • Revolution in der Rentenberatung: Warum ich eine eigene KI-Software entwickle

    Revolution in der Rentenberatung: Warum ich eine eigene KI-Software entwickle

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

    Seit einigen Wochen arbeite ich an der Entwicklung einer speziellen KI-Software, die ausschließlich für die Rentenberatung und Generationenberatung konzipiert ist. Beta-Test wird im Dezember 2026 sein.

    Es handelt sich nicht um eine allgemeine KI, sondern um ein hochspezialisiertes System, das meine tägliche Arbeit langfristig erheblich erleichtern und meinen Mandanten einen echten Mehrwert bieten soll.

    Besonders wichtig ist mir dabei der Datenschutz.

    Mein Ziel ist es, möglichst unabhängig von Cloud-Diensten zu arbeiten.

    Soweit externe Dienste überhaupt erforderlich sind, sollen diese ausschließlich in Europa betrieben werden und den europäischen Datenschutzstandards entsprechen.

    Sensible Mandantendaten sollen grundsätzlich auf meinem eigenen Rechner beziehungsweise Server verarbeitet werden.

    Damit eine leistungsfähige KI lokal arbeiten kann, reicht ein normaler Büro-Laptop meist nicht aus.

    Für die Verarbeitung großer Sprachmodelle und umfangreicher Dokumentensammlungen werden Hochleistungsrechner benötigt.

    Häufig kommen dafür Gaming-Laptops oder vergleichbare Systeme mit leistungsstarken Grafikprozessoren (GPU) zum Einsatz.

    Je nach Ausstattung liegen die Anschaffungskosten bei etwa 5.000 Euro oder darüber.

    Das Herzstück der Software ist die intelligente Auswertung tausender Dokumente.

    Gesetze, Verordnungen, sozialversicherungsrechtliche Rundschreiben, Fachinformationen und Gerichtsentscheidungen werden aus lokal gespeicherten PDF-Dateien durchsucht und miteinander verknüpft.

    Ergänzt werden diese Informationen durch die individuellen Angaben des Mandanten, wie sie ein Renten- oder Generationenberater für eine qualifizierte Beratung benötigt.

    Die KI erstellt innerhalb weniger Sekunden strukturierte Analysen und konkrete Handlungsempfehlungen. Recherchen, die heute oft viele Stunden in Anspruch nehmen, werden dadurch auf wenige Augenblicke reduziert.

    Natürlich ersetzt die KI keine fachliche Prüfung. Alle Ergebnisse müssen weiterhin anhand der Originalquellen überprüft werden. Sie übernimmt jedoch den zeitaufwendigen Teil der Recherche und erleichtert dadurch die tägliche Arbeit erheblich.

    Ein besonderes Ziel ist die Nachvollziehbarkeit. Jede Empfehlung soll mit den zugrunde liegenden gesetzlichen Vorschriften, Verwaltungsvorschriften oder Gerichtsentscheidungen belegt werden.

    Nach meiner derzeitigen Marktkenntnis gibt es bislang keine Software, die speziell für Rentenberater und Generationenberater einen derart umfassenden Funktionsumfang bietet. Genau diese Lücke möchte ich schließen.

    Ich bin überzeugt:

    Künstliche Intelligenz wird den Rentenberater nicht ersetzen.

    Sie wird aber zu einem leistungsstarken Werkzeug, das Fachwissen schneller verfügbar macht, Routinearbeiten reduziert und mehr Zeit für das Wesentliche schafft – die persönliche und individuelle Beratung der Menschen.

    #KünstlicheIntelligenz #Rentenberatung #Generationenberatung #Digitalisierung #Datenschutz

  • Grundrente in Gefahr? In diesen Fällen kann der Zuschlag gestrichen werden!

    Grundrente in Gefahr? In diesen Fällen kann der Zuschlag gestrichen werden!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Viele Rentner gehen davon aus, dass der Grundrentenzuschlag einmal bewilligt und dann dauerhaft gezahlt wird. Das stimmt jedoch nicht. Unter bestimmten Voraussetzungen kann der Zuschlag gekürzt oder sogar vollständig entzogen werden.

    Die gesetzliche Grundlage für den Grundrentenzuschlag findet sich in den §§ 76g bis 76j SGB VI. Änderungen oder die Aufhebung eines bereits bewilligten Zuschlags richten sich – je nach Fall – nach den Vorschriften des SGB X über die Rücknahme oder Aufhebung von Verwaltungsakten.

    Der häufigste Grund ist ein zu hohes Einkommen. Denn der Grundrentenzuschlag ist einkommensabhängig. Berücksichtigt wird dabei nicht nur das Einkommen des Rentners selbst, sondern bei Ehepaaren und eingetragenen Lebenspartnerschaften auch das Einkommen des Partners. Steigen die zu berücksichtigenden Einkünfte – etwa durch höhere Betriebsrenten, Mieteinnahmen oder Kapitalerträge –, wird der Zuschlag neu berechnet. Je nach Höhe des Einkommens kann er sinken oder ganz entfallen.

    Auch Änderungen der persönlichen Verhältnisse können Auswirkungen haben. Eine Heirat, Scheidung oder der Tod des Ehe- oder Lebenspartners verändern unter Umständen die Einkommensanrechnung und damit auch die Höhe des Grundrentenzuschlags.

    Ein weiterer Fall betrifft die Versicherungszeiten. Stellt die Deutsche Rentenversicherung nach einer Kontenklärung oder aufgrund neuer Unterlagen fest, dass die erforderlichen Grundrentenzeiten doch nicht erfüllt sind oder Zeiten falsch bewertet wurden, kann der Zuschlag aufgehoben oder neu berechnet werden.

    In der Praxis zeigt sich außerdem, dass Grundrentenzuschläge nicht immer fehlerfrei berechnet werden. Ursache können unvollständige Versicherungszeiten, fehlerhafte Einkommensanrechnungen oder andere Berechnungsfehler sein. Teilweise lassen sich Ansprüche auch durch eine rechtzeitige und zulässige Gestaltung der persönlichen Verhältnisse besser ausschöpfen.

    Nicht jede Veränderung führt jedoch zum Verlust des Zuschlags. Normale Rentenerhöhungen, die jährliche Rentenanpassung oder das bloße Älterwerden sind für sich allein kein Grund, den Grundrentenzuschlag zu streichen.

    Oft macht es Sinn, dass die Veränderung des Zuschlages oder auch dessen Berechnung noch einmal durch einen Rentenberater geprüft wird.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Werner Rolf Hoffmann
    Unabhängiger Rentenberater (RDG)

    Gottfried-Keller-Str. 73
    71254 Ditzingen
    Deutschland

    Telefon: (07156) 967 – 1900
    Fax: (07156) 318 81

    WhatsApp:
    https://wa.me/49715634354?text=Hallo%20guten%20Tag%2C%20ich%20habe%20einige%20Fragen%20an%20Sie%20als%20Rentenberater.%20K%C3%B6nnen%20Sie%20bitte%20mit%20mir%20Kontakt%20aufnehmen%3F%20Hier%20meine%20Telefonnummer%20oder%20Handynummer%3A%20


    Wenn der Leser auf diesen Link klickt, wird – sofern WhatsApp installiert ist – automatisch folgende Nachricht eingefügt:

    Hallo guten Tag, ich habe einige Fragen an Sie als Rentenberater. Können Sie bitte mit mir Kontakt aufnehmen? Hier meine Telefonnummer oder Handynummer: …

    Der Interessent muss dann nur noch seine Telefonnummer ergänzen und die Nachricht absenden.

    #Grundrente #Rente #Rentner #DeutscheRentenversicherung #Rentenberatung


    Hinweis zu den verwendeten Bildern:

    Die in diesem Beitrag verwendeten Bilder wurden teilweise mit Unterstützung von Künstlicher Intelligenz (KI) erstellt oder bearbeitet. Sie dienen ausschließlich der symbolischen Veranschaulichung des Themas und zeigen keine realen Personen, Rentenbescheide oder tatsächlichen Beratungssituationen.