Monat: Oktober 2026

  • Renten-Schock 2027: Die 99,99-%-Teilrente wird zur Krankengeldfalle!

    Renten-Schock 2027: Die 99,99-%-Teilrente wird zur Krankengeldfalle!

    Ein Beitrag von

    Werner Hoffmann,

    Rentenberater (RDG)

    Ab dem 1. Januar 2027 ändert sich für arbeitende Rentner eine wichtige Regelung. Wer bisher eine Altersrente von 99,99 Prozent bezogen hat, konnte damit unter bestimmten Voraussetzungen seinen Krankengeldanspruch sichern. Damit ist bald Schluss!

    Was ändert sich 2027?

    Bisher konnten Beschäftigte eine Teilrente von 99,99 Prozent beziehen und bei längerer Arbeitsunfähigkeit grundsätzlich Krankengeld erhalten.

    Ab 2027 gilt: Wer mehr als zwei Drittel seiner Altersvollrente bezieht, verliert den gesetzlichen Krankengeldanspruch.

    Nur bei einer Teilrente von höchstens 66,66 Prozent kann der Krankengeldanspruch grundsätzlich erhalten bleiben.

    Wichtig: Es gibt keinen Bestandsschutz! Auch bereits laufende Teilrenten sind betroffen.

    Beispiel: 1.800 Euro Altersrente

    Ein Rentner arbeitet weiterhin sozialversicherungspflichtig und hat Anspruch auf 1.800 Euro monatliche Altersvollrente.

    Bei 99,99 Prozent erhält er 1.799,82 Euro.

    Bei 66,66 Prozent sind es nur noch 1.199,88 Euro.

    Unterschied: 599,94 Euro monatlich!

    Wer seinen Krankengeldanspruch erhalten möchte, muss deshalb möglicherweise auf einen erheblichen Teil seiner laufenden Rentenzahlung verzichten.

    Warum ist das gefährlich?

    Bei längerer Krankheit endet die Entgeltfortzahlung des Arbeitgebers normalerweise nach sechs Wochen.

    Wer dann eine Teilrente von mehr als zwei Dritteln bezieht, erhält ab 2027 kein gesetzliches Krankengeld mehr.

    Die Folge kann eine erhebliche finanzielle Versorgungslücke sein.

    Was gilt bei der Pflege von Angehörigen?

    Hier muss unbedingt unterschieden werden!

    Wer die Regelaltersgrenze erreicht hat und einen Angehörigen nicht erwerbsmäßig pflegt, kann mit einer 99,99-%-Teilrente weiterhin zusätzliche Rentenansprüche durch Beiträge der Pflegekasse erwerben, sofern die gesetzlichen Voraussetzungen erfüllt sind.

    Die neue Krankengeldregelung beseitigt diesen Vorteil der Teilrente nicht.

    Was sollten Betroffene jetzt tun?

    Wer seine Teilrente zum 1. Januar 2027 ändern möchte, sollte rechtzeitig handeln.

    Der Änderungsantrag sollte spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingehen.

    Vorher sollten die finanziellen Auswirkungen mit der Krankenkasse und der Rentenversicherung geprüft werden.

    Mein Fazit

    Die 99,99-%-Teilrente bleibt ein wichtiges Instrument der Rentengestaltung. Allerdings ist sie ab 2027 nicht mehr geeignet, den Krankengeldanspruch bei Weiterbeschäftigung zu sichern.

    Wer weiterarbeitet, sollte seine Teilrente jetzt überprüfen!

    Rechtsgrundlagen: § 42 SGB VI, § 50 SGB V, § 3 Satz 1 Nr. 1a SGB VI.

    #Teilrente2027 #Krankengeld #Rentenversicherung #Flexirente #Rentenberatung

    KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.
  • Erwerbsminderungsrente: Auch nach neun Jahren droht das Aus – warum die Dauerrente kein Automatismus ist!

    Erwerbsminderungsrente: Auch nach neun Jahren droht das Aus – warum die Dauerrente kein Automatismus ist!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Wer wegen Krankheit dauerhaft nicht mehr arbeiten kann, erhält unter bestimmten Voraussetzungen eine Erwerbsminderungsrente (EM-Rente). Viele Betroffene glauben, dass nach neun Jahren befristetem Rentenbezug automatisch eine unbefristete Rente gezahlt wird.

    Doch das ist ein gefährlicher Irrtum!

    Entscheidend ist nicht allein, wie lange bereits eine Rente bezogen wurde. Maßgeblich sind die gesetzlichen Voraussetzungen und die medizinische Prognose.

    Nach § 102 Abs. 2 SGB VI werden Erwerbsminderungsrenten grundsätzlich befristet bewilligt. Eine Befristung erfolgt für längstens drei Jahre und kann wiederholt werden.

    Eine unbefristete Rente kommt insbesondere dann in Betracht, wenn es unwahrscheinlich ist, dass die Erwerbsminderung behoben werden kann.

    Die Neun-Jahres-Regel – eine wichtige Schutzvorschrift

    Nach insgesamt neun Jahren maßgeblicher Befristung wird gesetzlich vermutet, dass eine Besserung unwahrscheinlich ist. Besteht die medizinisch begründete Erwerbsminderung weiterhin, ist die Rente grundsätzlich unbefristet zu leisten.

    Achtung: Eine Arbeitsmarktrente ist anders!

    Wer gesundheitlich noch drei bis unter sechs Stunden täglich arbeiten kann, aber keinen geeigneten Teilzeitarbeitsplatz findet, kann eine volle Arbeitsmarktrente erhalten.

    Diese bleibt grundsätzlich befristet. Die Neun-Jahres-Regel führt hier nicht zur Dauerrente.

    Ein Gerichtsurteil sorgt für Diskussionen

    Das Landessozialgericht Baden-Württemberg sprach einer Versicherten mit Urteil vom 24. April 2026 (Az. L 4 R 170/22) eine volle Erwerbsminderungsrente bis Oktober 2026 zu.

    Eine unbefristete Rente wurde nach dem veröffentlichten Bericht wegen möglicher weiterer Behandlungen abgelehnt.

    Die Begründung wirft Fragen zur gesetzlichen Neun-Jahres-Regel auf. Ohne Prüfung des vollständigen Urteils lässt sich daraus keine allgemeine Ausnahme ableiten.

    Was Betroffene unbedingt beachten sollten

    Wer eine befristete EM-Rente erhält, sollte rechtzeitig die Weiterzahlung beantragen. Besonders wichtig ist die Prüfung, ob eine medizinisch begründete Erwerbsminderung oder eine Arbeitsmarktrente vorliegt.

    Auch eine bereits unbefristete Rente kann bei wesentlicher gesundheitlicher Verbesserung überprüft werden.

    Mein Fazit: Neun Jahre Rentenbezug allein garantieren keine Dauerrente. Wer jedoch neun Jahre eine maßgebliche medizinisch begründete Zeitrente erhalten hat und weiterhin erwerbsgemindert ist, besitzt eine starke gesetzliche Rechtsposition.

    Eine erneute Befristung sollte deshalb sorgfältig überprüft werden!

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    Rechtsgrundlagen und Rechtsprechung:

    § 102 Abs. 2 SGB VI – Befristung und unbefristete Gewährung von Erwerbsminderungsrenten.

    Landessozialgericht Baden-Württemberg, Urteil vom 24.04.2026, Az. L 4 R 170/22:

    https://dejure.org/dienste/vernetzung/rechtsprechung?Aktenzeichen=L+4+R+170%252F22&Datum=24.04.2026&Gericht=LSG+Baden-W%C3%BCrttemberg

    #Erwerbsminderungsrente #Dauerrente #Rentenversicherung #Rentenrecht #Rentenberatung

    KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

  • 99,99 % statt 100 % Rente: Warum wenige Cent Verzicht viel Geld bringen können!

    99,99 % statt 100 % Rente: Warum wenige Cent Verzicht viel Geld bringen können!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Wer die Regelaltersgrenze erreicht, sollte nicht automatisch eine Vollrente beziehen. Denn eine 99,99-Prozent-Teilrente kann Vorteile bieten. Bei 2.000 Euro Monatsrente beträgt der Unterschied nur 20 Cent monatlich oder 2,40 Euro jährlich. Dieser geringe Verzicht kann sich insbesondere bei der Angehörigenpflege lohnen.

    1. Angehörige pflegen – zusätzliche Rente sichern

    Wer nach der Regelaltersgrenze eine Vollrente bezieht, ist als nicht erwerbsmäßige Pflegeperson grundsätzlich rentenversicherungsfrei. Bei einer 99,99-Prozent-Teilrente können dagegen Beiträge der Pflegekasse zusätzliche Rentenansprüche schaffen.

    Voraussetzung ist unter anderem, dass mindestens Pflegegrad 2 vorliegt, die Pflege mindestens zehn Stunden an wenigstens zwei Tagen pro Woche erfolgt und die Pflegeperson höchstens 30 Stunden wöchentlich erwerbstätig ist.

    2. Weiterarbeiten und Rentenansprüche aufbauen

    Wer nach der Regelaltersgrenze eine Altersvollrente bezieht, ist in einer Beschäftigung grundsätzlich rentenversicherungsfrei. Mit einer Teilrente besteht dagegen grundsätzlich Rentenversicherungspflicht. Eigene und Arbeitgeberbeiträge können die spätere Rente erhöhen.

    Auch Vollrentner können durch Verzicht auf die Versicherungsfreiheit weitere Rentenansprüche erwerben.

    3. Rentensplitting – auch nach einem Todesfall

    Ehegatten können unter gesetzlichen Voraussetzungen ihre in der Ehe erworbenen Rentenanwartschaften aufteilen. Das Rentensplitting kann auch nach dem Tod eines Ehepartners möglich sein.

    Ob eine Vollrente oder Teilrente bezogen wird, kann für das Ende der Splittingzeit bedeutsam sein. Die 99,99-Prozent-Teilrente ist aber keine allgemeine Voraussetzung für das Splitting nach einem Todesfall.

    Ein wirksames Rentensplitting schließt eine Witwen- oder Witwerrente aus.

    4. Altersvorsorgedepot und staatliche Förderung

    Auch beim geplanten staatlich geförderten Altersvorsorgedepot kann die Teilrente interessant sein.

    Wer durch eine versicherungspflichtige Beschäftigung förderberechtigt ist, könnte staatliche Zulagen erhalten. Ob das im konkreten Fall gilt, hängt von den maßgeblichen Fördervorschriften ab.

    Mein Fazit: Vor der Vollrente beraten lassen!

    99,99 Prozent können vorteilhafter sein als 100 Prozent!

    Deshalb sollten Versicherte vor Beantragung der Regelaltersrente oder beim Erreichen der Regelaltersgrenze von einem unabhängigen, registrierten Rentenberater prüfen lassen, ob eine 99,99-Prozent-Teilrente für sie sinnvoll ist.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Entscheidend sind die persönliche Versicherungsbiografie, Pflege, Beschäftigung und Familiensituation. Eine pauschale Empfehlung wäre falsch.

    #Teilrente #RenteMit99Komma99Prozent #Rentenberatung #PflegendeAngehörige #Rentensplitting

    KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

  • Große Witwenrente 2026: Diese neue Altersgrenze sollten Hinterbliebene unbedingt kennen

    Große Witwenrente 2026: Diese neue Altersgrenze sollten Hinterbliebene unbedingt kennen

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Wer im Jahr 2026 seinen Ehepartner verliert, sollte eine wichtige Regel bei der großen Witwen- oder Witwerrente kennen. Denn die maßgebliche Altersgrenze steigt weiter.

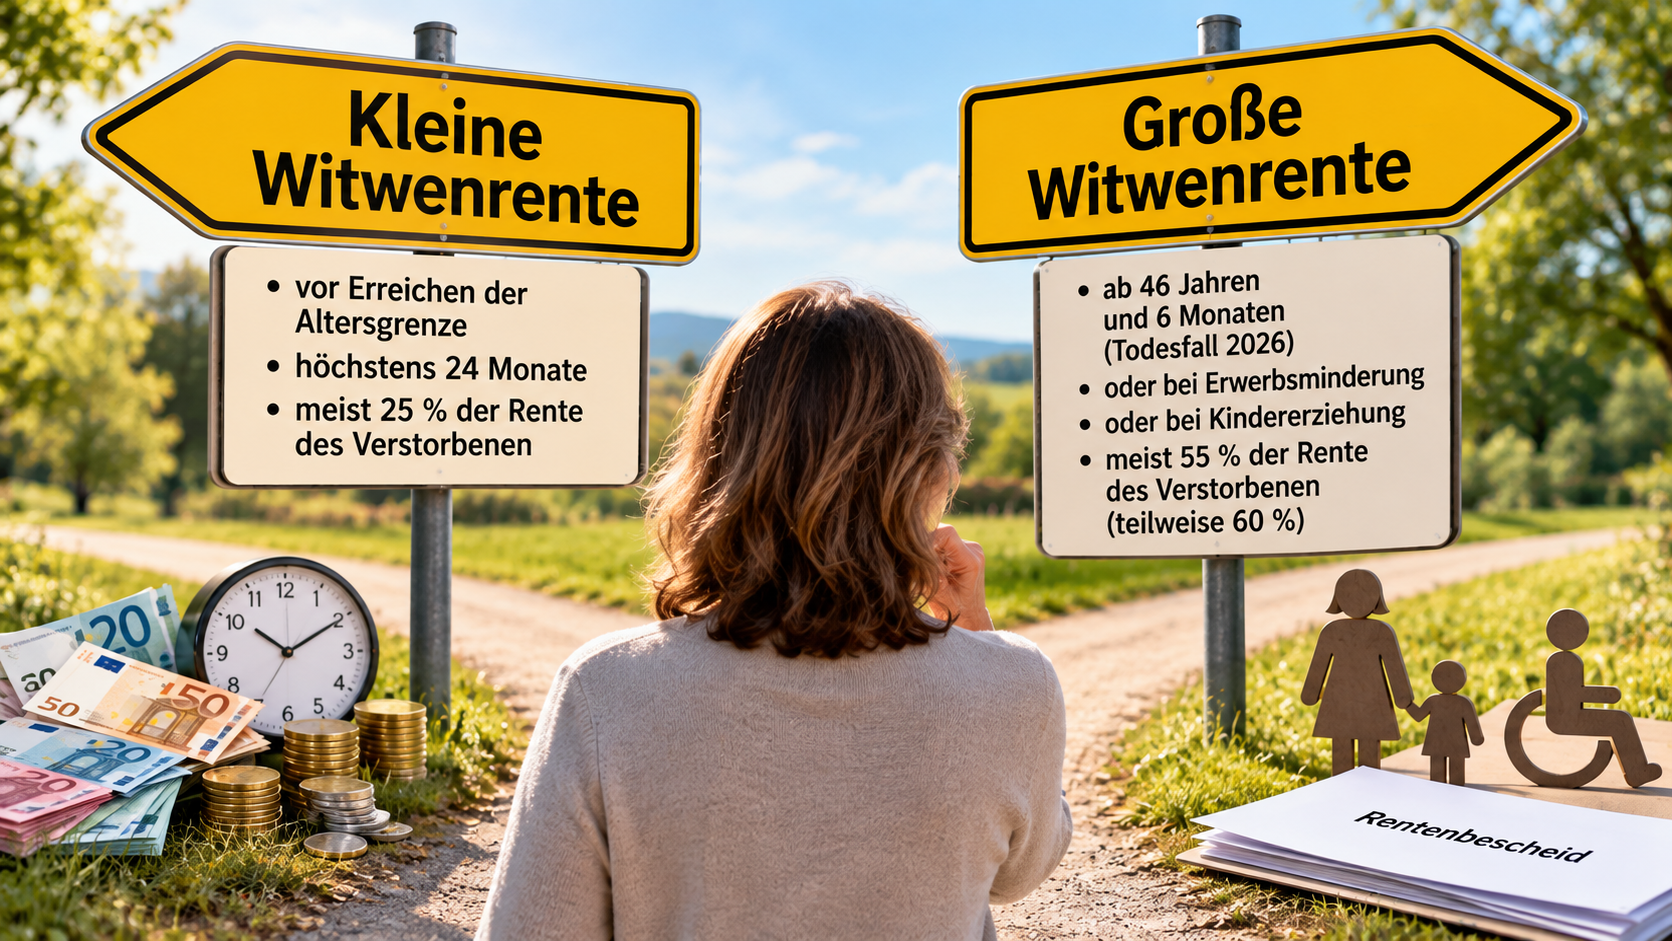
    Bei einem Todesfall im Jahr 2026 wird die große Witwen- oder Witwerrente allein aufgrund des Lebensalters grundsätzlich erst ab 46 Jahren und 6 Monaten gezahlt.

    Der Hintergrund: Die frühere Altersgrenze von 45 Jahren wird seit 2012 schrittweise angehoben. Entscheidend ist dabei nicht das Jahr, in dem der Rentenantrag gestellt wird, sondern grundsätzlich das Todesjahr des versicherten Ehepartners.

    Die Altersgrenzen lauten:

    2024: 46 Jahre und 2 Monate
    2025: 46 Jahre und 4 Monate
    2026: 46 Jahre und 6 Monate
    2027: 46 Jahre und 8 Monate
    2028: 46 Jahre und 10 Monate
    ab 2029: 47 Jahre

    Doch wichtig: Das Mindestalter ist nicht die einzige Voraussetzung, über die eine große Witwen- oder Witwerrente entstehen kann.

    Nach § 46 SGB VI kann die große Hinterbliebenenrente auch gezahlt werden, wenn der überlebende Ehepartner erwerbsgemindert ist oder ein eigenes Kind beziehungsweise ein Kind des verstorbenen Ehepartners erzieht, das das 18. Lebensjahr noch nicht vollendet hat.

    Bei einem behinderten Kind, das sich nicht selbst unterhalten kann, können besondere Regelungen auch über das 18. Lebensjahr hinaus greifen.

    Sind diese Voraussetzungen nicht erfüllt und wurde die Altersgrenze noch nicht erreicht, kommt grundsätzlich zunächst die kleine Witwen- oder Witwerrente in Betracht.

    Nach dem neuen Hinterbliebenenrecht wird diese grundsätzlich höchstens für 24 Kalendermonate nach Ablauf des Sterbemonats gezahlt.

    Auch bei der Höhe gibt es einen deutlichen Unterschied:

    Die große Witwenrente beträgt grundsätzlich 55 Prozent der maßgebenden Rente des verstorbenen Ehepartners.

    Unter bestimmten Voraussetzungen des alten Hinterbliebenenrechts können weiterhin 60 Prozent gezahlt werden.

    Die kleine Witwenrente beträgt grundsätzlich 25 Prozent.

    Zusätzlich muss geprüft werden, ob eigenes Einkommen auf die Hinterbliebenenrente angerechnet wird. Deshalb sagt die errechnete Bruttowitwenrente noch nicht automatisch aus, welcher Betrag später tatsächlich überwiesen wird.

    Mein Tipp: Gerade bei Todesfällen rund um die jeweilige Altersgrenze sollte genau geprüft werden, ob zunächst die kleine Witwenrente gezahlt wird und ab welchem Zeitpunkt anschließend ein Anspruch auf die große Witwenrente entsteht.

    Ebenso wichtig ist die Prüfung, ob altes oder neues Hinterbliebenenrecht anzuwenden ist. Das kann bei der Rentenhöhe einen erheblichen Unterschied machen.

    Rechtsgrundlagen: § 46 SGB VI und § 242a SGB VI

    #Witwenrente #Hinterbliebenenrente #Rente2026 #Rentenversicherung #Rentenberater

    Hinweis zu den Bildern: Die verwendeten Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der symbolischen Darstellung.

  • Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

    Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Der Oktober 2026 bringt für Rentnerinnen, Rentner und angehende Ruheständler einige wichtige Termine. Dabei geht es nicht um fünf völlig neue Rentengesetze, sondern um Beitragsänderungen, Auszahlungstermine, neue Rentenbeginne und wichtige Fristen.

    1. IKK classic: Einige Rentner bekommen weniger ausgezahlt

    Die IKK classic erhöhte ihren Zusatzbeitrag bereits zum 1. August 2026 von 3,40 auf 3,85 Prozent. Bei pflichtversicherten Rentnern wirkt sich eine solche Änderung bei der gesetzlichen Rente jedoch zeitversetzt aus.

    Ab Oktober erhöht sich deshalb der Krankenversicherungsabzug. Da Rentenversicherung und Rentner den Zusatzbeitrag grundsätzlich jeweils zur Hälfte tragen, beträgt die zusätzliche Belastung 0,225 Prozent der Bruttorente.

    Bei 2.000 Euro Bruttorente sind das beispielsweise 4,50 Euro weniger monatlich.

    2. Wann kommt die Oktober-Rente?

    Wer seine Rente nachschüssig erhält, bekommt die Oktober-Rente am Freitag, 30. Oktober 2026.

    Bei vorschüssig gezahlten Renten wurde die Oktober-Rente bereits am 30. September 2026 überwiesen.

    3. Für einige Jahrgänge beginnt jetzt die Altersrente

    Beim Jahrgang 1960 liegt die Regelaltersgrenze bei 66 Jahren und vier Monaten.

    Besonders langjährig Versicherte des Jahrgangs 1962 können bei mindestens 45 anrechenbaren Versicherungsjahren mit 64 Jahren und acht Monaten abschlagsfrei in Altersrente gehen.

    4. Frühere Rente kann dauerhaft Geld kosten

    Beim Jahrgang 1963 kann die Altersrente für langjährig Versicherte bei mindestens 35 Versicherungsjahren ab 63 beginnen. Wer sie bereits mit 63 beansprucht, muss jedoch mit einem dauerhaften Abschlag von 13,8 Prozent rechnen.

    Für schwerbehinderte Menschen des Jahrgangs 1964 ist bei erfüllter Wartezeit von 35 Jahren ein Rentenbeginn ab 62 möglich. Beim frühestmöglichen Beginn beträgt der Abschlag 10,8 Prozent.

    5. Achtung beim Lebensnachweis im Ausland

    Wer vom Renten Service ausdrücklich zur Abgabe eines Lebensnachweises aufgefordert wurde, sollte jetzt unbedingt handeln.

    Der aktuelle letzte Termin ist der 9. Oktober 2026. Liegt bis dahin kein gültiger Lebensnachweis vor, kann die Rentenzahlung ab Ende Oktober unterbrochen werden.

    Wer keine Aufforderung erhalten hat, muss normalerweise nichts unternehmen.

    Mein Tipp: Gerade beim Rentenbeginn können wenige Monate erhebliche finanzielle Auswirkungen haben. Vor einem vorgezogenen Rentenantrag sollte deshalb genau geprüft werden, welche Rentenart möglich ist und welcher Abschlag dauerhaft bestehen bleibt.

    Die Altersgrenzen und Abschläge werden auch von der Deutschen Rentenversicherung bestätigt: Jahrgang 1963 hat bei der Altersrente für langjährig Versicherte beim frühestmöglichen Beginn einen maximalen Abschlag von 13,8 Prozent, für schwerbehinderte Menschen ab Jahrgang 1964 sind es maximal 10,8 Prozent. 

    Hashtags:
    #Rente #Rente2026 #Rentner #Altersrente #Rentenversicherung

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

    Als zusätzlicher Praxishinweis: Die Deutsche Rentenversicherung empfiehlt, einen Altersrentenantrag ungefähr drei Monate vor dem gewünschten Rentenbeginn zu stellen.