Kategorie: Altersrente

  • Rente + Gehalt + Aktivrente 2026: Neuer Rechner zeigt Steuer, Abgaben und Netto

    Rente + Gehalt + Aktivrente 2026: Neuer Rechner zeigt Steuer, Abgaben und Netto

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Der 1000Rechner.de wurde heute um ein weiteres Rechenmodul ergänzt:

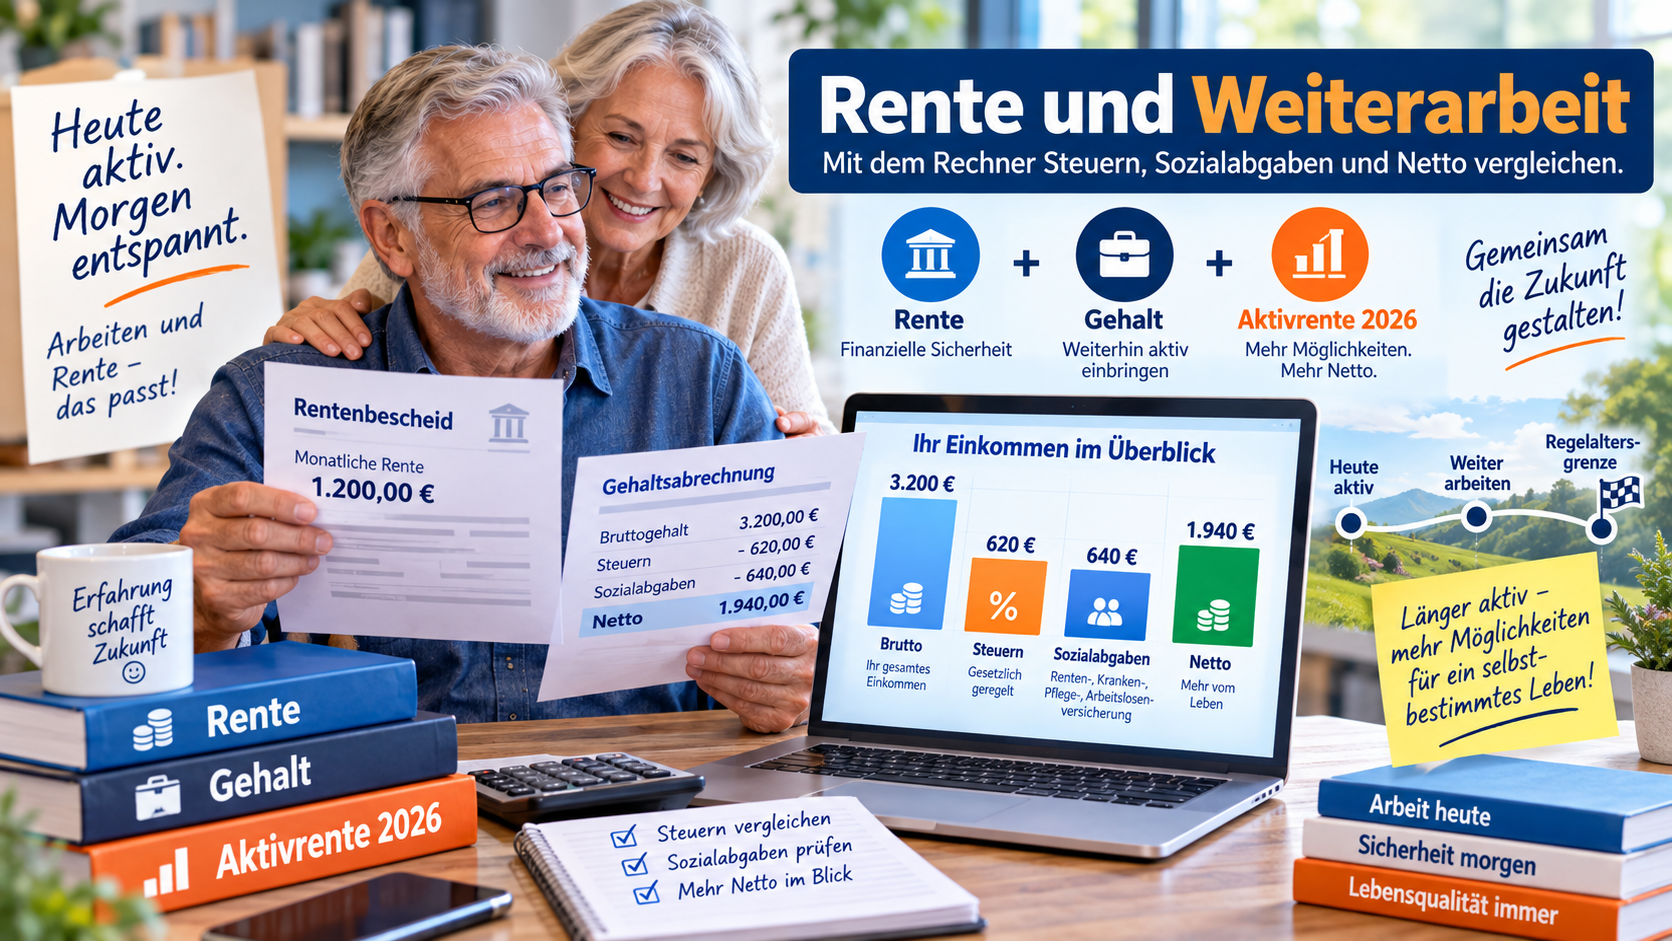
    Was passiert steuerlich und sozialversicherungsrechtlich, wenn jemand eine Altersrente bezieht und weiterarbeitet – oder nach Erreichen der Regelaltersgrenze die Aktivrente nutzt? Die Auswirkungen lassen sich individuell berechnen.

    Was berechnet dieser Rechner?

    Der Rechner verbindet gesetzliche Altersrente und Arbeitslohn und zeigt für 2026 Steuerbelastung und Sozialversicherungsbeiträge getrennt nach Arbeitslohn und Rente. Bei Ehepaaren können Einkünfte des Ehepartners und die Zusammenveranlagung berücksichtigt werden.

    Seit 1. Januar 2026 gilt die Aktivrente nach § 3 Nr. 21 EStG: Nach Erreichen der gesetzlichen Regelaltersgrenze können bei einer begünstigten sozialversicherungspflichtigen Beschäftigung bis zu 2.000 Euro Arbeitslohn steuerfrei bleiben. Die Steuerfreiheit beginnt erst im Folgemonat.

    Wer eine vorgezogene Altersrente erhält, die Regelaltersgrenze aber noch nicht erreicht hat, bekommt diese Steuerbefreiung noch nicht. Der Rechner berechnet zunächst die reguläre Steuer und zeigt, ab wann die Aktivrente frühestens möglich ist.

    Zur Sozialversicherung: Vor der Regelaltersgrenze besteht bei einer Altersvollrente weiter Renten- und Arbeitslosenversicherungspflicht. Nach Ablauf des Monats, in dem die Regelaltersgrenze erreicht wird, besteht grundsätzlich Versicherungsfreiheit in diesen Zweigen. Auf die Rentenversicherungsfreiheit kann verzichtet werden. Kranken- und Pflegeversicherung enden dadurch nicht automatisch.

    Bei der Rente berücksichtigt das Modell Kranken- und Pflegeversicherungsbeiträge. Treffen Arbeitsentgelt und Rente zusammen, werden die Beiträge getrennt ausgewiesen.

    Auch die Rentenbesteuerung wird berücksichtigt: Bei Rentenbeginn 2025 beträgt der Besteuerungsanteil 83,5 Prozent, bei Rentenbeginn 2026 84,0 Prozent. Der persönliche Rentenfreibetrag wird grundsätzlich aus dem ersten vollen Kalenderjahr nach Rentenbeginn ermittelt und danach als Euro-Betrag festgeschrieben.

    Die Einkommensteuer wird nicht getrennt auf Rente und Arbeitslohn festgesetzt. Deshalb zeigt der Rechner zusätzlich eine rechnerische Aufteilung der Gesamtsteuer. Grundlage ist der Einkommensteuertarif 2026 mit 12.348 Euro Grundfreibetrag.

    Beispiel: 2.200 Euro Altersrente plus 3.000 Euro Arbeitslohn. Vor der Regelaltersgrenze wird der Lohn regulär besteuert. Danach können bei erfüllten Voraussetzungen bis zu 2.000 Euro monatlich steuerfrei bleiben.

    Direkt zum Rechner:

    https://1000rechner.de/rente-gehalt-aktivrente-2026

    #Aktivrente #Altersrente #RenteUndGehalt #Steuern #1000Rechner

    Hinweis zu den Bildern:

    Die zu diesem Beitrag verwendeten Bilder können mithilfe Künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.
  • Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

    Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG).

    Die Diskussion über eine mögliche Reform der sogenannten „Rente mit 63“ nimmt Fahrt auf. Die Bezeichnung ist allerdings verkürzt: Für Versicherte des Jahrgangs 1964 und jünger liegt die abschlagsfreie Altersrente für besonders langjährig Versicherte grundsätzlich bei 65 Jahren. Voraussetzung sind 45 Jahre Wartezeit.

    Diese Altersrente kann nicht mit Abschlägen vorzeitig in Anspruch genommen werden.

    Bundesarbeitsministerin Bärbel Bas hat im Zusammenhang mit möglichen Änderungen einen Vertrauensschutz für rentennahe Jahrgänge angesprochen. Auch eine Übergangsregelung von etwa fünf Jahren wird als mögliche Variante diskutiert. Ob und in welcher Form eine solche Regelung kommt, ist derzeit offen.

    Doch würden fünf Jahre ausreichen?

    Nehmen wir an, eine Rentenreform tritt zum 1. Januar 2027 in Kraft. Dann stellt sich die Frage, wie Menschen geschützt werden, die ihre berufliche Zukunft bereits verbindlich nach dem bis dahin geltenden Rentenrecht geplant haben.

    Altersteilzeit zeigt das Problem

    Ein Beispiel ist die Altersteilzeit im Blockmodell:

    3 Jahre Arbeitsphase + 3 Jahre Freistellungsphase = 6 Jahre.

    Zunächst wird drei Jahre gearbeitet, anschließend folgen drei Jahre Freistellung. Häufig ist vorgesehen, dass unmittelbar danach eine Altersrente beginnt.

    Schließt ein Arbeitnehmer noch 2026 einen solchen Vertrag und ist ein Rentenbeginn im Jahr 2032 vorgesehen, hat er seine berufliche und finanzielle Planung für sechs Jahre festgelegt.

    Ändert der Gesetzgeber zum 1. Januar 2027 das Rentenrecht und gilt der Vertrauensschutz nur fünf Jahre, könnte eine Lücke entstehen:

    6 Jahre Altersteilzeit – aber möglicherweise nur 5 Jahre Vertrauensschutz.

    Wie sieht das bei den drei Altersrenten aus?

    Beispiel 1 – Schwerbehindertenrente

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: frühestens mit 62 Jahren
    Wartezeit: 35 Jahre
    Abschlag mit 62: 10,8 %
    Schwerbehinderung: GdB mindestens 50 bei Rentenbeginn

    Bei sechs Jahren Altersteilzeit:

    Alter 56 → Beginn Altersteilzeit
    56–59 → Arbeitsphase
    59–62 → Freistellungsphase
    62 → Rentenbeginn mit Abschlag

    ➡️ Planungszeitraum: 6 Jahre

    Beispiel 2 – Rente für langjährig Versicherte

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: frühestens mit 63 Jahren
    Wartezeit: 35 Jahre
    Abschlagsfrei: mit 67 Jahren
    Abschlag mit 63: 14,4 %

    Bei sechs Jahren Altersteilzeit:

    Alter 57 → Beginn Altersteilzeit
    57–60 → Arbeitsphase
    60–63 → Freistellungsphase
    63 → Rentenbeginn mit 14,4 % Abschlag

    ➡️ Planungszeitraum: 6 Jahre

    Beispiel 3 – Rente für besonders langjährig Versicherte

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: mit 65 Jahren
    Wartezeit: 45 Jahre
    Abschlag: keiner
    Vorzeitiger Beginn: nicht möglich

    Bei sechs Jahren Altersteilzeit:

    Alter 59 → Beginn Altersteilzeit
    59–62 → Arbeitsphase
    62–65 → Freistellungsphase
    65 → abschlagsfreier Rentenbeginn

    ➡️ Planungszeitraum: 6 Jahre

    Drei Renten – ein mögliches Vertrauensschutzproblem

    Damit lässt sich der Unterschied auf einen Blick erkennen:

    Schwerbehindertenrente:
    56 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 62

    Langjährig Versicherte:
    57 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 63

    Besonders langjährig Versicherte:
    59 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 65

    Bei allen drei Beispielen beträgt der Planungszeitraum sechs Jahre.

    Deshalb könnte ein Vertrauensschutz von lediglich fünf Jahren für bereits bestehende Altersteilzeitverträge zu kurz sein.

    Rechtlich folgt daraus allerdings nicht automatisch, dass ein Anspruch auf die bisherige Rechtslage besteht. Wie der Vertrauensschutz ausgestaltet wird, müsste der Gesetzgeber ausdrücklich regeln.

    Besser wäre ein gezielter Bestandsschutz

    Statt lediglich eine pauschale Übergangsfrist nach Geburtsjahrgängen festzulegen, könnte der Gesetzgeber bereits abgeschlossene Altersteilzeitverträge besonders berücksichtigen.

    Beispielsweise könnte geregelt werden:

    Wer bis zum 31. Dezember 2026 einen rechtswirksamen Altersteilzeitvertrag abgeschlossen hat und dessen Vertragsgestaltung auf einen Rentenbeginn nach den bisherigen Vorschriften ausgerichtet ist, erhält für diesen Übergangsfall besonderen Schutz.

    Damit würden gezielt Menschen berücksichtigt, die vor der Gesetzesänderung verbindliche und nur schwer rückgängig zu machende Entscheidungen getroffen haben.

    Diese Regelung wäre aus meiner Sicht auch eher verfassungskonform.

    Meine Einschätzung

    Vertrauensschutz kann sinnvoll sein. Ob fünf Jahre ausreichen, hängt von der konkreten Übergangsregelung ab.

    Wer einen sechsjährigen Altersteilzeitvertrag unterschrieben hat, hat seine berufliche und finanzielle Lebensplanung auf das zu diesem Zeitpunkt geltende Rentenrecht ausgerichtet.

    Deshalb sollte eine Rentenreform nicht ausschließlich auf Geburtsjahrgänge schauen. Berücksichtigt werden sollte auch:

    Wer hat vor der Reform bereits verbindliche und kaum noch umkehrbare Entscheidungen getroffen?

    Bei einem 3+3-Altersteilzeitmodell wäre ein Schutz, der die gesamten sechs Jahre bis zum geplanten Rentenbeginn abdeckt, nachvollziehbar. Noch gezielter wäre ein ausdrücklich geregelter Bestandsschutz für bereits abgeschlossene Altersteilzeitverträge.

    Welche Regelung tatsächlich beschlossen wird, steht derzeit nicht fest. Entscheidend wird der konkrete Gesetzestext sein.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rentenreform #RenteMit63 #Altersteilzeit #Vertrauensschutz #Rentenversicherung

    Hinweis: Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Ereignisse oder Personen dar.

    So ist insbesondere der Vergleich 56→62 / 57→63 / 59→65 wesentlich schneller erfassbar.

  • Rentenerhöhung 2027: Warum viele Rentner auf ein deutliches Plus hoffen können

    Rentenerhöhung 2027: Warum viele Rentner auf ein deutliches Plus hoffen können

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

    Werner Hoffmann

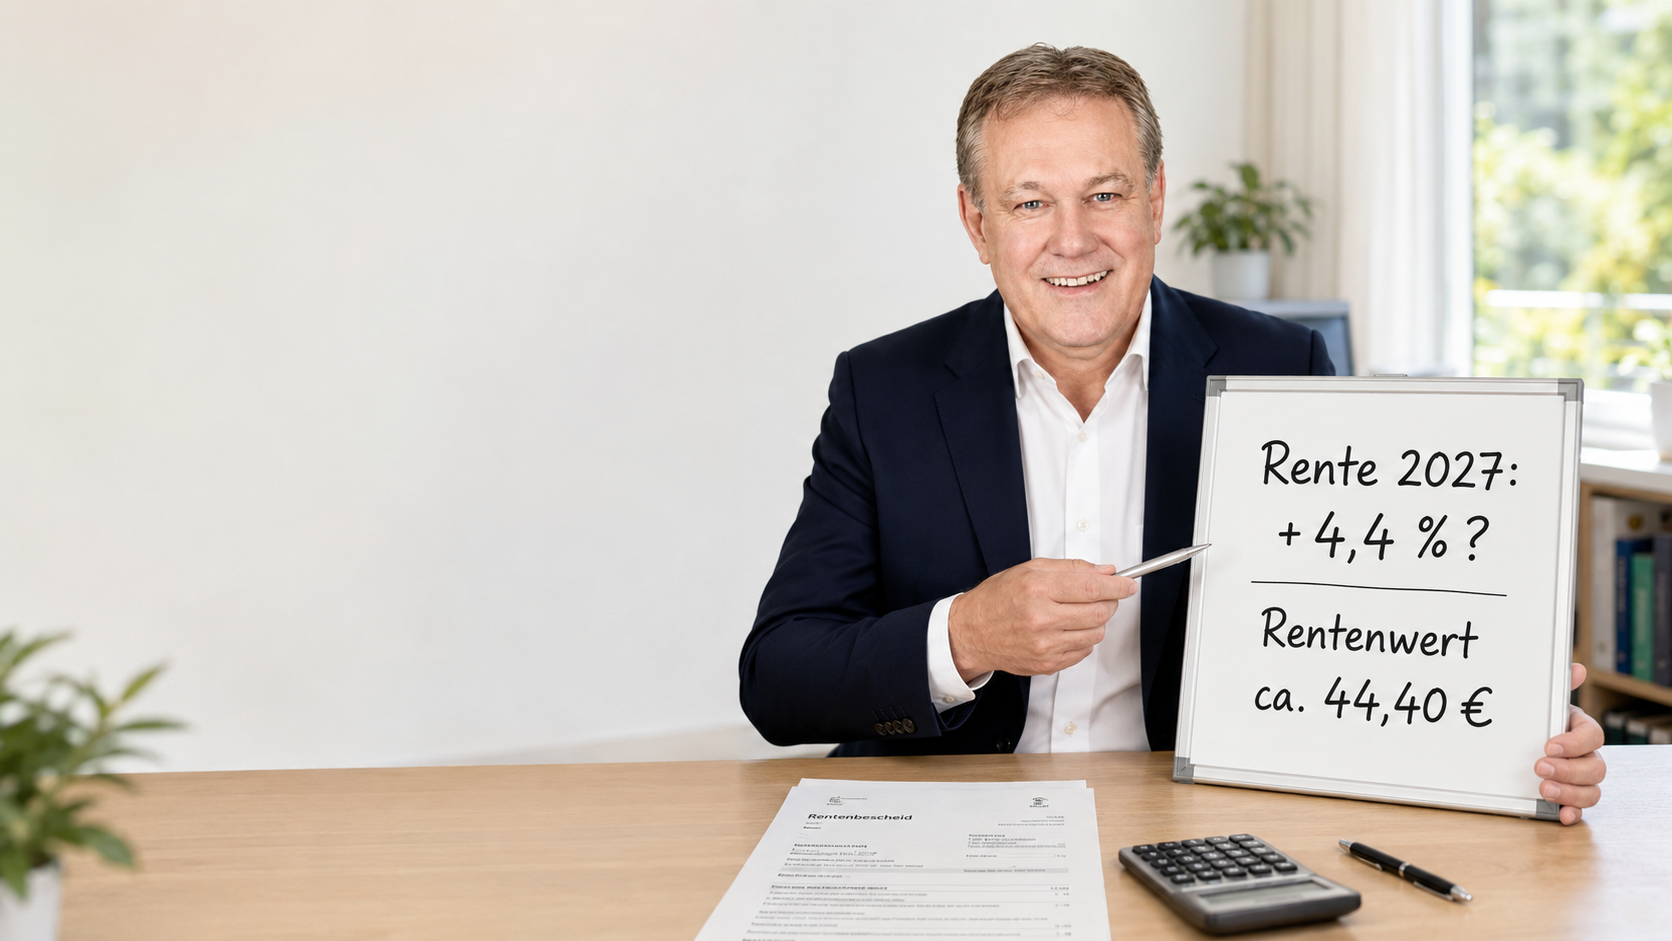
    Viele Rentnerinnen und Rentner schauen schon jetzt auf den 1. Juli 2027. Nach der Frühjahrsfinanzschätzung der Deutschen Rentenversicherung könnte die gesetzliche Rente im Jahr 2027 um 4,4 Prozent steigen.

    Was würde ein Plus von 4,4 Prozent praktisch bedeuten? Bei einer Bruttorente von 1.000 Euro wären es rechnerisch 44 Euro mehr im Monat. Bei 1.500 Euro wären es 66 Euro. Bei 2.000 Euro wären es 88 Euro und bei 2.500 Euro wären es 110 Euro monatlich mehr. Entscheidend ist immer die Bruttorente. Davon können Beiträge zur Kranken- und Pflegeversicherung sowie Steuern abgehen.

    Der aktuelle Rentenwert beträgt seit dem 1. Juli 2026 bundesweit 42,52 Euro. Bei einer Rentenerhöhung um 4,4 Prozent würde er rechnerisch auf rund 44,40 Euro steigen. Die Rentenanpassung hängt vor allem von der Lohnentwicklung ab. Steigen die Löhne, steigen in der Regel auch die Renten.

    Für 2027 wird außerdem damit gerechnet, dass der Beitragssatz zur gesetzlichen Rentenversicherung zunächst bei 18,6 Prozent bleibt. Ab 2028 könnte es für Arbeitnehmer und Arbeitgeber aber teurer werden. Genannt werden für 2028 bereits 19,9 Prozent und für 2029 sowie 2030 jeweils 20 Prozent.

    Auch für die Jahre danach werden weitere Rentenanpassungen erwartet, allerdings niedriger: 2028 etwa 2,3 Prozent, 2029 etwa 2,8 Prozent und 2030 etwa 2,9 Prozent. Verbindlich wird die Rentenerhöhung erst, wenn die Anpassung offiziell feststeht.

    Mein Fazit: Ein Rentenplus von 4,4 Prozent im Jahr 2027 wäre für viele Rentner eine spürbare Entlastung. Trotzdem sollte man nicht nur auf den Bruttobetrag schauen. Entscheidend ist, was nach Krankenversicherung, Pflegeversicherung und gegebenenfalls Steuer tatsächlich übrig bleibt.

    Hinweis zu KI-Bildern: Die Bilder zu diesem Beitrag können mithilfe künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und zeigen keine echten Rentenbescheide oder personenbezogenen Daten.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog . www.Renten-Experte.de . Werner Hoffmann. Unabhängiger Rentenberater (RDG).

    #Rente #Rentenerhöhung #Rentenversicherung #Renten2027 #WernerHoffmann