Kategorie: Pflegepflichtversicherung

  • Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

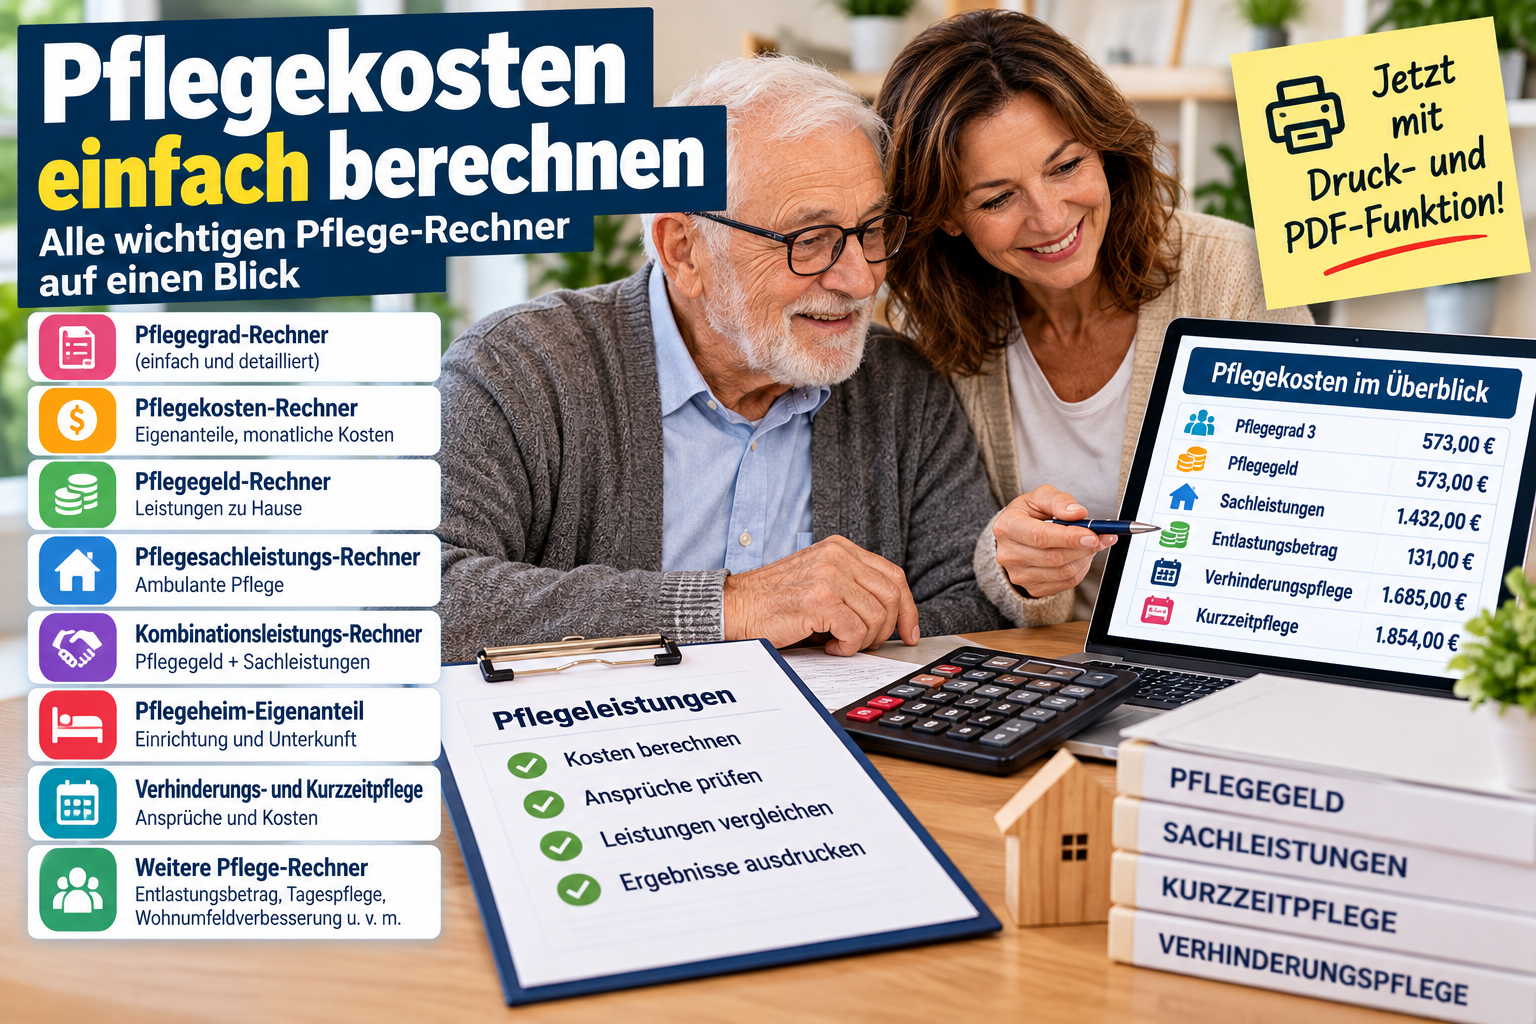
    Der Bereich Pflege auf 1000Rechner.de wurde deutlich erweitert. Besonders wichtig ist der neue Pflegegrad-Rechner detailliert – alle 6 Bewertungsmodule. Damit lassen sich die pflegerelevanten Einschränkungen jetzt viel genauer erfassen, bewerten und nachvollziehbar dokumentieren.

    Der neue Rechner bildet die 6 Bewertungsmodule der Pflegebegutachtung ab. Dazu gehören Mobilität, kognitive und kommunikative Fähigkeiten, Verhaltensweisen und psychische Problemlagen, Selbstversorgung, krankheits- und therapiebedingte Anforderungen sowie die Gestaltung des Alltagslebens und sozialer Kontakte. Für jedes Modul können die individuell passenden Antworten ausgewählt werden.

    Anschließend berechnet das Tool die Punkte je Modul, die gewichteten Punkte, die Gesamtpunktzahl und daraus den möglichen Pflegegrad 1 bis 5. Gerade für Betroffene, Angehörige und Berater ist das eine große Hilfe, weil die Berechnung deutlich transparenter wird.

    Neu ist außerdem die Druck- und PDF-Funktion. Bei den Rechnern im Bereich Pflege können jetzt nicht nur die Ergebnisse, sondern auch die eingegebenen Daten druckfertig ausgegeben werden. Mit einem Klick auf „Drucken / PDF“ entsteht eine übersichtliche Zusammenfassung mit Eingaben, Berechnung und Ergebnis. Das ist besonders praktisch für Beratungsgespräche, zur Vorbereitung auf den MD-Besuch oder für die eigenen Unterlagen.

    Im Hauptbereich Pflege stehen inzwischen zahlreiche Rechner und Entscheidungshilfen zur Verfügung. Dazu gehören unter anderem der Pflegegrad-Rechner, der neue detaillierte Pflegegrad-Rechner, der Pflegekosten-Rechner, der Pflegegeld-Rechner, der Pflegesachleistungs-Rechner, der Kombinationsleistungs-Rechner, der Pflegeheim-Eigenanteils-Rechner, Rechner zu Verhinderungspflege, Kurzzeitpflege, Entlastungsbetrag, Tages- und Nachtpflege, Wohnumfeldverbesserung, Pflegehilfsmitteln sowie weitere Hilfen für pflegende Angehörige.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Damit wird 1000Rechner.de im Bereich Pflege immer mehr zu einer praktischen Entscheidungs- und Dokumentationshilfe. Die Rechner ersetzen zwar keine offizielle Begutachtung, sie helfen aber dabei, die eigene Situation besser einzuordnen und die möglichen Leistungen frühzeitig zu prüfen.

    #Pflegegrad #Pflegeversicherung #Pflege #Pflegeberatung #1000Rechner

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden teilweise mit künstlicher Intelligenz erstellt. Sie dienen der Veranschaulichung und zeigen keine realen Begutachtungen oder konkreten Personen.
  • Pflegegrad, Angehörigenpflege und mehr Rente: Diese 3 Rechner sollte man kennen!

    Pflegegrad, Angehörigenpflege und mehr Rente: Diese 3 Rechner sollte man kennen!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Wer einen Angehörigen pflegt oder selbst Unterstützung im Alltag benötigt, steht schnell vor vielen Fragen: Welcher Pflegegrad könnte vorliegen? Wie wird ein Pflegegrad berechnet? Und kann sich die Pflege eines Angehörigen sogar positiv auf die eigene spätere Rente auswirken?

    Genau für diese Fragen habe ich 1000Rechner.de erneut erweitert. Drei Rechner beschäftigen sich mit Pflege, Pflegegrad und den Auswirkungen der Angehörigenpflege auf die gesetzliche Rente.

    1. Pflegegrad schnell und einfach berechnen

    Dieser Rechner bietet eine erste Orientierung, welcher Pflegegrad aufgrund der eingegebenen Einschränkungen möglicherweise in Betracht kommt. Er eignet sich vor allem für alle, die schnell einen Überblick erhalten möchten.

    2. Pflegegrad detailliert berechnen

    Wer es genauer wissen möchte, kann die ausführliche Variante nutzen. Hier werden die einzelnen Bereiche der Pflegegradermittlung deutlich detaillierter abgefragt.

    Dazu gehören unter anderem Mobilität, kognitive und kommunikative Fähigkeiten, Selbstversorgung, der Umgang mit krankheitsbedingten Anforderungen sowie die Gestaltung des Alltagslebens.

    So lässt sich besser nachvollziehen, wie die verschiedenen Einschränkungen bei der Bewertung zusammenspielen.

    3. Wie viel mehr Rente bringt die Pflege eines Angehörigen?

    Wer einen Menschen mit Pflegegrad 2, 3, 4 oder 5 nicht erwerbsmäßig pflegt und die gesetzlichen Voraussetzungen erfüllt, kann unter bestimmten Bedingungen über die Pflegeversicherung Beiträge zur gesetzlichen Rentenversicherung erhalten.

    Diese Beiträge können die spätere eigene Rente erhöhen.

    Der Rechner zeigt ungefähr, welche zusätzliche monatliche Rente durch Angehörigenpflege entstehen kann. Die tatsächliche Höhe hängt unter anderem vom Pflegegrad, der Art der Pflegeleistungen und dem Umfang der Pflege ab.

    Wichtig: Die Rechner ersetzen weder die Begutachtung durch den Medizinischen Dienst noch eine individuelle sozial- oder rentenrechtliche Prüfung. Sie dienen vor allem als erste Orientierung und sollen Zusammenhänge verständlicher machen.

    Auf 1000Rechner.de gibt es inzwischen rund 1.170 Rechner, Statistiken und Entscheidungshilfen zu Rente, Sozialversicherung, Pflege, Steuern, Finanzen und weiteren Themen.

    Vielleicht ist gerade einer dieser Rechner für Sie oder Ihre Angehörigen interessant.

    Die drei Rechner im Überblick:

    1. Pflegegrad schnell und einfach berechnen
    https://www.1000rechner.de/pflegegrad-rechner

    2. Pflegegrad detailliert berechnen
    https://1000rechner.de/pflegegrad-rechner-detailliert-alle-module

    3. Rentenrechner für pflegende Angehörige
    https://www.1000rechner.de/rentenrechner-fuer-pflegende-angehoerige

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Pflegegrad #Pflegeversicherung #PflegendeAngehörige #Rente #1000Rechner

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz erstellt und dienen der Illustration des Beitrags.

  • Pflegeschock 2027: Regierung plant Rentenkürzungen für pflegende Angehörige

    Pflegeschock 2027: Regierung plant Rentenkürzungen für pflegende Angehörige

    Ein Beitrag von Werner Hoffmann

    Millionen Menschen in Deutschland pflegen Angehörige zu Hause – oft neben dem Beruf, häufig unter großer körperlicher und psychischer Belastung. Nun sorgt ein Gesetzentwurf der Bundesregierung für heftige Kritik: Ab 2027 sollen die Rentenansprüche pflegender Angehöriger deutlich sinken. Besonders betroffen wären Menschen, die bereits die Regelaltersgrenze erreicht haben. Für sie könnten zusätzliche Rentenansprüche aus der Pflege sogar vollständig entfallen.

    Der Hintergrund: Bislang zahlt die Pflegekasse unter bestimmten Voraussetzungen Rentenbeiträge für Menschen, die Angehörige pflegen. Diese Beiträge sollen künftig um rund 30 Prozent reduziert werden. Die Bundesregierung begründet dies mit der angespannten Finanzlage der Pflegeversicherung und erhofft sich dadurch erhebliche Einsparungen.

    Für viele Betroffene hätte dies spürbare Folgen. Wer heute einen Angehörigen mit hohem Pflegegrad versorgt, kann dadurch zusätzliche Rentenansprüche erwerben. Nach den aktuellen Plänen würden diese Ansprüche künftig deutlich geringer ausfallen. Je länger die Pflege dauert, desto größer wird der Verlust bei der späteren Rente.

    Besonders umstritten ist die geplante Regelung für Personen, die bereits eine Altersrente beziehen und trotzdem Angehörige pflegen. Für diese Gruppe sollen künftig keine zusätzlichen Rentenansprüche mehr aufgebaut werden können. Kritiker sprechen deshalb von einer faktischen 100-Prozent-Kürzung der bisherigen Rentengutschriften für pflegende Senioren.

    Dabei wird häufig übersehen, welchen enormen volkswirtschaftlichen Wert die häusliche Pflege besitzt. Würden alle pflegenden Angehörigen ihre Tätigkeit einstellen, müssten deutlich mehr Pflegebedürftige in stationären Einrichtungen versorgt werden. Die Kosten für die Sozialversicherungssysteme würden dadurch massiv steigen.

    Der Widerstand gegen die Pläne wächst. Sozialverbände, Pflegeorganisationen und auch Politiker verschiedener Parteien warnen davor, dass ausgerechnet diejenigen belastet werden, die das Pflegesystem tagtäglich stützen. Ohne die Millionen pflegenden Angehörigen würde die Pflege in Deutschland schon heute an ihre Grenzen stoßen.

    Die Diskussion zeigt erneut ein grundlegendes Problem: Während die Politik die häusliche Pflege als unverzichtbar bezeichnet, sollen gleichzeitig Leistungen gekürzt werden, die ursprünglich als Anerkennung und Ausgleich für die Pflegearbeit geschaffen wurden.

    Sollten die Pläne umgesetzt werden, wäre dies für viele pflegende Angehörige ein fatales Signal: Mehr Verantwortung übernehmen, aber künftig weniger Anerkennung erhalten.

    Die Frage lautet deshalb: Wer soll künftig noch bereit sein, einen Angehörigen zu Hause zu pflegen, wenn ausgerechnet diejenigen finanziell benachteiligt werden, die das Pflegesystem jedes Jahr um Milliarden entlasten?

    #Pflege
    #PflegendeAngehörige
    #Rente
    #Pflegereform
    #Altersvorsorge

  • Pflege-Reform sorgt für Empörung: Werden pflegende Angehörige jetzt doppelt bestraft?

    Pflege-Reform sorgt für Empörung: Werden pflegende Angehörige jetzt doppelt bestraft?

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG).

    Millionen Menschen in Deutschland pflegen Angehörige zu Hause. Ohne ihren Einsatz würde das Pflegesystem längst zusammenbrechen. Doch ausgerechnet diese Menschen könnten nun durch die geplante Pflegereform finanzielle Nachteile erleiden.

    Kritik kommt unter anderem vom Bundesverband der Rentenberater. Dort wird bemängelt, dass die Reform auf Kosten derjenigen gehen könnte, die bereits heute einen erheblichen Teil der Pflegearbeit übernehmen.  

    Rentenansprüche sollen gekürzt werden

    Besonders umstritten ist die geplante Änderung bei den Rentenbeiträgen für pflegende Angehörige. Nach den bisherigen Regelungen konnten auch Pflegepersonen, die bereits eine Altersrente beziehen, unter bestimmten Voraussetzungen weiterhin zusätzliche Rentenansprüche erwerben.

    Nach den aktuellen Reformplänen soll dies künftig deutlich eingeschränkt werden. Rentenbeiträge für Pflegepersonen sollen nur noch bis zum Erreichen der Regelaltersgrenze gezahlt werden. Wer danach einen Angehörigen pflegt, würde für diese Pflegeleistung keine weiteren Rentenanwartschaften mehr erhalten.  

    Gleiche Pflege – aber unterschiedliche Anerkennung

    Kritiker sehen darin einen Widerspruch. Denn die tatsächliche Pflegeleistung verändert sich nicht durch das Alter der Pflegeperson.

    Wer seinen Ehepartner, seine Eltern oder andere Angehörige mit 63 Jahren pflegt, soll weiterhin Rentenpunkte erhalten. Wer dieselbe Pflegearbeit mit 67 Jahren übernimmt, könnte künftig leer ausgehen. Genau dieser Punkt sorgt bei vielen Betroffenen für Unverständnis.  

    Frauen besonders betroffen

    Von den geplanten Änderungen wären vor allem Frauen betroffen. Sie übernehmen nach wie vor den größten Teil der häuslichen Pflege und haben häufig bereits durch Kindererziehung, Teilzeitbeschäftigung oder Familienarbeit geringere eigene Rentenansprüche aufgebaut.

    Fallen nun zusätzliche Rentenansprüche aus der Pflege weg, könnte dies langfristig die Gefahr von Altersarmut erhöhen.  

    Finanzielle Auswirkungen können erheblich sein

    Je nach Pflegegrad und Umfang der Pflege können heute erhebliche Rentenanwartschaften entstehen. Nach Berechnungen des Bundesverbandes der Rentenberater könnten künftig Rentenbeiträge im Gegenwert von mehreren Tausend Euro pro Jahr entfallen. Bei einer mehrjährigen Pflegetätigkeit summieren sich die Verluste auf spürbare Rentenbeträge.  

    Wer trägt die Last der Pflege?

    Rund 80 bis 85 Prozent aller Pflegebedürftigen werden überwiegend im häuslichen Umfeld versorgt. Die Rentenberater warnen davor, die soziale Absicherung pflegender Angehöriger zu schwächen. Die Belastungen werden immer stärker auf Familien verlagert.

    Wer Angehörige pflegt, übernimmt eine gesellschaftlich unverzichtbare Aufgabe. Wird dadurch diese Leistung künftig weiterhin ausreichend anerkannt oder zahlen ausgerechnet diejenigen die Rechnung, die das Pflegesystem tagtäglich stützen.

    Unabhängiger Rentenberater Werner Hoffmann

    #Pflegereform
    #PflegendeAngehörige
    #Rente
    #Pflegeversicherung
    #Altersvorsorge

  • 28 Stunden Pflege pro Woche – und trotzdem keine Rentenpunkte?

    28 Stunden Pflege pro Woche – und trotzdem keine Rentenpunkte?

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de

    Viele pflegende Angehörige gehen davon aus, dass ihr Einsatz automatisch bei der späteren Rente berücksichtigt wird. Doch die Realität sieht oft anders aus. Wer Angehörige pflegt, sollte die rentenrechtlichen Voraussetzungen genau kennen, um keine wertvollen Rentenansprüche zu verlieren.

    Grundsätzlich können pflegende Angehörige Rentenpunkte erhalten, wenn sie einen Menschen mit mindestens Pflegegrad 2 in häuslicher Umgebung pflegen. Voraussetzung ist unter anderem, dass die Pflege mindestens zehn Stunden pro Woche umfasst und auf mindestens zwei Tage verteilt wird.

    Außerdem darf die Pflegeperson nebenbei grundsätzlich nicht mehr als 30 Stunden pro Woche erwerbstätig sein.

    Genau an dieser 30-Stunden-Grenze scheitern jedoch immer wieder Betroffene. Vielen ist nicht bewusst, dass dabei nicht nur die tatsächlich geleistete Arbeitszeit entscheidend sein kann. Maßgeblich kann vielmehr die vertraglich vereinbarte Wochenarbeitszeit sein.

    Ein aktueller Gerichtsfall zeigt die Problematik deutlich: Ein Vater pflegte seinen Sohn rund 28 Stunden pro Woche. Gleichzeitig bestand jedoch ein Arbeitsvertrag mit einer vereinbarten Arbeitszeit von mehr als 30 Wochenstunden.

    Obwohl der Mann krankgeschrieben war und Krankengeld bezog, wurden die Pflegezeiten nicht als rentenrechtliche Zeiten anerkannt. Ausschlaggebend war die vereinbarte Arbeitszeit.

    Für pflegende Angehörige kann dies erhebliche finanzielle Folgen haben. Denn unter den richtigen Voraussetzungen zahlt die Pflegeversicherung Beiträge zur gesetzlichen Rentenversicherung.

    Fehlt diese Anerkennung über mehrere Jahre, können später spürbare Rentenansprüche verloren gehen.

    Deshalb sollte jeder, der Angehörige pflegt, frühzeitig prüfen:

    Welcher Pflegegrad liegt vor?

    Werden die erforderlichen Pflegezeiten erreicht?

    Ist die Pflegekasse über die Pflegetätigkeit informiert?

    Liegt die vertraglich vereinbarte Arbeitszeit tatsächlich unter 30 Wochenstunden?

    Sind die Pflegezeiten im Rentenkonto erfasst?

    Gerade bei langfristiger Pflege kann eine rechtzeitige Überprüfung viel Geld wert sein. In der Praxis zeigt sich immer wieder, dass Pflegezeiten nicht korrekt gemeldet oder rentenrechtliche Möglichkeiten nicht ausgeschöpft werden.

    Eine unabhängige rentenrechtliche Beratung kann helfen, Ansprüche zu sichern, Fehler zu vermeiden und spätere Rentenverluste zu verhindern.

    #Pflege #Rente #PflegendeAngehörige #Rentenpunkte #Rentenberatung

  • Rente 2026: Spürbares Plus ab Juli – warum viele Rentner deutlich mehr Geld bekommen

    Rente 2026: Spürbares Plus ab Juli – warum viele Rentner deutlich mehr Geld bekommen

    Ein Beitrag von

    Werner Hoffmann
    www.Renten-Experte.de

    Für Millionen Rentnerinnen und Rentner könnte der 1. Juli 2026 ein spürbares finanzielles Aufatmen bringen. Aktuelle Berechnungen auf Basis der Lohnentwicklung und der gesetzlichen Rentenformel deuten darauf hin, dass die Renten erneut deutlich steigen könnten. Nach derzeitigem Stand gilt eine Rentenerhöhung von 4,24 Prozent.

    Entscheidend für die Rentenanpassung ist nicht die Inflation, sondern die durchschnittliche Bruttolohnentwicklung der Beschäftigten. Und genau hier zeigen die Zahlen klar nach oben. Tarifabschlüsse, Mindestlohnerhöhungen und eine weiterhin stabile Beschäftigung sorgen dafür, dass die Rentenformel ein deutliches Plus zulässt. Gleichzeitig greift die gesetzliche Rentengarantie, die Kürzungen ausschließt.

    Was bedeutet das konkret für einen Durchschnittsrentner? Bei einer Bruttorente von etwa 1.500 Euro ergibt sich folgendes Bild:

    Bei 3,5 Prozent steigt die monatliche Rente um rund 52 Euro.
    Bei 4,0 Prozent sind es etwa 60 Euro mehr.
    Bei 4,5 Prozent sogar rund 68 Euro zusätzlich im Monat.

    Für viele Rentner ist das kein kleiner Betrag. Gerade angesichts steigender Lebenshaltungskosten, höherer Energiepreise und zunehmender Eigenanteile bei Kranken- und Pflegekosten kann ein solcher Zuwachs den finanziellen Spielraum spürbar erweitern.

    Wichtig bleibt die Einordnung: Es handelt sich um Bruttowerte. Beiträge zur Kranken- und Pflegeversicherung sowie mögliche Steuerabzüge mindern den Auszahlungsbetrag. Dennoch bleibt bei vielen Rentnern ein deutliches Netto-Plus, das Monat für Monat wirkt.

    Die endgültige Höhe der Rentenanpassung wird erst im Frühjahr 2026 offiziell festgelegt, wenn alle relevanten Lohn- und Beitragsdaten ausgewertet sind. Nach aktueller Datenlage spricht jedoch vieles gegen eine Nullrunde.

    www.Renten-Experte.de

    Gerade für Durchschnittsrentner zeigt sich erneut: Auch moderate prozentuale Erhöhungen machen im Alltag einen spürbaren Unterschied. Umso wichtiger ist es, die eigene Rentensituation regelmäßig zu prüfen und langfristig gut zu planen.

    #Rente2026 #Rentenerhöhung #GesetzlicheRente #Durchschnittsrentner #RentenExperte

  • Teil 9. – Die letzte Sorge: Die Rechnung des Rentenberaters

    Teil 9. – Die letzte Sorge: Die Rechnung des Rentenberaters

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.renten-experte.de

    Nachdem nun fast alles geregelt war, blieb bei Susi dennoch eine kleine Sorge.

    Eine Frage beschäftigte sie immer wieder:

    Was kostet eigentlich die Beratung durch einen Rentenberater?

    Denn anders als viele Menschen glauben, arbeitet ein Rentenberater weder für die Deutsche Rentenversicherung noch für eine Gemeinde oder Behörde.

    *

    Ein Rentenberater ist ein unabhängiger Rechtsberater nach dem Rechtsdienstleistungsgesetz (RDG).

    Das bedeutet:
    Er wird ausschließlich durch das Honorar seiner Mandanten bezahlt.

    Für Susi war das zunächst ungewohnt. Schließlich war sie es gewohnt, dass viele Beratungen bei Behörden scheinbar kostenlos sind.

    Doch bei genauerem Hinsehen wurde ihr klar, wie umfangreich die Unterstützung in ihrem Fall tatsächlich gewesen war.

    Der Rentenberater hatte nicht nur einen Antrag gestellt.
    Er hatte vor allem geholfen, die richtige Reihenfolge der Entscheidungen zu finden.

    Denn genau diese Reihenfolge kann im Sozialrecht entscheidend sein.

    Im Fall von Susi bedeutete das konkret:

    • zunächst Krankmeldung und Anspruch auf Krankengeld,
    • anschließend mögliche Rehabilitationsmaßnahmen,
    • erneute Prüfung der Erwerbsminderungsrente,
    • mögliche Verbesserung beim Grad der Schwerbehinderung,
    • Prüfung eines Anspruchs auf Wohngeld,
    • später eine mögliche höhere Altersrente,
    • und sogar die Prüfung von Pflegeleistungen.
    **

    Ohne diese Beratung hätte ihre Situation auch ganz anders aussehen können.

    Im schlimmsten Fall wäre Susi möglicherweise dauerhaft auf Bürgergeld – oder künftig die neue Grundsicherung – angewiesen gewesen.

    Durch die strukturierte Beratung ergab sich für sie dagegen eine deutlich bessere Situation.

    Natürlich kostet eine solche Beratung Geld.

    Doch in vielen Fällen werden Zahlungsvereinbarungen getroffen, sodass das Honorar auch in Raten gezahlt werden kann.

    Zum Schluss erklärte der Rentenberater Susi noch einmal offen, wie sich die Kosten zusammensetzen.

    Eine Erstberatung, die bereits viele wichtige Hinweise geben kann, kostet in der Regel 190 € zuzüglich Mehrwertsteuer.

    Wenn daraus weitere Berechnungen oder Beratungen entstehen, fallen dafür natürlich zusätzliche Kosten an.

    Für solche Tätigkeiten gibt es gesetzliche Grundlagen, zum Beispiel nach dem Rechtsanwaltsvergütungsgesetz (RVG).

    Darüber hinaus werden in der Praxis häufig auch Pauschalhonorare oder Stundenhonorare vereinbart.

    ***

    Vergleicht man diese Kosten mit anderen Dienstleistungen, relativiert sich vieles.

    Ein Handwerker oder eine Kfz-Werkstatt berechnet heute häufig 120 € bis 240 € pro Stunde zuzüglich Mehrwertsteuer.

    Am Ende wurde Susi klar:

    Eine gute Beratung kostet Geld –
    aber eine falsche Entscheidung kann oft viel teurer werden.

    *****

    Zur Vorgeschichte

    #Rentenberater
    #Erwerbsminderungsrente
    #Sozialrecht
    #Rentenberatung
    #Deutschland

    Ki generierte Bilder:

    *Susi sitzt am Küchentisch und schaut nachdenklich auf eine Rechnung

    **Beratungsgespräch mit Rentenberater, Dokumente liegen auf dem Tisch

    ***Symbolbild Kfz-Werkstatt: Mechaniker mit Rechnung/Clipboard

    ****Susi wirkt erleichtert, Unterlagen sind geordnet]

    *****Ordner/Unterlagen geordnet, Symbol „gute Beratung zahlt sich aus“

  • Teil 8. – Die Überraschung: Warum Vollmachten oft wichtiger sind als Geld

    Teil 8. – Die Überraschung: Warum Vollmachten oft wichtiger sind als Geld

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.renten-experte.de

    Nachdem nun vieles geregelt war – die Erwerbsminderungsrente, mögliche Pflegeleistungen und die finanzielle Situation – blieb noch ein Thema übrig, das viele Menschen lange vor sich herschieben.

    Dabei kann es im Ernstfall entscheidender sein als Geld oder Versicherungen.

    Es geht um Vorsorgevollmachten und Generalvollmachten.

    Viele Menschen glauben, dass automatisch die eigenen Kinder oder der Ehepartner entscheiden dürfen, wenn man selbst einmal nicht mehr handlungsfähig ist.
    Doch rechtlich ist das nicht so.

    Ohne entsprechende Vollmachten kann es passieren, dass ein gerichtliches Betreuungsverfahren eingeleitet wird. Dann entscheidet ein Gericht, wer künftig wichtige Angelegenheiten regeln darf. Das kann sogar eine völlig fremde Person sein.

    Deshalb empfahl der Rentenberater Susi, rechtzeitig zwei wichtige Dinge zu regeln.

    *

    Vorsorgevollmacht

    Mit einer Vorsorgevollmacht bestimmt man selbst, wer im Ernstfall Entscheidungen treffen darf.

    Zum Beispiel:

    • Gespräche mit Ärzten führen,
    • medizinische Entscheidungen begleiten,
    • mit Behörden kommunizieren,
    • Verträge kündigen oder abschließen,
    • organisatorische Dinge im Alltag regeln.

    Gerade bei gesundheitlichen Problemen kann das für Angehörige eine enorme Erleichterung sein.

    **

    Generalvollmacht

    Eine Generalvollmacht geht noch weiter.

    Sie ermöglicht es einer Vertrauensperson, auch finanzielle und rechtliche Angelegenheiten zu regeln – zum Beispiel gegenüber Banken, Versicherungen oder Behörden.

    In vielen Familien übernehmen diese Aufgaben später die Kinder.

    Wichtig ist dabei vor allem eines:

    Die Vollmacht sollte so formuliert sein, dass sie von Behörden, Banken und Ärzten problemlos akzeptiert wird.

    ***

    Notarielle Beurkundung – oft sinnvoll

    Viele Menschen erstellen solche Vollmachten privat.
    In manchen Fällen kann jedoch eine notarielle Beurkundung sinnvoll sein.

    Gerade wenn später Banken beteiligt sind oder Grundstücke vorhanden sein könnten, erleichtert eine notarielle Vollmacht vieles.

    Der Vorteil:
    Sie wird von Behörden und Institutionen in der Regel ohne Diskussion anerkannt.

    Wenn – wie bei Susi – kein großes Vermögen vorhanden ist, sind die Kosten für eine notarielle Beurkundung meist relativ überschaubar.

    Notfallordner
    Notfallordner von
    www.not-fallordner.de vom Rentenberater und Fachautor Werner Hoffmann

    Spezieller Notfallordner von www.not-fallordner.de

    Ein ruhiger Blick nach vorne

    Nachdem auch diese Dinge geregelt waren, hatte Susi das Gefühl, dass ihr Leben wieder etwas geordneter geworden war.

    Die wichtigsten Punkte waren nun geklärt:

    • ihre Erwerbsminderungsrente,
    • mögliche Pflegeleistungen,
    • Unterstützung durch ihre Familie,
    • und die rechtliche Vorsorge für den Ernstfall.

    Später sagte sie einmal:

    „Früher dachte ich, Rentenberatung bedeutet nur Formulare ausfüllen.
    Heute weiß ich: Gute Beratung bedeutet, dass jemand den Überblick behält.“

    Und manchmal ist genau das der größte Unterschied.

    Eine kleine Sorge ging Susi noch durch den Kopf. Dies ist im Teil 9 als Fortsetzung vorhanden.

    Fortsetzung Teil 9

    Zur Vorgeschichte

    #Vorsorgevollmacht
    #Generalvollmacht
    #Betreuungsrecht
    #Rentenberatung
    #Sozialrecht

    KI – generierte Bilder:

    *Susi unterschreibt Vorsorgevollmacht am Küchentisch, die beiden erwachsenen Kinder sitzen dabei

    **Beratungsszene: Susi bespricht Vollmachten mit Berater, Dokumente auf dem Tisch

    ***Notar-Szene: Susi unterschreibt, Notar/Notarin mit Unterlagen und Stempel

    ****

  • Teil 7. – Wenn Krankheit bleibt: Warum auch Pflegeleistungen geprüft werden sollten

    Teil 7. – Wenn Krankheit bleibt: Warum auch Pflegeleistungen geprüft werden sollten

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.renten-experte.de

    Nachdem Susi ihre Erwerbsminderungsrente erhalten hatte, war zunächst einmal Ruhe eingekehrt. Die größte Sorge war vorbei: Sie musste nicht mehr versuchen, einen Arbeitsplatz zu finden, den sie gesundheitlich gar nicht mehr ausüben konnte.

    Doch ein guter Berater schaut immer noch einen Schritt weiter.

    Gerade bei Menschen mit mehreren Erkrankungen stellt sich oft eine wichtige Frage:

    Besteht vielleicht bereits ein Anspruch auf Leistungen aus der Pflegeversicherung?

    Viele Menschen denken beim Wort Pflege sofort an ein Pflegeheim. In Wirklichkeit beginnt Pflege häufig viel früher – nämlich dann, wenn alltägliche Dinge zunehmend schwerer werden.

    Bei Susi war das durchaus denkbar. Durch ihre beiden künstlichen Kniegelenke, Schmerzen und weitere gesundheitliche Einschränkungen fiel ihr vieles schwerer als früher: längere Wege, Treppen, Einkäufe oder auch bestimmte Bewegungen im Alltag.

    Deshalb empfahl der Rentenberater, einen Antrag auf Leistungen der Pflegeversicherung zu stellen.

    *

    Der Ablauf ist immer ähnlich:

    • Antrag bei der Pflegekasse stellen (die Pflegekasse gehört zur Krankenkasse),
    • anschließend kommt der Medizinische Dienst (MD) zur Begutachtung nach Hause,
    • dabei wird geprüft, wie selbstständig die Person im Alltag noch ist,
    • danach wird ein Pflegegrad von 1 bis 5 festgestellt.

    Schon bei Pflegegrad 1 oder Pflegegrad 2 können erste Leistungen entstehen, zum Beispiel:

    • Entlastungsleistungen für Hilfe im Alltag,
    • Zuschüsse für Hilfsmittel,
    • Unterstützung im Haushalt,
    • Pflegegeld bei Pflege durch Angehörige.

    Ein besonders wichtiger Punkt wird dabei häufig übersehen:

    Die Pflege kann auch von Angehörigen übernommen werden.

    **

    Wenn beispielsweise ein Kind oder ein naher Angehöriger regelmäßig hilft, kann dies als häusliche Pflege anerkannt werden.

    Voraussetzung ist unter anderem:

    • die pflegende Person arbeitet nicht mehr als 30 Stunden pro Woche,
    • und sie übernimmt regelmäßig Pflegeaufgaben.

    Bereits bei Pflegegrad 2 genügt es oft, wenn ungefähr 10 Stunden Pflege pro Woche geleistet werden.

    ***

    Viele wissen nicht: In solchen Fällen zahlt die Pflegeversicherung Beiträge in die gesetzliche Rentenversicherung für die pflegende Person ein.

    Das bedeutet: Wer einen Angehörigen pflegt, kann dadurch sogar zusätzliche Rentenansprüche aufbauen.

    ****

    Gerade für Familien kann das eine wichtige Unterstützung sein.

    Für Susi bedeutete dieser Hinweis vor allem eines:

    Auch wenn ihre Erwerbsminderungsrente nun bewilligt war, konnte es durchaus weitere Ansprüche geben, die ihr Leben etwas leichter machten.

    Denn Sozialrecht endet selten bei einer einzigen Leistung.

    Oft greifen mehrere Systeme ineinander.

    Und im nächsten Teil dieser Geschichte gibt es noch eine wesentliche Überraschung – eine Sache, die viele Menschen völlig übersehen und die man unbedingt rechtzeitig regeln sollte.

    Fortsetzung Teil 8

    Zur Vorgeschichte

    Teil 1

    #Pflegegrad
    #Pflegeversicherung
    #Erwerbsminderungsrente
    #Angehörigenpflege
    #Rentenberatung

    KI generierte Bilder:

    *Begutachtung durch den Medizinischen Dienst zu Hause, Pflegegradprüfung

    ** Tochter hilft Mutter mit Rollator im Alltag, Angehörigenpflege

    ***Alltagshilfe, Einkäufe/Haushalt, unterstützende Pflege im Alltag

    ****Symbolbild: Dokumente zu Pflege- und Rentenversicherung für pflegende Angehörige

  • Tipp vom Rentenberater bei Witwenrente – Teil 1: Wenn die Rente plötzlich kleiner ausfällt

    Tipp vom Rentenberater bei Witwenrente – Teil 1: Wenn die Rente plötzlich kleiner ausfällt

    Ein Beitrag von
    Renten-Experte (Sachkundeprüfung Rentenberater nach RDG (Theor.).
    Werner Hoffmann.

    Viele Witwen und Witwer erleben eine böse Überraschung: Die Hinterbliebenenrente fällt deutlich niedriger aus als erwartet. Was als finanzielle Stütze gedacht war, reicht oft nicht für den Alltag. Ursache ist meist eine wenig bekannte Regelung der Deutschen Rentenversicherung – die Einkommensanrechnung.

    Diese greift automatisch, sobald zusätzliches Einkommen fließt – etwa aus Arbeit, einer Betriebsrente oder weiteren Renten. Alles, was den Freibetrag übersteigt, wird teilweise abgezogen. Im Schnitt verlieren Betroffene über 200 Euro im Monat. Besonders Frauen trifft das hart, weil sie häufig Teilzeit gearbeitet haben und auf die Witwenrente angewiesen sind.

    Die gesetzliche Grundlage steht in § 97 SGB VI. Dort ist genau festgelegt, wie das Einkommen ermittelt wird – und das ist komplexer, als viele denken. Denn die 40 Prozent, die am Ende auf die Witwenrente angerechnet werden, entstehen erst nach einer mehrstufigen Berechnung mit pauschalen Abschlägen, Freibeträgen und Zwischenwerten. Beispiele hierzu gibt es in weiteren Artikeln.

    Gerade weil die Berechnung so unübersichtlich ist, lohnt sich eine fachkundige Prüfung. Kleine Fehler oder nicht berücksichtigte Freibeträge können große Auswirkungen haben. Ein Rentenberater erkennt schnell, ob Abzüge korrekt sind, und hilft bei Anträgen, Nachweisen oder Widersprüchen. Häufig werden Leistungen zu stark gekürzt, weil unvollständige Daten vorliegen.

    Jede Änderung Ihrer Einkommenssituation – ob neue Teilzeitstelle, betriebliche Altersrente, Abfindung oder Bonuszahlung – kann die Witwenrente beeinflussen. Deshalb gilt: Bei jedem Einkommenswechsel den Rentenberater einschalten. So vermeiden Sie, dass Ihnen zustehendes Geld verloren geht.

    Viele Erfahrungen zeigen, dass erst nach fachkundiger Beratung klar wird, welche Rechte und Möglichkeiten wirklich bestehen. Das Rentenrecht ist kompliziert, und Fehler sind keine Seltenheit. Wer früh reagiert, kann Kürzungen reduzieren oder zu viel einbehaltene Beträge zurückerhalten.

    Sehr hilfreich ist auch ein Notfallordner, in dem alle wichtigen Informationen, Dokumente und Vollmachten festgehalten werden. Der Notfallordner von

    www.not-fallordner.de

    bietet wertvolle Unterstützung, um im Ernstfall schnell handlungsfähig zu bleiben – für sich selbst und die Angehörigen.

    Witwenrente ist keine Wohltat, sondern eine erworbene Leistung. Sie soll Sicherheit geben, wenn der Mensch fehlt, der bisher den Lebensunterhalt mitgetragen hat. Diese Sicherheit zu schützen, ist Aufgabe eines qualifizierten Rentenberaters.

    Mein Rat: Lassen Sie Ihre Rentenunterlagen prüfen – spätestens dann, wenn sich Ihre Einkünfte verändern. So behalten Sie den Überblick und sichern Ihre finanzielle Unabhängigkeit im Alter.


    Weitere Informationen und persönliche Beratung finden Sie auf:
    www.renten-experte.de


    Hashtags:
    #Rente #Witwenrente #Rentenberater #Sozialrecht #Frauen