Kategorie: Rente für besonders langjährig Versicherte (ohne Abschlag)

  • Neue Rentenauskunft 2026: Achtung – diese Zahlen können über Tausende Euro entscheiden!

    Neue Rentenauskunft 2026: Achtung – diese Zahlen können über Tausende Euro entscheiden!

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) und Sachverständiger für betriebliche Altersversorgung.

    Die Deutsche Rentenversicherung (DRV) hat ihre Rentenauskunft überarbeitet. Seit Oktober 2026 erhalten Versicherte eine übersichtlichere Darstellung ihrer möglichen Rentenansprüche.

    Doch Vorsicht: Die Rentenauskunft ist keine Garantie für die spätere Rentenhöhe!

    Was ist jetzt neu?

    Ab dem 55. Lebensjahr erhalten Versicherte grundsätzlich alle drei Jahre eine ausführliche Rentenauskunft.

    Sie informiert insbesondere über:

    • Regelaltersrente: Wann beginnt die Rente ohne Abschläge?
    • Vorzeitige Altersrente: Welche früheren Rentenbeginne sind möglich?
    • Wartezeiten: Sind 35 oder 45 Versicherungsjahre erfüllt?
    • Rentenhöhe: Wie hoch könnte die Altersrente ausfallen?
    • Versicherungsverlauf: Welche Zeiten sind gespeichert?

    Achtung bei der Rentenhochrechnung!

    Die DRV berücksichtigt bei ihrer Prognose grundsätzlich die Beitragsentwicklung der vergangenen fünf Kalenderjahre.

    Wer künftig weniger verdient, arbeitslos wird oder früher aufhört zu arbeiten, kann deutlich weniger Rente erhalten als prognostiziert!

    Beispiel: Vorzeitiger Rentenbeginn

    Ein Versicherter erwartet 2.000 Euro monatliche Bruttorente.

    Bei einem Rentenbeginn 48 Monate vor der maßgeblichen abschlagsfreien Altersgrenze kann ein Abschlag von 14,4 Prozent entstehen.

    2.000 € × 14,4 % = 288 € weniger monatlich!

    Das bedeutet rechnerisch:

    3.456 Euro weniger jährlich!

    34.560 Euro weniger innerhalb von zehn Jahren!

    Diese Berechnung unterstellt eine unveränderte Rentenhöhe. Rentenanpassungen sind nicht berücksichtigt.

    Hinzu kommen möglicherweise weitere Rentenminderungen durch fehlende Beitragsjahre.

    Versicherungslücken können teuer werden!

    Nicht jede Beschäftigung, Kindererziehungszeit oder andere rentenrechtliche Zeit ist automatisch vollständig gespeichert.

    Deshalb sollte jeder Versicherte seinen Versicherungsverlauf sorgfältig kontrollieren.

    Fehlende Zeiten können sich sowohl auf die Rentenhöhe als auch auf die Erfüllung der Wartezeiten auswirken.

    Mein Rat als Rentenberater

    Verlassen Sie sich nicht ausschließlich auf die Rentenauskunft!

    Eine individuelle Prüfung kann klären, welcher Rentenbeginn sinnvoll ist, ob Versicherungszeiten fehlen und ob sich Sonderzahlungen zum Ausgleich von Rentenabschlägen lohnen.

    Fazit: Die neue Rentenauskunft bietet eine bessere Orientierung. Eine individuelle Rentenplanung ersetzt sie jedoch nicht.

    Werner Hoffmann – Rentenberater (RDG)

    #Rentenauskunft #Rentenversicherung #Rentenberatung #Rente2026 #Rentenplanung

    Hinweis: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen der Illustration und zeigen keine echten Rentenunterlagen oder tatsächlichen Beratungssituationen.
  • Neue Rentenauskunft ab 55: Warum ein früher Rentenbeginn über 100.000 Euro Unterschied machen kann!

    Neue Rentenauskunft ab 55: Warum ein früher Rentenbeginn über 100.000 Euro Unterschied machen kann!

    Ein Beitrag von

    Werner Hoffmann – unabhängiger Rentenberater.

    Ab dem 55. Lebensjahr erhalten Versicherte von der Deutschen Rentenversicherung regelmäßig eine ausführliche Rentenauskunft. Sie zeigt mögliche Rentenbeginne, Rentenhöhen und Abschläge.

    Die neue, übersichtlichere Darstellung soll die Rentenplanung erleichtern. Doch wer nur auf die ausgewiesenen Abschläge schaut, übersieht möglicherweise einen entscheidenden Kostenfaktor.

    35 oder 45 Versicherungsjahre?

    Wer mindestens 35 Versicherungsjahre erreicht, kann ab Jahrgang 1964 frühestens mit 63 Jahren in Altersrente gehen – mit 14,4 Prozent dauerhaftem Abschlag.

    Mit 45 anrechenbaren Versicherungsjahren ist eine abschlagsfreie Altersrente grundsätzlich bereits mit 65 Jahren möglich.

    Nicht jede Versicherungszeit zählt allerdings für beide Wartezeiten gleichermaßen.

    Beispiel: 288 Euro Abschlag – aber das ist nicht alles!

    Bei einer angenommenen monatlichen Bruttorente von 2.000 Euro vor Abschlägen bedeuten 14,4 Prozent Kürzung:

    288 Euro weniger Rente pro Monat!

    Wer vier Jahre früher in Rente geht und gleichzeitig seine Beschäftigung beendet, erwirbt normalerweise auch vier Jahre lang keine weiteren Entgeltpunkte aus Beschäftigung.

    Bei einem jährlichen Durchschnittsverdienst entspricht dies vier zusätzlichen Entgeltpunkten.

    Bei einem Rentenwert von 42,52 Euro ergibt sich:

    4 × 42,52 Euro = 170,08 Euro monatlich.

    Insgesamt 458,08 Euro monatlicher Unterschied!

    Im vereinfachten Beispiel ergibt sich beim Vergleich der beiden Rentenhöhen:

    • 288 Euro durch den Rentenabschlag
    • 170,08 Euro durch vier nicht erworbene Entgeltpunkte
    • 458,08 Euro monatlicher Unterschied

    Das entspricht 5.496,96 Euro jährlich und rechnerisch 109.939,20 Euro in 20 Jahren – ohne Rentenanpassungen.

    Wichtig: Dies ist ein Vergleich der monatlichen Rentenhöhen, keine vollständige Wirtschaftlichkeitsberechnung. Die vier Jahre früher bezogene Rente müssen ebenfalls berücksichtigt werden.

    Versicherungsverlauf unbedingt prüfen!

    Die Rentenauskunft ist nur so zuverlässig wie die zugrunde liegenden Daten.

    Besonders wichtig sind Kindererziehungszeiten, Ausbildungszeiten, Pflegezeiten und Beschäftigungszeiten.

    Auch die Rentenhochrechnung ist keine Garantie. Ändert sich der Verdienst, kann die tatsächliche Rente erheblich abweichen.

    Mein Rat als Rentenberater

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Ein früher Rentenbeginn kostet häufig mehr als nur den ausgewiesenen Abschlag!

    Deshalb sollten Versicherte rechtzeitig prüfen, welche Rentenart möglich ist, welche Entgeltpunkte noch erworben werden können und wie sich unterschiedliche Rentenbeginne finanziell auswirken.

    Rechtsgrundlagen: §§ 63, 64, 77, 109, 236 und 236b SGB VI

    #Rentenauskunft #Rentenabschläge #Rentenversicherung #Rentenberatung #Rentenplanung

    KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

    Fachlicher Hinweis:

    Die 14,4 % beziehen sich auf eine um vier Jahre vorgezogene Altersrente für langjährig Versicherte gegenüber der Regelaltersgrenze von 67 Jahren.

    Die abschlagsfreie Altersrente für besonders langjährig Versicherte beginnt für Jahrgänge ab 1964 hingegen mit 65 Jahren.

    Diese Rentenarten und Altersgrenzen müssen beim individuellen Vergleich auseinandergehalten werden.

    Außerdem ist die Summe von 109.939,20 Euro lediglich die rechnerische Differenz der monatlichen Rentenhöhen über 20 Jahre, ohne die früheren Rentenzahlungen einzurechnen.

  • Rentenreform: Bas verspricht Vertrauensschutz bei der Rente mit 63

    Rentenreform: Bas verspricht Vertrauensschutz bei der Rente mit 63

    Ein Beitrag von Werner Hoffmann

    Die geplante Rentenreform sorgt weiter für Diskussionen. Im Mittelpunkt steht die Frage, was mit der abschlagsfreien Altersrente für besonders langjährig Versicherte nach 45 Versicherungsjahren passiert. Diese Rente wird oft noch als Rente mit 63 bezeichnet, obwohl das Zugangsalter längst gestiegen ist.

    Bärbel Bas hat im Bundestag zugesagt, dass es bei möglichen Änderungen einen Vertrauensschutz geben soll. Das ist für viele Versicherte wichtig. Wer kurz vor der Rente steht und seine Lebensplanung auf eine bestimmte Rentenart ausgerichtet hat, braucht Verlässlichkeit.

    Nach der Meldung von Ihre Vorsorge vom 11. September 2026 stellte Bas klar, dass die abschlagsfreie Rente nach 45 Versicherungsjahren nicht plötzlich wegfallen solle. Es soll Übergangsregelungen geben. Entscheidend ist aber: Die genaue gesetzliche Ausgestaltung steht noch nicht fest. Eine politische Zusage ersetzt kein beschlossenes Gesetz.

    Die Rentenkommission hatte im Juni Vorschläge für eine umfassende Reform der Alterssicherung vorgelegt. Dazu gehört auch die Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren. Genau dieser Punkt ist umstritten. Viele Menschen haben jahrzehntelang gearbeitet, Beiträge gezahlt, Kinder erzogen oder Angehörige gepflegt.

    Bas begründet die Reform mit dem Ziel, die gesetzliche Rente dauerhaft finanzierbar zu halten. Gleichzeitig sollen jüngere Beitragszahler nicht überfordert werden. Ohne Reformen drohten nach ihrer Darstellung steigende Beiträge oder Leistungskürzungen. Auch eine Erwerbstätigenversicherung und Verbesserungen für gesundheitlich eingeschränkte Menschen werden diskutiert.

    Wichtig bleibt deshalb: Niemand sollte sich allein auf politische Schlagworte verlassen. Wer in den nächsten Jahren in Rente gehen will, sollte seinen Versicherungsverlauf prüfen lassen. Entscheidend sind die 45 Versicherungsjahre, mögliche Abschläge, Schwerbehinderung, Krankheitszeiten, Arbeitslosigkeit, Kindererziehungszeiten und die passende Rentenart.

    Meine Einschätzung:
    Vertrauensschutz ist richtig und notwendig. Aber erst das Gesetz zeigt, wer wirklich geschützt wird und ab welchem Jahr neue Regeln greifen. Bis dahin gilt: Ruhe bewahren, Rentenkonto prüfen und keine vorschnellen Entscheidungen treffen.

    Persönlich gehe ich davon aus, dass der Vertrauensschutz über sechs Jahre laufen müsste. Der Grund: Es gibt viele Altersteilzeitmodelle, die auf drei Jahre aktive Phase und drei Jahre passive Phase angelegt sind. Wer sich bereits verbindlich auf ein solches Modell eingelassen hat, braucht besonderen Schutz vor kurzfristigen gesetzlichen Änderungen.

    #Rente #Rentenreform #RenteMit63 #Altersrente #Rentenberatung

    Hinweis: Die verwendeten Bilder können mit Künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration und stellen keine echten Szenen dar.

  • Top-Ten-Rentner in Deutschland: So hoch kann eine gesetzliche Rente tatsächlich sein!

    Top-Ten-Rentner in Deutschland: So hoch kann eine gesetzliche Rente tatsächlich sein!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Viele Menschen glauben, dass eine gesetzliche Altersrente von deutlich über 3.000 Euro im Monat praktisch unmöglich ist. Tatsächlich gibt es jedoch einige wenige Ausnahmefälle. Zu ihnen gehören die Top-Ten-Rentner der gesetzlichen Rentenversicherung in Deutschland.

    Der hier gezeigte Rentenanpassungsbescheid zum 01.07.2026 zeigt, welche Rentenhöhe unter außergewöhnlichen Voraussetzungen erreichbar ist. Die Bruttorente stieg zum 1. Juli 2026 auf 3.894,26 Euro. Nach Abzug der Beiträge zur Krankenversicherung, des Zusatzbeitrags und der Pflegeversicherung verbleibt ein Zahlbetrag von 3.406,51.

    Abzuziehen ist davon noch die Einkommensteuer und ggf. Kirchensteuer.

    Diese Rentenhöhe ist jedoch kein Normalfall. Der Versicherte war insgesamt 46 Jahre rentenversichert und hat – mit Ausnahme einer 21-monatigen Ausbildungszeit – stets über der Beitragsbemessungsgrenze verdient. Dadurch wurden nahezu durchgehend die maximal möglichen Entgeltpunkte erworben.

    Doch selbst das hätte nicht ausgereicht. Zusätzlich wurden freiwillige Sonderzahlungen nach § 187a SGB VI geleistet. Diese Möglichkeit besteht nur unter bestimmten gesetzlichen Voraussetzungen und kann eine spätere Altersrente zusätzlich erhöhen.

    Interessant ist auch der Vergleich mit dem öffentlichen Dienst. Die gesetzliche Altersrente dieses Versicherten liegt leicht über der durchschnittlichen Beamtenpension. Ein direkter Vergleich ist dennoch schwierig, denn Arbeitnehmer können zusätzlich eine betriebliche Altersversorgung erhalten, Beamte dagegen nicht.

    Im vorliegenden Fall erhält der Rentner zusätzlich eine Betriebsrente aus einer Pensionskasse. Nach Abzug der Krankenversicherungsbeiträge verbleiben daraus monatlich rund 951 Euro. Für diese betriebliche Altersversorgung hat der Versicherte allerdings rund ein Drittel der Beiträge selbst finanziert, während der Arbeitgeber etwa zwei Drittel übernommen hat.

    Außerdem wird sich die Leistung der Pensionskasse voraussichtlich künftig nur noch gering erhöhen. Sowohl von der gesetzlichen Rente als auch von der Betriebsrente kann – abhängig von den persönlichen Verhältnissen – Einkommensteuer anfallen.

    Selbst mit dieser zusätzlichen Betriebsrente bewegt sich das Gesamteinkommen in einer Größenordnung, die etwa mit der Versorgung eines Oberamtsrat oder Studienrats vergleichbar ist. Gleichzeitig gibt es im Beamtenbereich zahlreiche Ämter mit noch deutlich höheren Versorgungsbezügen.

    Der Fall zeigt: Sehr hohe gesetzliche Renten sind möglich – sie setzen jedoch eine außergewöhnliche Erwerbsbiografie und besondere gesetzliche Voraussetzungen voraus. Solche Renten bleiben absolute Ausnahmefälle.

    #Rente #GesetzlicheRente #Betriebsrente #Beamtenpension #Rentenversicherung

    KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Sie zeigen keine realen Personen oder Ereignisse, sofern dies nicht ausdrücklich angegeben ist.

  • Abschaffung der Rente nach 45 Beitragsjahren? Millionen Arbeitnehmer wären betroffen

    Abschaffung der Rente nach 45 Beitragsjahren? Millionen Arbeitnehmer wären betroffen

    Ein Beitrag von

    Werner Hoffmann

    Die Altersrente für besonders langjährig Versicherte gehört zu den bekanntesten Regelungen der gesetzlichen Rentenversicherung. Wer 45 Versicherungsjahre erreicht, kann derzeit vor der regulären Altersgrenze abschlagsfrei in Rente gehen.

    Genau diese Regelung steht nun zur Diskussion.

    Die Rentenkommission empfiehlt, den abschlagsfreien Renteneintritt nach 45 Beitragsjahren abzuschaffen. Gleichzeitig soll künftig keine neue Regelung geschaffen werden, die einen Renteneintritt allein aufgrund der Anzahl der Beitragsjahre ermöglicht.

    Für Millionen Arbeitnehmer wäre dies ein erheblicher Einschnitt.

    Viele Beschäftigte haben bereits mit 16 oder 17 Jahren eine Ausbildung begonnen, jahrzehntelang Beiträge gezahlt und oftmals körperlich oder psychisch belastende Tätigkeiten ausgeübt. Gerade für diese Menschen wurde die Rente nach 45 Versicherungsjahren geschaffen.

    Aus meiner Sicht als Rentenberater ist dieser Vorschlag kritisch zu bewerten.

    Wer mit 16 Jahren ins Berufsleben eintritt, hat häufig bereits mehr als vier Jahrzehnte gearbeitet. Die Abschaffung der Rente nach 45 Beitragsjahren würde deshalb vor allem diejenigen treffen, die besonders lange Beiträge gezahlt haben.

    Hinzu kommt: Die Regelaltersgrenze soll künftig weiter steigen. Viele Arbeitnehmer müssten dadurch nicht nur länger arbeiten, sondern würden zusätzlich die Möglichkeit verlieren, nach 45 Versicherungsjahren abschlagsfrei in den Ruhestand zu wechseln.

    Ob sich die Sozialversicherungssysteme damit tatsächlich einen Gefallen tun, erscheint fraglich. Längere Lebensarbeitszeiten könnten zu höheren Krankheitszeiten führen. Auch Arbeitslosigkeit im höheren Erwerbsalter darf nicht unterschätzt werden.

    Noch handelt es sich um Empfehlungen. Ob die Politik diesen Vorschlägen folgt, ist offen. Die Diskussion über die Zukunft der Rente nach 45 Beitragsjahren hat jedoch begonnen.

    Da erst nach der Sommerpause die gesetzlichen Regelungen ins Parlament kommen, ist es empfehlenswert bereits jetzt strategische Beratungen bei einem Rentenberater in Anspruch zu nehmen.

    Inwiefern noch eine Übergangsfrist von ein bis vier Jahren hier eingebunden wird. Ist offen.
    #Rente
    #45Beitragsjahre
    #Rentenreform
    #Altersvorsorge
    #Sozialversicherung

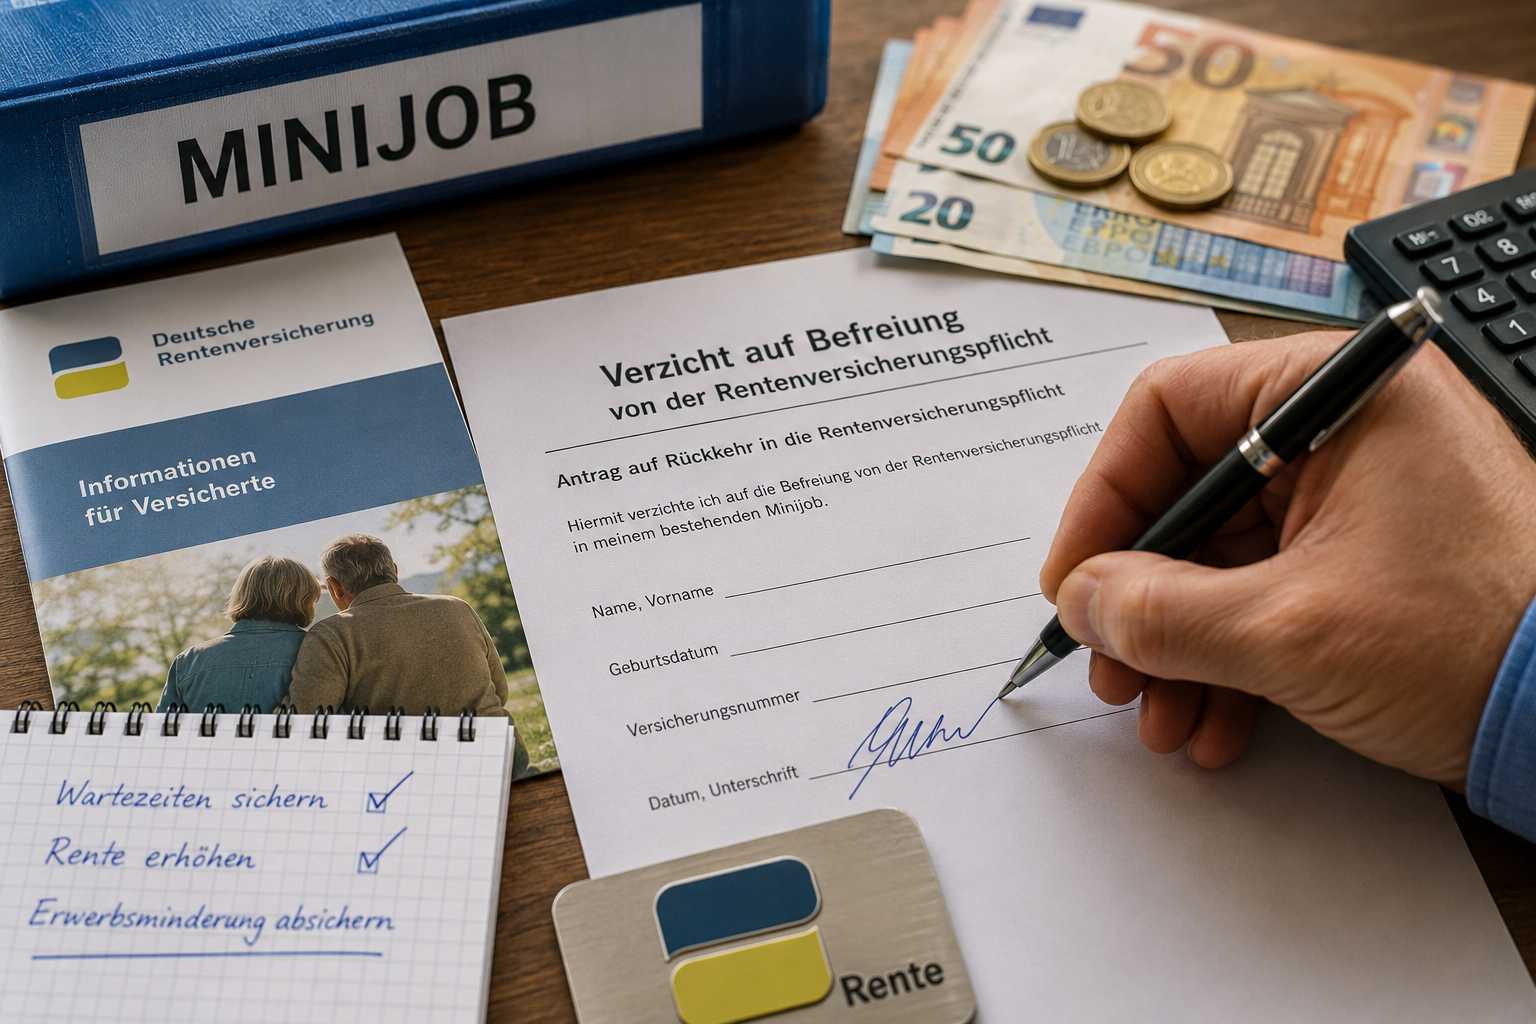
  • Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

    Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

    Für Millionen Minijobber gibt es ab dem 1. Juli 2026 eine wichtige Änderung. Wer sich in einem bestehenden Minijob bisher von der Rentenversicherungspflicht befreien ließ, erhält künftig einmalig die Möglichkeit, wieder in die Versicherungspflicht zurückzukehren.

    Bislang war die Befreiung grundsätzlich endgültig. Viele Beschäftigte verzichteten damals auf eigene Rentenbeiträge, um monatlich etwas mehr netto zu erhalten. Künftig kann diese Entscheidung einmalig korrigiert werden.

    Warum die Versicherungspflicht wichtig sein kann

    Wer im Minijob rentenversicherungspflichtig ist, sammelt vollwertige Pflichtbeitragszeiten in der gesetzlichen Rentenversicherung. Diese Zeiten können wichtig sein:

    • für die 35-jährige Wartezeit,
    • für die 45-jährige Wartezeit,
    • für Reha-Leistungen,
    • für Hinterbliebenenleistungen,
    • und besonders für den Schutz bei Erwerbsminderung.

    Denn bei der Erwerbsminderungsrente müssen häufig innerhalb der letzten fünf Jahre mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Genau hier kann ein versicherungspflichtiger Minijob entscheidend sein.

    Viele Versicherte unterschätzen deshalb, wie wichtig selbst kleine Rentenbeiträge später werden können.

    Was kostet die Rentenversicherung?

    Im gewerblichen Minijob zahlt der Arbeitgeber bereits pauschal 15 Prozent zur Rentenversicherung. Arbeitnehmer zahlen nur den kleinen Differenzbetrag.

    Trotz geringer eigener Beiträge entstehen dadurch vollwertige Rentenzeiten.

    Gerade Menschen kurz vor wichtigen Wartezeiten sollten deshalb prüfen, ob die Versicherungspflicht strategisch sinnvoll sein kann.

    So funktioniert die Rückkehr

    Die Aufhebung der bisherigen Befreiung muss beim Arbeitgeber beantragt werden. Dieser meldet die Änderung an die Minijob-Zentrale.

    Die Änderung gilt erst ab dem Folgemonat und nicht rückwirkend.

    Wichtig:
    Die Entscheidung gilt einheitlich für alle gleichzeitig bestehenden Minijobs.

    Aber Vorsicht: Die Entscheidung ist endgültig

    Die neue Möglichkeit gibt es nur einmal.

    Wer künftig wieder rentenversicherungspflichtig wird, kann sich später im selben Minijob nicht erneut befreien lassen.

    Deshalb sollte die Entscheidung gut überlegt werden.

    Gerade bei Erwerbsminderung, Schwerbehinderung oder fehlenden Versicherungszeiten kann eine strategische Prüfung durch einen unabhängigen Rentenberater sinnvoll sein.

    https://Rentenberater.blog——

    www.Renten-Experte.de
    ——


    Kontakt über WhatsApp:

    WhatsApp-Anfrage an 

    Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

    #Minijob #Rentenversicherung #Erwerbsminderungsrente #Rente #Sozialversicherung

  • Zwillinge – gleicher Geburtstag, gleiches Leben? Warum wenige hundert Euro Nebenverdienst später über zehntausende Euro Rente entscheiden können

    Zwillinge – gleicher Geburtstag, gleiches Leben? Warum wenige hundert Euro Nebenverdienst später über zehntausende Euro Rente entscheiden können

    17. Mai 2026

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

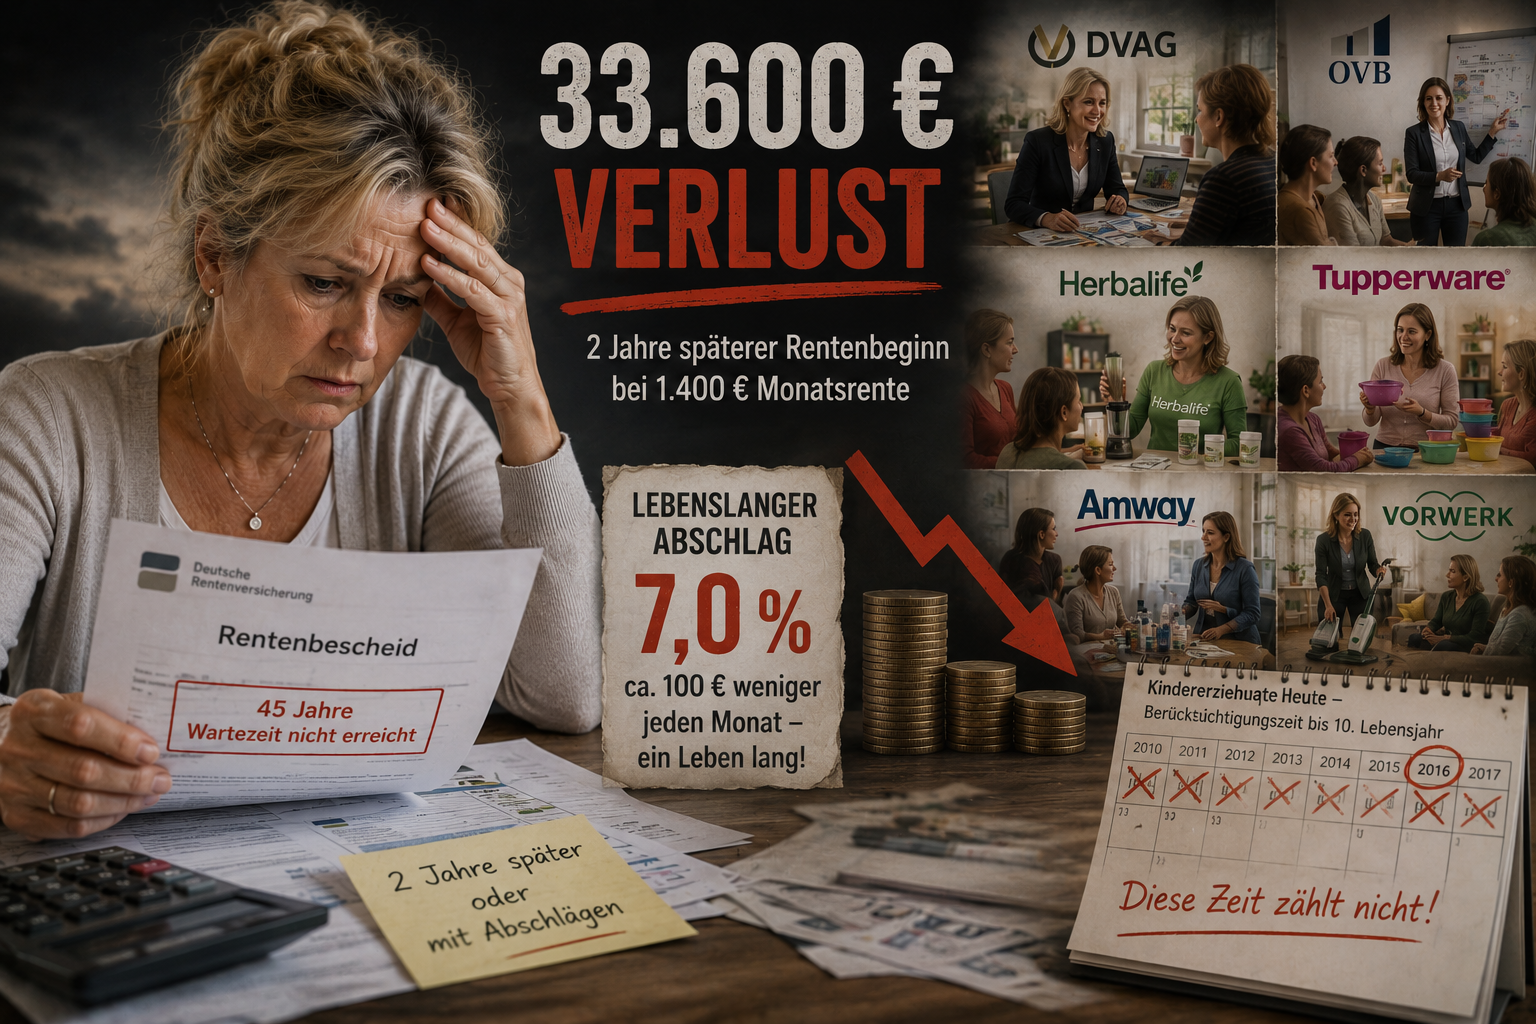
    Susi und Christine sind Zwillingsschwestern. Beide wurden am gleichen Tag geboren, arbeiteten viele Jahre sozialversicherungspflichtig und bekamen jeweils ein Kind.

    Eigentlich verlief ihr Leben nahezu identisch.

    Doch Jahrzehnte später zeigte sich bei einer Rentenberatung: Christine konnte zwei Jahre früher abschlagsfrei in Rente gehen – Susi nicht.

    Der Unterschied: Christine arbeitete während der Kinder-Berücksichtigungszeit nicht.

    Susi dagegen war nebenbei selbstständig tätig: bei DVAG, OVB, Herbalife, Tupperware, Amway und Vorwerk.

    Teilweise verdiente sie nur 300 bis 600 Euro monatlich.

    „Das bisschen Nebenverdienst wird doch keine Rolle spielen“, dachte sie damals.

    Doch genau darin lag später das Problem.

    Berücksichtigungszeiten wegen Kindererziehung können nach § 57 SGB VI bis zum 10. Lebensjahr des Kindes entstehen. Diese Zeiten können später für die wichtige Wartezeit von 45 Jahren mitzählen.

    Wer die 45 Jahre erfüllt, kann häufig die Altersrente für besonders langjährig Versicherte ohne Abschläge erhalten.

    Gefährlich wird es, wenn während dieser Zeit umfangreichere selbstständige Tätigkeiten ausgeübt werden.

    Dabei ist nicht allein der Gewinn entscheidend. Wichtiger sind oft zeitlicher Aufwand, Organisation, Kundenbetreuung, Schulungen, Vertriebsstrukturen und Dauer der Tätigkeit.

    Gerade Strukturvertriebe wirken auf die Deutsche Rentenversicherung häufig wie vollwertige Erwerbstätigkeiten – selbst wenn nur geringe Gewinne erzielt wurden.

    Christine erreichte durch die anerkannten Berücksichtigungszeiten die 45 Versicherungsjahre.

    Folge: Sie konnte zwei Jahre früher ohne Abschläge in Rente gehen.

    Susi verlor dagegen durch problematische Zeiten einen Teil der anrechenbaren Berücksichtigungszeiten. Dadurch fehlten Monate zur 45-jährigen Wartezeit.

    Die Folge: entweder spätere Regelaltersrente oder vorgezogene Altersrente mit lebenslangen Abschlägen.

    Beispiel:
    Monatsrente 1400 Euro.

    Bei zwei Jahren späterem Rentenbeginn:

    24 Monate × 1400 Euro = 33600 Euro weniger Rentenzahlung.

    Hinzu kommen mögliche lebenslange Abschläge von über 7 %.

    Ein kleiner Nebenverdienst kann damit später massive Auswirkungen auf die Altersrente haben.

    Deshalb sollten Zeiten der Kindererziehung und selbstständige Nebentätigkeiten frühzeitig rentenrechtlich geprüft werden. Oft entscheiden wenige Monate später über viele tausend Euro Rente.

    Unabhängiger Rentenberater Werner Hoffmann.

    #Rente #Kindererziehung #45Jahre #Berücksichtigungszeit #Rentenberatung