Schlagwort: #AfDRenrenlüge

  • Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

    Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

    Das Ehepaar Müller

    Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

    Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

    Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

    Entgeltpunkte beim Todesfall:

    • Ehemann: 42 Jahre × 0,8 = 33,6 EP
    • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

    Möglichkeit 1: Die Witwenrente

    Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

    Damit ergeben sich 37 EP.

    Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

    Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

    Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

    Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

    Wie viel Witwenrente erhält sie bis 67?

    • Drei Monate Sterbevierteljahr: 4.210,02 Euro
    • Weitere 141 Monate Witwenrente: 36.782,85 Euro

    Zusammen: 40.992,87 Euro!

    Möglichkeit 2: Rentensplitting

    Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

    Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

    Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

    Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

    Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

    Der Vergleich ab 67 Jahren

    Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

    Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

    Mit Witwenrente:

    • Eigene Altersrente: 1.598,75 Euro
    • Zusätzliche Witwenrente: 670,88 Euro
    • Gesamt: 2.269,63 Euro monatlich

    Mit Rentensplitting:

    • Eigene Altersrente: 1.598,75 Euro
    • Witwenrente: 0 Euro
    • Gesamt: 1.598,75 Euro monatlich

    Monatlicher Vorteil der Witwenrente: 670,88 Euro!

    Gesamtvergleich bis zum 87. Lebensjahr

    Variante Witwenrente:

    • Witwenrente von 55 bis 67: 40.992,87 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Witwenrente von 67 bis 87: 161.011,20 Euro
    • Gesamt: 585.704,07 Euro

    Variante Rentensplitting:

    • Witwenrente bis 67: 0 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Gesamt: 383.700 Euro

    Rechnerischer Unterschied: 202.004,07 Euro!

    Mein Fazit als Rentenberater

    Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

    Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

    Jede Ehe hat eine eigene Rentenbiografie!

    Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

    Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

    Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

    Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

    Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

    Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

    Werner Hoffmann – Rentenberater


    #Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

    Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
  • Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

    Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

    Was passiert mit bereits bestehenden Altersteilzeitverträgen?

    Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

    Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

    Genau hier kann eine Reform problematisch werden.

    Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

    Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

    Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

    Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

    Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

    Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

    Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

    #RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

  • Neue Altersvorsorgedepots unter Merz: Mehr Renditechancen – aber auch neue Risiken für die Altersvorsorge

    Neue Altersvorsorgedepots unter Merz: Mehr Renditechancen – aber auch neue Risiken für die Altersvorsorge

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

    Werner Hoffmann. – Rentenberater (RDG). – www.Renten-Experte.de

    Die Bundesregierung unter Friedrich Merz plant einen grundlegenden Umbau der privaten Altersvorsorge. Die bisherige Riester-Rente soll durch staatlich geförderte Altersvorsorgedepots ersetzt werden. Ziel sind höhere Renditen durch Fonds, ETFs und Kapitalmarktanlagen. Genau hier sehen viele Experten erhebliche Risiken.

    Versicherte sollen künftig zwischen drei Varianten wählen können:

    • vollständige Beitragsgarantie,
    • 80-Prozent-Garantie,
    • oder einem Depot ohne Garantieschutz mit höheren Renditechancen.

    Zusätzlich ist ein staatlich organisiertes Standarddepot vorgesehen. Bis 360 Euro Jahresbeitrag sind 50 % Zuschuss geplant, für weitere Beiträge bis 1.800 Euro noch 25 %. Familien sollen zusätzlich bis zu 300 Euro je Kind erhalten.

    Damit erfolgt ein deutlicher Kurswechsel: Weg von klassischen Garantierenten – hin zu kapitalmarktabhängigen Vorsorgemodellen.

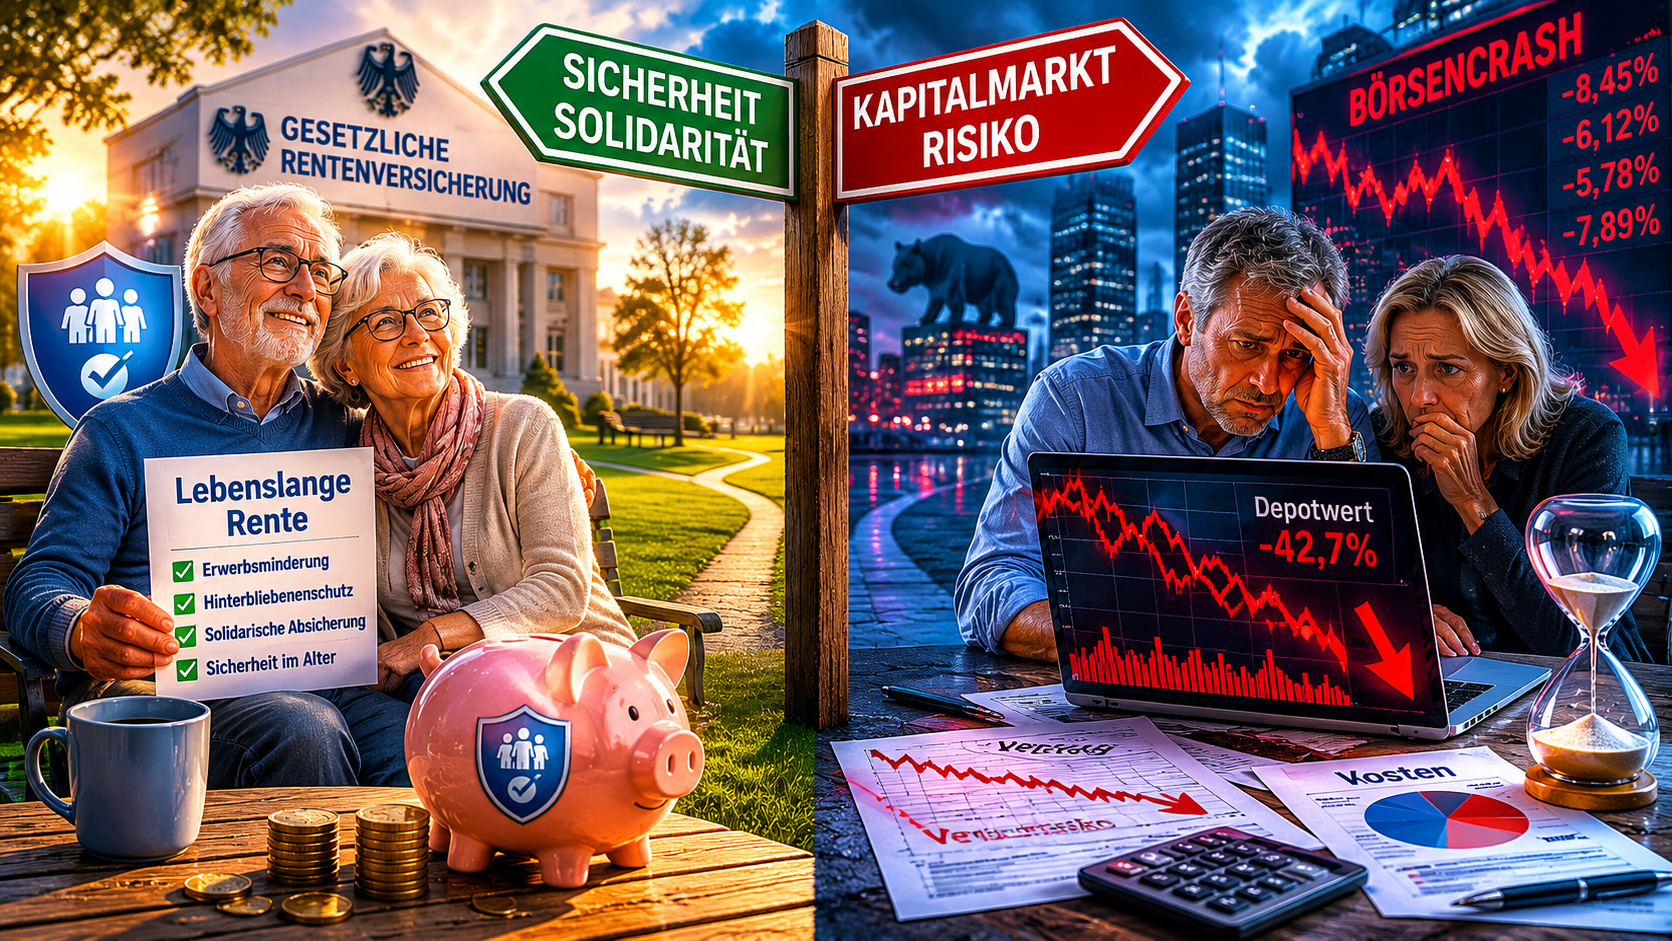
    Wer höhere Renditen will, trägt auch stärkere Verlustrisiken. Ein Börsencrash kurz vor Rentenbeginn kann große Teile des Vermögens vernichten. Anders als in der gesetzlichen Rentenversicherung gibt es keinen dauerhaften solidarischen Ausgleich.

    Ein Crash kurz vor Renteneintritt kann den Anlagewert deutlich reduzieren – diesen Stoß federt niemand ab.

    Viele Bürger unterschätzen zudem die langfristigen Auswirkungen von Kosten. Schon kleine Verwaltungsgebühren können über Jahrzehnte enorme Renditeverluste verursachen.

    Wichtig ist außerdem:

    Von allen Berufstätigen werden statistisch grob etwa 15 bis 20 % bis zur Altersrente erwerbsgemindert. Zusätzlich versterben ca. 15–20 % der Versicherten vor dem regulären Rentenbeginn.

    Genau deshalb ist die gesetzliche Rentenversicherung weit mehr als nur Altersvorsorge. Sie sichert zugleich Erwerbsminderung, Hinterbliebene und Langlebigkeit ab.

    Kapitalgedeckte Modelle konzentrieren sich dagegen primär auf Vermögensaufbau. Die sozialen Risiken müssen oft zusätzlich abgesichert werden.

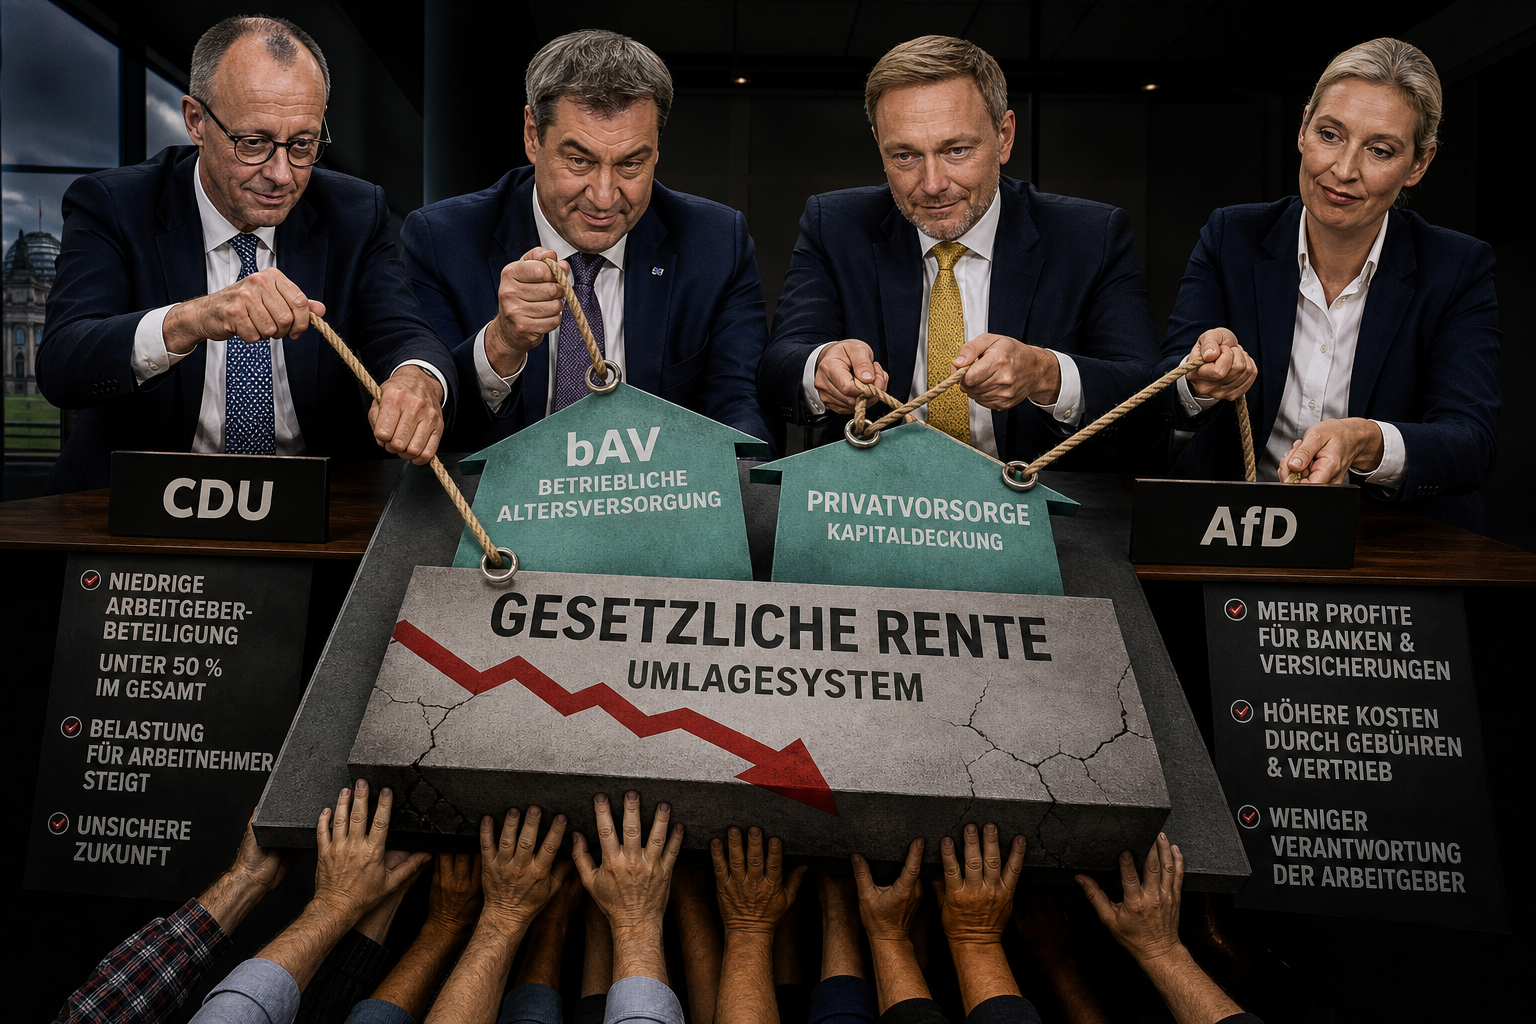
    CDU, CSU, FDP und auch die AfD setzen verstärkt auf private und betriebliche Altersversorgung. Dabei wird häufig verschwiegen, dass die Arbeitgeberbeteiligung an der Gesamtaltersversorgung in Deutschland im europäischen Vergleich niedrig ist. In einigen europäischen Staaten beteiligen sich Arbeitgeber dagegen mit bis zu 80 % an der Gesamtaltersversorgung.

    Die gesetzliche Rentenversicherung bietet dagegen weiterhin große Vorteile:

    • lebenslange garantierte Rentenzahlung,
    • Schutz bei Erwerbsminderung,
    • Hinterbliebenenschutz,
    • solidarische Absicherung.

    Gerade deshalb sollte die gesetzliche Rente nicht geschwächt, sondern stabilisiert werden.

    #Rente #Altersvorsorge #Merz #ETF #Riester #Rentenversicherung

  • RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG) .
    www.Renten-experte.de – .

    Die Diskussion um die Zukunft der Rente in Deutschland ist kein Zufall, sondern Teil einer Strategie. Arbeitgeberverbände sowie CDU, CSU, FDP und AfD treiben eine Entwicklung voran, die das Umlagesystem schwächt – zugunsten kapitalgedeckter Modelle.

    Deutschland hinkt bei der Arbeitgeberbeteiligung hinterher

    Im europäischen Vergleich zeigt sich: Deutschland gehört zu den wenigen Ländern, in denen die Arbeitgeberbeteiligung an der gesamten Altersversorgung unter 50 % liegt.

    Das bedeutet:

    • In der gesetzlichen Rentenversicherung zahlen Arbeitgeber und Arbeitnehmer jeweils rund 50 %,
    • in vielen europäischen Ländern ist der Arbeitgeberanteil deutlich höher,
    • in der betrieblichen Altersversorgung liegt der Zuschuss meist nur bei maximal 15 % – und nur bei Sozialversicherungsersparnis.

    Das Ergebnis: Die finanzielle Last verschiebt sich zunehmend auf die Beschäftigten.

    Die Strategie dahinter

    Die Debatte wird gezielt auf zwei Modelle reduziert:

    • Umlagesystem,
    • Kapitaldeckung.

    Doch das lenkt ab. Es geht nicht um das System – sondern um die Verteilung der Kosten.

    Je stärker die gesetzliche Rente geschwächt wird – etwa durch eine Absenkung unter die 48-%-Haltelinie – desto mehr wird Altersvorsorge in bAV und private Modelle verschoben. Genau dort ist die Arbeitgeberbeteiligung deutlich geringer.

    AfD: Keine Partei der Arbeitnehmer und Rentner

    Die AfD positioniert sich nicht als Interessenvertretung von Arbeitnehmern oder Rentnern. Forderungen zur Schwächung von Gewerkschaften und zur Infragestellung des Mindestlohns sprechen eine klare Sprache.

    Auch die oft genannten „70 % Rente“ sollen nicht aus der gesetzlichen Rente entstehen, sondern aus bAV und privater Vorsorge. Dort können sich Arbeitgeber weitgehend aus der Verantwortung ziehen.

    Kapitalmarkt statt Sicherheit

    Mit der Verlagerung steigt die Abhängigkeit von Banken und Versicherungen – bei gleichzeitig höheren Kosten:

    • Gesetzliche Rente: ca. 1 % bis 1,5 % Verwaltungskosten,
    • private Anbieter: ca. 2,5 % bis 4 %,
    • zusätzlich ca. 2,4 % Vertriebskosten.

    Wer zahlt die Rechnung?

    Am Ende sind es die Arbeitnehmer:

    • höhere Eigenanteile,
    • mehr Risiko,
    • höhere Kosten.

    Resümee

    Die Rentendebatte ist kein neutraler Diskurs. Das Umlagesystem wird gezielt geschwächt, um kapitalgedeckte Modelle auszubauen – und die Verantwortung von Arbeitgebern zu reduzieren.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    —-

    #Rente #Altersvorsorge #bAV #Sozialpolitik #Deutschland

  • 70 % Rente – Der große AfD-Trick: Was wirklich dahinter steckt!

    70 % Rente – Der große AfD-Trick: Was wirklich dahinter steckt!

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

    Die AfD verspricht eine Rente von 70 % des Einkommens.

    Klingt nach Sicherheit. Klingt nach Gerechtigkeit. Klingt nach einem einfachen politischen Versprechen.

    Ist es aber nicht – zumindest nicht so, wie viele Menschen es verstehen.

    Der entscheidende Trick

    Die Zahl „70 %“ wirkt so, als würde diese Rente direkt aus der gesetzlichen Rentenversicherung kommen.

    Genau das ist der große Denkfehler.

    Denn das heutige Rentenniveau in Deutschland liegt deutlich darunter. Eine gesetzliche Rente von 70 % wäre nur mit massiven zusätzlichen Einnahmen möglich. Die gesetzlichen Beiträge müssten hierzu um über 100 Mrd. Euro pro Jahr ansteigen.

    Was wirklich gemeint sein kann

    Realistisch wären 70 % nur als Gesamtversorgung denkbar:

    • gesetzliche Rente,
    • betriebliche Altersversorgung,
    • private Vorsorge.

    Doch genau diese Unterscheidung wird politisch oft nicht sauber erklärt.

    Und die AfD kann natürlich ganz einfach von 70% Gesamtversorgung sprechen. Letztendlich sind da dann auch eine Privatvorsorge enthalten, die sozial Schwächere überhaupt nicht aufbauen können.

    Sozial Schwache werden weiter belastet und Arbeitgeber sogar weniger beteiligt.

    AfD-Rente ist letztendlich CDU-Hardcore!

    Der eigentliche Trick

    Viele Menschen hören: „Ich bekomme 70 % Rente.“

    Gemeint sein kann aber nur: 70 % als theoretische Gesamtversorgung aus mehreren Quellen.

    Das ist ein gewaltiger Unterschied.

    Und die AfD geht noch einen Schritt weiter. Versicherungsfremde Leistungen sollen nicht mehr durch die gesetzliche Rentenversicherung, sondern vom Staat gezahlt werden.

    Damit könnten diese Leistungen aber relativ schnell entfallen.

    Besser ist, wenn der Bund diese versicherungsfremden Leistungen an die gesetzliche Rentenversicherung bezahlt.

    Dadurch besteht eine höhere Garantie, wobei der Bundeszuschuss trotzdem erhöht werden müsste!

    Resümee

    Die 70 %-Aussage der AfD ist politisch geschickt, aber fachlich unscharf.

    Wer den Eindruck erweckt, die gesetzliche Rente allein könne 70 % liefern, spielt mit falschen Erwartungen.

    Ohne klare Finanzierung bleibt die Zahl vor allem eines:

    Ein großes Versprechen – aber kein belastbares Rentenkonzept.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    #Rente #AfD #Rentenlüge #Altersvorsorge #Deutschland