Schlagwort: #Antragsvorbereitung

  • EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

    EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Wer eine Erwerbsminderungsrente beantragt, kommt häufig an einer medizinischen Begutachtung nicht vorbei. Dieser Termin kann für das Verfahren große Bedeutung haben. Wichtig ist: Nicht eine Diagnose allein entscheidet über die Rente. Entscheidend ist, wie stark Krankheit oder Behinderung das tatsächliche Leistungsvermögen auf dem allgemeinen Arbeitsmarkt einschränken.

    Nach § 43 SGB VI gilt grundsätzlich: Wer auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten kann, kann voll erwerbsgemindert sein. Bei mindestens drei, aber weniger als sechs Stunden kommt eine teilweise Erwerbsminderung in Betracht. Wer mindestens sechs Stunden täglich arbeiten kann, gilt grundsätzlich nicht als erwerbsgemindert.

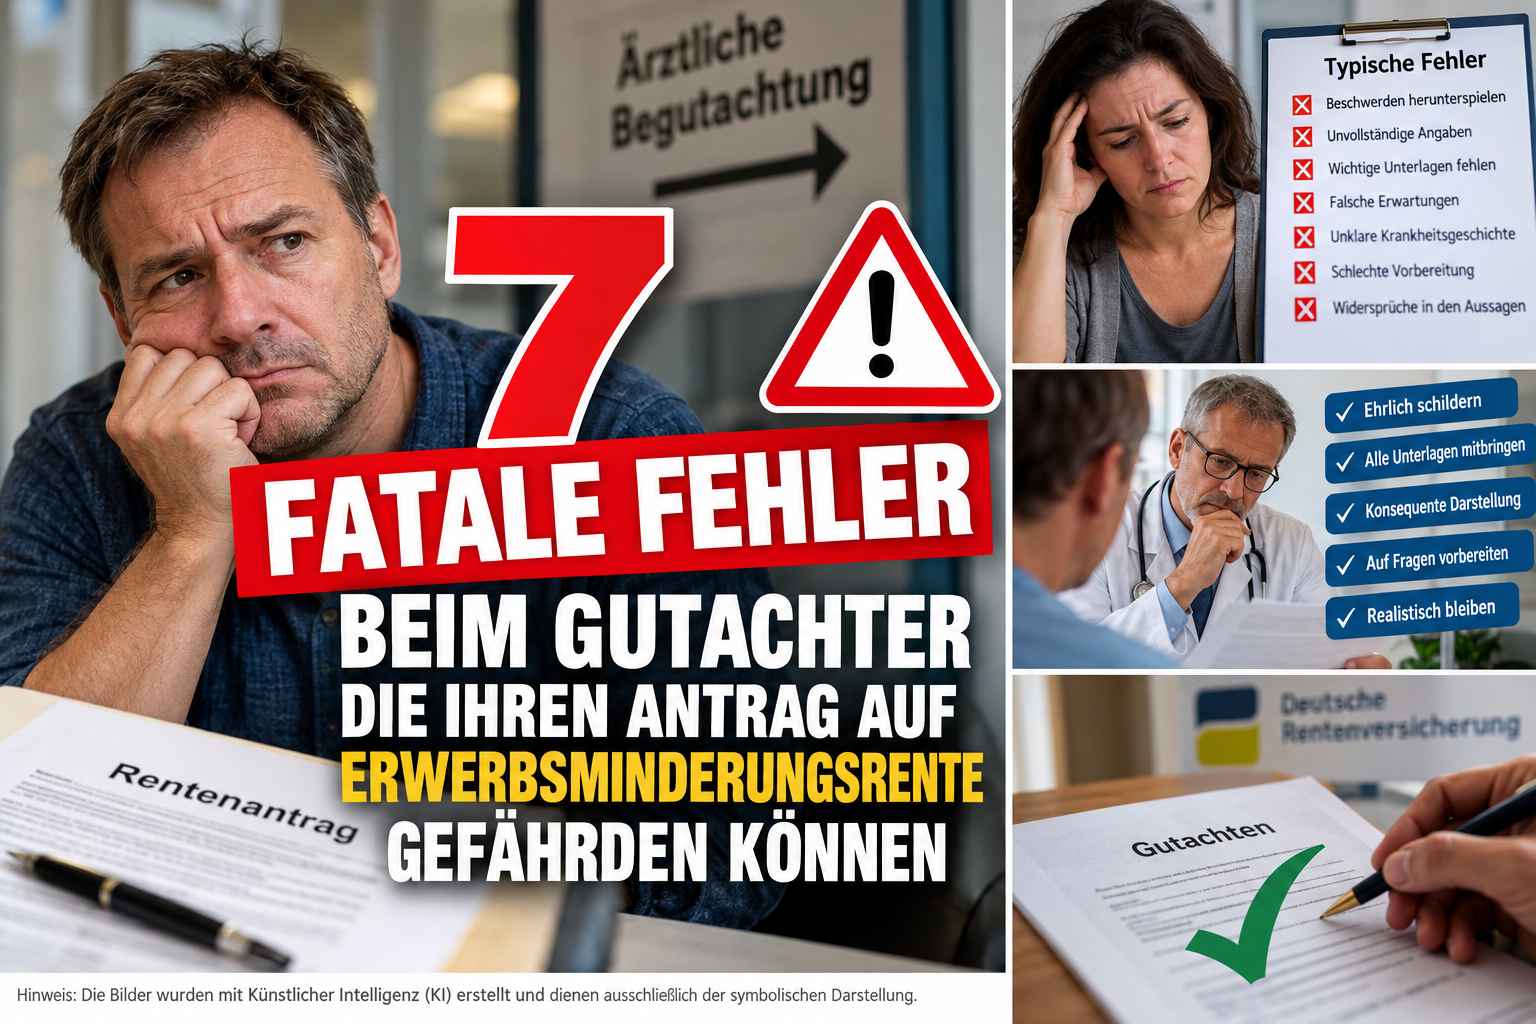
    Beim Gutachter sollten deshalb typische Fehler vermieden werden:

    1. Beschwerden herunterspielen
    Viele Menschen sagen aus Gewohnheit: „Es geht schon.“ Entscheidend ist aber, was noch möglich ist, wie lange und mit welchen Pausen oder Hilfen.

    2. Beschwerden übertreiben
    Auch Übertreibungen können problematisch sein. Angaben sollten ehrlich, nachvollziehbar und widerspruchsfrei sein.

    3. Krankheitsverlauf nicht kennen
    Hilfreich ist eine kurze Übersicht über Diagnosen, Krankenhausaufenthalte, Reha, Operationen, Therapien und wichtige Medikamentenänderungen.

    4. Nur Diagnosen aufzählen
    Nicht der Name der Krankheit ist entscheidend, sondern ihre konkreten Folgen im Alltag und bei der Arbeit.

    5. Den Tagesablauf zu ungenau schildern
    „Ich mache meinen Haushalt selbst“ sagt wenig aus. Wichtig ist, wie lange etwas dauert, wie oft Pausen nötig sind und ob Unterstützung erforderlich ist.

    Ein Tagebuch ist da sehr sinnvoll.

    6. Medikamente und Behandlungen unvollständig angeben
    Ein aktueller Medikamentenplan ist sinnvoll. Auch Nebenwirkungen, erfolglose Therapien oder medizinisch begründete Therapieabbrüche gehören dazu.

    7. Unvorbereitet zum Termin gehen
    Vorbereitung bedeutet nicht, Antworten auswendig zu lernen. Sie hilft, den Gesundheitszustand vollständig und widerspruchsfrei zu schildern.

    Nach § 62 SGB I kann die Rentenversicherung notwendige ärztliche oder psychologische Untersuchungen verlangen. Der Gutachter entscheidet aber nicht selbst über die Rente. Er liefert eine sozialmedizinische Einschätzung, die von der Deutschen Rentenversicherung mit den übrigen Unterlagen bewertet wird.

    Mein Tipp: Gehen Sie sachlich vorbereitet in die Begutachtung. Weder dramatisieren noch verharmlosen. Entscheidend ist ein realistisches Bild Ihrer tatsächlichen Belastbarkeit.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Erwerbsminderungsrente #EMRente #Rentenversicherung #Gutachter #Rentenberatung

    KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.
  • Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

    Der Bereich Pflege auf 1000Rechner.de wurde deutlich erweitert. Besonders wichtig ist der neue Pflegegrad-Rechner detailliert – alle 6 Bewertungsmodule. Damit lassen sich die pflegerelevanten Einschränkungen jetzt viel genauer erfassen, bewerten und nachvollziehbar dokumentieren.

    Der neue Rechner bildet die 6 Bewertungsmodule der Pflegebegutachtung ab. Dazu gehören Mobilität, kognitive und kommunikative Fähigkeiten, Verhaltensweisen und psychische Problemlagen, Selbstversorgung, krankheits- und therapiebedingte Anforderungen sowie die Gestaltung des Alltagslebens und sozialer Kontakte. Für jedes Modul können die individuell passenden Antworten ausgewählt werden.

    Anschließend berechnet das Tool die Punkte je Modul, die gewichteten Punkte, die Gesamtpunktzahl und daraus den möglichen Pflegegrad 1 bis 5. Gerade für Betroffene, Angehörige und Berater ist das eine große Hilfe, weil die Berechnung deutlich transparenter wird.

    Neu ist außerdem die Druck- und PDF-Funktion. Bei den Rechnern im Bereich Pflege können jetzt nicht nur die Ergebnisse, sondern auch die eingegebenen Daten druckfertig ausgegeben werden. Mit einem Klick auf „Drucken / PDF“ entsteht eine übersichtliche Zusammenfassung mit Eingaben, Berechnung und Ergebnis. Das ist besonders praktisch für Beratungsgespräche, zur Vorbereitung auf den MD-Besuch oder für die eigenen Unterlagen.

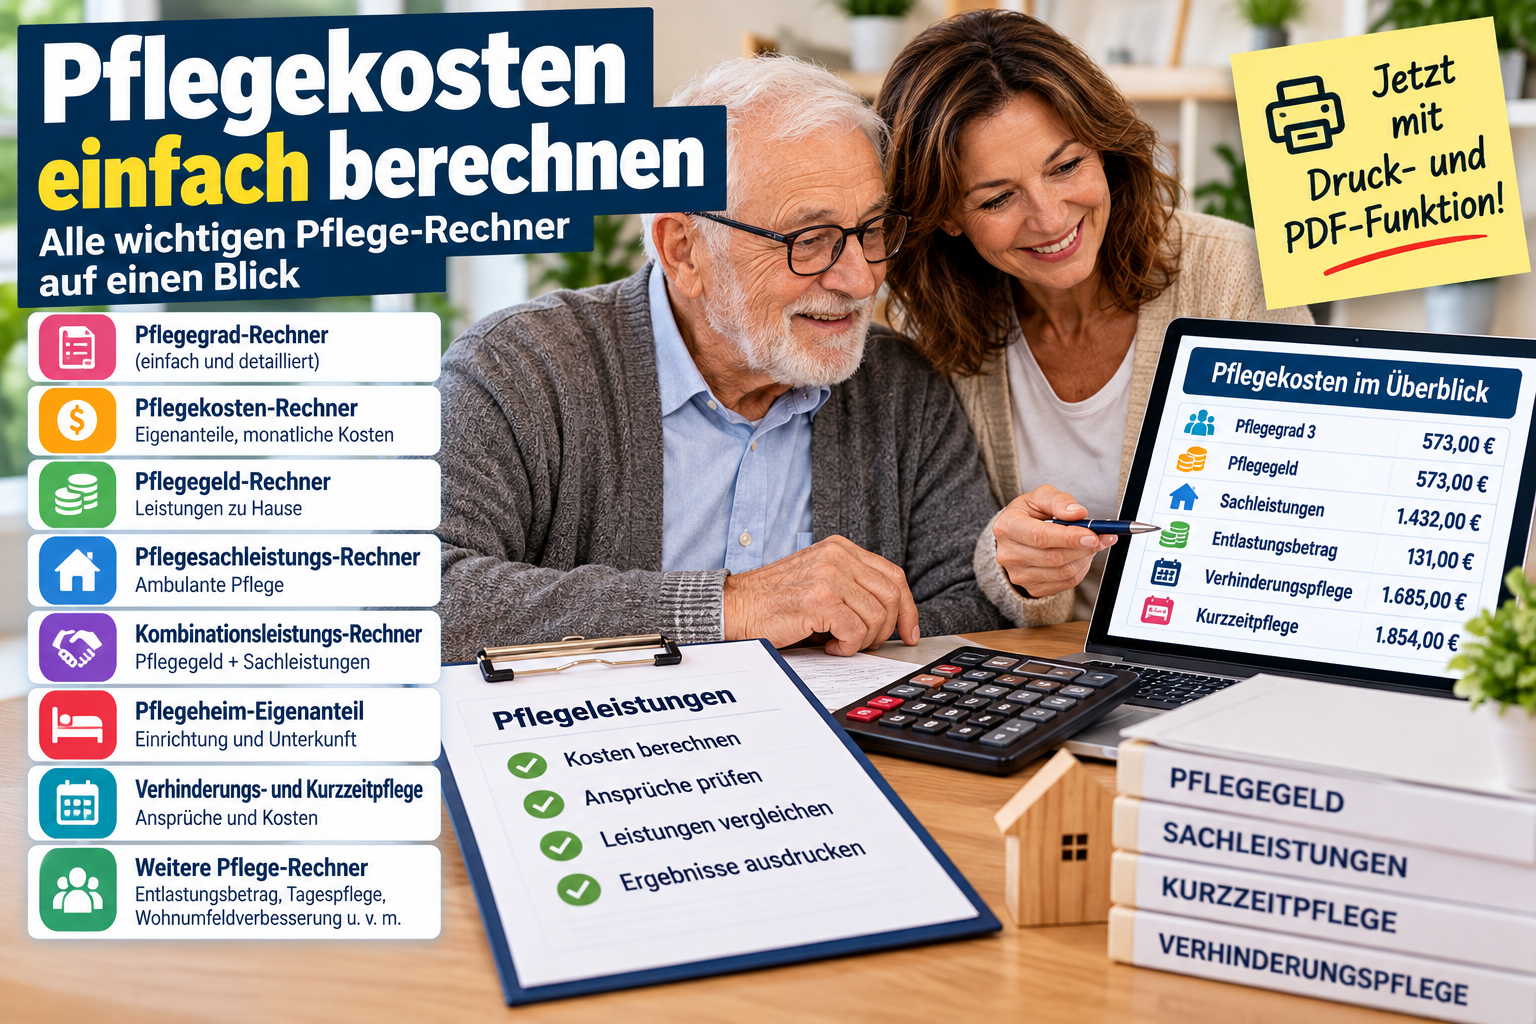
    Im Hauptbereich Pflege stehen inzwischen zahlreiche Rechner und Entscheidungshilfen zur Verfügung. Dazu gehören unter anderem der Pflegegrad-Rechner, der neue detaillierte Pflegegrad-Rechner, der Pflegekosten-Rechner, der Pflegegeld-Rechner, der Pflegesachleistungs-Rechner, der Kombinationsleistungs-Rechner, der Pflegeheim-Eigenanteils-Rechner, Rechner zu Verhinderungspflege, Kurzzeitpflege, Entlastungsbetrag, Tages- und Nachtpflege, Wohnumfeldverbesserung, Pflegehilfsmitteln sowie weitere Hilfen für pflegende Angehörige.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Damit wird 1000Rechner.de im Bereich Pflege immer mehr zu einer praktischen Entscheidungs- und Dokumentationshilfe. Die Rechner ersetzen zwar keine offizielle Begutachtung, sie helfen aber dabei, die eigene Situation besser einzuordnen und die möglichen Leistungen frühzeitig zu prüfen.

    #Pflegegrad #Pflegeversicherung #Pflege #Pflegeberatung #1000Rechner

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden teilweise mit künstlicher Intelligenz erstellt. Sie dienen der Veranschaulichung und zeigen keine realen Begutachtungen oder konkreten Personen.

  • Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

    Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

    Was passiert mit bereits bestehenden Altersteilzeitverträgen?

    Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

    Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

    Genau hier kann eine Reform problematisch werden.

    Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

    Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

    Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

    Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

    Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

    Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

    Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

    #RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

  • Bis zu 281,50 Euro mehr im Monat – dieser Freibetrag wird oft mit der Grundrente verwechselt!

    Bis zu 281,50 Euro mehr im Monat – dieser Freibetrag wird oft mit der Grundrente verwechselt!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Viele Rentnerinnen und Rentner kennen den Begriff Grundrente. Weniger bekannt ist jedoch, dass es daneben einen besonderen Grundrenten-Freibetrag bei Sozialleistungen gibt. Dabei werden zwei völlig unterschiedliche Dinge häufig miteinander verwechselt.

    Wichtig: Grundrente und Grundsicherung sind nicht dasselbe.

    Die Grundrente ist ein Zuschlag zur gesetzlichen Rente für bestimmte Versicherte mit langjährigen Grundrentenzeiten und eher niedrigen Durchschnittsverdiensten.

    Die Grundsicherung im Alter und bei Erwerbsminderung ist dagegen eine Sozialleistung nach dem SGB XII für Menschen, deren Einkommen und Vermögen zur Sicherung des Lebensunterhalts nicht ausreichen.

    Für Menschen, die mindestens 33 Jahre Grundrentenzeiten erreicht haben, gibt es bei der Einkommensanrechnung auf die Grundsicherung einen besonderen Freibetrag. Dabei bleiben zunächst 100 Euro monatlich aus der gesetzlichen Rente anrechnungsfrei. Zusätzlich bleiben 30 Prozent des darüberliegenden Rentenbetrags unberücksichtigt. 

    Der Freibetrag ist allerdings begrenzt: Er darf höchstens 50 Prozent der Regelbedarfsstufe 1 betragen. Nach den aktuell veröffentlichten Angaben des Bundesarbeitsministeriums sind das maximal 281,50 Euro monatlich. 

    Beispiel: Bei einer monatlichen Bruttorente von 700 Euro bleiben zunächst 100 Euro frei. Von den verbleibenden 600 Euro werden nochmals 30 Prozent, also 180 Euro, nicht angerechnet. Der Freibetrag beträgt somit 280 Euro.

    Entscheidend ist: Man muss keinen Grundrentenzuschlag beziehen, um diesen Freibetrag nutzen zu können. Maßgeblich sind grundsätzlich die erforderlichen 33 Jahre Grundrentenzeiten beziehungsweise vergleichbare Zeiten. 

    Der Freibetrag kann dazu führen, dass weniger Rente auf die Grundsicherung angerechnet wird. Dadurch kann die Grundsicherungsleistung höher ausfallen – oder unter Umständen erstmals überhaupt ein Anspruch entstehen. 

    Deshalb mein Hinweis: Wer nur eine geringe Rente erhält und mindestens 33 Jahre entsprechende Zeiten erreicht hat, sollte prüfen lassen, ob dieser Freibetrag berücksichtigt wurde.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    #Grundsicherung #Grundrente #Rente #Sozialrecht #Rentenberatung

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der symbolischen Darstellung des jeweiligen Themas. Dargestellte Personen sind keine realen Personen.

  • Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

    Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Wer eine Erwerbsminderungsrente erhält, bekommt sie keineswegs automatisch dauerhaft. Grundsätzlich werden Renten wegen Erwerbsminderung zunächst befristet bewilligt.

    Nach § 102 Abs. 2 SGB VI darf eine Befristung grundsätzlich längstens drei Jahre nach Rentenbeginn dauern. Danach kann die Deutsche Rentenversicherung die Rente erneut befristet verlängern – wiederum für höchstens drei Jahre.

    Doch es gibt einen wichtigen Unterschied zwischen Zeitrente und Dauerrente.

    Eine Erwerbsminderungsrente ist unbefristet zu leisten, wenn es unwahrscheinlich ist, dass die Minderung der Erwerbsfähigkeit wieder behoben werden kann. Dabei kommt es nicht allein auf die Diagnose an.

    Eine schwere Depression, Krebserkrankung, neurologische Erkrankung oder eine schwere Erkrankung des Bewegungsapparates bedeutet deshalb nicht automatisch: Rente auf Dauer.

    Entscheidend ist vielmehr die medizinische Prognose: Kann sich das Leistungsvermögen durch Behandlung, Therapie oder Rehabilitation noch so verbessern, dass keine Erwerbsminderung mehr vorliegt?

    Ist eine solche Verbesserung nach den medizinischen Erkenntnissen unwahrscheinlich, kann eine Dauerrente sogar bereits bei der ersten Bewilligung möglich sein.

    Besonders wichtig ist die 9-Jahres-Regel.

    Wurde die Erwerbsminderungsrente aus medizinischen Gründen insgesamt neun Jahre lang befristet, geht das Gesetz davon aus, dass eine Behebung der Erwerbsminderung unwahrscheinlich ist. Dann ist grundsätzlich eine unbefristete Erwerbsminderungsrente zu leisten.

    Aber Vorsicht: Eine bedeutende Ausnahme gibt es bei der sogenannten Arbeitsmarktrente.

    Wer medizinisch noch drei bis unter sechs Stunden täglich arbeiten könnte und nur deshalb eine volle Erwerbsminderungsrente erhält, weil der Teilzeitarbeitsmarkt als verschlossen gilt, bekommt eine arbeitsmarktbedingte volle EM-Rente.

    Für diese gilt die 9-Jahres-Grenze nicht. Sie kann weiterhin befristet werden.

    Mein Tipp: Wer bereits mehrfach eine befristete EM-Rente erhalten hat, sollte genau prüfen, warum die Rente befristet wurde, wie lange sie bereits bezogen wird und ob die medizinischen Voraussetzungen inzwischen für eine Dauerrente sprechen.

    Quellen:

    LSG Baden-Württemberg vom 23. April 2026 – L 10 R 3482/24 und § 43 SGB VI

    #Erwerbsminderungsrente #EMRente #Rentenversicherung #Rentenrecht #Rentenberater

    Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

  • Pensionäre aufgepasst! Pensionär und alte Rentenbeiträge: Dieses Geld wird oft vergessen

    Pensionäre aufgepasst! Pensionär und alte Rentenbeiträge: Dieses Geld wird oft vergessen

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Viele Beamte waren vor ihrer Beamtenlaufbahn zunächst als Arbeitnehmer beschäftigt und haben Beiträge in die gesetzliche Rentenversicherung eingezahlt.

    Sind mindestens 60 Monate allgemeine Wartezeit erfüllt, kann daraus später zusätzlich zur Pension eine gesetzliche Altersrente entstehen.

    Doch Vorsicht: Eine gesetzliche Rente wird bei Beamten nicht automatisch vollständig zusätzlich zur Pension gezahlt.

    Beim Bund regelt § 55 BeamtVG das Zusammentreffen von Pension und Rente. Überschreiten beide Leistungen zusammen eine bestimmte Höchstgrenze, kann ein Teil der Pension ruhen. Bei Landesbeamten gelten die jeweiligen Versorgungsgesetze der Bundesländer. 

    Besonders interessant ist jedoch der umgekehrte Fall:

    Ein Pensionär hat früher beispielsweise nur 36 oder 48 Monate Pflichtbeiträge gezahlt und erreicht auch durch andere anrechenbare Zeiten die erforderlichen 60 Monate nicht.

    Dann kann eine Beitragserstattung nach § 210 SGB VI in Betracht kommen.

    Für Beamte auf Lebenszeit ist dies ausdrücklich vorgesehen. Voraussetzung ist insbesondere, dass die allgemeine Wartezeit nicht erfüllt ist. Bei bestimmten Erstattungstatbeständen müssen außerdem seit dem Ausscheiden aus der Versicherungspflicht 24 Kalendermonate vergangen sein, ohne dass erneut Versicherungspflicht eingetreten ist. 

    Erstattet wird bei früheren Arbeitnehmer-Pflichtbeiträgen grundsätzlich nur der vom Versicherten selbst getragene Beitragsanteil. Der Arbeitgeberanteil wird regelmäßig nicht ausgezahlt.

    Wichtig: Vor einem Erstattungsantrag sollte immer geprüft werden, ob beispielsweise Kindererziehungszeiten, andere Beitragszeiten oder ein Versorgungsausgleich doch noch zur Erfüllung der 60 Monate führen. Denn mit einer Beitragserstattung gehen grundsätzlich die Ansprüche aus den bis dahin zurückgelegten rentenrechtlichen Zeiten verloren. 

    Was passiert beim Tod des Pensionärs?

    Hat der Pensionär zu Lebzeiten bereits einen Erstattungsantrag gestellt und verstirbt während des Verfahrens, kann der Anspruch auf die gesetzlichen oder testamentarischen Erben übergehen.

    Eine Beitragserstattung ist eine einmalige Geldleistung. Deshalb gilt hier nicht die Sonderrechtsnachfolge des § 56 SGB I, sondern die Vererbung nach § 58 SGB I in Verbindung mit dem BGB. 

    Wurde dagegen vor dem Tod kein entsprechender Erstattungsanspruch geltend gemacht, können Erben nicht einfach nachträglich den persönlichen Antrag des Verstorbenen ersetzen.

    Daneben gibt es einen eigenen Erstattungsanspruch bestimmter Hinterbliebener – insbesondere Witwen, Witwer, Lebenspartner oder Waisen –, wenn gerade wegen der fehlenden allgemeinen Wartezeit keine Hinterbliebenenrente gezahlt werden kann.

    Verjährung: oft missverstanden

    Die Beitragserstattung muss nicht zwingend unmittelbar beantragt werden. Nach den Fachhinweisen der Deutschen Rentenversicherung kann ein Berechtigter den Antrag grundsätzlich auch erst Jahre oder Jahrzehnte später stellen. Eine allgemeine Ausschlussfrist für die Antragstellung besteht nicht.

    Ein bereits entstandener Erstattungsanspruch unterliegt allerdings grundsätzlich der vierjährigen Verjährungsfrist des § 45 SGB I. 

    Fazit: Pensionäre mit früheren Beiträgen zur gesetzlichen Rentenversicherung sollten ihr Versicherungskonto überprüfen lassen. Gerade wenn weniger als fünf Jahre vorhanden sind, kann dort noch ein bislang völlig übersehener Erstattungsanspruch schlummern.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Pension #Beamte #Rentenversicherung #Beitragserstattung #Rentenberatung

    Hinweis: Die verwendeten Bilder zu diesem Beitrag können mit künstlicher Intelligenz erstellt worden sein.

  • DRV fordert fast 40.000 Euro nach – ein Fall aus der Praxis

    DRV fordert fast 40.000 Euro nach – ein Fall aus der Praxis

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de .

    Ein Fall aus meiner Beratungspraxis zeigt, wie teuer eine ungeklärte Rentenversicherungspflicht für Selbstständige werden kann.

    Max Müller* war selbstständiger Handwerksmeister und in die Handwerksrolle eingetragen. Für bestimmte selbstständige Handwerker besteht Rentenversicherungspflicht. Eine Befreiung kann insbesondere nach 18 Jahren mit Pflichtbeiträgen möglich sein – aber nur auf Antrag!

    Genau hier lag das Problem: Die Voraussetzungen waren offenbar nicht vollständig erfüllt. Trotzdem wurden über längere Zeit keine Pflichtbeiträge mehr entrichtet.

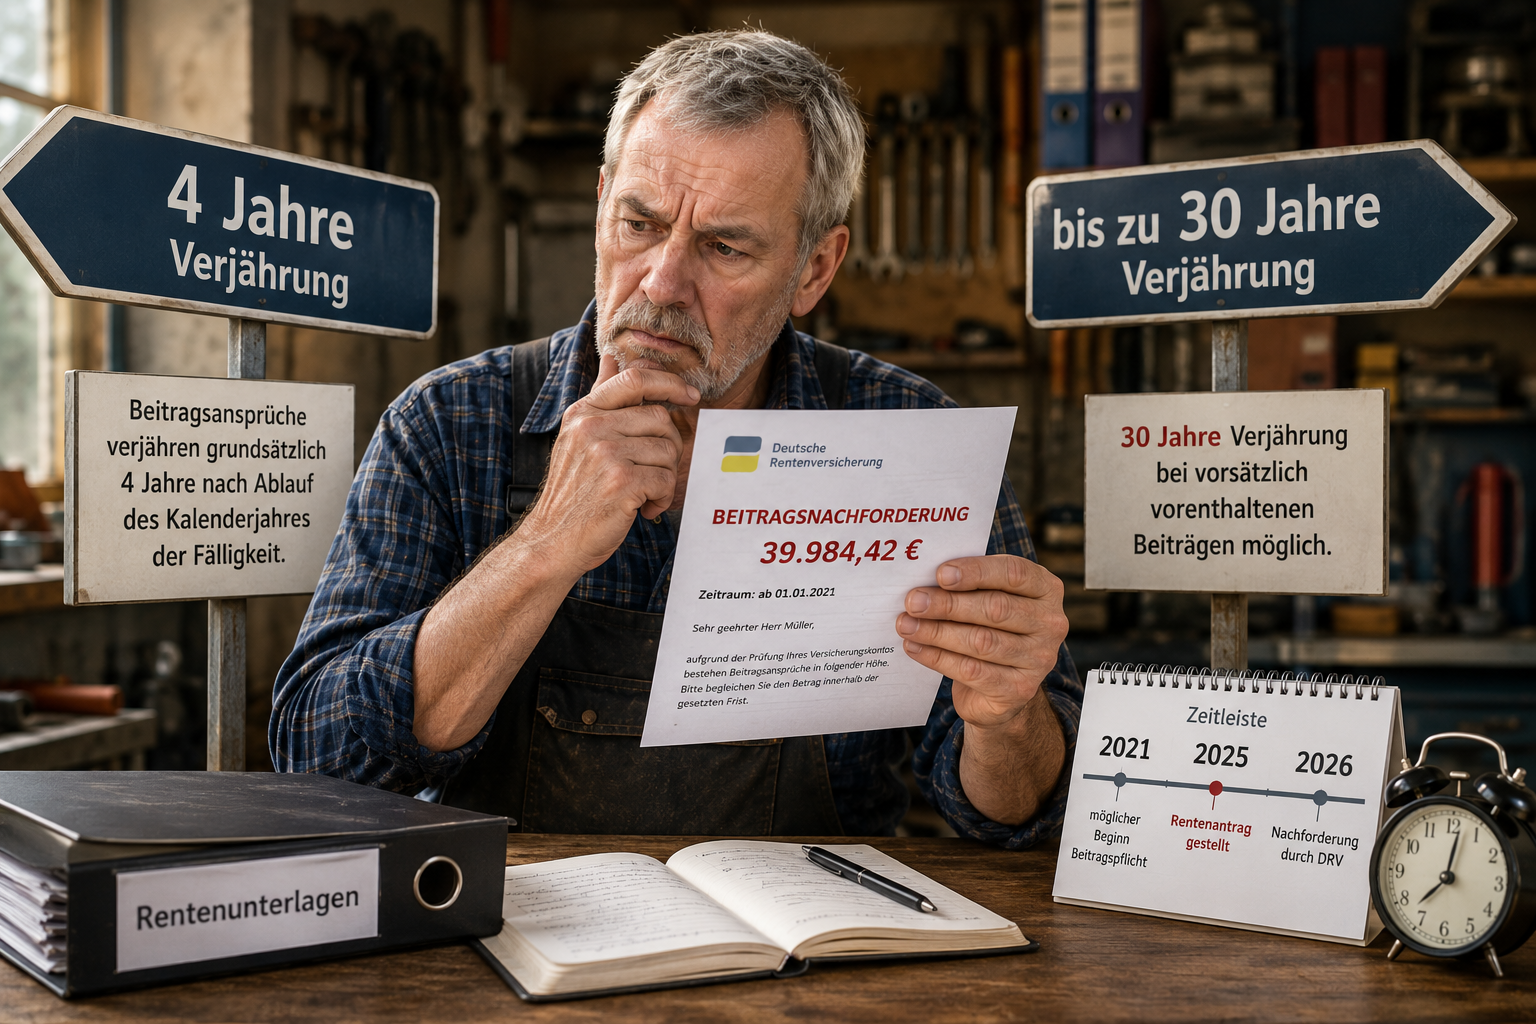
    Im November 2025 stellte Müller persönlich einen Antrag auf Altersrente bei der Deutschen Rentenversicherung. Die DRV prüfte seinen Versicherungsverlauf und verlangte mit Schreiben vom 7. Juli 2026 insgesamt 39.984,42 Euro nach – für die Zeit ab 1. Januar 2021.

    Warum nicht gleich bis zu 30 Jahre rückwirkend?

    Entscheidend ist die Verjährung nach § 25 SGB IV. Beitragsansprüche verjähren grundsätzlich vier Jahre nach Ablauf des Kalenderjahres ihrer Fälligkeit. Bei vorsätzlich vorenthaltenen Beiträgen können dagegen 30 Jahre gelten.

    Im Fall Max Müller* spielt der Rentenantrag 2025 eine wichtige Rolle. Wäre der Antrag erst 2026 gestellt worden, hätte sich der hier zugrunde gelegte Zeitraum von fünf Jahren und zwei Monaten auf vier Jahre und zwei Monate verkürzt.

    Wäre der Betrieb zuvor abgemeldet und die Altersrente erst vier Jahre später nach Eintritt der Verjährung beantragt worden, wäre zwar vier Jahre keine Rente gezahlt worden; nach dieser Fallannahme wäre aber auch die Nachforderung von rund 40.000 Euro nicht entstanden.

    Auch die Beitragshöhe prüfen

    Selbst bei bestehender Versicherungspflicht muss die Forderung richtig berechnet sein. Unter den gesetzlichen Voraussetzungen können neben dem Regelbeitrag auch einkommensgerechte Beiträge in Betracht kommen.

    Zwei wichtige Lehren

    1. Auch Selbstständige können rentenversicherungspflichtig sein. Dazu gehören beispielsweise bestimmte Handwerker und Lehrer; je nach Tätigkeit können auch Yoga- oder Fitness-Coaches betroffen sein. Deshalb besser vorher prüfen lassen, ob Versicherungspflicht besteht.

    2. Antragstellung ist keine strategische Rentenberatung. Wer seinen Rentenantrag online, beim Versicherungsamt oder bei der DRV stellt, sollte nicht davon ausgehen, dass dabei automatisch die individuell günstigste Strategie geprüft wird. Es handelt sich zunächst um eine Antragstellung.

    Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    #Rentenversicherung #Handwerker #Selbstständig #Rentenberater #DeutscheRentenversicherung

    Hinweis zu KI-Bildern:
    Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

    Quellen

    – § 2 SGB VI – Versicherungspflicht selbstständig Tätiger
    – § 6 Abs. 1 Satz 1 Nr. 4 SGB VI – Befreiung von der Versicherungspflicht
    – § 25 SGB IV – Verjährung von Beitragsansprüchen
    – Deutsche Rentenversicherung – Unterlagen des Einzelfalls

    * Name geändert

  • Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

    Die geplante Rentenreform sorgt bei vielen Versicherten für Verunsicherung. Diskutiert werden insbesondere Änderungen bei der Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren und bei den Altersgrenzen. Für rentennahe Jahrgänge ist deshalb ein Begriff besonders wichtig: Vertrauensschutz.

    Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört die Empfehlung, die Altersrente für besonders langjährig Versicherte unter Beachtung des verfassungsrechtlich erforderlichen Vertrauensschutzes abzuschaffen. Doch Empfehlungen sind noch kein Gesetz. Erst der Gesetzgeber wird festlegen, wer tatsächlich betroffen ist und welche Übergangsfristen gelten.

    Deshalb sind Aussagen, bestimmte Jahrgänge seien bereits sicher geschützt, derzeit mit Vorsicht zu betrachten. Verbindliche Stichtage gibt es bislang nicht.

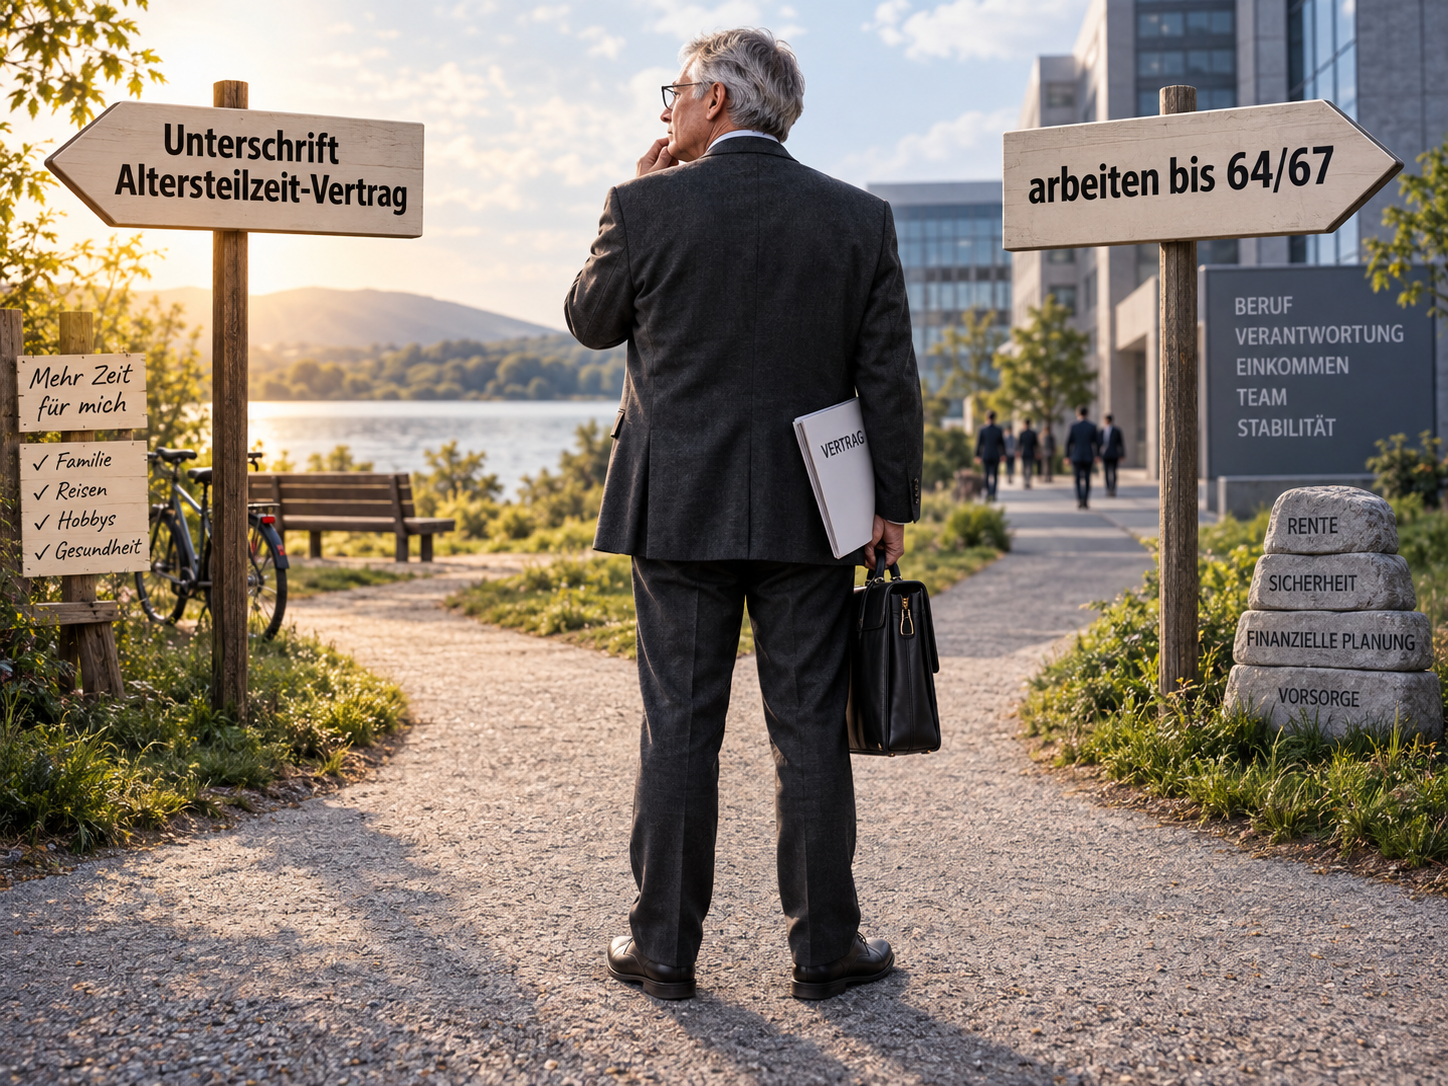
    Für lange Übergangsfristen gibt es außerdem einen wichtigen praktischen Grund: Arbeitgeber und Arbeitnehmer können bereits Jahre im Voraus verbindliche Altersteilzeit- oder Vorruhestandsregelungen vereinbart haben.

    Beim sogenannten Blockmodell der Altersteilzeit kann beispielsweise vereinbart werden, dass ein Arbeitnehmer zunächst drei Jahre in der Arbeitsphase tätig ist und anschließend drei Jahre in der Freistellungsphase bleibt. Die Planung kann darauf ausgerichtet sein, danach unmittelbar eine bestimmte Altersrente zu beziehen.

    Dabei kann die abschlagsfreie Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren fest eingeplant worden sein. Würde der Gesetzgeber während einer bereits laufenden Vereinbarung kurzfristig Voraussetzungen oder Altersgrenzen verändern, könnte die gesamte finanzielle Lebensplanung betroffen sein. Gerade deshalb ist der Vertrauensschutz für rentennahe Versicherte von besonderer Bedeutung.

    Aktuell gilt weiterhin: Für Versicherte des Jahrgangs 1964 und jünger liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für besonders langjährig Versicherte kann für Jahrgänge ab 1964 bei erfüllter 45-jähriger Wartezeit derzeit mit 65 Jahren abschlagsfrei bezogen werden.

    Wer in den kommenden Jahren in Rente gehen möchte, sollte seinen Versicherungsverlauf, die 45-jährige Wartezeit und bereits geschlossene Altersteilzeitvereinbarungen genau von einem Rentenberater prüfen lassen.

    Entscheidend sind nicht politische Vorschläge oder Schlagzeilen, sondern das zukünftige Gesetz und dessen Stichtags- und Vertrauensschutzregelungen.

    #Rente #Rentenreform #Vertrauensschutz #Altersteilzeit #Rentenberater

    Hinweis zu den Bildern: Soweit zu diesem Beitrag KI-generierte Bilder verwendet werden, dienen diese ausschließlich der Illustration. KI-generierte Darstellungen können fiktive Personen, Situationen, Texte oder Symbole enthalten und stellen keine dokumentarische Abbildung tatsächlicher Ereignisse dar.
    Quellen

    Bundesministerium für Arbeit und Soziales (BMAS), 26.06.2026: FAQ zur Rentenkommission 2026.

    Bundesministerium für Arbeit und Soziales (BMAS), Juni 2026: Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform.

  • Rentenberatung jetzt auch bundesweit online

    Rentenberatung jetzt auch bundesweit online

    Die Nachfrage nach einer unabhängigen und individuellen Rentenberatung steigt seit Jahren. Deshalb bietet der unabhängige Rentenberater Werner Hoffmann seine Beratungsleistungen ab sofort auch bundesweit online an.
    Mandanten können sich bequem von zu Hause aus beraten lassen – unabhängig vom Wohnort. Die Online-Beratung umfasst insbesondere Altersrenten, Erwerbsminderungsrenten, Hinterbliebenenrenten, Rentenberechnungen, Rentenanträge sowie die strategische Planung des optimalen Renteneintritts.

    Gerade bei einem Rentenantrag geht es nicht darum, lediglich Formulare auszufüllen. Entscheidend ist vielmehr die Frage, welche Rente beantragt werden sollte, wann der richtige Zeitpunkt dafür ist und welche finanziellen Auswirkungen die jeweilige Entscheidung langfristig hat.

    Insbesondere bei Altersrenten, Renten wegen Erwerbsminderung und Hinterbliebenenrenten können bereits kleine Entscheidungen erhebliche Auswirkungen auf die spätere Versorgung haben. Deshalb steht vor jeder Antragstellung eine sorgfältige strategische Vorprüfung.

    Ein weiterer Schwerpunkt ist die betriebliche Altersversorgung (bAV). Werner Hoffmann ist nicht nur Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG), sondern auch Betriebswirt für betriebliche Altersversorgung (FH).

    Leistungen aus der gesetzlichen Rentenversicherung und einer Betriebsrente sollten immer gemeinsam betrachtet werden. Auch die Rente des Ehe- oder Lebenspartners kann im Einzelfall eine wichtige Rolle spielen, beispielsweise bei der Planung des Rentenbeginns oder bei Hinterbliebenenleistungen. Nur so lässt sich eine wirtschaftlich sinnvolle Strategie für den Ruhestand entwickeln.

    Wie läuft die Online-Beratung ab?

    Vor Beginn der Beratung werden die erforderlichen Informationen und Unterlagen angefordert. Nach der Unterzeichnung der notwendigen Dokumente durch Mandant und Rentenberater können – soweit erforderlich – weitere Unterlagen bei der Deutschen Rentenversicherung oder anderen Versorgungsträgern angefordert werden.

    Anschließend erfolgt die persönliche Online-Beratung oder telefonische Beratung. Dabei werden die individuelle Situation, bestehende Ansprüche, mögliche Alternativen und die weitere Vorgehensweise besprochen. Je nach Auftrag können danach Rentenanträge vorbereitet und gestellt, Rentenbescheide geprüft oder weitere rechtliche Schritte eingeleitet werden.

    Neben der individuellen Beratung bietet Werner Hoffmann auch Vorträge in Unternehmen, Vereinen und Organisationen an. Dabei werden aktuelle Entwicklungen im Rentenrecht, die gesetzliche Rente, die betriebliche Altersversorgung sowie Möglichkeiten zur Optimierung der persönlichen Altersvorsorge verständlich erläutert.

    Transparente Kosten

    Die Erstberatung umfasst je nach Sachverhalt bis zu zwei Stunden Beratungszeit. Dabei werden die Unterlagen ausgewertet, die individuelle Rentensituation analysiert und mögliche Handlungsoptionen aufgezeigt.

    Für diese Erstberatung wird ein pauschales Beratungshonorar von 180 Euro zuzüglich gesetzlicher Mehrwertsteuer berechnet. Der Mandant erhält dafür eine unabhängige fachliche Einschätzung sowie konkrete Empfehlungen für das weitere Vorgehen.

    Ziel der Beratung ist es, für jeden Mandanten die beste und wirtschaftlich sinnvollste Lösung zu finden.

    Weitere Informationen:

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Tel.: 0177 / 27 166 97

    WhatsApp: +49-7156-34354

    Internet:

    www.Renten-Experte.de

    #Rentenberatung #OnlineBeratung #Videoberatung #Rentenantrag #Altersrente #Erwerbsminderungsrente #Betriebsrente #RentenExperte #WernerHoffmann #Ruhestandsplanung

  • Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG).

    —-

    Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

    Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

    Warum gibt es die Lebendbescheinigung?

    Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

    Das Problem: Der Brief kommt nicht an

    Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

    Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

    Was sollten Betroffene tun?

    Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

    • Name
    • Geburtsdatum
    • Rentenversicherungsnummer
    • aktuelle Anschrift
    • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

    Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

    Wird die Rente endgültig gestrichen?

    Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

    Unterstützung durch Rentenberater

    Unabhängiger Rentenberater Werner Hoffmann.

    Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

    Wichtige Kontaktadressen

    Deutsche Rentenversicherung Bund
    10704 Berlin, Deutschland
    Telefon: +49 30 865-0
    E-Mail: drv@drv-bund.de

    Deutsche Post AG – Renten Service
    13496 Berlin, Deutschland
    Telefon: +49 221 5692-777
    E-Mail: w.ausland@deutschepost.de

    Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

    #Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung