Schlagwort: #Witwenrente

  • Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

    Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

    Das Ehepaar Müller

    Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

    Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

    Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

    Entgeltpunkte beim Todesfall:

    • Ehemann: 42 Jahre × 0,8 = 33,6 EP
    • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

    Möglichkeit 1: Die Witwenrente

    Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

    Damit ergeben sich 37 EP.

    Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

    Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

    Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

    Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

    Wie viel Witwenrente erhält sie bis 67?

    • Drei Monate Sterbevierteljahr: 4.210,02 Euro
    • Weitere 141 Monate Witwenrente: 36.782,85 Euro

    Zusammen: 40.992,87 Euro!

    Möglichkeit 2: Rentensplitting

    Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

    Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

    Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

    Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

    Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

    Der Vergleich ab 67 Jahren

    Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

    Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

    Mit Witwenrente:

    • Eigene Altersrente: 1.598,75 Euro
    • Zusätzliche Witwenrente: 670,88 Euro
    • Gesamt: 2.269,63 Euro monatlich

    Mit Rentensplitting:

    • Eigene Altersrente: 1.598,75 Euro
    • Witwenrente: 0 Euro
    • Gesamt: 1.598,75 Euro monatlich

    Monatlicher Vorteil der Witwenrente: 670,88 Euro!

    Gesamtvergleich bis zum 87. Lebensjahr

    Variante Witwenrente:

    • Witwenrente von 55 bis 67: 40.992,87 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Witwenrente von 67 bis 87: 161.011,20 Euro
    • Gesamt: 585.704,07 Euro

    Variante Rentensplitting:

    • Witwenrente bis 67: 0 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Gesamt: 383.700 Euro

    Rechnerischer Unterschied: 202.004,07 Euro!

    Mein Fazit als Rentenberater

    Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

    Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

    Jede Ehe hat eine eigene Rentenbiografie!

    Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

    Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

    Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

    Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

    Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

    Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

    Werner Hoffmann – Rentenberater


    #Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

    Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
  • Fast jede zweite Witwenrente wird gekürzt – Viele Betroffene verschenken Geld

    Fast jede zweite Witwenrente wird gekürzt – Viele Betroffene verschenken Geld

    Ein Beitrag von

    Unabhängiger Rentenberater Werner Hoffmann.

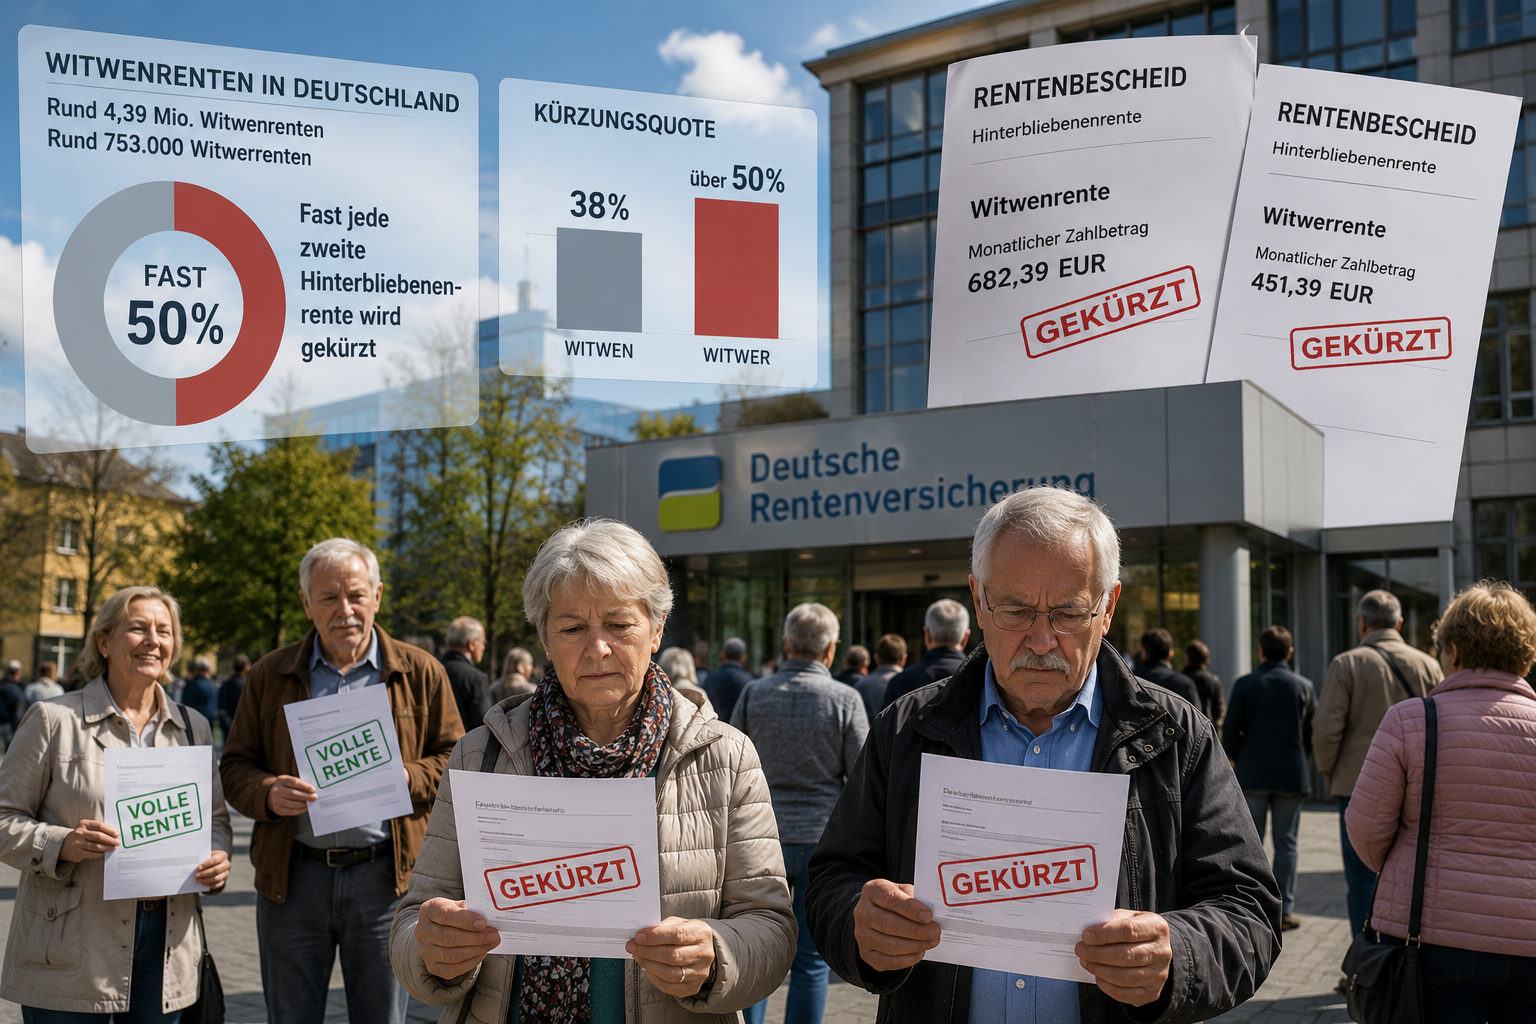
    Die Witwen- oder Witwerrente soll Hinterbliebene finanziell absichern. Doch viele Betroffene erleben eine böse Überraschung: Fast jede zweite Hinterbliebenenrente wird gekürzt.

    Nach aktuellen Zahlen der Deutschen Rentenversicherung werden in Deutschland rund 4,39 Millionen Witwenrenten und etwa 753.000 Witwerrenten gezahlt. Bei einem erheblichen Teil erfolgt eine Kürzung durch die gesetzliche Einkommensanrechnung.

    Besonders betroffen sind Witwer. Während bei Witwen rund 38 Prozent der Renten gekürzt werden, liegt die Quote bei Witwern sogar bei über 50 Prozent. Die durchschnittlichen Kürzungen betragen bei Witwen rund 147 Euro und bei Witwern etwa 250 Euro monatlich.

    Grund dafür ist eigenes Einkommen. Übersteigt dieses den gesetzlichen Freibetrag, werden 40 Prozent des darüber liegenden Betrages auf die Hinterbliebenenrente angerechnet.

    Betroffen sein können neben Arbeitslohn und gesetzlichen Renten auch Betriebsrenten sowie weitere Einkommensarten. Viele Hinterbliebene empfinden dies als ungerecht.

    Besonders wichtig ist die Unterscheidung zwischen Alt- und Neurecht. In bestimmten Altfällen gelten weiterhin günstigere Regelungen. Nach § 114 SGB IV können einzelne Einkommensarten von der Anrechnung ausgeschlossen sein.

    Sehr oft werden leider auch Fehler bei der Beantragung, der Wahl der Strategie oder sogar bei der Rentenberechnung gemacht. Durch bestimmte Gestaltungen kann das anrechenbare Einkommen rechnerisch reduziert werden.

    In anderen Fällen können Einkommensarten anders bewertet oder Fehler bei der Berücksichtigung von Betriebsrenten korrigiert werden. Gerade bei der betrieblichen Altersversorgung kommt es immer wieder zu fehlerhaften Bewertungen.

    Viele Betroffene verschenken dadurch Monat für Monat Geld. Wer Zweifel an der Berechnung oder der Anrechnung von Einkommen hat, sollte seinen Bescheid unabhängig überprüfen lassen. Hierfür kann die Beratung durch einen unabhängigen Rentenberater sinnvoll sein.

    Fest steht: Bei der Witwen- und Witwerrente entscheidet nicht nur die Höhe des Einkommens, sondern auch die richtige rechtliche und strategische Prüfung über die tatsächliche Rentenhöhe.

    #Witwenrente #Witwerrente #Hinterbliebenenrente #Rentenberatung #Rente2026

  • 80.000 Euro-Albtraum: Gericht stoppt Rück-Zwang – Witwenrente darf nicht automatisch kassiert werden

    80.000 Euro-Albtraum: Gericht stoppt Rück-Zwang – Witwenrente darf nicht automatisch kassiert werden

    Ein Beitrag von

    Werner Hoffmann
    www.Renten-Experte.de

    Ein jahrzehntelang laufender Rentenbezug sollte für eine Witwe zum finanziellen Desaster werden:

    Die Rentenversicherung forderte die Rückzahlung von knapp 79.212,32 Euro – nach über 20 Jahren laufender Witwenrente, weil die Klägerin parallel wieder gearbeitet hatte.

    Doch das Landessozialgericht Berlin-Brandenburg stoppte diese massive Forderung (Az. L 22 R 448/21).

    Die Frau erhielt 1992 eine Witwenrente und nahm später wieder eine Beschäftigung auf. Solche Einkünfte sind grundsätzlich auf die Witwenrente anzurechnen. Dennoch lief die Rentenzahlung über zwei Jahrzehnte ohne Kürzung weiter. Erst Jahre später entdeckte die Rentenversicherung den Fehler und verlangte die Beträge rückwirkend zurück.

    Vor Gericht wurde deutlich:

    Es ging nicht nur um die Frage, ob eine Mitteilungspflicht verletzt wurde, sondern auch um das Verhalten der Behörde.

    Denn über mehr als 20 Jahre fand offenbar keine konsequente Prüfung oder Nachforderung statt, obwohl die maßgeblichen Informationen grundsätzlich hätten erkannt werden können.

    Genau diese außergewöhnliche Konstellation führte dazu, dass das Gericht eine pauschale Rückforderung in dieser Höhe nicht einfach durchwinkte.

    Das Gericht machte klar, dass Rückforderungen im Sozialrecht zwar möglich sind, aber nicht mechanisch erfolgen dürfen. Gerade bei atypischen Fällen – etwa bei sehr langer Zahlung ohne behördliche Prüfung – muss eine sorgfältige Abwägung erfolgen. Die Rentenversicherung muss den Fall daher neu bewerten und darf nicht ohne saubere Ermessensentscheidung auf der kompletten Summe bestehen.

    Wichtig: Rückforderungen bei Witwen- und Witwerrenten sind sehr unterschiedlich, weil auch die Art des Hinzuverdienstes sehr differenziert zu sehen ist.

    Entscheidend ist nicht nur, dass ein Einkommen vorhanden ist, sondern welche Art von Einkommen erzielt wurde und wie es rentenrechtlich anzurechnen ist.

    Deshalb sollte in solchen Verfahren auf jeden Fall immer ein gerichtlich zugelassener unabhängiger Rentenberater eingebunden sein.

    Werner Hoffmann
    – Unabhängiger und gerichtlich zugelassener Rentenberater (RDG)
    1. Instanz –
    www.Renten-Experte.de

    Nur so lässt sich prüfen, ob die Einkommensanrechnung korrekt ist, ob Vertrauensschutz greift und ob eine Rückforderung rechtlich überhaupt zulässig ist. Gerade bei hohen Summen kann qualifizierte Beratung existenzentscheidend sein.

    #Witwenrente #Rentenrecht #Rückforderung #Gerichtsurteil #Rentenberatung