Kategorie: Altersvorsorge

  • RENTEN-SCHOCK DURCH MERZ? WARUM DIESE PLÄNE MILLIONEN TREFFEN KÖNNTEN!

    RENTEN-SCHOCK DURCH MERZ? WARUM DIESE PLÄNE MILLIONEN TREFFEN KÖNNTEN!

    Ein Beitrag von

    Werner Hoffmann Überzeugter demokratischer Europäer
    Werner Hoffmann
    – Überzeugter demokratischer Europäer – Rentenberater (RDG) -.

    Die Diskussion um die Zukunft der gesetzlichen Rente nimmt eine neue, brisante Wendung. Laut einem Bericht von t-online plant Friedrich Merz, den Bundeszuschuss zur gesetzlichen Rentenversicherung zu senken.

    Was technisch klingt, hat enorme Auswirkungen.

    Was bedeutet der Bundeszuschuss?

    Er gleicht politisch gewollte Leistungen aus, die nicht allein durch Beiträge finanziert werden können:

    • Kindererziehungszeiten,
    • Rentenansprüche aus DDR-Zeiten,
    • gesellschaftspolitische Leistungen, z.B. Mütterrente, Zuschlag zur Grundrente.

    Eine Kürzung führt sofort zu einer Finanzierungslücke.

    Die entscheidenden Zahlen

    Der Bundeszuschuss liegt bei rund:

    • 110 bis 120 Milliarden Euro jährlich,
    • etwa 25–30 % der Rentenausgaben.

    Doch das reicht nicht:

    Nach Einschätzungen aus dem Umfeld der Deutschen Rentenversicherung Bund fehlen seit Jahren:

    • 20 bis 40 Milliarden Euro jährlich.

    Ein sachgerechter Zuschuss läge eher bei:

    • 130 bis 160 Milliarden Euro jährlich.

    Die Folgen einer Kürzung

    • steigende Beiträge,
    • sinkendes Rentenniveau,
    • mehr private Vorsorge.

    Hier wird es politisch brisant.

    Die Strategie dahinter

    • Die gesetzliche Rente wird als unzureichend dargestellt,
    • gleichzeitig finanziell unter Druck gesetzt,
    • während bAV und private Vorsorge gestärkt werden.

    Das Problem:

    In Deutschland liegt die Arbeitgeberbeteiligung an der Gesamtversorgung oft unter 50 % – deutlich weniger als in vielen europäischen Ländern.

    Was wirklich passiert

    • wird die gesetzliche Rente geschwächt,
    • müssen Arbeitnehmer mehr vorsorgen,
    • werden Arbeitgeber entlastet.

    Das ist kein Zufall, sondern eine politische Weichenstellung.

    Resümee

    Aus meiner Sicht wird gezielt Meinungsmache betrieben – auch durch CDU, CSU, FDP, AfD und Arbeitgeber.

    Die gesetzliche Rente wird schlechter dargestellt, um bAV und private Vorsorge als Lösung zu präsentieren.

    Das Problem: Diese Modelle haben oft minimale Arbeitgeberzuschüsse.

    In vielen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker – in Deutschland bleibt ihr Anteil vergleichsweise gering.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354
    https://www.spiegel.de/wirtschaft/soziales/rente-koalition-plant-milliarden-griff-in-die-rentenkasse-experte-spricht-von-diebstahl-a-8b673f8f-6dad-49bd-94e7-db10eb20b197?sara_ref=re-so-app-sh

    —-

    https://table.media/berlin/news/haushalt-rentenversicherung-kritisiert-geplante-kuerzung

    #Rente #Merz #Rentenpolitik #Altersvorsorge #Deutschland

  • MEHR EINZAHLER FÜR DIE RENTE? WARUM DIESE FORDERUNG DAS SYSTEM VERÄNDERN KÖNNTE!

    MEHR EINZAHLER FÜR DIE RENTE? WARUM DIESE FORDERUNG DAS SYSTEM VERÄNDERN KÖNNTE!

    Ein Beitrag von

    Werner Hoffmann

    – Rentenberater (RDG). –

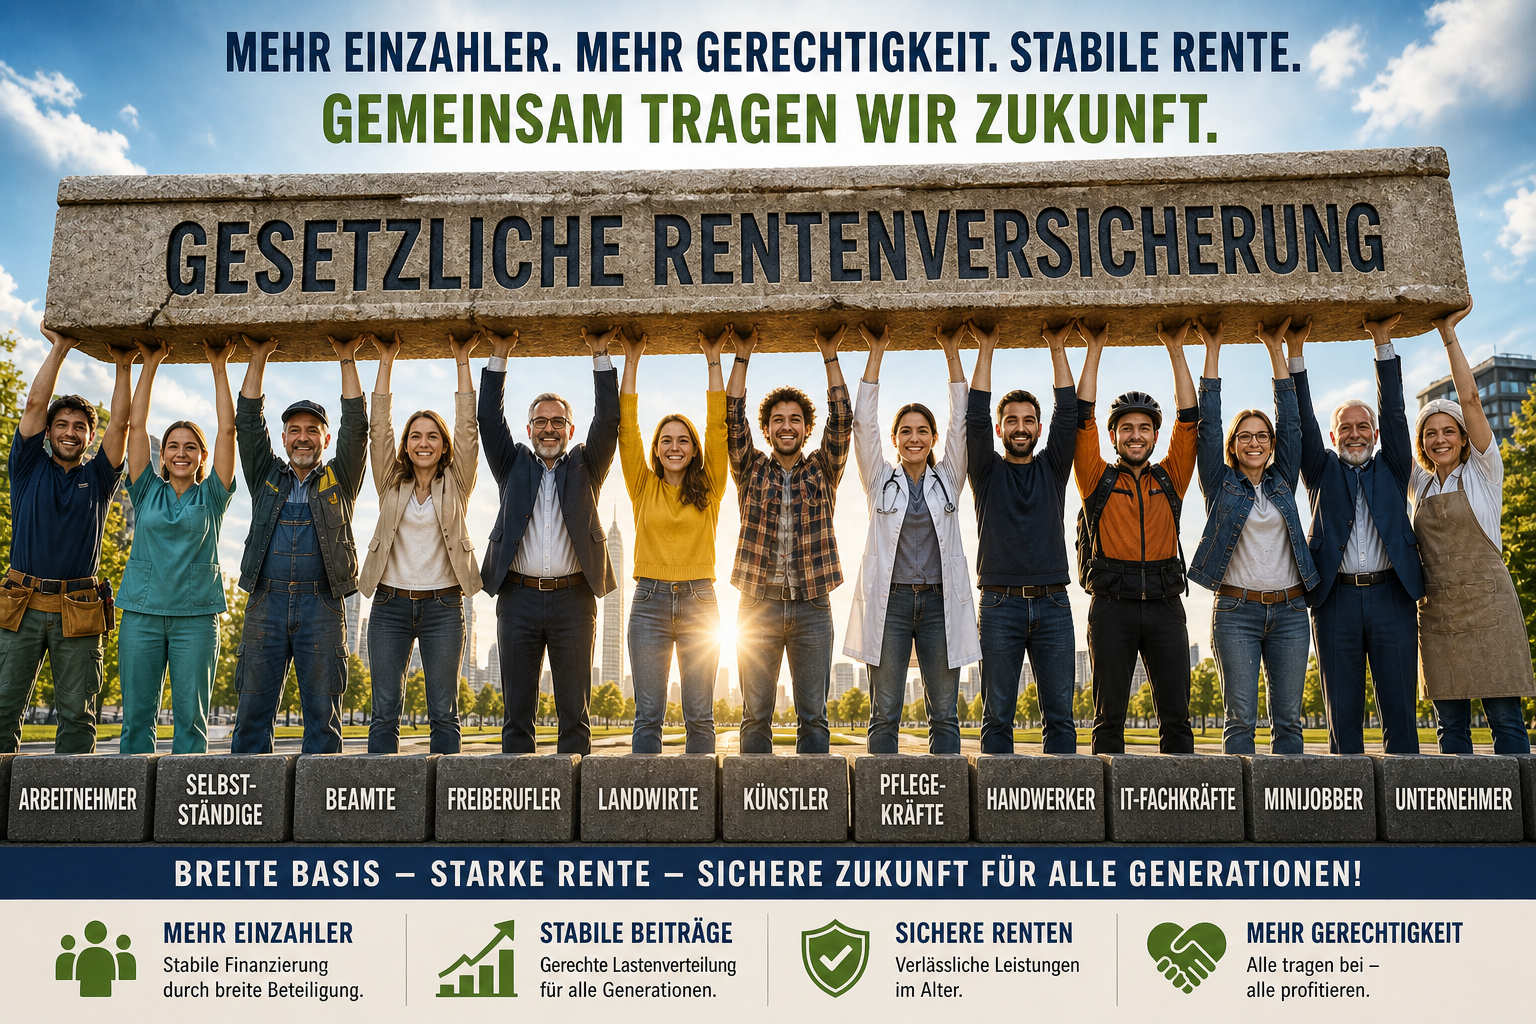
    Immer mehr Menschen erkennen: Die gesetzliche Rentenversicherung bleibt nur stabil, wenn mehr Menschen einzahlen. Eine aktuelle Umfrage bestätigt das deutlich. Doch warum ist das so entscheidend?

    Das Kernproblem des Systems

    Die gesetzliche Rente funktioniert im Umlageverfahren. Das heißt: Die heutigen Beitragszahler finanzieren die Renten der heutigen Rentner. Doch dieses System gerät unter Druck, wenn zu wenige einzahlen.

    Wer fehlt im System?

    In Deutschland zahlen viele Gruppen nicht in die gesetzliche Rentenversicherung ein:ä

    – Beamte,
    – Selbstständige,
    – Freiberufler,
    – Teile der Besserverdienenden (GGF von Kapitalgesellschaften etc.)

    Die Folge: Eine zu schmale Finanzierungsbasis – und steigender Druck auf Arbeitnehmer.

    Europa zeigt: Es geht anders

    Andere Länder sind längst weiter:

    – Österreich integriert Selbstständige in Pflichtsysteme,

    – Schweden hat ein einheitliches System für fast alle,

    – Niederlande setzen auf breite Beteiligung,

    – Italien hat Systeme zusammengeführt.

    Das Ergebnis: stabilere Systeme und oft höhere Renten.

    Mehr Einzahler = mehr Stabilität

    Eine breitere Beteiligung würde:

    die Finanzierung stabilisieren,
    die Renten sichern,
    mehr Gerechtigkeit schaffen.

    Warum passiert das nicht?

    Parteien wie CDU, CSU, FDP und AfD setzen stärker auf private Vorsorge und betriebliche Modelle. Gleichzeitig bleibt die Arbeitgeberbeteiligung oft unter 50 %.

    Die Last verschiebt sich damit zunehmend auf die Arbeitnehmer.

    Resümee

    Die Lösung liegt auf der Hand: Mehr Einzahler bedeuten mehr Stabilität. Die Bevölkerung hat das längst erkannt – jetzt ist die Politik gefragt.

    Und bei Beamten wäre die Änderung natürlich mit einer zusätzlichen bAV (ZVK wie bei Angestellten) und einer zusätzlichen Erhöhung der Bezüge verbunden (Arbeitnehmeranteil zur GRV).

    #Rente #Rentenversicherung #Altersvorsorge #Sozialpolitik #Deutschland

  • Teil 7b: Betriebliche Altersversorgung (bAV) in Polen – Vergleich mit Deutschland

    Teil 7b: Betriebliche Altersversorgung (bAV) in Polen – Vergleich mit Deutschland

    Teil 7b: Betriebliche Altersversorgung (bAV) in Polen – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann
    -Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung. –

    Die betriebliche Altersversorgung in Polen wurde mit den PPK (Arbeitnehmer-Kapitalplänen) neu aufgebaut. Sie kombiniert automatische Teilnahme, Kapitaldeckung und staatliche Förderung. Anders als in Deutschland ist sie stärker standardisiert und breiter angelegt.

    Grundprinzip

    Polen:
    Automatisches Einschreiben (Auto-Enrolment), Arbeitnehmer werden standardmäßig einbezogen, Opt-out möglich.

    Deutschland:
    Freiwillige Teilnahme, stark abhängig vom Arbeitgeber.

    Ergebnis: Polen erreicht eine höhere Teilnahmequote.

    Beitragsstruktur

    Polen:
    Arbeitnehmer: ca. 2 %,
    Arbeitgeber: mind. 1,5 %,
    Staat: Zuschüsse.

    Der Arbeitgeberanteil beträgt damit mindestens 42,85 % des Gesamtbeitrags (1,5 % von insgesamt 3,5 %).

    Deutschland:
    Häufig Entgeltumwandlung, Arbeitnehmer trägt den Hauptteil, Arbeitgeberzuschuss meist nur 15 %.

    Rentenhöhe

    Polen:
    Aktuell meist 50 € – 200 € monatlich, langfristig 200 € – 400 €+ möglich. Das System ist noch im Aufbau.

    Deutschland:
    Häufig 150 € – 300 €, bei langen Laufzeiten 300 € – 600 €+.

    Deutschland liegt derzeit höher, Polen hat Wachstumspotenzial.

    Pflichtsystem

    Polen:
    Faktisch verpflichtend durch Auto-Enrolment, Austritt aktiv erforderlich.

    Deutschland:
    Kein Pflichtsystem.

    Invalidität und Hinterbliebene

    Polen:
    Keine Risikoabsicherung in der bAV, Kapital wird vererbt, keine Gesundheitsprüfung.

    Deutschland:
    Risikoabsicherung möglich, zum Beispiel Berufsunfähigkeit, Hinterbliebenenleistungen oft integriert, häufig Gesundheitsprüfung.

    Resümee

    Polen zeigt ein modernes Modell mit Automatik, klarer Arbeitgeberbeteiligung und staatlicher Förderung.

    Die zentrale Erkenntnis: Der Arbeitgeber trägt in Polen bereits im Mindestmodell einen erheblichen Anteil von über 40 %, während er in Deutschland oft nur ergänzend beteiligt ist.

    Wichtig: Erst im Zusammenspiel mit der gesetzlichen Rente zeigt sich die tatsächliche Leistungsfähigkeit.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Polen #bAV #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 7a: Gesetzliche Rente in Polen – Vergleich mit Deutschland

    Teil 7a: Gesetzliche Rente in Polen – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

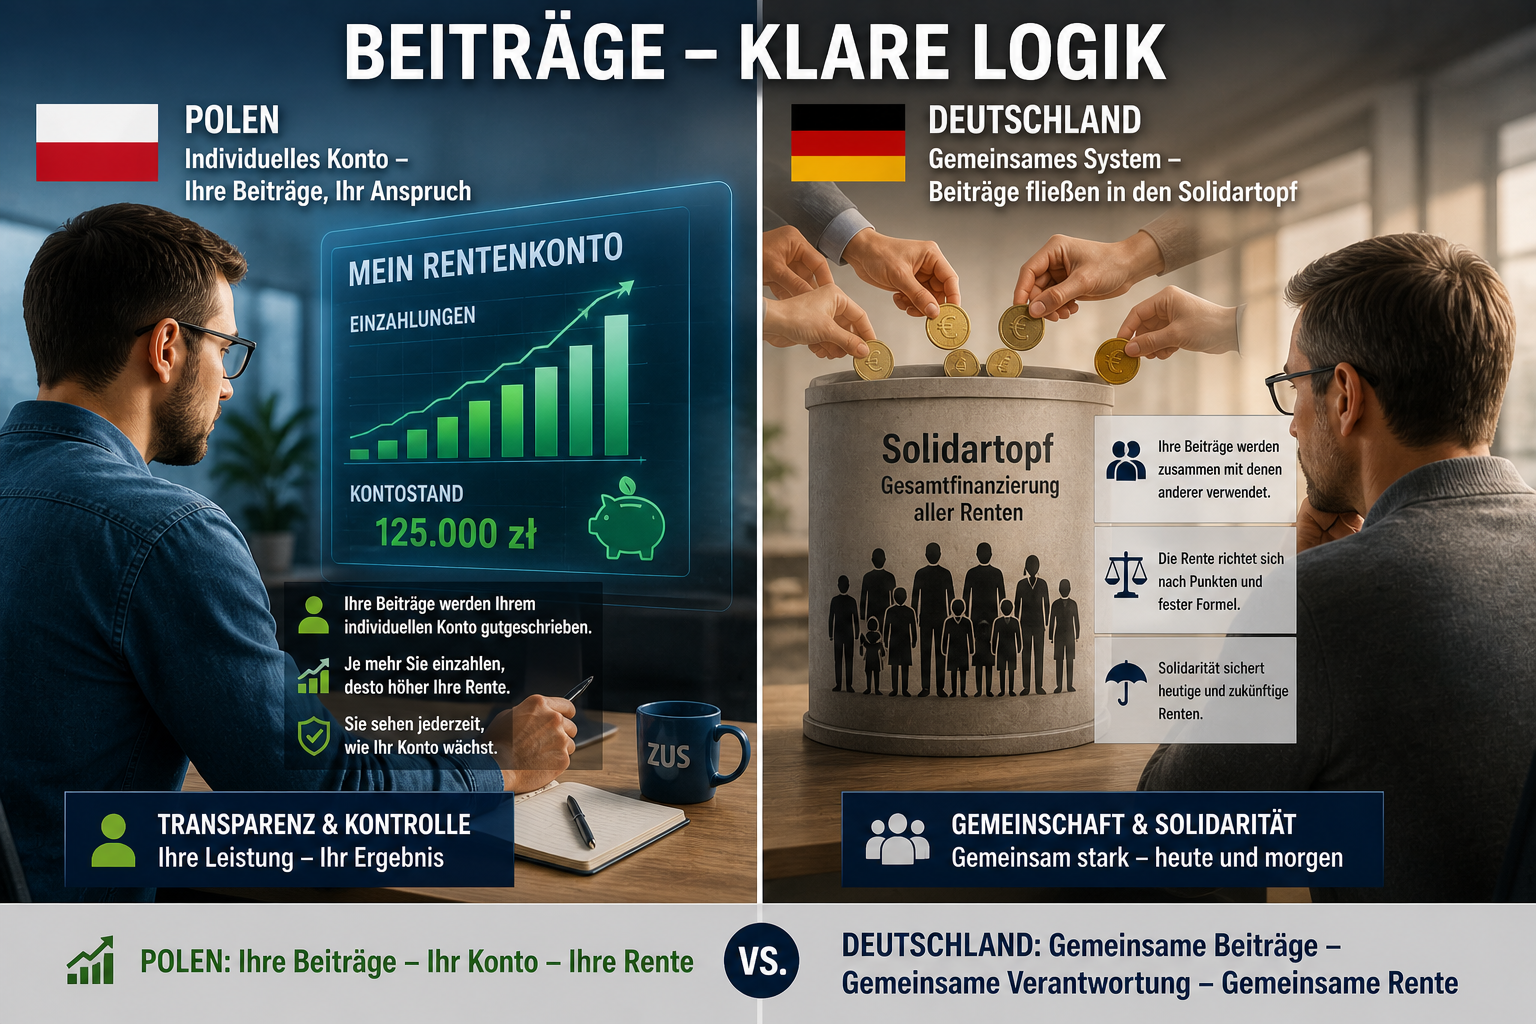
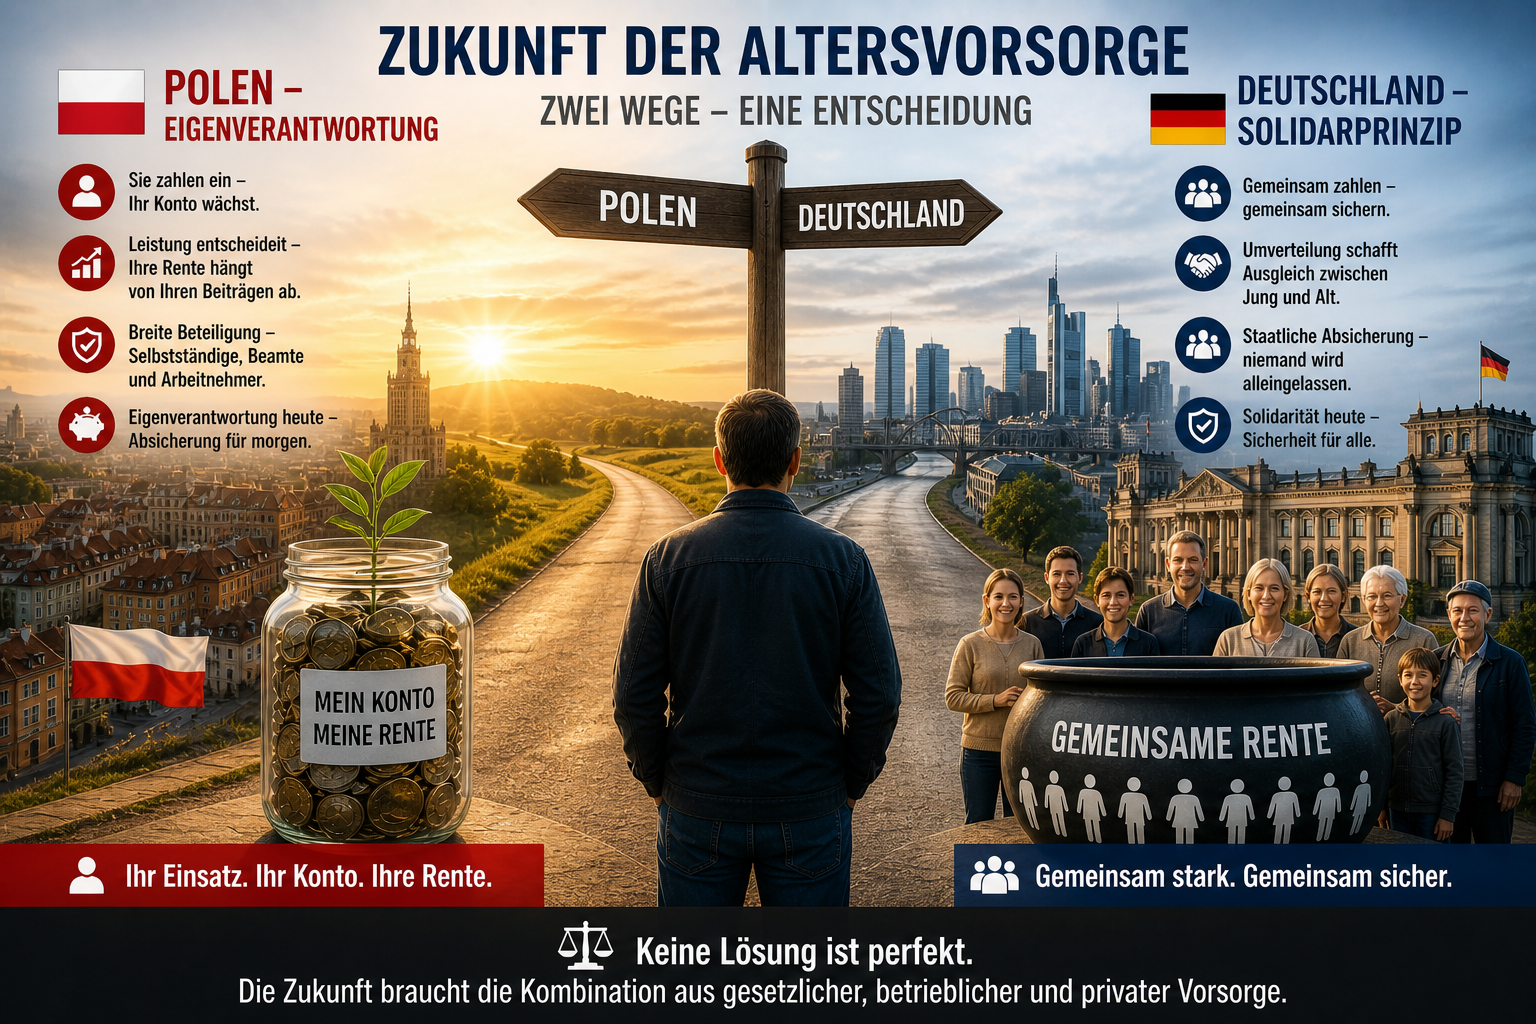
    Polen hat sein Rentensystem grundlegend reformiert. Es basiert heute auf einem beitragsorientierten Modell mit individuellem Rentenkonto. Anders als in Deutschland steht weniger die Umverteilung im Vordergrund, sondern stärker die eigene Beitragsleistung.

    Funktionsprinzip

    Individuelles Rentenkonto (ZUS),
    Höhe der Rente abhängig von eingezahlten Beiträgen,
    geringere Umverteilung.

    Ergebnis: Polen hat ein stark leistungsbezogenes System.

    Pflichtversicherung

    Arbeitnehmer sind vollständig einbezogen,
    Selbstständige sind ebenfalls pflichtversichert,
    Beamte sind integriert,
    Landwirte haben ein eigenes System (KRUS).

    Polen hat damit eine breitere Einbeziehung als Deutschland.

    Beitragsbeteiligung

    Polen:
    Gesamtbeitrag: ca. 19,52 %,
    Arbeitnehmer: ca. 9,76 %,
    Arbeitgeber: ca. 9,76 %.

    Deutschland:
    Arbeitnehmer: 9,3 %,
    Arbeitgeber: 9,3 %.

    Beitragsbemessungsgrenze

    Polen hat eine sehr hohe Beitragsbemessungsgrenze, etwa das 30-fache Durchschnittseinkommen. Sie betrifft daher vor allem sehr hohe Einkommen. Deutschland hat eine deutlich niedrigere Grenze.

    Wartezeit

    Polen:
    keine feste Mindestwartezeit,
    jeder Beitrag führt zu einem Rentenanspruch,
    Mindestrente nur bei ca. 20/25 Jahren.

    Deutschland:
    5 Jahre Wartezeit, darunter kein Anspruch.

    Unterschied: Polen zahlt immer – aber oft sehr wenig.

    Rentenhöhe und Rentenbeginn

    Polen:
    durchschnittlich ca. 600 € – 900 €,
    Rentenbeginn Frauen: 60 Jahre, Männer: 65 Jahre.

    Deutschland:
    durchschnittlich ca. 1.050 € – 1.200 €,
    Eckrentner ca. 1.835 €,
    Regelalter ca. 67 Jahre.

    Resümee

    Polen zeigt ein System mit breiter Beteiligung und klarer Leistungslogik.

    Die zentrale Erkenntnis: Mehr Eigenverantwortung führt zu stärkerer Beitragsabhängigkeit – aber oft zu niedrigeren Renten.

    Wichtig: Erst die Kombination mit betrieblicher und privater Vorsorge zeigt die tatsächliche Leistungsfähigkeit.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    —-

    #Polen #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG) .
    www.Renten-experte.de – .

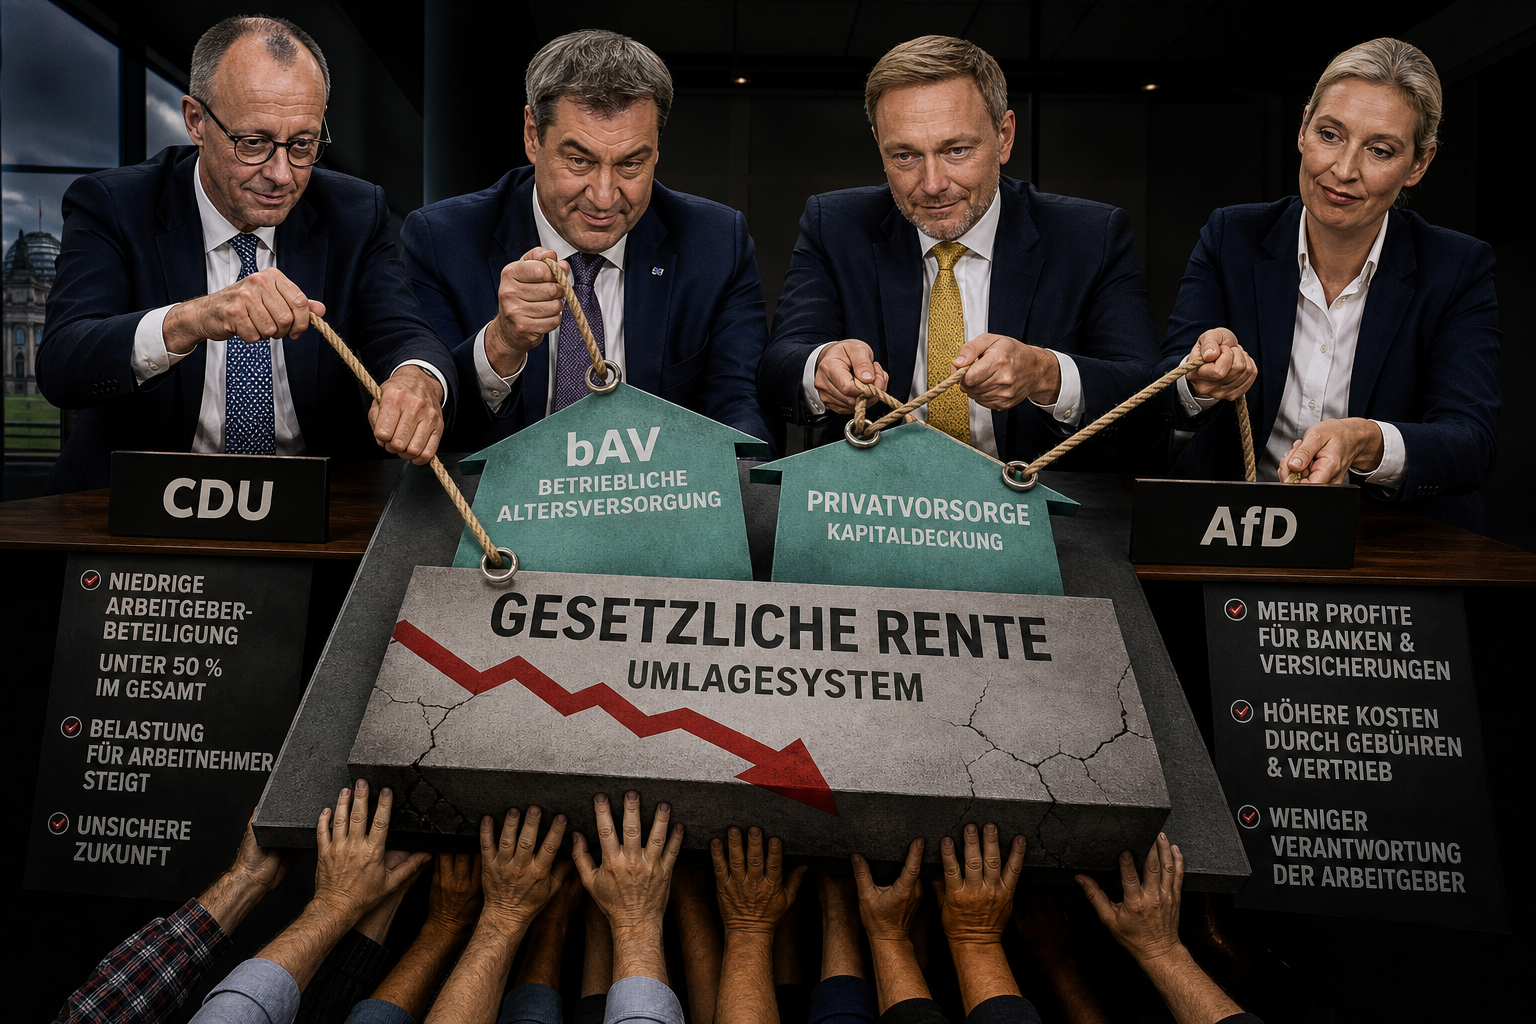
    Die Diskussion um die Zukunft der Rente in Deutschland ist kein Zufall, sondern Teil einer Strategie. Arbeitgeberverbände sowie CDU, CSU, FDP und AfD treiben eine Entwicklung voran, die das Umlagesystem schwächt – zugunsten kapitalgedeckter Modelle.

    Deutschland hinkt bei der Arbeitgeberbeteiligung hinterher

    Im europäischen Vergleich zeigt sich: Deutschland gehört zu den wenigen Ländern, in denen die Arbeitgeberbeteiligung an der gesamten Altersversorgung unter 50 % liegt.

    Das bedeutet:

    • In der gesetzlichen Rentenversicherung zahlen Arbeitgeber und Arbeitnehmer jeweils rund 50 %,
    • in vielen europäischen Ländern ist der Arbeitgeberanteil deutlich höher,
    • in der betrieblichen Altersversorgung liegt der Zuschuss meist nur bei maximal 15 % – und nur bei Sozialversicherungsersparnis.

    Das Ergebnis: Die finanzielle Last verschiebt sich zunehmend auf die Beschäftigten.

    Die Strategie dahinter

    Die Debatte wird gezielt auf zwei Modelle reduziert:

    • Umlagesystem,
    • Kapitaldeckung.

    Doch das lenkt ab. Es geht nicht um das System – sondern um die Verteilung der Kosten.

    Je stärker die gesetzliche Rente geschwächt wird – etwa durch eine Absenkung unter die 48-%-Haltelinie – desto mehr wird Altersvorsorge in bAV und private Modelle verschoben. Genau dort ist die Arbeitgeberbeteiligung deutlich geringer.

    AfD: Keine Partei der Arbeitnehmer und Rentner

    Die AfD positioniert sich nicht als Interessenvertretung von Arbeitnehmern oder Rentnern. Forderungen zur Schwächung von Gewerkschaften und zur Infragestellung des Mindestlohns sprechen eine klare Sprache.

    Auch die oft genannten „70 % Rente“ sollen nicht aus der gesetzlichen Rente entstehen, sondern aus bAV und privater Vorsorge. Dort können sich Arbeitgeber weitgehend aus der Verantwortung ziehen.

    Kapitalmarkt statt Sicherheit

    Mit der Verlagerung steigt die Abhängigkeit von Banken und Versicherungen – bei gleichzeitig höheren Kosten:

    • Gesetzliche Rente: ca. 1 % bis 1,5 % Verwaltungskosten,
    • private Anbieter: ca. 2,5 % bis 4 %,
    • zusätzlich ca. 2,4 % Vertriebskosten.

    Wer zahlt die Rechnung?

    Am Ende sind es die Arbeitnehmer:

    • höhere Eigenanteile,
    • mehr Risiko,
    • höhere Kosten.

    Resümee

    Die Rentendebatte ist kein neutraler Diskurs. Das Umlagesystem wird gezielt geschwächt, um kapitalgedeckte Modelle auszubauen – und die Verantwortung von Arbeitgebern zu reduzieren.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    —-

    #Rente #Altersvorsorge #bAV #Sozialpolitik #Deutschland

  • Betriebliche Altersversorgung: Große Errungenschaft – aber nur für wenige?

    Betriebliche Altersversorgung: Große Errungenschaft – aber nur für wenige?

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

    Die betriebliche Altersversorgung (bAV) gilt als zweite Säule der Altersvorsorge. Doch sie ist nicht flächendeckend: Vor allem Beschäftigte in Großunternehmen und tarifgebundenen Betrieben profitieren – kleine Betriebe bleiben zurück.

    Verbreitung nach Betriebsgröße

    • >1.000 MA: 75–90 %,
    • 500 MA: 70–80 %,
    • 100 MA: 50–60 %,
    • 10 MA: 20–30 %,
    • Kleinbetriebe: oft unter 20 %.

    Geschlechterunterschiede

    • Männer: 27 %,
    • Frauen: 13 %.

    Zwar existieren rund 18 Mio. Verträge, doch diese Zahl täuscht: ruhende Verträge, Mehrfachverträge und geringe Leistungen verzerren das Bild.

    Rechtsanspruch – begrenzt

    Nach § 1a BetrAVG besteht nur ein Anspruch auf Entgeltumwandlung. Der Arbeitgeber zahlt 15 % Zuschuss, aber nur bei eigener SV-Ersparnis. Zudem bestimmt er Durchführungsweg und Anbieter – echte Wahlfreiheit fehlt.

    Komplexität als Problem

    Die bAV ist so umfangreich und kompliziert, dass jedes Jahr bei der aba – Arbeitsgemeinschaft betriebliche Altersversorgung e.V. mehrere Tage Seminare – selbst für Spezialisten – stattfinden!

    Politische Entwicklung kritisch

    Einige Parteien (besonders CDU, CSU, FDP und AfD) sehen die gesetzliche Rente nur noch als Basis – teils ohne 48 %-Haltelinie. Stattdessen sollen bAV und private Vorsorge wachsen.

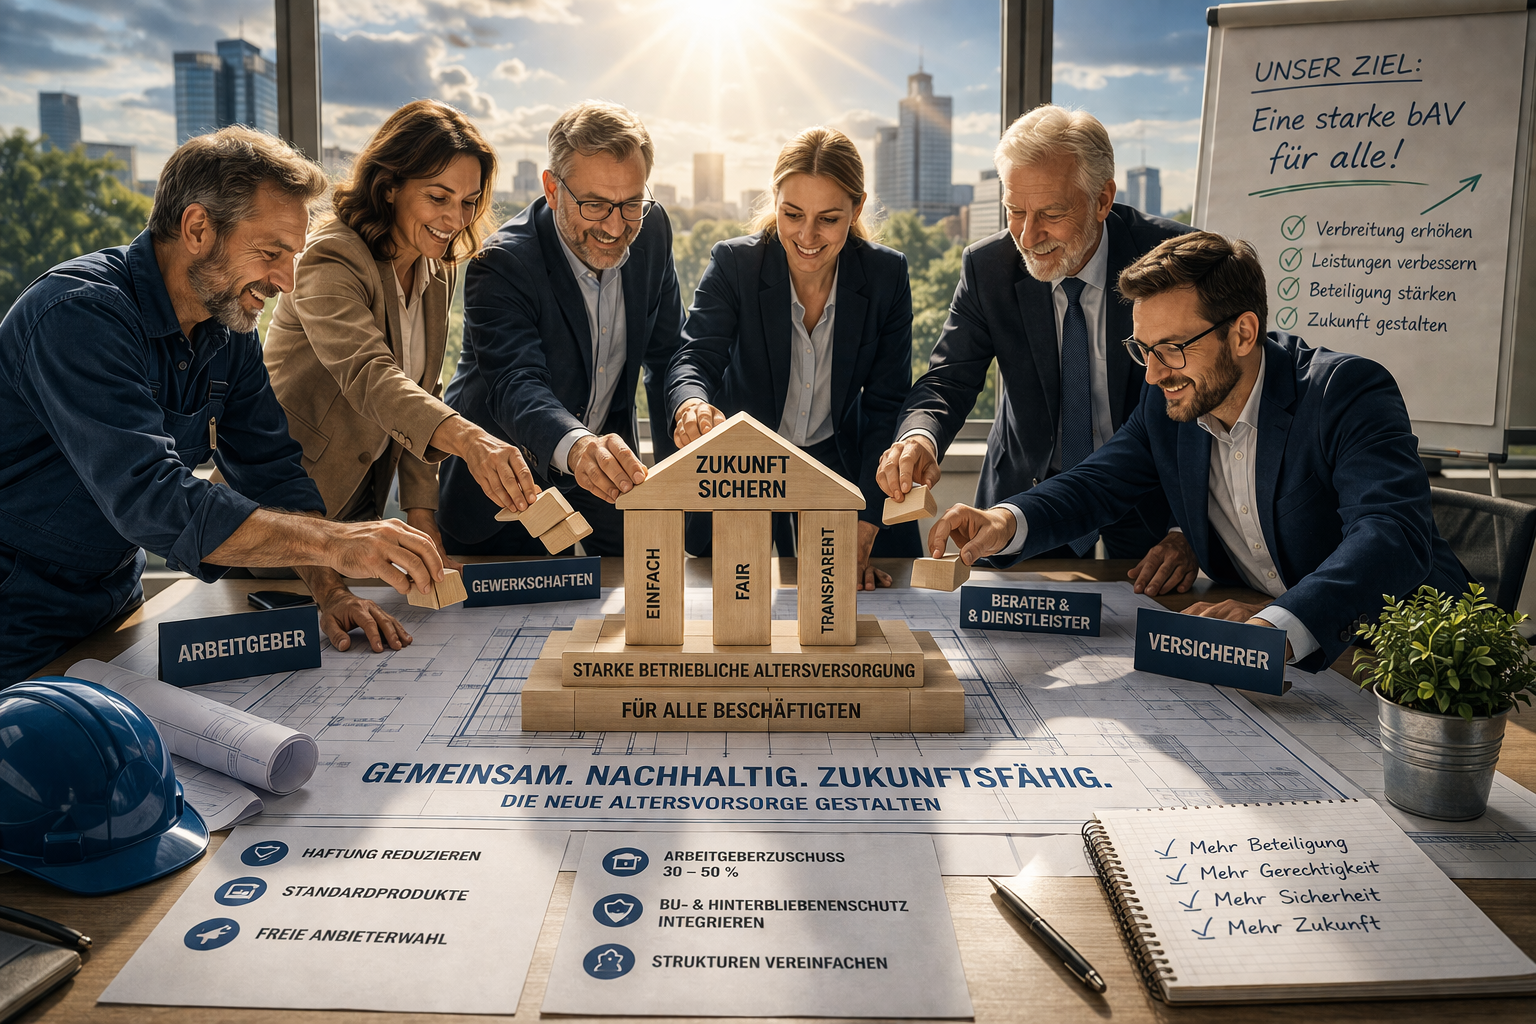
    Reform ist notwendig

    • Abbau der Arbeitgeberhaftung, um Hemmschwellen zu senken, dafür aber,
    • Zertifizierte Standardprodukte,
    • Freie Anbieterwahl,
    • AG-Zuschüsse von 30–50 %,
    • BU- und Hinterbliebenenschutz verpflichtend integrieren,
    • Strukturen vereinfachen.

    Entscheidend: Alle müssen mitziehen

    • Arbeitgeber,
    • Gewerkschaften,
    • politische Parteien,
    • Beratungsfirmen, Dienstleister und Versicherer.

    Resümee

    Die bAV ist wichtig, aber kein flächendeckender Erfolg.

    Ohne Reformen, höhere Arbeitgeberbeteiligung und gemeinsames Handeln bleibt sie ein Privileg weniger – statt eine Lösung für alle.

    https://Rentenberater.blog

    —-

    www.Renten-Experte.de

    ——

    Wenn QR-Code nicht klappt, einfach Link anklicken

    https://wa.me/49715634354?text=Hallo,%20ich%20habe%20Ihren%20Artikel%20gelesen%20und%20noch%20Fragen.%20Mein%20Name%20ist:%20_____%20Bitte%20um%20R%C3%BCckruf%20%C3%BCber%20die%20Telefonnummer:%20___

    ——

    #Reha #Rentenversicherung #Altersrente #Sozialrecht #Rentenberatung

  • DIE 70 %-RENTEN-ILLUSION DER AfD – WARUM DIESE ZAHLENLÜGE JEDER DURCHSCHAUEN KANN

    DIE 70 %-RENTEN-ILLUSION DER AfD – WARUM DIESE ZAHLENLÜGE JEDER DURCHSCHAUEN KANN

    Ein Beitrag von

    Werner Hoffmann.

    Rentenberater (RDG).

    Die AfD wirbt mit einer einfachen Botschaft: 70 % Rente.

    Klingt nach Sicherheit. Doch wer genauer hinschaut, erkennt: Diese Zahl passt nicht zu den eigenen Forderungen der AfD.

    1. Mindestlohn abschaffen = weniger Rente

    Niedrigere Löhne bedeuten weniger Beiträge in die gesetzliche Rentenversicherung.

    70 % von wenig bleiben wenig.

    2. Tarifrecht schwächen = sinkende Löhne

    Geringere Einkommen, weniger Zusatzleistungen und schwächere Absicherung bedeuten: weniger Einnahmen für die Rente.

    3. Weniger Beitragszahler

    Weniger oder schlechter bezahlte Erwerbstätige bedeuten weniger Einzahlungen. Das Umlagesystem braucht aber viele Einzahler.

    4. Beamte einbeziehen – kein Vorteil

    Das bringt kurzfristig mehr Einnahmen, langfristig aber auch mehr Rentenansprüche.

    Kein nachhaltiger Effekt.

    5. Selbstständige außen vor

    Viele zahlen weiterhin nicht ein, die Finanzierungsbasis bleibt lückenhaft.

    MEHR NOCH: Kleine Selbstständige tragen das Risiko allein – und landen im Alter oft in der Sozialhilfe.

    6. Der größte Denkfehler

    Die 70 % sind keine gesetzliche Rente, sondern nur als Gesamtversorgung möglich:

    • gesetzliche Rente,
    • Betriebsrente,
    • private Vorsorge.

    Das Problem: Betriebsrenten hängen oft an Tarifverträgen. Private Vorsorge muss selbst bezahlt werden.

    Bei sinkenden Löhnen gilt daher: Wer soll das finanzieren?

    Die Konsequenz

    Weniger Lohn, weniger Beiträge, schwächere Vorsorge – aber höhere Versprechen.

    Das passt nicht zusammen.

    Resümee

    Die 70 %-Rente wirkt attraktiv, ist aber widersprüchlich.

    Die Voraussetzungen für hohe Renten werden gleichzeitig geschwächt.

    Am Ende bleibt: Ein starkes Versprechen – ohne tragfähige Grundlage.

    https://Rentenberater.blog

    —-

    www.Renten-Experte.de

    ——

    #Rente #AfD #Rentenlüge #Altersvorsorge #Deutschland

  • Teil 4a: Gesetzliche Rente in der Schweiz – Vergleich mit Deutschland: Warum das Drei-Säulen-System stabiler und breiter wirkt!

    Teil 4a: Gesetzliche Rente in der Schweiz – Vergleich mit Deutschland: Warum das Drei-Säulen-System stabiler und breiter wirkt!

    Ein Beitrag von

    Werner Hoffmann

    Werner Hoffmann.

    – Rentenberater (RDG)-.

    Die Schweiz gilt als eines der stabilsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt in der klar geregelten Kombination aus Umlage und Kapitaldeckung sowie einer verbindlichen Zielstruktur.

    Grundprinzip

    Schweiz:
    1. Säule (AHV): umlagefinanziert, Pflicht für alle Erwerbstätigen und Nichterwerbstätigen, Existenzsicherung,
    2. Säule (BVG): obligatorische betriebliche Vorsorge für Arbeitnehmer ab Mindestlohn, kapitalgedeckt,
    Finanzierung durch Arbeitgeber und Arbeitnehmer,
    Ziel: zusammen mit der AHV Fortführung des bisherigen Lebensstandards,
    3. Säule: freiwillige private Vorsorge.

    Entscheidend: Die 1. Säule sichert das Existenzminimum, die 2. Säule den Lebensstandard – beides ist gesetzlich vorgesehen.

    Deutschland:
    gesetzliche Rente im Mittelpunkt, bAV freiwillig, keine klare Zieldefinition für das Gesamtniveau.

    Ergebnis: Die Schweiz hat ein definiertes Gesamtziel, Deutschland nicht.

    Mindestversicherungszeit

    Schweiz: Anspruch bereits nach 1 Beitragsjahr, Vollrente nach 44/45 Jahren.

    Deutschland: Anspruch erst nach 5 Jahren.

    Vorteil Schweiz: früher Rentenanspruch.

    Gesetzliche Rente AHV

    Die AHV ist ein Pflichtsystem für nahezu alle. Sie wird durch Arbeitgeber, Arbeitnehmer und Staat finanziert. Mindest- und Maximalrente sind klar definiert.

    Die Höhe liegt vereinfacht bei ca. 1.200 € bis 2.450 € monatlich.

    Deutschland dagegen ist abhängig von Entgeltpunkten und kennt keine feste Grundabsicherung.

    Beitragsverteilung

    Schweiz AHV:
    Arbeitgeber: ca. 4,35 %
    Arbeitnehmer: ca. 4,35 %
    zusätzlicher Staatsanteil.

    Deutschland:
    Arbeitgeber: 9,3 %
    Arbeitnehmer: 9,3 %.

    Betriebliche Altersversorgung

    Schweiz:
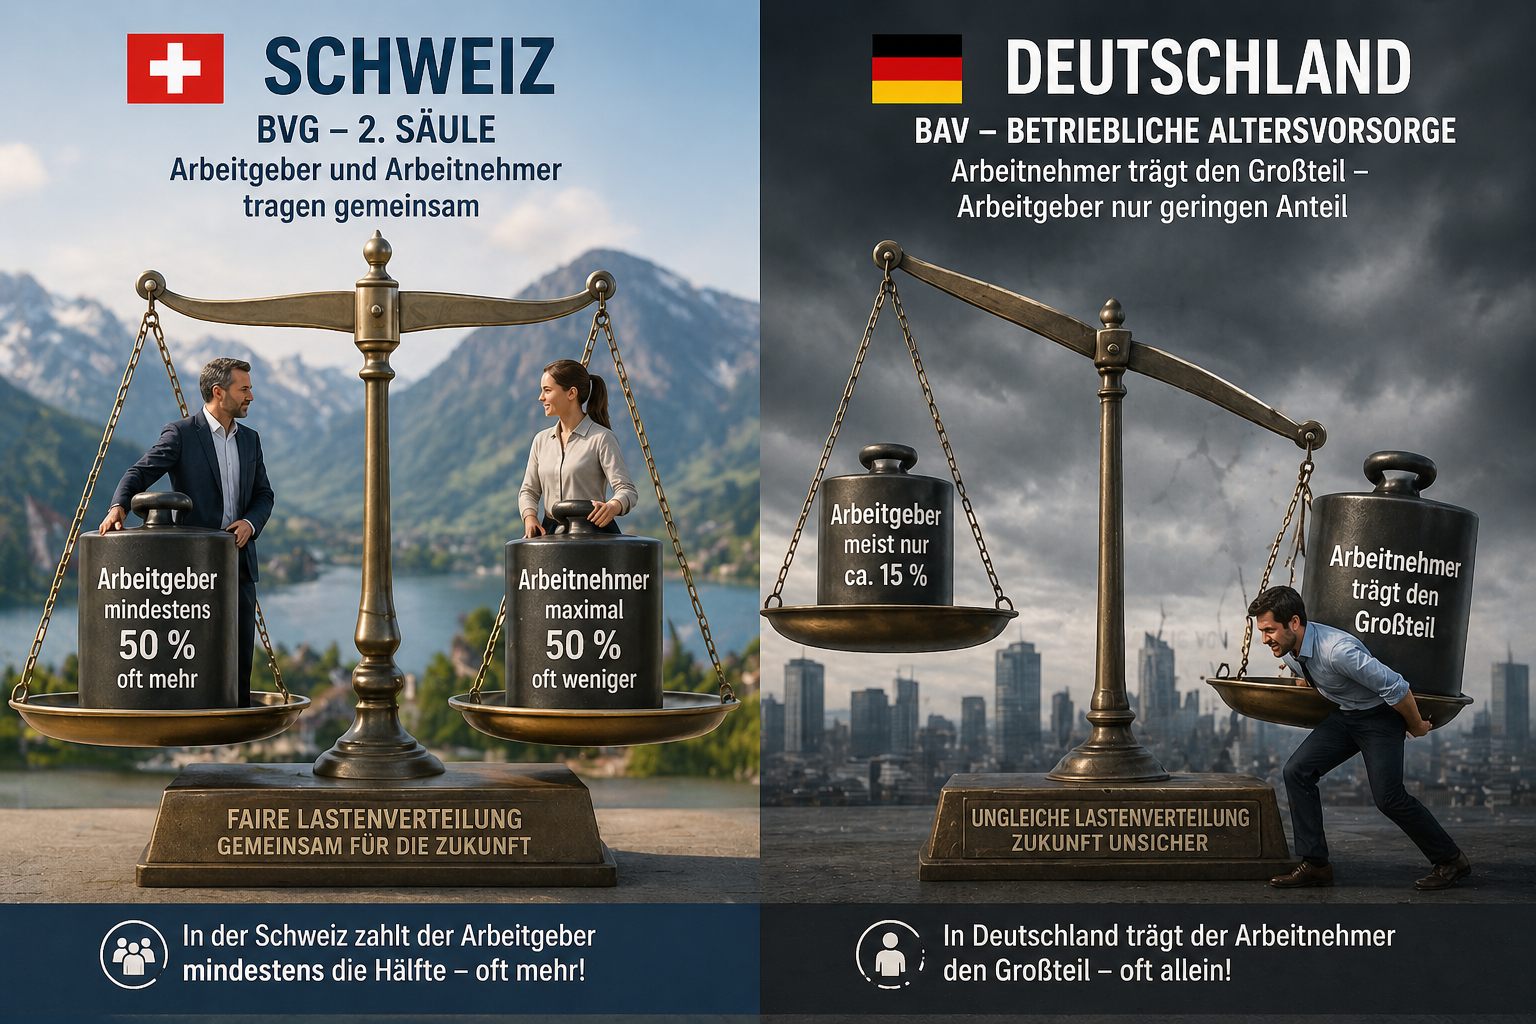
    verpflichtend, Arbeitgeber zahlen mindestens 50 %, oft mehr, insgesamt ca. 7 % bis 18 % je nach Alter.

    Deutschland:
    freiwillig, oft Entgeltumwandlung, Arbeitgeberzuschuss meist nur ca. 15 %.

    Resümee

    Die Schweiz zeigt ein klar strukturiertes System: Existenzsicherung und Lebensstandard sind gesetzlich definiert, die zweite Säule ist verpflichtend und die Finanzierung breiter organisiert.

    Die zentrale Erkenntnis: Ein stabiles Rentensystem braucht klare Ziele und verpflichtende Strukturen.

    Der Rentenblog von
    https://Rentenberater.blog .
    www.Renten-Experte.de

    WhatsApp -QR-Direktkontakt

    Nr. +49 7156 34354 .

    ——

    QR-Kontakt speichern.

    Einfach mit Photo scannen und dann bei Kontakte speichern.

    ——

    #Rente #Schweiz #Deutschland #Altersvorsorge #Europa

  • Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

    Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de .

    ——-

    Das verschweigt Friedrich Merz & auch die Anhänger von Arbeitgeberverbänden

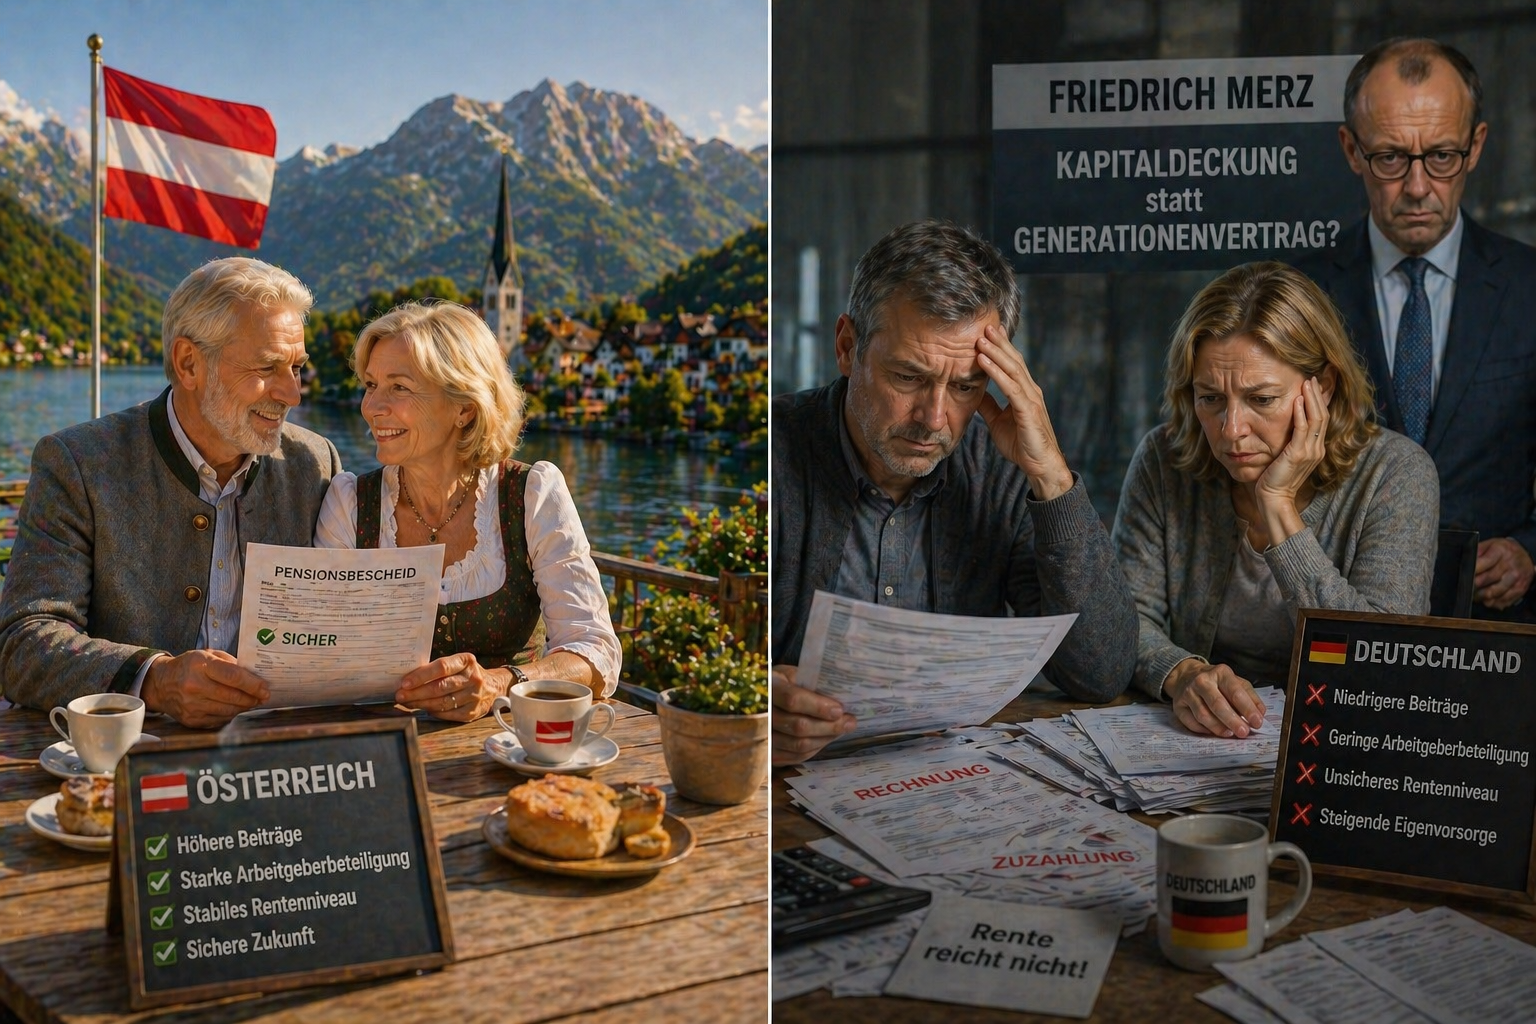
    Der Vergleich der Altersversorgung zwischen Österreich und Deutschland zeigt ein klares Bild: Nicht die Systeme unterscheiden sich grundsätzlich – sondern die Verteilung der Lasten.

    Gesetzliche Rente

    Österreich:
    Arbeitgeber: 12,55 Prozent
    Arbeitnehmer: 10,25 Prozent

    Deutschland:
    Arbeitgeber: 9,3 Prozent
    Arbeitnehmer: 9,3 Prozent

    Österreich erzielt ein deutlich höheres Rentenniveau, weil mehr Beiträge in das System fließen – vor allem von Arbeitgebern.

    Betriebliche Altersversorgung

    Österreich:
    häufig arbeitgeberfinanziert, kollektive Lösungen, echte Zusatzrente.

    Deutschland:
    oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 Prozent.

    In Deutschland ist die bAV daher oft keine echte Arbeitgeberleistung.

    Private Vorsorge

    Deutschland:
    hohe Bedeutung, notwendig zur Schließung von Lücken.

    Österreich:
    Ergänzung, nicht existenziell.

    In Deutschland wird das Risiko stärker auf den Einzelnen verlagert.

    Die politische Dimension

    Friedrich Merz spricht häufig vom notwendigen Umbau hin zu mehr Kapitaldeckung. Vordergründig geht es um den Generationenvertrag.

    Tatsächlich stellt sich aber eine andere Frage: Soll die Verantwortung stärker von Arbeitgebern auf Arbeitnehmer verlagert werden?

    Denn Kapitaldeckung bedeutet in vielen Modellen:

    mehr Eigenvorsorge,
    weniger kollektive Finanzierung,
    geringere direkte Arbeitgeberbeteiligung.

    Resümee

    Der Vergleich zeigt klar: Österreich erreicht höhere Renten, weil Arbeitgeber stärker eingebunden sind und höhere Beiträge gezahlt werden.

    Deutschland hingegen verlagert zunehmend Verantwortung auf den Einzelnen.

    Die zentrale Frage lautet daher nicht, ob das System finanzierbar ist – sondern: Wer soll die Altersvorsorge tragen?

    https://Rentenberater.blog
    Werner Hoffmann. WhatsAPP: +49715634354

    #Rente #Deutschland #Österreich #Sozialstaat #Altersvorsorge