Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Viele Rentner gehen davon aus, dass der Grundrentenzuschlag einmal bewilligt und dann dauerhaft gezahlt wird. Das stimmt jedoch nicht. Unter bestimmten Voraussetzungen kann der Zuschlag gekürzt oder sogar vollständig entzogen werden.
Die gesetzliche Grundlage für den Grundrentenzuschlag findet sich in den §§ 76g bis 76j SGB VI. Änderungen oder die Aufhebung eines bereits bewilligten Zuschlags richten sich – je nach Fall – nach den Vorschriften des SGB X über die Rücknahme oder Aufhebung von Verwaltungsakten.
Der häufigste Grund ist ein zu hohes Einkommen. Denn der Grundrentenzuschlag ist einkommensabhängig. Berücksichtigt wird dabei nicht nur das Einkommen des Rentners selbst, sondern bei Ehepaaren und eingetragenen Lebenspartnerschaften auch das Einkommen des Partners. Steigen die zu berücksichtigenden Einkünfte – etwa durch höhere Betriebsrenten, Mieteinnahmen oder Kapitalerträge –, wird der Zuschlag neu berechnet. Je nach Höhe des Einkommens kann er sinken oder ganz entfallen.
Auch Änderungen der persönlichen Verhältnisse können Auswirkungen haben. Eine Heirat, Scheidung oder der Tod des Ehe- oder Lebenspartners verändern unter Umständen die Einkommensanrechnung und damit auch die Höhe des Grundrentenzuschlags.
Ein weiterer Fall betrifft die Versicherungszeiten. Stellt die Deutsche Rentenversicherung nach einer Kontenklärung oder aufgrund neuer Unterlagen fest, dass die erforderlichen Grundrentenzeiten doch nicht erfüllt sind oder Zeiten falsch bewertet wurden, kann der Zuschlag aufgehoben oder neu berechnet werden.
In der Praxis zeigt sich außerdem, dass Grundrentenzuschläge nicht immer fehlerfrei berechnet werden. Ursache können unvollständige Versicherungszeiten, fehlerhafte Einkommensanrechnungen oder andere Berechnungsfehler sein. Teilweise lassen sich Ansprüche auch durch eine rechtzeitige und zulässige Gestaltung der persönlichen Verhältnisse besser ausschöpfen.
Nicht jede Veränderung führt jedoch zum Verlust des Zuschlags. Normale Rentenerhöhungen, die jährliche Rentenanpassung oder das bloße Älterwerden sind für sich allein kein Grund, den Grundrentenzuschlag zu streichen.
Oft macht es Sinn, dass die Veränderung des Zuschlages oder auch dessen Berechnung noch einmal durch einen Rentenberater geprüft wird.
Unabhängiger Rentenberater Werner Hoffmann.
Werner Rolf Hoffmann Unabhängiger Rentenberater (RDG)
Gottfried-Keller-Str. 73 71254 Ditzingen Deutschland
Wenn der Leser auf diesen Link klickt, wird – sofern WhatsApp installiert ist – automatisch folgende Nachricht eingefügt:
Hallo guten Tag, ich habe einige Fragen an Sie als Rentenberater. Können Sie bitte mit mir Kontakt aufnehmen? Hier meine Telefonnummer oder Handynummer: …
Der Interessent muss dann nur noch seine Telefonnummer ergänzen und die Nachricht absenden.
Die in diesem Beitrag verwendeten Bilder wurden teilweise mit Unterstützung von Künstlicher Intelligenz (KI) erstellt oder bearbeitet. Sie dienen ausschließlich der symbolischen Veranschaulichung des Themas und zeigen keine realen Personen, Rentenbescheide oder tatsächlichen Beratungssituationen.
Werner Hoffmann. Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).
Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist das deutsche System heute so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, umfangreiche Haftungsregelungen und oftmals hohe Abschluss- sowie Verwaltungskosten schrecken insbesondere kleine und mittlere Unternehmen ab.
Von dieser Komplexität profitieren häufig Beratungsunternehmen und Vertriebe – denn komplizierte Systeme verursachen zwangsläufig einen hohen Beratungs- und Verwaltungsaufwand. Leidtragende sind am Ende die Arbeitgeber und die Beschäftigten.
Deutschland braucht deshalb aus meiner Sicht eine grundlegende Reform der betrieblichen Altersversorgung.
Arbeitgeber von Haftungsrisiken befreien
Ein wesentlicher Grund für die heutige Komplexität liegt in der Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Selbst wenn die Versorgung über einen externen Versorgungsträger erfolgt, bleibt der Arbeitgeber letztlich dafür verantwortlich, dass die zugesagten Leistungen erbracht werden.
Diese Regelung führt zu erheblichen Haftungsrisiken und verursacht zusätzlichen Verwaltungsaufwand.
Mein Reformvorschlag lautet deshalb:
Verwendet ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, entfällt seine Einstandspflicht. Die Verantwortung für die Durchführung und Leistungserbringung liegt dann ausschließlich beim zertifizierten Versorgungsträger.
Für bereits bestehende Versorgungszusagen soll Bestandsschutz gelten. Eine Umstellung auf das neue System erfolgt nur dann, wenn ein neues Beschäftigungsverhältnis begründet wird und sich Arbeitgeber oder Arbeitnehmer für die neue, zertifizierte Anlageform entscheiden.
Dadurch würden insbesondere kleine und mittlere Unternehmen von Haftungsrisiken und Verwaltungsaufwand erheblich entlastet, ohne in bestehende Versorgungszusagen einzugreifen.
Zertifizierte Standardprodukte statt Tarif- und Produktdschungel
Statt unzähliger Tarifmodelle und Produktvarianten sollten künftig ausschließlich staatlich zertifizierte Standardprodukte zugelassen werden.
Diese Produkte sollten mindestens folgende Voraussetzungen erfüllen:
Abschlusskosten von maximal 1,5 %
Gesetzlich begrenzte Verwaltungskosten
Kostenfreie Übertragung bei jedem Arbeitgeberwechsel
Mindestens 15 % der Beiträge müssen verpflichtend in die Absicherung bei Berufsunfähigkeit und für die Hinterbliebenenversorgung fließen – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses.
Berufsunfähigkeitsleistungen bereits ab 50 % Berufsunfähigkeit
Volle Transparenz über sämtliche Kosten und Leistungen
Keine Arbeitgeberhaftung, sofern ausschließlich zertifizierte Produkte verwendet werden
Damit würden Arbeitnehmer genau wissen, welche Mindestleistungen ihnen zustehen – unabhängig vom jeweiligen Anbieter.
Arbeitgeber müssen sich wieder angemessen beteiligen
Eine betriebliche Altersversorgung verdient ihren Namen nur dann, wenn sich auch der Arbeitgeber angemessen an ihrer Finanzierung beteiligt.
Der heutige gesetzliche Zuschuss von 15 % bei Entgeltumwandlung – und auch nur dann, wenn der Arbeitgeber tatsächlich Sozialversicherungsbeiträge einspart – reicht hierfür nicht aus.
Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % des Gesamtbeitrags für sachgerecht.
Mit dem heutigen gesetzlichen Arbeitgeberzuschuss von lediglich 15 % – und auch nur dann, wenn der Arbeitgeber durch die Entgeltumwandlung überhaupt Sozialversicherungsbeiträge einspart – gehört Deutschland bei der Arbeitgeberbeteiligung an der betrieblichen Altersversorgung nahezu zu den Schlusslichtern in Europa.
In zahlreichen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Finanzierung der betrieblichen Altersversorgung. Je nach Land und Versorgungssystem übernehmen Arbeitgeber teilweise 70 % bis hin zu 100 % der Beiträge.
Nur so wird die betriebliche Altersversorgung wieder zu einer echten Sozialleistung des Arbeitgebers und nicht überwiegend zu einer vom Arbeitnehmer selbst finanzierten Eigenvorsorge.
Ein staatlicher Standardfonds als Alternative
Neben privaten zertifizierten Produkten sollte ein staatlich organisierter Standardfonds geschaffen werden.
Dieser Fonds könnte langfristig kostengünstig investieren und nach klaren gesetzlichen Vorgaben verwaltet werden. Arbeitnehmer hätten damit die Wahl zwischen privaten zertifizierten Produkten und einem öffentlichen Standardfonds.
Wettbewerb sollte künftig über niedrige Kosten, hohe Transparenz und gute Leistungen entstehen – nicht über komplizierte Vertragsbedingungen.
Vorbilder existieren bereits
Ein solches System müsste nicht völlig neu entwickelt werden.
Bereits das Fünfte Vermögensbildungsgesetz zeigt, wie gesetzliche Mindeststandards für Anlageformen definiert werden können.
Ebenso könnte – vergleichbar mit der Basisrente, auch Rürup-Rente genannt – gesetzlich geregelt werden, dass das angesparte Kapital grundsätzlich erst mit Eintritt in die Altersrente oder bei einer Erwerbsminderung verfügbar ist.
Die betriebliche Altersversorgung bliebe damit ihrem eigentlichen Zweck treu: der Absicherung im Alter und bei existenziellen Lebensrisiken.
Warum ich die Direktzusage nicht für den richtigen Weg halte
Immer wieder wird vorgeschlagen, die Direktzusage als ältesten Durchführungsweg der betrieblichen Altersversorgung wieder stärker zu nutzen.
Ich halte diesen Weg nicht für zukunftsfähig.
Die Direktzusage verlagert die gesamte Komplexität auf den Arbeitgeber. Dieser muss Pensionsrückstellungen bilden, langfristige Verpflichtungen bilanzieren und bleibt aufgrund der gesetzlichen Einstandspflicht dauerhaft verantwortlich.
Ein externes, kostengünstiges und staatlich zertifiziertes Versorgungssystem schafft dagegen klare Verantwortlichkeiten, reduziert Bürokratie und ermöglicht gleichzeitig einen umfassenden Schutz bei Berufsunfähigkeit sowie für Hinterbliebene.
Mein Fazit
Deutschland braucht eine betriebliche Altersversorgung des 21. Jahrhunderts.
Nicht noch mehr Bürokratie und Haftungsrisiken, sondern:
Zertifizierte Standardprodukte
Echte Kostengrenzen
Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
Verpflichtende Berufsunfähigkeits- und Hinterbliebenenversorgung
Mindestens 50 % Arbeitgeberbeteiligung
Ein staatlicher Standardfonds als kostengünstige Alternative
Keine Arbeitgeberhaftung bei zertifizierten Produkten
Eine solche Reform würde die betriebliche Altersversorgung einfacher, transparenter und deutlich attraktiver machen.
Sie würde Arbeitgeber entlasten, Arbeitnehmer besser schützen und gleichzeitig dafür sorgen, dass mehr Menschen zusätzlich für das Alter vorsorgen.
Wie sehen Sie das? Sollte Deutschland die betriebliche Altersversorgung konsequent vereinfachen und auf zertifizierte Standardprodukte mit klaren Qualitätsvorgaben umstellen?
Werner Hoffmann. Unabhängiger Rentenberater (RDG).
Die Alterssicherungskommission hat ihren Abschlussbericht an die Bundesregierung übergeben – und die Deutsche Rentenversicherung bewertet die Vorschläge insgesamt positiv.
Klar ist: Wenn die Politik diese Empfehlungen umsetzt, könnte sich das deutsche Rentensystem in den kommenden Jahren grundlegend verändern.
Die Kommission hat 33 Empfehlungen vorgelegt. Aus Sicht der Rentenversicherung bilden sie ein Gesamtpaket, das die gesetzliche Rente langfristig finanzierbar und generationengerecht machen soll.
Besonders wichtig: Die gesetzliche, umlagefinanzierte Rente soll auch künftig die tragende Säule der Alterssicherung bleiben.
Ein zentraler Vorschlag ist eine verpflichtende kapitalgedeckte Zusatzrente nach schwedischem Vorbild. Sie soll für gesetzlich Rentenversicherte gelten und vor allem jüngeren Generationen langfristig zusätzliche Altersleistungen ermöglichen.
Auch das Renteneintrittsalter steht im Fokus. Es soll künftig stärker an die steigende Lebenserwartung gekoppelt werden. Nach den Berechnungen der Kommission könnte die Regelaltersgrenze zwischen 2031 und 2041 schrittweise von 67 auf etwa 67,5 Jahre steigen.
Gleichzeitig sollen vorgezogene Altersrenten grundsätzlich nur noch mit Abschlägen möglich sein – Härtefälle ausgenommen.
Ein weiterer Punkt: Bisher nicht abgesicherte Selbstständige sollen künftig verpflichtend in die gesetzliche Rentenversicherung einbezogen werden. Damit könnten Versorgungslücken geschlossen und der Schutz bei Erwerbsminderung verbessert werden.
Neu ist auch der Blick auf das Gesamtversorgungsniveau. Künftig sollen gesetzliche Rente, betriebliche Altersversorgung und private Vorsorge gemeinsam betrachtet werden. Als politische Zielgröße nennt die Kommission ein Netto-Gesamtversorgungsniveau von mindestens 70 Prozent.
Meine Einschätzung: Die Vorschläge enthalten viele Punkte, über die noch intensiv gestritten werden dürfte. Positiv ist das klare Bekenntnis zur gesetzlichen Rentenversicherung als wichtigster Säule der Alterssicherung.
Aber: Noch handelt es sich nicht um beschlossene Gesetze, sondern um Empfehlungen einer Expertenkommission. Jetzt liegt der Ball bei der Bundesregierung und beim Gesetzgeber.
Altersteilzeit ist nicht nur ein Vorteil für ältere Arbeitnehmer. Auch Arbeitgeber können erheblich profitieren, wenn der Übergang in den Ruhestand
Ö KK
Ein wichtiger Vorteil ist die Personalplanung. Unternehmen wissen frühzeitig, wann erfahrene Mitarbeiter ausscheiden. Dadurch können Nachfolger eingearbeitet und Wissen gezielt weitergegeben werden.
Gerade das Blockmodell bietet Arbeitgebern Planungssicherheit. In der Arbeitsphase bleibt der Arbeitnehmer zunächst voll im Einsatz. In der Freistellungsphase kann die Stelle dann geordnet neu besetzt werden.
Auch sozialverträglicher Personalabbau kann über Altersteilzeit gelingen. Kündigungen lassen sich vermeiden, das Betriebsklima bleibt stabiler und ältere Beschäftigte erhalten eine faire Perspektive.
Wichtig ist jedoch: Altersteilzeit muss sauber geplant werden. Für Arbeitnehmer geht es um Rente, Steuern, Krankenversicherung, betriebliche Altersversorgung und mögliche Versorgungslücken.
Hier können unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz helfen. Sie klären Arbeitnehmer über Rentenfolgen auf, prüfen Gestaltungen bei der bAV, erklären steuerliche Auswirkungen und zeigen mögliche Lösungswege.
Fazit: Altersteilzeit kann eine echte Win-win-Lösung sein. Arbeitgeber gewinnen Planungssicherheit, sichern Wissenstransfer und handeln sozial verantwortlich. Arbeitnehmer erhalten einen geregelten Übergang in den Ruhestand – wenn die Beratung stimmt.
Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung FH. Werner Hoffmann
Altersteilzeit ist nicht nur ein Vorteil für ältere Arbeitnehmer. Auch Arbeitgeber können erheblich profitieren, wenn der Übergang in den Ruhestand rechtzeitig geplant wird.
Ein wichtiger Vorteil ist die Personalplanung. Unternehmen wissen frühzeitig, wann erfahrene Mitarbeiter ausscheiden. Dadurch können Nachfolger eingearbeitet und Wissen gezielt weitergegeben werden.
Gerade das Blockmodell bietet Arbeitgebern Planungssicherheit. In der Arbeitsphase bleibt der Arbeitnehmer zunächst voll im Einsatz. In der Freistellungsphase kann die Stelle dann geordnet neu besetzt werden.
Auch sozialverträglicher Personalabbau kann über Altersteilzeit gelingen. Kündigungen lassen sich vermeiden, das Betriebsklima bleibt stabiler und ältere Beschäftigte erhalten eine faire Perspektive.
Wichtig ist jedoch: Altersteilzeit muss sauber geplant werden. Für Arbeitnehmer geht es um Rente, Steuern, Krankenversicherung, betriebliche Altersversorgung und mögliche Versorgungslücken.
Hier können unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz helfen. Sie klären Arbeitnehmer über Rentenfolgen auf, prüfen Gestaltungen bei der bAV, erklären steuerliche Auswirkungen und zeigen mögliche Lösungswege.
Fazit: Altersteilzeit kann eine echte Win-win-Lösung sein. Arbeitgeber gewinnen Planungssicherheit, sichern Wissenstransfer und handeln sozial verantwortlich. Arbeitnehmer erhalten einen geregelten Übergang in den Ruhestand – wenn die Beratung stimmt.
Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung FH. Werner Hoffmann
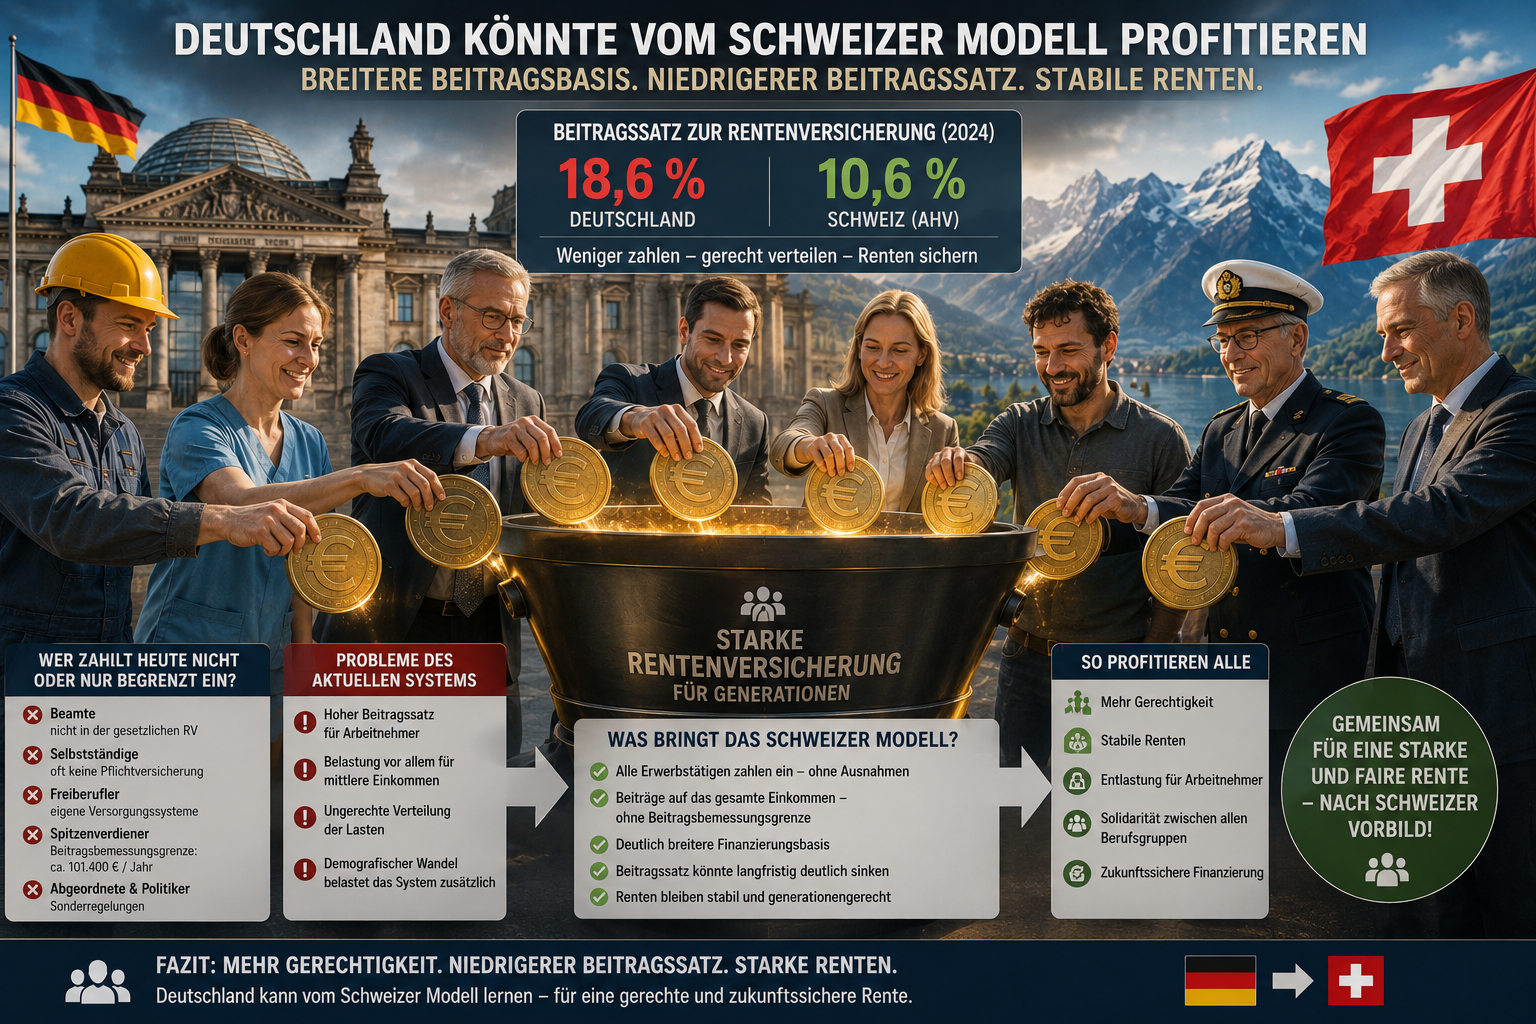
Beiträge werden grundsätzlich auf das gesamte Einkommen erhoben,
eine klassische deutsche Beitragsbemessungsgrenze existiert praktisch nicht.
Der Beitragssatz liegt deshalb nur bei rund 10,6 %.
Besonders interessant:
Auch Nichterwerbstätige müssen in der Schweiz häufig AHV-Beiträge zahlen, z. B.:
vermögende Privatpersonen,
Frühpensionäre,
Personen mit hohen Kapitalerträgen,
Personen mit größeren Vermögen.
Die Beiträge orientieren sich teilweise auch am Vermögen und an Renteneinkünften.
Was würde das in Deutschland verändern?
Würde Deutschland das Schweizer Modell übernehmen, müssten zusätzlich einzahlen:
Beamte,
Abgeordnete,
Selbstständige,
Freiberufler,
Spitzenverdiener ohne BBG-Begrenzung.
Dadurch würde die Einnahmebasis der gesetzlichen Rentenversicherung massiv steigen.
Viele Experten gehen deshalb davon aus, dass der Beitragssatz langfristig auf etwa 10,5 bis 12 % sinken könnte — oder alternativ höhere Renten finanzierbar wären.
Eine Senkung des Beitragssatzes von 18,6 % auf beispielsweise 11 % entspräche einer Reduzierung um 7,6 Prozentpunkte.
Bei einem durchschnittlichen Jahresarbeitsentgelt von rund 51.904 € ergäbe dies rechnerisch eine Entlastung von etwa 3.944 € jährlich für Arbeitnehmer und Arbeitgeber zusammen.
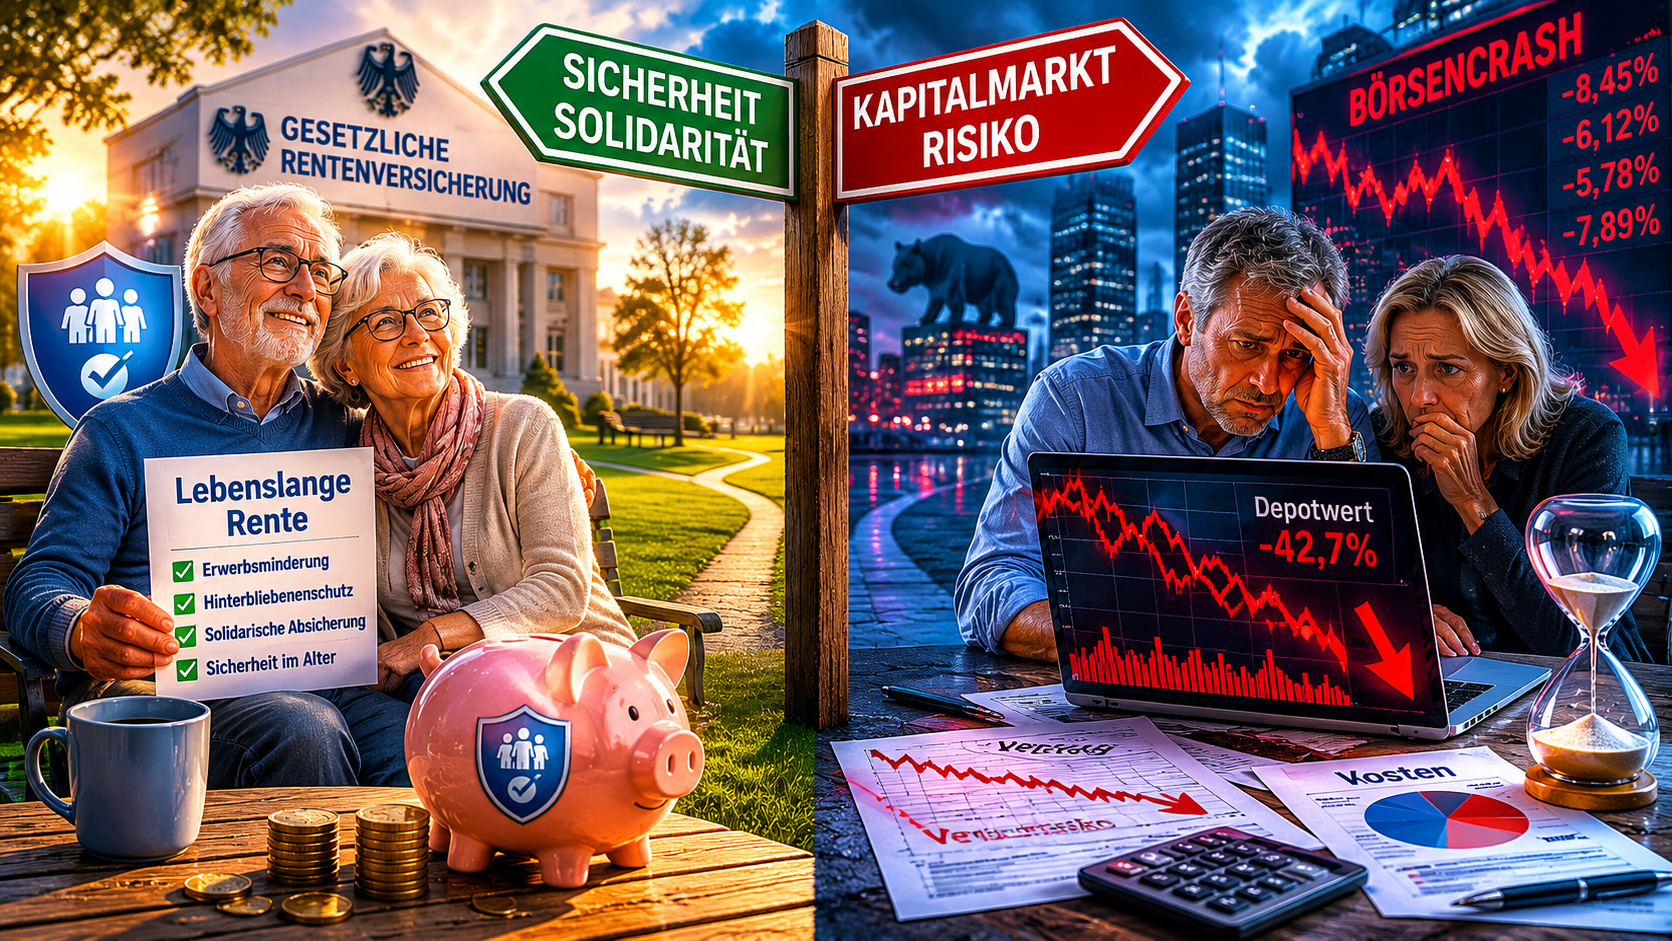
Die Bundesregierung unter Friedrich Merz plant einen grundlegenden Umbau der privaten Altersvorsorge. Die bisherige Riester-Rente soll durch staatlich geförderte Altersvorsorgedepots ersetzt werden. Ziel sind höhere Renditen durch Fonds, ETFs und Kapitalmarktanlagen. Genau hier sehen viele Experten erhebliche Risiken.
Versicherte sollen künftig zwischen drei Varianten wählen können:
vollständige Beitragsgarantie,
80-Prozent-Garantie,
oder einem Depot ohne Garantieschutz mit höheren Renditechancen.
Zusätzlich ist ein staatlich organisiertes Standarddepot vorgesehen. Bis 360 Euro Jahresbeitrag sind 50 % Zuschuss geplant, für weitere Beiträge bis 1.800 Euro noch 25 %. Familien sollen zusätzlich bis zu 300 Euro je Kind erhalten.
Damit erfolgt ein deutlicher Kurswechsel: Weg von klassischen Garantierenten – hin zu kapitalmarktabhängigen Vorsorgemodellen.
Wer höhere Renditen will, trägt auch stärkere Verlustrisiken. Ein Börsencrash kurz vor Rentenbeginn kann große Teile des Vermögens vernichten. Anders als in der gesetzlichen Rentenversicherung gibt es keinen dauerhaften solidarischen Ausgleich.
Ein Crash kurz vor Renteneintritt kann den Anlagewert deutlich reduzieren – diesen Stoß federt niemand ab.
Viele Bürger unterschätzen zudem die langfristigen Auswirkungen von Kosten. Schon kleine Verwaltungsgebühren können über Jahrzehnte enorme Renditeverluste verursachen.
Wichtig ist außerdem:
Von allen Berufstätigen werden statistisch grob etwa 15 bis 20 % bis zur Altersrente erwerbsgemindert. Zusätzlich versterben ca. 15–20 % der Versicherten vor dem regulären Rentenbeginn.
Genau deshalb ist die gesetzliche Rentenversicherung weit mehr als nur Altersvorsorge. Sie sichert zugleich Erwerbsminderung, Hinterbliebene und Langlebigkeit ab.
Kapitalgedeckte Modelle konzentrieren sich dagegen primär auf Vermögensaufbau. Die sozialen Risiken müssen oft zusätzlich abgesichert werden.
CDU, CSU, FDP und auch die AfD setzen verstärkt auf private und betriebliche Altersversorgung. Dabei wird häufig verschwiegen, dass die Arbeitgeberbeteiligung an der Gesamtaltersversorgung in Deutschland im europäischen Vergleich niedrig ist. In einigen europäischen Staaten beteiligen sich Arbeitgeber dagegen mit bis zu 80 % an der Gesamtaltersversorgung.
Die gesetzliche Rentenversicherung bietet dagegen weiterhin große Vorteile:
lebenslange garantierte Rentenzahlung,
Schutz bei Erwerbsminderung,
Hinterbliebenenschutz,
solidarische Absicherung.
Gerade deshalb sollte die gesetzliche Rente nicht geschwächt, sondern stabilisiert werden.
Viele Ehepaare wissen gar nicht, dass es neben der klassischen Witwen- oder Witwerrente noch eine andere Möglichkeit gibt: das sogenannte Rentensplitting. Gerade wenn Beziehungen scheitern, sich Lebensmodelle verändern oder hohe Einkünfte vorhanden sind, kann dieses Modell interessant sein – aber auch erhebliche Risiken enthalten.
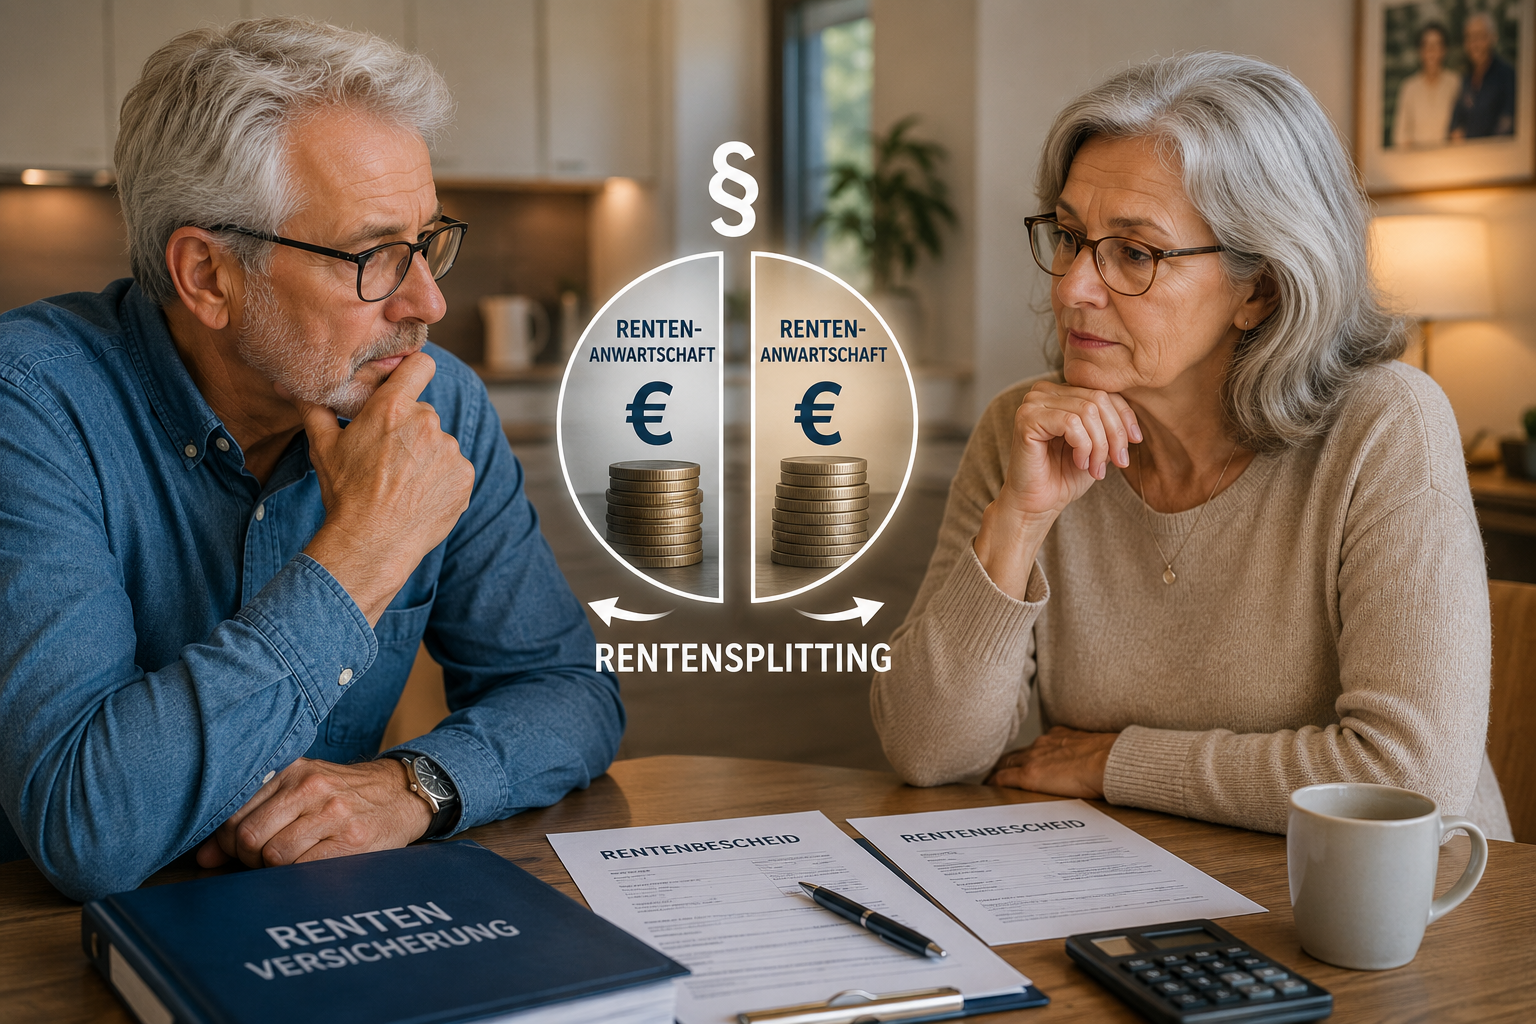
Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften zwischen beiden Ehepartnern aufgeteilt.
Vereinfacht gesagt:
Die in der Ehe erworbenen Entgeltpunkte werden zusammengerechnet und anschließend hälftig verteilt.
Dadurch erhält der Partner mit den niedrigeren Rentenanwartschaften später eine höhere eigene Rente.
Doch Vorsicht: Das Rentensplitting ersetzt dauerhaft die spätere Witwen- oder Witwerrente. Genau hier liegt das große Risiko. Das Modell kommt grundsätzlich nur für bestimmte Ehepaare infrage – insbesondere bei neueren Ehen oder wenn beide Ehepartner nach dem 1. Januar 1962 geboren wurden.
Der Vorteil: Der wirtschaftlich schwächere Partner erhält eine dauerhaft höhere eigene Altersrente. Außerdem erfolgt keine Einkommensanrechnung wie bei der Witwenrente. Das kann besonders interessant sein, wenn zusätzliche Einkünfte vorhanden sind – etwa aus Vermietung, Betriebsrenten oder Kapitalerträgen.
Auch Menschen, die wegen Kindererziehung oder Pflege weniger gearbeitet haben, können profitieren. Das Rentensplitting stärkt die eigenständige Altersversorgung und macht unabhängiger vom späteren Hinterbliebenenrecht.
Die Nachteile werden jedoch oft unterschätzt: Verstirbt später der Ehepartner mit der höheren Rente, entfällt die klassische Witwen- oder Witwerrente vollständig. Gerade bei großen Einkommensunterschieden kann die normale Hinterbliebenenrente deutlich höher sein als der Vorteil aus dem Splitting.
Hinzu kommt: Die Entscheidung ist grundsätzlich bindend und später kaum rückgängig zu machen. Deshalb sollte vorher unbedingt geprüft werden:
Wer hat die höheren Rentenanwartschaften?
Wie hoch wäre die spätere Witwenrente?
Gibt es zusätzliche Einkünfte?
Besteht Wiederheiratsrisiko?
Welche steuerlichen Folgen entstehen?
Gerade bei langen Ehen, Kindererziehungszeiten, Betriebsrenten oder Immobilienvermögen kann eine falsche Entscheidung erhebliche finanzielle Nachteile verursachen.
Deshalb gilt: Vor einem Rentensplitting sollte immer eine umfassende individuelle Prüfung erfolgen. Denn nicht jede Ehe profitiert von diesem Modell. In vielen Fällen ist die klassische Witwenrente langfristig die bessere Lösung.
Ein unabhängiger Rentenberater kann hierzu konkrete Vergleichsberechnungen erstellen und die langfristigen Auswirkungen rechtlich und wirtschaftlich beurteilen.
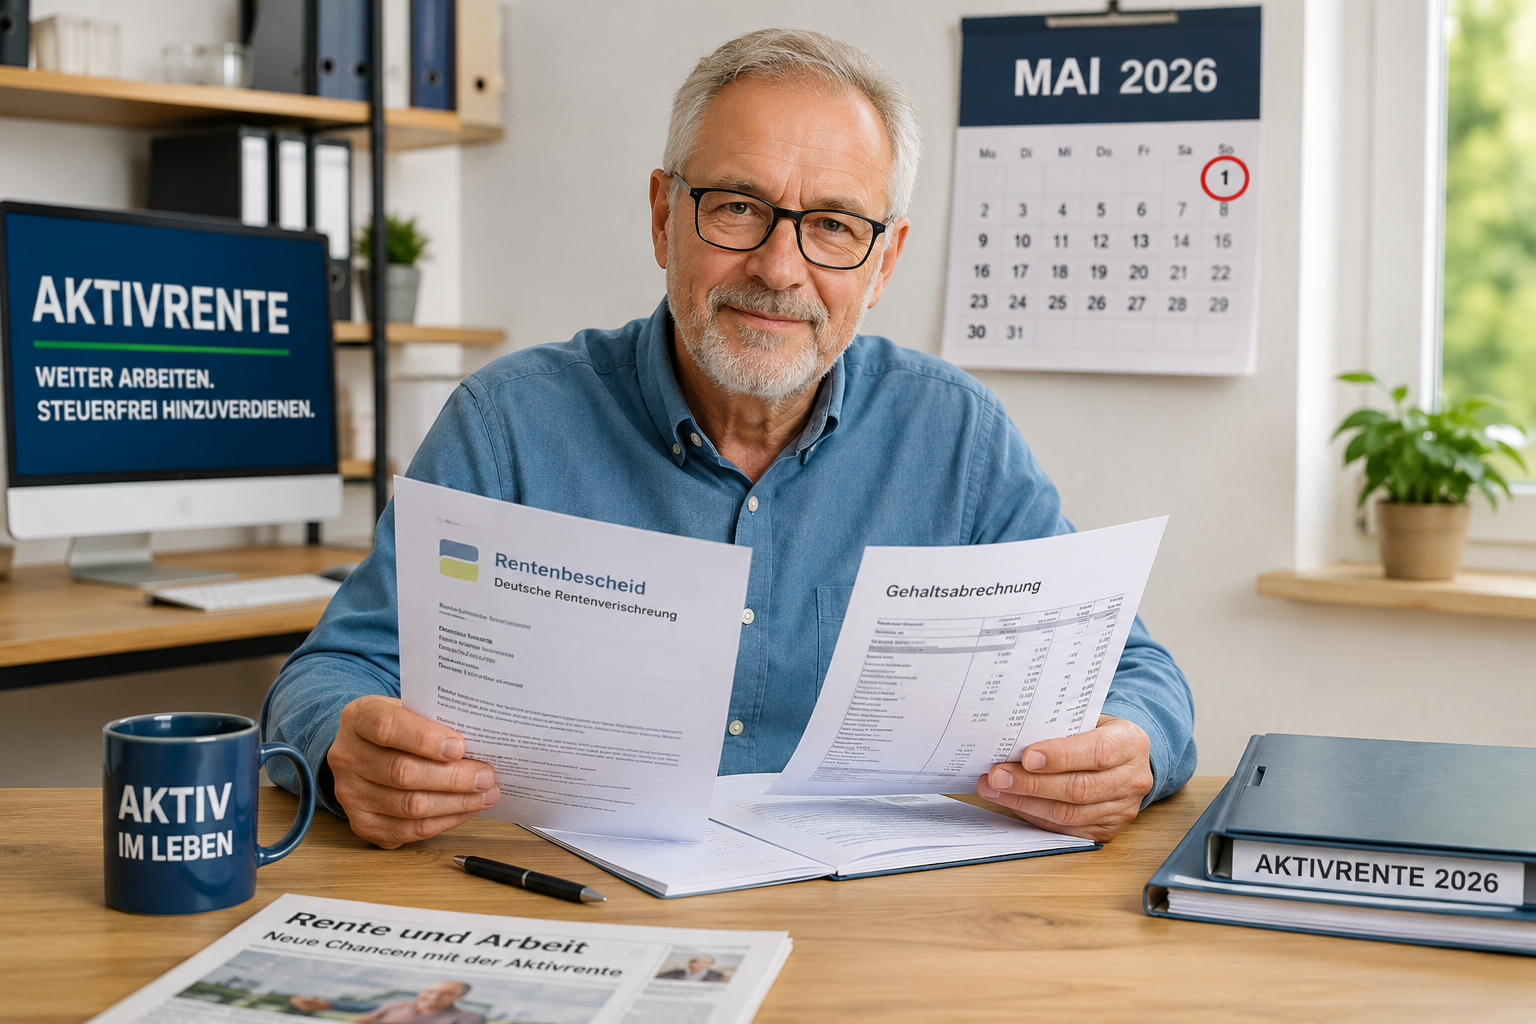
Für viele Versicherte des Jahrgangs 1960 beginnt im Mai 2026 ein neuer Lebensabschnitt: Wer im Januar 1960 geboren wurde, erreicht jetzt die persönliche Regelaltersgrenze von 66 Jahren und 4 Monaten und kann dann die neue Aktivrente nutzen.
Die Idee dahinter: Wer bereits Regelaltersrente bezieht und freiwillig weiterarbeitet, kann bis zu 2.000 Euro monatlich steuerfrei hinzuverdienen. Die Steuerfreiheit gilt allerdings nur für sozialversicherungspflichtige Beschäftigungen, also nicht:
Minijobs,
selbstständige Tätigkeiten,
freiberufliche Einnahmen.
Wichtig: Steuerfrei bedeutet nicht automatisch beitragsfrei.
Was passiert mit der Rentenversicherung?
Wer die Regelaltersgrenze erreicht hat und eine Vollrente bezieht, kann sich von den eigenen Arbeitnehmerbeiträgen zur Rentenversicherung befreien lassen.
Bei 2.000 Euro Arbeitslohn spart der Arbeitnehmer dadurch rund 186 Euro monatlich. Das entspricht etwa 2.232 Euro mehr Netto pro Jahr. Viele denken deshalb sofort: „Dann lasse ich mich befreien!“
Doch Vorsicht: Wer weiterhin Rentenversicherungsbeiträge zahlt, erhöht auch weiterhin seine gesetzliche Rente.
Bei 2.000 Euro Monatsverdienst entstehen ungefähr 0,45 Entgeltpunkte pro Jahr. Dadurch erhöht sich die spätere Rente um rund 19 Euro monatlich brutto – lebenslang und zusätzlich mit künftigen Rentenanpassungen.
Die entscheidende Frage lautet daher:
Sofort mehr Netto,
oder lebenslang höhere Rente?
Die Befreiung kann sinnvoll sein:
bei kurzer geplanter Weiterarbeit,
bei gesundheitlichen Problemen,
oder wenn sofortiges Netto wichtiger ist.
Weiter Beiträge zahlen kann sinnvoll sein:
bei guter Lebenserwartung,
wenn mehrere Jahre gearbeitet wird,
oder wenn eine sichere zusätzliche lebenslange Rente gewünscht wird.
Wichtig: Der Arbeitgeber spart durch die Befreiung normalerweise nichts. Nur der Arbeitnehmer spart seinen eigenen Anteil zur Rentenversicherung.
Die neue Aktivrente kann attraktiv sein. Gerade bei Kombinationen aus gesetzlicher Rente, Betriebsrente, Arbeitslohn, Krankenversicherung, Steuerfragen oder Hinterbliebenenschutz kann eine strategische Prüfung jedoch erhebliche Unterschiede ausmachen.
Ein unabhängiger Rentenberater kann hier umfangreich prüfen, ob Vollrente, Teilrente oder eine Befreiung von der Rentenversicherung im individuellen Fall wirklich sinnvoll ist.
Im Artikel unten werden zusätzlich alle relevanten Paragrafen und Verordnungen aufgeführt, damit die gesetzlichen Grundlagen nachvollzogen werden können.
Italien besitzt eines der teuersten und komplexesten Rentensysteme Europas. Die gesetzliche Rente ist stark einkommensbezogen und überwiegend umlagefinanziert. Gleichzeitig wurden Reformen eingeführt, um das System langfristig stabil zu halten.
Funktionsprinzip
Italien: Umlagefinanzierte gesetzliche Rente, stark beitragsbezogen, schrittweiser Übergang zu einem kontobasierten Modell.
Deutschland: Klassisches Umlagesystem mit Entgeltpunkten.
Italien koppelt die spätere Rente stärker an tatsächliche Beiträge.
Pflichtversicherung
Italien: Arbeitnehmer pflichtversichert, Selbstständige weitgehend integriert, Beamte ebenfalls im staatlichen Rentensystem.
Deutschland: Beamte meist außerhalb der gesetzlichen Rentenversicherung, viele Selbstständige ebenfalls nicht pflichtversichert.
Italien hat dadurch eine breitere Finanzierungsbasis.
Beitragsbeteiligung
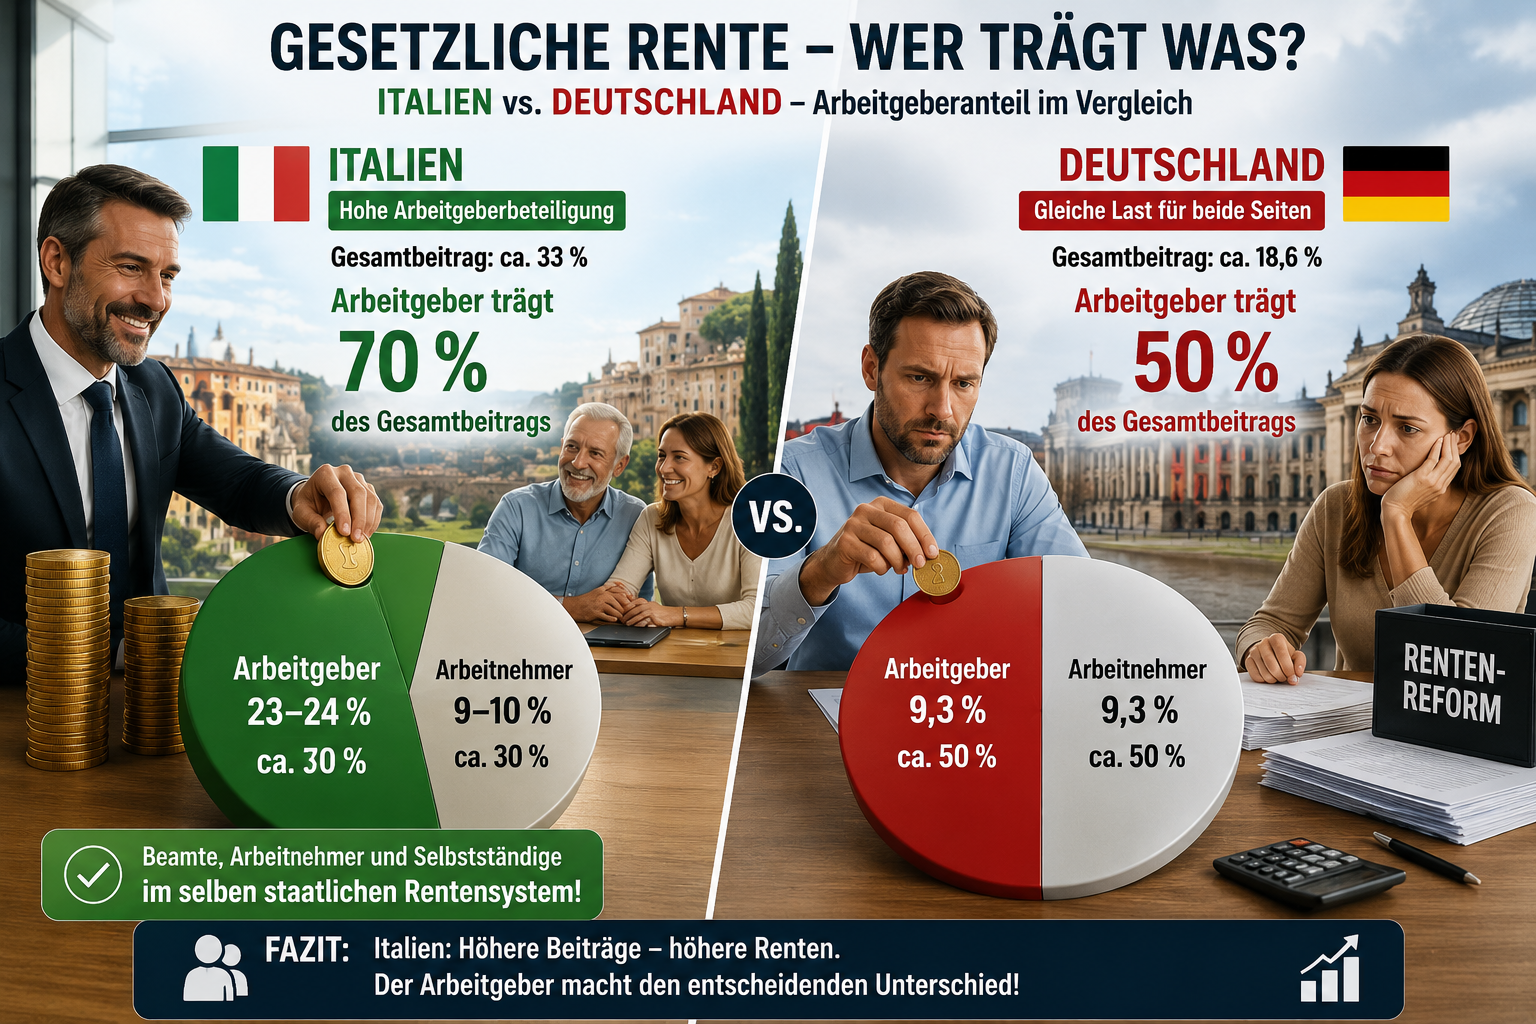
Italien: Gesamtbeitrag ca. 33 %, Arbeitgeber ca. 23–24 %, Arbeitnehmer ca. 9–10 %.
Der Arbeitgeber trägt damit rund 70 % des Gesamtbeitrags.
Deutschland: Insgesamt 18,6 %, Arbeitgeber und Arbeitnehmer jeweils 9,3 %.
Beitragsbemessungsgrenze
Italien: Grenze ca. 120.000 € jährlich, darüber keine zusätzlichen Rentenansprüche, Höchstbeitrag ca. 39.000 € pro Jahr.
Deutschland: Deutlich niedrigere Beitragsbemessungsgrenze.
Wartezeit und Rentenbeginn
Italien: Meist ca. 20 Jahre Mindestversicherungszeit, Regelalter ca. 67 Jahre.
Deutschland: Mindestwartezeit 5 Jahre, ebenfalls schrittweise Richtung 67 Jahre.
Rentenhöhe
Italien: Durchschnittlich ca. 1.300 € – 1.600 €.
Deutschland: Durchschnittlich ca. 1.050 € – 1.200 €, Eckrentner ca. 1.835 €.
Italien liegt im Durchschnitt häufig höher.
Invalidität und Hinterbliebene
Italien: Invaliditätsrenten und Hinterbliebenenschutz staatlich integriert.
Deutschland: Erwerbsminderungsrente und Witwenrente über die gesetzliche Rentenversicherung.
Resümee
Italien zeigt ein System mit hoher Beitragsbelastung, aber auch höheren durchschnittlichen Rentenleistungen.
Die zentrale Erkenntnis: Höhere Renten entstehen häufig dort, wo Arbeitgeber deutlich stärker beteiligt werden.
Wichtig: Erst die Kombination aus gesetzlicher, betrieblicher und privater Vorsorge zeigt die tatsächliche Leistungsfähigkeit eines Systems.