Kategorie: Rentenberater

Die Berufsbezeichnung Rentenberater/in ist in Deutschland gesetzlich geschützt. Sie darf nur von Personen geführt werden, die von einer zuständigen Behörde (Landesjustizverwaltung) zugelassen und im Rechtsdienstleistungsregister eingetragen sind.
Der Autor Werner Hoffmann wurde durch das Bundesamt für Justiz als Unabhängiger Rentenberater registriert.
Inhalte hierzu sind auf der Internetseite
https://www.renten-experte.de/common/info/impressum/index.html
ersichtlich.

Auszug:
Berufsbezeichnung
Rentenberater
(verliehen in der Bundesrepublik Deutschland)
Es gelten die berufsrechtlichen Regelungen des Rechtsdienstleistungsgesetzes (RDG).

Rechtsgrundlage der Tätigkeit
Die Berufsbezeichnung „Rentenberater“ ergibt sich aus den Regelungen des Rechtsdienstleistungsgesetzes (RDG) und des Rechtsdienstleistungs-Eintragungsgesetzes (RDEG).

Registrierung
Eingetragen im Rechtsdienstleistungsregister des Bundesamtes für Justiz (BfJ), Bonn

Aktenzeichen: 2025 0001 6932
Datum der Eintragung: 09.02.2026

Zuständige Aufsichtsbehörde
Präsident des Landgericht Stuttgart

Tätigkeitsbereiche
Rentenberatung mit außergerichtlicher Beratung sowie Prozessvertretung vor dem Sozialgericht (1. Instanz) auf dem Gebiet
– der gesetzlichen Rentenversicherung,
– der gesetzlichen Unfallversicherung,
– des sozialen Entschädigungsrechts,
– des übrigen Sozialversicherungs- und Schwerbehindertenrechts, soweit ein Bezug zu gesetzlichen Renten besteht,
– der betrieblichen und berufsständischen Versorgung.

Darüber hinaus Unterstützung bei sozialrechtlichen Anträgen, sofern diese im unmittelbaren Zusammenhang mit Rentenansprüchen oder Renteneinkommen stehen.

  • Erwerbsminderungsrente vor Gericht: Warum viele Anträge scheitern – und was wirklich geprüft wird!

    Erwerbsminderungsrente vor Gericht: Warum viele Anträge scheitern – und was wirklich geprüft wird!

    Ein Beitrag von

    Werner Hoffmann

    Werner Hoffmann
    Rentenberater (RDG)
    www.Renten-Experte.de

    Wer eine Erwerbsminderungsrente beantragt, hofft auf finanzielle Sicherheit. Doch viele Anträge werden abgelehnt – und selbst vor Gericht haben Betroffene oft keinen Erfolg. Der Grund: Die rechtlichen Maßstäbe sind strenger, als viele denken.

    Nicht der Beruf zählt – sondern der Arbeitsmarkt

    Gerichte prüfen nicht, ob jemand seinen bisherigen Beruf noch ausüben kann. Entscheidend ist, ob überhaupt noch eine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist. Wer also seinen Beruf nicht mehr ausüben kann, aber noch leichte Tätigkeiten schafft, gilt oft nicht als voll erwerbsgemindert.

    Rechtsgrundlage ist § 43 SGB VI. Eine volle Erwerbsminderung liegt nur vor, wenn weniger als drei Stunden täglich gearbeitet werden kann – unabhängig von Ausbildung oder Einkommen.

    Medizinische Gutachten sind der Schlüssel

    Im Mittelpunkt steht fast immer ein medizinisches Gutachten. Dieses bewertet die Leistungsfähigkeit. Subjektive Beschwerden reichen nicht aus – entscheidend sind objektive Befunde.

    Gerichte folgen diesen Gutachten häufig, wenn sie schlüssig sind.

    Häufige Irrtümer

    • Eine Schwerbehinderung führt nicht automatisch zur Erwerbsminderungsrente,
    • Eine lange Krankheitsgeschichte reicht nicht aus,
    • Mehrere Diagnosen bedeuten nicht zwingend eine geringe Leistungsfähigkeit.

    Rechtsprechung aus Baden-Württemberg

    Das Landessozialgericht Baden-Württemberg hat mehrfach klargestellt, dass nicht der bisherige Beruf entscheidend ist.

    Ein Beispiel (Az. L 10 R 3954/19): Ein Kläger konnte seinen Beruf nicht mehr ausüben. Die Rente wurde dennoch abgelehnt, weil laut Gutachten noch leichte Tätigkeiten über sechs Stunden täglich möglich waren.

    Warum viele Verfahren scheitern

    • fehlende medizinische Unterlagen,
    • unklare Befunde,
    • falsche Selbsteinschätzung.

    Gerichte entscheiden nach Gutachten – nicht nach persönlichem Empfinden.

    Der entscheidende Punkt: Vorbereitung vor Antrag

    Vor dem Rentenantrag kann der Versicherungsverlauf noch aktiv gestaltet werden. Danach ist vieles kaum noch korrigierbar.

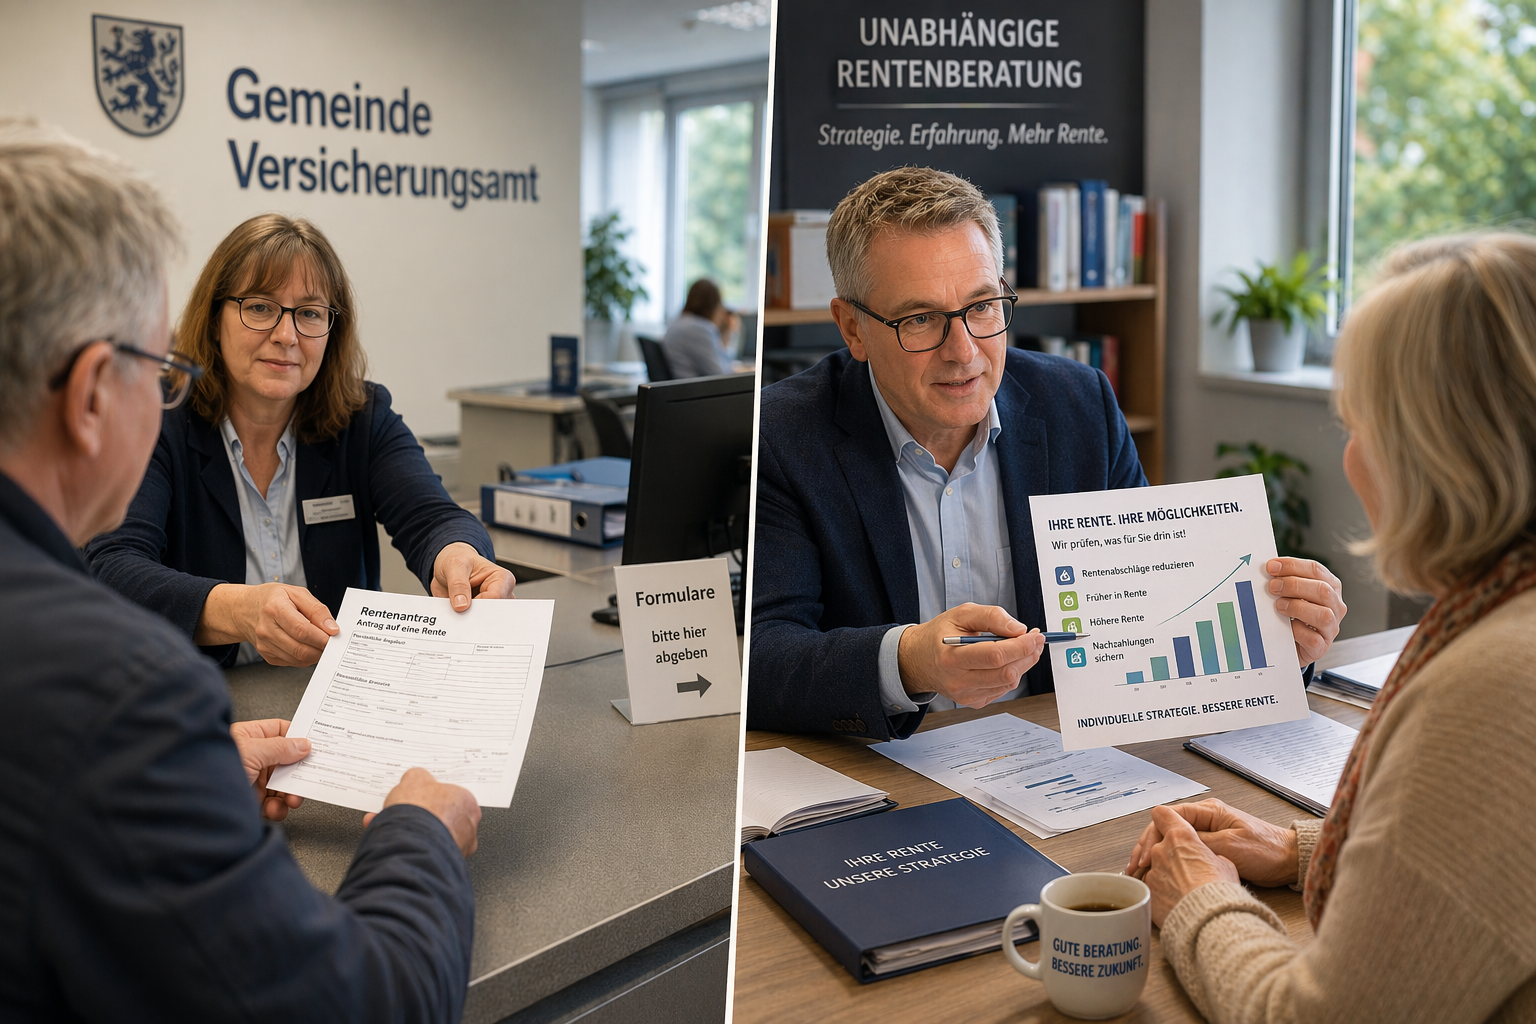
    Gemeinde-Versicherungsämter und Rentenversicherungsträger nehmen Anträge auf – eine strategische Prüfung erfolgt dort nicht.

    Deshalb sollte dringend beachtet werden, dass vor der Antragstellung eine Beratung durch einen unabhängigen Rentenberater (RDG) erfolgt.

    Resümee

    Die Erwerbsminderungsrente folgt klaren gesetzlichen Regeln. Entscheidend sind medizinische Nachweise, die tatsächliche Leistungsfähigkeit und die richtige Vorbereitung. Wer das nicht beachtet, riskiert eine Ablehnung – selbst bei schwerer Erkrankung.

    #Erwerbsminderungsrente #LSGStuttgart #Rentenrecht #Sozialgericht #Rentenberatung
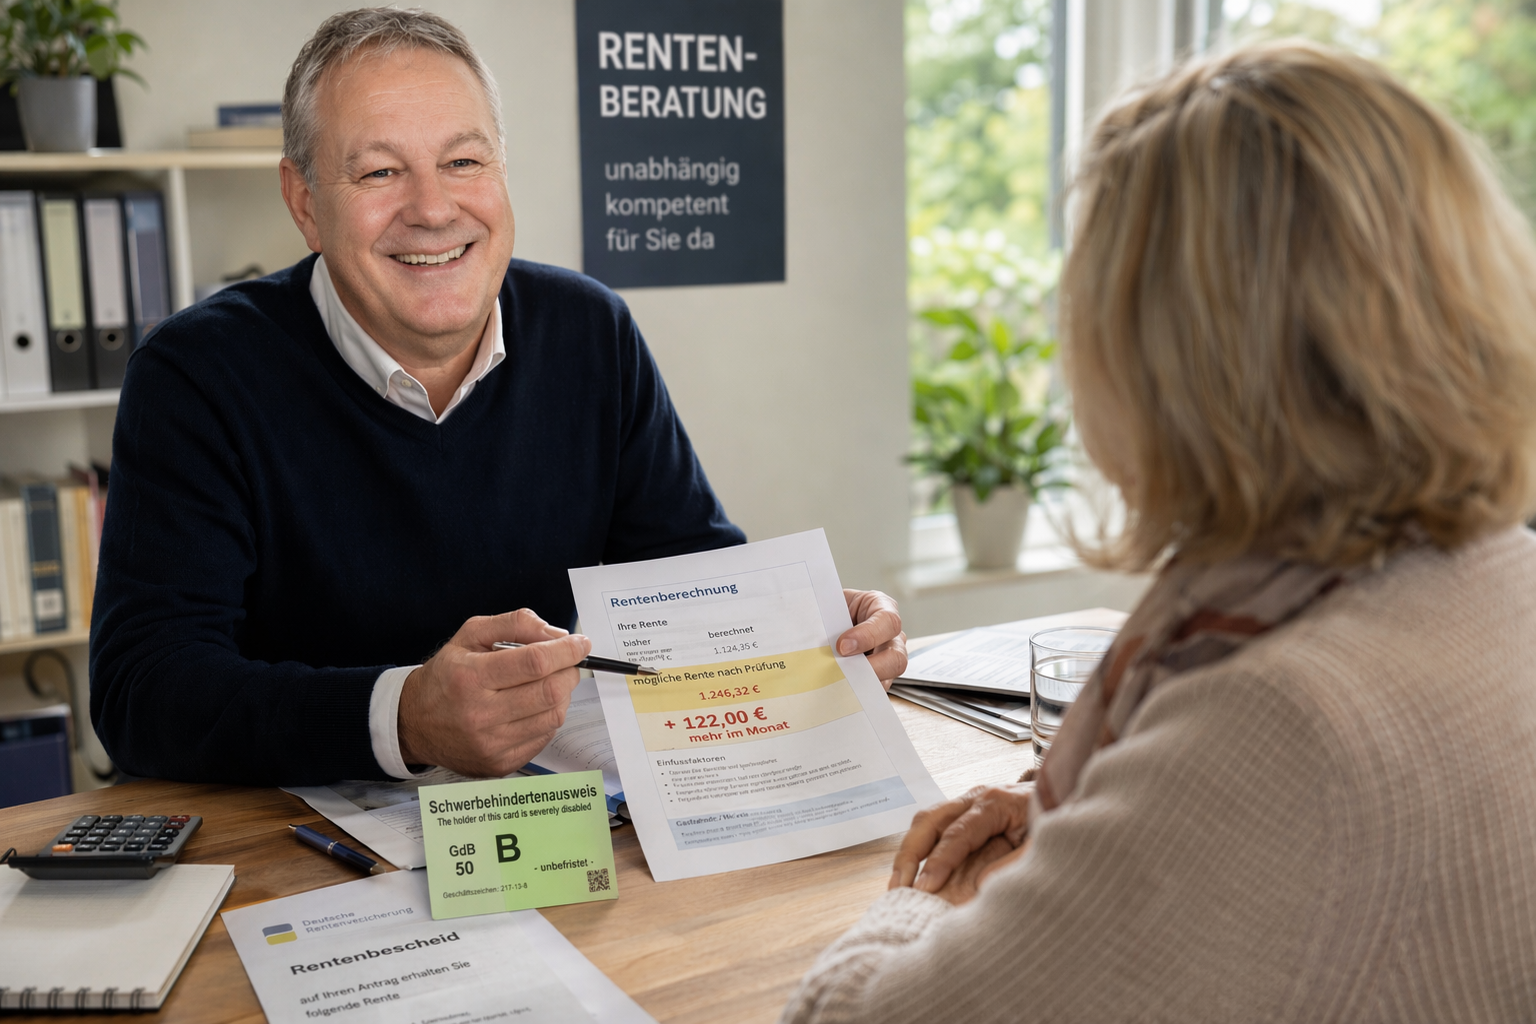
  • 122 Euro mehr Rente im Monat? Mit diesen Gesetzen kann eine rückwirkende Schwerbehinderung bares Geld bringen!

    122 Euro mehr Rente im Monat? Mit diesen Gesetzen kann eine rückwirkende Schwerbehinderung bares Geld bringen!

    Ein Beitrag von

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)
    www.Renten-Experte.de .

    ——

    Viele Rentner ahnen nicht, welches Potenzial in einer anerkannten Schwerbehinderung steckt. Wird ein Grad der Behinderung (GdB) von mindestens 50 festgestellt, ergeben sich nicht nur steuerliche Vorteile – sondern auch konkrete Verbesserungen bei der gesetzlichen Rente.

    Die gesetzlichen Grundlagen sind eindeutig

    Zentral ist § 236a SGB VI. Dieser regelt die Altersrente für schwerbehinderte Menschen. Versicherte können dadurch:

    • früher in Rente gehen,
    • geringere oder keine Abschläge haben,
    • insgesamt eine höhere Rente erhalten.

    Zusätzlich ist § 77 SGB VI wichtig: Hier sind die Rentenabschläge geregelt. Wird später festgestellt, dass bereits früher eine Schwerbehinderung vorlag, können Abschläge reduziert oder vollständig gestrichen werden.

    Entscheidend ist außerdem § 44 SGB X: Dieser erlaubt die rückwirkende Korrektur von Rentenbescheiden. Wurde die Schwerbehinderung ursprünglich nicht berücksichtigt, kann die Rente neu berechnet werden – auch rückwirkend.

    Rückwirkende Anerkennung bringt oft über 100 Euro monatlich

    Wird die Schwerbehinderung rückwirkend festgestellt, ergeben sich häufig:

    • Anpassung des Rentenbeginns,
    • Wegfall von Abschlägen,
    • komplette Neuberechnung der Rente,
    • Nachzahlungen für mehrere Jahre.

    So entstehen schnell 122 Euro monatlich mehr oder sogar noch deutlich höhere Beträge.

    Rechtsprechung stärkt Betroffene

    Das Bundessozialgericht hat mehrfach klargestellt: Maßgeblich ist nicht der Zeitpunkt des Bescheids, sondern wann die gesundheitlichen Einschränkungen tatsächlich vorlagen.

    Auch wurde bestätigt, dass Bescheide nach § 44 SGB X korrigiert werden können, wenn sie fehlerhaft waren.

    Der größte Fehler: Keine vorherige Prüfung

    Genau hier liegt das Problem: Viele stellen einfach einen Rentenantrag – ohne strategische Prüfung.

    Dabei gilt: Gerade vor Rentenantragstellung besteht der größte Gestaltungsspielraum.

    Und noch wichtiger: Gemeinde-Versicherungsämter und selbst Mitarbeiter der Rentenversicherung prüfen solche Optimierungen nicht. Sie sind dafür da, Anträge aufzunehmen – nicht, um individuelle Strategien zur Rentensteigerung zu entwickeln.

    Deshalb ist es entscheidend, vor dem Rentenantrag eine unabhängige rentenrechtliche Prüfung durchführen zu lassen. Nur so können Möglichkeiten wie die rückwirkende Schwerbehinderung optimal genutzt werden.

    Resümee

    Die Kombination aus § 236a SGB VI, § 77 SGB VI und § 44 SGB X kann zu deutlich mehr Rente führen. Die Rechtsprechung des Bundessozialgerichts bestätigt: Rückwirkende Schwerbehinderung bedeutet oft bares Geld.

    Wer hier nicht genau hinschaut, verschenkt schnell mehrere hundert Euro im Monat.

    #Rente #Schwerbehinderung #Sozialrecht #Rentenberatung #SGBVI

  • Mehr Rente oder nur Formulare? Warum Sie beim Rentenantrag nichts dem Zufall überlassen dürfen!

    Mehr Rente oder nur Formulare? Warum Sie beim Rentenantrag nichts dem Zufall überlassen dürfen!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann –
    Rentenberater (RDG)
    www.Renten-experte.de .

    ——

    Viele Menschen gehen davon aus, dass sie beim Gemeinde-Versicherungsamt oder direkt bei der Deutschen Rentenversicherung optimal beraten werden. Doch die Realität ist eine andere: Dort werden in der Regel nur Anträge aufgenommen – eine strategische Prüfung oder Optimierung Ihrer Rentenansprüche findet nicht statt. Ja auch das ist in Ordnung. Aber erst nach der Prüfung durch einen unabhängigen Rentenberater. Dies macht auch das folgende Beispiel deutlich!

    Bereits kleine Fehler oder nicht genutzte Möglichkeiten können Ihre spätere Rente dauerhaft reduzieren.

    Ein typisches Beispiel: Zeiten werden nicht korrekt berücksichtigt, Nachweise fehlen oder wichtige Optionen – etwa bei Schwerbehinderung oder Ausbildungszeiten – werden gar nicht erst geprüft. Oder es werden Bescheinigungen eingereicht, die sogar die Rente reduzieren können! Und oft hätten Versicherte Anspruch auf Schwerbehinderung, dies aber nie beantragt oder gegen einen zu geringen Bescheid keinen Einspruch eingelegt.

    Das Ergebnis: Sie verschenken Monat für Monat bares Geld.

    Rechtlich basiert die Rentenberechnung unter anderem auf den Vorschriften des SGB VI. Besonders relevant sind hierbei:

    • § 63 SGB VI – Berechnung der Rente,
    • § 66 SGB VI – Entgeltpunkte,
    • § 262 SGB VI – Mindestentgeltpunkte,
    • § 43 SGB VI – Erwerbsminderungsrente.

    Gerichte haben zudem mehrfach bestätigt, dass Versicherte selbst dafür verantwortlich sind, ihre Ansprüche vollständig geltend zu machen. Wer also Möglichkeiten nicht nutzt, hat später oft keinen Anspruch auf Nachbesserung.

    Genau deshalb ist es entscheidend: Vor der Antragstellung sollten Sie Ihren Versicherungsverlauf und alle Optionen durch einen unabhängigen Rentenberater prüfen lassen.

    Denn nur vor dem Rentenantrag können noch gezielt Maßnahmen ergriffen werden, die Ihre spätere Rente erhöhen. Nach Antragstellung sind viele Chancen endgültig verloren.

    Ein unabhängiger Rentenberater arbeitet nicht nach Schema F, sondern analysiert Ihre individuelle Situation – mit dem Ziel: das Maximum aus Ihrer Rente herauszuholen.

    Das kann bedeuten:

    • Nachzahlungen prüfen und sinnvoll einsetzen,
    • Zeiten korrigieren oder ergänzen,
    • Schwerbehinderung strategisch einbinden,
    • frühere oder spätere Rentenbeginne optimieren.

    Resümee: Wer einfach nur einen Antrag stellt, bekommt eine Rente. Wer sich vorher beraten lässt, bekommt im besten Fall deutlich mehr Rente – ein Leben lang.

    Eine Antragsausfüllung durch

    – Versicherungsämter bei Gemeinden

    – durch andere ehrenamtliche Einrichtungen

    – durch Versichertenmitarbeiter der Deutschen Rentenversicherung

    ist keine Rentenberatung.

    Nur der unabhängige Rentenberater (RDG) prüft beispielsweise auch, ob es sinnvoll ist vor der Rentenantragstellung noch einen Antrag auf Schwerbehinderung zu stellen oder den Widerspruch einzulegen.

    #Rente #Rentenberatung #Altersvorsorge #Finanzen #Deutschland

  • Rente vor dem Kollaps? Warum das eigentliche Problem verschwiegen wird!

    Rente vor dem Kollaps? Warum das eigentliche Problem verschwiegen wird!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    www.Renten-experte.de

    Werner Hoffmann – Rentenberater (RDG)

    Die Diskussion um die gesetzliche Rentenversicherung wird seit Jahren von einem zentralen Narrativ geprägt:
    Die Kosten explodieren – das System ist nicht mehr finanzierbar.

    Doch genau das stimmt so nicht.

    Aktuelle Analysen zeigen vielmehr:
    Nicht die Kosten sind das Problem – sondern die politische Belastung des Systems.

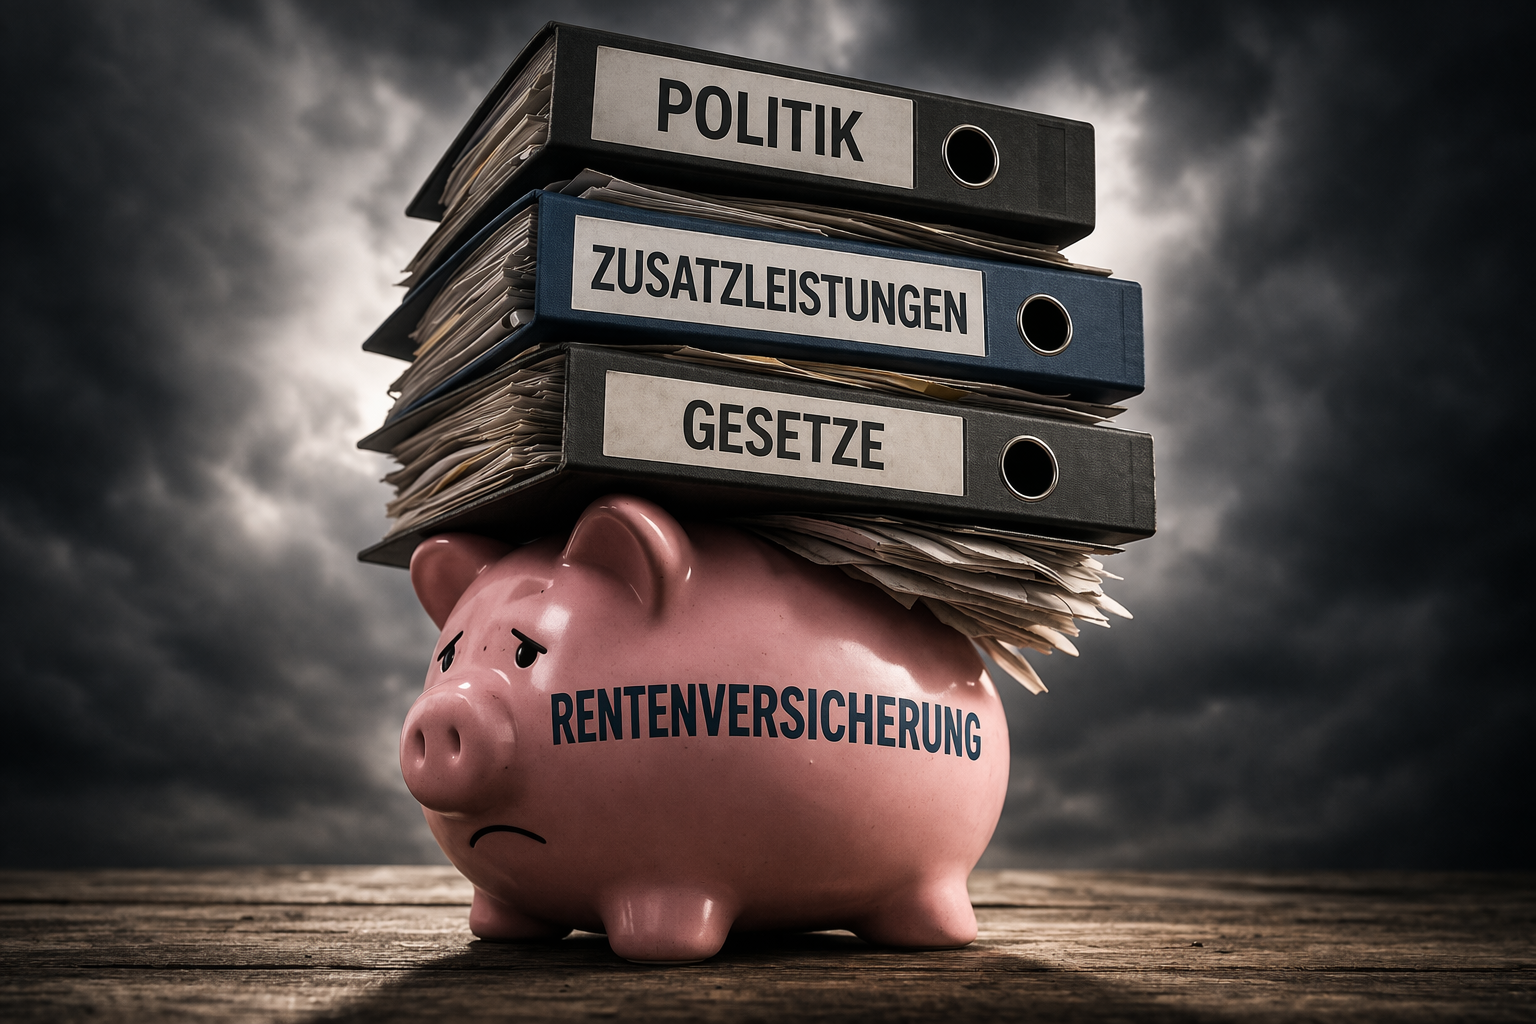
    Denn die gesetzliche Rentenversicherung ist längst nicht mehr nur ein reines Beitragssystem zur Altersvorsorge.

    Sie wurde über Jahrzehnte hinweg mit zahlreichen zusätzlichen gesellschaftspolitischen Aufgaben belastet.

    Dazu gehören unter anderem:

    • Berücksichtigungszeiten,
    • Kindererziehungszeiten,
    • Zuschläge zur Grundrente,
    • Entgeltpunkte für politisch Verfolgte der ehemaligen DDR,
    • rückwirkende Kindererziehungszeiten,
    • und viele weitere Leistungen.

    Diese Maßnahmen sind gesellschaftlich gewollt – und oft auch sinnvoll.

    Doch sie haben ein grundlegendes Problem:
    Sie werden überwiegend aus der Rentenkasse finanziert – und nicht vollständig aus Steuermitteln.

    Zwar zahlt der Bund bereits einen Zuschuss in die Rentenversicherung.

    Doch dieser reicht bei weitem nicht aus, um die tatsächlichen Kosten dieser politischen Zusatzleistungen zu decken.

    Gerade politische Akteure – von Populisten bis hin zu sogenannten neoliberalen oder „wirtschaftsliberalen“ Stimmen – stellen den Bundeszuschuss so dar, als müsse er gezahlt werden, weil die Rentenversicherung angeblich pleite wäre.
    Das ist jedoch in keinster Weise der Fall.

    Das Ergebnis:

    • Die Rentenkasse wird strukturell belastet,
    • Beitragszahler tragen indirekt politische Entscheidungen,
    • die Diskussion über „zu hohe Kosten“ lenkt vom eigentlichen Problem ab.

    Dabei wäre die Lösung eigentlich klar:

    👉 Der Bundeszuschuss müsste deutlich erhöht werden,
    👉 um die politisch beschlossenen Zusatzleistungen vollständig auszugleichen.

    Denn dann würde sichtbar werden:
    Das Rentensystem selbst ist nicht das Problem – sondern seine politische Überfrachtung.

    Als Rentenberater (RDG) erlebe ich in der Praxis immer wieder, wie stark dieses Missverständnis verbreitet ist.

    Viele Menschen glauben, das System sei grundsätzlich „zu teuer“.

    Doch tatsächlich wird es durch politische Entscheidungen belastet, die nicht ausreichend gegenfinanziert sind.

    Das führt zu Unsicherheit – und zu falschen Schlussfolgerungen.

    Deshalb ist es wichtig, die Dinge klar zu benennen:

    Die gesetzliche Rentenversicherung ist stabiler als ihr Ruf – aber sie wird politisch überstrapaziert.

    #Rente #Rentenversicherung #Politik #Sozialstaat #Altersvorsorge

  • Teil 1-. Wohngeld oder Grundsicherung? Der große Rentner-Irrtum!

    Teil 1-. Wohngeld oder Grundsicherung? Der große Rentner-Irrtum!

    Ein Beitrag von

    Werner Hoffmann.

    Viele Rentner glauben, sie müssten sich automatisch für Grundsicherung entscheiden, wenn die Rente klein ist. Andere gehen davon aus, dass Wohngeld nur für Arbeitnehmer gedacht ist. Beides ist falsch.

    Tatsächlich können Rentner grundsätzlich selbst entscheiden, welche Leistung sie beantragen. Sie können also zunächst Wohngeld beantragen – auch wenn sich später herausstellt, dass Grundsicherung günstiger gewesen wäre.

    Der entscheidende Punkt ist: Wohngeld ist ein Zuschuss zur Miete, Grundsicherung dagegen eine Existenzsicherungsleistung.

    Rechtlich gilt: Wer Grundsicherung erhält, hat keinen Anspruch auf Wohngeld. Das ergibt sich aus § 7 Wohngeldgesetz. Dort ist geregelt, dass Personen vom Wohngeld ausgeschlossen sind, wenn ihre Unterkunftskosten bereits durch andere Sozialleistungen berücksichtigt werden.

    Das bedeutet aber nicht, dass Rentner zuerst Grundsicherung beantragen müssen. Sie können direkt Wohngeld beantragen. Die Wohngeldstelle prüft dann, ob das Einkommen zum Leben reicht.

    Genau hier entsteht in der Praxis ein großes Risiko: Wenn ein Rentner nur Wohngeld beantragt und die Bearbeitung mehrere Monate dauert, kann sich später herausstellen, dass Grundsicherung besser gewesen wäre. Dann droht ein finanzieller Verlust.

    Denn Sozialhilfe wird grundsätzlich erst ab Antragstellung gewährt.

    Deshalb ist es enorm wichtig, frühzeitig zu prüfen: Reicht das Einkommen insgesamt zum Leben – oder wird eine Existenzsicherungsleistung benötigt?

    Im nächsten Teil geht es um die entscheidende Frage:
    Wann lohnt sich Wohngeld überhaupt?

    #Wohngeld #Grundsicherung #Rente #Rentner #Sozialrecht

  • Rente frühzeitig beantragen – aber bitte nicht blind handeln!

    Rente frühzeitig beantragen – aber bitte nicht blind handeln!

    Ein Beitrag von

    Werner Hoffmann – Unabhängiger Rentenberater (RDG)

    www.Renten-Experte.de

    ——-

    Viele Versicherte kümmern sich erst sehr spät um ihre Rente. Dabei sollte ein Rentenantrag möglichst früh vorbereitet und rechtzeitig gestellt werden. Noch wichtiger ist jedoch: Ein Rentenantrag darf niemals unüberlegt erfolgen.

    Häufig werden Unterlagen einfach bei der Deutschen Rentenversicherung eingereicht oder mit Unterstützung von Gemeinden aufgenommen. Diese Hilfe ist organisatorisch sinnvoll. Eine strategische rentenrechtliche Prüfung findet dort jedoch in der Regel nicht statt.

    Wichtig zu wissen: Sachbearbeiter bei Versicherungen, Ämtern, Gemeinden, Versichertenälteste oder Mitarbeitende der Deutschen Rentenversicherung leisten keine Strategieberatung. Sie helfen bei Antragstellung und Kontenklärung. Fragen wie „Welche Gestaltungsmöglichkeiten habe ich?“ oder „Welche Entscheidung wirkt sich langfristig auf meine Rente aus?“ gehören nicht zu ihrem Aufgabenbereich.

    Ein klassisches Beispiel sind Kindererziehungszeiten. Diese werden grundsätzlich der Mutter zugeordnet, können aber durch gemeinsame Erklärung anders verteilt werden. Eine solche Entscheidung sollte niemals ohne Prüfung getroffen werden. Kindererziehungszeiten erhöhen nicht nur die spätere Rente, sondern können auch rentenrechtliche Wartezeiten beeinflussen.

    Dabei ist zu unterscheiden: Für die Wartezeit von 35 Jahren zählen alle rentenrechtlichen Zeiten, also auch sogenannte Berücksichtigungszeiten wegen Kindererziehung.

    Bei der Wartezeit von 45 Jahren gelten dagegen deutlich engere gesetzliche Voraussetzungen. Hier zählen insbesondere Pflichtbeitragszeiten aus Beschäftigung oder Selbstständigkeit sowie bestimmte gleichgestellte Zeiten. Eine pauschale Anrechnung von Berücksichtigungszeiten erfolgt hier nicht.

    Hinzu kommt: Treffen Berücksichtigungszeiten mit bestimmten anderen Zeitarten zusammen – etwa längeren Zeiten mit Bürgergeldbezug oder freiwilligen Beiträgen ohne gleichzeitige Pflichtbeiträge – kann dies Auswirkungen auf das Erreichen der 45-jährigen Wartezeit haben. Genau solche Zusammenhänge sind vielen Versicherten nicht bewusst.

    Auch die Zuordnung von Kindererziehungszeiten sollte strategisch geprüft werden. Werden sie einer Person gutgeschrieben, die bereits über der Beitragsbemessungsgrenze verdient hat, entsteht häufig kein zusätzlicher Rentenvorteil. Beim Partner können dieselben Zeiten dagegen entscheidend sein. Deshalb sollten immer beide Versicherungsverläufe gemeinsam betrachtet werden.

    Selbst scheinbar positive Nachweise können Nachteile bringen. So können bestimmte schulische Zeiten oder Ausbildungszeiten in einzelnen Fällen die Bewertung anderer Zeiten verändern und dadurch die spätere Rente sogar mindern.

    MERKE: Vor der Beantragung der Rente eine Beratung mit einem UNABHÄNGIGEN RENTENBERATER!

    ——

    Achtung: wegen der Übertragung der Kindererziehungszeit beachten, dass die nur in bestimmten Ausnahmesituationen geht!

    Rentenberatung
    ONLINE, TELEFONISCH
    ODER bei Ihnen zu Hause

    📞 Jetzt direkt anrufen:

    0177 27 166 97

    oder über WhatsApp

    💬 Jetzt per WhatsApp kontaktieren

    #Rentenberatung #Stuttgart #Rentenantrag #Altersvorsorge #DeutscheRentenversicherung

  • 350.000 krank – aber nur jeder dritte bekommt die Rente ohne Widerspruchsverfahren

    350.000 krank – aber nur jeder dritte bekommt die Rente ohne Widerspruchsverfahren

    Ein Beitrag von

    Werner Hoffmann. – Rentenberater (RDG)

    www.renten-Experte.de

    Wer gesundheitlich nicht mehr arbeiten kann, stellt einen Antrag auf Erwerbsminderungsrente. Doch der direkte Zugang zu dieser zentralen Sozialleistung ist in den vergangenen Jahren deutlich schwieriger geworden.

    Die Entwicklung seit 2010 zeigt eine stille Verschiebung im Rentensystem.

    Die Zahlen sprechen eine klare Sprache

    Im Jahr 2010 stellten rund

    • 350.000 Versicherte einen Antrag auf Erwerbsminderungsrente,
    • etwa 155.000 erhielten die Rente sofort ohne Widerspruch oder Klage,
    • rund 150.000 wechselten in die Altersrente für schwerbehinderte Menschen.

    Im Jahr 2019 zeigte sich bereits eine deutliche Veränderung:

    • 380.000 Anträge,
    • nur noch ca. 150.000 Direktbewilligungen,
    • etwa 290.000 neue Schwerbehindertenrenten.

    Heute, im Zeitraum 2024 / 2025, ergibt sich folgendes Bild:

    • 350.000 bis 355.000 EM-Anträge jährlich,
    • nur noch ca. 135.000 bis 140.000 direkte Bewilligungen,
    • gleichzeitig über 320.000 neue Altersrenten für schwerbehinderte Menschen.

    Damit erhält heute nur noch etwa jeder dritte Antragsteller die Erwerbsminderungsrente ohne Rechtsmittelverfahren.

    Der finanzielle Unterschied

    Die Erwerbsminderungsrente enthält die Zurechnungszeit nach § 59 SGB VI. Dabei wird so gerechnet, als hätte der Versicherte weiter gearbeitet.

    Für einen typischen Fall – einen 57-jährigen Durchschnittsverdiener – bedeutet das rund neun zusätzliche Jahre mit Entgeltpunkten.

    Trotz eines Abschlags von 10,8 % kann allein dieser Effekt zu erheblichen Unterschieden führen:

    • ca. 157,66 € monatlich,
    • ca. 1.891,92 € jährlich,
    • bei 20 Jahren Rentenbezug rund 37.838 €.

    Wer nach einer Ablehnung später in die Altersrente für schwerbehinderte Menschen wechselt, verliert diesen rentensteigernden Mechanismus vollständig.

    Eine stille Systemverschiebung?

    Die Zahl der EM-Anträge bleibt stabil, doch der unmittelbare Zugang wird selektiver. Gleichzeitig gewinnt eine andere Rentenart stark an Bedeutung.

    Für viele gesundheitlich eingeschränkte Versicherte scheint die Schwerbehindertenrente heute der realistischere Weg aus dem Erwerbsleben – jedoch oft mit geringeren Rentenansprüchen.

    Die zentrale Frage lautet: Entsteht hier eine strukturelle Verschiebung im Rentensystem – nicht durch bewusste Steuerung, sondern durch die Konstruktion der Regeln?

    Resümee

    Die Erwerbsminderungsrente bleibt ein entscheidender Schutzmechanismus.

    Doch ihre tatsächliche Erreichbarkeit bestimmt zunehmend, wie hoch die finanzielle Absicherung im Alter ausfällt.

    #Erwerbsminderungsrente #Schwerbehindertenrente #Rentenversicherung #Sozialrecht #Rentenberater

  • Rente 2026: Spürbares Plus ab Juli – warum viele Rentner deutlich mehr Geld bekommen

    Rente 2026: Spürbares Plus ab Juli – warum viele Rentner deutlich mehr Geld bekommen

    Ein Beitrag von

    Werner Hoffmann
    www.Renten-Experte.de

    Für Millionen Rentnerinnen und Rentner könnte der 1. Juli 2026 ein spürbares finanzielles Aufatmen bringen. Aktuelle Berechnungen auf Basis der Lohnentwicklung und der gesetzlichen Rentenformel deuten darauf hin, dass die Renten erneut deutlich steigen könnten. Nach derzeitigem Stand gilt eine Rentenerhöhung von 4,24 Prozent.

    Entscheidend für die Rentenanpassung ist nicht die Inflation, sondern die durchschnittliche Bruttolohnentwicklung der Beschäftigten. Und genau hier zeigen die Zahlen klar nach oben. Tarifabschlüsse, Mindestlohnerhöhungen und eine weiterhin stabile Beschäftigung sorgen dafür, dass die Rentenformel ein deutliches Plus zulässt. Gleichzeitig greift die gesetzliche Rentengarantie, die Kürzungen ausschließt.

    Was bedeutet das konkret für einen Durchschnittsrentner? Bei einer Bruttorente von etwa 1.500 Euro ergibt sich folgendes Bild:

    Bei 3,5 Prozent steigt die monatliche Rente um rund 52 Euro.
    Bei 4,0 Prozent sind es etwa 60 Euro mehr.
    Bei 4,5 Prozent sogar rund 68 Euro zusätzlich im Monat.

    Für viele Rentner ist das kein kleiner Betrag. Gerade angesichts steigender Lebenshaltungskosten, höherer Energiepreise und zunehmender Eigenanteile bei Kranken- und Pflegekosten kann ein solcher Zuwachs den finanziellen Spielraum spürbar erweitern.

    Wichtig bleibt die Einordnung: Es handelt sich um Bruttowerte. Beiträge zur Kranken- und Pflegeversicherung sowie mögliche Steuerabzüge mindern den Auszahlungsbetrag. Dennoch bleibt bei vielen Rentnern ein deutliches Netto-Plus, das Monat für Monat wirkt.

    Die endgültige Höhe der Rentenanpassung wird erst im Frühjahr 2026 offiziell festgelegt, wenn alle relevanten Lohn- und Beitragsdaten ausgewertet sind. Nach aktueller Datenlage spricht jedoch vieles gegen eine Nullrunde.

    www.Renten-Experte.de

    Gerade für Durchschnittsrentner zeigt sich erneut: Auch moderate prozentuale Erhöhungen machen im Alltag einen spürbaren Unterschied. Umso wichtiger ist es, die eigene Rentensituation regelmäßig zu prüfen und langfristig gut zu planen.

    #Rente2026 #Rentenerhöhung #GesetzlicheRente #Durchschnittsrentner #RentenExperte

  • Teil 9. – Die letzte Sorge: Die Rechnung des Rentenberaters

    Teil 9. – Die letzte Sorge: Die Rechnung des Rentenberaters

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.renten-experte.de

    Nachdem nun fast alles geregelt war, blieb bei Susi dennoch eine kleine Sorge.

    Eine Frage beschäftigte sie immer wieder:

    Was kostet eigentlich die Beratung durch einen Rentenberater?

    Denn anders als viele Menschen glauben, arbeitet ein Rentenberater weder für die Deutsche Rentenversicherung noch für eine Gemeinde oder Behörde.

    *

    Ein Rentenberater ist ein unabhängiger Rechtsberater nach dem Rechtsdienstleistungsgesetz (RDG).

    Das bedeutet:
    Er wird ausschließlich durch das Honorar seiner Mandanten bezahlt.

    Für Susi war das zunächst ungewohnt. Schließlich war sie es gewohnt, dass viele Beratungen bei Behörden scheinbar kostenlos sind.

    Doch bei genauerem Hinsehen wurde ihr klar, wie umfangreich die Unterstützung in ihrem Fall tatsächlich gewesen war.

    Der Rentenberater hatte nicht nur einen Antrag gestellt.
    Er hatte vor allem geholfen, die richtige Reihenfolge der Entscheidungen zu finden.

    Denn genau diese Reihenfolge kann im Sozialrecht entscheidend sein.

    Im Fall von Susi bedeutete das konkret:

    • zunächst Krankmeldung und Anspruch auf Krankengeld,
    • anschließend mögliche Rehabilitationsmaßnahmen,
    • erneute Prüfung der Erwerbsminderungsrente,
    • mögliche Verbesserung beim Grad der Schwerbehinderung,
    • Prüfung eines Anspruchs auf Wohngeld,
    • später eine mögliche höhere Altersrente,
    • und sogar die Prüfung von Pflegeleistungen.
    **

    Ohne diese Beratung hätte ihre Situation auch ganz anders aussehen können.

    Im schlimmsten Fall wäre Susi möglicherweise dauerhaft auf Bürgergeld – oder künftig die neue Grundsicherung – angewiesen gewesen.

    Durch die strukturierte Beratung ergab sich für sie dagegen eine deutlich bessere Situation.

    Natürlich kostet eine solche Beratung Geld.

    Doch in vielen Fällen werden Zahlungsvereinbarungen getroffen, sodass das Honorar auch in Raten gezahlt werden kann.

    Zum Schluss erklärte der Rentenberater Susi noch einmal offen, wie sich die Kosten zusammensetzen.

    Eine Erstberatung, die bereits viele wichtige Hinweise geben kann, kostet in der Regel 190 € zuzüglich Mehrwertsteuer.

    Wenn daraus weitere Berechnungen oder Beratungen entstehen, fallen dafür natürlich zusätzliche Kosten an.

    Für solche Tätigkeiten gibt es gesetzliche Grundlagen, zum Beispiel nach dem Rechtsanwaltsvergütungsgesetz (RVG).

    Darüber hinaus werden in der Praxis häufig auch Pauschalhonorare oder Stundenhonorare vereinbart.

    ***

    Vergleicht man diese Kosten mit anderen Dienstleistungen, relativiert sich vieles.

    Ein Handwerker oder eine Kfz-Werkstatt berechnet heute häufig 120 € bis 240 € pro Stunde zuzüglich Mehrwertsteuer.

    Am Ende wurde Susi klar:

    Eine gute Beratung kostet Geld –
    aber eine falsche Entscheidung kann oft viel teurer werden.

    *****

    Zur Vorgeschichte

    #Rentenberater
    #Erwerbsminderungsrente
    #Sozialrecht
    #Rentenberatung
    #Deutschland

    Ki generierte Bilder:

    *Susi sitzt am Küchentisch und schaut nachdenklich auf eine Rechnung

    **Beratungsgespräch mit Rentenberater, Dokumente liegen auf dem Tisch

    ***Symbolbild Kfz-Werkstatt: Mechaniker mit Rechnung/Clipboard

    ****Susi wirkt erleichtert, Unterlagen sind geordnet]

    *****Ordner/Unterlagen geordnet, Symbol „gute Beratung zahlt sich aus“

  • Teil 5. – Reha-Bericht mit Sprengkraft: Kann Susi überhaupt noch arbeiten?

    Teil 5. – Reha-Bericht mit Sprengkraft: Kann Susi überhaupt noch arbeiten?

    Ein Beitrag von

    Werner Hoffmann – unabhängiger Rentenberater (RDG) – www.renten-experte.de

    Wenige Monate nach der Antragstellung begann schließlich Susis Rehabilitation.

    Während der Rehabilitation erhielt sie Übergangsgeld von der Deutschen Rentenversicherung. Diese Leistung ersetzt während einer medizinischen Reha das Krankengeld oder das vorherige Einkommen.

    *

    Wichtig ist dabei eine häufig übersehene Besonderheit im Sozialrecht:

    Während der Reha ruht der Anspruch auf Krankengeld, weil stattdessen Übergangsgeld gezahlt wird. Viele Betroffene glauben deshalb, dass sich die maximale Dauer des Krankengeldes verlängert.

    Das ist jedoch nicht der Fall.

    Nach § 48 SGB V kann Krankengeld grundsätzlich maximal 78 Wochen innerhalb von drei Jahren für dieselbe Krankheit gezahlt werden. Auch Zeiten, in denen während einer Reha Übergangsgeld gezahlt wird, zählen in diese 78-Wochen-Frist hinein.

    Das bedeutet:

    Die Krankenkasse zahlt während der Reha zwar kein Krankengeld, aber die Zeit läuft dennoch in der sogenannten Blockfrist weiter.

    In der Praxis hat das eine wichtige Folge: Die Reha verlängert das Krankengeld nicht, auch wenn während dieser Zeit Übergangsgeld gezahlt wird.

    Für viele Versicherte ist dieser Zusammenhang schwer zu verstehen – für die strategische Planung eines Rentenantrags kann er jedoch entscheidend sein.

    **

    Die Ärzte der Reha-Klinik untersuchten Susi gründlich. Ihre medizinische Geschichte war lang: mehrere Operationen, zwei künstliche Kniegelenke und weitere gesundheitliche Einschränkungen.

    Nach einigen Wochen stand das Ergebnis fest.

    Im Abschlussbericht der Rehabilitation stand ein entscheidender Satz:

    „Eine Rückkehr in das Erwerbsleben ist nicht mehr möglich. Im höchsten Maß könnte sie vielleicht noch irgendwo an der Pforte für drei bis vier Stunden sitzen.“

    ***

    Diese Formulierung hat im Rentenrecht eine ganz besondere Bedeutung.

    Denn bei der gesetzlichen Rentenversicherung wird Erwerbsminderung danach beurteilt, wie viele Stunden pro Tag jemand noch arbeiten kann – unabhängig vom bisherigen Beruf.

    Dabei unterscheidet das Gesetz grundsätzlich zwei Formen der Erwerbsminderungsrente.

    ****

    Teilweise Erwerbsminderungsrente

    Eine teilweise Erwerbsminderungsrente kommt in Betracht, wenn jemand gesundheitlich noch zwischen drei und unter sechs Stunden täglich arbeiten könnte.

    Die Rentenversicherung geht dann davon aus, dass grundsätzlich noch eine Teilzeittätigkeit möglich wäre.

    *****

    In der Praxis zeigt sich jedoch häufig ein großes Problem: Selbst wenn theoretisch noch eine Arbeitsfähigkeit von drei bis vier Stunden besteht, bedeutet das noch lange nicht, dass es auf dem Arbeitsmarkt tatsächlich einen geeigneten Arbeitsplatz gibt.

    Gerade bei Menschen mit erheblichen gesundheitlichen Einschränkungen, mehreren Operationen und dauerhaften Schmerzen ist es oft sehr schwierig, einen solchen Arbeitsplatz zu finden.

    Genau diese Frage stellte sich auch bei Susi.

    Selbst wenn sie theoretisch noch einige Stunden sitzen könnte – wer würde ihr tatsächlich noch eine passende Tätigkeit anbieten?

    Die Geschichte wird noch spannender in Teil 6 und Teil 7

    Fortsetzung Teil 6

    Rückblick

    Teil 1

    Teil 2

    Teil 3

    #Erwerbsminderungsrente
    #Rehabilitation
    #Sozialrecht
    #Krankengeld
    #Rentenberatung

    Ki-generierte Bilder:

    *Reha-Szene: Physiotherapie/Gehen üben in moderner Reha-Klinik

    **Arztgespräch

    ***Symbolbild: Teilweise Erwerbsminderung (3–unter 6 Stunden), z. B. Pforte/Empfang

    ****Symbolbild: Volle Erwerbsminderung (unter 3 Stunden

    *****Symbolbild: Verschlossener Arbeitsmarkt / Wegweiser-Schild mit Entscheidungslogik