Kategorie: Rentenberater

Die Berufsbezeichnung Rentenberater/in ist in Deutschland gesetzlich geschützt. Sie darf nur von Personen geführt werden, die von einer zuständigen Behörde (Landesjustizverwaltung) zugelassen und im Rechtsdienstleistungsregister eingetragen sind.
Der Autor Werner Hoffmann wurde durch das Bundesamt für Justiz als Unabhängiger Rentenberater registriert.
Inhalte hierzu sind auf der Internetseite
https://www.renten-experte.de/common/info/impressum/index.html
ersichtlich.

Auszug:
Berufsbezeichnung
Rentenberater
(verliehen in der Bundesrepublik Deutschland)
Es gelten die berufsrechtlichen Regelungen des Rechtsdienstleistungsgesetzes (RDG).

Rechtsgrundlage der Tätigkeit
Die Berufsbezeichnung „Rentenberater“ ergibt sich aus den Regelungen des Rechtsdienstleistungsgesetzes (RDG) und des Rechtsdienstleistungs-Eintragungsgesetzes (RDEG).

Registrierung
Eingetragen im Rechtsdienstleistungsregister des Bundesamtes für Justiz (BfJ), Bonn

Aktenzeichen: 2025 0001 6932
Datum der Eintragung: 09.02.2026

Zuständige Aufsichtsbehörde
Präsident des Landgericht Stuttgart

Tätigkeitsbereiche
Rentenberatung mit außergerichtlicher Beratung sowie Prozessvertretung vor dem Sozialgericht (1. Instanz) auf dem Gebiet
– der gesetzlichen Rentenversicherung,
– der gesetzlichen Unfallversicherung,
– des sozialen Entschädigungsrechts,
– des übrigen Sozialversicherungs- und Schwerbehindertenrechts, soweit ein Bezug zu gesetzlichen Renten besteht,
– der betrieblichen und berufsständischen Versorgung.

Darüber hinaus Unterstützung bei sozialrechtlichen Anträgen, sofern diese im unmittelbaren Zusammenhang mit Rentenansprüchen oder Renteneinkommen stehen.

  • Renten-Schock 2027: Die 99,99-%-Teilrente wird zur Krankengeldfalle!

    Renten-Schock 2027: Die 99,99-%-Teilrente wird zur Krankengeldfalle!

    Ein Beitrag von

    Werner Hoffmann,

    Rentenberater (RDG)

    Ab dem 1. Januar 2027 ändert sich für arbeitende Rentner eine wichtige Regelung. Wer bisher eine Altersrente von 99,99 Prozent bezogen hat, konnte damit unter bestimmten Voraussetzungen seinen Krankengeldanspruch sichern. Damit ist bald Schluss!

    Was ändert sich 2027?

    Bisher konnten Beschäftigte eine Teilrente von 99,99 Prozent beziehen und bei längerer Arbeitsunfähigkeit grundsätzlich Krankengeld erhalten.

    Ab 2027 gilt: Wer mehr als zwei Drittel seiner Altersvollrente bezieht, verliert den gesetzlichen Krankengeldanspruch.

    Nur bei einer Teilrente von höchstens 66,66 Prozent kann der Krankengeldanspruch grundsätzlich erhalten bleiben.

    Wichtig: Es gibt keinen Bestandsschutz! Auch bereits laufende Teilrenten sind betroffen.

    Beispiel: 1.800 Euro Altersrente

    Ein Rentner arbeitet weiterhin sozialversicherungspflichtig und hat Anspruch auf 1.800 Euro monatliche Altersvollrente.

    Bei 99,99 Prozent erhält er 1.799,82 Euro.

    Bei 66,66 Prozent sind es nur noch 1.199,88 Euro.

    Unterschied: 599,94 Euro monatlich!

    Wer seinen Krankengeldanspruch erhalten möchte, muss deshalb möglicherweise auf einen erheblichen Teil seiner laufenden Rentenzahlung verzichten.

    Warum ist das gefährlich?

    Bei längerer Krankheit endet die Entgeltfortzahlung des Arbeitgebers normalerweise nach sechs Wochen.

    Wer dann eine Teilrente von mehr als zwei Dritteln bezieht, erhält ab 2027 kein gesetzliches Krankengeld mehr.

    Die Folge kann eine erhebliche finanzielle Versorgungslücke sein.

    Was gilt bei der Pflege von Angehörigen?

    Hier muss unbedingt unterschieden werden!

    Wer die Regelaltersgrenze erreicht hat und einen Angehörigen nicht erwerbsmäßig pflegt, kann mit einer 99,99-%-Teilrente weiterhin zusätzliche Rentenansprüche durch Beiträge der Pflegekasse erwerben, sofern die gesetzlichen Voraussetzungen erfüllt sind.

    Die neue Krankengeldregelung beseitigt diesen Vorteil der Teilrente nicht.

    Was sollten Betroffene jetzt tun?

    Wer seine Teilrente zum 1. Januar 2027 ändern möchte, sollte rechtzeitig handeln.

    Der Änderungsantrag sollte spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingehen.

    Vorher sollten die finanziellen Auswirkungen mit der Krankenkasse und der Rentenversicherung geprüft werden.

    Mein Fazit

    Die 99,99-%-Teilrente bleibt ein wichtiges Instrument der Rentengestaltung. Allerdings ist sie ab 2027 nicht mehr geeignet, den Krankengeldanspruch bei Weiterbeschäftigung zu sichern.

    Wer weiterarbeitet, sollte seine Teilrente jetzt überprüfen!

    Rechtsgrundlagen: § 42 SGB VI, § 50 SGB V, § 3 Satz 1 Nr. 1a SGB VI.

    #Teilrente2027 #Krankengeld #Rentenversicherung #Flexirente #Rentenberatung

    KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.
  • Erwerbsminderungsrente: Auch nach neun Jahren droht das Aus – warum die Dauerrente kein Automatismus ist!

    Erwerbsminderungsrente: Auch nach neun Jahren droht das Aus – warum die Dauerrente kein Automatismus ist!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Wer wegen Krankheit dauerhaft nicht mehr arbeiten kann, erhält unter bestimmten Voraussetzungen eine Erwerbsminderungsrente (EM-Rente). Viele Betroffene glauben, dass nach neun Jahren befristetem Rentenbezug automatisch eine unbefristete Rente gezahlt wird.

    Doch das ist ein gefährlicher Irrtum!

    Entscheidend ist nicht allein, wie lange bereits eine Rente bezogen wurde. Maßgeblich sind die gesetzlichen Voraussetzungen und die medizinische Prognose.

    Nach § 102 Abs. 2 SGB VI werden Erwerbsminderungsrenten grundsätzlich befristet bewilligt. Eine Befristung erfolgt für längstens drei Jahre und kann wiederholt werden.

    Eine unbefristete Rente kommt insbesondere dann in Betracht, wenn es unwahrscheinlich ist, dass die Erwerbsminderung behoben werden kann.

    Die Neun-Jahres-Regel – eine wichtige Schutzvorschrift

    Nach insgesamt neun Jahren maßgeblicher Befristung wird gesetzlich vermutet, dass eine Besserung unwahrscheinlich ist. Besteht die medizinisch begründete Erwerbsminderung weiterhin, ist die Rente grundsätzlich unbefristet zu leisten.

    Achtung: Eine Arbeitsmarktrente ist anders!

    Wer gesundheitlich noch drei bis unter sechs Stunden täglich arbeiten kann, aber keinen geeigneten Teilzeitarbeitsplatz findet, kann eine volle Arbeitsmarktrente erhalten.

    Diese bleibt grundsätzlich befristet. Die Neun-Jahres-Regel führt hier nicht zur Dauerrente.

    Ein Gerichtsurteil sorgt für Diskussionen

    Das Landessozialgericht Baden-Württemberg sprach einer Versicherten mit Urteil vom 24. April 2026 (Az. L 4 R 170/22) eine volle Erwerbsminderungsrente bis Oktober 2026 zu.

    Eine unbefristete Rente wurde nach dem veröffentlichten Bericht wegen möglicher weiterer Behandlungen abgelehnt.

    Die Begründung wirft Fragen zur gesetzlichen Neun-Jahres-Regel auf. Ohne Prüfung des vollständigen Urteils lässt sich daraus keine allgemeine Ausnahme ableiten.

    Was Betroffene unbedingt beachten sollten

    Wer eine befristete EM-Rente erhält, sollte rechtzeitig die Weiterzahlung beantragen. Besonders wichtig ist die Prüfung, ob eine medizinisch begründete Erwerbsminderung oder eine Arbeitsmarktrente vorliegt.

    Auch eine bereits unbefristete Rente kann bei wesentlicher gesundheitlicher Verbesserung überprüft werden.

    Mein Fazit: Neun Jahre Rentenbezug allein garantieren keine Dauerrente. Wer jedoch neun Jahre eine maßgebliche medizinisch begründete Zeitrente erhalten hat und weiterhin erwerbsgemindert ist, besitzt eine starke gesetzliche Rechtsposition.

    Eine erneute Befristung sollte deshalb sorgfältig überprüft werden!

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    Rechtsgrundlagen und Rechtsprechung:

    § 102 Abs. 2 SGB VI – Befristung und unbefristete Gewährung von Erwerbsminderungsrenten.

    Landessozialgericht Baden-Württemberg, Urteil vom 24.04.2026, Az. L 4 R 170/22:

    https://dejure.org/dienste/vernetzung/rechtsprechung?Aktenzeichen=L+4+R+170%252F22&Datum=24.04.2026&Gericht=LSG+Baden-W%C3%BCrttemberg

    #Erwerbsminderungsrente #Dauerrente #Rentenversicherung #Rentenrecht #Rentenberatung

    KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

  • 99,99 % statt 100 % Rente: Warum wenige Cent Verzicht viel Geld bringen können!

    99,99 % statt 100 % Rente: Warum wenige Cent Verzicht viel Geld bringen können!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Wer die Regelaltersgrenze erreicht, sollte nicht automatisch eine Vollrente beziehen. Denn eine 99,99-Prozent-Teilrente kann Vorteile bieten. Bei 2.000 Euro Monatsrente beträgt der Unterschied nur 20 Cent monatlich oder 2,40 Euro jährlich. Dieser geringe Verzicht kann sich insbesondere bei der Angehörigenpflege lohnen.

    1. Angehörige pflegen – zusätzliche Rente sichern

    Wer nach der Regelaltersgrenze eine Vollrente bezieht, ist als nicht erwerbsmäßige Pflegeperson grundsätzlich rentenversicherungsfrei. Bei einer 99,99-Prozent-Teilrente können dagegen Beiträge der Pflegekasse zusätzliche Rentenansprüche schaffen.

    Voraussetzung ist unter anderem, dass mindestens Pflegegrad 2 vorliegt, die Pflege mindestens zehn Stunden an wenigstens zwei Tagen pro Woche erfolgt und die Pflegeperson höchstens 30 Stunden wöchentlich erwerbstätig ist.

    2. Weiterarbeiten und Rentenansprüche aufbauen

    Wer nach der Regelaltersgrenze eine Altersvollrente bezieht, ist in einer Beschäftigung grundsätzlich rentenversicherungsfrei. Mit einer Teilrente besteht dagegen grundsätzlich Rentenversicherungspflicht. Eigene und Arbeitgeberbeiträge können die spätere Rente erhöhen.

    Auch Vollrentner können durch Verzicht auf die Versicherungsfreiheit weitere Rentenansprüche erwerben.

    3. Rentensplitting – auch nach einem Todesfall

    Ehegatten können unter gesetzlichen Voraussetzungen ihre in der Ehe erworbenen Rentenanwartschaften aufteilen. Das Rentensplitting kann auch nach dem Tod eines Ehepartners möglich sein.

    Ob eine Vollrente oder Teilrente bezogen wird, kann für das Ende der Splittingzeit bedeutsam sein. Die 99,99-Prozent-Teilrente ist aber keine allgemeine Voraussetzung für das Splitting nach einem Todesfall.

    Ein wirksames Rentensplitting schließt eine Witwen- oder Witwerrente aus.

    4. Altersvorsorgedepot und staatliche Förderung

    Auch beim geplanten staatlich geförderten Altersvorsorgedepot kann die Teilrente interessant sein.

    Wer durch eine versicherungspflichtige Beschäftigung förderberechtigt ist, könnte staatliche Zulagen erhalten. Ob das im konkreten Fall gilt, hängt von den maßgeblichen Fördervorschriften ab.

    Mein Fazit: Vor der Vollrente beraten lassen!

    99,99 Prozent können vorteilhafter sein als 100 Prozent!

    Deshalb sollten Versicherte vor Beantragung der Regelaltersrente oder beim Erreichen der Regelaltersgrenze von einem unabhängigen, registrierten Rentenberater prüfen lassen, ob eine 99,99-Prozent-Teilrente für sie sinnvoll ist.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Entscheidend sind die persönliche Versicherungsbiografie, Pflege, Beschäftigung und Familiensituation. Eine pauschale Empfehlung wäre falsch.

    #Teilrente #RenteMit99Komma99Prozent #Rentenberatung #PflegendeAngehörige #Rentensplitting

    KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

  • EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

    EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Wer eine Erwerbsminderungsrente beantragt, fragt sich häufig: Gibt es Krankheiten, bei denen die Deutsche Rentenversicherung eine höhere Rente zahlt?

    Die klare Antwort lautet: Nein. Eine bestimmte Diagnose führt nicht automatisch zu einer höheren Erwerbsminderungsrente. Trotzdem zeigen Statistiken deutliche Unterschiede zwischen einzelnen Krankheitsgruppen.

    So lag bei Rentenzugängen im Jahr 2020 der durchschnittliche monatliche Zahlbetrag aller neuen Erwerbsminderungsrenten bei rund 881 Euro. Bei Krebserkrankungen waren es im Durchschnitt rund 989 Euro, bei psychischen Störungen infolge von Medikamenten- oder Drogenmissbrauch dagegen nur etwa 550 Euro.

    Das bedeutet aber nicht, dass Krebs von der Rentenversicherung „höher bewertet“ wird. Entscheidend für die Rentenhöhe sind insbesondere die bisher erworbenen Entgeltpunkte und die Bewertung der Zurechnungszeit.

    Warum entstehen dann solche Unterschiede?

    Wer beispielsweise erst nach vielen Jahren mit einem guten sozialversicherungspflichtigen Einkommen schwer erkrankt, hat bis dahin häufig bereits viele Entgeltpunkte aufgebaut. Wer dagegen schon früh oder über längere Zeit gesundheitliche Probleme hatte, hatte möglicherweise häufiger Beschäftigungslücken, Teilzeitphasen oder niedrigere Einkommen. Dadurch können im Durchschnitt geringere Rentenansprüche entstehen.

    Hinzu kommt die Zurechnungszeit. Sie soll verhindern, dass Menschen besonders starke Rentennachteile erleiden, nur weil sie früh erwerbsgemindert werden. Bei einem Beginn der Erwerbsminderungsrente im Jahr 2026 wird diese Zeit grundsätzlich bis zum Alter von 66 Jahren und 3 Monaten berücksichtigt.

    Wichtig ist deshalb: Nicht der Name der Krankheit entscheidet über die Rentenhöhe, sondern die persönliche Rentenbiografie.

    Vor einem Antrag sollte der Versicherungsverlauf genau geprüft werden. Fehlende Beschäftigungszeiten, Kindererziehungszeiten, Ausbildungszeiten oder andere rentenrechtlich relevante Zeiten können Auswirkungen auf die Berechnung haben.

    Und noch etwas: Für die Bewilligung ist nicht allein die Diagnose entscheidend. Maßgeblich ist, wie stark die gesundheitlichen Einschränkungen das Leistungsvermögen auf dem allgemeinen Arbeitsmarkt tatsächlich reduzieren.

    Mein Tipp: Wer eine Erwerbsminderungsrente beantragen muss, sollte nicht nur die medizinischen Unterlagen sorgfältig vorbereiten, sondern auch sein Rentenkonto vollständig klären lassen. Gerade bei der EM-Rente steckt der Teufel oft im Detail.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Erwerbsminderungsrente #EMRente #DeutscheRentenversicherung #Rentenberatung #Rente

    Hinweis zu den Bildern: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

  • EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

    EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Wer eine Erwerbsminderungsrente beantragt, kommt häufig an einer medizinischen Begutachtung nicht vorbei. Dieser Termin kann für das Verfahren große Bedeutung haben. Wichtig ist: Nicht eine Diagnose allein entscheidet über die Rente. Entscheidend ist, wie stark Krankheit oder Behinderung das tatsächliche Leistungsvermögen auf dem allgemeinen Arbeitsmarkt einschränken.

    Nach § 43 SGB VI gilt grundsätzlich: Wer auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten kann, kann voll erwerbsgemindert sein. Bei mindestens drei, aber weniger als sechs Stunden kommt eine teilweise Erwerbsminderung in Betracht. Wer mindestens sechs Stunden täglich arbeiten kann, gilt grundsätzlich nicht als erwerbsgemindert.

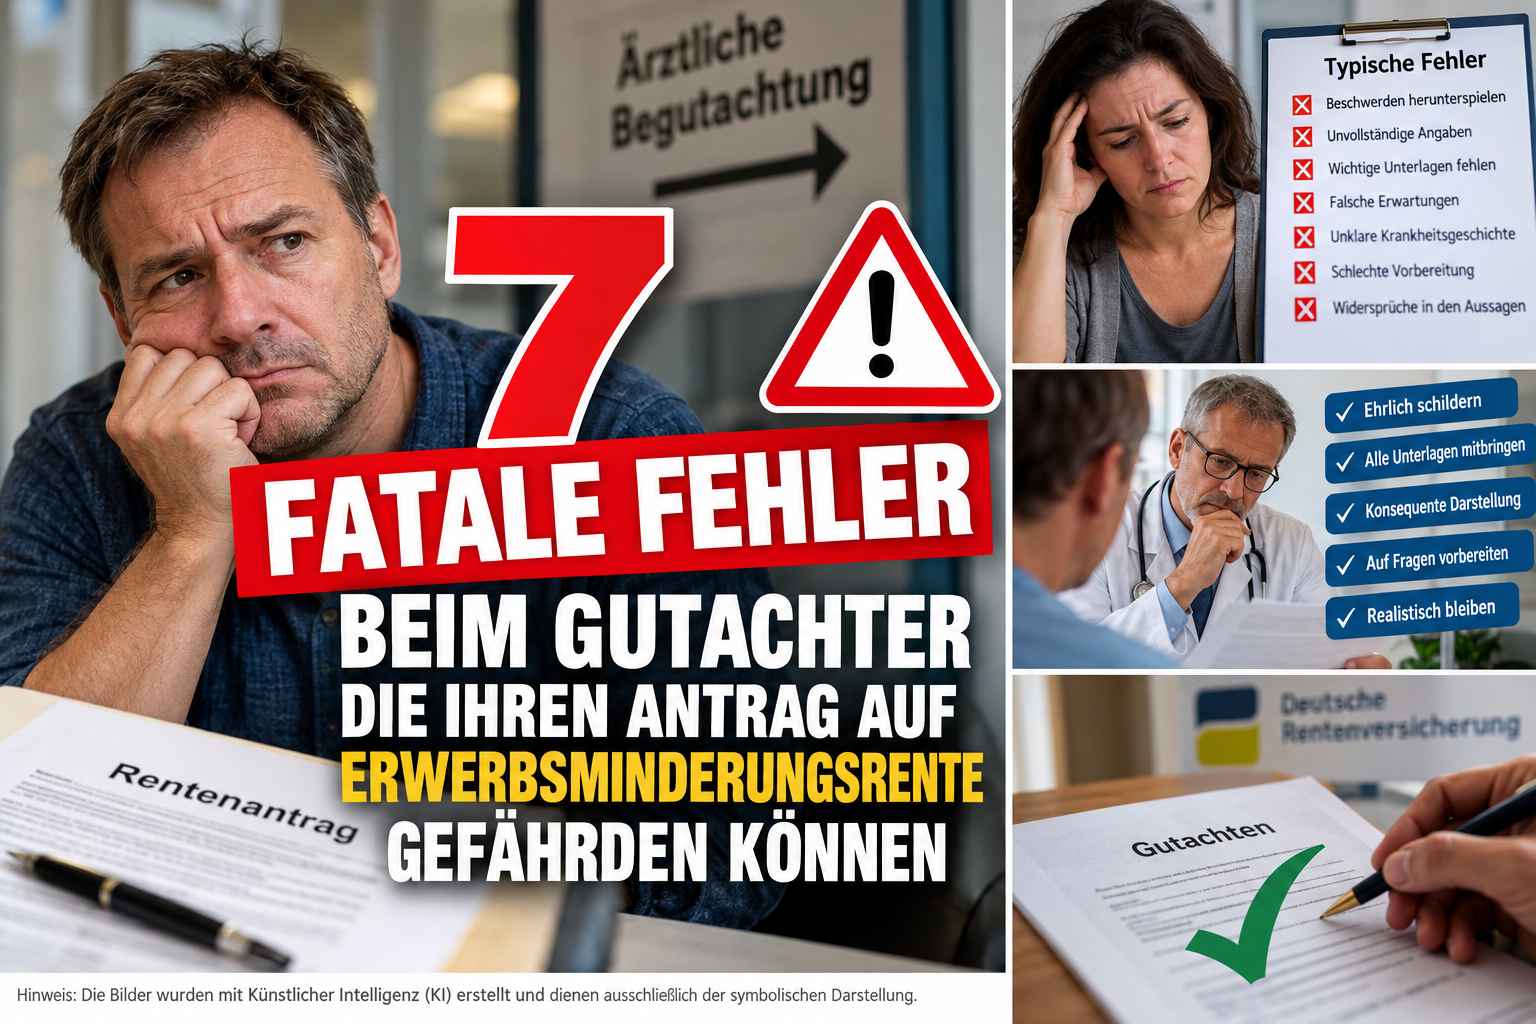
    Beim Gutachter sollten deshalb typische Fehler vermieden werden:

    1. Beschwerden herunterspielen
    Viele Menschen sagen aus Gewohnheit: „Es geht schon.“ Entscheidend ist aber, was noch möglich ist, wie lange und mit welchen Pausen oder Hilfen.

    2. Beschwerden übertreiben
    Auch Übertreibungen können problematisch sein. Angaben sollten ehrlich, nachvollziehbar und widerspruchsfrei sein.

    3. Krankheitsverlauf nicht kennen
    Hilfreich ist eine kurze Übersicht über Diagnosen, Krankenhausaufenthalte, Reha, Operationen, Therapien und wichtige Medikamentenänderungen.

    4. Nur Diagnosen aufzählen
    Nicht der Name der Krankheit ist entscheidend, sondern ihre konkreten Folgen im Alltag und bei der Arbeit.

    5. Den Tagesablauf zu ungenau schildern
    „Ich mache meinen Haushalt selbst“ sagt wenig aus. Wichtig ist, wie lange etwas dauert, wie oft Pausen nötig sind und ob Unterstützung erforderlich ist.

    Ein Tagebuch ist da sehr sinnvoll.

    6. Medikamente und Behandlungen unvollständig angeben
    Ein aktueller Medikamentenplan ist sinnvoll. Auch Nebenwirkungen, erfolglose Therapien oder medizinisch begründete Therapieabbrüche gehören dazu.

    7. Unvorbereitet zum Termin gehen
    Vorbereitung bedeutet nicht, Antworten auswendig zu lernen. Sie hilft, den Gesundheitszustand vollständig und widerspruchsfrei zu schildern.

    Nach § 62 SGB I kann die Rentenversicherung notwendige ärztliche oder psychologische Untersuchungen verlangen. Der Gutachter entscheidet aber nicht selbst über die Rente. Er liefert eine sozialmedizinische Einschätzung, die von der Deutschen Rentenversicherung mit den übrigen Unterlagen bewertet wird.

    Mein Tipp: Gehen Sie sachlich vorbereitet in die Begutachtung. Weder dramatisieren noch verharmlosen. Entscheidend ist ein realistisches Bild Ihrer tatsächlichen Belastbarkeit.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Erwerbsminderungsrente #EMRente #Rentenversicherung #Gutachter #Rentenberatung

    KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

  • Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

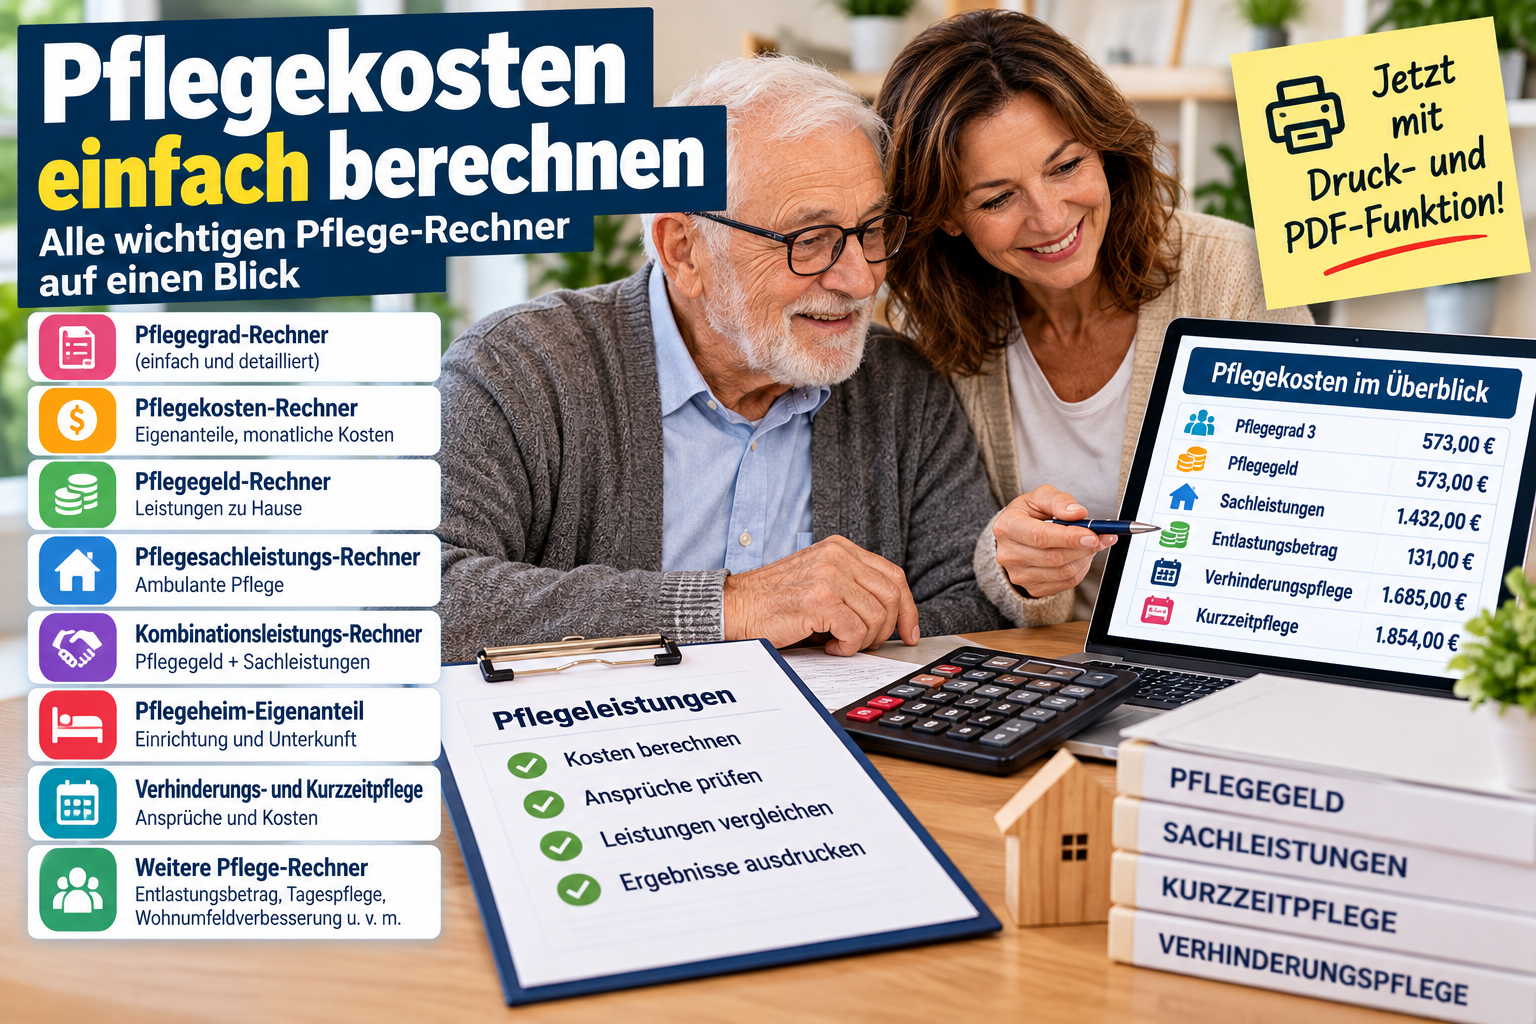
    Der Bereich Pflege auf 1000Rechner.de wurde deutlich erweitert. Besonders wichtig ist der neue Pflegegrad-Rechner detailliert – alle 6 Bewertungsmodule. Damit lassen sich die pflegerelevanten Einschränkungen jetzt viel genauer erfassen, bewerten und nachvollziehbar dokumentieren.

    Der neue Rechner bildet die 6 Bewertungsmodule der Pflegebegutachtung ab. Dazu gehören Mobilität, kognitive und kommunikative Fähigkeiten, Verhaltensweisen und psychische Problemlagen, Selbstversorgung, krankheits- und therapiebedingte Anforderungen sowie die Gestaltung des Alltagslebens und sozialer Kontakte. Für jedes Modul können die individuell passenden Antworten ausgewählt werden.

    Anschließend berechnet das Tool die Punkte je Modul, die gewichteten Punkte, die Gesamtpunktzahl und daraus den möglichen Pflegegrad 1 bis 5. Gerade für Betroffene, Angehörige und Berater ist das eine große Hilfe, weil die Berechnung deutlich transparenter wird.

    Neu ist außerdem die Druck- und PDF-Funktion. Bei den Rechnern im Bereich Pflege können jetzt nicht nur die Ergebnisse, sondern auch die eingegebenen Daten druckfertig ausgegeben werden. Mit einem Klick auf „Drucken / PDF“ entsteht eine übersichtliche Zusammenfassung mit Eingaben, Berechnung und Ergebnis. Das ist besonders praktisch für Beratungsgespräche, zur Vorbereitung auf den MD-Besuch oder für die eigenen Unterlagen.

    Im Hauptbereich Pflege stehen inzwischen zahlreiche Rechner und Entscheidungshilfen zur Verfügung. Dazu gehören unter anderem der Pflegegrad-Rechner, der neue detaillierte Pflegegrad-Rechner, der Pflegekosten-Rechner, der Pflegegeld-Rechner, der Pflegesachleistungs-Rechner, der Kombinationsleistungs-Rechner, der Pflegeheim-Eigenanteils-Rechner, Rechner zu Verhinderungspflege, Kurzzeitpflege, Entlastungsbetrag, Tages- und Nachtpflege, Wohnumfeldverbesserung, Pflegehilfsmitteln sowie weitere Hilfen für pflegende Angehörige.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Damit wird 1000Rechner.de im Bereich Pflege immer mehr zu einer praktischen Entscheidungs- und Dokumentationshilfe. Die Rechner ersetzen zwar keine offizielle Begutachtung, sie helfen aber dabei, die eigene Situation besser einzuordnen und die möglichen Leistungen frühzeitig zu prüfen.

    #Pflegegrad #Pflegeversicherung #Pflege #Pflegeberatung #1000Rechner

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden teilweise mit künstlicher Intelligenz erstellt. Sie dienen der Veranschaulichung und zeigen keine realen Begutachtungen oder konkreten Personen.

  • Pflegegrad, Angehörigenpflege und mehr Rente: Diese 3 Rechner sollte man kennen!

    Pflegegrad, Angehörigenpflege und mehr Rente: Diese 3 Rechner sollte man kennen!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Wer einen Angehörigen pflegt oder selbst Unterstützung im Alltag benötigt, steht schnell vor vielen Fragen: Welcher Pflegegrad könnte vorliegen? Wie wird ein Pflegegrad berechnet? Und kann sich die Pflege eines Angehörigen sogar positiv auf die eigene spätere Rente auswirken?

    Genau für diese Fragen habe ich 1000Rechner.de erneut erweitert. Drei Rechner beschäftigen sich mit Pflege, Pflegegrad und den Auswirkungen der Angehörigenpflege auf die gesetzliche Rente.
    1. Pflegegrad schnell und einfach berechnen

    Dieser Rechner bietet eine erste Orientierung, welcher Pflegegrad aufgrund der eingegebenen Einschränkungen möglicherweise in Betracht kommt. Er eignet sich vor allem für alle, die schnell einen Überblick erhalten möchten.

    2. Pflegegrad detailliert berechnen

    Wer es genauer wissen möchte, kann die ausführliche Variante nutzen. Hier werden die einzelnen Bereiche der Pflegegradermittlung deutlich detaillierter abgefragt.

    Dazu gehören unter anderem Mobilität, kognitive und kommunikative Fähigkeiten, Selbstversorgung, der Umgang mit krankheitsbedingten Anforderungen sowie die Gestaltung des Alltagslebens.

    So lässt sich besser nachvollziehen, wie die verschiedenen Einschränkungen bei der Bewertung zusammenspielen.

    3. Wie viel mehr Rente bringt die Pflege eines Angehörigen?

    Wer einen Menschen mit Pflegegrad 2, 3, 4 oder 5 nicht erwerbsmäßig pflegt und die gesetzlichen Voraussetzungen erfüllt, kann unter bestimmten Bedingungen über die Pflegeversicherung Beiträge zur gesetzlichen Rentenversicherung erhalten.

    Diese Beiträge können die spätere eigene Rente erhöhen.

    Der Rechner zeigt ungefähr, welche zusätzliche monatliche Rente durch Angehörigenpflege entstehen kann. Die tatsächliche Höhe hängt unter anderem vom Pflegegrad, der Art der Pflegeleistungen und dem Umfang der Pflege ab.

    Wichtig: Die Rechner ersetzen weder die Begutachtung durch den Medizinischen Dienst noch eine individuelle sozial- oder rentenrechtliche Prüfung. Sie dienen vor allem als erste Orientierung und sollen Zusammenhänge verständlicher machen.

    Auf 1000Rechner.de gibt es inzwischen rund 1.170 Rechner, Statistiken und Entscheidungshilfen zu Rente, Sozialversicherung, Pflege, Steuern, Finanzen und weiteren Themen.

    Vielleicht ist gerade einer dieser Rechner für Sie oder Ihre Angehörigen interessant.

    Die drei Rechner im Überblick:

    1. Pflegegrad schnell und einfach berechnen
    https://www.1000rechner.de/pflegegrad-rechner

    2. Pflegegrad detailliert berechnen
    https://1000rechner.de/pflegegrad-rechner-detailliert-alle-module

    3. Rentenrechner für pflegende Angehörige
    https://www.1000rechner.de/rentenrechner-fuer-pflegende-angehoerige

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Pflegegrad #Pflegeversicherung #PflegendeAngehörige #Rente #1000Rechner

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz erstellt und dienen der Illustration des Beitrags.

  • Ab 2027 droht arbeitenden Rentnern eine Krankengeld-Falle – 99,99-%-Teilrente funktioniert nicht mehr!

    Ab 2027 droht arbeitenden Rentnern eine Krankengeld-Falle – 99,99-%-Teilrente funktioniert nicht mehr!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Für arbeitende Rentnerinnen und Rentner gibt es ab 1. Januar 2027 eine wichtige Änderung. Wer neben seiner Altersrente weiterhin beschäftigt ist und sich über das Arbeitsverhältnis einen Anspruch auf Krankengeld erhalten möchte, muss künftig sehr genau auf die Höhe seiner Teilrente achten.

    Grundlage ist das GKV-Beitragssatzstabilisierungsgesetz vom 24. Juli 2026 (BGBl. I Nr. 228). Geändert wird insbesondere § 50 Abs. 1 Satz 1 Nr. 1 SGB V. Die Neuregelung tritt zum 1. Januar 2027 in Kraft.

    Bisher wurde häufig folgende Gestaltung genutzt:

    Statt einer Altersvollrente wurde beispielsweise eine Teilrente von 99,99 Prozent beantragt. Wer daneben versicherungspflichtig weiterarbeitete, konnte dadurch grundsätzlich seinen Krankengeldanspruch aus der Beschäftigung erhalten.

    Damit ist ab 2027 Schluss.

    Künftig entfällt der Krankengeldanspruch bereits dann, wenn eine Alters-Teilrente von mehr als zwei Dritteln der Vollrente bezogen wird.

    Wer den Krankengeldanspruch erhalten möchte, darf somit höchstens zwei Drittel der Vollrente als Altersrente beziehen.

    Wichtig: Das betrifft nicht nur die Regelaltersrente.

    Die neue Regelung gilt grundsätzlich für alle Altersrenten, also beispielsweise für die Altersrente für langjährig Versicherte, für besonders langjährig Versicherte, für schwerbehinderte Menschen und für die Regelaltersrente.

    Entscheidend ist also nicht die Rentenart, sondern wie hoch die Teilrente im Verhältnis zur Vollrente ist.

    Auch bei Erwerbsminderungsrenten muss unterschieden werden: Wer eine volle Erwerbsminderungsrente bezieht, hat bereits nach § 50 SGB V grundsätzlich keinen Krankengeldanspruch. Eine Rente wegen teilweiser Erwerbsminderung führt dagegen nicht automatisch zum vollständigen Wegfall des Krankengeldes.

    Bestehende 99,99-%-Teilrenten sollten deshalb überprüft werden.

    Soll die Alters-Teilrente zum 1. Januar 2027 auf höchstens zwei Drittel abgesenkt werden, muss die Änderung spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingegangen sein.

    Mein Hinweis: Wer als Rentner weiterarbeitet, sollte nicht vorschnell auf Vollrente umstellen. Rentenhöhe, Arbeitsentgelt, Krankengeldanspruch und Krankenversicherung sollten gemeinsam geprüft werden.

    Ist ein Rentner weiter als Arbeitnehmer beschäftigt und arbeitsunfähig, zahlt der Arbeitgeber bei Vorliegen der Voraussetzungen nach § 3 Abs. 1 Entgeltfortzahlungsgesetz (EntgFG) das Arbeitsentgelt grundsätzlich bis zu sechs Wochen weiter. Das gilt auch für beschäftigte Altersrentner. 

    Das bedeutet praktisch: Bezieht jemand ab 2027 beispielsweise eine 99,99-%-Alters-Teilrente und wird krank, erhält er während der ersten sechs Wochen grundsätzlich weiterhin
    seine Teilrente + die Entgeltfortzahlung des Arbeitgebers.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rente #Krankengeld #Teilrente #Erwerbsminderungsrente #Sozialversicherung

    Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit Künstlicher Intelligenz (KI) erstellt worden sein.

  • 1.169 kostenlose Rechner: Neue Renten-Tools auf 1000Rechner.de

    1.169 kostenlose Rechner: Neue Renten-Tools auf 1000Rechner.de

    Ein Beitrag von

    Werner Hoffmann

    Der interessante Erfahrungsaustausch beim Bundesverband der Rentenberater war am Freitagabend erfolgreich beendet. Danach habe ich die Zeit genutzt und bei 1000Rechner.de noch einige neue Rechnermodule entwickelt, die vielleicht auch für Dich interessant sein können.

    Inzwischen gibt es dort genau 1.169 Rechner, Statistiken und Entscheidungshilfen – und alle können kostenlos genutzt werden.

    Hier einige der neuen Renten-Tools:

    1. Prüfung der Selbstständigkeit und Pflichtversicherung

    Der neue Prüfer hilft dabei, eine selbstständige Tätigkeit im Hinblick auf eine mögliche Rentenversicherungspflicht nach § 2 SGB VI einzuordnen. Besonders wichtig kann das sein, wenn im Wesentlichen nur für einen Auftraggeber gearbeitet wird oder eine Tätigkeit zu den gesetzlich erfassten selbstständigen Berufen gehört.

    2. Rentenarten-Vergleich / Rentenbeginn-Optimierer

    Vor Beginn der Tagung wurde am Freitag ein Rentenberechner beziehungsweise Rentenbeginn-Optimierer gezeigt, der nach meinen Informationen rund 30 Euro monatlich kosten soll.

    Ein entsprechendes Modul habe ich anschließend selbst entwickelt – bei 1000Rechner.de natürlich kostenlos.

    Der Rechner vergleicht unterschiedliche Rentenarten, mögliche Rentenbeginntermine, Wartezeiten, Abschläge und Modell-Rentenhöhen. So lassen sich verschiedene Möglichkeiten schnell gegenüberstellen.

    3. Rentensplitting zu Lebzeiten

    Dieser Rechner prüft die Voraussetzungen für ein Rentensplitting unter Ehegatten oder Lebenspartnern und zeigt, welche Auswirkungen die Übertragung von Rentenanwartschaften haben kann.

    4. Rentensplitting im Todesfall

    Auch nach dem Tod eines Ehepartners kann die Frage entstehen, ob ein Rentensplitting möglich und sinnvoll zu prüfen ist. Der Rechner zeigt Voraussetzungen und Berechnungsgrundlagen. Dabei sollte immer auch die mögliche Witwen- oder Witwerrente berücksichtigt werden.

    5. Statistiken zur gesetzlichen Rentenversicherung

    Zusätzlich gibt es einen großen Statistikbereich mit rund 28 Kennzahlen und Auswertungen, beispielsweise zu Geburten, Sterbefällen, Rentenbezugsdauer, Rentenausgaben und weiteren Entwicklungen der gesetzlichen Rentenversicherung.

    Mein Ziel bei 1000Rechner.de ist es, komplizierte Themen möglichst verständlich aufzubereiten und kostenlose Hilfsmittel zur ersten Orientierung bereitzustellen.

    Die Links zu den neuen Rechnern:

    https://www.1000rechner.de/selbststaendige-2-sgb-vi-pflichtversicherungs-pruefer

    https://1000rechner.de/rentenarten-vergleich-rentenbeginn-optimierer

    https://1000rechner.de/rentensplitting-zu-lebzeiten

    https://1000rechner.de/rentensplitting-im-todesfall

    https://www.1000rechner.de/gesetzliche-rentenversicherung-rechner

    https://www.1000rechner.de

    #Rente #Rentenversicherung #Rentenberatung #1000Rechner #Rentensplitting

    Hinweis zu den Bildern:
    Die in diesem Beitrag verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration und Veranschaulichung des Themas.

  • Verwaltungs- und Managementprogramm für Rentenberater – aus der Praxis für die Praxis

    Verwaltungs- und Managementprogramm für Rentenberater – aus der Praxis für die Praxis

    Ein Beitrag von Werner Hoffmann

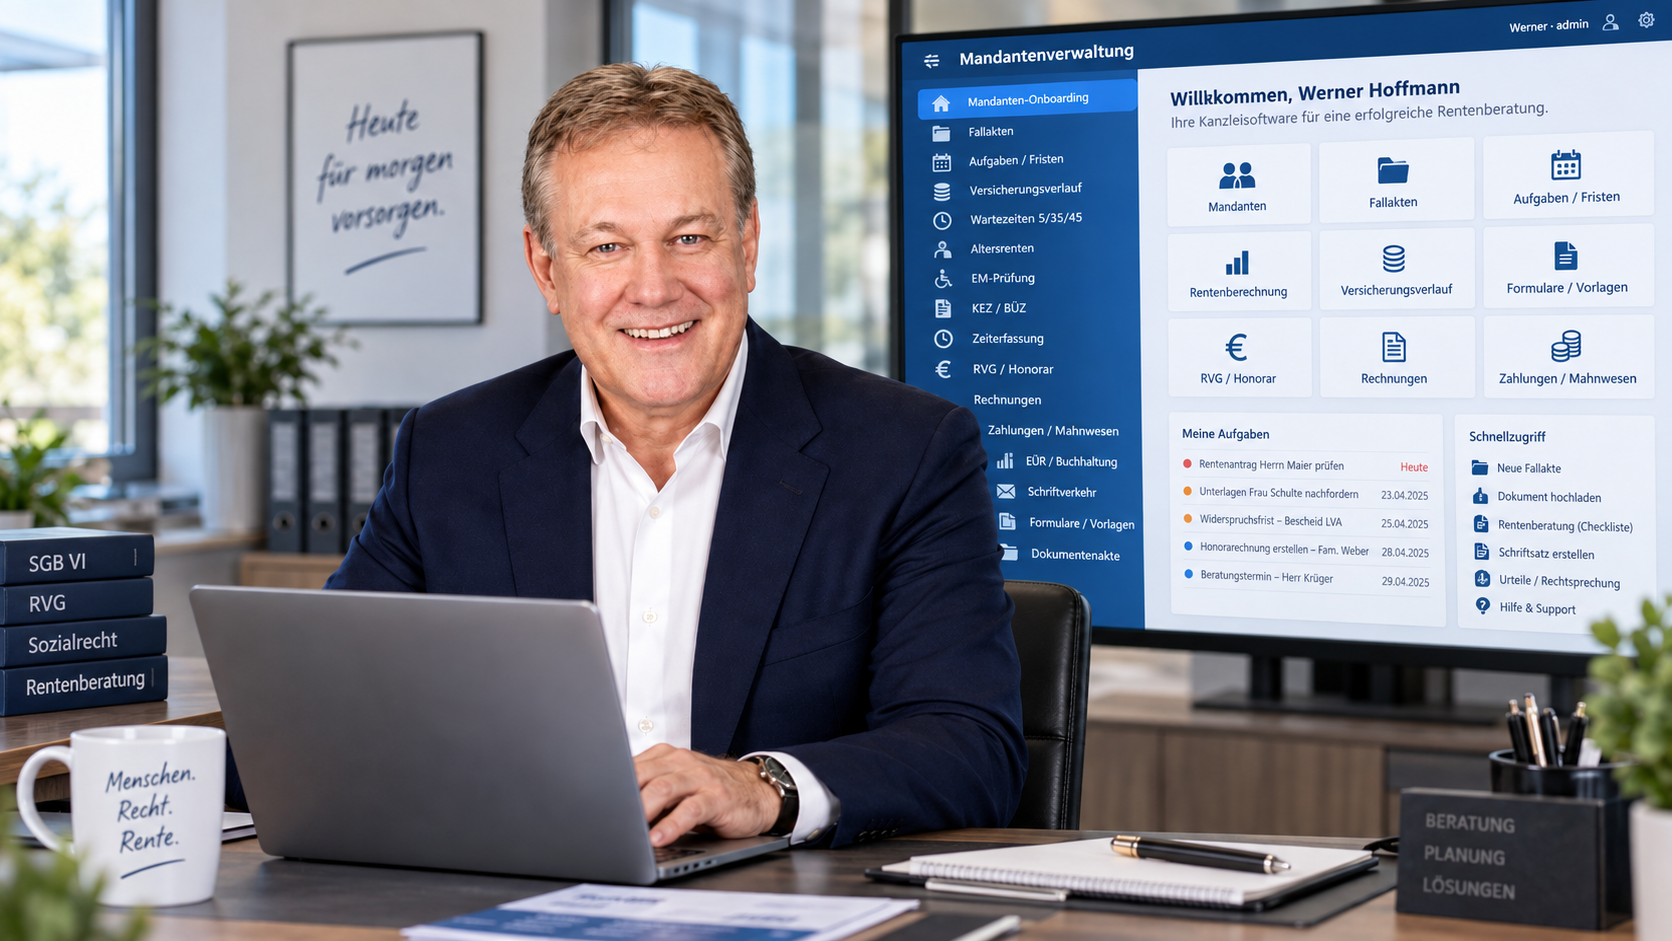
    Wer als Rentenberater selbstständig tätig ist, kennt die Herausforderung: Die rentenrechtliche Beratung ist nur ein Teil der täglichen Arbeit. Mandantendaten müssen erfasst, Vollmachten erstellt, Fristen überwacht, Schriftstücke verwaltet, Rechnungen geschrieben und Zahlungseingänge kontrolliert werden.

    Aus dieser Praxis entstand die Idee für ein Verwaltungs- und Managementprogramm speziell für Rentenberater.

    Mehr als klassische Kanzleisoftware

    Viele Kanzleiprogramme berücksichtigen die besonderen Anforderungen von Rentenberatern nur teilweise.

    Schon bei der Mandantenanlage soll der Grund des Auftrags erfasst werden können: etwa Altersrente, Erwerbsminderungsrente, Hinterbliebenenrente, Kontenklärung, Kindererziehungszeiten, Statusfeststellung, Widerspruch oder Klage.

    Versicherungsnummer, Krankenkasse, Steuer-ID und weitere Daten werden zentral hinterlegt. Bei Widerspruch und Klage kommen Angaben zur Rechtsschutzversicherung und Deckungszusage hinzu.

    Formulare, Abrechnung und Buchhaltung

    Häufig benötigte Formulare sollen direkt mit gespeicherten Mandantendaten vorbereitet werden. Ebenso können eigene Formulare, Vorlagen und Textbausteine integriert werden.

    Vorgesehen sind außerdem Rechnungsstellung, Zahlungseingänge, Ausgaben und Einnahmen-Überschussrechnung sowie eine Exportmöglichkeit für die Zusammenarbeit mit dem Steuerberater, insbesondere für DATEV Unternehmen online (DUO).

    Verwaltung trifft Künstliche Intelligenz

    Besonders interessant wird die Verbindung mit meinem Rentenberater-KI-Modul, das nach derzeitiger Planung bis zum Jahresende 2026 fertiggestellt werden soll.

    Unterlagen eines Mandanten sollen eingescannt und vom KI-Modul analysiert werden. Aus den vorliegenden Informationen soll die KI selbstständig mehrere alternative Lösungsansätze für den jeweiligen Fall vorschlagen.

    Die fachliche Prüfung, Bewertung und Entscheidung bleibt beim Rentenberater. Die KI kann Zusammenhänge erkennen, Alternativen gegenüberstellen und zusätzliche Ansatzpunkte aufzeigen. Dadurch kann der Rentenberater Fälle noch qualifizierter und effektiver bearbeiten.

    Ein Gesamtsystem für die Rentenberatung

    Beide Systeme sollen sich ideal ergänzen: Das Verwaltungsprogramm organisiert Mandanten, Dokumente, Verfahren und Abrechnung, während das KI-Modul die fachliche Analyse unterstützt.

    So entsteht Schritt für Schritt ein Gesamtsystem, in dem Kanzleiverwaltung und Künstliche Intelligenz sinnvoll zusammenspielen.

    Das Ziel: weniger Zeit für Routine und Verwaltung und mehr Zeit für das Entscheidende – die qualifizierte Beratung der Mandanten.

    Werner Hoffmann
    Rentenberater (RDG)

    #Rentenberater #Rentenberatung #KünstlicheIntelligenz #Kanzleisoftware #Digitalisierung

    Hinweis: Die in diesem Beitrag verwendeten Illustrationen wurden teilweise mithilfe Künstlicher Intelligenz (KI) erstellt bzw. bearbeitet.