Kategorie: Rentenreform

  • Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

    Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

    Das Ehepaar Müller

    Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

    Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

    Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

    Entgeltpunkte beim Todesfall:

    • Ehemann: 42 Jahre × 0,8 = 33,6 EP
    • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

    Möglichkeit 1: Die Witwenrente

    Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

    Damit ergeben sich 37 EP.

    Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

    Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

    Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

    Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

    Wie viel Witwenrente erhält sie bis 67?

    • Drei Monate Sterbevierteljahr: 4.210,02 Euro
    • Weitere 141 Monate Witwenrente: 36.782,85 Euro

    Zusammen: 40.992,87 Euro!

    Möglichkeit 2: Rentensplitting

    Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

    Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

    Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

    Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

    Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

    Der Vergleich ab 67 Jahren

    Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

    Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

    Mit Witwenrente:

    • Eigene Altersrente: 1.598,75 Euro
    • Zusätzliche Witwenrente: 670,88 Euro
    • Gesamt: 2.269,63 Euro monatlich

    Mit Rentensplitting:

    • Eigene Altersrente: 1.598,75 Euro
    • Witwenrente: 0 Euro
    • Gesamt: 1.598,75 Euro monatlich

    Monatlicher Vorteil der Witwenrente: 670,88 Euro!

    Gesamtvergleich bis zum 87. Lebensjahr

    Variante Witwenrente:

    • Witwenrente von 55 bis 67: 40.992,87 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Witwenrente von 67 bis 87: 161.011,20 Euro
    • Gesamt: 585.704,07 Euro

    Variante Rentensplitting:

    • Witwenrente bis 67: 0 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Gesamt: 383.700 Euro

    Rechnerischer Unterschied: 202.004,07 Euro!

    Mein Fazit als Rentenberater

    Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

    Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

    Jede Ehe hat eine eigene Rentenbiografie!

    Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

    Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

    Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

    Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

    Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

    Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

    Werner Hoffmann – Rentenberater


    #Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

    Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
  • Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

    Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Was passiert finanziell, wenn die Witwenrente abgeschafft und durch ein Rentensplitting ersetzt würde?

    Ein konkretes Praxisbeispiel zeigt, welche erheblichen finanziellen Auswirkungen dies für Hinterbliebene haben könnte.

    Ehepaar Müller – die Ausgangssituation

    Herr Müller hat während der Ehe 40 Entgeltpunkte, seine Frau 20 Entgeltpunkte erworben.

    Wir rechnen mit dem seit 1. Juli 2026 geltenden Rentenwert von 42,52 Euro.

    Herr Müller erhält:

    40 × 42,52 € = 1.700,80 Euro Bruttorente

    Frau Müller erhält:

    20 × 42,52 € = 850,40 Euro Bruttorente

    Gemeinsam verfügen sie über 2.551,20 Euro monatlich.

    Vereinfachend unterstellen wir, dass sämtliche Entgeltpunkte während der Ehe erworben wurden, keine Rentenabschläge bestehen und die Voraussetzungen für die große Witwenrente und das Rentensplitting erfüllt sind.

    Fall 1: Herr Müller verstirbt – die bisherige Witwenrente

    Frau Müller erhält weiterhin ihre eigene Altersrente von 850,40 Euro.

    Zusätzlich bekommt sie nach Ablauf des Sterbevierteljahres die große Witwenrente in Höhe von 55 Prozent der maßgeblichen Rente ihres Mannes.

    1.700,80 € × 55 % = 935,44 Euro Witwenrente

    Damit ergibt sich folgende monatliche Bruttorente:

    • Eigene Altersrente: 850,40 Euro
    • Große Witwenrente: 935,44 Euro
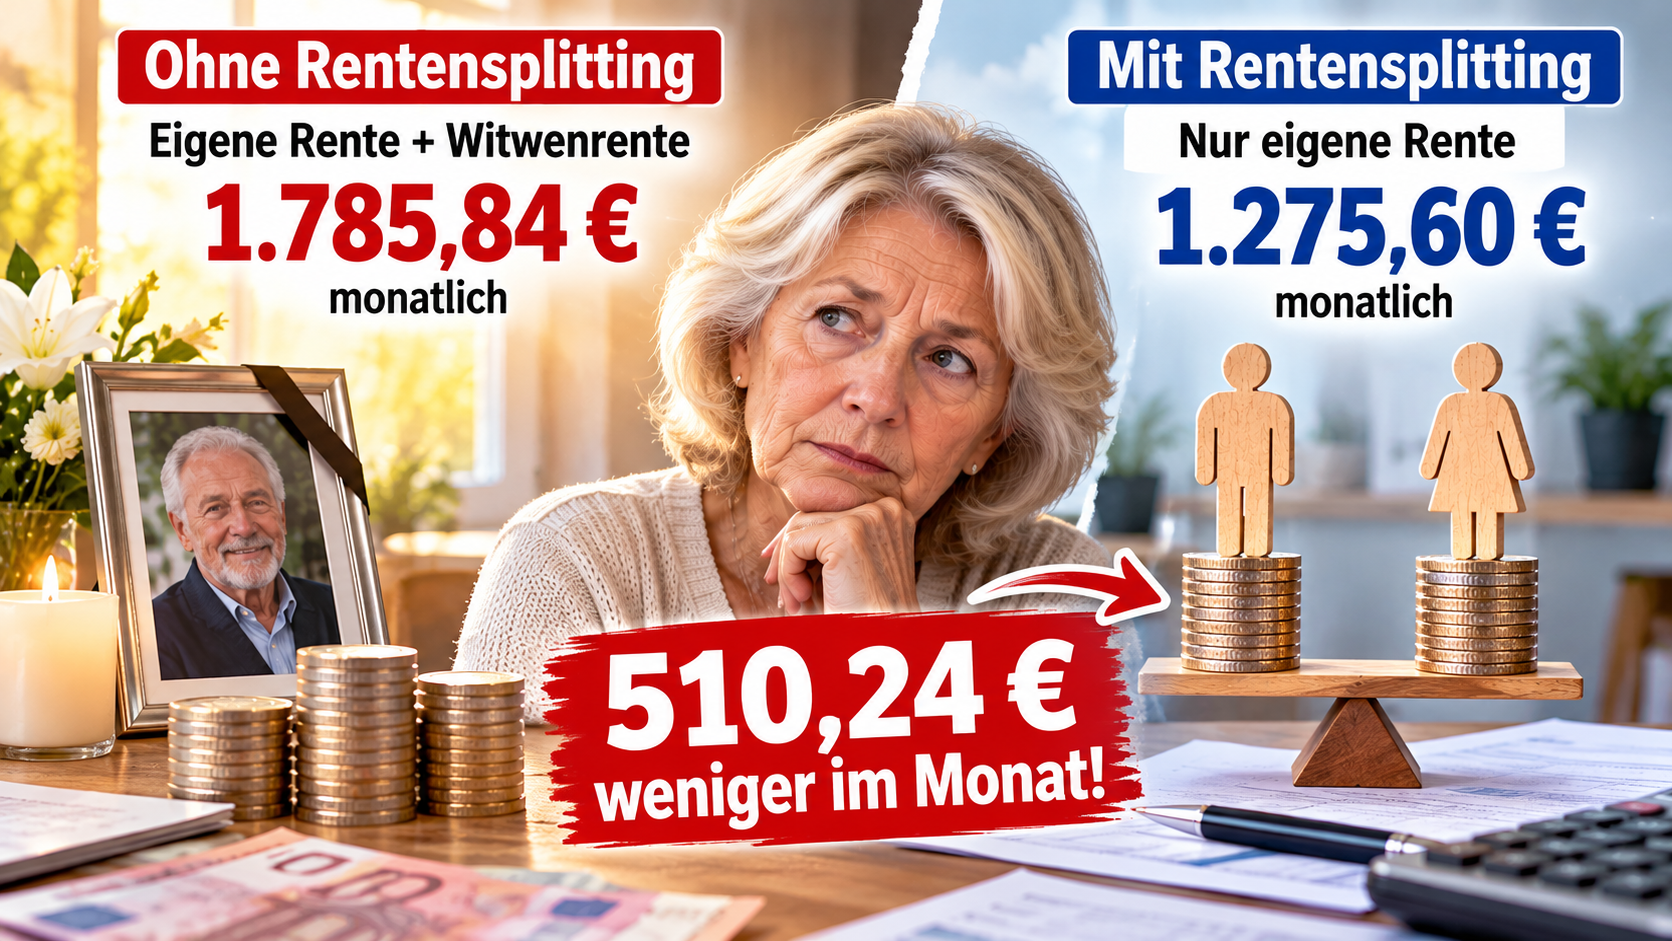
    • Gesamtrente: 1.785,84 Euro

    Wir unterstellen ausdrücklich, dass keine Kürzung der Witwenrente durch die Einkommensanrechnung erfolgt.

    Fall 2: Herr Müller verstirbt – Rentensplitting statt Witwenrente

    Beim Rentensplitting werden die während der Ehe erworbenen Entgeltpunkte gleichmäßig aufgeteilt.

    Herr Müller hatte 40 Entgeltpunkte, Frau Müller 20 Entgeltpunkte.

    Nach dem Splitting besitzen beide jeweils 30 Entgeltpunkte.

    Die eigene Rente von Frau Müller steigt dadurch auf:

    30 × 42,52 € = 1.275,60 Euro monatlich

    Allerdings erhält sie aufgrund des Rentensplittings keine zusätzliche Witwenrente mehr aus dieser Ehe.

    Der finanzielle Unterschied

    Ohne Rentensplitting:

    1.785,84 Euro monatlich

    Mit Rentensplitting:

    1.275,60 Euro monatlich

    Differenz: 510,24 Euro weniger pro Monat!

    Das entspricht:

    • 6.122,88 Euro weniger pro Jahr
    • 61.228,80 Euro weniger in zehn Jahren
    • 122.457,60 Euro weniger in zwanzig Jahren

    Die langfristigen Beträge sind reine Modellrechnungen ohne Rentenanpassungen, Steuern und Sozialabgaben.

    Mein Fazit

    Dieses Beispiel zeigt, dass ein Rentensplitting für Hinterbliebene erhebliche finanzielle Nachteile haben kann.

    Allerdings kann das Rentensplitting bei anderen Einkommensverhältnissen auch Vorteile bieten, beispielsweise wenn die Witwenrente wegen hohen eigenen Einkommens vollständig entfiele.

    Deshalb darf ein Rentensplitting nicht pauschal als gleichwertiger Ersatz für die Witwenrente betrachtet werden.

    Eine individuelle Vergleichsberechnung ist unverzichtbar.

    Screenshot

    Werner Hoffmann – Rentenberater


    #Witwenrente #Rentensplitting #Rentenberechnung #Rentenreform #Rentenberatung

    Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

  • Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

    Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

    Ein Beitrag von

    Werner Hoffmann – Unabhängiger Rentenberater.

    Was passiert finanziell, wenn die Witwenrente abgeschafft und durch ein Rentensplitting ersetzt würde?

    Ein konkretes Beispiel zeigt, welche Auswirkungen dies für Hinterbliebene haben könnte.

    Ehepaar Müller – die Ausgangssituation

    Herr Müller hat während der Ehe 40 Entgeltpunkte, seine Frau 20 Entgeltpunkte erworben.

    Wir rechnen mit dem seit 1. Juli 2026 geltenden Rentenwert von 42,52 Euro.

    Herr Müller erhält:

    40 × 42,52 € = 1.700,80 Euro Bruttorente.

    Frau Müller erhält:

    20 × 42,52 € = 850,40 Euro Bruttorente.

    Gemeinsam verfügen sie über 2.551,20 Euro monatlich.

    Vereinfachend unterstellen wir, dass sämtliche Entgeltpunkte während der Ehe erworben wurden, keine Abschläge bestehen und die Voraussetzungen für die große Witwenrente und das Rentensplitting erfüllt sind.

    Fall 1: Herr Müller verstirbt – die bisherige Witwenrente

    Frau Müller erhält weiterhin ihre eigene Altersrente von 850,40 Euro.

    Zusätzlich bekommt sie nach Ablauf des Sterbevierteljahres die große Witwenrente in Höhe von 55 Prozent der maßgeblichen Rente ihres Mannes.

    1.700,80 € × 55 % = 935,44 Euro Witwenrente.

    Damit ergibt sich:

    • Eigene Altersrente: 850,40 Euro
    • Große Witwenrente: 935,44 Euro
    • Gesamt: 1.785,84 Euro monatlich

    Wir unterstellen ausdrücklich, dass keine Kürzung durch Einkommensanrechnung erfolgt.

    Fall 2: Herr Müller verstirbt – Rentensplitting statt Witwenrente

    Beim Rentensplitting werden die während der Ehe erworbenen Entgeltpunkte gleichmäßig verteilt.

    Herr Müller hatte 40 Entgeltpunkte, Frau Müller 20.

    Nach dem Splitting besitzen beide jeweils 30 Entgeltpunkte.

    Die eigene Rente von Frau Müller steigt dadurch auf:

    30 × 42,52 € = 1.275,60 Euro monatlich.

    Allerdings erhält sie keine zusätzliche Witwenrente mehr aus dieser Ehe.

    Der finanzielle Unterschied

    Ohne Rentensplitting:

    1.785,84 Euro monatlich.

    Mit Rentensplitting:

    1.275,60 Euro monatlich.

    Differenz: 510,24 Euro weniger pro Monat!

    Das entspricht:

    • 6.122,88 Euro weniger pro Jahr
    • 61.228,80 Euro weniger in zehn Jahren
    • 122.457,60 Euro weniger in zwanzig Jahren

    Die langfristigen Beträge sind reine Modellrechnungen ohne Rentenanpassungen, Steuern und Sozialabgaben.

    Mein Fazit

    Dieses Beispiel zeigt, dass ein Rentensplitting für Hinterbliebene erhebliche finanzielle Nachteile haben kann.

    Allerdings kann das Rentensplitting bei anderen Einkommensverhältnissen auch Vorteile bieten, beispielsweise wenn die Witwenrente wegen hohen eigenen Einkommens vollständig entfiele.

    Deshalb darf ein Rentensplitting nicht pauschal als gleichwertiger Ersatz für die Witwenrente betrachtet werden.

    Eine individuelle Vergleichsberechnung ist unverzichtbar.

    Werner Hoffmann – Rentenberater


    #Witwenrente #Rentensplitting #Rentenberechnung #Rentenreform #Rentenberatung

    Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

  • Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

    Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

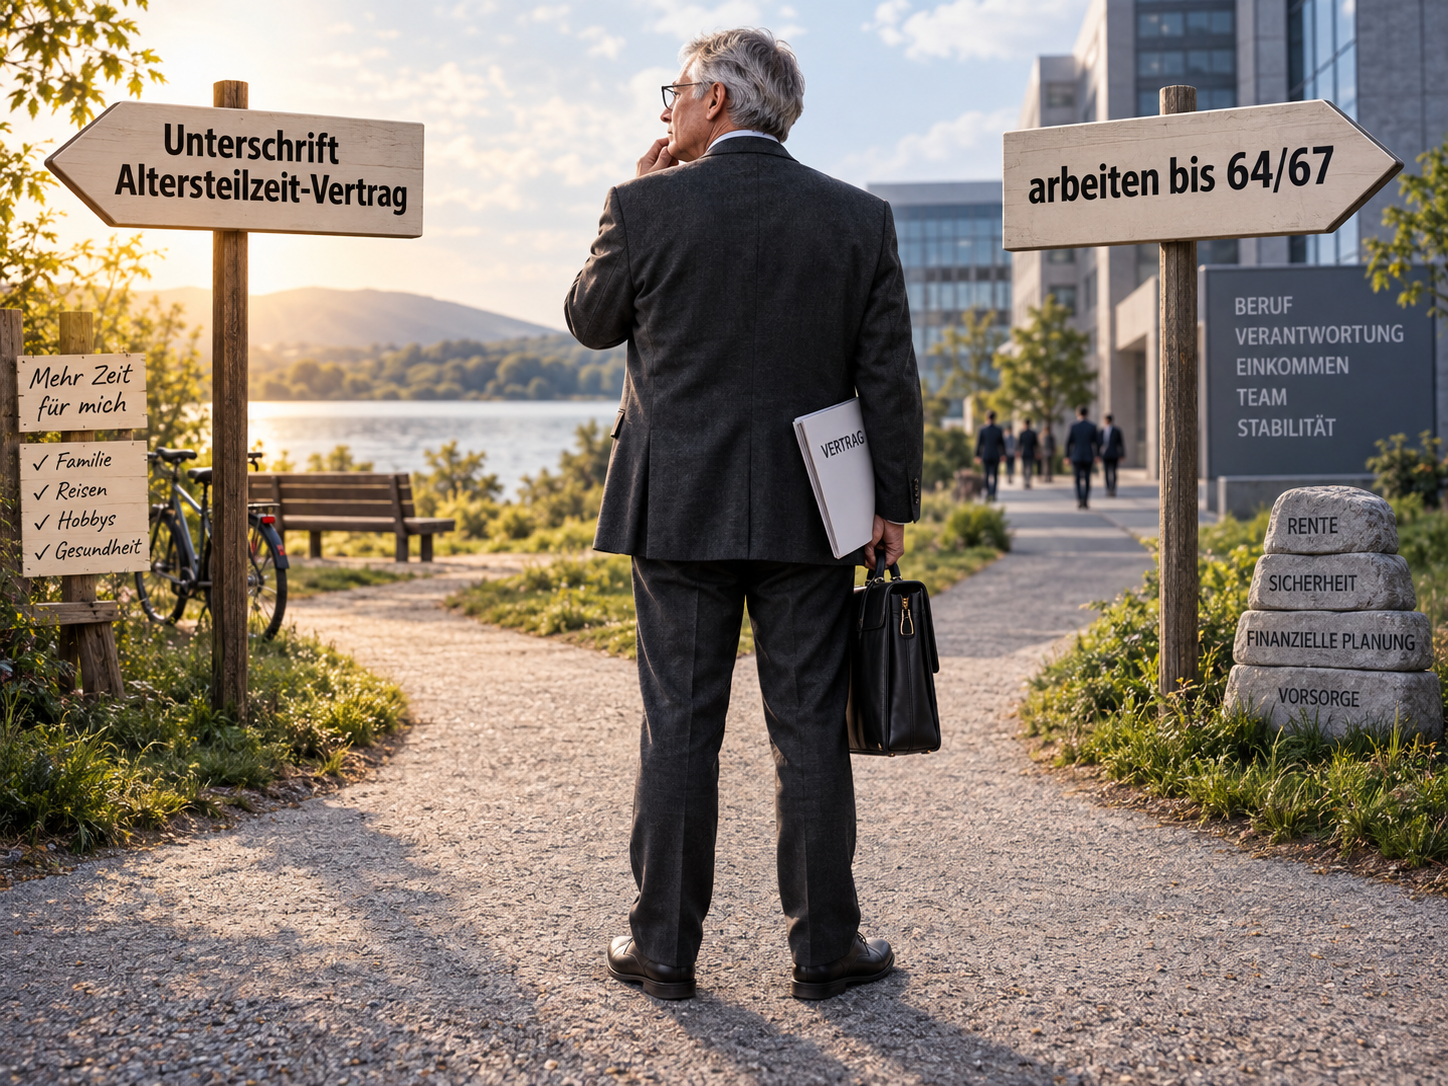
    Was passiert mit bereits bestehenden Altersteilzeitverträgen?

    Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

    Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

    Genau hier kann eine Reform problematisch werden.

    Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

    Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

    Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

    Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

    Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

    Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

    Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

    #RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

  • Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

    Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG).

    Die Diskussion über eine mögliche Reform der sogenannten „Rente mit 63“ nimmt Fahrt auf. Die Bezeichnung ist allerdings verkürzt: Für Versicherte des Jahrgangs 1964 und jünger liegt die abschlagsfreie Altersrente für besonders langjährig Versicherte grundsätzlich bei 65 Jahren. Voraussetzung sind 45 Jahre Wartezeit.

    Diese Altersrente kann nicht mit Abschlägen vorzeitig in Anspruch genommen werden.

    Bundesarbeitsministerin Bärbel Bas hat im Zusammenhang mit möglichen Änderungen einen Vertrauensschutz für rentennahe Jahrgänge angesprochen. Auch eine Übergangsregelung von etwa fünf Jahren wird als mögliche Variante diskutiert. Ob und in welcher Form eine solche Regelung kommt, ist derzeit offen.

    Doch würden fünf Jahre ausreichen?

    Nehmen wir an, eine Rentenreform tritt zum 1. Januar 2027 in Kraft. Dann stellt sich die Frage, wie Menschen geschützt werden, die ihre berufliche Zukunft bereits verbindlich nach dem bis dahin geltenden Rentenrecht geplant haben.

    Altersteilzeit zeigt das Problem

    Ein Beispiel ist die Altersteilzeit im Blockmodell:

    3 Jahre Arbeitsphase + 3 Jahre Freistellungsphase = 6 Jahre.

    Zunächst wird drei Jahre gearbeitet, anschließend folgen drei Jahre Freistellung. Häufig ist vorgesehen, dass unmittelbar danach eine Altersrente beginnt.

    Schließt ein Arbeitnehmer noch 2026 einen solchen Vertrag und ist ein Rentenbeginn im Jahr 2032 vorgesehen, hat er seine berufliche und finanzielle Planung für sechs Jahre festgelegt.

    Ändert der Gesetzgeber zum 1. Januar 2027 das Rentenrecht und gilt der Vertrauensschutz nur fünf Jahre, könnte eine Lücke entstehen:

    6 Jahre Altersteilzeit – aber möglicherweise nur 5 Jahre Vertrauensschutz.

    Wie sieht das bei den drei Altersrenten aus?

    Beispiel 1 – Schwerbehindertenrente

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: frühestens mit 62 Jahren
    Wartezeit: 35 Jahre
    Abschlag mit 62: 10,8 %
    Schwerbehinderung: GdB mindestens 50 bei Rentenbeginn

    Bei sechs Jahren Altersteilzeit:

    Alter 56 → Beginn Altersteilzeit
    56–59 → Arbeitsphase
    59–62 → Freistellungsphase
    62 → Rentenbeginn mit Abschlag

    ➡️ Planungszeitraum: 6 Jahre

    Beispiel 2 – Rente für langjährig Versicherte

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: frühestens mit 63 Jahren
    Wartezeit: 35 Jahre
    Abschlagsfrei: mit 67 Jahren
    Abschlag mit 63: 14,4 %

    Bei sechs Jahren Altersteilzeit:

    Alter 57 → Beginn Altersteilzeit
    57–60 → Arbeitsphase
    60–63 → Freistellungsphase
    63 → Rentenbeginn mit 14,4 % Abschlag

    ➡️ Planungszeitraum: 6 Jahre

    Beispiel 3 – Rente für besonders langjährig Versicherte

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: mit 65 Jahren
    Wartezeit: 45 Jahre
    Abschlag: keiner
    Vorzeitiger Beginn: nicht möglich

    Bei sechs Jahren Altersteilzeit:

    Alter 59 → Beginn Altersteilzeit
    59–62 → Arbeitsphase
    62–65 → Freistellungsphase
    65 → abschlagsfreier Rentenbeginn

    ➡️ Planungszeitraum: 6 Jahre

    Drei Renten – ein mögliches Vertrauensschutzproblem

    Damit lässt sich der Unterschied auf einen Blick erkennen:

    Schwerbehindertenrente:
    56 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 62

    Langjährig Versicherte:
    57 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 63

    Besonders langjährig Versicherte:
    59 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 65

    Bei allen drei Beispielen beträgt der Planungszeitraum sechs Jahre.

    Deshalb könnte ein Vertrauensschutz von lediglich fünf Jahren für bereits bestehende Altersteilzeitverträge zu kurz sein.

    Rechtlich folgt daraus allerdings nicht automatisch, dass ein Anspruch auf die bisherige Rechtslage besteht. Wie der Vertrauensschutz ausgestaltet wird, müsste der Gesetzgeber ausdrücklich regeln.

    Besser wäre ein gezielter Bestandsschutz

    Statt lediglich eine pauschale Übergangsfrist nach Geburtsjahrgängen festzulegen, könnte der Gesetzgeber bereits abgeschlossene Altersteilzeitverträge besonders berücksichtigen.

    Beispielsweise könnte geregelt werden:

    Wer bis zum 31. Dezember 2026 einen rechtswirksamen Altersteilzeitvertrag abgeschlossen hat und dessen Vertragsgestaltung auf einen Rentenbeginn nach den bisherigen Vorschriften ausgerichtet ist, erhält für diesen Übergangsfall besonderen Schutz.

    Damit würden gezielt Menschen berücksichtigt, die vor der Gesetzesänderung verbindliche und nur schwer rückgängig zu machende Entscheidungen getroffen haben.

    Diese Regelung wäre aus meiner Sicht auch eher verfassungskonform.

    Meine Einschätzung

    Vertrauensschutz kann sinnvoll sein. Ob fünf Jahre ausreichen, hängt von der konkreten Übergangsregelung ab.

    Wer einen sechsjährigen Altersteilzeitvertrag unterschrieben hat, hat seine berufliche und finanzielle Lebensplanung auf das zu diesem Zeitpunkt geltende Rentenrecht ausgerichtet.

    Deshalb sollte eine Rentenreform nicht ausschließlich auf Geburtsjahrgänge schauen. Berücksichtigt werden sollte auch:

    Wer hat vor der Reform bereits verbindliche und kaum noch umkehrbare Entscheidungen getroffen?

    Bei einem 3+3-Altersteilzeitmodell wäre ein Schutz, der die gesamten sechs Jahre bis zum geplanten Rentenbeginn abdeckt, nachvollziehbar. Noch gezielter wäre ein ausdrücklich geregelter Bestandsschutz für bereits abgeschlossene Altersteilzeitverträge.

    Welche Regelung tatsächlich beschlossen wird, steht derzeit nicht fest. Entscheidend wird der konkrete Gesetzestext sein.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rentenreform #RenteMit63 #Altersteilzeit #Vertrauensschutz #Rentenversicherung

    Hinweis: Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Ereignisse oder Personen dar.

    So ist insbesondere der Vergleich 56→62 / 57→63 / 59→65 wesentlich schneller erfassbar.

  • Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

    Wer arbeitet, zahlt Rentenbeiträge. Wer Einnahmen aus Zinsen, Dividenden oder Vermietung erzielt, soll darauf auch künftig keine Rentenversicherungsbeiträge zahlen. An diesem Grundprinzip will die Rentenkommission festhalten.

    In ihren 33 Vorschlägen zur Alterssicherung empfiehlt sie, Rentenbeiträge weiterhin grundsätzlich auf Löhne, Gehälter und beitragspflichtiges Arbeitseinkommen zu beschränken. Mieteinnahmen, Zinsen, Dividenden und andere Kapitalerträge sollen außen vor bleiben.

    Auch die Beitragsbemessungsgrenze soll bleiben

    Die Kommission will an der Beitragsbemessungsgrenze (BBG) festhalten. Eine deutliche Erhöhung könnte zunächst Mehreinnahmen bringen, später aber auch höhere Rentenansprüche und damit höhere Ausgaben erzeugen.

    Auch am einheitlichen Beitragssatz soll festgehalten werden. Unterschiedliche Beitragssätze etwa nach Einkommen oder Kinderzahl empfiehlt die Kommission nicht.

    Wichtig: Die 33 Punkte sind Empfehlungen und noch kein geltendes Recht. Über die Umsetzung entscheidet der Gesetzgeber.

    Meine persönliche Einschätzung

    Mieteinnahmen bei der Beitragsfestsetzung außen vor zu lassen, halte ich für vernünftig. Eine zusätzliche Belastung von Vermietern könnte zumindest teilweise auf die Mieten überwälzt werden und damit Mieter zusätzlich belasten.

    Anders sehe ich dies bei Kapitalerträgen. Meines Erachtens sollte darüber diskutiert werden, diese künftig stärker in die Finanzierung der Alterssicherung einzubeziehen. Auch die Beibehaltung der bisherigen Beitragsbemessungsgrenze halte ich für diskussionswürdig.

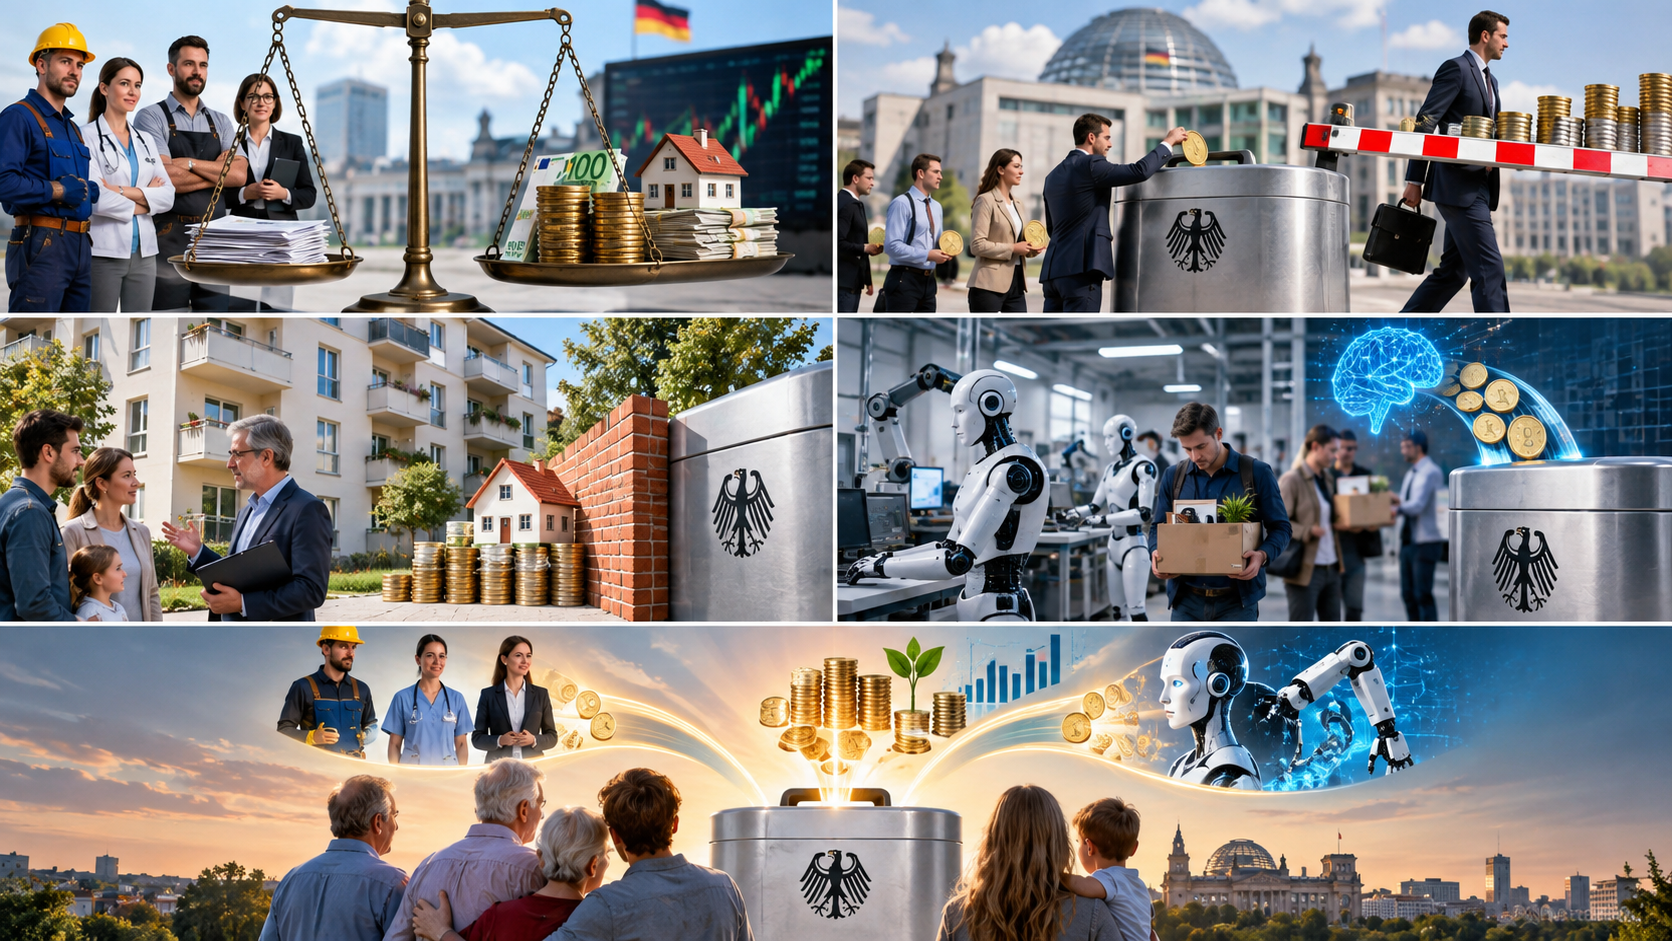
    Darüber hinaus stellt sich eine wichtige Zukunftsfrage: Wie finanzieren wir die gesetzliche Rentenversicherung, wenn Künstliche Intelligenz menschliche Arbeit ersetzt?

    In der Vergangenheit wurde bereits über eine Maschinensteuer diskutiert. Angesichts der rasanten KI-Entwicklung sollte meines Erachtens geprüft werden, ob eine „KI-Abgabe“ oder vergleichbare Finanzierungsform sinnvoll wäre.

    Wenn Unternehmen durch KI menschliche Arbeitsleistung ersetzen und dadurch beitragspflichtige Beschäftigung wegfällt, könnten der Rentenversicherung Beitragseinnahmen verloren gehen. Eine KI-Abgabe könnte einen Teil möglicher Einnahmeausfälle ausgleichen.

    Natürlich müsste geklärt werden, wie sie ausgestaltet wird, wer sie zahlt und wie Doppelbelastungen vermieden werden.

    Wenn KI unsere Arbeitswelt grundlegend verändert, müssen wir auch darüber diskutieren, ob eine überwiegend an menschliche Erwerbsarbeit gekoppelte Finanzierung der Rentenversicherung langfristig noch ausreicht.

    #Rentenreform #Rentenversicherung #Rentenkommission #KünstlicheIntelligenz #Altersvorsorge

    Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit Künstlicher Intelligenz (KI) erstellt beziehungsweise bearbeitet. Sie dienen ausschließlich der Illustration und Veranschaulichung des behandelten Themas und stellen keine realen Ereignisse oder Situationen dar.

  • Renten-Hammer aus Berlin: Kommt jetzt die größte Rentenreform seit Jahrzehnten?

    Renten-Hammer aus Berlin: Kommt jetzt die größte Rentenreform seit Jahrzehnten?

    Ein Beitrag von

    Werner Hoffmann. Unabhängiger Rentenberater (RDG).

    Die Alterssicherungskommission hat ihren Abschlussbericht an die Bundesregierung übergeben – und die Deutsche Rentenversicherung bewertet die Vorschläge insgesamt positiv.

    Klar ist: Wenn die Politik diese Empfehlungen umsetzt, könnte sich das deutsche Rentensystem in den kommenden Jahren grundlegend verändern.

    Die Kommission hat 33 Empfehlungen vorgelegt. Aus Sicht der Rentenversicherung bilden sie ein Gesamtpaket, das die gesetzliche Rente langfristig finanzierbar und generationengerecht machen soll.

    Besonders wichtig: Die gesetzliche, umlagefinanzierte Rente soll auch künftig die tragende Säule der Alterssicherung bleiben.

    Ein zentraler Vorschlag ist eine verpflichtende kapitalgedeckte Zusatzrente nach schwedischem Vorbild. Sie soll für gesetzlich Rentenversicherte gelten und vor allem jüngeren Generationen langfristig zusätzliche Altersleistungen ermöglichen.

    Auch das Renteneintrittsalter steht im Fokus. Es soll künftig stärker an die steigende Lebenserwartung gekoppelt werden. Nach den Berechnungen der Kommission könnte die Regelaltersgrenze zwischen 2031 und 2041 schrittweise von 67 auf etwa 67,5 Jahre steigen.

    Gleichzeitig sollen vorgezogene Altersrenten grundsätzlich nur noch mit Abschlägen möglich sein – Härtefälle ausgenommen.

    Ein weiterer Punkt: Bisher nicht abgesicherte Selbstständige sollen künftig verpflichtend in die gesetzliche Rentenversicherung einbezogen werden. Damit könnten Versorgungslücken geschlossen und der Schutz bei Erwerbsminderung verbessert werden.

    Neu ist auch der Blick auf das Gesamtversorgungsniveau. Künftig sollen gesetzliche Rente, betriebliche Altersversorgung und private Vorsorge gemeinsam betrachtet werden. Als politische Zielgröße nennt die Kommission ein Netto-Gesamtversorgungsniveau von mindestens 70 Prozent.

    Meine Einschätzung:
    Die Vorschläge enthalten viele Punkte, über die noch intensiv gestritten werden dürfte. Positiv ist das klare Bekenntnis zur gesetzlichen Rentenversicherung als wichtigster Säule der Alterssicherung.

    Aber: Noch handelt es sich nicht um beschlossene Gesetze, sondern um Empfehlungen einer Expertenkommission. Jetzt liegt der Ball bei der Bundesregierung und beim Gesetzgeber.

    #Rente #Rentenreform #DeutscheRentenversicherung #Altersvorsorge #Generationengerechtigkeit

  • Rentenreform: Vertrauen darf nicht verspielt werden – jetzt ist Weitblick gefragt!

    Rentenreform: Vertrauen darf nicht verspielt werden – jetzt ist Weitblick gefragt!

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG)


    Die Vorschläge der Rentenkommission sorgen derzeit für intensive Diskussionen. Dabei geht es nicht nur um die Finanzierung der gesetzlichen Rentenversicherung, sondern vor allem um eine entscheidende Frage: Können sich die Menschen auch künftig auf die geltenden Rentenregeln verlassen?

    Wer jahrzehntelang gearbeitet, Beiträge gezahlt und seine Lebensplanung auf die bestehenden gesetzlichen Regelungen aufgebaut hat, erwartet zu Recht Verlässlichkeit und Vertrauensschutz. Werden Rentenzugänge oder Altersgrenzen kurzfristig geändert, trifft das besonders Menschen, die kurz vor dem Ruhestand stehen und ihre Vorsorge kaum noch anpassen können.

    Positiv ist, dass die Rentenkommission nicht mehr ausschließlich über Beitragssatz, Rentenniveau und Renteneintrittsalter diskutiert. Der demografische Wandel lässt sich nicht mit einer einzigen Maßnahme bewältigen. Genauso wichtig ist die Frage, wie die Einnahmen der gesetzlichen Rentenversicherung langfristig gesichert werden können.

    Seit Jahren wird vorgeschlagen, die Finanzierungsbasis zu verbreitern – etwa durch die stärkere Einbeziehung von Selbstständigen, Beamten, Abgeordneten und weiteren Einkommensarten. Diese Ansätze verdienen eine ernsthafte und ergebnisoffene Diskussion.

    Noch wichtiger ist jedoch der Blick in die Zukunft. Durch Künstliche Intelligenz (KI) und Robotik werden in vielen Bereichen künftig weniger Arbeitnehmer benötigt. Gleichzeitig entstehen dadurch erhebliche Produktivitäts- und Wertschöpfungsgewinne. Wenn Maschinen und KI einen immer größeren Teil der wirtschaftlichen Leistung erbringen, stellt sich die berechtigte Frage, ob die Finanzierung der gesetzlichen Rentenversicherung dauerhaft fast ausschließlich auf Arbeitseinkommen beruhen sollte.

    Ebenso sollte offen darüber diskutiert werden, Kapitalerträge stärker in die Finanzierung einzubeziehen. Auch Vermögen, Dividenden und andere Kapitalerträge schaffen wirtschaftliche Leistungsfähigkeit. Eine breitere Finanzierungsbasis könnte das Umlageverfahren langfristig stabilisieren und die Beitragslast gerechter verteilen.

    Die eigentliche Zukunftsfrage lautet deshalb: Soll die gesetzliche Rentenversicherung auch künftig überwiegend aus Arbeitseinkommen finanziert werden – oder sollten alle Formen der Wertschöpfung einen angemessenen Beitrag leisten?

    Ebenso wichtig bleibt der Vertrauensschutz: Wer jahrzehntelang Beiträge gezahlt und seine Lebensplanung auf die geltenden Regeln aufgebaut hat, muss sich darauf verlassen können.

    Reformen sind notwendig – aber fair, transparent und mit einem wirksamen Vertrauensschutz.

    #Rentenreform #Rente #Vertrauensschutz #KI #Rentenversicherung

  • Rentenreform: Müssen wir wirklich immer länger arbeiten – oder gibt es eine bessere Lösung?

    Rentenreform: Müssen wir wirklich immer länger arbeiten – oder gibt es eine bessere Lösung?

    Ein Beitrag von

    Werner Hoffmann. -Rentenberater, Betriebswirt für betriebliche Altersversorgung (FH) und Generationenberater.

    —

    Kaum ein anderer Ökonom prägt die Debatte über die Zukunft der gesetzlichen Rentenversicherung so stark wie Bernd Raffelhüschen. Seit vielen Jahren fordert er ein höheres Renteneintrittsalter, mehr private und betriebliche Altersvorsorge sowie eine stärkere Kapitaldeckung.

    Seine Begründung: Der demografische Wandel mache das heutige Rentensystem auf Dauer unbezahlbar.

    Doch ist das wirklich die einzige Antwort auf die Herausforderungen der Zukunft?

    Raffelhüschen fordert tiefgreifende Reformen

    Nach seiner Auffassung reichen die derzeit diskutierten Reformen bei weitem nicht aus. Besonders kritisch sieht er die sogenannte doppelte Haltelinie – also den politischen Versuch, gleichzeitig das Rentenniveau zu stabilisieren und den Beitragssatz zu begrenzen.

    Auch den Nachhaltigkeitsfaktor, der die Rentenanpassung stärker an die demografische Entwicklung koppeln sollte, hält er für unverzichtbar.

    Ein weiterer Schwerpunkt seiner Vorschläge ist die Ausweitung kapitalgedeckter Altersvorsorge. Staatliche Kapitalfonds beurteilt er eher zurückhaltend. Stattdessen setzt er seit Jahren auf private und betriebliche Vorsorge.

    Warum eine Einordnung wichtig ist

    Gerade weil Bernd Raffelhüschen seit Jahrzehnten die Rentendebatte beeinflusst, lohnt sich ein Blick auf sein berufliches Umfeld.

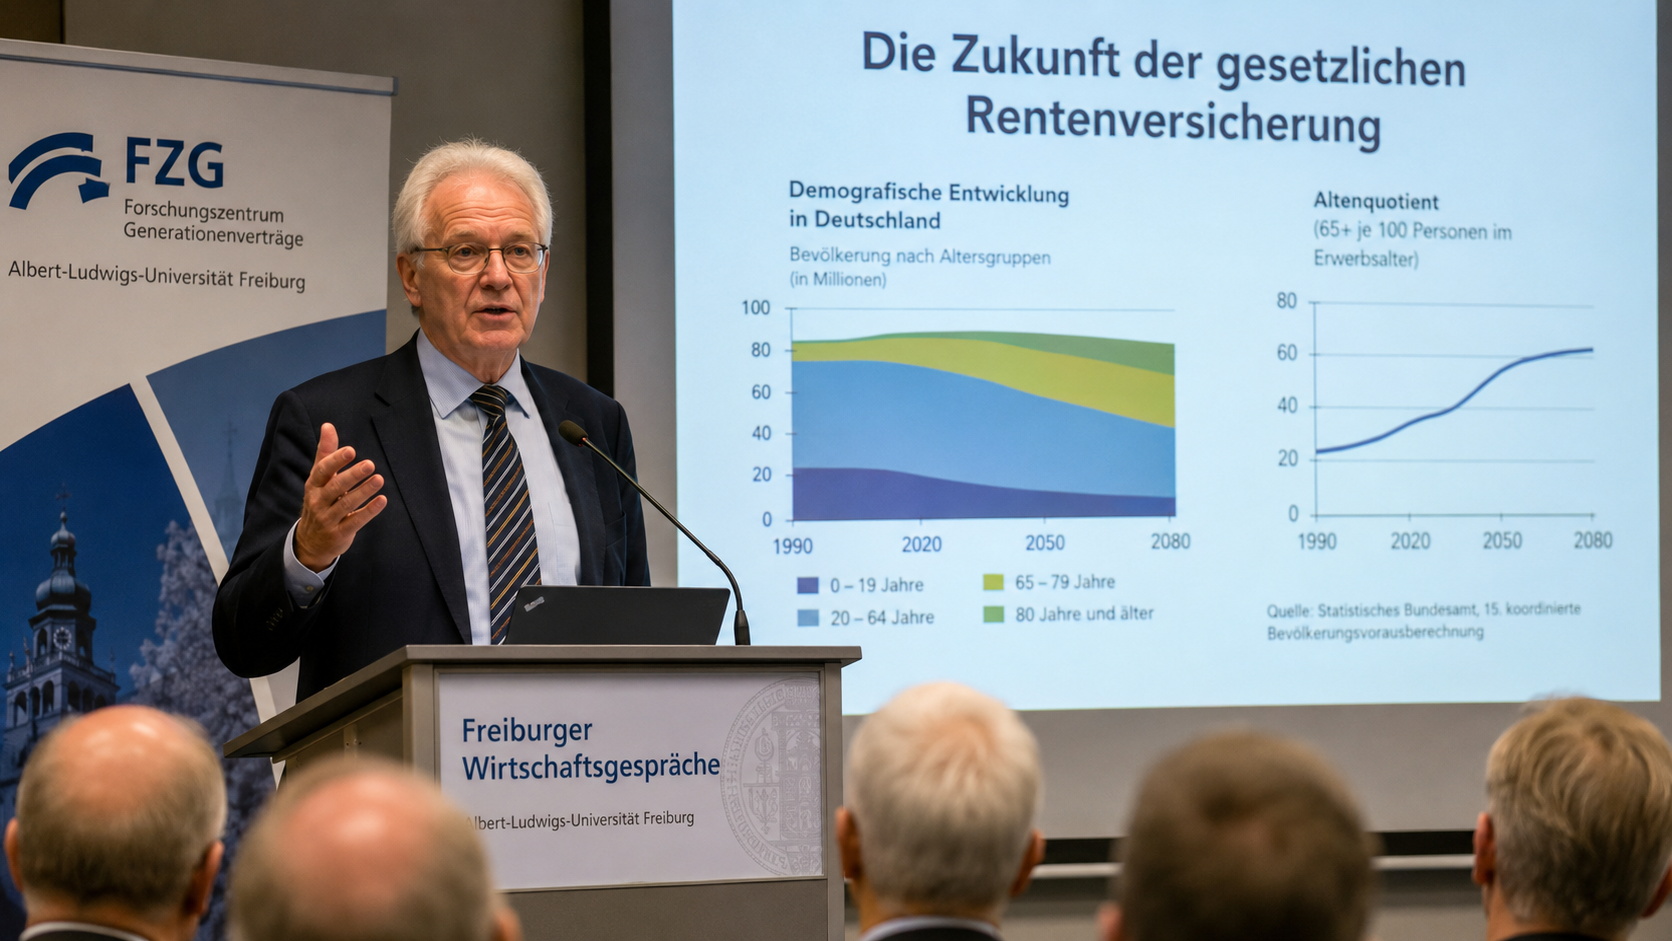
    Der häufig erhobene Vorwurf, sein Universitätslehrstuhl sei von Versicherungen finanziert worden, ist nicht zutreffend. Der Lehrstuhl für Volkswirtschaftslehre und Finanzwissenschaft an der Universität Freiburg war eine staatlich finanzierte Professur.

    ABER:

    Daneben gründete und leitete Raffelhüschen das Forschungszentrum Generationenverträge (FZG). Dieses erhielt über einen Förderverein zusätzliche finanzielle Unterstützung. Zu den veröffentlichten Förderern gehörten unter anderem die Augustinum gGmbH, die Union Asset Management Holding AG sowie der Verband der Privaten Krankenversicherung (PKV).

    Öffentlich dokumentiert sind außerdem zahlreiche weitere Tätigkeiten außerhalb der Universität. Dazu gehören unter anderem Funktionen bei ERGO und Union Investment, seine Tätigkeit als Vorstand der Stiftung Marktwirtschaft, seine Rolle als Botschafter der Initiative Neue Soziale Marktwirtschaft (INSM) sowie Vorträge und Gutachten für Unternehmen und Verbände der Finanz- und Versicherungswirtschaft.

    Sie zeigen, dass seine rentenpolitischen Positionen im Zusammenhang mit einem langjährigen beruflichen Umfeld stehen, in dem Fragen der privaten Altersvorsorge eine bedeutende Rolle spielen.

    Aus meiner Sicht gehört diese Transparenz zu einer vollständigen Einordnung.

    Kapitaldeckung kostet ebenfalls Geld

    In der öffentlichen Diskussion wird häufig der Eindruck vermittelt, eine kapitalgedeckte Altersvorsorge sei automatisch wirtschaftlicher als das gesetzliche Umlageverfahren.

    Dabei wird oft übersehen, dass auch private Vorsorgeprodukte erhebliche Kosten verursachen können.

    Während die Verwaltungskosten der gesetzlichen Rentenversicherung zwischen etwa 1 und 1,5 % liegen, sind die Kosten privater Vorsorgeprodukte regelmäßig deutlich höher.

    Diese Kosten mindern langfristig die Rendite.

    Wer daher eine stärkere Kapitaldeckung fordert, sollte nicht nur mögliche Renditechancen darstellen, sondern auch die Verwaltungs-, Vertriebs- und Produktkosten offen benennen.

    Ist das Umlageverfahren wirklich das Problem?

    Raffelhüschen sieht den demografischen Wandel als Hauptproblem des Umlageverfahrens.

    Dabei wird häufig übersehen, dass ein Umlagesystem nicht allein von der Anzahl der Beitragszahler, sondern vor allem von seiner Finanzierungsgrundlage abhängt.

    Unsere Wirtschaft verändert sich rasant. Digitalisierung, Robotik und Künstliche Intelligenz erhöhen die Produktivität vieler Unternehmen erheblich. Gleichzeitig sinkt in manchen Bereichen der Bedarf an menschlicher Arbeitskraft.

    Deshalb stellt sich die politische Frage, ob künftig nicht auch weitere Wertschöpfungsquellen zur Finanzierung der sozialen Sicherungssysteme beitragen sollten.

    Diskutiert werden könnten beispielsweise die stärkere Einbeziehung weiterer Selbstständiger und bislang versicherungsfreier Personengruppen oder neue Finanzierungsmodelle, bei denen Gewinne aus Robotik, Automatisierung oder Künstlicher Intelligenz einen Beitrag leisten.

    Ob dies über Sozialversicherungsbeiträge, Abgaben oder Steuern erfolgt, wäre letztlich eine politische Entscheidung.

    Neu wäre dieser Gedanke keineswegs. Bereits vor Jahrzehnten wurde in Deutschland über eine sogenannte Maschinensteuer diskutiert.

    Mein Fazit

    Bernd Raffelhüschen hat die Rentendebatte über viele Jahre geprägt und wichtige Denkanstöße geliefert.

    ABER!

    Es gibt auch eine andere Sichtweise.

    Die entscheidende Frage lautet nicht nur: Wie lange müssen wir künftig arbeiten?

    Die eigentliche Frage lautet: Wer finanziert den Sozialstaat von morgen?

    Wenn Roboter, Künstliche Intelligenz und automatisierte Systeme immer größere Teile der Wertschöpfung übernehmen, dann sollte auch über neue Finanzierungsmodelle für die sozialen Sicherungssysteme gesprochen werden.

    Warum soll allein der Faktor Arbeit die Renten finanzieren, wenn ein immer größerer Teil der Wirtschaftsleistung künftig von Maschinen und KI erbracht wird?

    Langfristig könnten deshalb nicht nur weitere Selbstständige und bisher versicherungsfreie Personengruppen einbezogen werden. Auch Gewinne aus Künstlicher Intelligenz, Robotik und automatisierter Wertschöpfung könnten künftig einen Beitrag zur Finanzierung der sozialen Sicherungssysteme leisten – unabhängig davon, ob dies über Beiträge, Abgaben oder Steuern erfolgt.

    Vielleicht braucht Deutschland deshalb nicht nur eine Rentenreform – sondern ein völlig neues Verständnis davon, wie ein moderner Sozialstaat im Zeitalter der Künstlichen Intelligenz finanziert werden kann.

    Genau darüber sollten wir endlich offen diskutieren.

    #Rentenreform #Rente #BerndRaffelhueschen #Generationenvertrag #Altersvorsorge

  • Abschaffung der Rente nach 45 Beitragsjahren? Millionen Arbeitnehmer wären betroffen

    Abschaffung der Rente nach 45 Beitragsjahren? Millionen Arbeitnehmer wären betroffen

    Ein Beitrag von

    Werner Hoffmann

    Die Altersrente für besonders langjährig Versicherte gehört zu den bekanntesten Regelungen der gesetzlichen Rentenversicherung. Wer 45 Versicherungsjahre erreicht, kann derzeit vor der regulären Altersgrenze abschlagsfrei in Rente gehen.

    Genau diese Regelung steht nun zur Diskussion.

    Die Rentenkommission empfiehlt, den abschlagsfreien Renteneintritt nach 45 Beitragsjahren abzuschaffen. Gleichzeitig soll künftig keine neue Regelung geschaffen werden, die einen Renteneintritt allein aufgrund der Anzahl der Beitragsjahre ermöglicht.

    Für Millionen Arbeitnehmer wäre dies ein erheblicher Einschnitt.

    Viele Beschäftigte haben bereits mit 16 oder 17 Jahren eine Ausbildung begonnen, jahrzehntelang Beiträge gezahlt und oftmals körperlich oder psychisch belastende Tätigkeiten ausgeübt. Gerade für diese Menschen wurde die Rente nach 45 Versicherungsjahren geschaffen.

    Aus meiner Sicht als Rentenberater ist dieser Vorschlag kritisch zu bewerten.

    Wer mit 16 Jahren ins Berufsleben eintritt, hat häufig bereits mehr als vier Jahrzehnte gearbeitet. Die Abschaffung der Rente nach 45 Beitragsjahren würde deshalb vor allem diejenigen treffen, die besonders lange Beiträge gezahlt haben.

    Hinzu kommt: Die Regelaltersgrenze soll künftig weiter steigen. Viele Arbeitnehmer müssten dadurch nicht nur länger arbeiten, sondern würden zusätzlich die Möglichkeit verlieren, nach 45 Versicherungsjahren abschlagsfrei in den Ruhestand zu wechseln.

    Ob sich die Sozialversicherungssysteme damit tatsächlich einen Gefallen tun, erscheint fraglich. Längere Lebensarbeitszeiten könnten zu höheren Krankheitszeiten führen. Auch Arbeitslosigkeit im höheren Erwerbsalter darf nicht unterschätzt werden.

    Noch handelt es sich um Empfehlungen. Ob die Politik diesen Vorschlägen folgt, ist offen. Die Diskussion über die Zukunft der Rente nach 45 Beitragsjahren hat jedoch begonnen.

    Da erst nach der Sommerpause die gesetzlichen Regelungen ins Parlament kommen, ist es empfehlenswert bereits jetzt strategische Beratungen bei einem Rentenberater in Anspruch zu nehmen.

    Inwiefern noch eine Übergangsfrist von ein bis vier Jahren hier eingebunden wird. Ist offen.

    #Rente
    #45Beitragsjahre
    #Rentenreform
    #Altersvorsorge
    #Sozialversicherung