Kategorie: Rentenreform

  • Steht die Witwenrente vor dem Aus? Warum ein Rentensplitting nicht immer die bessere Lösung ist

    Steht die Witwenrente vor dem Aus? Warum ein Rentensplitting nicht immer die bessere Lösung ist

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

    Werner Hoffmann.

    – Rentenberater und Prozessbevollmächtigter. –

    Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.

    Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.

    Rentensplitting gibt es bereits heute

    Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.

    Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.

    Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.

    Die Witwenrente ist auch eine Risikoversicherung

    Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.

    Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.

    Beispiel 1: Der Mann ist fünf Jahre älter

    Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.

    Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.

    Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.

    Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.

    Beispiel 2: Der Mann verdient deutlich mehr

    Ein typischer Fall aus der Praxis:

    Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr
    Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr
    Ehedauer: 30 Jahre
    Tod des Mannes mit 55 Jahren
    Frau ist 49 Jahre alt

    Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.

    Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.

    Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.

    Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.

    Dieser Vorteil geht beim Rentensplitting vollständig verloren.

    Altersunterschiede und Lebenserwartung werden oft vergessen

    Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.

    Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.

    Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.

    Einkommensanrechnung ist ebenfalls zu berücksichtigen

    Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.

    Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.

    Warum eine individuelle Beratung wichtig ist

    Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.

    Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.

    Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.

    Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).

    Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.

    Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.

    Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de

    Werner Hoffmann
    Rentenberater (RDG)
    Betriebswirt für betriebliche Altersversorgung (FH)
    Generationenberater (IHK)
    Seniorenberater (NWB-Akademie)

    #Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung
  • Rentenreform 2026: Jetzt handeln statt später überrascht werden

    Rentenreform 2026: Jetzt handeln statt später überrascht werden

    Ein Beitrag von

    Werner Hoffmann.

    Die geplanten Veränderungen im deutschen Rentensystem sorgen bei vielen Arbeitnehmern für Verunsicherung.

    Fragen zur Regelaltersrente, zur Rente mit 63, zu möglichen Abschlägen, zur betrieblichen Altersversorgung und zu den Auswirkungen der geplanten Rentenreform beschäftigen derzeit Millionen Beschäftigte.

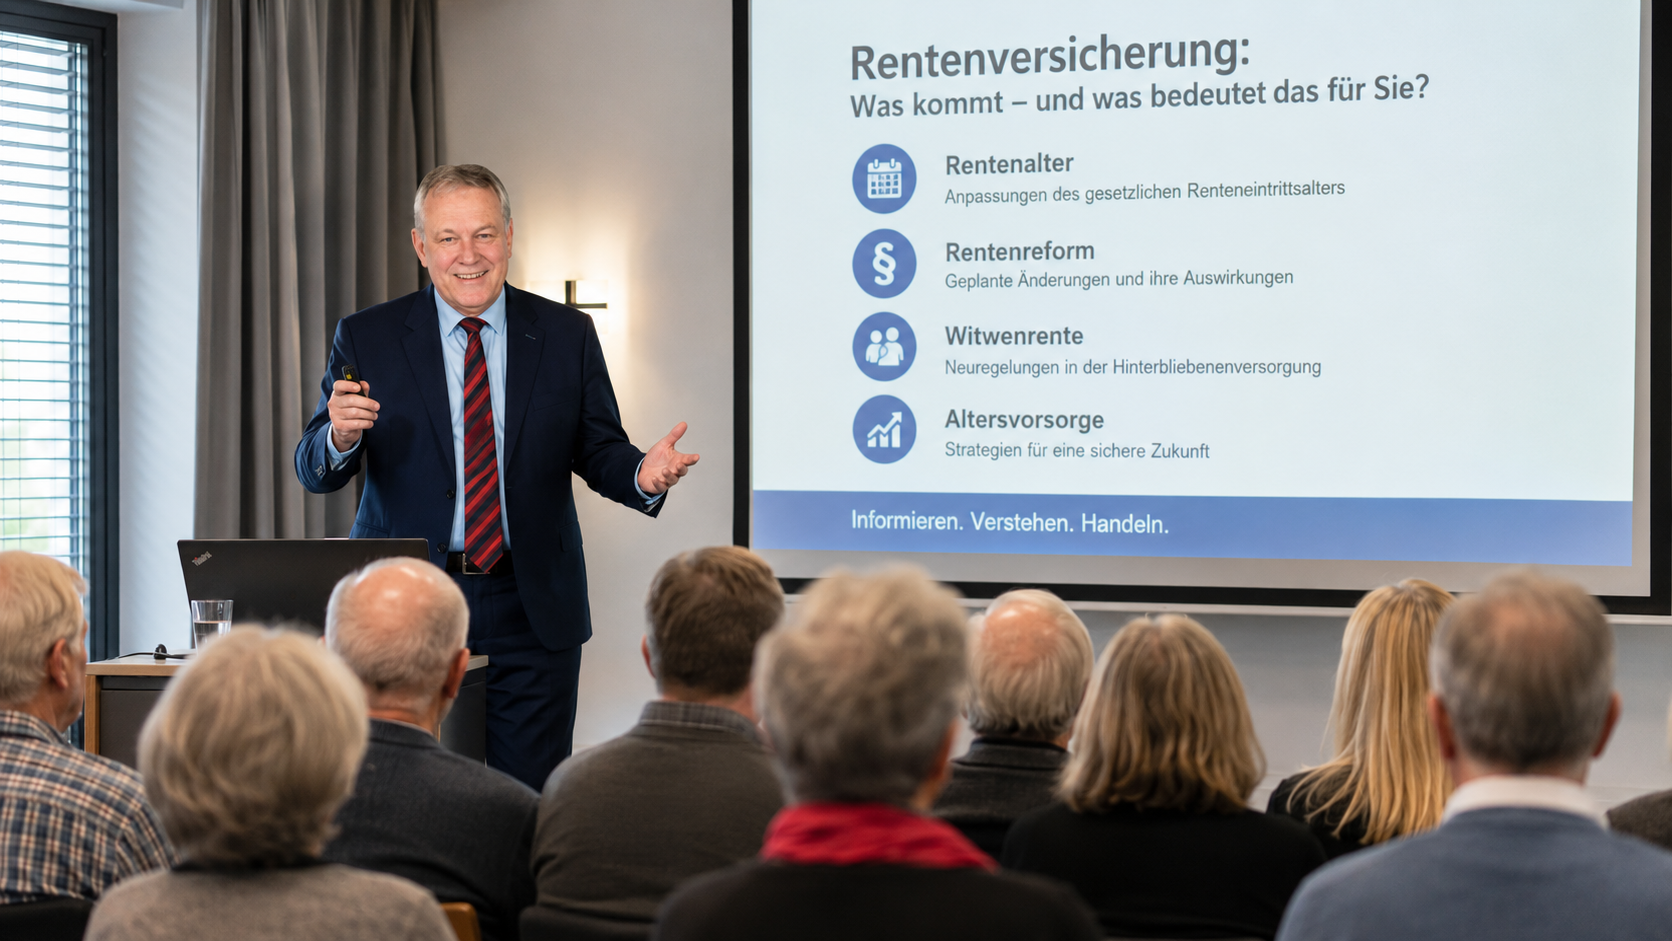
    Genau aus diesem Grund biete ich ab September 2026 spezielle Vorträge und Informationsveranstaltungen in Unternehmen, Verwaltungen, Verbänden und Vereinen an.

    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

    Ziel dieser Veranstaltungen ist es, die geplanten Reformen verständlich zu erklären und aufzuzeigen, welche Folgen sich daraus für unterschiedliche Arbeitnehmergruppen ergeben können.

    Darüber hinaus besteht für Arbeitgeber die Möglichkeit, ihren Mitarbeitern eine individuelle Rentenberatung direkt im Betrieb anzubieten.

    Als unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann ich für einzelne Beschäftigte persönliche Rentenberechnungen erstellen und individuelle Strategien zur Altersvorsorge entwickeln.

    Dabei werden unter anderem folgende Fragen beantwortet:

    Wann kann ich frühestens in Rente gehen?
    Welche Abschläge drohen?
    Wie hoch wird meine voraussichtliche Altersrente sein?
    Lohnt sich eine freiwillige Beitragszahlung?
    Welche Rolle spielen Betriebsrente und private Vorsorge?

    Für Arbeitgeber stellt dieses Angebot eine besondere Form der betrieblichen Sozialleistung dar. Die Kosten können vom Unternehmen übernommen werden, während die Beschäftigten von einer unabhängigen und persönlichen Beratung profitieren.

    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
    Vortrag Rentenreform, Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann.
    – Unabhängiger Rentenberater (RDG).

    Gerade in Zeiten einer bevorstehenden Rentenreform wird es immer wichtiger, rechtzeitig Klarheit über die eigene finanzielle Zukunft zu erhalten. Wer frühzeitig plant, kann bessere Entscheidungen treffen und finanzielle Nachteile vermeiden.

    Unternehmen, Vereine, Verbände und öffentliche Einrichtungen können bereits jetzt Termine für Vorträge und Beratungstage ab September 2026 reservieren.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rentenreform #Rentenberatung #BetrieblicheAltersvorsorge #Arbeitgeber #Altersvorsorge

  • Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

    Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Am 23. Juni 2026 will die Bundesregierung den Abschlussbericht der Rentenkommission entgegennehmen. Bereits vor der offiziellen Übergabe zeichnet sich ab, dass innerhalb der Kommission ein überraschend großer Konsens beim Thema Frühverrentung besteht.

    Im Mittelpunkt steht die Frage, wie Menschen künftig länger im Erwerbsleben gehalten werden können. Hintergrund ist die demografische Entwicklung: Die geburtenstarken Jahrgänge gehen nach und nach in Rente, während gleichzeitig weniger junge Arbeitnehmer in das System nachrücken.

    Besonders intensiv diskutiert wird die Zukunft der Rente mit 63. Viele Experten sehen darin einen wichtigen Baustein für Beschäftigte mit langen Versicherungszeiten. Andere befürchten dagegen steigende Belastungen für die Rentenkassen und einen zunehmenden Fachkräftemangel.

    Nach Medienberichten wurden auch neue Anreize für einen späteren Renteneintritt diskutiert. Wer freiwillig länger arbeitet, könnte künftig stärkere finanzielle Vorteile erhalten. Gleichzeitig steht die Frage im Raum, ob Frühverrentungen künftig stärker eingeschränkt werden sollen.

    Für Aufsehen sorgten zuletzt Berichte über eine mögliche Rente mit 70. Offizielle Beschlüsse dazu gibt es bislang nicht. Dennoch zeigt die Debatte, in welche Richtung einige Reformüberlegungen gehen: längere Lebensarbeitszeiten und eine stärkere Orientierung an der steigenden Lebenserwartung.

    Kritiker warnen jedoch davor, dass eine pauschale Anhebung des Rentenalters viele Menschen benachteiligen würde. Während Büroangestellte oft länger arbeiten können, stoßen Beschäftigte in körperlich belastenden Berufen häufig schon deutlich früher an ihre gesundheitlichen Grenzen.

    Dabei wird oft vergessen, dass die Finanzierung der gesetzlichen Rentenversicherung nicht allein vom Renteneintrittsalter abhängt. Ebenso wichtig sind die Zahl der Beitragszahler, die Entwicklung der Löhne, die Beschäftigungsquote sowie politische Entscheidungen über die Finanzierung versicherungsfremder Leistungen.

    Deshalb fordern zahlreiche Sozialwissenschaftler und Rentenexperten eine breitere Finanzierungsbasis. Diskutiert werden unter anderem die stärkere Einbeziehung von Selbstständigen, langfristig auch von Beamten, sowie Maßnahmen zur Erhöhung der Erwerbsbeteiligung älterer Arbeitnehmer.

    Welche konkreten Empfehlungen die Rentenkommission tatsächlich vorlegen wird, erfahren wir am 23. Juni 2026. Schon jetzt ist jedoch klar: Die Diskussion über die Zukunft der gesetzlichen Rente wird danach erst richtig beginnen.

    Für Versicherte gilt deshalb mehr denn je: Wer seine persönliche Rentenstrategie frühzeitig plant und bestehende Ansprüche rechtzeitig prüfen lässt, kann auf mögliche Veränderungen deutlich besser reagieren als jemand, der sich erst kurz vor dem Rentenbeginn mit dem Thema beschäftigt.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    #Rente #Rentenkommission #Frührente #Altersvorsorge #Rentenreform