Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Wer im Jahr 2026 seinen Ehepartner verliert, sollte eine wichtige Regel bei der großen Witwen- oder Witwerrente kennen. Denn die maßgebliche Altersgrenze steigt weiter.
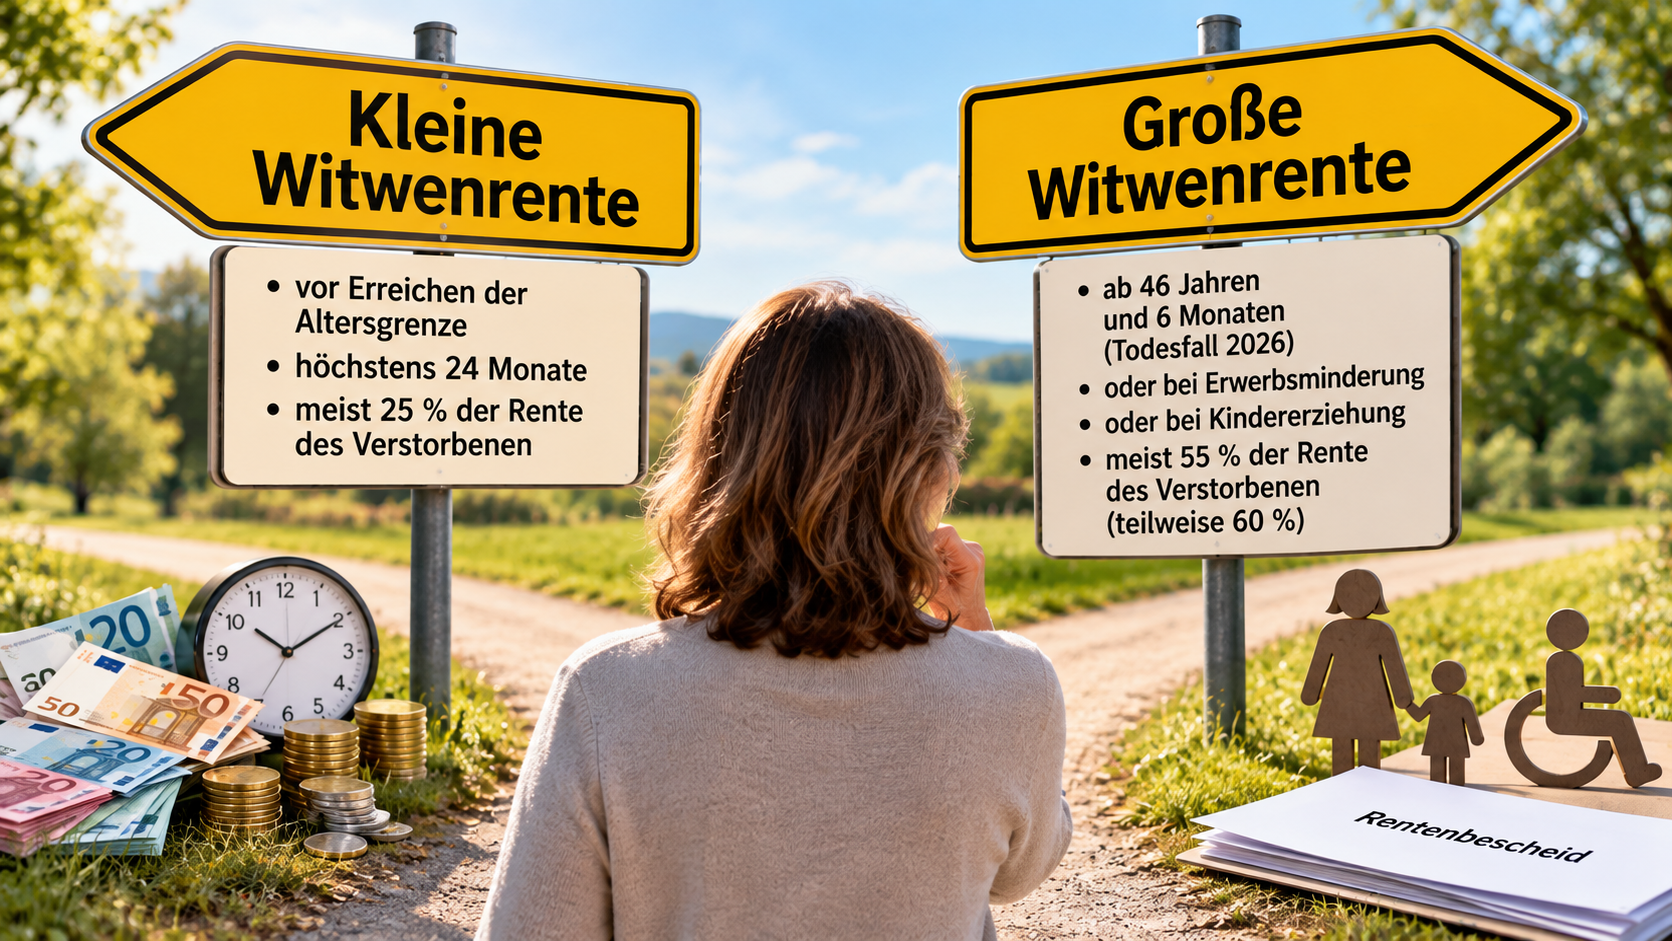
Bei einem Todesfall im Jahr 2026 wird die große Witwen- oder Witwerrente allein aufgrund des Lebensalters grundsätzlich erst ab 46 Jahren und 6 Monaten gezahlt.
Der Hintergrund: Die frühere Altersgrenze von 45 Jahren wird seit 2012 schrittweise angehoben. Entscheidend ist dabei nicht das Jahr, in dem der Rentenantrag gestellt wird, sondern grundsätzlich das Todesjahr des versicherten Ehepartners.
Die Altersgrenzen lauten:
2024: 46 Jahre und 2 Monate 2025: 46 Jahre und 4 Monate 2026: 46 Jahre und 6 Monate 2027: 46 Jahre und 8 Monate 2028: 46 Jahre und 10 Monate ab 2029: 47 Jahre
Doch wichtig: Das Mindestalter ist nicht die einzige Voraussetzung, über die eine große Witwen- oder Witwerrente entstehen kann.
Nach § 46 SGB VI kann die große Hinterbliebenenrente auch gezahlt werden, wenn der überlebende Ehepartner erwerbsgemindert ist oder ein eigenes Kind beziehungsweise ein Kind des verstorbenen Ehepartners erzieht, das das 18. Lebensjahr noch nicht vollendet hat.
Bei einem behinderten Kind, das sich nicht selbst unterhalten kann, können besondere Regelungen auch über das 18. Lebensjahr hinaus greifen.
Sind diese Voraussetzungen nicht erfüllt und wurde die Altersgrenze noch nicht erreicht, kommt grundsätzlich zunächst die kleine Witwen- oder Witwerrente in Betracht.
Nach dem neuen Hinterbliebenenrecht wird diese grundsätzlich höchstens für 24 Kalendermonate nach Ablauf des Sterbemonats gezahlt.
Auch bei der Höhe gibt es einen deutlichen Unterschied:
Die große Witwenrente beträgt grundsätzlich 55 Prozent der maßgebenden Rente des verstorbenen Ehepartners.
Unter bestimmten Voraussetzungen des alten Hinterbliebenenrechts können weiterhin 60 Prozent gezahlt werden.
Die kleine Witwenrente beträgt grundsätzlich 25 Prozent.
Zusätzlich muss geprüft werden, ob eigenes Einkommen auf die Hinterbliebenenrente angerechnet wird. Deshalb sagt die errechnete Bruttowitwenrente noch nicht automatisch aus, welcher Betrag später tatsächlich überwiesen wird.
Mein Tipp: Gerade bei Todesfällen rund um die jeweilige Altersgrenze sollte genau geprüft werden, ob zunächst die kleine Witwenrente gezahlt wird und ab welchem Zeitpunkt anschließend ein Anspruch auf die große Witwenrente entsteht.
Ebenso wichtig ist die Prüfung, ob altes oder neues Hinterbliebenenrecht anzuwenden ist. Das kann bei der Rentenhöhe einen erheblichen Unterschied machen.
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).
Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.
Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.
Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.
Die Witwe wehrte sich dagegen – mit Erfolg.
Rentenversicherung konnte fehlende Angaben nicht beweisen
Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.
Der damalige Rentenantrag war nicht mehr vorhanden.
Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.
Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.
Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.
Vertrauensschutz kann entscheidend sein
Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.
Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.
Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?
Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.
Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.
Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.
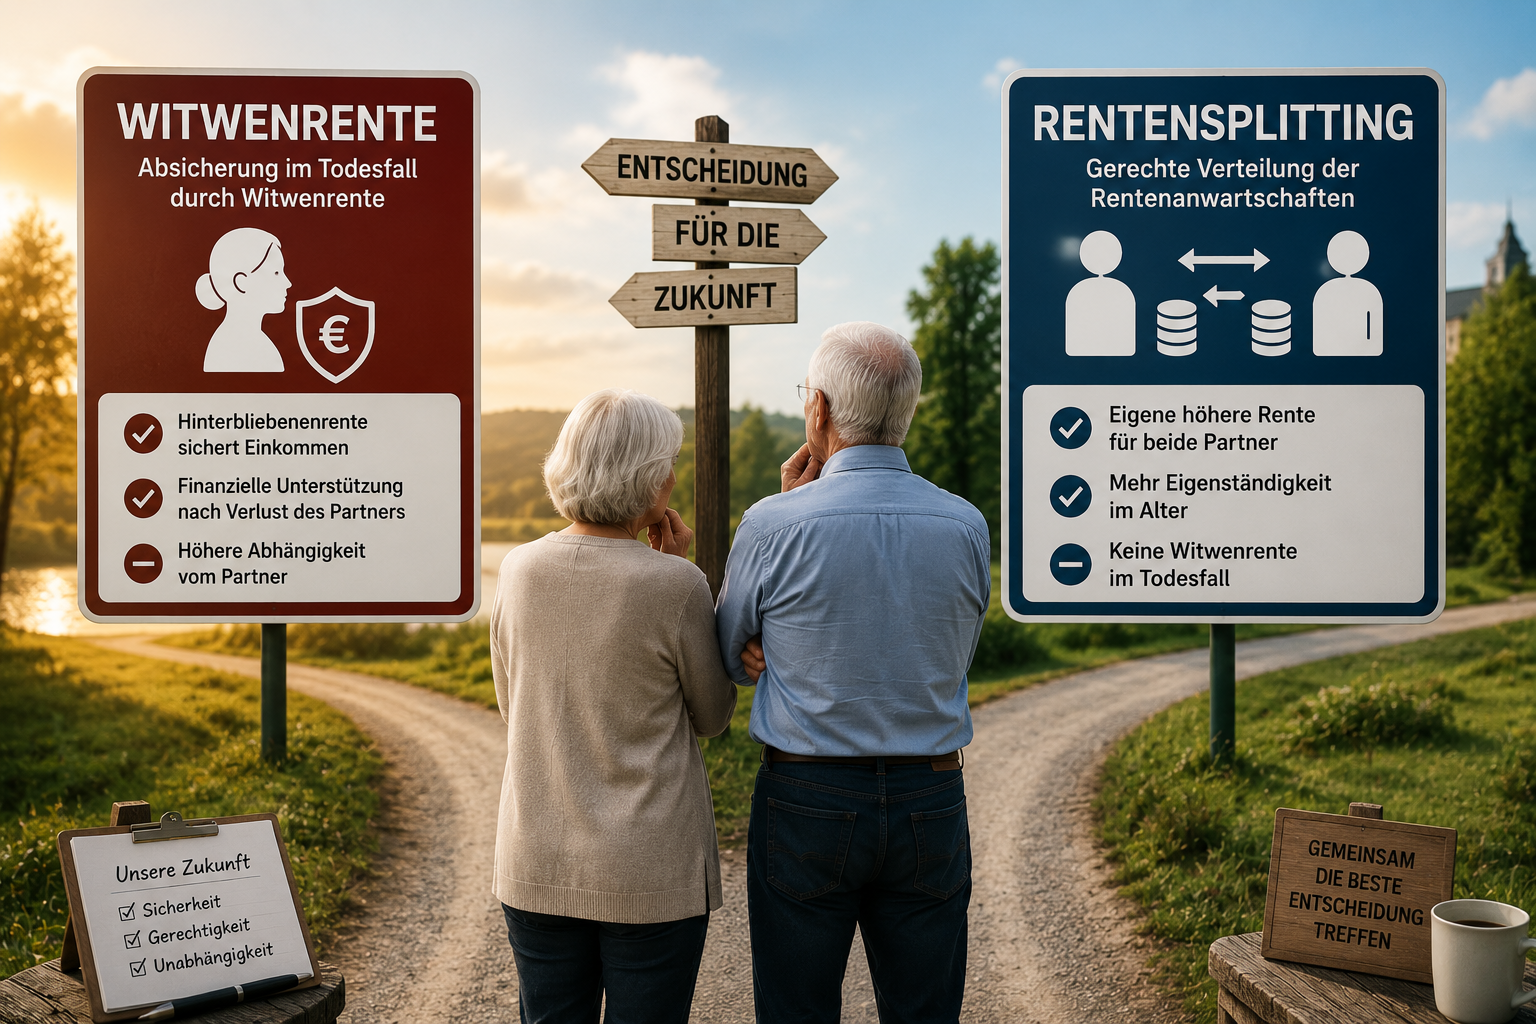
Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.
Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.
Rentensplitting gibt es bereits heute
Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.
Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.
Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.
Die Witwenrente ist auch eine Risikoversicherung
Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.
Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.
Beispiel 1: Der Mann ist fünf Jahre älter
Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.
Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.
Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.
Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.
Beispiel 2: Der Mann verdient deutlich mehr
Ein typischer Fall aus der Praxis:
Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr Ehedauer: 30 Jahre Tod des Mannes mit 55 Jahren Frau ist 49 Jahre alt
Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.
Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.
Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.
Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.
Dieser Vorteil geht beim Rentensplitting vollständig verloren.
Altersunterschiede und Lebenserwartung werden oft vergessen
Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.
Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.
Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.
Einkommensanrechnung ist ebenfalls zu berücksichtigen
Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.
Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.
Warum eine individuelle Beratung wichtig ist
Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.
Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.
Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.
Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).
Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.
Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.
Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.
Werner Hoffmann Rentenberater (RDG) Betriebswirt für betriebliche Altersversorgung (FH) Generationenberater (IHK) Seniorenberater (NWB-Akademie)
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Immer wieder gibt es Fälle, in denen die Deutsche Rentenversicherung Witwenrenten zurückfordert. In einem Fall von mir war dies bereits 2021 ungerechtfertigt gewesen.
——
Eine Witwe sollte mehr als 33.500 Euro an die Deutsche Rentenversicherung zurückzahlen. Die Behörde war der Auffassung, dass ihre Witwenrente über viele Jahre zu hoch ausgezahlt worden sei. Doch das Hessische Landessozialgericht stellte sich auf die Seite der Betroffenen und erklärte die Rückforderung für rechtswidrig.
Der Fall reicht weit zurück. Die Frau bezog seit dem Tod ihres Ehemannes eine große Witwenrente. Jahre später vertrat die Rentenversicherung die Ansicht, bestimmte Einkünfte der Witwe müssten auf die Witwenrente angerechnet werden. Daraufhin wurde die Leistung rückwirkend neu berechnet. Für den Zeitraum von Juli 2002 bis September 2017 verlangte die Behörde insgesamt 33.524,06 Euro zurück.
Die Witwe wehrte sich gegen diese Forderung. Sie machte geltend, dass die betreffenden Einnahmen nicht aus einer eigenen selbstständigen Tätigkeit stammten und deshalb nicht als anrechenbares Einkommen berücksichtigt werden dürften.
Das Gericht prüfte den Sachverhalt genau. Dabei stellte sich heraus, dass die umstrittenen Zahlungen aus der Übernahme eines geerbten Architekturbüros durch den Sohn der Witwe stammten. Nach dem Tod des Vaters hatte der Sohn das Büro übernommen und den Kaufpreis über viele Jahre in Raten an seine Mutter gezahlt. Die Witwe selbst war dabei jedoch nicht beruflich tätig und setzte keine eigene Arbeitskraft ein.
Genau dieser Punkt war für die Richter entscheidend. Nach ihrer Auffassung handelte es sich nicht um anrechenbares Erwerbseinkommen, sondern um Zahlungen aus der Vermögensübertragung innerhalb der Familie. Deshalb durfte die Witwenrente nicht gekürzt werden.
Hinzu kam eine wichtige Übergangsregelung im Hinterbliebenenrecht. Da der Ehemann bereits 1991 verstorben war und die Voraussetzungen der damaligen Rechtslage erfüllt waren, galt für die Witwe weiterhin das ältere Recht zur Einkommensanrechnung. Auch deshalb durfte die Rentenversicherung die Zahlungen des Sohnes nicht auf die Witwenrente anrechnen.
Bemerkenswert ist, dass das Gericht keinerlei Hinweis auf eine Täuschung oder einen Betrug der Witwe sah. Es ging ausschließlich um die rechtliche Bewertung der Einnahmen. Die Richter kamen zu dem Ergebnis, dass die Rentenversicherung die Einkünfte falsch eingeordnet hatte.
Fazit: Das Urteil zeigt, dass nicht jede Einnahme automatisch zu einer Kürzung der Witwenrente führt. Entscheidend sind die Herkunft der Einkünfte, die jeweils geltenden gesetzlichen Regelungen und die genaue rechtliche Einordnung. Wer eine Rückforderung erhält, sollte den Bescheid daher sorgfältig prüfen lassen.
Unabhängiger Rentenberater und Prozessbevollmächtigter. – Werner Hoffmann.
Werner Hoffmann. – Rentenberater (RDG). – www.Renten-experte.de
—
Die Witwen- und Witwerrente gehört seit Jahrzehnten zu den wichtigsten Leistungen der gesetzlichen Rentenversicherung. Millionen Menschen verlassen sich darauf, dass nach dem Tod des Ehepartners zumindest ein Teil des bisherigen Einkommens abgesichert bleibt.
Doch nun sorgt ein Vorschlag der Rentenkommission für Diskussionen. Im Mittelpunkt steht die Frage, ob die klassische Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt werden soll.
Bereits heute gibt es das sogenannte Rentensplitting. Ehepartner können freiwillig vereinbaren, dass die während der Ehe erworbenen Rentenansprüche zwischen beiden Partnern hälftig aufgeteilt werden. Wer sich dafür entscheidet, verliert allerdings den Anspruch auf eine spätere Witwen- oder Witwerrente. Genau deshalb wird dieses Modell bislang kaum genutzt. Nach Angaben der Deutschen Rentenversicherung entschieden sich im Jahr 2024 lediglich 111 Paare für dieses Verfahren.
Die Rentenkommission diskutiert nun, ob ein solches Splitting künftig verpflichtend werden könnte. Ziel wäre es, die während der Ehe erworbenen Rentenanwartschaften von Anfang an gleichmäßiger zwischen den Ehepartnern zu verteilen. Besonders Personen, die wegen Kindererziehung oder Pflege von Angehörigen ihre Erwerbstätigkeit reduziert haben, würden dadurch eigene höhere Rentenansprüche erwerben.
Kritiker weisen jedoch auf erhebliche Nachteile hin. Während heute nach dem Tod eines Ehepartners häufig eine große Witwenrente gezahlt wird, würde diese Leistung bei einem verpflichtenden Rentensplitting entfallen. Für viele Hinterbliebene könnte dies im Todesfall zu deutlich geringeren monatlichen Einnahmen führen.
Besonders betroffen wären Ehepaare mit einer klassischen Rollenverteilung, bei denen ein Partner deutlich höhere Rentenansprüche aufgebaut hat als der andere. Gerade ältere Ehepaare haben ihre Lebensplanung oft auf die bestehenden Regelungen zur Hinterbliebenenversorgung abgestimmt.
Befürworter argumentieren dagegen, dass das Rentensplitting besser zu modernen Erwerbsbiografien passe und die eigenständige Alterssicherung stärke. Zudem werde die finanzielle Abhängigkeit eines Ehepartners vom anderen reduziert.
Fest steht allerdings: Derzeit handelt es sich lediglich um einen Diskussionsvorschlag. Weder bestehende Witwen- und Witwerrenten noch bereits erworbene Ansprüche stehen aktuell zur Disposition. In der politischen Debatte wird regelmäßig ein umfassender Vertrauensschutz für bestehende Rentenansprüche gefordert.
Die Diskussion zeigt jedoch, wie sensibel Veränderungen bei der Hinterbliebenenversorgung sind. Für Millionen Rentnerinnen und Rentner geht es nicht um eine theoretische Reform, sondern um die Frage, wie die finanzielle Absicherung nach dem Tod eines Partners künftig aussehen soll.
Aus meiner Sicht wird bei der Debatte häufig übersehen, dass die Witwenrente für viele ältere Menschen ein wichtiger Bestandteil ihrer finanziellen Planung ist. Wer Veränderungen an diesem System vornehmen möchte, muss deshalb die sozialen Folgen sehr sorgfältig prüfen.
Die Witwenrente gehört seit Jahrzehnten zu den wichtigsten Absicherungen für Ehepartner nach dem Tod des Partners. Doch jetzt wird über einen Vorschlag diskutiert, der das bisherige System grundlegend verändern könnte: Statt einer Witwen- oder Witwerrente soll künftig ein verpflichtendes Rentensplitting eingeführt werden.
Die von der Bundesregierung eingesetzte Rentenkommission prüft derzeit entsprechende Reformvorschläge. Ziel ist es, die Rentenansprüche von Ehepartnern bereits während des Erwerbslebens gleichmäßiger zu verteilen. Dabei würden die während der Ehe erworbenen Rentenpunkte automatisch zwischen beiden Partnern aufgeteilt.
Was bedeutet Rentensplitting?
Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften hälftig auf beide Ehepartner verteilt. Der Partner mit höheren Rentenansprüchen gibt dabei einen Teil seiner Rentenpunkte an den anderen Partner ab. Dieses Modell existiert bereits seit 2002 auf freiwilliger Basis, wird jedoch nur von sehr wenigen Paaren genutzt.
Der Grund ist einfach: Wer sich für das Rentensplitting entscheidet, verliert dauerhaft den Anspruch auf eine Witwen- oder Witwerrente.
Warum wird darüber diskutiert?
Befürworter argumentieren, dass insbesondere Frauen von einem verpflichtenden Rentensplitting profitieren könnten. Viele Frauen haben aufgrund von Kindererziehung oder Teilzeitarbeit geringere eigene Rentenansprüche aufgebaut. Durch das Splitting würden sie automatisch höhere eigene Rentenansprüche erwerben und wären weniger vom Einkommen des Ehepartners abhängig.
Außerdem kritisieren Ökonomen seit Jahren, dass die heutige Witwenrente teilweise Anreize vermindert, eigene Rentenansprüche aufzubauen. Ein verpflichtendes Splitting könnte diese Effekte reduzieren.
Die Kehrseite der Medaille
Kritiker warnen jedoch vor erheblichen Nachteilen. Besonders betroffen wären klassische Alleinverdiener-Ehen oder Familien, in denen ein Partner deutlich mehr verdient hat als der andere.
Verstirbt der besserverdienende Ehepartner frühzeitig, ist die heutige große Witwenrente häufig finanziell deutlich günstiger als ein vorheriges Rentensplitting. Die große Witwenrente beträgt derzeit grundsätzlich 55 Prozent der Rente des verstorbenen Partners und kann lebenslang gezahlt werden.
Nach Berechnungen der Deutschen Rentenversicherung würden viele Versicherte durch ein verpflichtendes Splitting sogar schlechter gestellt als nach dem heutigen System. Experten warnen deshalb davor, die Auswirkungen zu unterschätzen.
Noch ist nichts entschieden
Derzeit handelt es sich lediglich um Überlegungen innerhalb der Rentenkommission. Die Empfehlungen sollen Ende Juni vorgestellt werden. Erst danach wird sich zeigen, welche Vorschläge tatsächlich Eingang in eine spätere Rentenreform finden.
Fest steht jedoch bereits heute: Sollte die Witwenrente tatsächlich durch ein verpflichtendes Rentensplitting ersetzt werden, wäre dies eine der größten Veränderungen im deutschen Rentensystem seit vielen Jahren – mit weitreichenden Folgen für Millionen Ehepaare.
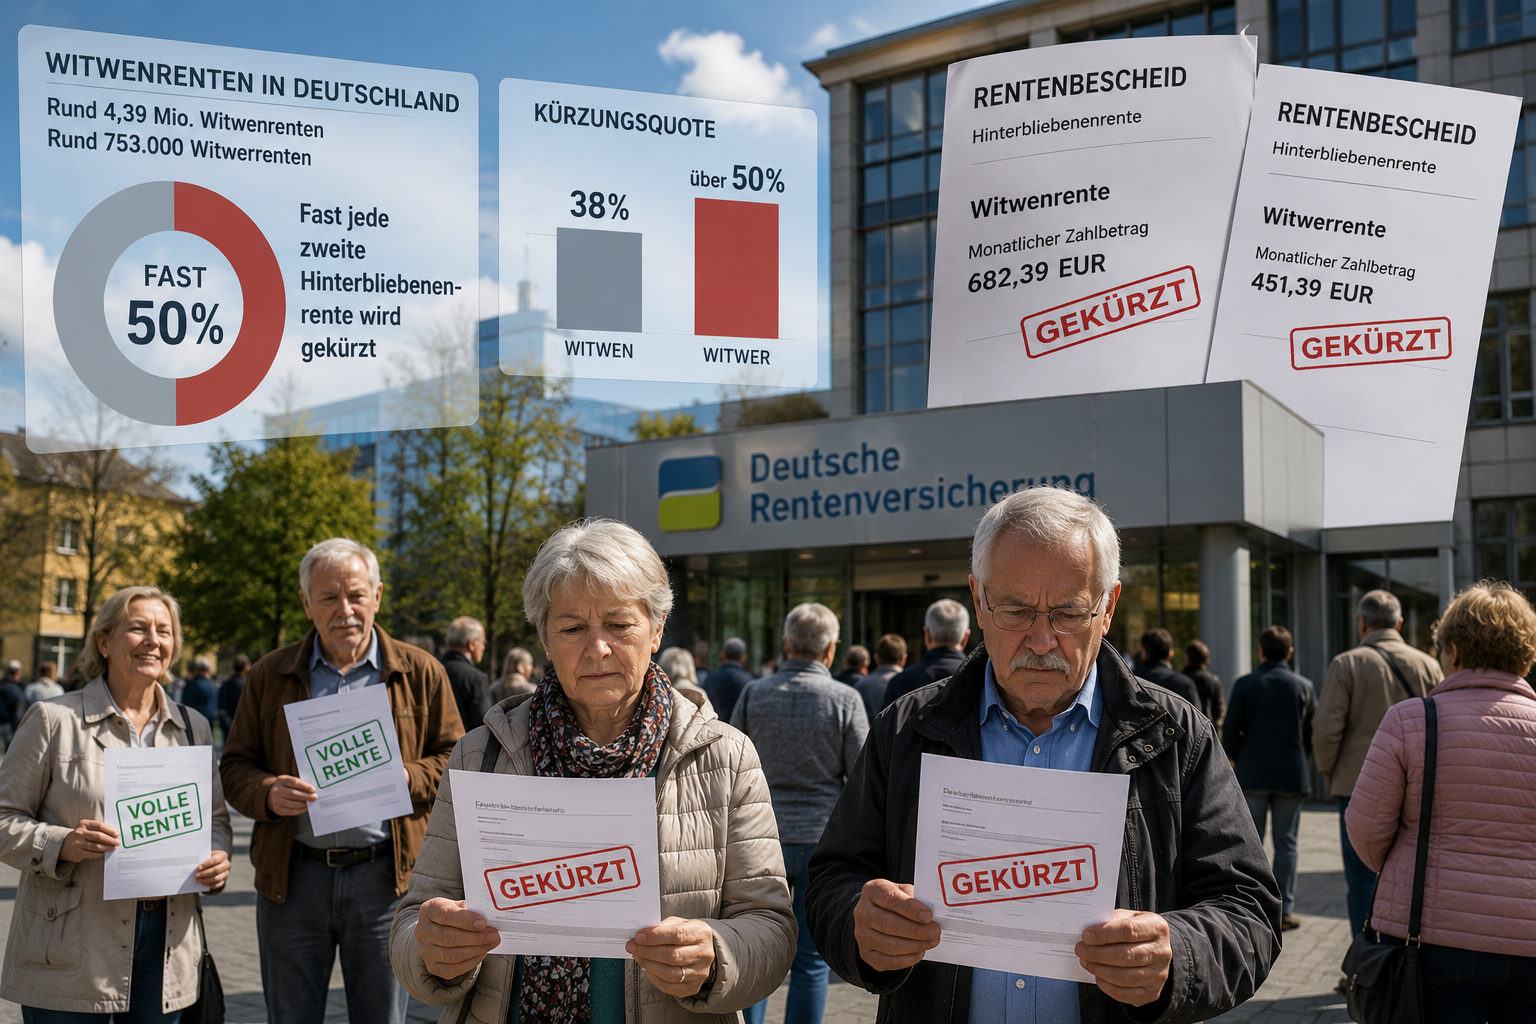
Die Witwen- oder Witwerrente soll Hinterbliebene finanziell absichern. Doch viele Betroffene erleben eine böse Überraschung: Fast jede zweite Hinterbliebenenrente wird gekürzt.
Nach aktuellen Zahlen der Deutschen Rentenversicherung werden in Deutschland rund 4,39 Millionen Witwenrenten und etwa 753.000 Witwerrenten gezahlt. Bei einem erheblichen Teil erfolgt eine Kürzung durch die gesetzliche Einkommensanrechnung.
Besonders betroffen sind Witwer. Während bei Witwen rund 38 Prozent der Renten gekürzt werden, liegt die Quote bei Witwern sogar bei über 50 Prozent. Die durchschnittlichen Kürzungen betragen bei Witwen rund 147 Euro und bei Witwern etwa 250 Euro monatlich.
Grund dafür ist eigenes Einkommen. Übersteigt dieses den gesetzlichen Freibetrag, werden 40 Prozent des darüber liegenden Betrages auf die Hinterbliebenenrente angerechnet.
Betroffen sein können neben Arbeitslohn und gesetzlichen Renten auch Betriebsrenten sowie weitere Einkommensarten. Viele Hinterbliebene empfinden dies als ungerecht.
Besonders wichtig ist die Unterscheidung zwischen Alt- und Neurecht. In bestimmten Altfällen gelten weiterhin günstigere Regelungen. Nach § 114 SGB IV können einzelne Einkommensarten von der Anrechnung ausgeschlossen sein.
Sehr oft werden leider auch Fehler bei der Beantragung, der Wahl der Strategie oder sogar bei der Rentenberechnung gemacht. Durch bestimmte Gestaltungen kann das anrechenbare Einkommen rechnerisch reduziert werden.
In anderen Fällen können Einkommensarten anders bewertet oder Fehler bei der Berücksichtigung von Betriebsrenten korrigiert werden. Gerade bei der betrieblichen Altersversorgung kommt es immer wieder zu fehlerhaften Bewertungen.
Viele Betroffene verschenken dadurch Monat für Monat Geld. Wer Zweifel an der Berechnung oder der Anrechnung von Einkommen hat, sollte seinen Bescheid unabhängig überprüfen lassen. Hierfür kann die Beratung durch einen unabhängigen Rentenberater sinnvoll sein.
Fest steht: Bei der Witwen- und Witwerrente entscheidet nicht nur die Höhe des Einkommens, sondern auch die richtige rechtliche und strategische Prüfung über die tatsächliche Rentenhöhe.
Viele Ehepaare wissen gar nicht, dass es neben der klassischen Witwen- oder Witwerrente noch eine andere Möglichkeit gibt: das sogenannte Rentensplitting. Gerade wenn Beziehungen scheitern, sich Lebensmodelle verändern oder hohe Einkünfte vorhanden sind, kann dieses Modell interessant sein – aber auch erhebliche Risiken enthalten.
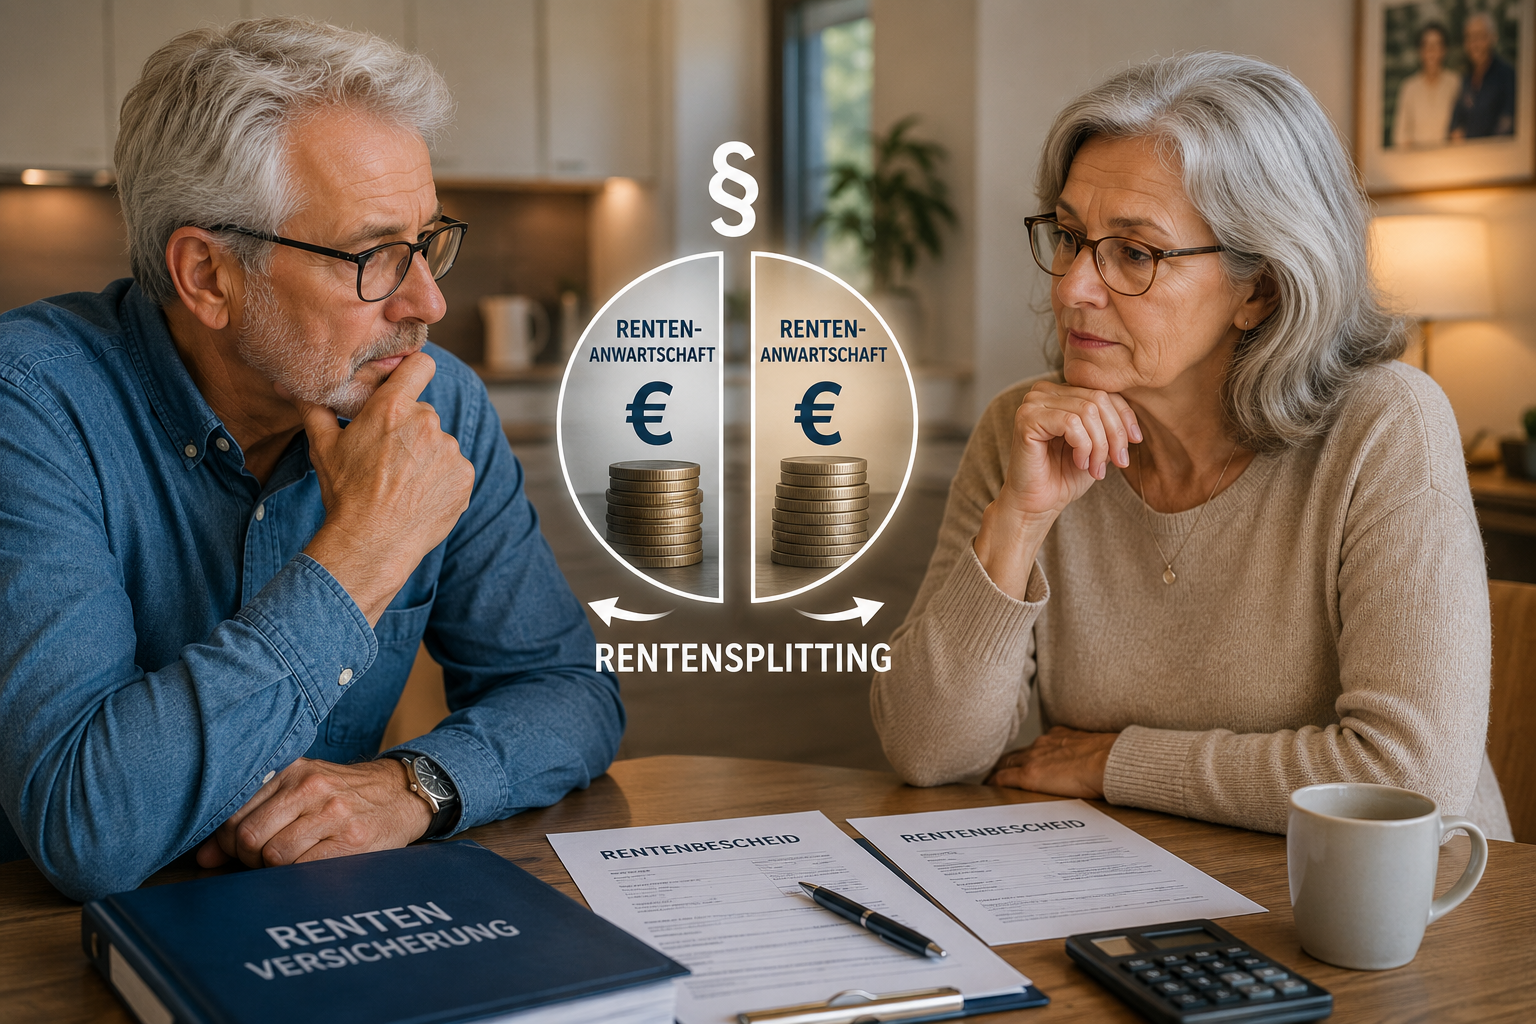
Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften zwischen beiden Ehepartnern aufgeteilt.
Vereinfacht gesagt:
Die in der Ehe erworbenen Entgeltpunkte werden zusammengerechnet und anschließend hälftig verteilt.
Dadurch erhält der Partner mit den niedrigeren Rentenanwartschaften später eine höhere eigene Rente.
Doch Vorsicht: Das Rentensplitting ersetzt dauerhaft die spätere Witwen- oder Witwerrente. Genau hier liegt das große Risiko. Das Modell kommt grundsätzlich nur für bestimmte Ehepaare infrage – insbesondere bei neueren Ehen oder wenn beide Ehepartner nach dem 1. Januar 1962 geboren wurden.
Der Vorteil: Der wirtschaftlich schwächere Partner erhält eine dauerhaft höhere eigene Altersrente. Außerdem erfolgt keine Einkommensanrechnung wie bei der Witwenrente. Das kann besonders interessant sein, wenn zusätzliche Einkünfte vorhanden sind – etwa aus Vermietung, Betriebsrenten oder Kapitalerträgen.
Auch Menschen, die wegen Kindererziehung oder Pflege weniger gearbeitet haben, können profitieren. Das Rentensplitting stärkt die eigenständige Altersversorgung und macht unabhängiger vom späteren Hinterbliebenenrecht.
Die Nachteile werden jedoch oft unterschätzt: Verstirbt später der Ehepartner mit der höheren Rente, entfällt die klassische Witwen- oder Witwerrente vollständig. Gerade bei großen Einkommensunterschieden kann die normale Hinterbliebenenrente deutlich höher sein als der Vorteil aus dem Splitting.
Hinzu kommt: Die Entscheidung ist grundsätzlich bindend und später kaum rückgängig zu machen. Deshalb sollte vorher unbedingt geprüft werden:
Wer hat die höheren Rentenanwartschaften?
Wie hoch wäre die spätere Witwenrente?
Gibt es zusätzliche Einkünfte?
Besteht Wiederheiratsrisiko?
Welche steuerlichen Folgen entstehen?
Gerade bei langen Ehen, Kindererziehungszeiten, Betriebsrenten oder Immobilienvermögen kann eine falsche Entscheidung erhebliche finanzielle Nachteile verursachen.
Deshalb gilt: Vor einem Rentensplitting sollte immer eine umfassende individuelle Prüfung erfolgen. Denn nicht jede Ehe profitiert von diesem Modell. In vielen Fällen ist die klassische Witwenrente langfristig die bessere Lösung.
Ein unabhängiger Rentenberater kann hierzu konkrete Vergleichsberechnungen erstellen und die langfristigen Auswirkungen rechtlich und wirtschaftlich beurteilen.
Für Millionen Rentnerinnen und Rentner könnte der 1. Juli 2026 ein spürbares finanzielles Aufatmen bringen. Aktuelle Berechnungen auf Basis der Lohnentwicklung und der gesetzlichen Rentenformel deuten darauf hin, dass die Renten erneut deutlich steigen könnten. Nach derzeitigem Stand gilt eine Rentenerhöhung von 4,24 Prozent.
Entscheidend für die Rentenanpassung ist nicht die Inflation, sondern die durchschnittliche Bruttolohnentwicklung der Beschäftigten. Und genau hier zeigen die Zahlen klar nach oben. Tarifabschlüsse, Mindestlohnerhöhungen und eine weiterhin stabile Beschäftigung sorgen dafür, dass die Rentenformel ein deutliches Plus zulässt. Gleichzeitig greift die gesetzliche Rentengarantie, die Kürzungen ausschließt.
Was bedeutet das konkret für einen Durchschnittsrentner? Bei einer Bruttorente von etwa 1.500 Euro ergibt sich folgendes Bild:
Bei 3,5 Prozent steigt die monatliche Rente um rund 52 Euro. Bei 4,0 Prozent sind es etwa 60 Euro mehr. Bei 4,5 Prozent sogar rund 68 Euro zusätzlich im Monat.
Für viele Rentner ist das kein kleiner Betrag. Gerade angesichts steigender Lebenshaltungskosten, höherer Energiepreise und zunehmender Eigenanteile bei Kranken- und Pflegekosten kann ein solcher Zuwachs den finanziellen Spielraum spürbar erweitern.
Wichtig bleibt die Einordnung: Es handelt sich um Bruttowerte. Beiträge zur Kranken- und Pflegeversicherung sowie mögliche Steuerabzüge mindern den Auszahlungsbetrag. Dennoch bleibt bei vielen Rentnern ein deutliches Netto-Plus, das Monat für Monat wirkt.
Die endgültige Höhe der Rentenanpassung wird erst im Frühjahr 2026 offiziell festgelegt, wenn alle relevanten Lohn- und Beitragsdaten ausgewertet sind. Nach aktueller Datenlage spricht jedoch vieles gegen eine Nullrunde.
Gerade für Durchschnittsrentner zeigt sich erneut: Auch moderate prozentuale Erhöhungen machen im Alltag einen spürbaren Unterschied. Umso wichtiger ist es, die eigene Rentensituation regelmäßig zu prüfen und langfristig gut zu planen.