Schlagwort: #Altersrente

  • Die große Rentenfalle: Warum 1 Jahr früherer Rentenbeginn deutlich mehr kostet als nur 3,6 %

    Die große Rentenfalle: Warum 1 Jahr früherer Rentenbeginn deutlich mehr kostet als nur 3,6 %

    Ein Beitrag von Werner Hoffmann

    Viele Arbeitnehmer glauben, dass ein vorgezogener Rentenbeginn lediglich den gesetzlichen Abschlag von 3,6 % pro Jahr kostet. Diese Darstellung greift jedoch zu kurz. Tatsächlich wirkt sich ein früherer Renteneintritt gleich doppelt negativ aus.

    Die meisten rechnen nur mit dem Abschlag

    Wer seine Altersrente ein Jahr früher in Anspruch nimmt, muss einen dauerhaften Abschlag von 3,6 % hinnehmen. Bei einer späteren Regelaltersrente von 2.000 Euro wären das scheinbar lediglich 72 Euro monatlich.

    Doch genau hier liegt ein häufiger Denkfehler.

    Das fehlende Beitragsjahr wird oft vergessen

    Wer ein Jahr früher in Rente geht, zahlt in diesem Jahr keine Rentenbeiträge mehr ein und erwirbt auch keine zusätzlichen Rentenansprüche.

    Bei einem Durchschnittsverdiener entspricht ein Beitragsjahr derzeit ungefähr einem Entgeltpunkt. Dieser Entgeltpunkt bringt aktuell rund 40,79 Euro Monatsrente.

    Die Rechnung sieht deshalb so aus:

    Geplante Regelaltersrente:

    2.000 Euro

    abzüglich fehlender Rentenanspruch durch ein nicht mehr geleistetes Beitragsjahr:

    2.000 Euro – 40,79 Euro = 1.959,21 Euro

    Erst auf diese niedrigere Rente wird anschließend der Abschlag von 3,6 % angewendet.

    Ergebnis:

    1.959,21 Euro × 96,4 % = 1.888,68 Euro

    Der tatsächliche Verlust beträgt über 111 Euro monatlich

    Die Differenz zwischen regulärer Altersrente und vorgezogener Altersrente beträgt damit:

    2.000 Euro – 1.888,68 Euro = 111,32 Euro monatlich

    Das entspricht:

    • 1.336 Euro pro Jahr
    • 13.360 Euro in 10 Jahren
    • 26.720 Euro in 20 Jahren
    • 40.080 Euro in 30 Jahren

    Dabei sind spätere Rentenerhöhungen noch gar nicht berücksichtigt.

    Noch gravierender bei mehreren Jahren Vorziehung

    Besonders deutlich wird dieser Effekt bei einem Rentenbeginn drei oder vier Jahre vor der Regelaltersgrenze.

    Dann fehlen nicht nur mehrere Beitragsjahre und damit mehrere Entgeltpunkte. Zusätzlich greifen die gesetzlichen Abschläge von bis zu 14,4 %.

    Eine eigentlich erreichbare Altersrente von 2.000 Euro kann dadurch auf nur noch rund 1.570 bis 1.600 Euro monatlich sinken.

    Der tatsächliche Verlust liegt dann häufig nicht bei 14,4 %, sondern eher bei 20 bis 22 % gegenüber einem Renteneintritt zur Regelaltersgrenze.

    Rentenentscheidung gut prüfen

    Gerade Arbeitnehmer mit langen Versicherungszeiten von 45, 48 oder sogar 50 Jahren sollten die finanziellen Folgen eines vorgezogenen Rentenbeginns sorgfältig prüfen.

    Denn die oft genannte Zahl von 3,6 % Abschlag pro Jahr zeigt nur einen Teil der Wahrheit. Tatsächlich wirken zwei Faktoren gleichzeitig:

    1. Weniger Beitragsjahre und damit weniger Rentenansprüche

    2. Lebenslange Abschläge auf die bereits niedrigere Rente

    Wer seine Altersrente frühzeitig beantragt, sollte deshalb immer eine individuelle Rentenberechnung durchführen lassen.

    Werner Hoffmann
    Rentenberater (RDG)

    #Rente #Altersrente #Rentenversicherung #Frührente #Rentenberatung

  • Steht die Witwenrente vor dem Aus? Warum ein Rentensplitting nicht immer die bessere Lösung ist

    Steht die Witwenrente vor dem Aus? Warum ein Rentensplitting nicht immer die bessere Lösung ist

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

    Werner Hoffmann.

    – Rentenberater und Prozessbevollmächtigter. –

    Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.

    Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.

    Rentensplitting gibt es bereits heute

    Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.

    Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.

    Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.

    Die Witwenrente ist auch eine Risikoversicherung

    Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.

    Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.

    Beispiel 1: Der Mann ist fünf Jahre älter

    Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.

    Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.

    Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.

    Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.

    Beispiel 2: Der Mann verdient deutlich mehr

    Ein typischer Fall aus der Praxis:

    Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr
    Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr
    Ehedauer: 30 Jahre
    Tod des Mannes mit 55 Jahren
    Frau ist 49 Jahre alt

    Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.

    Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.

    Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.

    Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.

    Dieser Vorteil geht beim Rentensplitting vollständig verloren.

    Altersunterschiede und Lebenserwartung werden oft vergessen

    Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.

    Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.

    Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.

    Einkommensanrechnung ist ebenfalls zu berücksichtigen

    Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.

    Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.

    Warum eine individuelle Beratung wichtig ist

    Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.

    Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.

    Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.

    Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).

    Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.

    Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.

    Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de

    Werner Hoffmann
    Rentenberater (RDG)
    Betriebswirt für betriebliche Altersversorgung (FH)
    Generationenberater (IHK)
    Seniorenberater (NWB-Akademie)

    #Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung

  • Rentenberatung jetzt auch bundesweit online

    Rentenberatung jetzt auch bundesweit online

    Die Nachfrage nach einer unabhängigen und individuellen Rentenberatung steigt seit Jahren. Deshalb bietet der unabhängige Rentenberater Werner Hoffmann seine Beratungsleistungen ab sofort auch bundesweit online an.

    Mandanten können sich bequem von zu Hause aus beraten lassen – unabhängig vom Wohnort. Die Online-Beratung umfasst insbesondere Altersrenten, Erwerbsminderungsrenten, Hinterbliebenenrenten, Rentenberechnungen, Rentenanträge sowie die strategische Planung des optimalen Renteneintritts.

    Gerade bei einem Rentenantrag geht es nicht darum, lediglich Formulare auszufüllen. Entscheidend ist vielmehr die Frage, welche Rente beantragt werden sollte, wann der richtige Zeitpunkt dafür ist und welche finanziellen Auswirkungen die jeweilige Entscheidung langfristig hat.

    Insbesondere bei Altersrenten, Renten wegen Erwerbsminderung und Hinterbliebenenrenten können bereits kleine Entscheidungen erhebliche Auswirkungen auf die spätere Versorgung haben. Deshalb steht vor jeder Antragstellung eine sorgfältige strategische Vorprüfung.

    Ein weiterer Schwerpunkt ist die betriebliche Altersversorgung (bAV). Werner Hoffmann ist nicht nur Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG), sondern auch Betriebswirt für betriebliche Altersversorgung (FH).

    Leistungen aus der gesetzlichen Rentenversicherung und einer Betriebsrente sollten immer gemeinsam betrachtet werden. Auch die Rente des Ehe- oder Lebenspartners kann im Einzelfall eine wichtige Rolle spielen, beispielsweise bei der Planung des Rentenbeginns oder bei Hinterbliebenenleistungen. Nur so lässt sich eine wirtschaftlich sinnvolle Strategie für den Ruhestand entwickeln.

    Wie läuft die Online-Beratung ab?

    Vor Beginn der Beratung werden die erforderlichen Informationen und Unterlagen angefordert. Nach der Unterzeichnung der notwendigen Dokumente durch Mandant und Rentenberater können – soweit erforderlich – weitere Unterlagen bei der Deutschen Rentenversicherung oder anderen Versorgungsträgern angefordert werden.

    Anschließend erfolgt die persönliche Online-Beratung oder telefonische Beratung. Dabei werden die individuelle Situation, bestehende Ansprüche, mögliche Alternativen und die weitere Vorgehensweise besprochen. Je nach Auftrag können danach Rentenanträge vorbereitet und gestellt, Rentenbescheide geprüft oder weitere rechtliche Schritte eingeleitet werden.

    Neben der individuellen Beratung bietet Werner Hoffmann auch Vorträge in Unternehmen, Vereinen und Organisationen an. Dabei werden aktuelle Entwicklungen im Rentenrecht, die gesetzliche Rente, die betriebliche Altersversorgung sowie Möglichkeiten zur Optimierung der persönlichen Altersvorsorge verständlich erläutert.

    Transparente Kosten

    Die Erstberatung umfasst je nach Sachverhalt bis zu zwei Stunden Beratungszeit. Dabei werden die Unterlagen ausgewertet, die individuelle Rentensituation analysiert und mögliche Handlungsoptionen aufgezeigt.

    Für diese Erstberatung wird ein pauschales Beratungshonorar von 180 Euro zuzüglich gesetzlicher Mehrwertsteuer berechnet. Der Mandant erhält dafür eine unabhängige fachliche Einschätzung sowie konkrete Empfehlungen für das weitere Vorgehen.

    Ziel der Beratung ist es, für jeden Mandanten die beste und wirtschaftlich sinnvollste Lösung zu finden.

    Weitere Informationen:

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Tel.: 0177 / 27 166 97

    WhatsApp: +49-7156-34354

    Internet:

    www.Renten-Experte.de

    #Rentenberatung #OnlineBeratung #Videoberatung #Rentenantrag #Altersrente #Erwerbsminderungsrente #Betriebsrente #RentenExperte #WernerHoffmann #Ruhestandsplanung

  • Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

    Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Am 23. Juni 2026 will die Bundesregierung den Abschlussbericht der Rentenkommission entgegennehmen. Bereits vor der offiziellen Übergabe zeichnet sich ab, dass innerhalb der Kommission ein überraschend großer Konsens beim Thema Frühverrentung besteht.

    Im Mittelpunkt steht die Frage, wie Menschen künftig länger im Erwerbsleben gehalten werden können. Hintergrund ist die demografische Entwicklung: Die geburtenstarken Jahrgänge gehen nach und nach in Rente, während gleichzeitig weniger junge Arbeitnehmer in das System nachrücken.

    Besonders intensiv diskutiert wird die Zukunft der Rente mit 63. Viele Experten sehen darin einen wichtigen Baustein für Beschäftigte mit langen Versicherungszeiten. Andere befürchten dagegen steigende Belastungen für die Rentenkassen und einen zunehmenden Fachkräftemangel.

    Nach Medienberichten wurden auch neue Anreize für einen späteren Renteneintritt diskutiert. Wer freiwillig länger arbeitet, könnte künftig stärkere finanzielle Vorteile erhalten. Gleichzeitig steht die Frage im Raum, ob Frühverrentungen künftig stärker eingeschränkt werden sollen.

    Für Aufsehen sorgten zuletzt Berichte über eine mögliche Rente mit 70. Offizielle Beschlüsse dazu gibt es bislang nicht. Dennoch zeigt die Debatte, in welche Richtung einige Reformüberlegungen gehen: längere Lebensarbeitszeiten und eine stärkere Orientierung an der steigenden Lebenserwartung.

    Kritiker warnen jedoch davor, dass eine pauschale Anhebung des Rentenalters viele Menschen benachteiligen würde. Während Büroangestellte oft länger arbeiten können, stoßen Beschäftigte in körperlich belastenden Berufen häufig schon deutlich früher an ihre gesundheitlichen Grenzen.

    Dabei wird oft vergessen, dass die Finanzierung der gesetzlichen Rentenversicherung nicht allein vom Renteneintrittsalter abhängt. Ebenso wichtig sind die Zahl der Beitragszahler, die Entwicklung der Löhne, die Beschäftigungsquote sowie politische Entscheidungen über die Finanzierung versicherungsfremder Leistungen.

    Deshalb fordern zahlreiche Sozialwissenschaftler und Rentenexperten eine breitere Finanzierungsbasis. Diskutiert werden unter anderem die stärkere Einbeziehung von Selbstständigen, langfristig auch von Beamten, sowie Maßnahmen zur Erhöhung der Erwerbsbeteiligung älterer Arbeitnehmer.

    Welche konkreten Empfehlungen die Rentenkommission tatsächlich vorlegen wird, erfahren wir am 23. Juni 2026. Schon jetzt ist jedoch klar: Die Diskussion über die Zukunft der gesetzlichen Rente wird danach erst richtig beginnen.

    Für Versicherte gilt deshalb mehr denn je: Wer seine persönliche Rentenstrategie frühzeitig plant und bestehende Ansprüche rechtzeitig prüfen lässt, kann auf mögliche Veränderungen deutlich besser reagieren als jemand, der sich erst kurz vor dem Rentenbeginn mit dem Thema beschäftigt.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    #Rente #Rentenkommission #Frührente #Altersvorsorge #Rentenreform

  • Wichtiger Renten-Brief: Wer jetzt nicht reagiert, riskiert den Zahlungsstopp

    Wichtiger Renten-Brief: Wer jetzt nicht reagiert, riskiert den Zahlungsstopp

    Ein Beitrag von

    Rentenexperte Werner Hoffmann
    Rentenexperte Werner Hoffmann.

    ——

    Jedes Jahr erhalten viele Rentner Post von der Deutschen Rentenversicherung beziehungsweise vom Renten Service der Deutschen Post.

    Für die meisten Rentner in Deutschland ist dies lediglich eine Information über die Rentenanpassung. Für bestimmte Rentenbezieher kann der Brief jedoch deutlich wichtiger sein.

    Besonders betroffen sind Rentner, die ihre deutsche Rente im Ausland beziehen oder in bestimmten Fällen ein ausländisches Bankkonto nutzen. Sie erhalten häufig zusätzlich eine sogenannte Lebensbescheinigung. Mit diesem Dokument muss nachgewiesen werden, dass der Rentenanspruch weiterhin besteht.

    Warum gibt es die Lebensbescheinigung?

    Die Rentenversicherung soll sicherstellen, dass Rentenzahlungen nicht über den Tod eines Berechtigten hinaus erfolgen. Deshalb wird in regelmäßigen Abständen ein Lebensnachweis verlangt.

    Wer muss reagieren?

    Wichtig: Rentner, die in Deutschland leben und ihre Rente auf ein deutsches Konto erhalten, müssen normalerweise keine Lebensbescheinigung einreichen. Anders sieht es bei vielen Rentenempfängern im Ausland aus.

    Sie müssen die zugesandte Bescheinigung sorgfältig ausfüllen, unterschreiben und von einer offiziellen Stelle bestätigen lassen. Anschließend muss das Original fristgerecht zurückgesandt werden.

    Wer darf die Bescheinigung bestätigen?

    Als bestätigende Stellen kommen unter anderem Behörden, Banken, Krankenkassen, Notare, Krankenhäuser, Rentenversicherungsträger, das Rote Kreuz oder deutsche Auslandsvertretungen infrage.

    Was passiert bei Fristversäumnis?

    Wer die Bescheinigung nicht rechtzeitig zurücksendet, erhält zunächst in der Regel eine Erinnerung. Erfolgt weiterhin keine Reaktion, können die Rentenzahlungen eingestellt werden. Deshalb sollte das Schreiben keinesfalls ignoriert werden.

    Mein Tipp als Rentenberater

    Wer eine Lebensbescheinigung erhält, sollte die Angaben sofort prüfen und die notwendigen Schritte zeitnah erledigen. Noch wichtiger ist jedoch die regelmäßige Überprüfung des eigenen Rentenbescheids und der Rentenberechnung. Fehler bei Versicherungszeiten, Zuschlägen oder Rentenarten kommen häufiger vor, als viele glauben.

    Eine frühzeitige Beratung durch einen unabhängigen Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann helfen, Ansprüche zu sichern und finanzielle Nachteile zu vermeiden.

    #Rente #DeutscheRentenversicherung #Lebensbescheinigung #Rentner #Rentenberatung

  • Generationenvertrag unter Druck? Warum das Umlageverfahren oft missverstanden wird

    Generationenvertrag unter Druck? Warum das Umlageverfahren oft missverstanden wird

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG) . –

    Immer wieder wird behauptet, der Generationenvertrag sei gescheitert und das Umlageverfahren der gesetzlichen Rentenversicherung könne langfristig nicht funktionieren. Doch das eigentliche Problem liegt nicht im Umlageverfahren selbst, sondern in den politischen und demografischen Rahmenbedingungen.

    Was ist der Generationenvertrag?

    Der Generationenvertrag ist kein schriftlicher Vertrag, sondern ein gesellschaftliches Prinzip. Die heute arbeitende Generation finanziert mit ihren Beiträgen die Renten der heutigen Rentner. Im Gegenzug finanzieren spätere Generationen die Renten der heutigen Beitragszahler.

    Die gesetzliche Rentenversicherung arbeitet dabei überwiegend nach dem Umlageverfahren. Die eingezahlten Beiträge werden nicht angespart, sondern unmittelbar für die laufenden Rentenzahlungen verwendet.

    Die eigentlichen Herausforderungen

    Die größte Herausforderung ist die demografische Entwicklung. Die geburtenstarken Jahrgänge gehen in Rente, während weniger junge Menschen nachkommen.

    Hinzu kommt, dass viele Selbstständige, Beamte und Politiker nicht in die gesetzliche Rentenversicherung einzahlen. Dadurch fehlen potenzielle Beitragszahler.

    Was andere Länder anders machen

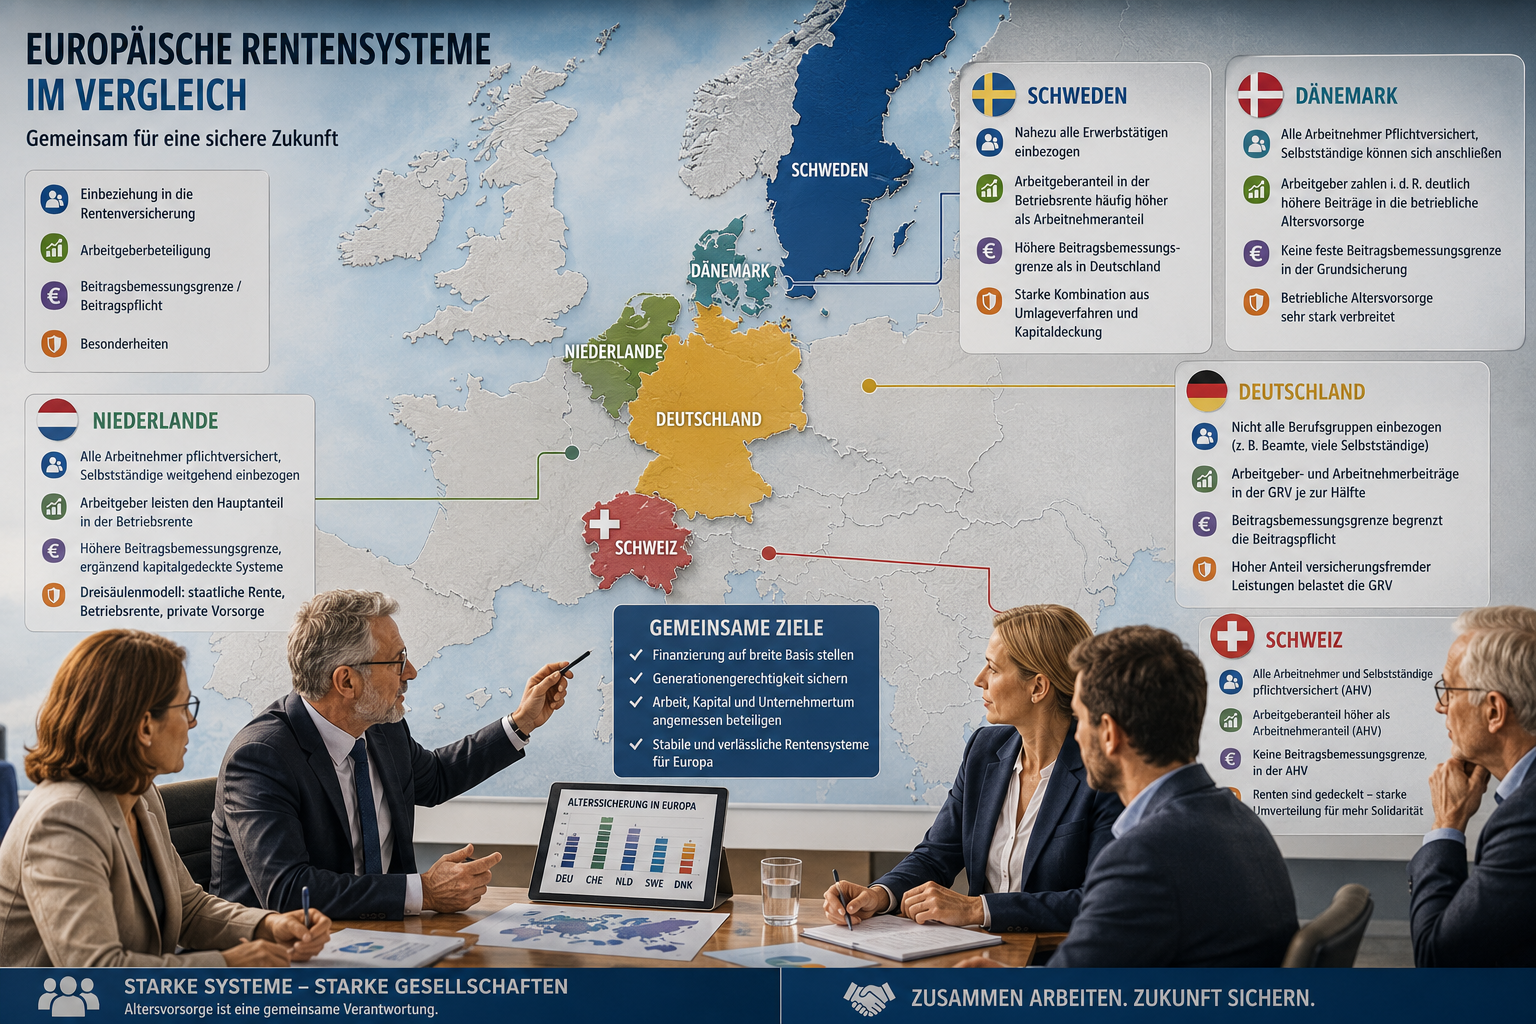
    In vielen europäischen Staaten werden deutlich mehr Bevölkerungsgruppen in die Finanzierung der Altersvorsorge einbezogen.

    Beitragsbemessungsgrenze

    In Deutschland endet die Beitragspflicht an der Beitragsbemessungsgrenze. Einkommen oberhalb dieser Grenze bleiben beitragsfrei.

    In der Schweiz gibt es bei der staatlichen Alters- und Hinterlassenenversicherung (AHV) keine vergleichbare Beitragsbemessungsgrenze. Auch hohe Einkommen bleiben beitragspflichtig, während die Rentenleistungen deutlich stärker begrenzt sind.

    Kapitaleinkünfte

    Die Finanzierung der gesetzlichen Rentenversicherung erfolgt heute nahezu ausschließlich aus Arbeitseinkommen.

    Kapitaleinkünfte wie Dividenden, Zinsen oder Aktiengewinne bleiben dagegen außen vor. Eine Beteiligung hoher Kapitaleinkünfte könnte die Finanzierungsbasis verbreitern und die Belastung von Arbeitseinkommen verringern.

    Nicht sinnvoll wären zusätzliche Renten- oder Sozialversicherungsbeiträge auf Mieteinnahmen. Diese würden häufig über höhere Mieten auf die Mieter abgewälzt.

    Arbeitgeberbeteiligung

    In mehreren europäischen Ländern beteiligen sich Arbeitgeber stärker an der gesamten Altersvorsorge ihrer Beschäftigten als in Deutschland.

    Insbesondere in der Schweiz, den Niederlanden, Dänemark und Schweden tragen Arbeitgeber bei der betrieblichen Altersvorsorge oft einen erheblichen Teil der Finanzierung.

    Versicherungsfremde Leistungen

    Zusätzlich finanziert die Rentenversicherung zahlreiche Aufgaben, die eigentlich aus Steuermitteln bezahlt werden müssten. Dazu gehören unter anderem Kindererziehungszeiten, Leistungen für Spätaussiedler, Teile der deutschen Einheit sowie weitere gesellschaftspolitische Aufgaben.
    Fazit

    Der Generationenvertrag ist nicht das eigentliche Problem der gesetzlichen Rentenversicherung. Das Umlageverfahren funktioniert seit Jahrzehnten zuverlässig.

    Die entscheidenden Fragen sind vielmehr: Wer zahlt ein? Welche Einkommen werden zur Finanzierung herangezogen? Und wie werden versicherungsfremde Leistungen finanziert?

    Eine breitere Finanzierungsbasis könnte dazu beitragen, die gesetzliche Rentenversicherung langfristig zu stabilisieren, ohne das Umlageverfahren grundsätzlich infrage zu stellen.

  • Teil 22a: Gesetzliche Rente in der Slowakei – Vergleich mit Deutschland

    Teil 22a: Gesetzliche Rente in der Slowakei – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG).-

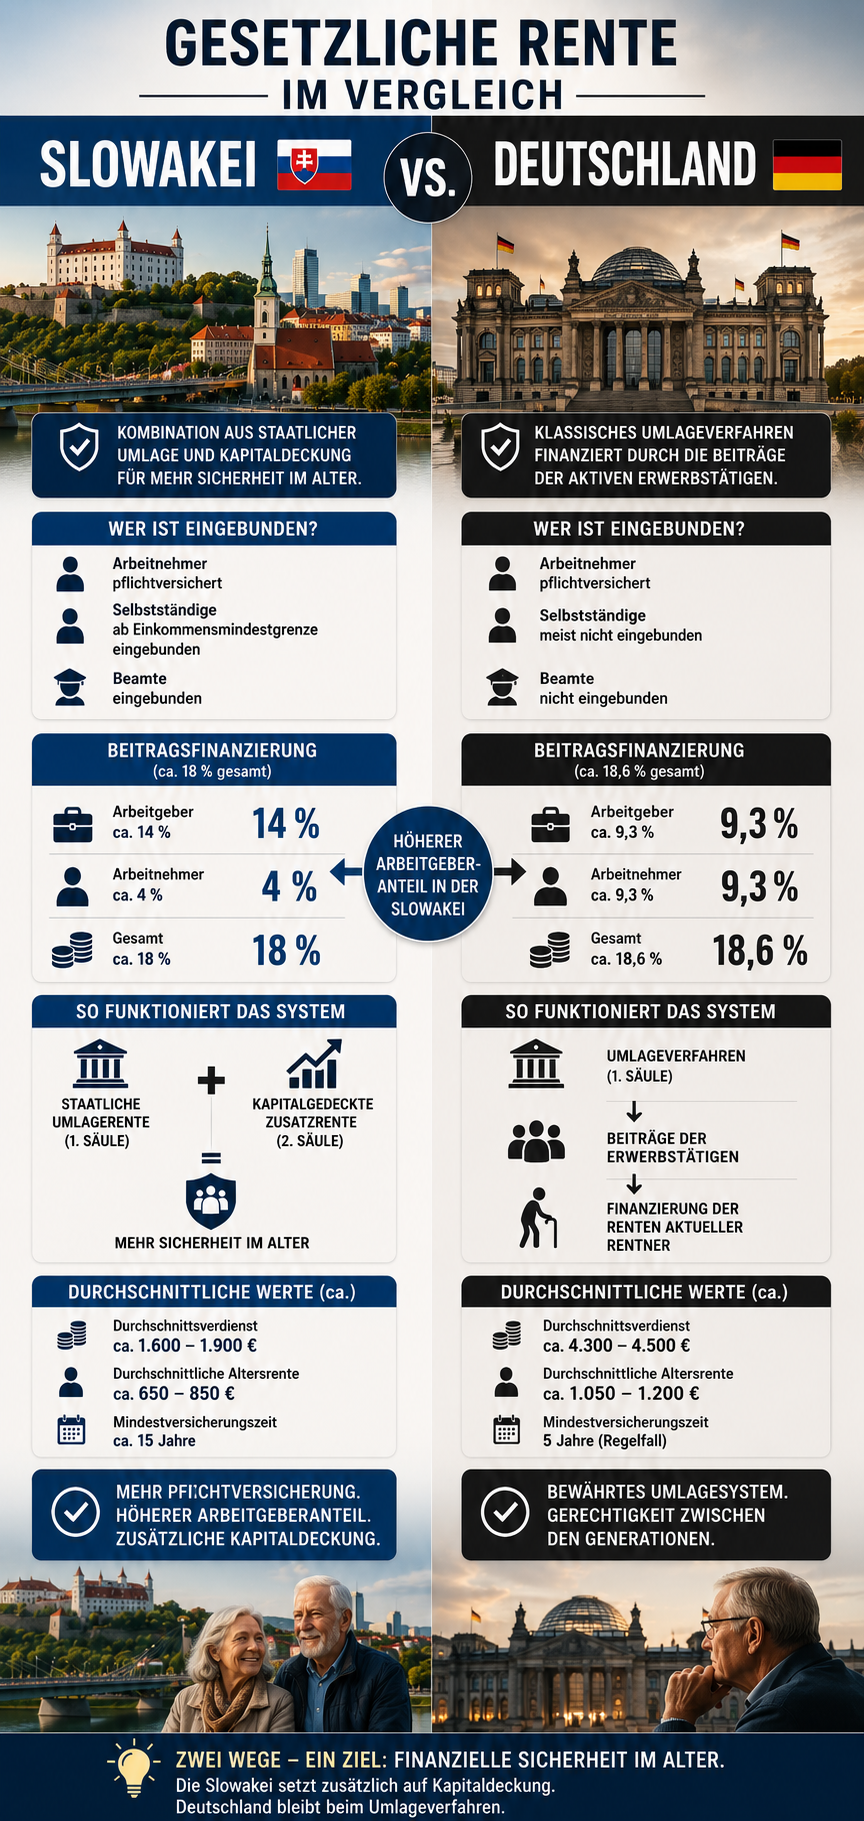
    Die Slowakei besitzt ein staatlich geprägtes Rentensystem mit gesetzlicher Umlagerente und zusätzlicher Kapitaldeckung. Neben der staatlichen Altersversorgung existiert eine kapitalgedeckte „2. Säule“.

    Pflichtversicherung

    Slowakei:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige ab Einkommensmindestgrenze eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In der Slowakei sind mehr Berufsgruppen gesetzlich abgesichert.

    Wartezeit

    Slowakei:
    – Mindestversicherungszeit grundsätzlich ca. 15 Versicherungsjahre,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und teilweise Kapitaldeckung finanziert.

    Slowakei:
    – Arbeitgeber ca. 14 %,
    – Arbeitnehmer ca. 4 %,
    – Gesamt ca. 18 %.

    👉 Der Arbeitgeber trägt damit den deutlich größeren Anteil von knapp 78 % des Gesamtbeitrages.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Kapitaldeckung

    Die Slowakei nutzt zusätzlich ein kapitalgedecktes System („2. Säule“).

    👉 Ein Teil der Beiträge fließt zusätzlich in private Kapitalanlagen.

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland setzt überwiegend auf das klassische Umlageverfahren.

    Einkommen und Rentenhöhe

    Slowakei:
    – Durchschnittsverdienst ca. 1600 bis 1900 € brutto monatlich,
    – durchschnittliche Altersrente ca. 650 bis 850 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    👉 Trotz niedrigerer Einkommen setzt die Slowakei zusätzlich auf Kapitaldeckung.

    Resümee

    Die Slowakei kombiniert staatliche Umlagerente mit zusätzlicher Kapitaldeckung.

    👉 Die zentrale Erkenntnis:
    Auch osteuropäische Staaten setzen teilweise stärker auf Pflichtversicherung und Kapitaldeckung als Deutschland sowie eine hohe Arbeitgeberbeteiligung von 78% des Gesamtbeitrages.

    Unabhängiger Rentenberater Werner Hoffmann.
    – www.Renten-Experte.de .

    #Slowakei #Rente #Deutschland #Altersvorsorge #Rentenvergleich

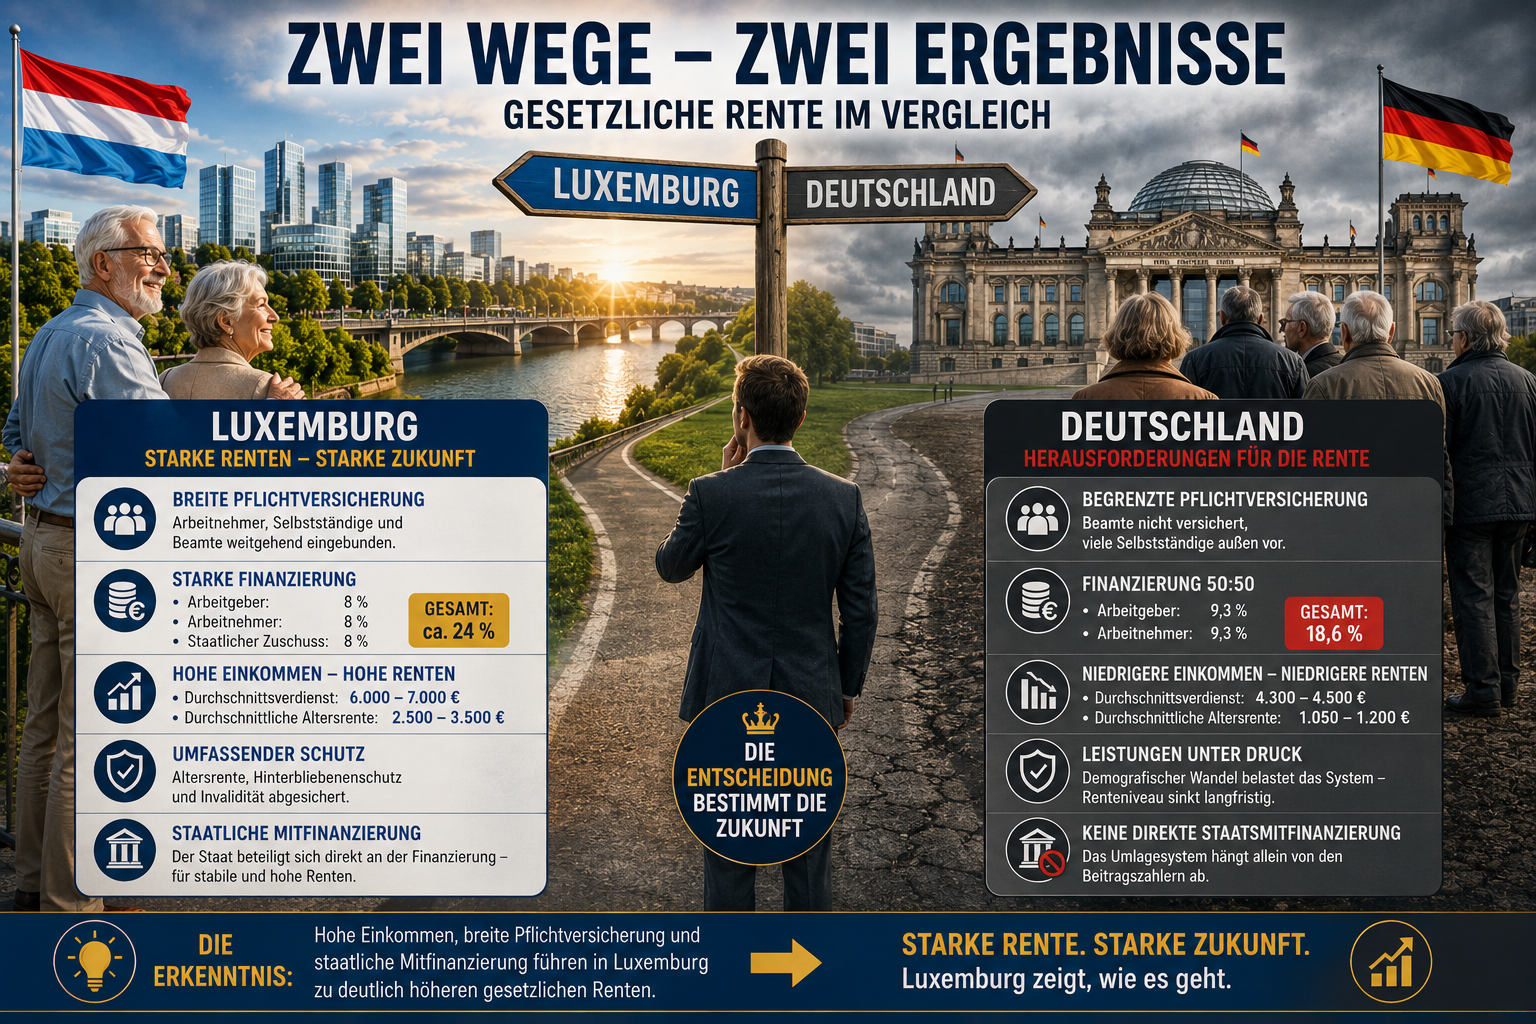
  • Teil 21a: Gesetzliche Rente in Luxemburg – Vergleich mit Deutschland

    Teil 21a: Gesetzliche Rente in Luxemburg – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).- www.Renten-experte.de .

    Luxemburg besitzt eines der leistungsstärksten gesetzlichen Rentensysteme Europas. Die gesetzliche Altersversorgung basiert auf einer staatlichen Umlagerente mit hohen Durchschnittsrenten und breiter Pflichtversicherung.

    Pflichtversicherung

    Luxemburg:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige eingebunden,
    – Beamte weitgehend eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Luxemburg sind deutlich mehr Berufsgruppen gesetzlich abgesichert.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und staatliche Zuschüsse finanziert.

    Luxemburg:
    – Arbeitgeber ca. 8 %,
    – Arbeitnehmer ca. 8 %,
    – Staat zusätzlich ca. 8 %,
    – Gesamtbelastung ca. 24 %.

    👉 Der Staat beteiligt sich direkt an der Finanzierung der gesetzlichen Rente.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung ohne festen Staatsanteil im Beitragssystem.

    Wartezeit

    Luxemburg:
    – Mindestversicherungszeit grundsätzlich ca. 10 Versicherungsjahre,
    – volle Rentenansprüche erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Einkommen und Rentenhöhe

    Luxemburg:
    – Durchschnittsverdienst häufig über 6000 bis 7000 € brutto monatlich,
    – durchschnittliche Altersrente häufig ca. 2500 bis 3500 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    👉 Luxemburg gehört zu den Ländern mit den höchsten gesetzlichen Renten Europas.

    Besonderheit Luxemburg

    Luxemburg profitiert zusätzlich von: – hoher Wirtschaftsleistung, – vielen Grenzgängern, – hohen Einkommen, – staatlicher Mitfinanzierung.

    Resümee

    Luxemburg setzt auf breite Pflichtversicherung, hohe Einkommen und starke staatliche Mitfinanzierung.

    👉 Die zentrale Erkenntnis:
    Die Kombination aus hohen Einkommen, Pflichtversicherung und Staatszuschüssen führt in Luxemburg zu deutlich höheren gesetzlichen Renten als in Deutschland.

    Unabhängiger Rentenberater. Werner Hoffmann

    #Luxemburg #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 20a: Gesetzliche Rente in Rumänien – Vergleich mit Deutschland

    Teil 20a: Gesetzliche Rente in Rumänien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG). –
    www.Renten-experte.de .

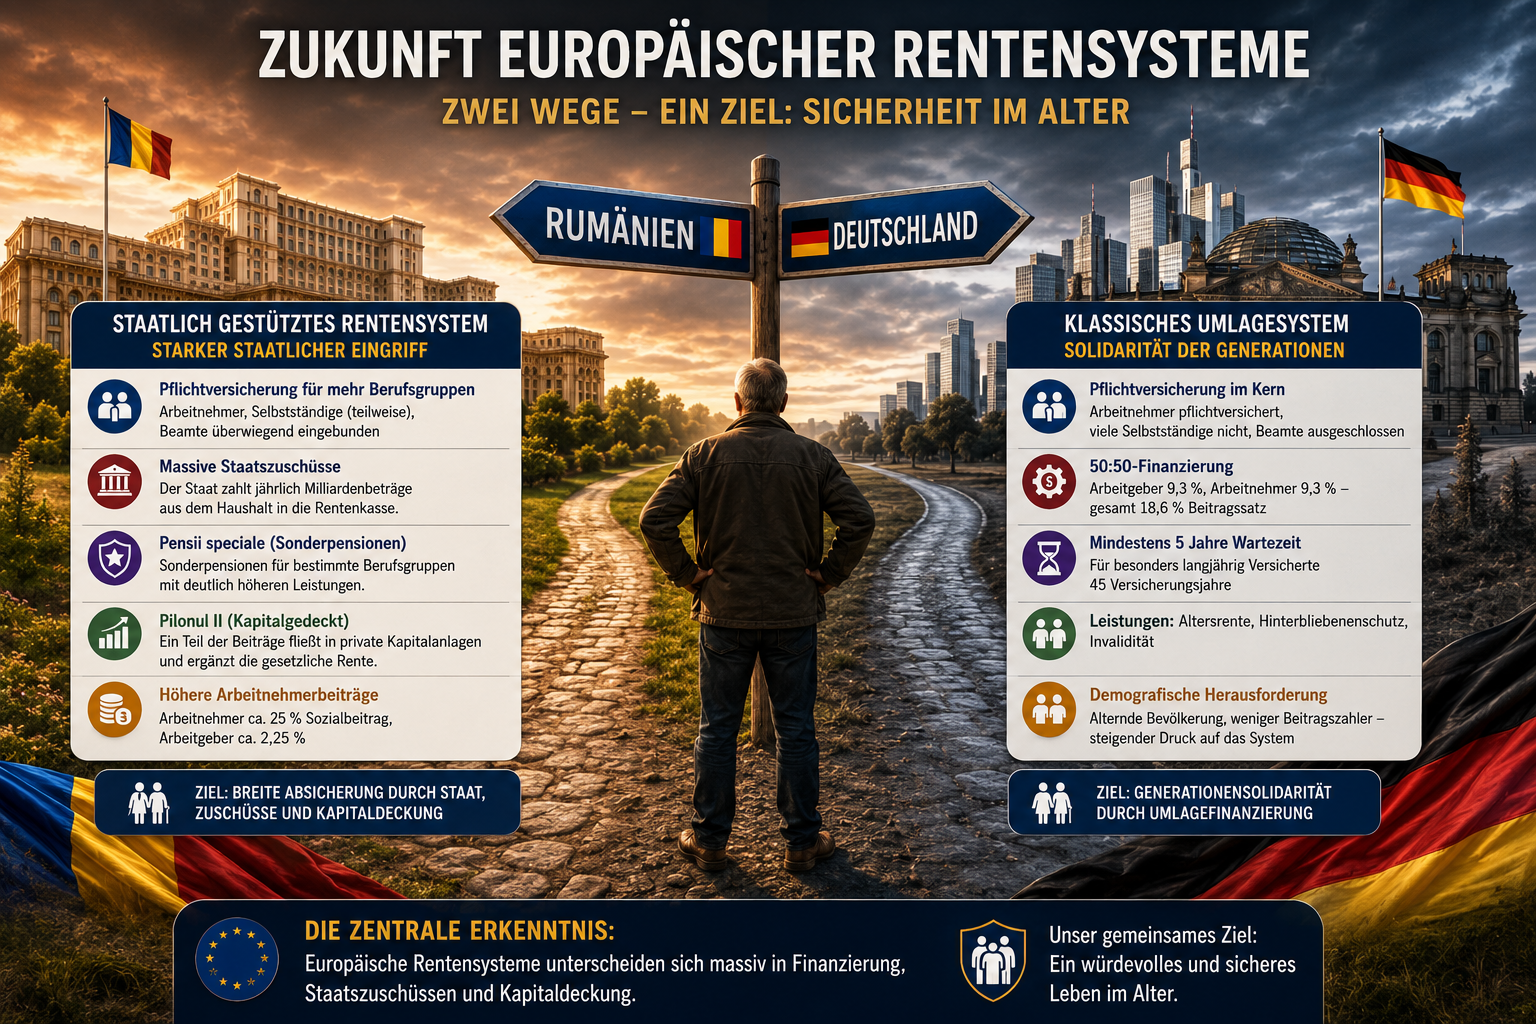
    Rumänien besitzt ein stark staatlich geprägtes Rentensystem. Die gesetzliche Altersversorgung basiert überwiegend auf einer staatlichen Umlagerente. Zusätzlich greift der Staat mit Zuschüssen und Sonderregelungen ein.

    Pflichtversicherung

    Rumänien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige teilweise eingebunden,
    – Beamte überwiegend eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Rumänien sind mehr Berufsgruppen staatlich abgesichert.

    Wartezeit

    Rumänien:
    – reguläre Altersrente grundsätzlich ab ca. 15 Versicherungsjahren,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und massive Staatszuschüsse finanziert.

    Rumänien:
    – Arbeitgeber ca. 2,25 %,
    – Arbeitnehmer ca. 25 % Sozialbeitrag.

    👉 In Rumänien tragen Arbeitnehmer einen deutlich höheren Anteil der Finanzierung.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Staatliche Zuschüsse

    Rumänien stützt allerdings massiv das Rentensystem zusätzlich durch:

    • staatliche Zuschüsse,
    • Pensii speciale (Sonderpensionen),
    • den kapitalgedeckten Zusatzbaustein Pilonul II.

    👉 Beim „Pilonul II“ fließt ein Teil der Beiträge zusätzlich in private Kapitalanlagen.

    Einkommen und Rentenhöhe

    Rumänien:
    – Durchschnittsverdienst ca. 1400 bis 1700 € brutto monatlich,
    – durchschnittliche Altersrente ca. 450 bis 650 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    Resümee

    Rumänien setzt stärker auf staatliche Eingriffe, Zuschüsse und Pflichtversicherung.

    👉 Die zentrale Erkenntnis:
    Europäische Rentensysteme unterscheiden sich massiv bei Finanzierung, Staatszuschüssen und Kapitaldeckung.

    #Rumänien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Zwillinge – gleicher Geburtstag, gleiches Leben? Warum wenige hundert Euro Nebenverdienst später über zehntausende Euro Rente entscheiden können

    Zwillinge – gleicher Geburtstag, gleiches Leben? Warum wenige hundert Euro Nebenverdienst später über zehntausende Euro Rente entscheiden können

    17. Mai 2026

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

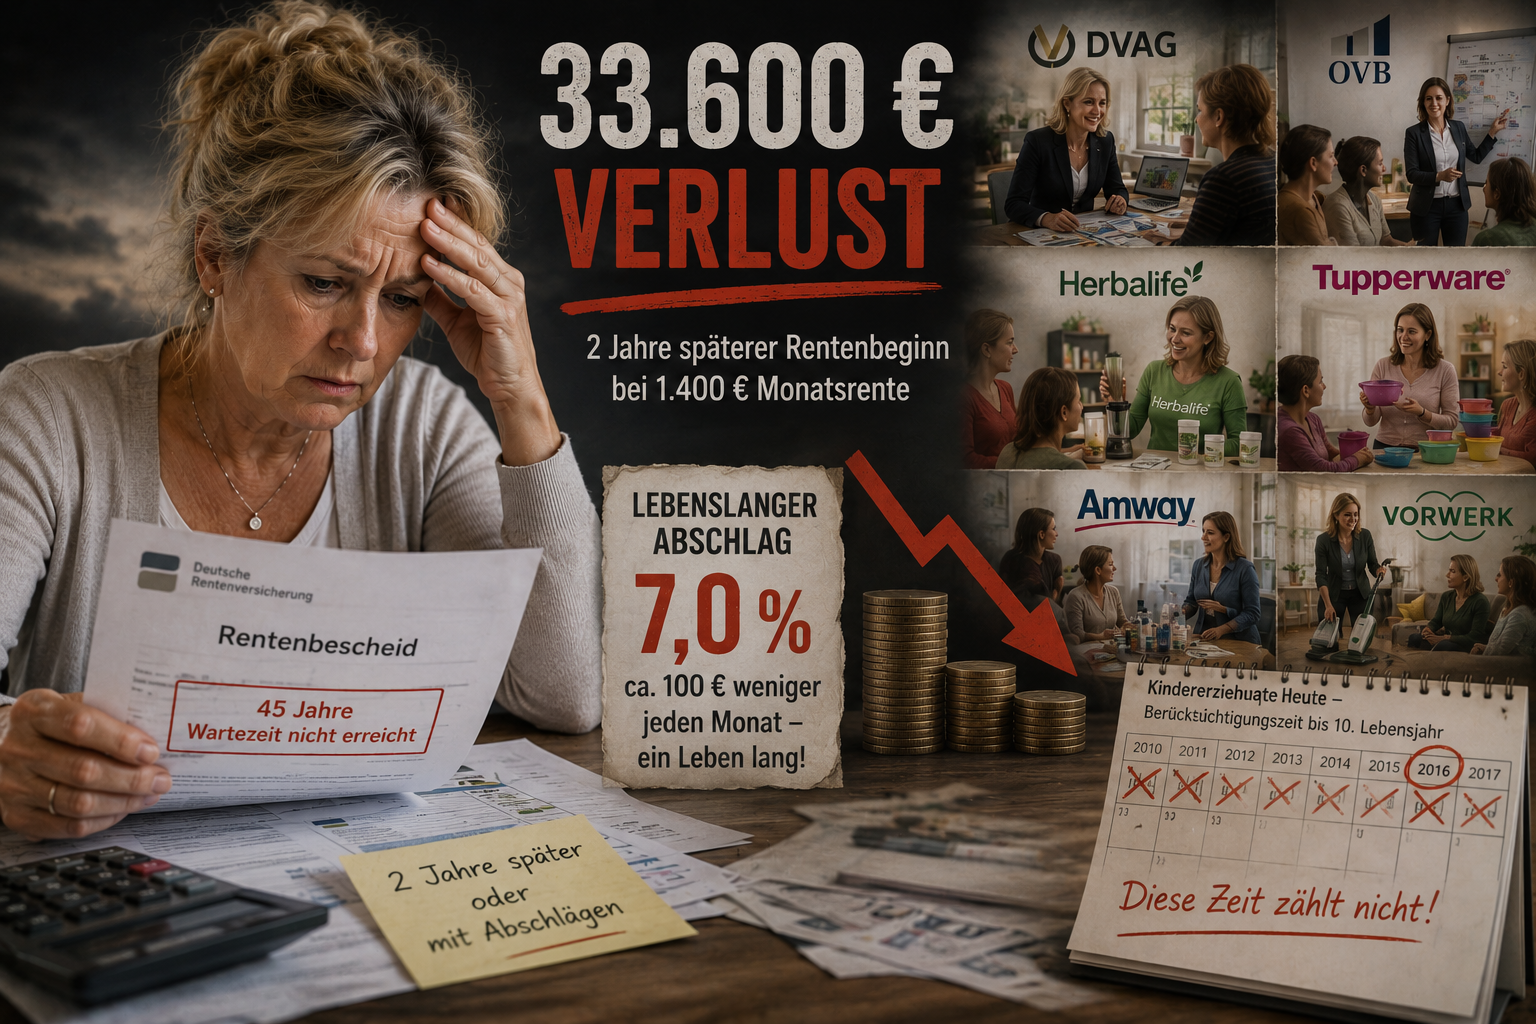
    Susi und Christine sind Zwillingsschwestern. Beide wurden am gleichen Tag geboren, arbeiteten viele Jahre sozialversicherungspflichtig und bekamen jeweils ein Kind.

    Eigentlich verlief ihr Leben nahezu identisch.

    Doch Jahrzehnte später zeigte sich bei einer Rentenberatung: Christine konnte zwei Jahre früher abschlagsfrei in Rente gehen – Susi nicht.

    Der Unterschied: Christine arbeitete während der Kinder-Berücksichtigungszeit nicht.

    Susi dagegen war nebenbei selbstständig tätig: bei DVAG, OVB, Herbalife, Tupperware, Amway und Vorwerk.

    Teilweise verdiente sie nur 300 bis 600 Euro monatlich.

    „Das bisschen Nebenverdienst wird doch keine Rolle spielen“, dachte sie damals.

    Doch genau darin lag später das Problem.

    Berücksichtigungszeiten wegen Kindererziehung können nach § 57 SGB VI bis zum 10. Lebensjahr des Kindes entstehen. Diese Zeiten können später für die wichtige Wartezeit von 45 Jahren mitzählen.

    Wer die 45 Jahre erfüllt, kann häufig die Altersrente für besonders langjährig Versicherte ohne Abschläge erhalten.

    Gefährlich wird es, wenn während dieser Zeit umfangreichere selbstständige Tätigkeiten ausgeübt werden.

    Dabei ist nicht allein der Gewinn entscheidend. Wichtiger sind oft zeitlicher Aufwand, Organisation, Kundenbetreuung, Schulungen, Vertriebsstrukturen und Dauer der Tätigkeit.

    Gerade Strukturvertriebe wirken auf die Deutsche Rentenversicherung häufig wie vollwertige Erwerbstätigkeiten – selbst wenn nur geringe Gewinne erzielt wurden.

    Christine erreichte durch die anerkannten Berücksichtigungszeiten die 45 Versicherungsjahre.

    Folge: Sie konnte zwei Jahre früher ohne Abschläge in Rente gehen.

    Susi verlor dagegen durch problematische Zeiten einen Teil der anrechenbaren Berücksichtigungszeiten. Dadurch fehlten Monate zur 45-jährigen Wartezeit.

    Die Folge: entweder spätere Regelaltersrente oder vorgezogene Altersrente mit lebenslangen Abschlägen.

    Beispiel:
    Monatsrente 1400 Euro.

    Bei zwei Jahren späterem Rentenbeginn:

    24 Monate × 1400 Euro = 33600 Euro weniger Rentenzahlung.

    Hinzu kommen mögliche lebenslange Abschläge von über 7 %.

    Ein kleiner Nebenverdienst kann damit später massive Auswirkungen auf die Altersrente haben.

    Deshalb sollten Zeiten der Kindererziehung und selbstständige Nebentätigkeiten frühzeitig rentenrechtlich geprüft werden. Oft entscheiden wenige Monate später über viele tausend Euro Rente.

    Unabhängiger Rentenberater Werner Hoffmann.

    #Rente #Kindererziehung #45Jahre #Berücksichtigungszeit #Rentenberatung