Schlagwort: #Antragsstellung

  • EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

    EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

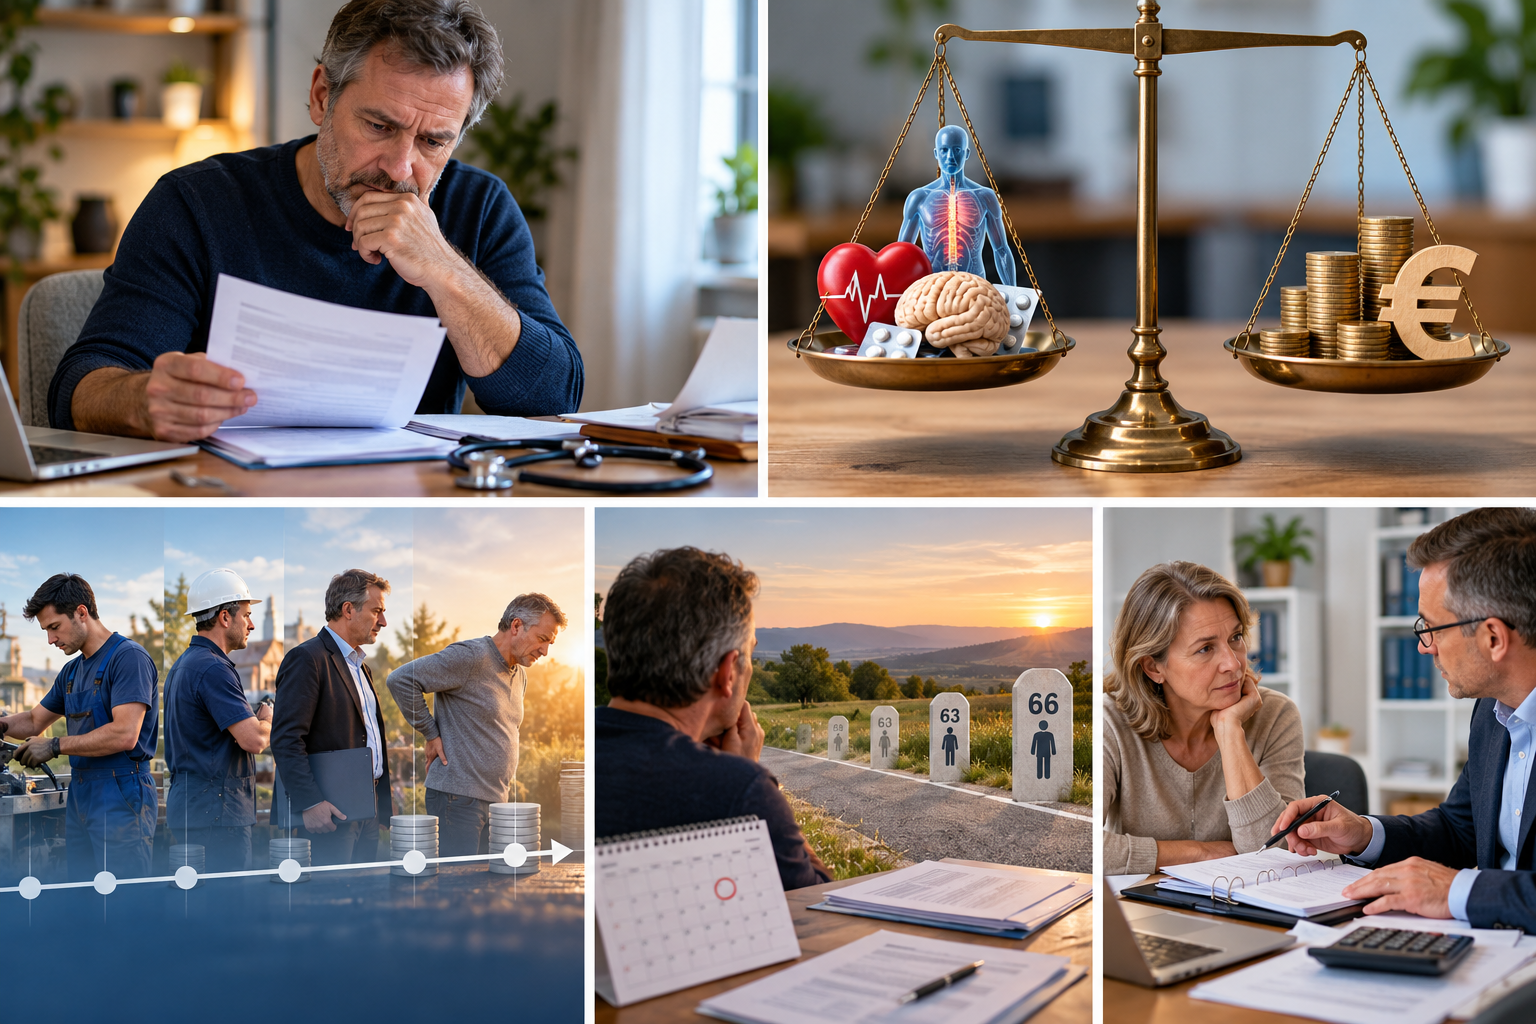
    Wer eine Erwerbsminderungsrente beantragt, fragt sich häufig: Gibt es Krankheiten, bei denen die Deutsche Rentenversicherung eine höhere Rente zahlt?

    Die klare Antwort lautet: Nein. Eine bestimmte Diagnose führt nicht automatisch zu einer höheren Erwerbsminderungsrente. Trotzdem zeigen Statistiken deutliche Unterschiede zwischen einzelnen Krankheitsgruppen.

    So lag bei Rentenzugängen im Jahr 2020 der durchschnittliche monatliche Zahlbetrag aller neuen Erwerbsminderungsrenten bei rund 881 Euro. Bei Krebserkrankungen waren es im Durchschnitt rund 989 Euro, bei psychischen Störungen infolge von Medikamenten- oder Drogenmissbrauch dagegen nur etwa 550 Euro.

    Das bedeutet aber nicht, dass Krebs von der Rentenversicherung „höher bewertet“ wird. Entscheidend für die Rentenhöhe sind insbesondere die bisher erworbenen Entgeltpunkte und die Bewertung der Zurechnungszeit.

    Warum entstehen dann solche Unterschiede?

    Wer beispielsweise erst nach vielen Jahren mit einem guten sozialversicherungspflichtigen Einkommen schwer erkrankt, hat bis dahin häufig bereits viele Entgeltpunkte aufgebaut. Wer dagegen schon früh oder über längere Zeit gesundheitliche Probleme hatte, hatte möglicherweise häufiger Beschäftigungslücken, Teilzeitphasen oder niedrigere Einkommen. Dadurch können im Durchschnitt geringere Rentenansprüche entstehen.

    Hinzu kommt die Zurechnungszeit. Sie soll verhindern, dass Menschen besonders starke Rentennachteile erleiden, nur weil sie früh erwerbsgemindert werden. Bei einem Beginn der Erwerbsminderungsrente im Jahr 2026 wird diese Zeit grundsätzlich bis zum Alter von 66 Jahren und 3 Monaten berücksichtigt.

    Wichtig ist deshalb: Nicht der Name der Krankheit entscheidet über die Rentenhöhe, sondern die persönliche Rentenbiografie.

    Vor einem Antrag sollte der Versicherungsverlauf genau geprüft werden. Fehlende Beschäftigungszeiten, Kindererziehungszeiten, Ausbildungszeiten oder andere rentenrechtlich relevante Zeiten können Auswirkungen auf die Berechnung haben.

    Und noch etwas: Für die Bewilligung ist nicht allein die Diagnose entscheidend. Maßgeblich ist, wie stark die gesundheitlichen Einschränkungen das Leistungsvermögen auf dem allgemeinen Arbeitsmarkt tatsächlich reduzieren.

    Mein Tipp: Wer eine Erwerbsminderungsrente beantragen muss, sollte nicht nur die medizinischen Unterlagen sorgfältig vorbereiten, sondern auch sein Rentenkonto vollständig klären lassen. Gerade bei der EM-Rente steckt der Teufel oft im Detail.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Erwerbsminderungsrente #EMRente #DeutscheRentenversicherung #Rentenberatung #Rente

    Hinweis zu den Bildern: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.
  • Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

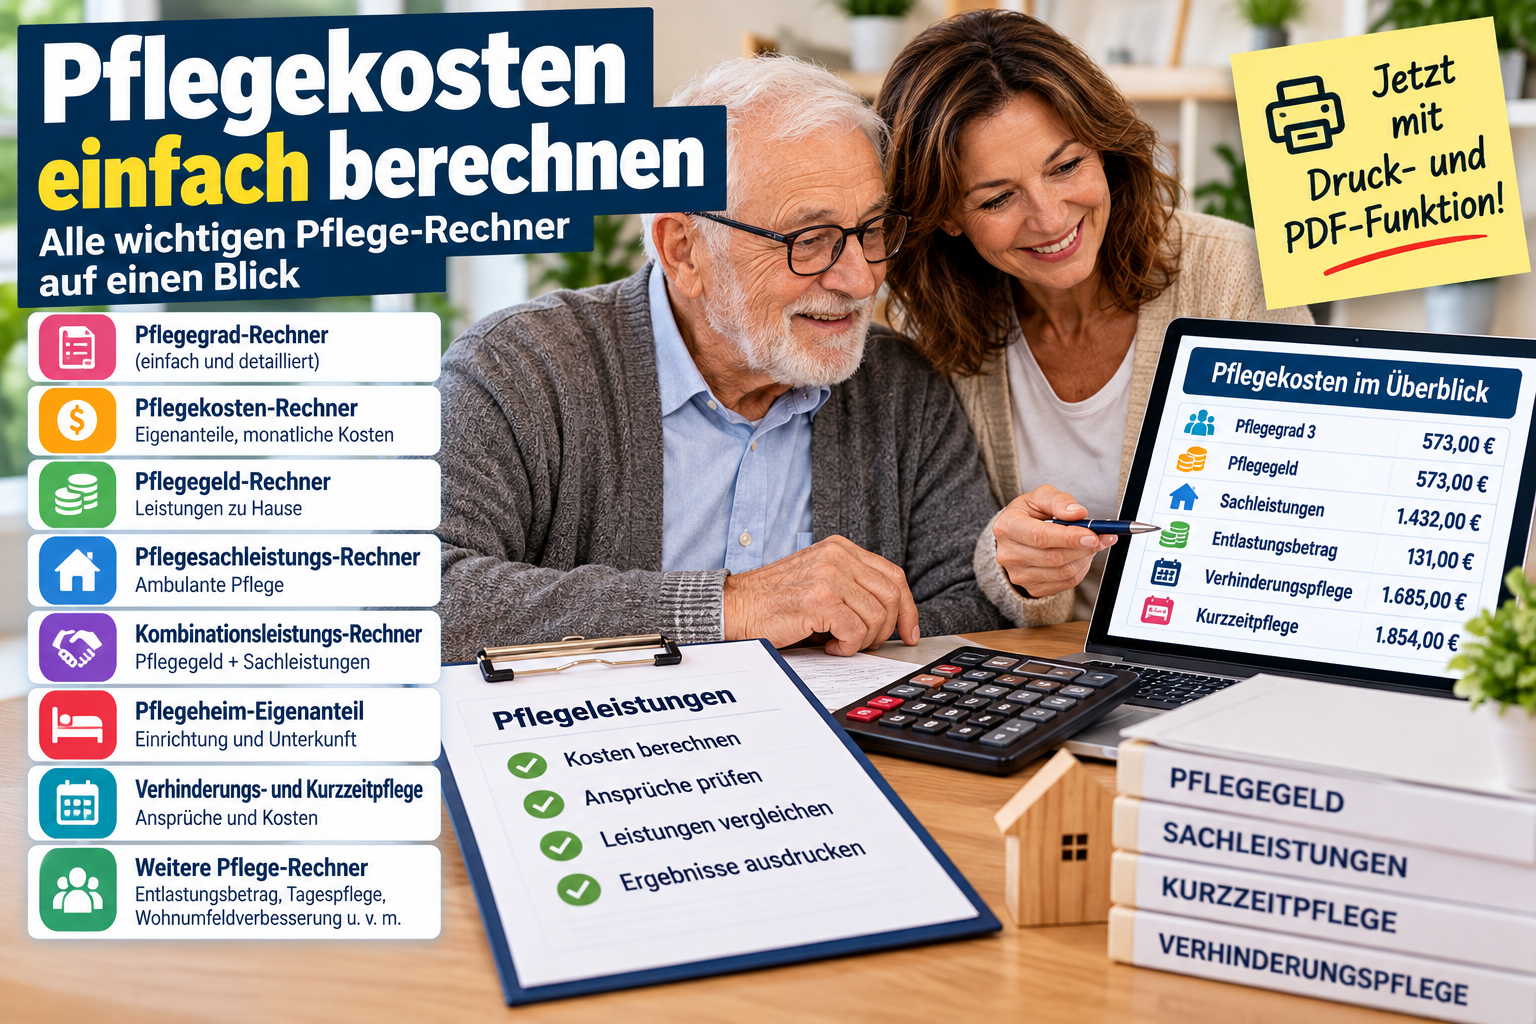
    Der Bereich Pflege auf 1000Rechner.de wurde deutlich erweitert. Besonders wichtig ist der neue Pflegegrad-Rechner detailliert – alle 6 Bewertungsmodule. Damit lassen sich die pflegerelevanten Einschränkungen jetzt viel genauer erfassen, bewerten und nachvollziehbar dokumentieren.

    Der neue Rechner bildet die 6 Bewertungsmodule der Pflegebegutachtung ab. Dazu gehören Mobilität, kognitive und kommunikative Fähigkeiten, Verhaltensweisen und psychische Problemlagen, Selbstversorgung, krankheits- und therapiebedingte Anforderungen sowie die Gestaltung des Alltagslebens und sozialer Kontakte. Für jedes Modul können die individuell passenden Antworten ausgewählt werden.

    Anschließend berechnet das Tool die Punkte je Modul, die gewichteten Punkte, die Gesamtpunktzahl und daraus den möglichen Pflegegrad 1 bis 5. Gerade für Betroffene, Angehörige und Berater ist das eine große Hilfe, weil die Berechnung deutlich transparenter wird.

    Neu ist außerdem die Druck- und PDF-Funktion. Bei den Rechnern im Bereich Pflege können jetzt nicht nur die Ergebnisse, sondern auch die eingegebenen Daten druckfertig ausgegeben werden. Mit einem Klick auf „Drucken / PDF“ entsteht eine übersichtliche Zusammenfassung mit Eingaben, Berechnung und Ergebnis. Das ist besonders praktisch für Beratungsgespräche, zur Vorbereitung auf den MD-Besuch oder für die eigenen Unterlagen.

    Im Hauptbereich Pflege stehen inzwischen zahlreiche Rechner und Entscheidungshilfen zur Verfügung. Dazu gehören unter anderem der Pflegegrad-Rechner, der neue detaillierte Pflegegrad-Rechner, der Pflegekosten-Rechner, der Pflegegeld-Rechner, der Pflegesachleistungs-Rechner, der Kombinationsleistungs-Rechner, der Pflegeheim-Eigenanteils-Rechner, Rechner zu Verhinderungspflege, Kurzzeitpflege, Entlastungsbetrag, Tages- und Nachtpflege, Wohnumfeldverbesserung, Pflegehilfsmitteln sowie weitere Hilfen für pflegende Angehörige.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Damit wird 1000Rechner.de im Bereich Pflege immer mehr zu einer praktischen Entscheidungs- und Dokumentationshilfe. Die Rechner ersetzen zwar keine offizielle Begutachtung, sie helfen aber dabei, die eigene Situation besser einzuordnen und die möglichen Leistungen frühzeitig zu prüfen.

    #Pflegegrad #Pflegeversicherung #Pflege #Pflegeberatung #1000Rechner

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden teilweise mit künstlicher Intelligenz erstellt. Sie dienen der Veranschaulichung und zeigen keine realen Begutachtungen oder konkreten Personen.

  • Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

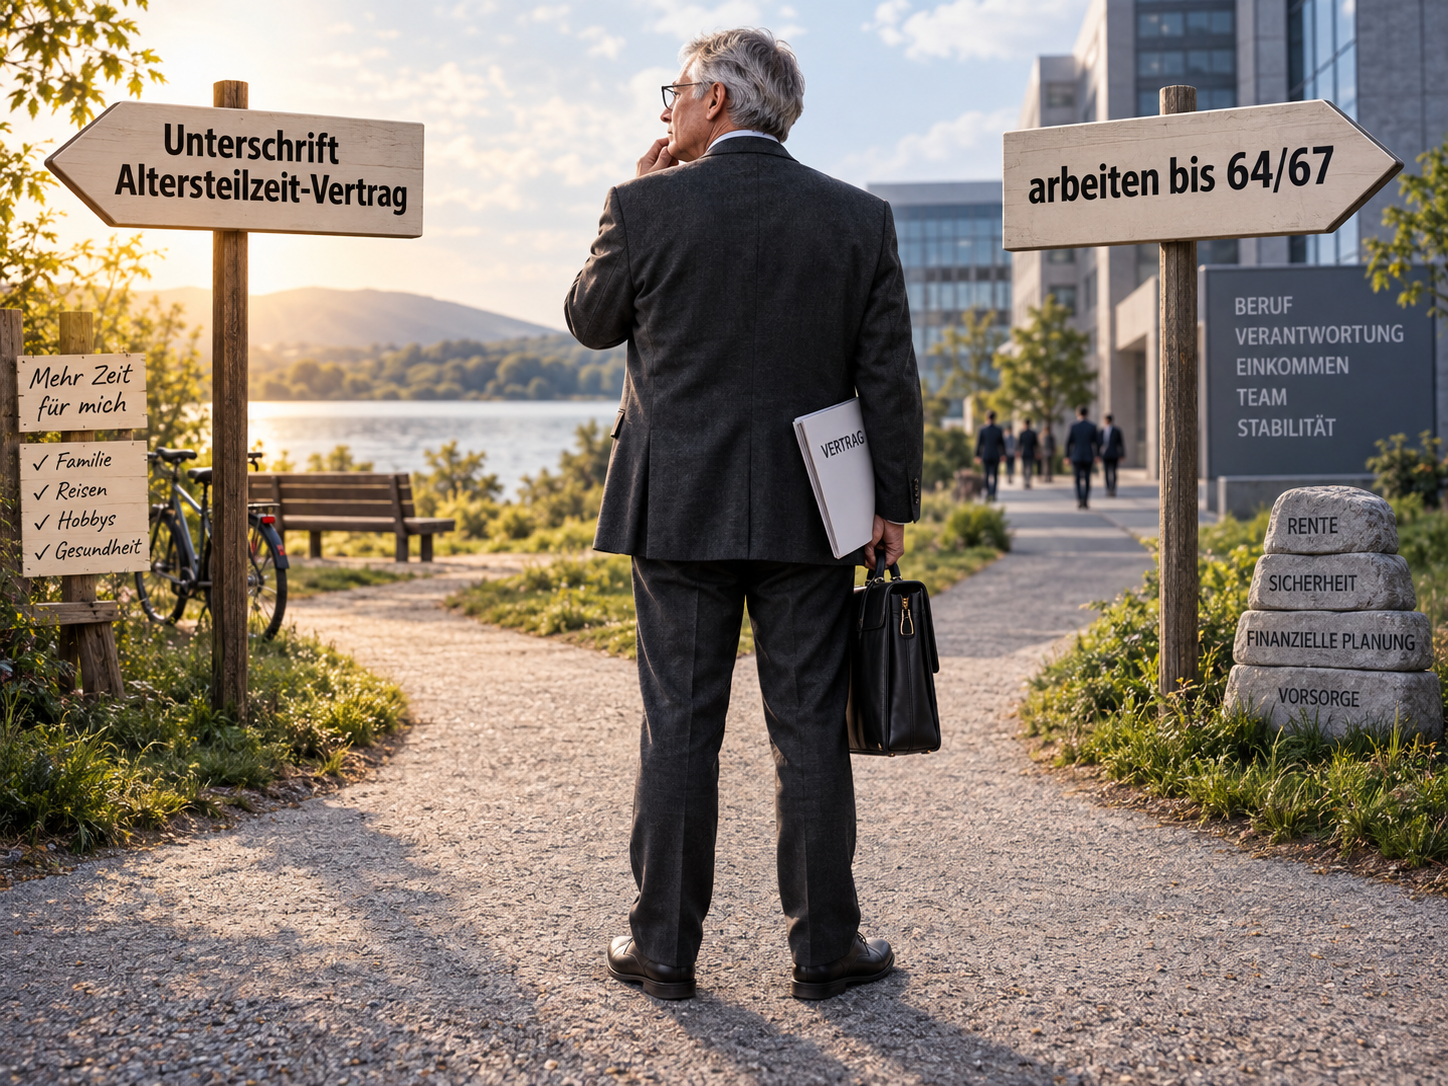
    Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

    Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

    Was passiert mit bereits bestehenden Altersteilzeitverträgen?

    Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

    Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

    Genau hier kann eine Reform problematisch werden.

    Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

    Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

    Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

    Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

    Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

    Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

    Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

    #RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

  • Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

    Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

    EIN BEITRAG VON

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater und Prozessbevollmächtigter vor Sozial- und Landesgerichten

    WERNER HOFFMANN

    Wer eine medizinische Rehabilitation beantragt, möchte zunächst seine Gesundheit und Erwerbsfähigkeit wiederherstellen.

    Doch ein Reha-Antrag kann unter bestimmten Voraussetzungen rechtlich gleichzeitig als Antrag auf Erwerbsminderungsrente gelten.

    Genau hier muss die Deutsche Rentenversicherung allerdings sehr genau prüfen.

    Das zeigt ein Fall, mit dem sich das Sozialgericht Regensburg beschäftigte.

    Eine Versicherte hatte im Januar 2017 eine medizinische Rehabilitation beantragt. Zu diesem Zeitpunkt war sie arbeitsunfähig. Das bedeutet jedoch nicht automatisch, dass sie auch erwerbsgemindert war.

    Die Frau absolvierte anschließend ihre Reha. Im Entlassungsbericht wurde ihr sogar eine Leistungsfähigkeit von mindestens sechs Stunden täglich bescheinigt. Es wurde lediglich noch von einer vorübergehenden Arbeitsunfähigkeit ausgegangen.

    Erst im Mai 2018 stellte die Versicherte ausdrücklich einen Antrag auf Erwerbsminderungsrente. Spätere medizinische Gutachten bestätigten eine Erwerbsminderung.

    Die Rentenversicherung wollte jedoch bereits den wesentlich früher gestellten Reha-Antrag als Antrag auf Erwerbsminderungsrente behandeln.

    Das Gericht setzte hier eine klare Grenze.

    Nach § 116 Abs. 2 SGB VI kann ein Antrag auf medizinische Rehabilitation oder auf Leistungen zur Teilhabe am Arbeitsleben als Rentenantrag gelten. Voraussetzung ist jedoch, dass bereits eine verminderte Erwerbsfähigkeit besteht und zusätzlich entweder eine erfolgreiche Reha nicht zu erwarten ist oder die durchgeführte Reha die Erwerbsminderung nicht verhindern konnte.

    Genau diese Voraussetzungen lagen beim ursprünglichen Reha-Antrag nicht vor.

    Wichtig ist deshalb die Unterscheidung:

    Arbeitsunfähigkeit ist nicht dasselbe wie Erwerbsminderung.

    Ein Arbeitnehmer kann für seinen bisherigen Beruf längere Zeit krankgeschrieben sein und trotzdem auf dem allgemeinen Arbeitsmarkt noch mindestens sechs Stunden täglich leistungsfähig sein.

    Für Versicherte kann der Zeitpunkt eines Rentenantrags erhebliche Folgen haben – beispielsweise für Rentenbeginn, Nachzahlungen, Krankengeld, Arbeitslosengeld oder das Arbeitsverhältnis.

    Deshalb sollten Versicherte genau prüfen lassen, wenn die Rentenversicherung einen Reha-Antrag nachträglich als Antrag auf Erwerbsminderungsrente wertet.

    Werner Hoffmann
    Unabhängiger Rentenberater

    #Erwerbsminderungsrente #Rehabilitation #Rentenversicherung #Rentenrecht #Rentenberater

    KI-Bilder-Hinweis: Einige der verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration des Beitrags und stellen keine realen Personen oder tatsächlichen Situationen dar.

    Das zugrunde liegende Urteil ist SG Regensburg, Gerichtsbescheid vom 22.06.2021, Az. S 3 R 772/20. Die gesetzliche Grundlage ist § 116 Abs. 2 SGB VI. 

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann
  • Diese Zuschüsse verschenken viele Rentner – prüfen Sie jetzt, ob Ihnen mehr Geld zusteht!

    Diese Zuschüsse verschenken viele Rentner – prüfen Sie jetzt, ob Ihnen mehr Geld zusteht!

    Ein Beitrag von Werner Hoffmann

    Viele Rentnerinnen und Rentner verzichten jedes Jahr auf Leistungen, obwohl möglicherweise ein gesetzlicher Anspruch besteht. Oft fehlt schlicht das Wissen darüber, welche Zuschüsse, Freibeträge und Vergünstigungen es gibt. Dabei können mehrere Ansprüche zusammen die finanzielle Situation im Ruhestand deutlich verbessern.

    Ein wichtiger Punkt ist der Zuschuss zur Krankenversicherung. Wer eine gesetzliche Rente bezieht und freiwillig gesetzlich oder privat krankenversichert ist, sollte prüfen, ob die Deutsche Rentenversicherung einen Zuschuss zahlt. Dieser muss beantragt werden und kann die monatliche Belastung spürbar senken.

    Ebenso wichtig ist das Wohngeld Plus. Viele Rentner glauben, dass sie wegen ihrer Rente keinen Anspruch haben. Tatsächlich kann gerade bei kleinen und mittleren Renten Wohngeld möglich sein. Besonders interessant ist der Grundrentenfreibetrag. Wer mindestens 33 Jahre Grundrentenzeiten nachweisen kann, erhält bei der Wohngeldberechnung einen Freibetrag. Dadurch kann sich das Wohngeld erhöhen oder überhaupt erst ein Anspruch entstehen.

    Auch bei einem Pflegegrad 2 oder höher sollten Betroffene sämtliche Ansprüche prüfen. Je nach persönlicher Situation kommen Leistungen der Pflegeversicherung, Entlastungsangebote oder weitere finanzielle Hilfen infrage.

    Häufig fehlen außerdem Kindererziehungszeiten im Rentenkonto. Diese können die spätere Rente erhöhen oder notwendige Wartezeiten erfüllen. Deshalb sollte geprüft werden, ob alle Kindererziehungs- und Berücksichtigungszeiten gespeichert sind. Fehlen diese Zeiten, können sie mit dem Formular V0800 bei der Deutschen Rentenversicherung beantragt werden.

    Ein weiterer wichtiger Punkt ist die Prüfung des Rentenbescheids durch einen Rentenberater nach dem Rechtsdienstleistungsgesetz – RDG. Fehler bei Versicherungszeiten, Kindererziehungszeiten oder der Rentenberechnung kommen häufiger vor, als viele vermuten.

    Viele Rentner stellen notwendige Anträge nicht, weil sie sich mit dem Renten- und Sozialrecht nicht ausreichend auskennen. Genau deshalb gibt es Rentenberater. Sie prüfen Ansprüche, helfen bei Anträgen und vertreten ihre Mandanten im gesetzlich zulässigen Umfang gegenüber Behörden und der Deutschen Rentenversicherung.

    Wenig bekannt ist außerdem, dass viele Städte und Gemeinden besondere Programme anbieten: Wer seinen Führerschein freiwillig und dauerhaft abgibt, erhält teilweise ein Deutschlandticket oder ein anderes ÖPNV-Ticket für ein Jahr oder sogar länger kostenlos. Die Angebote unterscheiden sich jedoch je nach Kommune.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    Mein Rat: Prüfen Sie nicht nur Ihre Rentenhöhe, sondern auch sämtliche Zuschüsse, Freibeträge und Vergünstigungen. Häufig sind es mehrere kleinere Ansprüche, die zusammen eine spürbare finanzielle Verbesserung bringen.

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

    #Rente #WohngeldPlus #Krankenversicherung #Kindererziehungszeiten #Rentenberatung

    Hinweis: Die in diesem Beitrag verwendeten Bilder wurden – soweit nicht anders angegeben – mit Unterstützung künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration des jeweiligen Themas.

  • § 63 SGB X: Wann muss das Sozialamt die Kosten eines Rentenberaters erstatten?

    § 63 SGB X: Wann muss das Sozialamt die Kosten eines Rentenberaters erstatten?

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Wer gegen einen fehlerhaften Bescheid des Sozialamts Widerspruch einlegt und einen Rentenberater beauftragt, fragt sich häufig: Muss das Sozialamt diese Kosten übernehmen?

    Die entscheidende Vorschrift ist § 63 SGB X. Sie gewährt keinen allgemeinen Zuschuss für eine Beratung. Erstattet werden grundsätzlich nur die notwendigen Aufwendungen eines ganz oder teilweise erfolgreichen Widerspruchsverfahrens.

    Wann besteht ein Anspruch?

    Ändert das Sozialamt den angefochtenen Bescheid aufgrund des Widerspruchs zugunsten des Betroffenen, muss der zuständige Rechtsträger die notwendigen Kosten erstatten.

    Bei einem Teilerfolg kann die Erstattung entsprechend gekürzt werden. Außerdem muss die Behörde feststellen, dass die Hinzuziehung des Rentenberaters notwendig war.

    Das kann insbesondere gelten bei:

    – schwierigen sozialrechtlichen Fragen,
    – umfangreichen Unterlagen,
    – komplizierten Berechnungen,
    – fehlenden eigenen Rechtskenntnissen.

    Der Rentenberater darf nur innerhalb seiner gesetzlichen Beratungsbefugnis tätig werden.

    Wie wird abgerechnet?

    Für registrierte Rentenberater gilt nach § 13d Rechtsdienstleistungsgesetz das RVG entsprechend.

    Im sozialrechtlichen Widerspruchsverfahren gilt regelmäßig die Geschäftsgebühr nach Nr. 2302 VV RVG. Der Gebührenrahmen beträgt:

    65 Euro bis 837 Euro

    Mehr als 391 Euro können grundsätzlich nur angesetzt werden, wenn die Tätigkeit umfangreich oder schwierig war. Maßgeblich sind insbesondere Umfang, Schwierigkeit und Bedeutung der Angelegenheit. Hinzukommen können Auslagen und Umsatzsteuer.

    Beispiel

    Das Sozialamt erkennt bestimmte Unterkunftskosten nicht an. Der Rentenberater prüft den Bescheid und begründet den Widerspruch. Das Sozialamt ändert seine Entscheidung vollständig und erkennt die Hinzuziehung als notwendig an.

    Beispielhafte Abrechnung:

    Geschäftsgebühr: 391,00 Euro
    Postpauschale: 20,00 Euro
    Umsatzsteuer: 78,09 Euro
    Gesamtbetrag: 489,09 Euro

    Diese gesetzlichen Kosten können erstattet werden.

    Wurde privat ein Stundenhonorar von 160 Euro vereinbart, muss das Sozialamt nicht automatisch das gesamte Honorar übernehmen. Erstattungsfähig sind regelmäßig nur die gesetzlichen RVG-Gebühren. Eine Differenz kann beim Mandanten verbleiben.

    § 63 SGB X bezahlt keine allgemeine Beratung. Die Vorschrift schützt den Bürger vor den notwendigen Kosten eines erfolgreichen Widerspruchs.

    #Sozialamt #Widerspruch #Rentenberater #SGBX #Kostenerstattung

    KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

  • Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG).

    —-

    Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

    Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

    Warum gibt es die Lebendbescheinigung?

    Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

    Das Problem: Der Brief kommt nicht an

    Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

    Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

    Was sollten Betroffene tun?

    Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

    • Name
    • Geburtsdatum
    • Rentenversicherungsnummer
    • aktuelle Anschrift
    • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

    Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

    Wird die Rente endgültig gestrichen?

    Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

    Unterstützung durch Rentenberater

    Unabhängiger Rentenberater Werner Hoffmann.

    Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

    Wichtige Kontaktadressen

    Deutsche Rentenversicherung Bund
    10704 Berlin, Deutschland
    Telefon: +49 30 865-0
    E-Mail: drv@drv-bund.de

    Deutsche Post AG – Renten Service
    13496 Berlin, Deutschland
    Telefon: +49 221 5692-777
    E-Mail: w.ausland@deutschepost.de

    Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

    #Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

  • Erwerbsminderungsrente: Diese wichtigen Ausnahmen gibt es bei der 5-5-3-Regel

    Erwerbsminderungsrente: Diese wichtigen Ausnahmen gibt es bei der 5-5-3-Regel

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

    Werner Hoffmann.

    – Rentenberater (RDG). –
    www.Renten-Experte.de

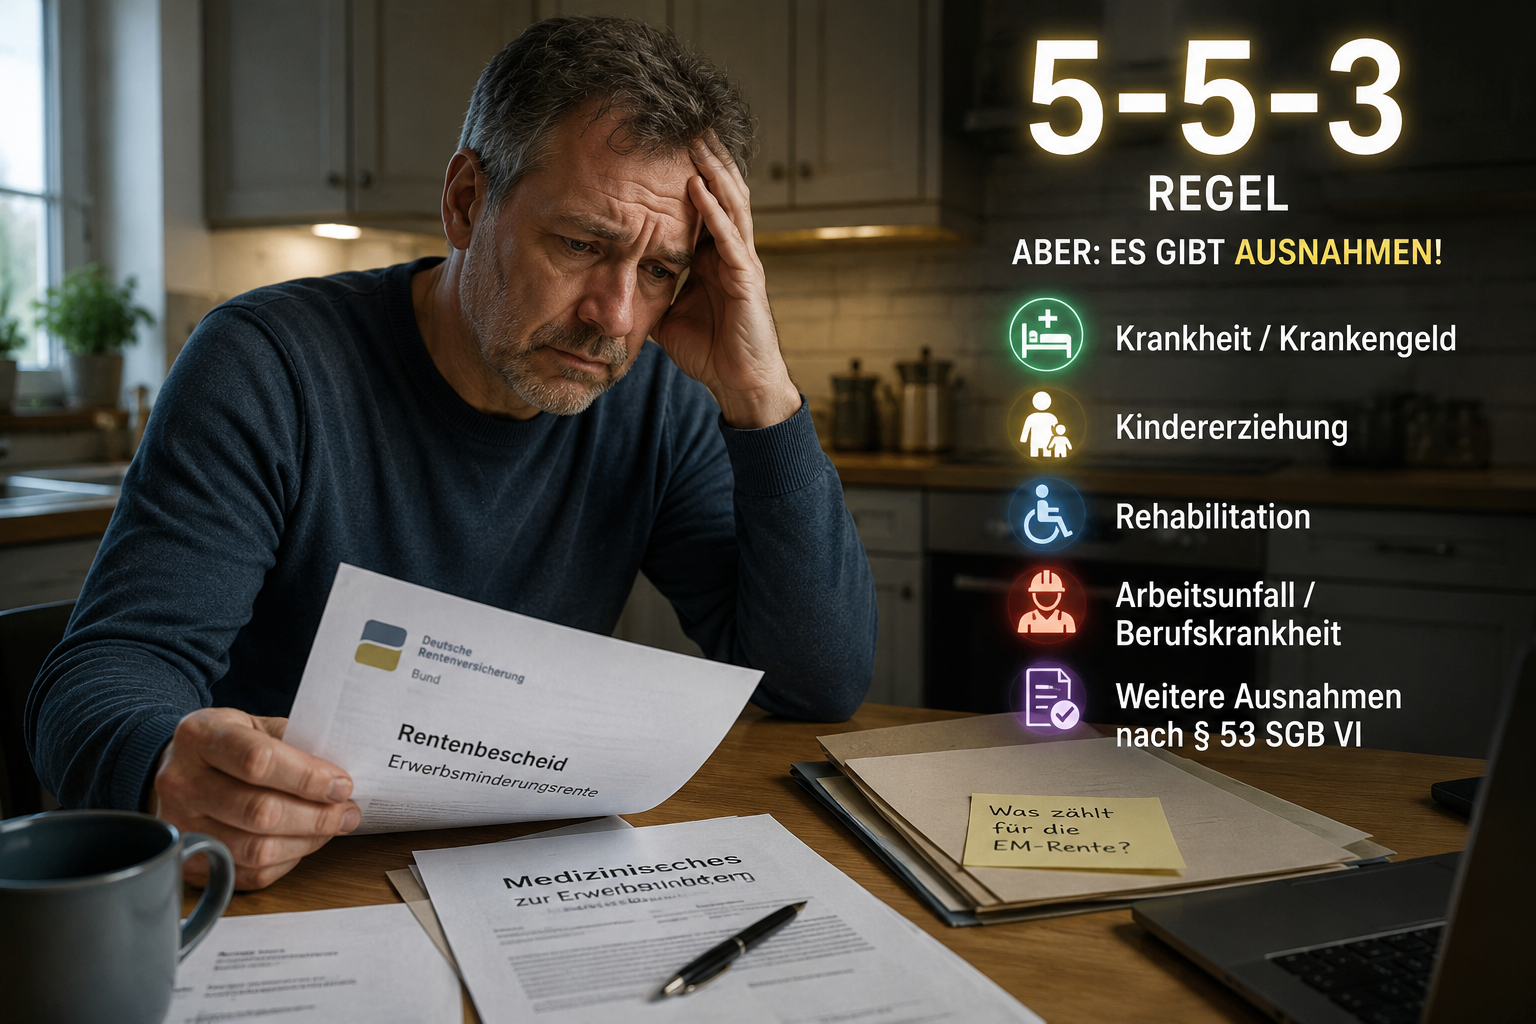
    Viele Versicherte glauben: Wer die sogenannte 5-5-3-Regel nicht erfüllt, bekommt keine Erwerbsminderungsrente. Doch das stimmt so pauschal nicht. Denn das Rentenrecht kennt wichtige Ausnahmen.

    Die 5-5-3-Regel bedeutet vereinfacht:

    • 5 Jahre Versicherungszeit,
    • davon 3 Jahre Pflichtbeiträge
    • innerhalb der letzten 5 Jahre vor Eintritt der Erwerbsminderung.

    Gerade bei Krankheit, Arbeitslosigkeit, Kindererziehung oder Selbstständigkeit entstehen jedoch häufig Lücken im Versicherungsverlauf. Trotzdem kann weiterhin Anspruch auf Erwerbsminderungsrente bestehen.

    Verlängerung des Prüfungszeitraums

    Viele wissen nicht: Der 5-Jahres-Zeitraum kann verlängert werden. Dazu zählen sogenannte Anrechnungszeiten, beispielsweise:

    • Krankengeld,
    • Arbeitslosigkeit,
    • Schul- oder Studienzeiten,
    • Rehabilitation.

    Dadurch können ältere Pflichtbeiträge plötzlich wieder mitzählen.

    Sonderregelungen bei Arbeitsunfällen

    Besonders wichtig ist § 53 SGB VI. Wenn die Erwerbsminderung durch einen Arbeitsunfall, Wegeunfall oder eine Berufskrankheit entstanden ist, gelten teilweise erleichterte Voraussetzungen.

    Teilweise reichen bereits ein Jahr Pflichtbeiträge innerhalb der letzten zwei Jahre aus.

    Berufseinsteiger und Kindererziehungszeiten

    Auch junge Menschen können geschützt sein, wenn die Erwerbsminderung kurz nach Ausbildung oder Studium eintritt.

    Kindererziehungszeiten können ebenfalls entscheidend sein. Sie gelten oft als Pflichtbeiträge und helfen dabei, die notwendigen Monate zu erfüllen.

    Freiwillige Beiträge reichen oft nicht aus

    Gerade Selbstständige machen häufig den Fehler zu glauben, freiwillige Beiträge würden vollständig absichern. Für die Erwerbsminderungsrente reichen freiwillige Beiträge allein oft nicht aus.

    Strategische Prüfung wichtig

    Oft entscheiden einzelne Monate im Versicherungsverlauf über viele hundert Euro monatliche Rentenansprüche.

    Deshalb sollte immer geprüft werden:

    • Welche Zeiten verlängern den Prüfungszeitraum?
    • Welche Sonderregelungen greifen?
    • Welche Pflichtbeiträge sind vorhanden?

    Eine strategische Prüfung kann entscheidend sein.

    https://Rentenberater.blog
    ——

    www.Renten-Experte.de
    ——


    Kontakt über WhatsApp:

    WhatsApp-Anfrage an

    Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

    #Erwerbsminderungsrente #EMRente #Rentenberatung #Sozialrecht #DeutscheRentenversicherung

  • Rentenfalle: Warum der Rentenantrag plötzlich den Job kosten kann

    Rentenfalle: Warum der Rentenantrag plötzlich den Job kosten kann

    Rentenfalle: Warum der Rentenantrag plötzlich den Job kosten kann

    Ein Beitrag von

    Werner Hoffmann. – Unabhängiger Rentenberater – www.Renten-Experte.de

    Viele Arbeitnehmer gehen davon aus, dass der Übergang in die Rente problemlos verläuft – doch genau hier lauert eine oft unterschätzte Gefahr. Ein aktueller Fall, über den auch das Handelsblatt berichtet hat, zeigt deutlich: Der Rentenantrag kann rechtlich das Ende des Arbeitsverhältnisses bedeuten.

    Im konkreten Fall beantragte ein Arbeitnehmer eine Altersrente und wollte gleichzeitig weiterarbeiten. Der Arbeitgeber verwies jedoch auf eine arbeitsvertragliche Klausel, wonach das Arbeitsverhältnis automatisch endet, sobald ein Anspruch auf Altersrente besteht.

    Das bestätigte auch das Landesarbeitsgericht Kiel im Urteil (Az.: 5 Sa 66/25). Grundlage ist zudem die Rechtsprechung des Bundesarbeitsgerichts. Danach sind sogenannte auflösende Bedingungen zulässig. Bedeutet: Besteht ein Rentenanspruch, kann das Arbeitsverhältnis automatisch enden – ohne Kündigung.

    Entscheidend ist also nicht nur der Rentenbezug, sondern bereits der Rentenanspruch. Wer einen Antrag stellt, kann damit selbst die Beendigung seines Jobs auslösen.

    Viele Betroffene wissen nicht, dass solche Klauseln existieren. Gleichzeitig entstehen oft weitere Nachteile:

    • Wegfall arbeitsvertraglicher Ansprüche,
    • Auswirkungen auf die betriebliche Altersversorgung (bAV),
    • Nachteile bei privaten Rentenverträgen,
    • steuerliche und sozialversicherungsrechtliche Folgen,
    • Verlust wichtiger Gestaltungsmöglichkeiten.

    Gerade bei Teilrente oder Weiterbeschäftigung ist die Lage komplex. Ein vorschneller Rentenantrag kann langfristige finanzielle Nachteile auslösen, die später kaum korrigierbar sind.

    Auch wichtig: Eine Weiterbeschäftigung muss meist neu vereinbart werden – ein automatisches Weiterarbeiten gibt es häufig nicht.

    Wichtiger Hinweis:

    Wer in der Rente weiterarbeiten möchte, sollte vor dem Antrag unbedingt eine individuelle Beratung durchführen. Nur so lässt sich klären, welche Nachteile entstehen können und wie man diese vermeidet.

    Das betrifft nicht nur den möglichen Verlust des Arbeitsplatzes, sondern auch Eingriffe in bbetriebliche und private Altersvorsorge.

    Gerade hier zeigt sich der Unterschied: Eine strategische Bewertung erfolgt durch einen spezialisierten Rentenberater.

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)

    WhatsApp: +49 7156 34354
    Text: „Ich bitte um Rückmeldung wegen Rente und Weiterbeschäftigung“

    Festnetz: 07156 967-1900

    #Rente #Arbeitsrecht #Weiterarbeiten #Betriebsrente #Rentenberatung

  • Rentenfalle trotz 45 Jahre! Dieses Urteil kann dich Tausende Euro kosten!

    Rentenfalle trotz 45 Jahre! Dieses Urteil kann dich Tausende Euro kosten!

    Ein Beitrag von

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)
    www.Renten-Experte.de

    Viele glauben: Wer 45 Jahre Beiträge hat, bekommt automatisch eine abschlagsfreie Rente.
    Doch genau das ist ein gefährlicher Irrtum – und aktuelle Gerichtsentscheidungen bestätigen diese bittere Realität.

    Ein besonders brisanter Fall:
    Ein Versicherter erfüllte die 45 Beitragsjahre, beantragte jedoch die falsche Rentenart – eine vorgezogene Rente mit Abschlägen.

    Die Folge: dauerhafte Rentenkürzung!

    Das Urteil des Landessozialgerichts Baden-Württemberg (L 10 R 233/24) und die Bestätigung durch das Bundessozialgericht (B 5 R 78/25 B) machen klar:

    Nicht die Beitragsjahre entscheiden – sondern die richtige Rentenart!

    Jede Rentenart wird separat geprüft,
    Vorteile können nicht übertragen werden,
    Abschläge bleiben lebenslang bestehen.

    Das bedeutet:
    Wer die Altersrente für langjährig Versicherte beantragt, obwohl die abschlagsfreie Variante möglich wäre, verliert Monat für Monat Geld.

    Der größte Irrtum: „Die beraten mich schon richtig“

    Ein Rentenantrag kann gestellt werden bei:

    • Gemeindeversicherungsämtern,
    • Versichertenältesten,
    • Mitarbeitern der Rentenversicherung.

    Doch diese Stellen nehmen Anträge auf – sie optimieren sie nicht strategisch.

    Eine echte Beratung, die Alternativen prüft und finanzielle Folgen bewertet, findet dort in der Regel nicht statt.

    Strategie entscheidet über Tausende Euro

    Eine falsche Entscheidung kann:

    • hunderte Euro monatlich kosten,
    • über die Jahre fünfstellige Verluste verursachen.

    Diese Fehler sind oft nicht mehr korrigierbar.

    Die Lösung: Unabhängige Beratung

    Nur ein Rentenberater (RDG) prüft, welche Rentenart und welcher Zeitpunkt wirklich optimal sind.

    Hier entscheidet sich, ob du das Maximum bekommst – oder lebenslang verlierst.

    Resümee

    45 Jahre reichen nicht – die richtige Entscheidung schon.

    Werner Hoffmann
    www.Renten-Experte.de

    Kontakt per WhatsApp

    👉 +49 7156 343 54

    Festnetz: 07156 / 967 – 1900

    #Rente #Rentenberatung #BSGUrteil #Altersrente #Finanzen