Schlagwort: #Arbeitgeberbeitrag

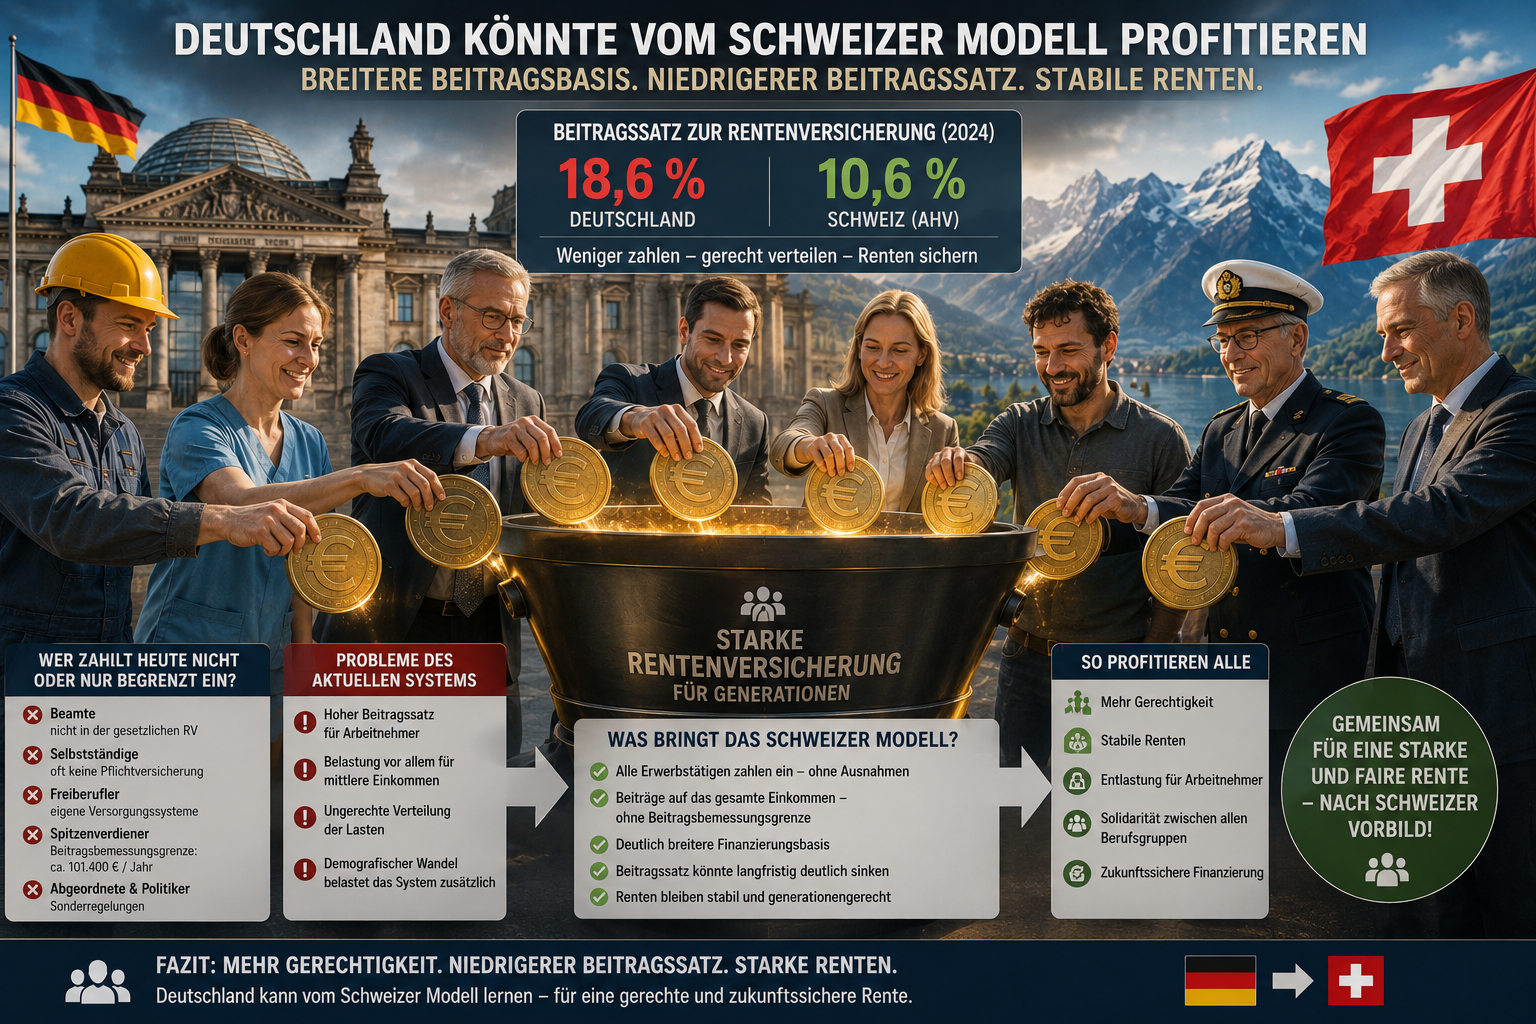
  • Was würde passieren, wenn Deutschland das Schweizer Modell übernehmen würde?

    Was würde passieren, wenn Deutschland das Schweizer Modell übernehmen würde?

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –
    https://www.Renten-Experte.de

    Warum sind die Beitragssätze zur gesetzlichen Rentenversicherung in Deutschland deutlich höher als in der Schweiz?

    Der Hauptunterschied liegt vor allem bei:

    • der Versicherungspflicht,
    • der Beitragsbemessungsgrenze,
    • und der Finanzierungsbasis.

    Deutschland: Hohe Beiträge – aber begrenzte Einnahmen

    In Deutschland beträgt der Beitragssatz zur gesetzlichen Rentenversicherung 18,6 %.

    Gleichzeitig gibt es:

    • eine Beitragsbemessungsgrenze von rund 101.400 € jährlich,
    • zahlreiche Selbstständige ohne Pflichtversicherung,
    • Beamte außerhalb der gesetzlichen Rentenversicherung,
    • eigene Versorgungssysteme vieler Freiberufler.

    Dadurch werden hohe Einkommen oft gar nicht oder nur teilweise zur Finanzierung der gesetzlichen Rentenversicherung herangezogen.

    Schweiz: Breitere Finanzierung – niedrigerer Beitragssatz

    Die Schweizer AHV funktioniert deutlich breiter:

    • nahezu alle Erwerbstätigen sind versichert,
    • auch Selbstständige,
    • Beiträge werden grundsätzlich auf das gesamte Einkommen erhoben,
    • eine klassische deutsche Beitragsbemessungsgrenze existiert praktisch nicht.

    Der Beitragssatz liegt deshalb nur bei rund 10,6 %.

    Besonders interessant:

    Auch Nichterwerbstätige müssen in der Schweiz häufig AHV-Beiträge zahlen, z. B.:

    • vermögende Privatpersonen,
    • Frühpensionäre,
    • Personen mit hohen Kapitalerträgen,
    • Personen mit größeren Vermögen.

    Die Beiträge orientieren sich teilweise auch am Vermögen und an Renteneinkünften.

    Was würde das in Deutschland verändern?

    Würde Deutschland das Schweizer Modell übernehmen, müssten zusätzlich einzahlen:

    • Beamte,
    • Abgeordnete,
    • Selbstständige,
    • Freiberufler,
    • Spitzenverdiener ohne BBG-Begrenzung.

    Dadurch würde die Einnahmebasis der gesetzlichen Rentenversicherung massiv steigen.

    Viele Experten gehen deshalb davon aus, dass der Beitragssatz langfristig auf etwa 10,5 bis 12 % sinken könnte — oder alternativ höhere Renten finanzierbar wären.

    Resümee

    Normale Arbeitnehmer würden vermutlich erheblich entlastet.

    Eine Senkung des Beitragssatzes von 18,6 % auf beispielsweise 11 % entspräche einer Reduzierung um 7,6 Prozentpunkte.

    Bei einem durchschnittlichen Jahresarbeitsentgelt von rund 51.904 € ergäbe dies rechnerisch eine Entlastung von etwa 3.944 € jährlich für Arbeitnehmer und Arbeitgeber zusammen.

    #Rente #Schweiz #AHV #Rentenversicherung #Sozialabgaben
  • Teil 24a: Gesetzliche Rente in Kroatien – Vergleich mit Deutschland

    Teil 24a: Gesetzliche Rente in Kroatien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

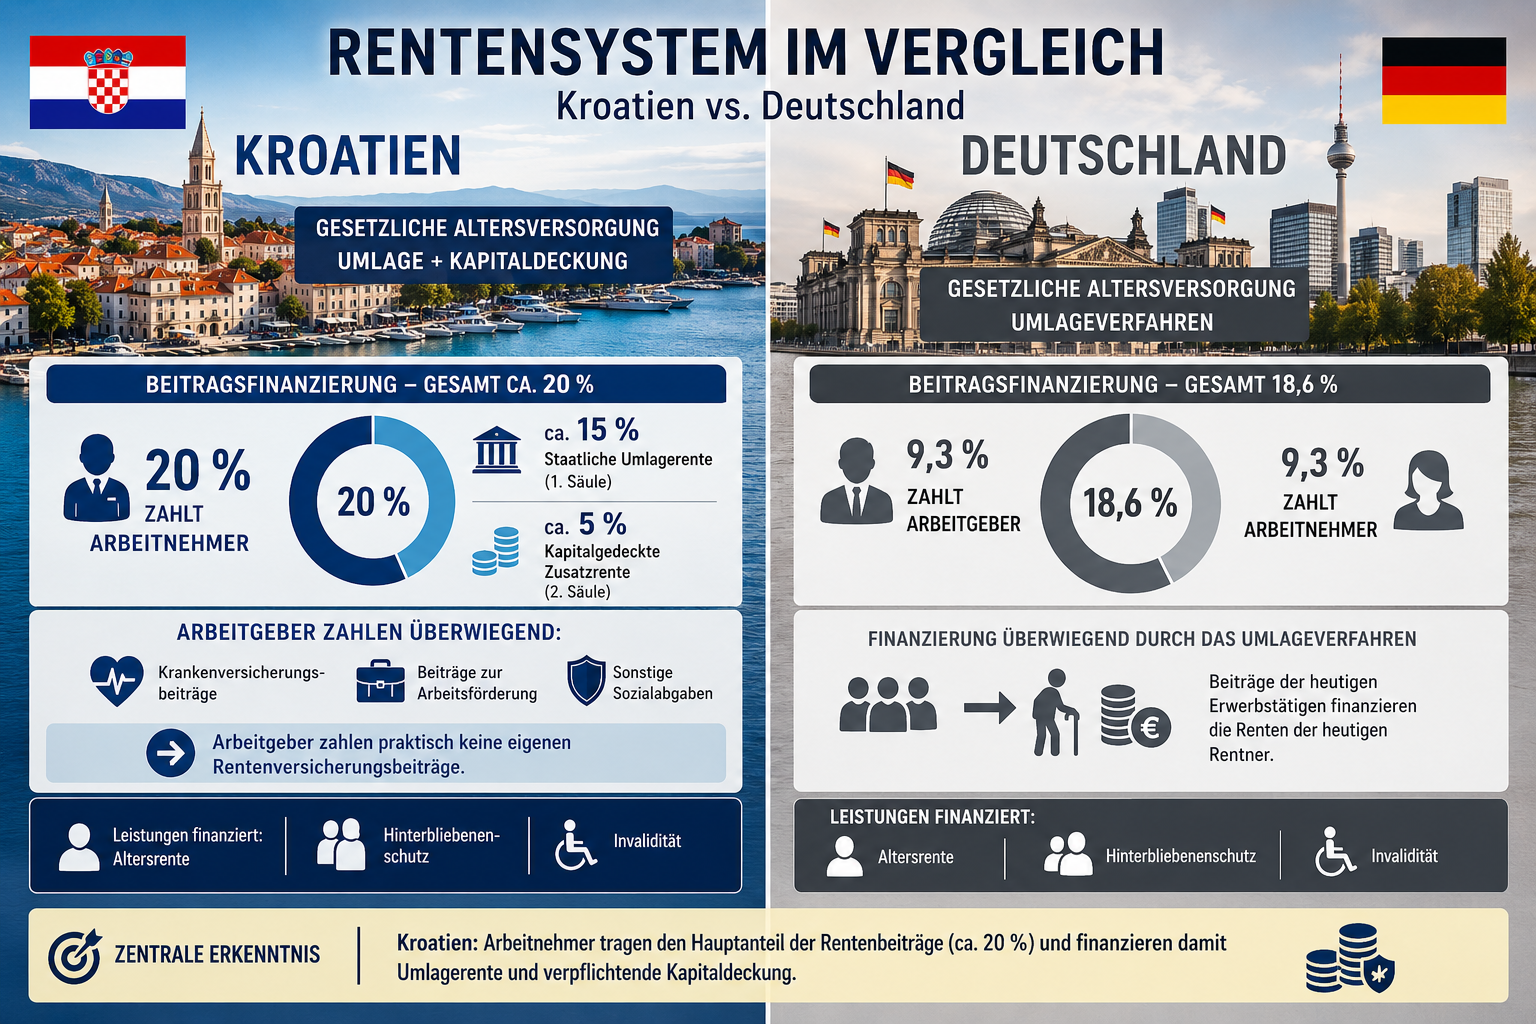
    Kroatien besitzt ein staatlich geprägtes Rentensystem mit gesetzlicher Umlagerente und verpflichtender Kapitaldeckung. Neben der staatlichen Altersversorgung existiert eine kapitalgedeckte „2. Säule“.

    Pflichtversicherung

    Kroatien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige weitgehend eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Kroatien sind mehr Berufsgruppen gesetzlich abgesichert.

    Wartezeit

    Kroatien:
    – Mindestversicherungszeit grundsätzlich ca. 15 Versicherungsjahre,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und Kapitaldeckung finanziert.

    Kroatien:
    – Arbeitnehmer zahlen insgesamt ca. 20 % Rentenbeiträge,
    – davon ca. 15 % in die staatliche Umlagerente („1. Säule“),
    – zusätzlich ca. 5 % verpflichtend in die kapitalgedeckte „2. Säule“,
    – Arbeitgeber zahlen überwiegend Krankenversicherungs- und andere Sozialbeiträge, jedoch praktisch keine eigenen Rentenversicherungsbeiträge.

    👉 Die Finanzierung der gesetzlichen Altersversorgung liegt damit überwiegend beim Arbeitnehmer.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland setzt überwiegend auf das klassische Umlageverfahren.

    Staatliche Zuschüsse

    Kroatien stabilisiert die gesetzliche Rente zusätzlich regelmäßig über den Staatshaushalt.

    Einkommen und Rentenhöhe

    Kroatien:
    – Durchschnittsverdienst ca. 1700 bis 2100 € brutto monatlich,
    – durchschnittliche Altersrente ca. 550 bis 800 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    Resümee

    Kroatien kombiniert Umlagerente, Kapitaldeckung und staatliche Zuschüsse.

    👉 Die zentrale Erkenntnis:
    Auch kleinere europäische Staaten setzen teilweise stärker auf verpflichtende Kapitaldeckung als Deutschland.

    #Kroatien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Neue Altersvorsorgedepots unter Merz: Mehr Renditechancen – aber auch neue Risiken für die Altersvorsorge

    Neue Altersvorsorgedepots unter Merz: Mehr Renditechancen – aber auch neue Risiken für die Altersvorsorge

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

    Werner Hoffmann. – Rentenberater (RDG). – www.Renten-Experte.de

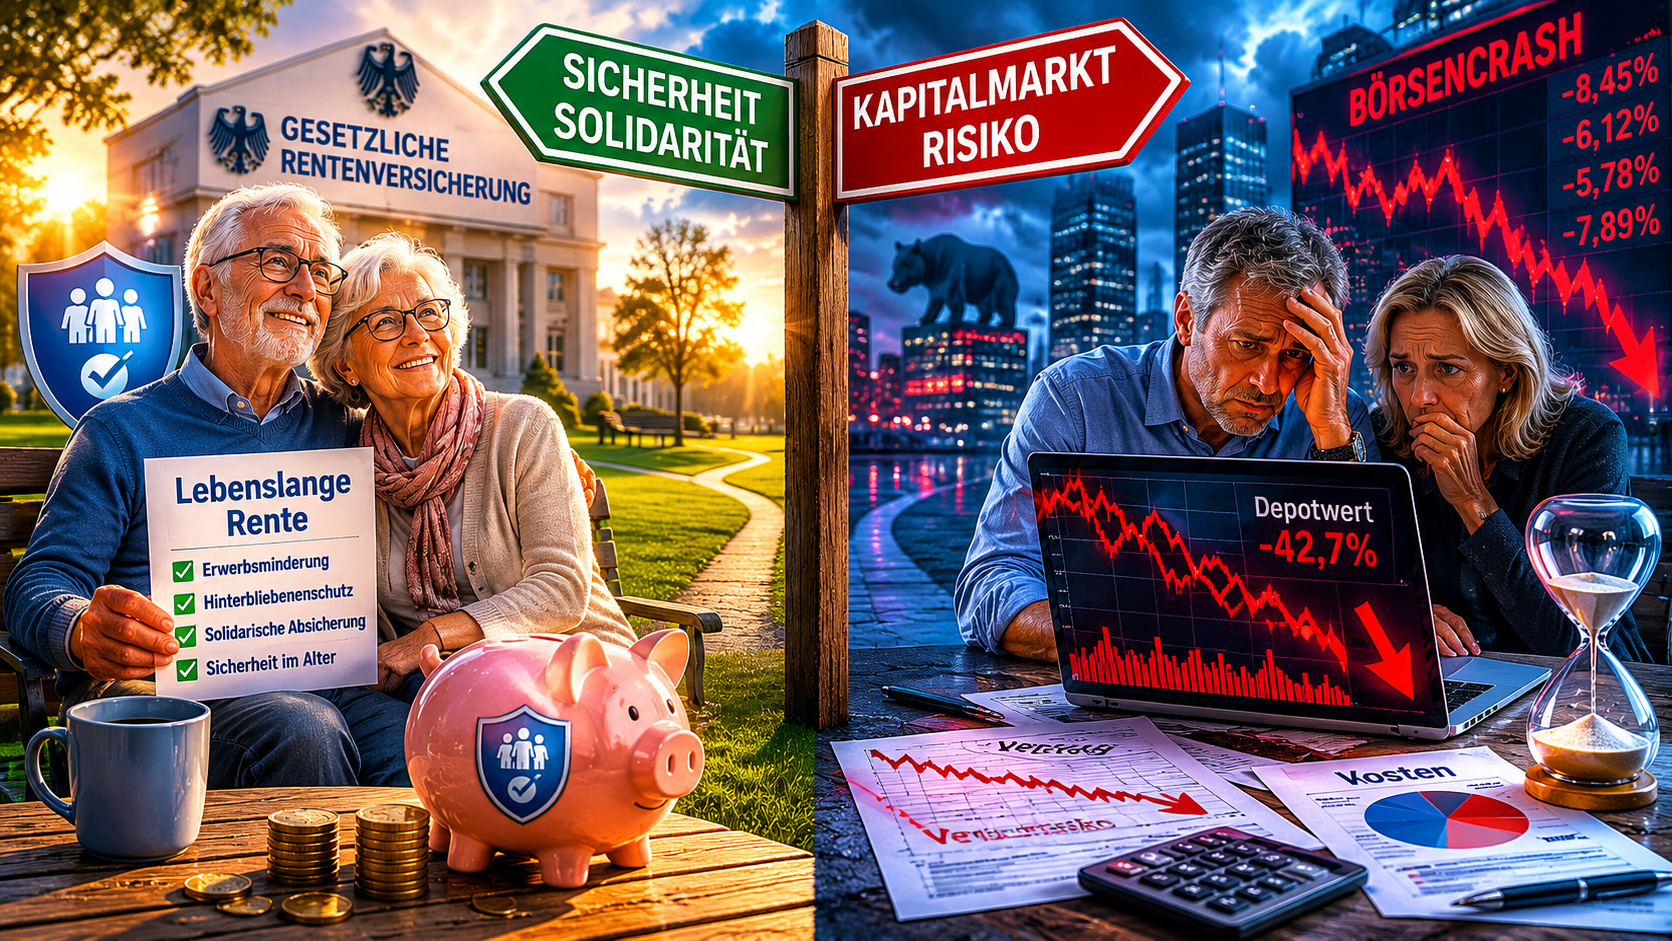
    Die Bundesregierung unter Friedrich Merz plant einen grundlegenden Umbau der privaten Altersvorsorge. Die bisherige Riester-Rente soll durch staatlich geförderte Altersvorsorgedepots ersetzt werden. Ziel sind höhere Renditen durch Fonds, ETFs und Kapitalmarktanlagen. Genau hier sehen viele Experten erhebliche Risiken.

    Versicherte sollen künftig zwischen drei Varianten wählen können:

    • vollständige Beitragsgarantie,
    • 80-Prozent-Garantie,
    • oder einem Depot ohne Garantieschutz mit höheren Renditechancen.

    Zusätzlich ist ein staatlich organisiertes Standarddepot vorgesehen. Bis 360 Euro Jahresbeitrag sind 50 % Zuschuss geplant, für weitere Beiträge bis 1.800 Euro noch 25 %. Familien sollen zusätzlich bis zu 300 Euro je Kind erhalten.

    Damit erfolgt ein deutlicher Kurswechsel: Weg von klassischen Garantierenten – hin zu kapitalmarktabhängigen Vorsorgemodellen.

    Wer höhere Renditen will, trägt auch stärkere Verlustrisiken. Ein Börsencrash kurz vor Rentenbeginn kann große Teile des Vermögens vernichten. Anders als in der gesetzlichen Rentenversicherung gibt es keinen dauerhaften solidarischen Ausgleich.

    Ein Crash kurz vor Renteneintritt kann den Anlagewert deutlich reduzieren – diesen Stoß federt niemand ab.

    Viele Bürger unterschätzen zudem die langfristigen Auswirkungen von Kosten. Schon kleine Verwaltungsgebühren können über Jahrzehnte enorme Renditeverluste verursachen.

    Wichtig ist außerdem:

    Von allen Berufstätigen werden statistisch grob etwa 15 bis 20 % bis zur Altersrente erwerbsgemindert. Zusätzlich versterben ca. 15–20 % der Versicherten vor dem regulären Rentenbeginn.

    Genau deshalb ist die gesetzliche Rentenversicherung weit mehr als nur Altersvorsorge. Sie sichert zugleich Erwerbsminderung, Hinterbliebene und Langlebigkeit ab.

    Kapitalgedeckte Modelle konzentrieren sich dagegen primär auf Vermögensaufbau. Die sozialen Risiken müssen oft zusätzlich abgesichert werden.

    CDU, CSU, FDP und auch die AfD setzen verstärkt auf private und betriebliche Altersversorgung. Dabei wird häufig verschwiegen, dass die Arbeitgeberbeteiligung an der Gesamtaltersversorgung in Deutschland im europäischen Vergleich niedrig ist. In einigen europäischen Staaten beteiligen sich Arbeitgeber dagegen mit bis zu 80 % an der Gesamtaltersversorgung.

    Die gesetzliche Rentenversicherung bietet dagegen weiterhin große Vorteile:

    • lebenslange garantierte Rentenzahlung,
    • Schutz bei Erwerbsminderung,
    • Hinterbliebenenschutz,
    • solidarische Absicherung.

    Gerade deshalb sollte die gesetzliche Rente nicht geschwächt, sondern stabilisiert werden.

    #Rente #Altersvorsorge #Merz #ETF #Riester #Rentenversicherung

  • Teil 22a: Gesetzliche Rente in der Slowakei – Vergleich mit Deutschland

    Teil 22a: Gesetzliche Rente in der Slowakei – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG).-

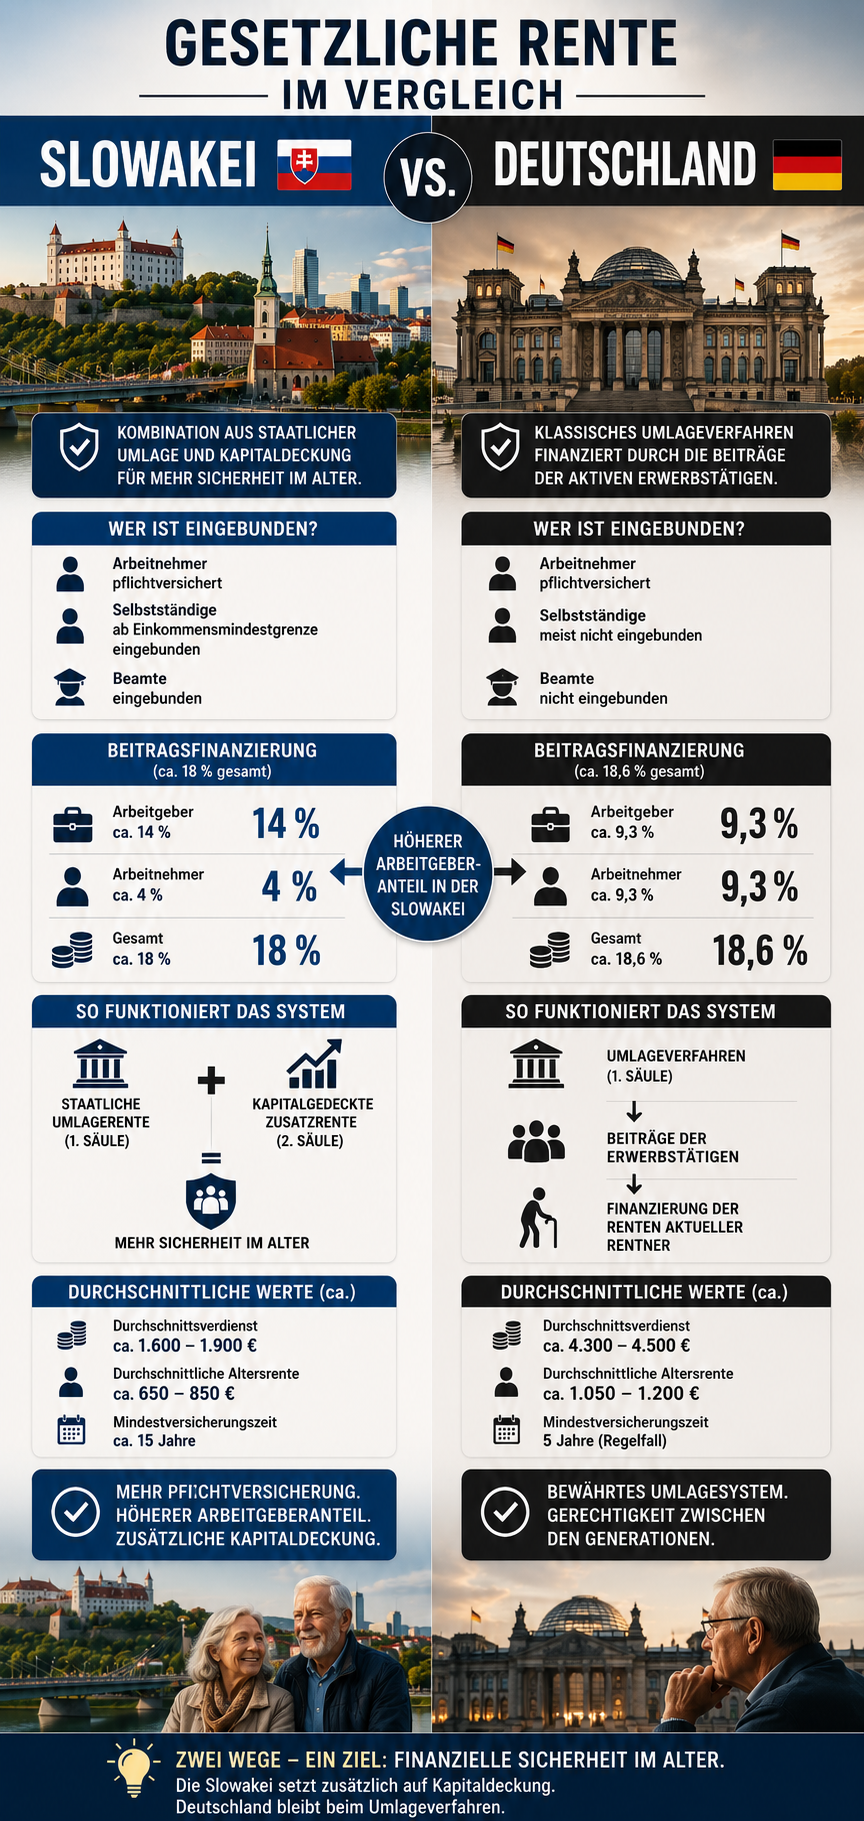
    Die Slowakei besitzt ein staatlich geprägtes Rentensystem mit gesetzlicher Umlagerente und zusätzlicher Kapitaldeckung. Neben der staatlichen Altersversorgung existiert eine kapitalgedeckte „2. Säule“.

    Pflichtversicherung

    Slowakei:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige ab Einkommensmindestgrenze eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In der Slowakei sind mehr Berufsgruppen gesetzlich abgesichert.

    Wartezeit

    Slowakei:
    – Mindestversicherungszeit grundsätzlich ca. 15 Versicherungsjahre,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und teilweise Kapitaldeckung finanziert.

    Slowakei:
    – Arbeitgeber ca. 14 %,
    – Arbeitnehmer ca. 4 %,
    – Gesamt ca. 18 %.

    👉 Der Arbeitgeber trägt damit den deutlich größeren Anteil von knapp 78 % des Gesamtbeitrages.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Kapitaldeckung

    Die Slowakei nutzt zusätzlich ein kapitalgedecktes System („2. Säule“).

    👉 Ein Teil der Beiträge fließt zusätzlich in private Kapitalanlagen.

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland setzt überwiegend auf das klassische Umlageverfahren.

    Einkommen und Rentenhöhe

    Slowakei:
    – Durchschnittsverdienst ca. 1600 bis 1900 € brutto monatlich,
    – durchschnittliche Altersrente ca. 650 bis 850 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    👉 Trotz niedrigerer Einkommen setzt die Slowakei zusätzlich auf Kapitaldeckung.

    Resümee

    Die Slowakei kombiniert staatliche Umlagerente mit zusätzlicher Kapitaldeckung.

    👉 Die zentrale Erkenntnis:
    Auch osteuropäische Staaten setzen teilweise stärker auf Pflichtversicherung und Kapitaldeckung als Deutschland sowie eine hohe Arbeitgeberbeteiligung von 78% des Gesamtbeitrages.

    Unabhängiger Rentenberater Werner Hoffmann.
    – www.Renten-Experte.de .

    #Slowakei #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 20a: Gesetzliche Rente in Rumänien – Vergleich mit Deutschland

    Teil 20a: Gesetzliche Rente in Rumänien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG). –
    www.Renten-experte.de .

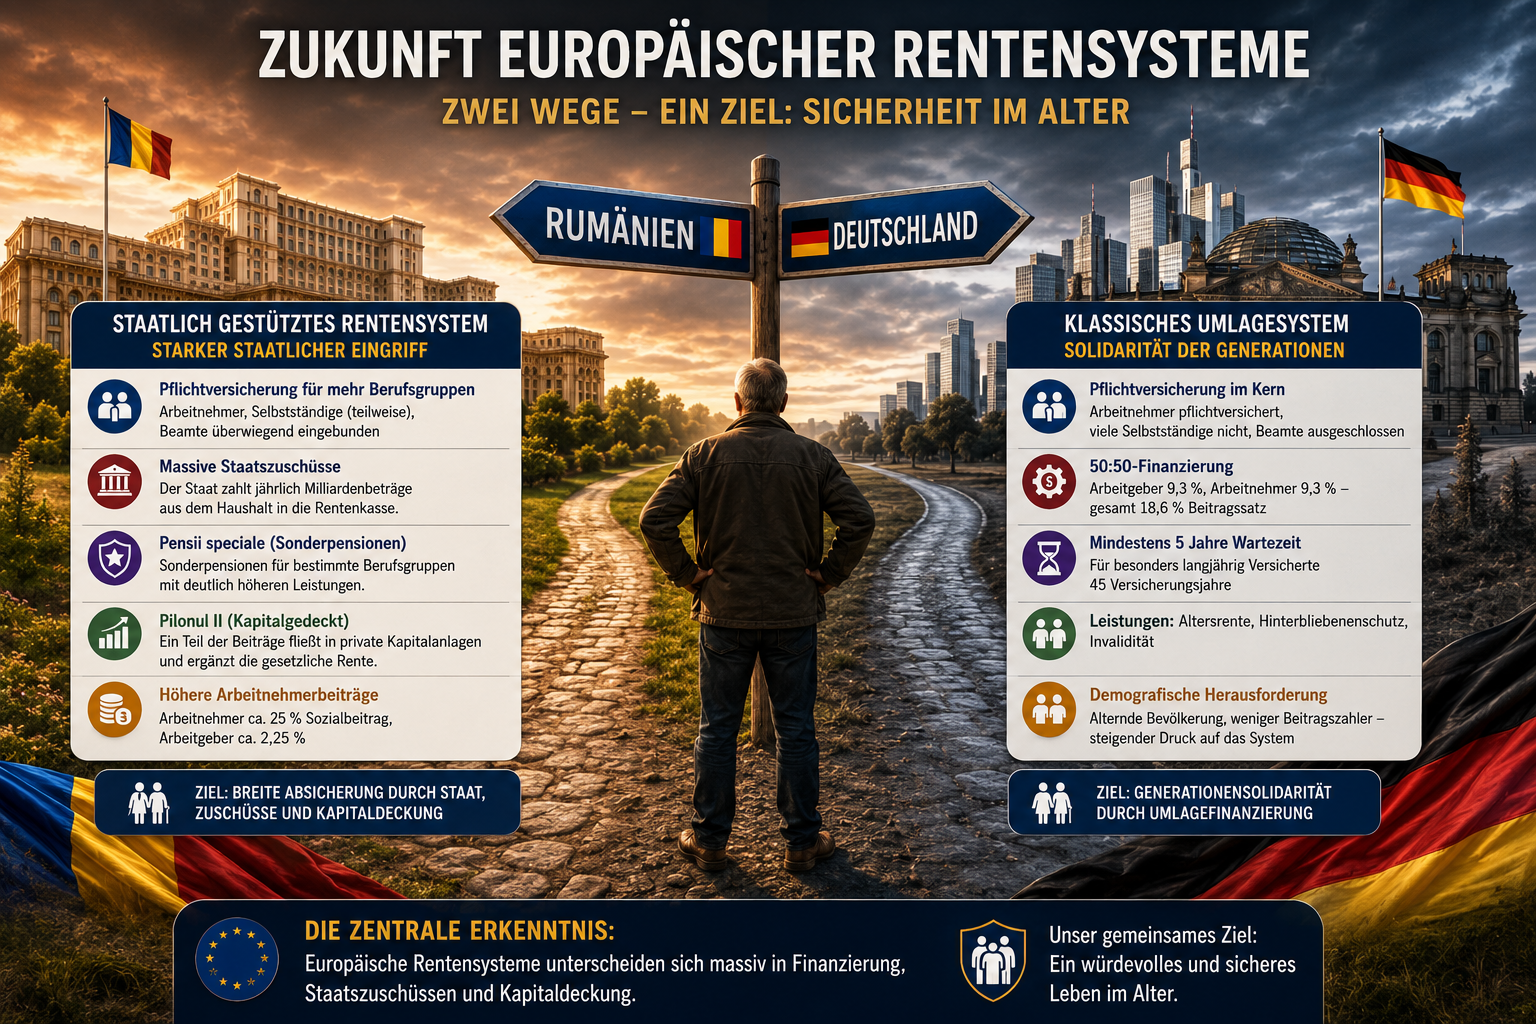
    Rumänien besitzt ein stark staatlich geprägtes Rentensystem. Die gesetzliche Altersversorgung basiert überwiegend auf einer staatlichen Umlagerente. Zusätzlich greift der Staat mit Zuschüssen und Sonderregelungen ein.

    Pflichtversicherung

    Rumänien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige teilweise eingebunden,
    – Beamte überwiegend eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Rumänien sind mehr Berufsgruppen staatlich abgesichert.

    Wartezeit

    Rumänien:
    – reguläre Altersrente grundsätzlich ab ca. 15 Versicherungsjahren,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und massive Staatszuschüsse finanziert.

    Rumänien:
    – Arbeitgeber ca. 2,25 %,
    – Arbeitnehmer ca. 25 % Sozialbeitrag.

    👉 In Rumänien tragen Arbeitnehmer einen deutlich höheren Anteil der Finanzierung.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Staatliche Zuschüsse

    Rumänien stützt allerdings massiv das Rentensystem zusätzlich durch:

    • staatliche Zuschüsse,
    • Pensii speciale (Sonderpensionen),
    • den kapitalgedeckten Zusatzbaustein Pilonul II.

    👉 Beim „Pilonul II“ fließt ein Teil der Beiträge zusätzlich in private Kapitalanlagen.

    Einkommen und Rentenhöhe

    Rumänien:
    – Durchschnittsverdienst ca. 1400 bis 1700 € brutto monatlich,
    – durchschnittliche Altersrente ca. 450 bis 650 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    Resümee

    Rumänien setzt stärker auf staatliche Eingriffe, Zuschüsse und Pflichtversicherung.

    👉 Die zentrale Erkenntnis:
    Europäische Rentensysteme unterscheiden sich massiv bei Finanzierung, Staatszuschüssen und Kapitaldeckung.

    #Rumänien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 18a: Gesetzliche Rente in Tschechien – Vergleich mit Deutschland

    Teil 18a: Gesetzliche Rente in Tschechien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    Rentenberater (RDG).

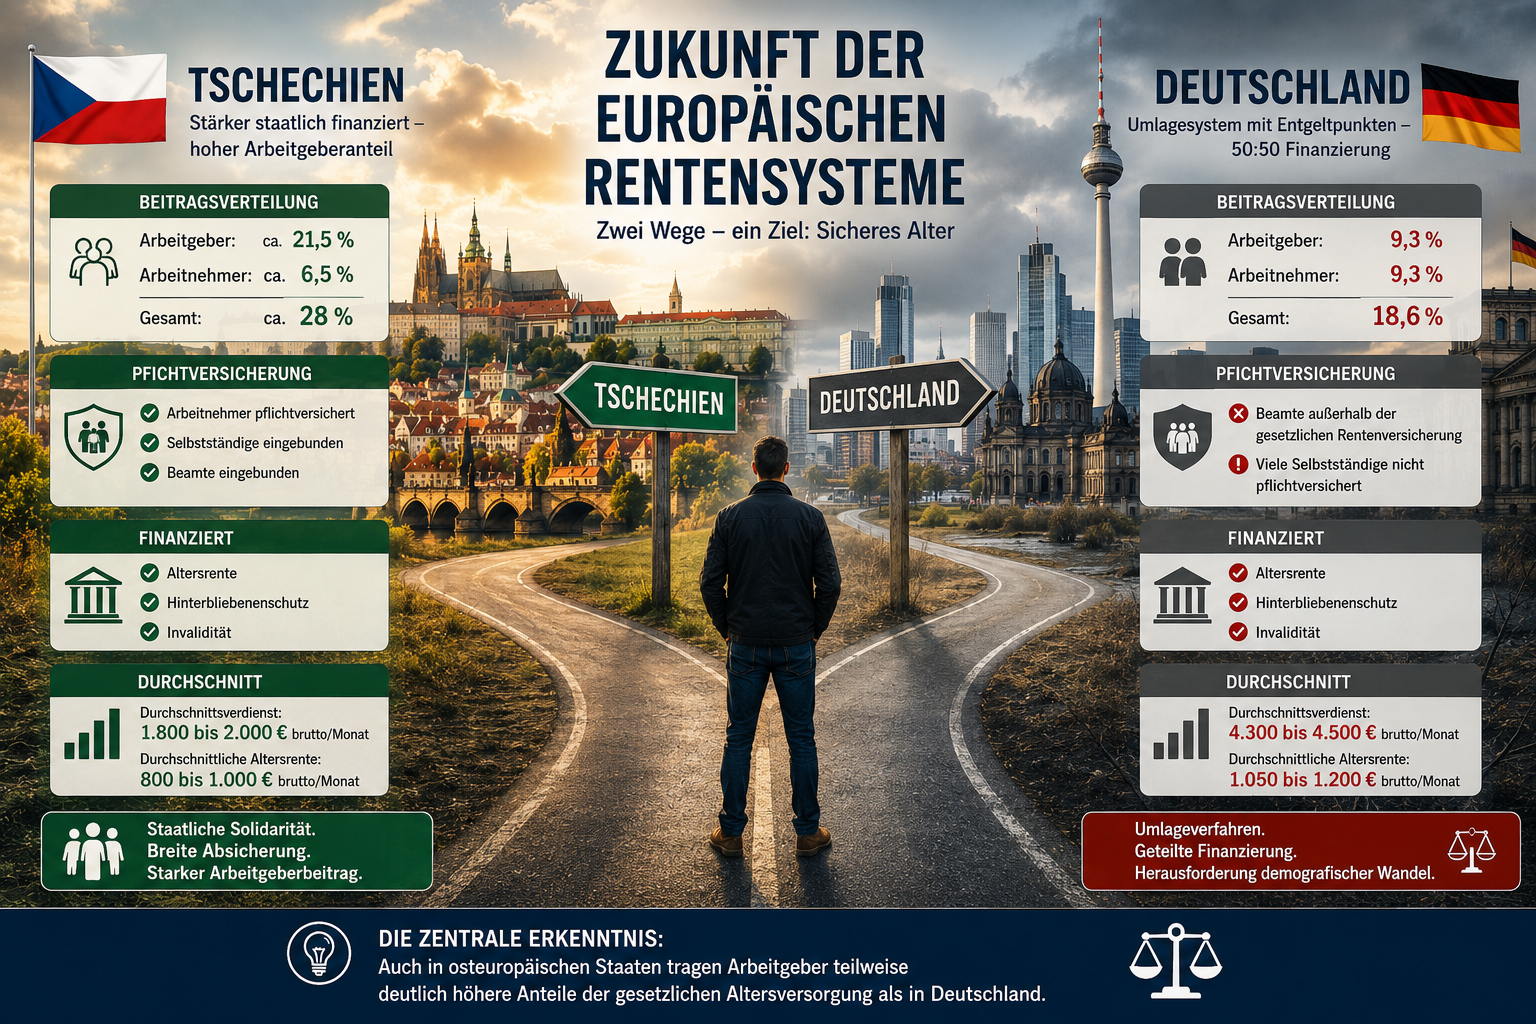
    Tschechien besitzt ein stärker staatlich geprägtes Rentensystem als Deutschland. Die gesetzliche Altersversorgung basiert überwiegend auf einer staatlichen Umlagerente. Private Vorsorge spielt eine geringere Rolle als in vielen westlichen Staaten.

    Pflichtversicherung

    Tschechien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Tschechien sind mehr Berufsgruppen staatlich abgesichert.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird überwiegend über Pflichtbeiträge finanziert.

    Tschechien:
    – Arbeitgeber ca. 21,5 %
    – Arbeitnehmer ca. 6,5 %
    – Gesamt ca. 28 %

    👉 Der Arbeitgeber trägt damit den deutlich größeren Anteil.

    Diese Beiträge finanzieren:

    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Beitragsbemessungsgrenze

    Tschechien:
    👉 Hohe Einkommen werden stärker zur Finanzierung der gesetzlichen Altersversorgung herangezogen als in Deutschland.

    Deutschland:
    – BBG 2026 West ca. 8050 € brutto monatlich.

    Einkommen und Rentenhöhe

    Tschechien:
    – Durchschnittsverdienst ca. 1800 bis 2000 € brutto monatlich,
    – durchschnittliche Altersrente ca. 800 bis 1000 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    👉 Trotz niedrigerer Einkommen trägt in Tschechien der Arbeitgeber einen wesentlich höheren Anteil der Finanzierung.

    Besonderheit Tschechien

    Tschechien setzt stärker auf:

    • staatliche Solidarität
    • Pflichtversicherung
    • breitere Einbindung verschiedener Berufsgruppen

    Private Vorsorge existiert zusätzlich, ist aber weniger dominant als in Irland oder den Niederlanden.

    Resümee

    Tschechien setzt stärker auf staatliche Absicherung und hohe Arbeitgeberanteile.

    👉 Die zentrale Erkenntnis:
    Auch in osteuropäischen Staaten tragen Arbeitgeber teilweise deutlich höhere Anteile der gesetzlichen Altersversorgung als in Deutschland.

    Deutschland.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    ——

    Kontakt über WhatsApp:

    WhatsApp-Anfrage an Werner Hoffmann senden über WhatsAPP-Nr. +49 7156 34354

    #Tschechien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 16a: Gesetzliche Rente in Belgien – Vergleich mit Deutschland

    Teil 16a: Gesetzliche Rente in Belgien – Vergleich mit Deutschland

    Teil 16a: Gesetzliche Rente in Belgien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) -.
    www.Renten-Experte.de

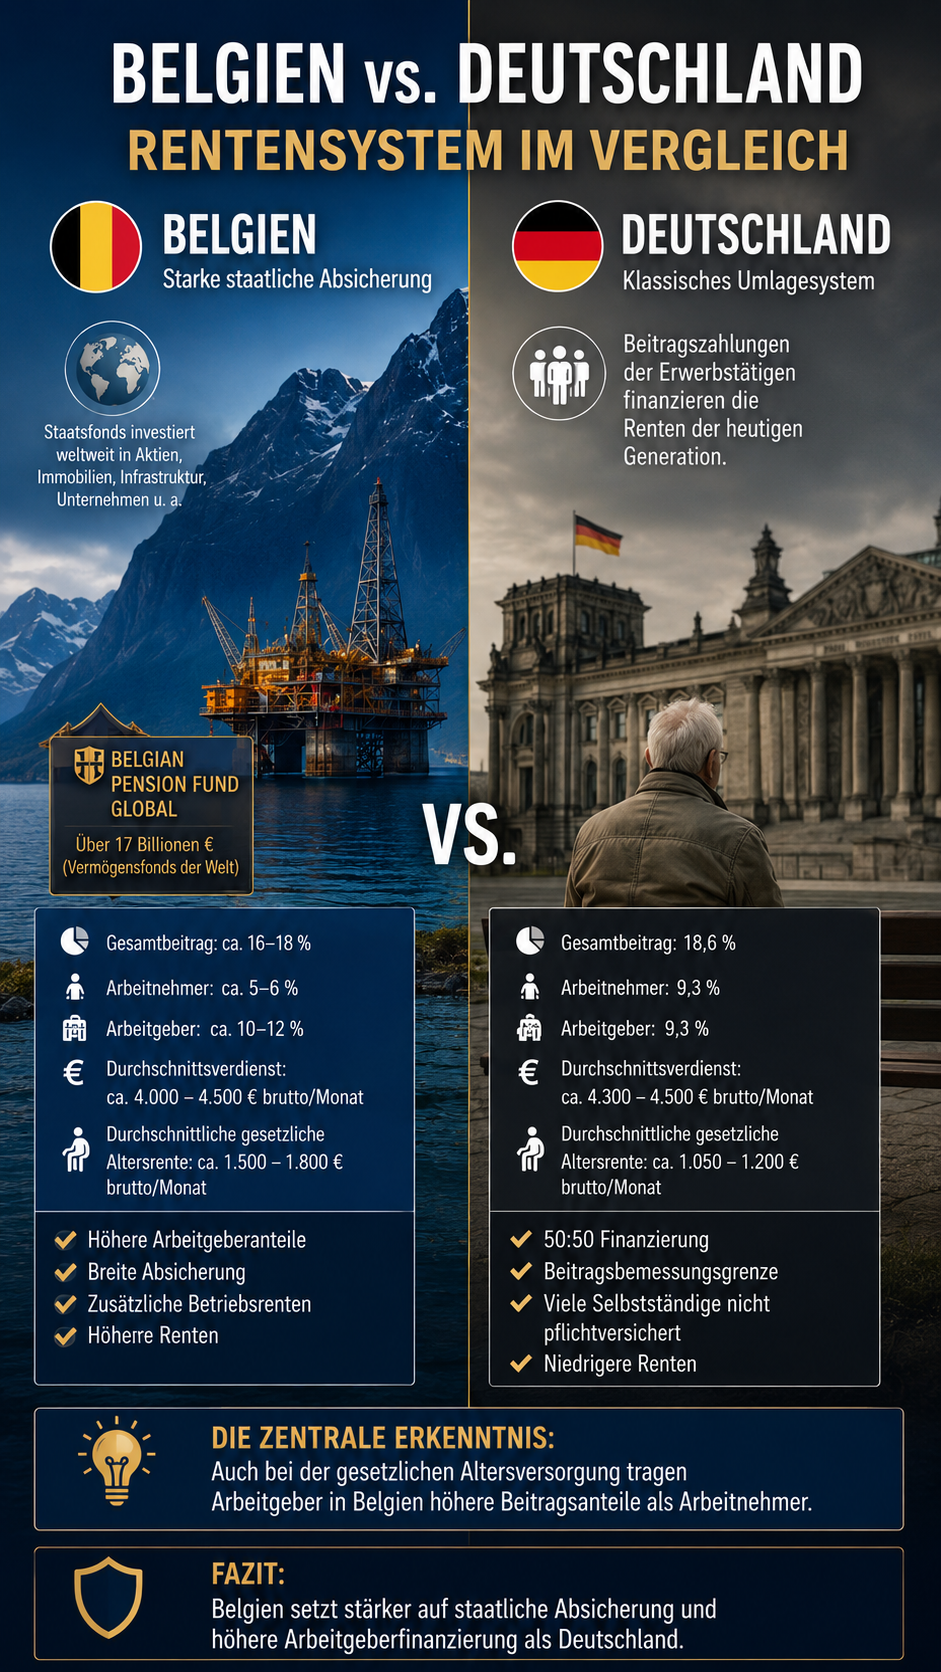
    Belgien besitzt ein stärker staatlich geprägtes Rentensystem als Deutschland. Die gesetzliche Altersversorgung wird umlagefinanziert und zusätzlich durch betriebliche Systeme ergänzt.

    Pflichtversicherung

    Belgien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige eingebunden,
    – Beamte staatlich abgesichert.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    In Belgien sind deutlich mehr Berufsgruppen abgesichert.

    Beitragsbeteiligung

    Belgien:
    Für Altersrente, Hinterbliebenenrente und Invaliditätsleistungen liegt die Belastung ungefähr bei 16–18 %.

    Davon ungefähr:
    – Arbeitgeber ca. 10–12 %
    – Arbeitnehmer ca. 5–6 %

    Arbeitgeber tragen damit den größeren Anteil.

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Beitragsbemessungsgrenze

    Belgien:
    – stärkere Einbeziehung oberer Einkommen,
    – keine starre BBG wie in Deutschland.

    Deutschland:
    – BBG 2026 West ca. 8.050 € brutto monatlich.

    Einkommen und Rentenhöhe

    Belgien:
    – Durchschnittsverdienst ca. 4.000–4.500 €,
    – durchschnittliche Altersrente ca. 1.500–1.800 €.

    Deutschland:
    – Durchschnittsverdienst ca. 4.300–4.500 €,
    – durchschnittliche Altersrente ca. 1.050–1.200 €.

    Trotz ähnlicher Einkommen liegen die gesetzlichen Renten in Belgien häufig höher.

    Resümee

    Belgien setzt stärker auf staatliche Absicherung und höhere Arbeitgeberfinanzierung als Deutschland.

    Die zentrale Erkenntnis:
    Auch bei der gesetzlichen Altersversorgung tragen Arbeitgeber in Belgien höhere Beitragsanteile als Arbeitnehmer.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    ——

    Kontakt über WhatsApp:

    WhatsApp-Anfrage an Werner Hoffmann senden über WhatsAPP-Nr. +49 7156 34354

    #Belgien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 11a: Gesetzliche Rente in Dänemark – Vergleich mit Deutschland

    Teil 11a: Gesetzliche Rente in Dänemark – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

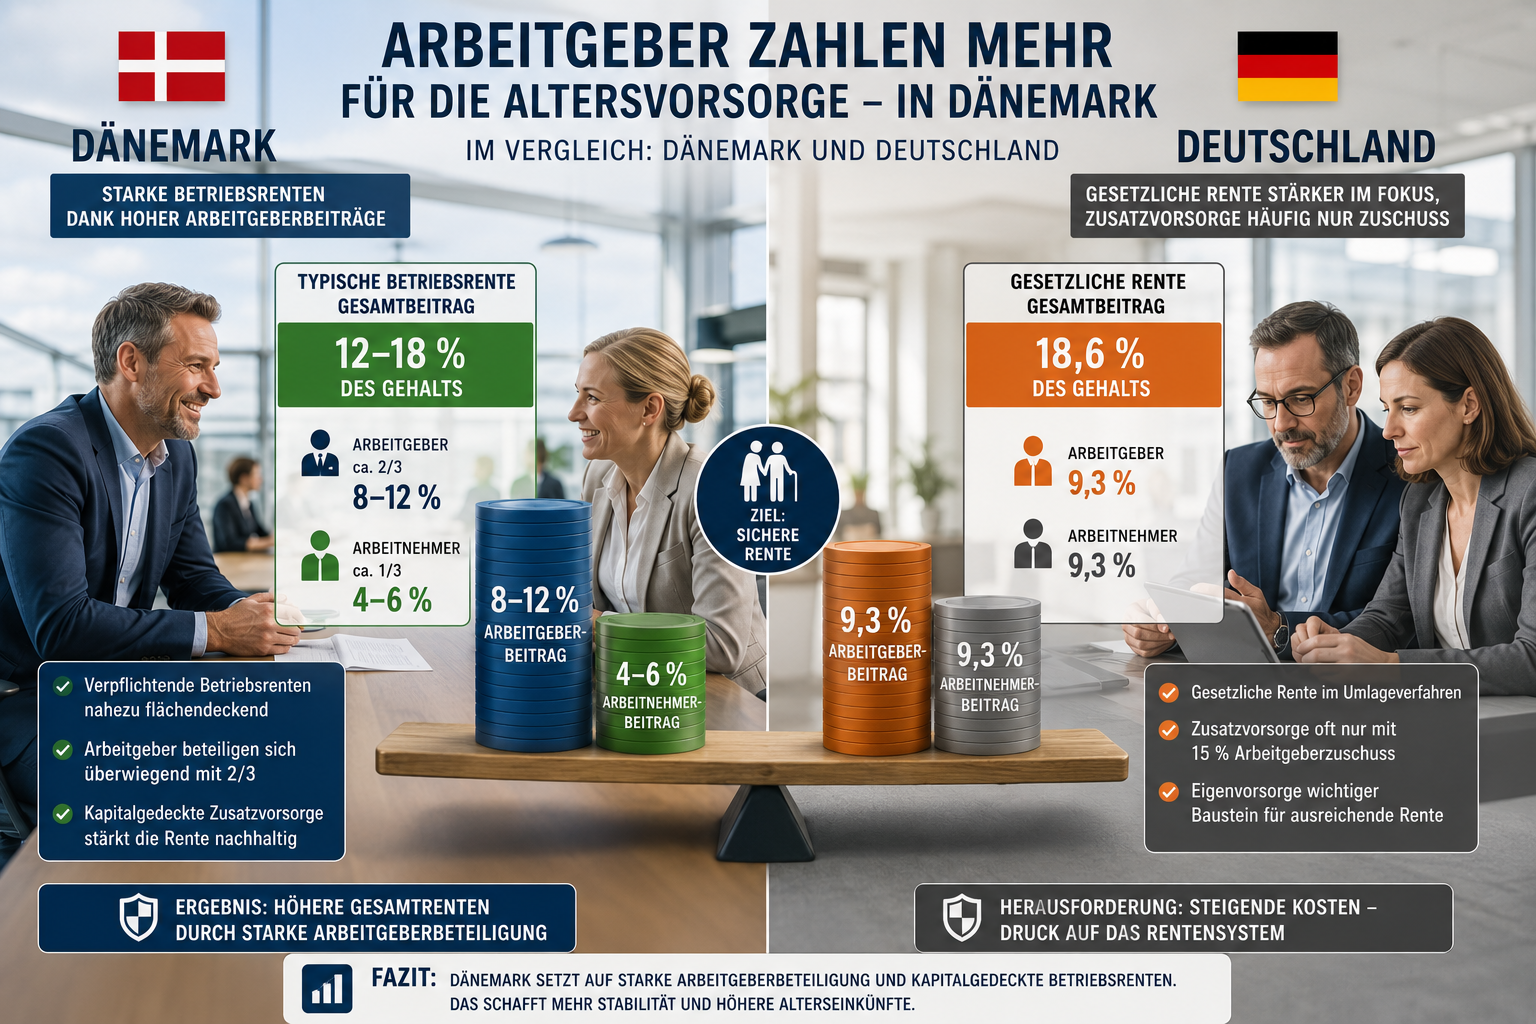
    Dänemark besitzt eines der stabilsten Alterssicherungssysteme Europas. Die gesetzliche Grundrente wird überwiegend aus Steuern finanziert und zusätzlich durch starke Betriebsrenten ergänzt. Dadurch erreichen viele Rentner ein deutlich höheres Gesamtniveau als in Deutschland.

    Funktionsprinzip

    Dänemark:
    Steuerfinanzierte Grundrente („Folkepension“) plus verpflichtende Zusatzvorsorge und starke Betriebsrenten.

    Deutschland:
    Umlagefinanzierte gesetzliche Rentenversicherung mit Entgeltpunkten.

    Dänemark kombiniert staatliche Basisabsicherung mit kapitalgedeckter Zusatzvorsorge.

    Pflichtversicherung

    Dänemark:
    Nahezu gesamte Bevölkerung einbezogen, Arbeitnehmer und Selbstständige abgesichert, Beamte im staatlichen System integriert.

    Deutschland:
    Beamte außerhalb der gesetzlichen Rentenversicherung, viele Selbstständige nicht pflichtversichert.

    Dänemark besitzt dadurch eine breitere Absicherungsbasis.

    Finanzierung

    Dänemark:
    Grundrente überwiegend steuerfinanziert, zusätzlicher Arbeitsmarktbeitrag („AM-bidrag“) ca. 8 %, starke verpflichtende Betriebsrenten.

    Typische Betriebsrentenbeiträge :

    • insgesamt häufig 12–18 %,
    • Arbeitgeber oft ca. 2/3
    • Arbeitnehmer ca. 1/3.

    Arbeitgeberbeteiligung somit 66,67%.

    Deutschland:
    Gesetzliche Rentenversicherung insgesamt 18,6 %, Arbeitgeber und Arbeitnehmer jeweils 9,3 %.

    Arbeitgeber beteiligen sich in Dänemark besonders stark an der Zusatzvorsorge.

    Beitragsbemessungsgrenze

    Dänemark:
    Keine klassische deutsche Beitragsbemessungsgrenze bei der Grundrente.

    Deutschland:
    BBG 2026 West ca. 8.050 € monatlich.

    Wartezeit und Rentenbeginn

    Dänemark:
    Regelalter derzeit ca. 67 Jahre, automatische Anpassung an die Lebenserwartung.

    Deutschland:
    Regelalter ebenfalls schrittweise Richtung 67 Jahre.

    Rentenhöhe

    Dänemark:
    Staatliche Grundrente häufig ca. 1.500 € – 2.000 € monatlich, zusätzlich starke Betriebsrenten.

    Deutschland:
    Durchschnittlich ca. 1.050 € – 1.200 €, Eckrentner ca. 1.835 €.

    Dänemark erreicht durch die Kombination mehrerer Systeme häufig höhere Gesamtrenten.

    Resümee

    Dänemark zeigt ein breit finanziertes Alterssicherungssystem mit starker staatlicher Grundabsicherung und verpflichtender Zusatzvorsorge.

    Die zentrale Erkenntnis:
    Die Kombination aus steuerfinanzierter Grundrente und starken Betriebsrenten stabilisiert das Gesamtsystem langfristig.

    #Dänemark #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 9a: Gesetzliche Rente in Spanien – Vergleich mit Deutschland

    Teil 9a: Gesetzliche Rente in Spanien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

    Spanien besitzt ein stark umlagefinanziertes Rentensystem mit vergleichsweise hohen gesetzlichen Renten. Gleichzeitig steigen die Belastungen wegen der demografischen Entwicklung deutlich an.

    Funktionsprinzip

    Spanien:
    Umlagefinanzierte gesetzliche Rente, beitragsbezogen, Höhe abhängig von Einkommen und Versicherungsdauer.

    Deutschland:
    Umlagesystem mit Entgeltpunkten.

    Spanien ersetzt häufig einen höheren Anteil des letzten Einkommens.

    Pflichtversicherung

    Spanien:
    Arbeitnehmer pflichtversichert, viele Selbstständige integriert, Beamte stärker eingebunden als in Deutschland.

    Deutschland:
    Beamte meist außerhalb der gesetzlichen Rentenversicherung, viele Selbstständige nicht pflichtversichert.

    Spanien besitzt dadurch eine breitere Finanzierungsbasis.

    Beitragsbeteiligung

    Spanien:
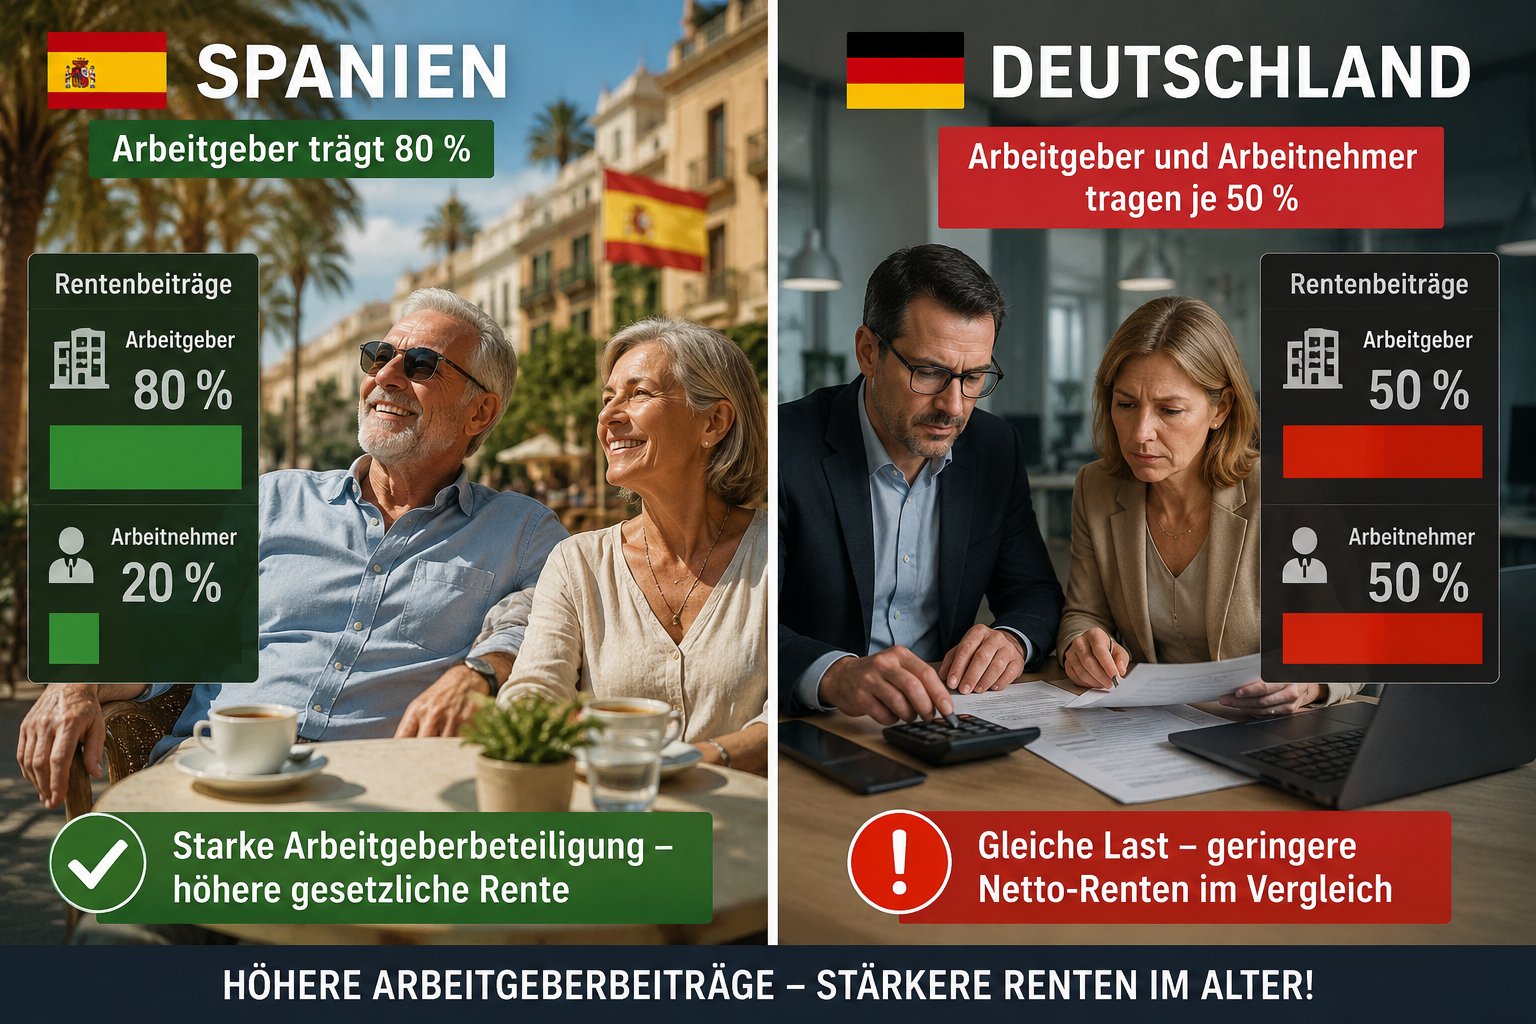
    Gesamtbeitrag ca. 28–30 %, Arbeitgeber ca. 23–24 %, Arbeitnehmer ca. 4,7–6 %.

    Arbeitgeber tragen damit rund 80 % des Gesamtbeitrags.

    Deutschland:
    Insgesamt 18,6 %, Arbeitgeber und Arbeitnehmer jeweils 9,3 %.

    Beitragsbemessungsgrenze

    Spanien:
    Beitragsbemessungsgrenze ca. 4.900 € monatlich, Höchstbeiträge deutlich höher als in Deutschland.

    Deutschland:
    BBG 2026 West ca. 8.050 € monatlich.

    Trotz niedrigerer BBG besitzt Spanien deutlich höhere Beitragssätze.

    Wartezeit und Rentenbeginn

    Spanien:
    Mindestwartezeit ca. 15 Jahre, Regelalter schrittweise Richtung 67 Jahre.

    Deutschland:
    Mindestwartezeit 5 Jahre, ebenfalls Richtung 67 Jahre.

    Rentenhöhe

    Spanien:
    Durchschnittlich häufig ca. 1.300 € – 1.500 €.

    Deutschland:
    Durchschnittlich ca. 1.050 € – 1.200 €, Eckrentner ca. 1.835 €.

    Resümee

    Spanien zeigt ein stark beitragsfinanziertes System mit hoher Arbeitgeberbeteiligung und vergleichsweise hohen gesetzlichen Renten.

    Die zentrale Erkenntnis: Höhere Rentenleistungen entstehen häufig dort, wo Arbeitgeber deutlich stärker an der Finanzierung beteiligt werden.

    Wichtig: Erst die Kombination aus gesetzlicher Rente, betrieblicher Altersversorgung und privater Vorsorge zeigt die tatsächliche Leistungsfähigkeit eines Systems.

    ——

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Spanien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 8b: Betriebliche Altersversorgung (bAV) in Italien – Vergleich mit Deutschland

    Teil 8b: Betriebliche Altersversorgung (bAV) in Italien – Vergleich mit Deutschland

    Ein Beitrag von

    Rentenexperte Werner Hoffmann

    Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

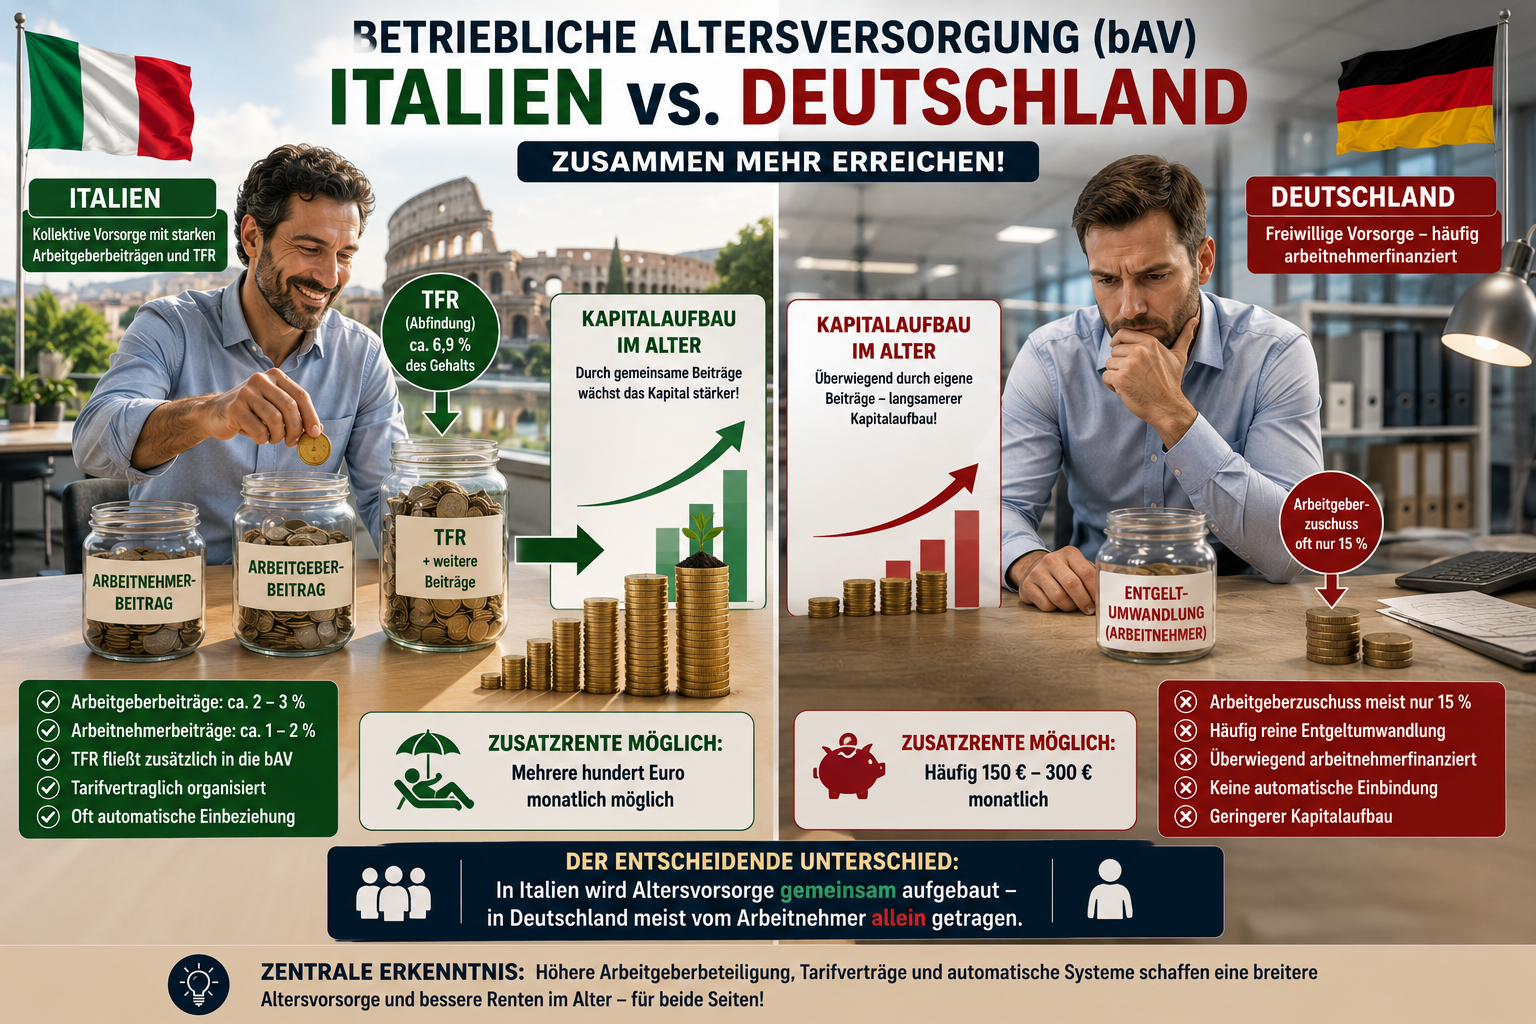
    Die betriebliche Altersversorgung spielt in Italien eine deutlich größere Rolle als viele vermuten. Hintergrund sind die hohen gesetzlichen Rentenbeiträge und der gezielte Ausbau kapitalgedeckter Zusatzvorsorge.

    Grundprinzip

    Italien:
    Betriebliche Zusatzvorsorge über Pensionsfonds („Fondi Pensione“), häufig tarifvertraglich organisiert, starke Einbindung von Arbeitgebern und Branchenlösungen.

    Deutschland:
    Freiwillige betriebliche Altersversorgung mit unterschiedlichen Durchführungswegen.

    Italien setzt stärker auf kollektive Lösungen.

    Pflichtsystem und Arbeitgeberbeteiligung

    Italien:
    Keine vollständige Pflicht, aber starke tarifliche Einbindung. Arbeitgeber leisten häufig feste tarifliche Beiträge. Zusätzlich fließen oft Teile der gesetzlichen Abfindung („TFR“) in die bAV.

    Der TFR entspricht rund 6,9 % des Gehalts und wird häufig zusätzlich für Altersvorsorge genutzt.

    Deutschland:
    Kein Pflichtsystem. Arbeitgeberzuschuss meist nur 15 % des umgewandelten Beitrags. Häufig überwiegend arbeitnehmerfinanziert.

    Beispiel

    Deutschland:
    Arbeitnehmer zahlt 200 €, Arbeitgeber oft nur 30 € Zuschuss.

    Italien:
    Arbeitgeberbeiträge plus TFR führen häufig zu deutlich höherem Kapitalaufbau.

    Der entscheidende Unterschied: In Italien wird Altersvorsorge stärker gemeinschaftlich aufgebaut.

    Rentenhöhe

    Italien:
    Zusatzrenten oft mehrere hundert Euro monatlich möglich.

    Deutschland:
    Häufig ca. 150 € – 300 €, bei langen Laufzeiten auch deutlich höher.

    Beide Systeme hängen stark von Laufzeit und Kapitalmarkt ab.

    Invalidität, Hinterbliebene und Förderung

    Italien:
    Teilweise kollektiv organisierte Zusatzleistungen, steuerliche Förderung und langfristiger Kapitalaufbau.

    Deutschland:
    BU- und Hinterbliebenenschutz möglich, häufig Gesundheitsprüfung. Steuer- und sozialabgabenbegünstigt, aber komplex.

    Resümee

    Italien zeigt ein stärker kollektiv organisiertes bAV-System mit höherer Arbeitgeberbeteiligung und zusätzlicher Kapitalbildung über den TFR.

    Die zentrale Erkenntnis: Wo Arbeitgeber, Tarifverträge und automatische Systeme stärker eingebunden werden, entsteht meist eine breitere Altersvorsorge.

    Wichtig: Die tatsächliche Rentenhöhe ergibt sich erst aus der Kombination aus gesetzlicher Rente, bAV und privater Vorsorge.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Italien #bAV #Deutschland #Altersvorsorge #Rentenvergleich