Schlagwort: #Arbeitgeberbeitrag

  • Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

    Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

    Das Ehepaar Müller

    Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

    Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

    Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

    Entgeltpunkte beim Todesfall:

    • Ehemann: 42 Jahre × 0,8 = 33,6 EP
    • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

    Möglichkeit 1: Die Witwenrente

    Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

    Damit ergeben sich 37 EP.

    Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

    Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

    Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

    Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

    Wie viel Witwenrente erhält sie bis 67?

    • Drei Monate Sterbevierteljahr: 4.210,02 Euro
    • Weitere 141 Monate Witwenrente: 36.782,85 Euro

    Zusammen: 40.992,87 Euro!

    Möglichkeit 2: Rentensplitting

    Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

    Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

    Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

    Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

    Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

    Der Vergleich ab 67 Jahren

    Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

    Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

    Mit Witwenrente:

    • Eigene Altersrente: 1.598,75 Euro
    • Zusätzliche Witwenrente: 670,88 Euro
    • Gesamt: 2.269,63 Euro monatlich

    Mit Rentensplitting:

    • Eigene Altersrente: 1.598,75 Euro
    • Witwenrente: 0 Euro
    • Gesamt: 1.598,75 Euro monatlich

    Monatlicher Vorteil der Witwenrente: 670,88 Euro!

    Gesamtvergleich bis zum 87. Lebensjahr

    Variante Witwenrente:

    • Witwenrente von 55 bis 67: 40.992,87 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Witwenrente von 67 bis 87: 161.011,20 Euro
    • Gesamt: 585.704,07 Euro

    Variante Rentensplitting:

    • Witwenrente bis 67: 0 Euro
    • Eigene Altersrente von 67 bis 87: 383.700 Euro
    • Gesamt: 383.700 Euro

    Rechnerischer Unterschied: 202.004,07 Euro!

    Mein Fazit als Rentenberater

    Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

    Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

    Jede Ehe hat eine eigene Rentenbiografie!

    Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

    Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

    Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

    Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

    Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

    Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

    Werner Hoffmann – Rentenberater


    #Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

    Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
  • Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

    Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

    Was passiert mit bereits bestehenden Altersteilzeitverträgen?

    Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

    Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

    Genau hier kann eine Reform problematisch werden.

    Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

    Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

    Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

    Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

    Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

    Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

    Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

    #RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

  • Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

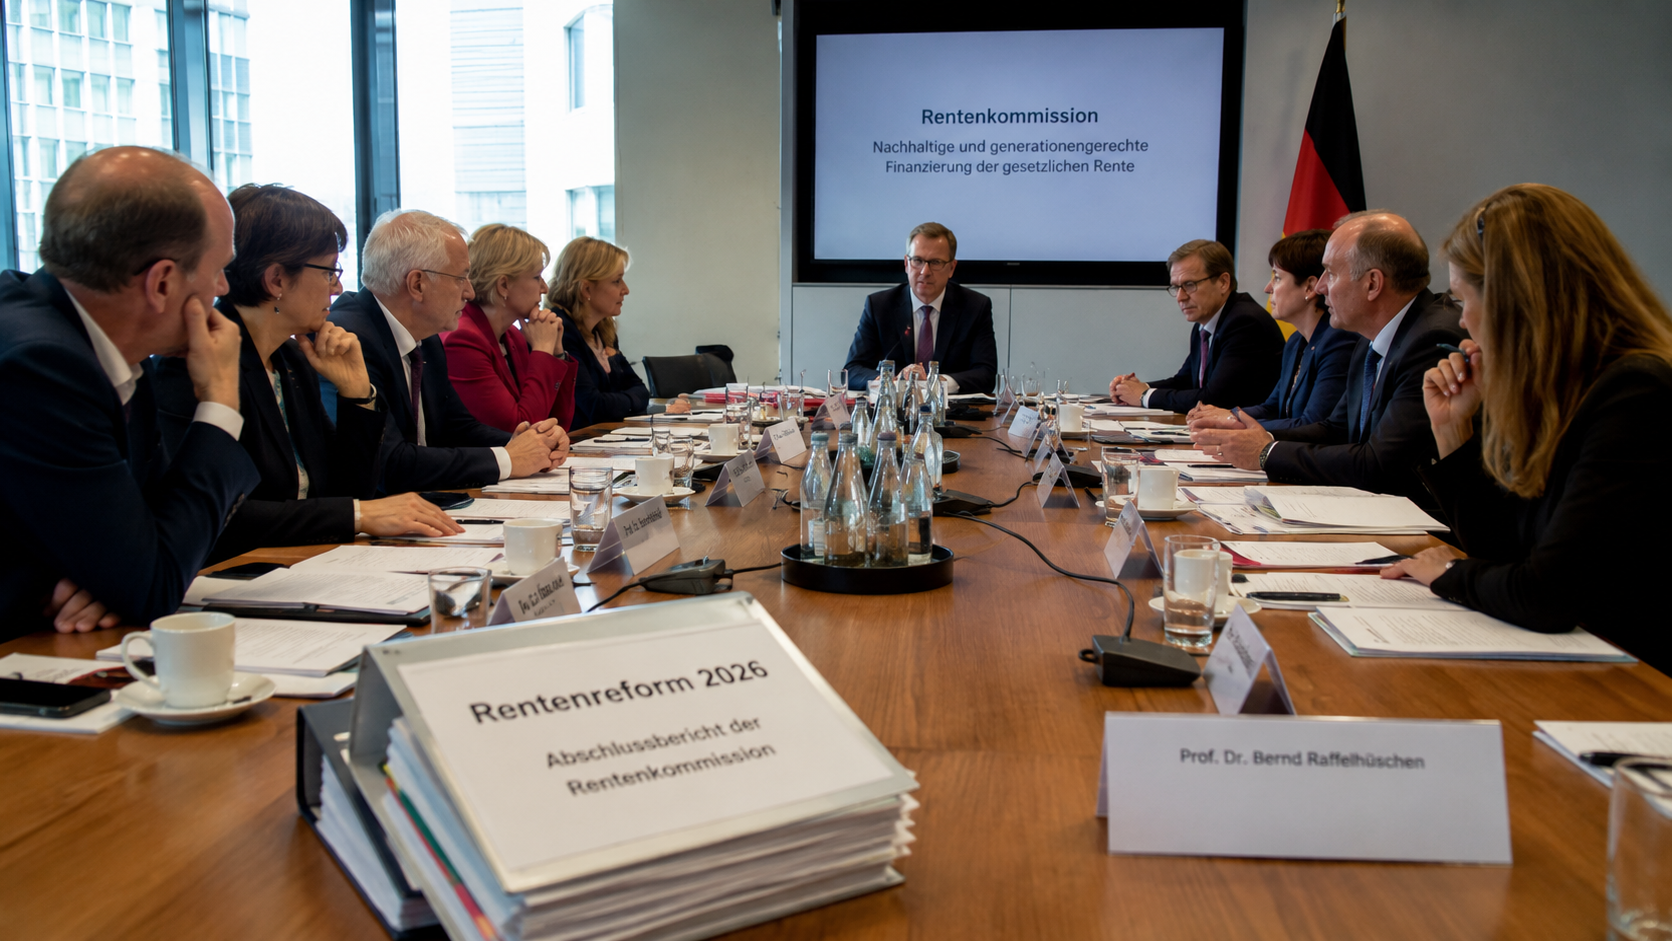
    Wer arbeitet, zahlt Rentenbeiträge. Wer Einnahmen aus Zinsen, Dividenden oder Vermietung erzielt, soll darauf auch künftig keine Rentenversicherungsbeiträge zahlen. An diesem Grundprinzip will die Rentenkommission festhalten.

    In ihren 33 Vorschlägen zur Alterssicherung empfiehlt sie, Rentenbeiträge weiterhin grundsätzlich auf Löhne, Gehälter und beitragspflichtiges Arbeitseinkommen zu beschränken. Mieteinnahmen, Zinsen, Dividenden und andere Kapitalerträge sollen außen vor bleiben.

    Auch die Beitragsbemessungsgrenze soll bleiben

    Die Kommission will an der Beitragsbemessungsgrenze (BBG) festhalten. Eine deutliche Erhöhung könnte zunächst Mehreinnahmen bringen, später aber auch höhere Rentenansprüche und damit höhere Ausgaben erzeugen.

    Auch am einheitlichen Beitragssatz soll festgehalten werden. Unterschiedliche Beitragssätze etwa nach Einkommen oder Kinderzahl empfiehlt die Kommission nicht.

    Wichtig: Die 33 Punkte sind Empfehlungen und noch kein geltendes Recht. Über die Umsetzung entscheidet der Gesetzgeber.

    Meine persönliche Einschätzung

    Mieteinnahmen bei der Beitragsfestsetzung außen vor zu lassen, halte ich für vernünftig. Eine zusätzliche Belastung von Vermietern könnte zumindest teilweise auf die Mieten überwälzt werden und damit Mieter zusätzlich belasten.

    Anders sehe ich dies bei Kapitalerträgen. Meines Erachtens sollte darüber diskutiert werden, diese künftig stärker in die Finanzierung der Alterssicherung einzubeziehen. Auch die Beibehaltung der bisherigen Beitragsbemessungsgrenze halte ich für diskussionswürdig.

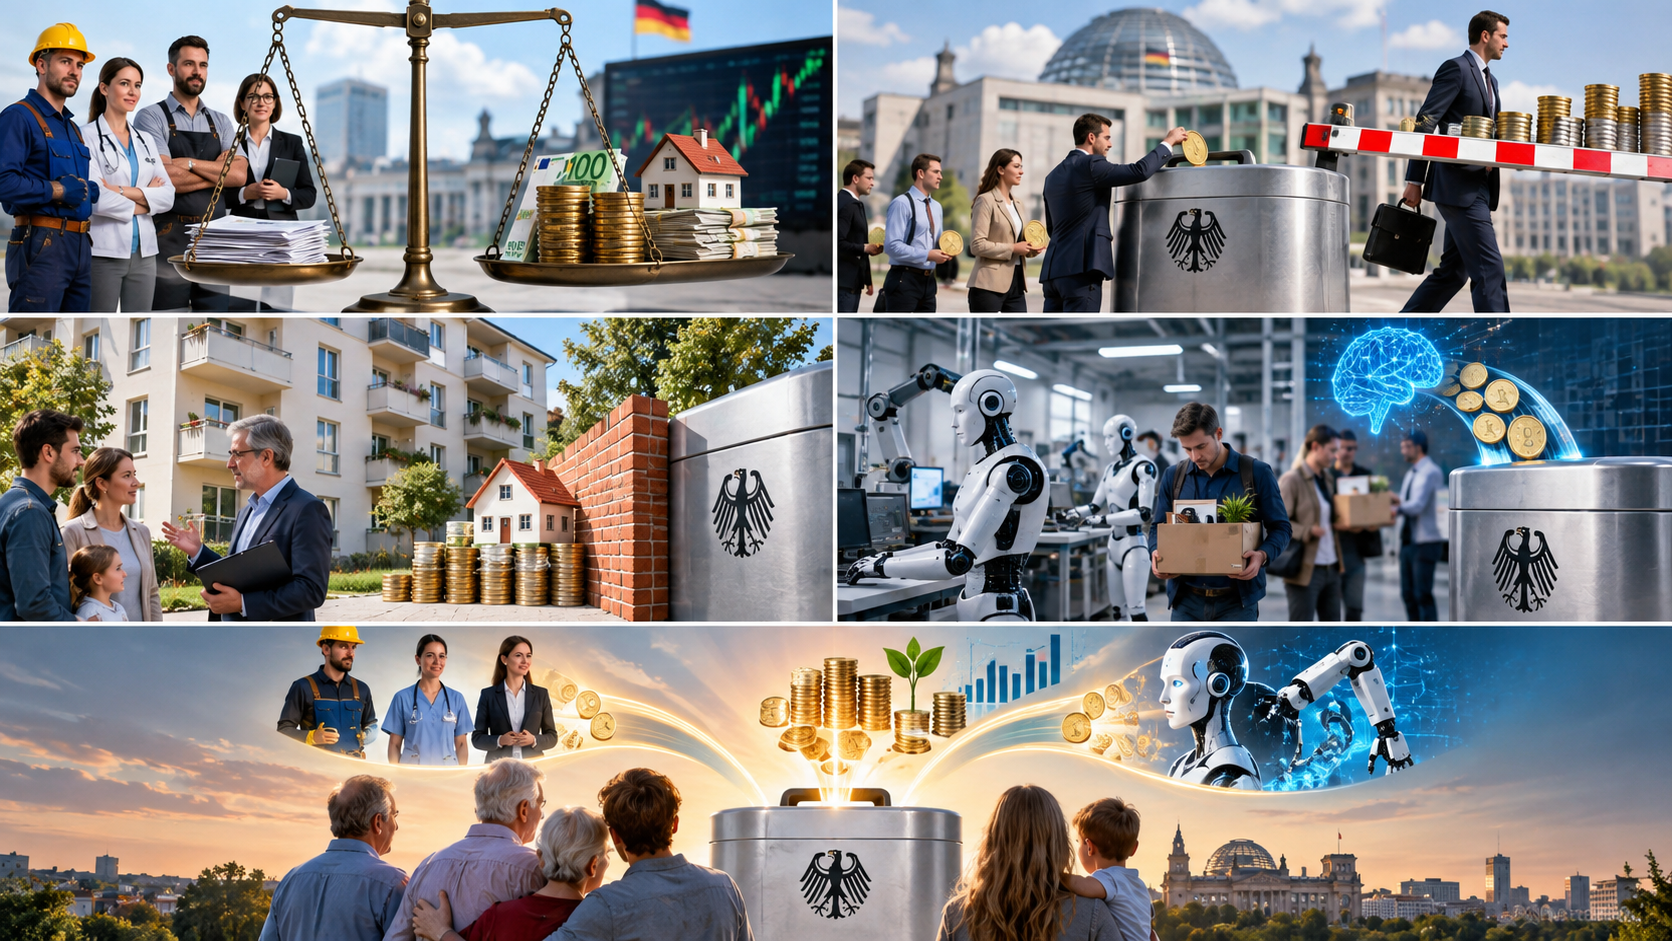
    Darüber hinaus stellt sich eine wichtige Zukunftsfrage: Wie finanzieren wir die gesetzliche Rentenversicherung, wenn Künstliche Intelligenz menschliche Arbeit ersetzt?

    In der Vergangenheit wurde bereits über eine Maschinensteuer diskutiert. Angesichts der rasanten KI-Entwicklung sollte meines Erachtens geprüft werden, ob eine „KI-Abgabe“ oder vergleichbare Finanzierungsform sinnvoll wäre.

    Wenn Unternehmen durch KI menschliche Arbeitsleistung ersetzen und dadurch beitragspflichtige Beschäftigung wegfällt, könnten der Rentenversicherung Beitragseinnahmen verloren gehen. Eine KI-Abgabe könnte einen Teil möglicher Einnahmeausfälle ausgleichen.

    Natürlich müsste geklärt werden, wie sie ausgestaltet wird, wer sie zahlt und wie Doppelbelastungen vermieden werden.

    Wenn KI unsere Arbeitswelt grundlegend verändert, müssen wir auch darüber diskutieren, ob eine überwiegend an menschliche Erwerbsarbeit gekoppelte Finanzierung der Rentenversicherung langfristig noch ausreicht.

    #Rentenreform #Rentenversicherung #Rentenkommission #KünstlicheIntelligenz #Altersvorsorge

    Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit Künstlicher Intelligenz (KI) erstellt beziehungsweise bearbeitet. Sie dienen ausschließlich der Illustration und Veranschaulichung des behandelten Themas und stellen keine realen Ereignisse oder Situationen dar.

  • Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

    Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de

    Werner Hoffmann. 

    Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).

    Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist sie in Deutschland so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, Haftungsregelungen und hohe Abschluss- sowie Verwaltungskosten sorgen dafür, dass die bAV häufig unnötig teuer und bürokratisch ist.

    Ich bin überzeugt: Das muss sich ändern.

    Ein wesentlicher Grund für die Komplexität ist die Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Mein Vorschlag lautet deshalb: Nutzt ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, sollte diese Haftung entfallen. Die Verantwortung würde dann beim zertifizierten Versorgungsträger liegen. Bestehende Versorgungszusagen blieben selbstverständlich unverändert (Bestandsschutz).

    Ein modernes bAV-Produkt sollte dabei klare Mindeststandards erfüllen:

    • Abschlusskosten maximal 1,5 %
    • Gesetzlich begrenzte Verwaltungskosten
    • Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
    • Mindestens 15 % der Beiträge verpflichtend für Berufsunfähigkeits- und Hinterbliebenenversorgung – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses
    • Keine Arbeitgeberhaftung bei zertifizierten Produkten

    Ebenso wichtig ist eine deutlich höhere Arbeitgeberbeteiligung. Der heutige gesetzliche Zuschuss von 15 % greift nur dann, wenn der Arbeitgeber überhaupt Sozialversicherungsbeiträge einspart. In vielen europäischen Ländern beteiligen sich Arbeitgeber dagegen deutlich stärker an der Finanzierung der betrieblichen Altersversorgung.

    Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % für angemessen.

    Außerdem sollte ein staatlicher Standardfonds als kostengünstige Alternative zu privaten Anbietern geschaffen werden. Wettbewerb sollte über Qualität, Transparenz und niedrige Kosten entstehen – nicht über komplizierte Vertragswerke.

    Mein Fazit: Deutschland braucht eine einfachere, transparentere und fairere betriebliche Altersversorgung, die Arbeitgeber entlastet und Arbeitnehmer besser absichert.

    Die ausführliche Langfassung mit allen Reformvorschlägen finden Sie hier:

  • Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

    Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Am 23. Juni 2026 will die Bundesregierung den Abschlussbericht der Rentenkommission entgegennehmen. Bereits vor der offiziellen Übergabe zeichnet sich ab, dass innerhalb der Kommission ein überraschend großer Konsens beim Thema Frühverrentung besteht.

    Im Mittelpunkt steht die Frage, wie Menschen künftig länger im Erwerbsleben gehalten werden können. Hintergrund ist die demografische Entwicklung: Die geburtenstarken Jahrgänge gehen nach und nach in Rente, während gleichzeitig weniger junge Arbeitnehmer in das System nachrücken.

    Besonders intensiv diskutiert wird die Zukunft der Rente mit 63. Viele Experten sehen darin einen wichtigen Baustein für Beschäftigte mit langen Versicherungszeiten. Andere befürchten dagegen steigende Belastungen für die Rentenkassen und einen zunehmenden Fachkräftemangel.

    Nach Medienberichten wurden auch neue Anreize für einen späteren Renteneintritt diskutiert. Wer freiwillig länger arbeitet, könnte künftig stärkere finanzielle Vorteile erhalten. Gleichzeitig steht die Frage im Raum, ob Frühverrentungen künftig stärker eingeschränkt werden sollen.

    Für Aufsehen sorgten zuletzt Berichte über eine mögliche Rente mit 70. Offizielle Beschlüsse dazu gibt es bislang nicht. Dennoch zeigt die Debatte, in welche Richtung einige Reformüberlegungen gehen: längere Lebensarbeitszeiten und eine stärkere Orientierung an der steigenden Lebenserwartung.

    Kritiker warnen jedoch davor, dass eine pauschale Anhebung des Rentenalters viele Menschen benachteiligen würde. Während Büroangestellte oft länger arbeiten können, stoßen Beschäftigte in körperlich belastenden Berufen häufig schon deutlich früher an ihre gesundheitlichen Grenzen.

    Dabei wird oft vergessen, dass die Finanzierung der gesetzlichen Rentenversicherung nicht allein vom Renteneintrittsalter abhängt. Ebenso wichtig sind die Zahl der Beitragszahler, die Entwicklung der Löhne, die Beschäftigungsquote sowie politische Entscheidungen über die Finanzierung versicherungsfremder Leistungen.

    Deshalb fordern zahlreiche Sozialwissenschaftler und Rentenexperten eine breitere Finanzierungsbasis. Diskutiert werden unter anderem die stärkere Einbeziehung von Selbstständigen, langfristig auch von Beamten, sowie Maßnahmen zur Erhöhung der Erwerbsbeteiligung älterer Arbeitnehmer.

    Welche konkreten Empfehlungen die Rentenkommission tatsächlich vorlegen wird, erfahren wir am 23. Juni 2026. Schon jetzt ist jedoch klar: Die Diskussion über die Zukunft der gesetzlichen Rente wird danach erst richtig beginnen.

    Für Versicherte gilt deshalb mehr denn je: Wer seine persönliche Rentenstrategie frühzeitig plant und bestehende Ansprüche rechtzeitig prüfen lässt, kann auf mögliche Veränderungen deutlich besser reagieren als jemand, der sich erst kurz vor dem Rentenbeginn mit dem Thema beschäftigt.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    #Rente #Rentenkommission #Frührente #Altersvorsorge #Rentenreform

  • Pflicht zur Betriebsrente? Neue Debatte um die Altersvorsorge

    Pflicht zur Betriebsrente? Neue Debatte um die Altersvorsorge

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    Rentenberater (RDG).
    www.Renten-experte.de

    ——-

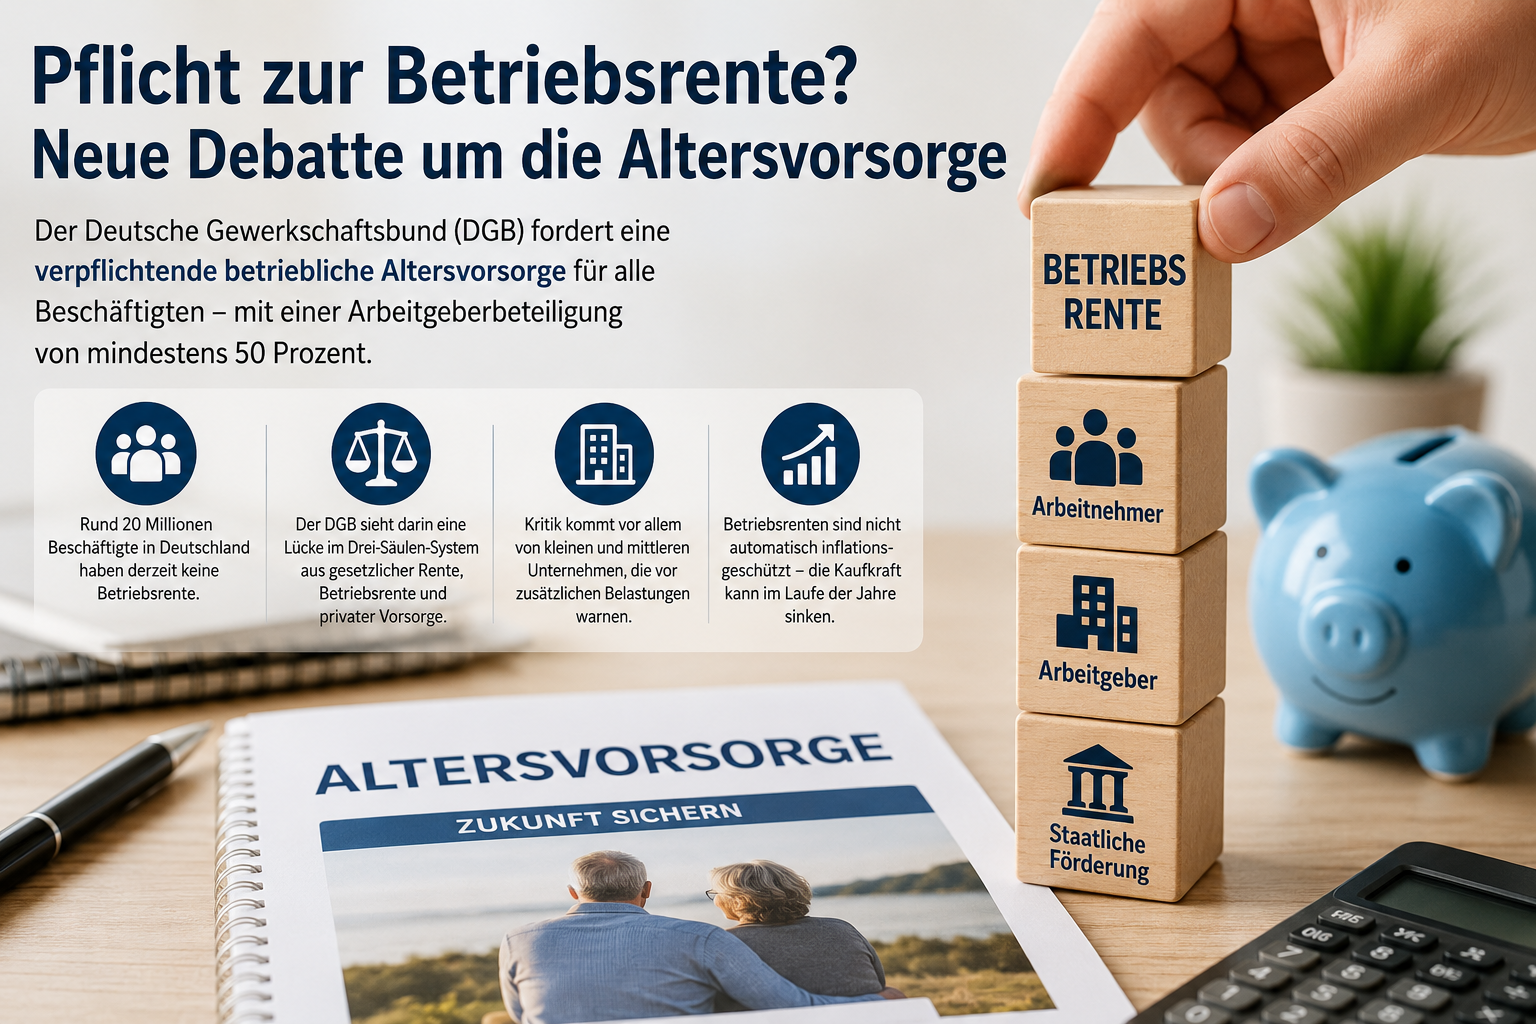
    Die Diskussion um die Zukunft der Altersvorsorge nimmt weiter Fahrt auf. Jetzt sorgt ein Vorschlag des Deutschen Gewerkschaftsbundes (DGB) für Aufmerksamkeit: Künftig soll es für alle Beschäftigten eine verpflichtende betriebliche Altersvorsorge geben. Dabei sollen die Arbeitgeber einen wesentlichen Teil der Beiträge übernehmen.

    Hintergrund ist, dass derzeit Millionen Beschäftigte in Deutschland keine Betriebsrente besitzen. Nach Auffassung des DGB reicht die gesetzliche Rente allein künftig immer weniger aus, um den Lebensstandard im Alter zu sichern. Deshalb müsse die zweite Säule der Altersvorsorge deutlich gestärkt werden.

    Besonders wichtig ist den Gewerkschaften, dass die Kosten nicht allein von den Arbeitnehmern getragen werden. Arbeitgeber sollen sich mindestens zur Hälfte an den Beiträgen beteiligen.

    Derzeit müssen sich Arbeitgeber in Deutschland nur dann mit maximal 15% Beteiligen, soweit der Arbeitgeber eine Sozialversicherungsersparnis hat.

    Hinzu kommt ein weiterer wichtiger Punkt:

    Betriebsrenten sind nicht automatisch inflationsgeschützt. Während die gesetzliche Rente regelmäßig angepasst wird, hängt die Entwicklung einer Betriebsrente von den jeweiligen Verträgen und Versorgungssystemen ab. Dadurch kann die Kaufkraft im Laufe der Jahre sinken.

    Bereits heute haben Arbeitnehmer grundsätzlich einen Anspruch darauf, Teile ihres Gehalts für eine betriebliche Altersversorgung umzuwandeln. Zudem müssen Arbeitgeber bei vielen Formen der Entgeltumwandlung einen Zuschuss leisten.

    Ob daraus tatsächlich eine allgemeine Pflicht-Betriebsrente für alle Beschäftigten wird, ist derzeit noch offen. Die Diskussion zeigt jedoch, dass Politik und Sozialpartner nach Wegen suchen, die Altersvorsorge langfristig stabiler aufzustellen.

    Fest steht:

    In vielen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Altersvorsorge ihrer Beschäftigten als in Deutschland.

    Hierzulande tragen Arbeitnehmer einen vergleichsweise hohen Anteil der finanziellen Lasten für ihre spätere Altersversorgung selbst.

    Die Forderung nach einer verpflichtenden Betriebsrente mit einer hälftigen Arbeitgeberfinanzierung könnte deshalb ein wichtiger Schritt zu einer ausgewogeneren Verteilung der Vorsorgelasten sein.

    Neben der gesetzlichen Rente und der betrieblichen Altersversorgung sollten Arbeitnehmer ihre individuelle Situation regelmäßig überprüfen lassen.

    Eine frühzeitige Beratung kann helfen, Versorgungslücken zu erkennen und rechtzeitig geeignete Lösungen zu entwickeln.

    Unabhängiger Rentenberater Werner Hoffmann

    #Betriebsrente #Altersvorsorge #Rente #Arbeitgeber #BetrieblicheAltersversorgung

  • Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG).

    —-

    Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

    Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

    Warum gibt es die Lebendbescheinigung?

    Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

    Das Problem: Der Brief kommt nicht an

    Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

    Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

    Was sollten Betroffene tun?

    Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

    • Name
    • Geburtsdatum
    • Rentenversicherungsnummer
    • aktuelle Anschrift
    • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

    Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

    Wird die Rente endgültig gestrichen?

    Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

    Unterstützung durch Rentenberater

    Unabhängiger Rentenberater Werner Hoffmann.

    Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

    Wichtige Kontaktadressen

    Deutsche Rentenversicherung Bund
    10704 Berlin, Deutschland
    Telefon: +49 30 865-0
    E-Mail: drv@drv-bund.de

    Deutsche Post AG – Renten Service
    13496 Berlin, Deutschland
    Telefon: +49 221 5692-777
    E-Mail: w.ausland@deutschepost.de

    Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

    #Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

  • Altersteilzeit: Warum Arbeitgeber davon profitieren können

    Altersteilzeit: Warum Arbeitgeber davon profitieren können

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de

    ——

    rechtzeitig geplant wird.

    Altersteilzeit ist nicht nur ein Vorteil für ältere Arbeitnehmer. Auch Arbeitgeber können erheblich profitieren, wenn der Übergang in den Ruhestand

    Ö KK

    Ein wichtiger Vorteil ist die Personalplanung. Unternehmen wissen frühzeitig, wann erfahrene Mitarbeiter ausscheiden. Dadurch können Nachfolger eingearbeitet und Wissen gezielt weitergegeben werden.

    Gerade das Blockmodell bietet Arbeitgebern Planungssicherheit. In der Arbeitsphase bleibt der Arbeitnehmer zunächst voll im Einsatz. In der Freistellungsphase kann die Stelle dann geordnet neu besetzt werden.

    Auch sozialverträglicher Personalabbau kann über Altersteilzeit gelingen. Kündigungen lassen sich vermeiden, das Betriebsklima bleibt stabiler und ältere Beschäftigte erhalten eine faire Perspektive.

    Wichtig ist jedoch: Altersteilzeit muss sauber geplant werden. Für Arbeitnehmer geht es um Rente, Steuern, Krankenversicherung, betriebliche Altersversorgung und mögliche Versorgungslücken.

    Hier können unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz helfen. Sie klären Arbeitnehmer über Rentenfolgen auf, prüfen Gestaltungen bei der bAV, erklären steuerliche Auswirkungen und zeigen mögliche Lösungswege.

    Fazit: Altersteilzeit kann eine echte Win-win-Lösung sein. Arbeitgeber gewinnen Planungssicherheit, sichern Wissenstransfer und handeln sozial verantwortlich. Arbeitnehmer erhalten einen geregelten Übergang in den Ruhestand – wenn die Beratung stimmt.

    Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung FH.
    Werner Hoffmann

    #Altersteilzeit #Rente #Arbeitgeber #Rentenberatung #Betriebsrente

  • Altersteilzeit: Warum Arbeitgeber davon profitieren können

    Altersteilzeit: Warum Arbeitgeber davon profitieren können

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de

    ——

    Altersteilzeit ist nicht nur ein Vorteil für ältere Arbeitnehmer. Auch Arbeitgeber können erheblich profitieren, wenn der Übergang in den Ruhestand rechtzeitig geplant wird.

    Ein wichtiger Vorteil ist die Personalplanung. Unternehmen wissen frühzeitig, wann erfahrene Mitarbeiter ausscheiden. Dadurch können Nachfolger eingearbeitet und Wissen gezielt weitergegeben werden.

    Gerade das Blockmodell bietet Arbeitgebern Planungssicherheit. In der Arbeitsphase bleibt der Arbeitnehmer zunächst voll im Einsatz. In der Freistellungsphase kann die Stelle dann geordnet neu besetzt werden.

    Auch sozialverträglicher Personalabbau kann über Altersteilzeit gelingen. Kündigungen lassen sich vermeiden, das Betriebsklima bleibt stabiler und ältere Beschäftigte erhalten eine faire Perspektive.

    Wichtig ist jedoch: Altersteilzeit muss sauber geplant werden. Für Arbeitnehmer geht es um Rente, Steuern, Krankenversicherung, betriebliche Altersversorgung und mögliche Versorgungslücken.

    Hier können unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz helfen. Sie klären Arbeitnehmer über Rentenfolgen auf, prüfen Gestaltungen bei der bAV, erklären steuerliche Auswirkungen und zeigen mögliche Lösungswege.

    Fazit: Altersteilzeit kann eine echte Win-win-Lösung sein. Arbeitgeber gewinnen Planungssicherheit, sichern Wissenstransfer und handeln sozial verantwortlich. Arbeitnehmer erhalten einen geregelten Übergang in den Ruhestand – wenn die Beratung stimmt.

    Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung FH.
    Werner Hoffmann

    #Altersteilzeit #Rente #Arbeitgeber #Rentenberatung #Betriebsrente

  • Österreich-Modell für die Rente? Millionen Deutsche könnten weniger Rentenerhöhungen erhalten

    Österreich-Modell für die Rente? Millionen Deutsche könnten weniger Rentenerhöhungen erhalten

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    Rentenberater (RDG).
    www.Renten-experte.de

    Die Diskussion über die Zukunft der gesetzlichen Rente nimmt Fahrt auf. Wirtschaftsexperten suchen angesichts des demografischen Wandels nach Wegen, die langfristige Finanzierung der Rentenversicherung zu sichern.

    Im Mittelpunkt steht ein Modell, das bereits in Österreich angewendet wird. Dort werden laufende Renten und Pensionen grundsätzlich an die Inflation angepasst. Ziel ist es, die Kaufkraft der Rentner zu erhalten. Steigen die Preise, steigen auch die Renten entsprechend.

    In Deutschland erfolgt die Rentenanpassung dagegen überwiegend auf Grundlage der Lohnentwicklung. Entwickeln sich die Löhne stärker als die Inflation, profitieren auch Rentner von höheren Anpassungen.

    Wichtig ist jedoch: Österreich unterscheidet sich nicht nur bei der Rentenanpassung. Auch die Finanzierung ist anders. Der Arbeitgeberbeitrag liegt dort höher als der Beitragsanteil des Arbeitnehmers. Zudem sind Selbstständige grundsätzlich pflichtversichert.
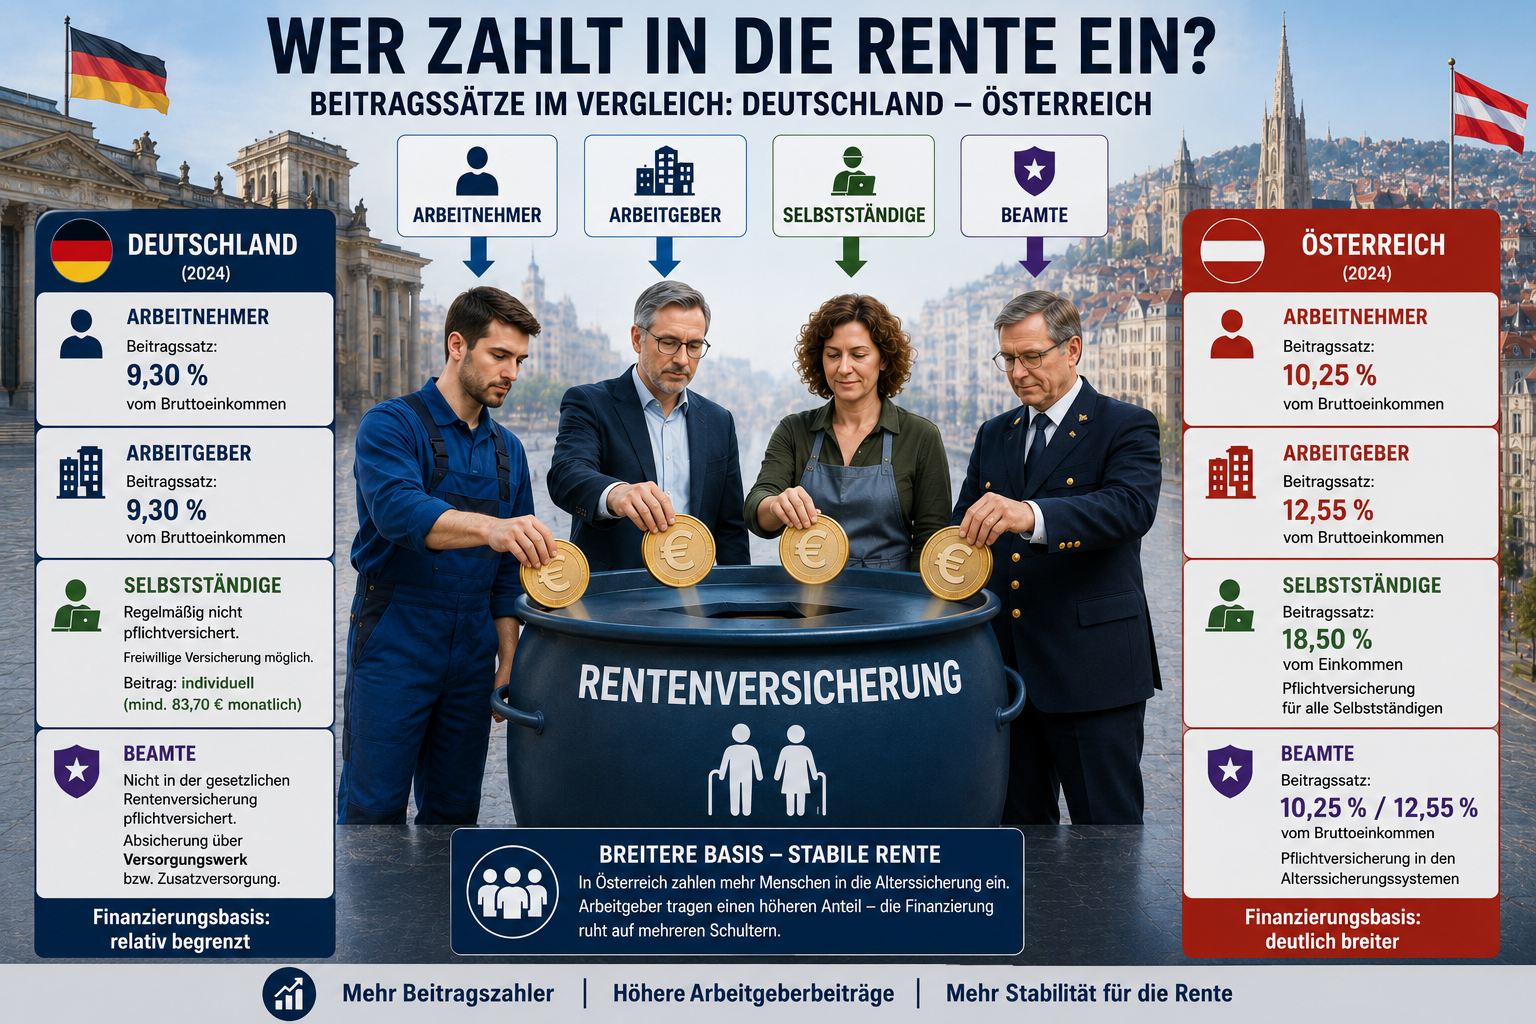
    Auch Beamte werden in Österreich in die Alterssicherungssysteme einbezogen. Damit ruht die Finanzierung auf einer deutlich breiteren Basis als in Deutschland.

    Wer Österreich als Vorbild nennt, darf deshalb nicht nur einzelne Punkte herausgreifen. Dann muss auch über höhere Arbeitgeberbeiträge, die Beitragspflicht von Selbstständigen und die Einbeziehung der Beamten gesprochen werden.

    Die eigentliche Herausforderung bleibt der demografische Wandel. Immer weniger Beitragszahler müssen für immer mehr Rentner aufkommen.

    Ob Deutschland tatsächlich Elemente des österreichischen Modells übernimmt, bleibt offen. Sicher ist jedoch: Die Debatte über die Zukunft der gesetzlichen Rente wird weiter an Bedeutung gewinnen.

    Erfolgreiche Rentensysteme beruhen meist auf mehreren Bausteinen – nicht auf einer einzigen Stellschraube.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog
    www.Renten-Experte.de
    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)

    #Rentenvergleich

    #Österreich

    #Rentenvergleich #Europa