Schlagwort: #Beitragszahlungen

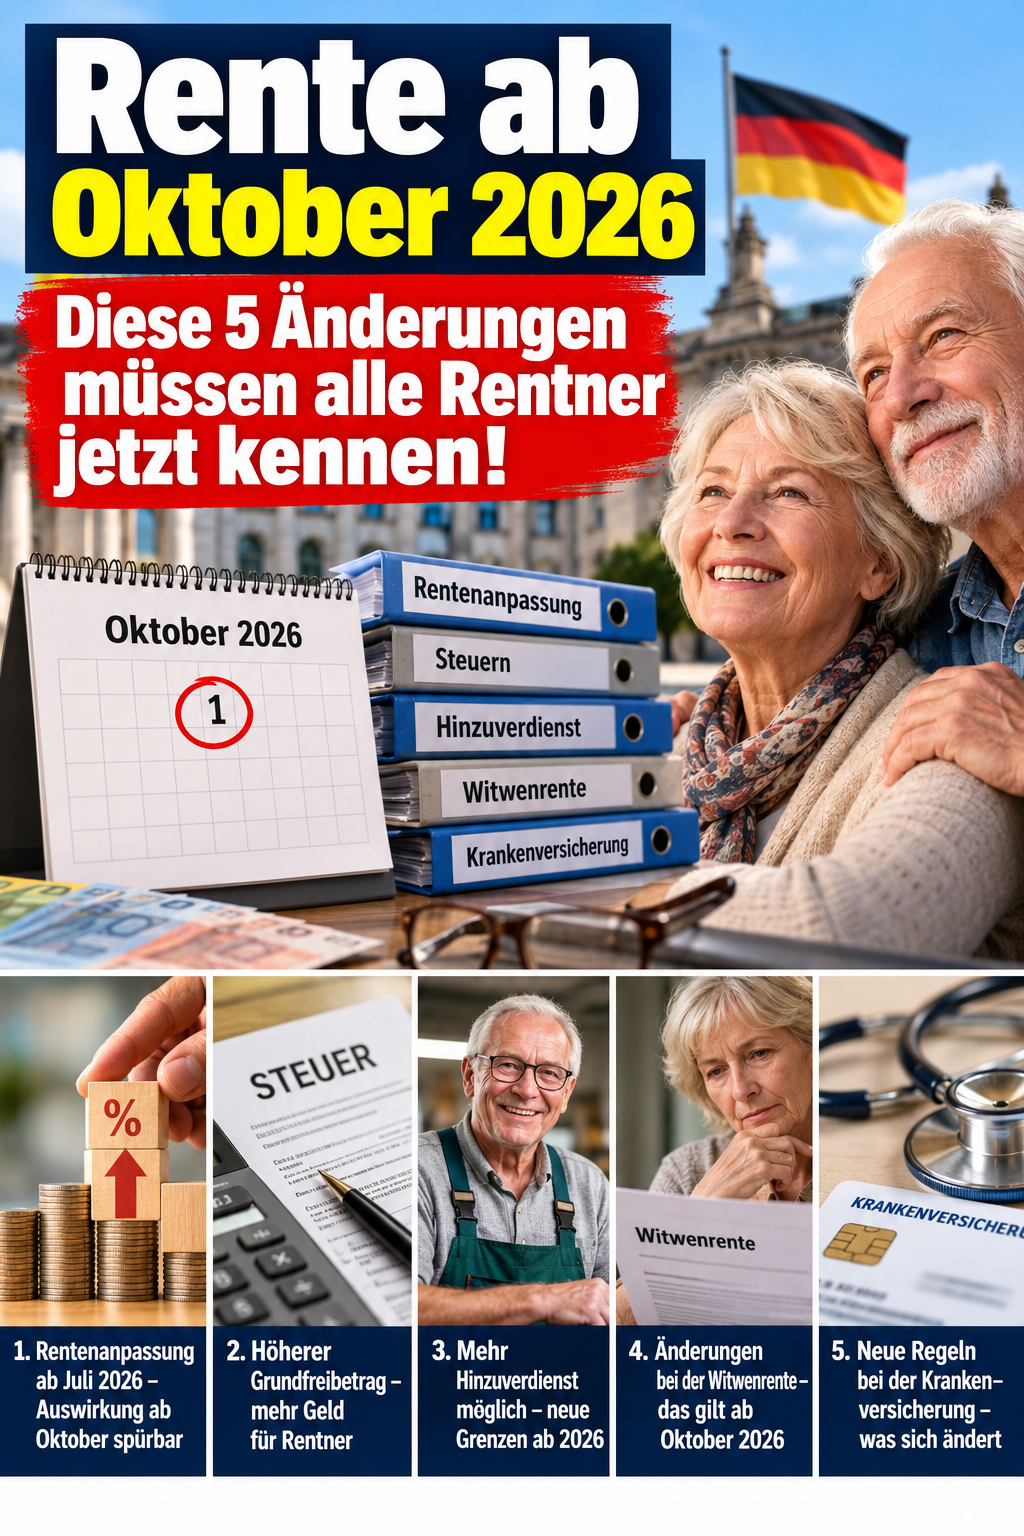
  • Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

    Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Der Oktober 2026 bringt für Rentnerinnen, Rentner und angehende Ruheständler einige wichtige Termine. Dabei geht es nicht um fünf völlig neue Rentengesetze, sondern um Beitragsänderungen, Auszahlungstermine, neue Rentenbeginne und wichtige Fristen.

    1. IKK classic: Einige Rentner bekommen weniger ausgezahlt

    Die IKK classic erhöhte ihren Zusatzbeitrag bereits zum 1. August 2026 von 3,40 auf 3,85 Prozent. Bei pflichtversicherten Rentnern wirkt sich eine solche Änderung bei der gesetzlichen Rente jedoch zeitversetzt aus.

    Ab Oktober erhöht sich deshalb der Krankenversicherungsabzug. Da Rentenversicherung und Rentner den Zusatzbeitrag grundsätzlich jeweils zur Hälfte tragen, beträgt die zusätzliche Belastung 0,225 Prozent der Bruttorente.

    Bei 2.000 Euro Bruttorente sind das beispielsweise 4,50 Euro weniger monatlich.

    2. Wann kommt die Oktober-Rente?

    Wer seine Rente nachschüssig erhält, bekommt die Oktober-Rente am Freitag, 30. Oktober 2026.

    Bei vorschüssig gezahlten Renten wurde die Oktober-Rente bereits am 30. September 2026 überwiesen.

    3. Für einige Jahrgänge beginnt jetzt die Altersrente

    Beim Jahrgang 1960 liegt die Regelaltersgrenze bei 66 Jahren und vier Monaten.

    Besonders langjährig Versicherte des Jahrgangs 1962 können bei mindestens 45 anrechenbaren Versicherungsjahren mit 64 Jahren und acht Monaten abschlagsfrei in Altersrente gehen.

    4. Frühere Rente kann dauerhaft Geld kosten

    Beim Jahrgang 1963 kann die Altersrente für langjährig Versicherte bei mindestens 35 Versicherungsjahren ab 63 beginnen. Wer sie bereits mit 63 beansprucht, muss jedoch mit einem dauerhaften Abschlag von 13,8 Prozent rechnen.

    Für schwerbehinderte Menschen des Jahrgangs 1964 ist bei erfüllter Wartezeit von 35 Jahren ein Rentenbeginn ab 62 möglich. Beim frühestmöglichen Beginn beträgt der Abschlag 10,8 Prozent.

    5. Achtung beim Lebensnachweis im Ausland

    Wer vom Renten Service ausdrücklich zur Abgabe eines Lebensnachweises aufgefordert wurde, sollte jetzt unbedingt handeln.

    Der aktuelle letzte Termin ist der 9. Oktober 2026. Liegt bis dahin kein gültiger Lebensnachweis vor, kann die Rentenzahlung ab Ende Oktober unterbrochen werden.

    Wer keine Aufforderung erhalten hat, muss normalerweise nichts unternehmen.

    Mein Tipp: Gerade beim Rentenbeginn können wenige Monate erhebliche finanzielle Auswirkungen haben. Vor einem vorgezogenen Rentenantrag sollte deshalb genau geprüft werden, welche Rentenart möglich ist und welcher Abschlag dauerhaft bestehen bleibt.

    Die Altersgrenzen und Abschläge werden auch von der Deutschen Rentenversicherung bestätigt: Jahrgang 1963 hat bei der Altersrente für langjährig Versicherte beim frühestmöglichen Beginn einen maximalen Abschlag von 13,8 Prozent, für schwerbehinderte Menschen ab Jahrgang 1964 sind es maximal 10,8 Prozent. 

    Hashtags:
    #Rente #Rente2026 #Rentner #Altersrente #Rentenversicherung

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

    Als zusätzlicher Praxishinweis: Die Deutsche Rentenversicherung empfiehlt, einen Altersrentenantrag ungefähr drei Monate vor dem gewünschten Rentenbeginn zu stellen. 
  • Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

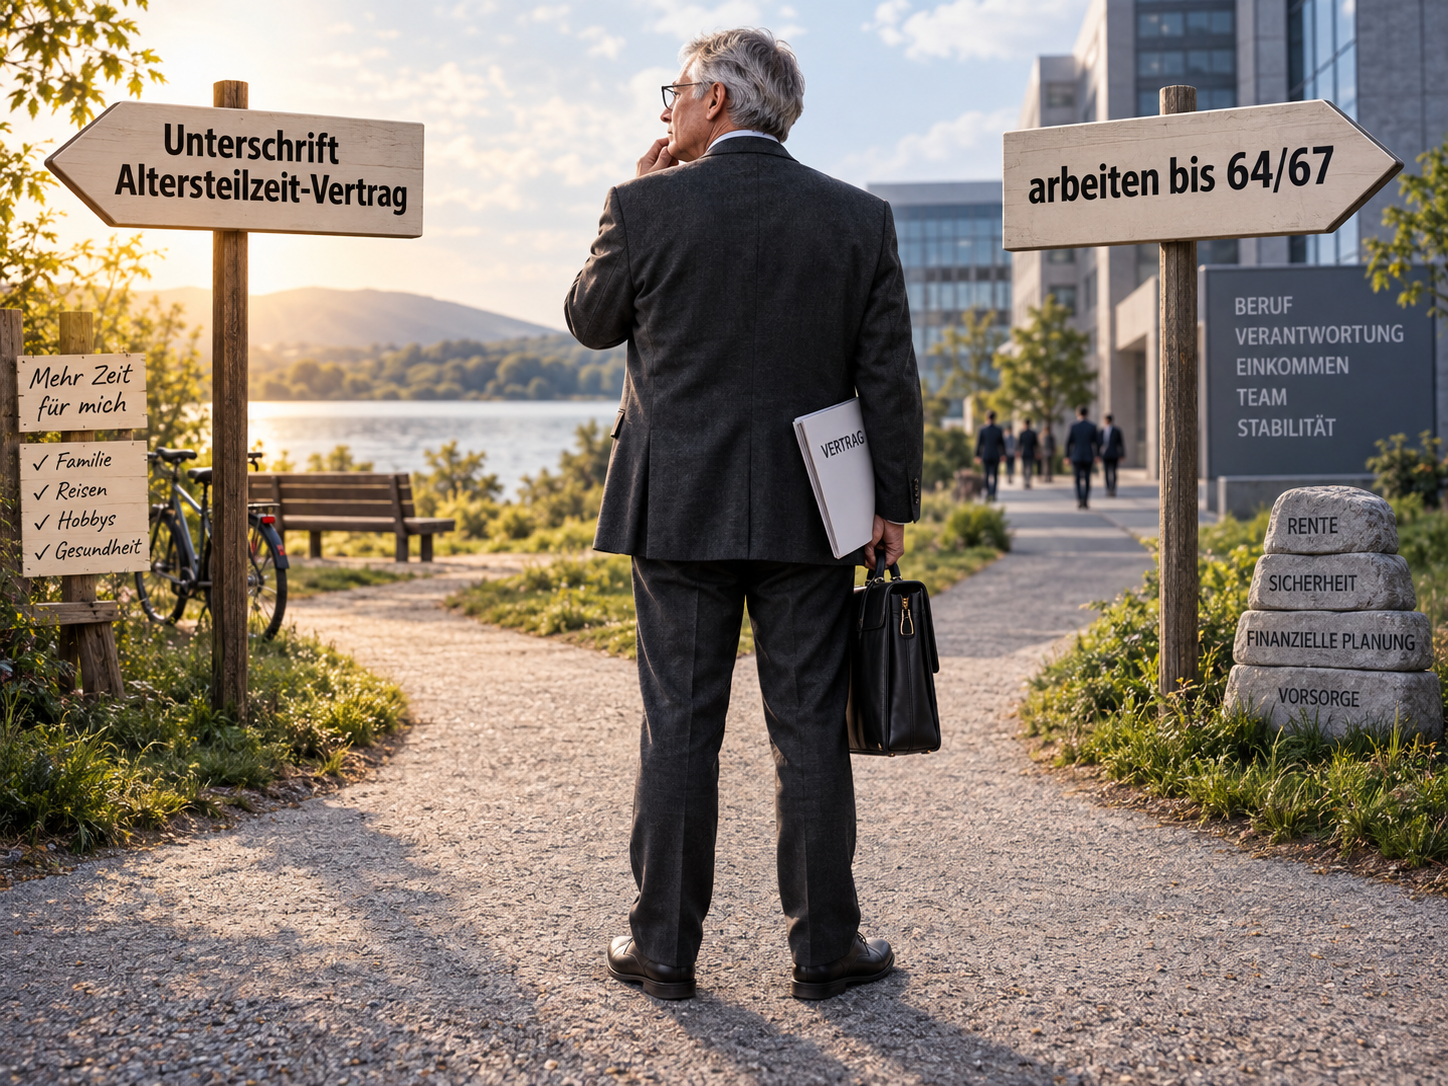
    Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

    Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

    Was passiert mit bereits bestehenden Altersteilzeitverträgen?

    Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

    Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

    Genau hier kann eine Reform problematisch werden.

    Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

    Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

    Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

    Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

    Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

    Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

    Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

    #RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

  • DRV fordert fast 40.000 Euro nach – ein Fall aus der Praxis

    DRV fordert fast 40.000 Euro nach – ein Fall aus der Praxis

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de .

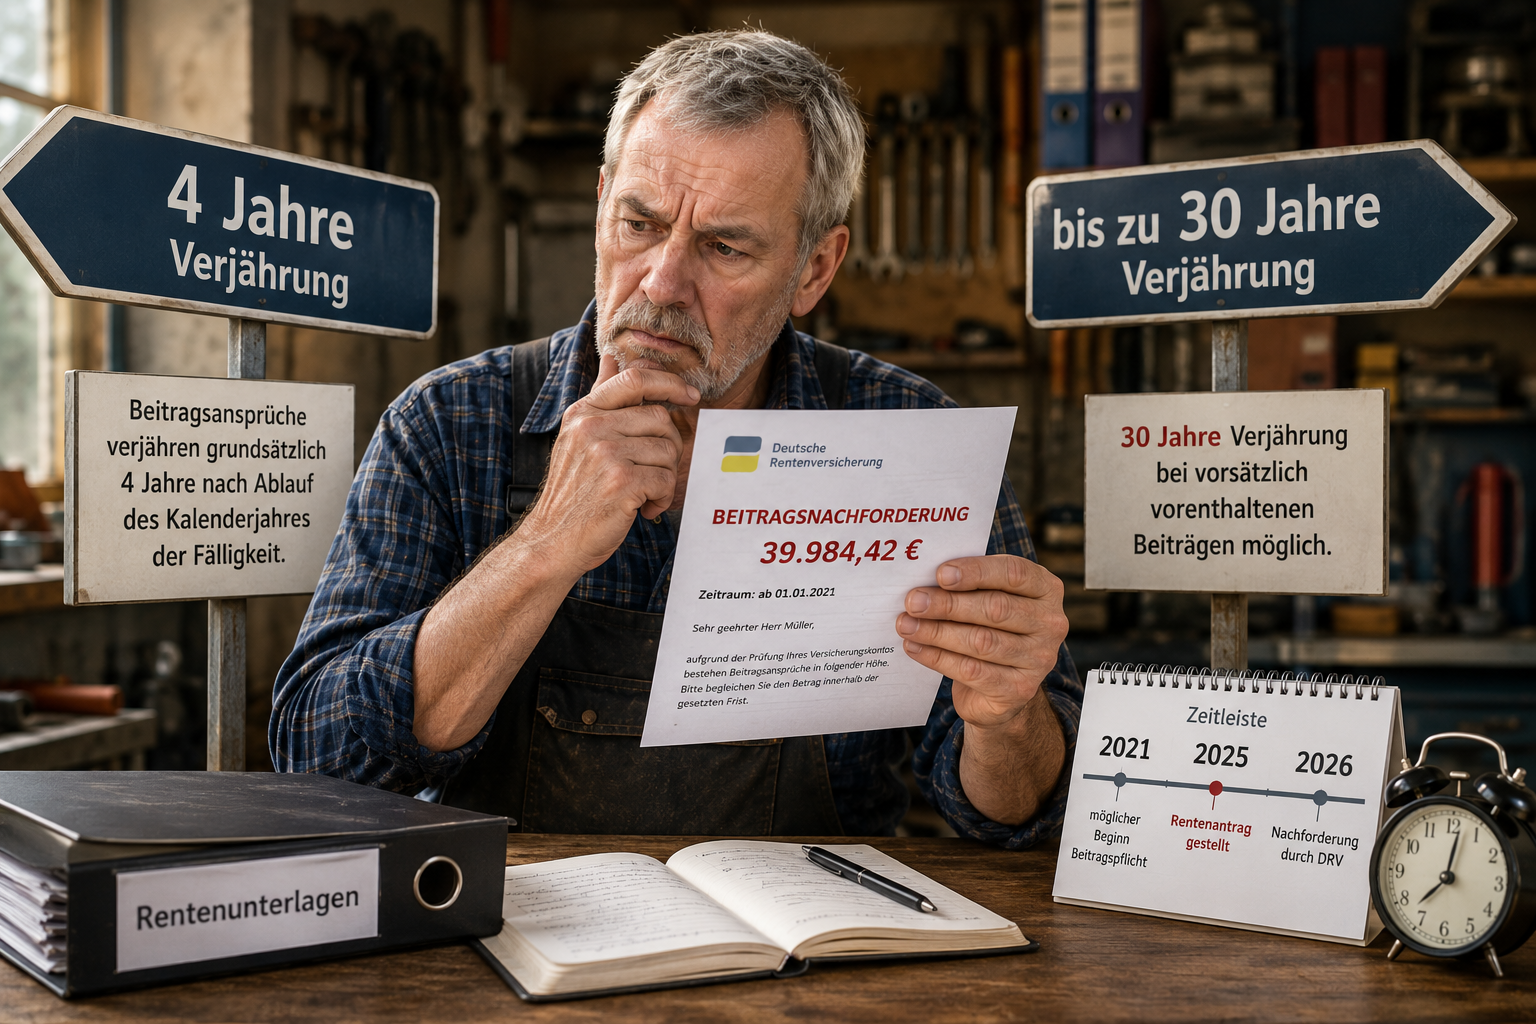
    Ein Fall aus meiner Beratungspraxis zeigt, wie teuer eine ungeklärte Rentenversicherungspflicht für Selbstständige werden kann.

    Max Müller* war selbstständiger Handwerksmeister und in die Handwerksrolle eingetragen. Für bestimmte selbstständige Handwerker besteht Rentenversicherungspflicht. Eine Befreiung kann insbesondere nach 18 Jahren mit Pflichtbeiträgen möglich sein – aber nur auf Antrag!

    Genau hier lag das Problem: Die Voraussetzungen waren offenbar nicht vollständig erfüllt. Trotzdem wurden über längere Zeit keine Pflichtbeiträge mehr entrichtet.

    Im November 2025 stellte Müller persönlich einen Antrag auf Altersrente bei der Deutschen Rentenversicherung. Die DRV prüfte seinen Versicherungsverlauf und verlangte mit Schreiben vom 7. Juli 2026 insgesamt 39.984,42 Euro nach – für die Zeit ab 1. Januar 2021.

    Warum nicht gleich bis zu 30 Jahre rückwirkend?

    Entscheidend ist die Verjährung nach § 25 SGB IV. Beitragsansprüche verjähren grundsätzlich vier Jahre nach Ablauf des Kalenderjahres ihrer Fälligkeit. Bei vorsätzlich vorenthaltenen Beiträgen können dagegen 30 Jahre gelten.

    Im Fall Max Müller* spielt der Rentenantrag 2025 eine wichtige Rolle. Wäre der Antrag erst 2026 gestellt worden, hätte sich der hier zugrunde gelegte Zeitraum von fünf Jahren und zwei Monaten auf vier Jahre und zwei Monate verkürzt.

    Wäre der Betrieb zuvor abgemeldet und die Altersrente erst vier Jahre später nach Eintritt der Verjährung beantragt worden, wäre zwar vier Jahre keine Rente gezahlt worden; nach dieser Fallannahme wäre aber auch die Nachforderung von rund 40.000 Euro nicht entstanden.

    Auch die Beitragshöhe prüfen

    Selbst bei bestehender Versicherungspflicht muss die Forderung richtig berechnet sein. Unter den gesetzlichen Voraussetzungen können neben dem Regelbeitrag auch einkommensgerechte Beiträge in Betracht kommen.

    Zwei wichtige Lehren

    1. Auch Selbstständige können rentenversicherungspflichtig sein. Dazu gehören beispielsweise bestimmte Handwerker und Lehrer; je nach Tätigkeit können auch Yoga- oder Fitness-Coaches betroffen sein. Deshalb besser vorher prüfen lassen, ob Versicherungspflicht besteht.

    2. Antragstellung ist keine strategische Rentenberatung. Wer seinen Rentenantrag online, beim Versicherungsamt oder bei der DRV stellt, sollte nicht davon ausgehen, dass dabei automatisch die individuell günstigste Strategie geprüft wird. Es handelt sich zunächst um eine Antragstellung.

    Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann

    #Rentenversicherung #Handwerker #Selbstständig #Rentenberater #DeutscheRentenversicherung

    Hinweis zu KI-Bildern:
    Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

    Quellen

    – § 2 SGB VI – Versicherungspflicht selbstständig Tätiger
    – § 6 Abs. 1 Satz 1 Nr. 4 SGB VI – Befreiung von der Versicherungspflicht
    – § 25 SGB IV – Verjährung von Beitragsansprüchen
    – Deutsche Rentenversicherung – Unterlagen des Einzelfalls

    * Name geändert

  • Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

    Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de

    Werner Hoffmann. 

    Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).

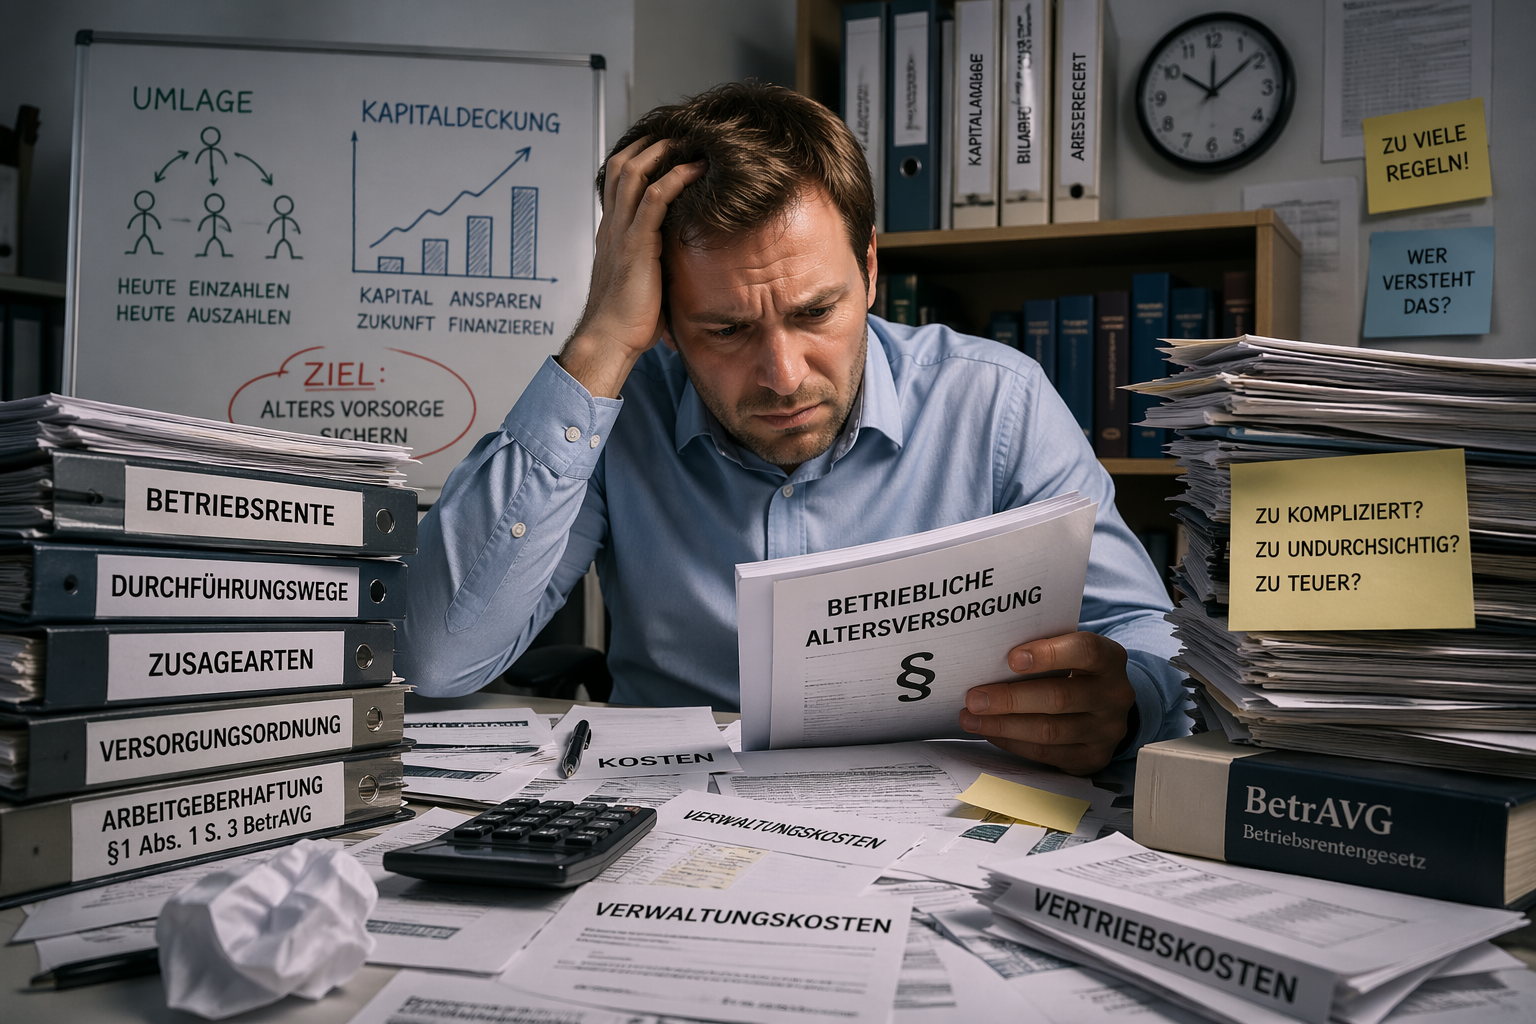
    Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist sie in Deutschland so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, Haftungsregelungen und hohe Abschluss- sowie Verwaltungskosten sorgen dafür, dass die bAV häufig unnötig teuer und bürokratisch ist.

    Ich bin überzeugt: Das muss sich ändern.

    Ein wesentlicher Grund für die Komplexität ist die Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Mein Vorschlag lautet deshalb: Nutzt ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, sollte diese Haftung entfallen. Die Verantwortung würde dann beim zertifizierten Versorgungsträger liegen. Bestehende Versorgungszusagen blieben selbstverständlich unverändert (Bestandsschutz).

    Ein modernes bAV-Produkt sollte dabei klare Mindeststandards erfüllen:

    • Abschlusskosten maximal 1,5 %
    • Gesetzlich begrenzte Verwaltungskosten
    • Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
    • Mindestens 15 % der Beiträge verpflichtend für Berufsunfähigkeits- und Hinterbliebenenversorgung – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses
    • Keine Arbeitgeberhaftung bei zertifizierten Produkten

    Ebenso wichtig ist eine deutlich höhere Arbeitgeberbeteiligung. Der heutige gesetzliche Zuschuss von 15 % greift nur dann, wenn der Arbeitgeber überhaupt Sozialversicherungsbeiträge einspart. In vielen europäischen Ländern beteiligen sich Arbeitgeber dagegen deutlich stärker an der Finanzierung der betrieblichen Altersversorgung.

    Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % für angemessen.

    Außerdem sollte ein staatlicher Standardfonds als kostengünstige Alternative zu privaten Anbietern geschaffen werden. Wettbewerb sollte über Qualität, Transparenz und niedrige Kosten entstehen – nicht über komplizierte Vertragswerke.

    Mein Fazit: Deutschland braucht eine einfachere, transparentere und fairere betriebliche Altersversorgung, die Arbeitgeber entlastet und Arbeitnehmer besser absichert.

    Die ausführliche Langfassung mit allen Reformvorschlägen finden Sie hier:

  • Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG).

    —-

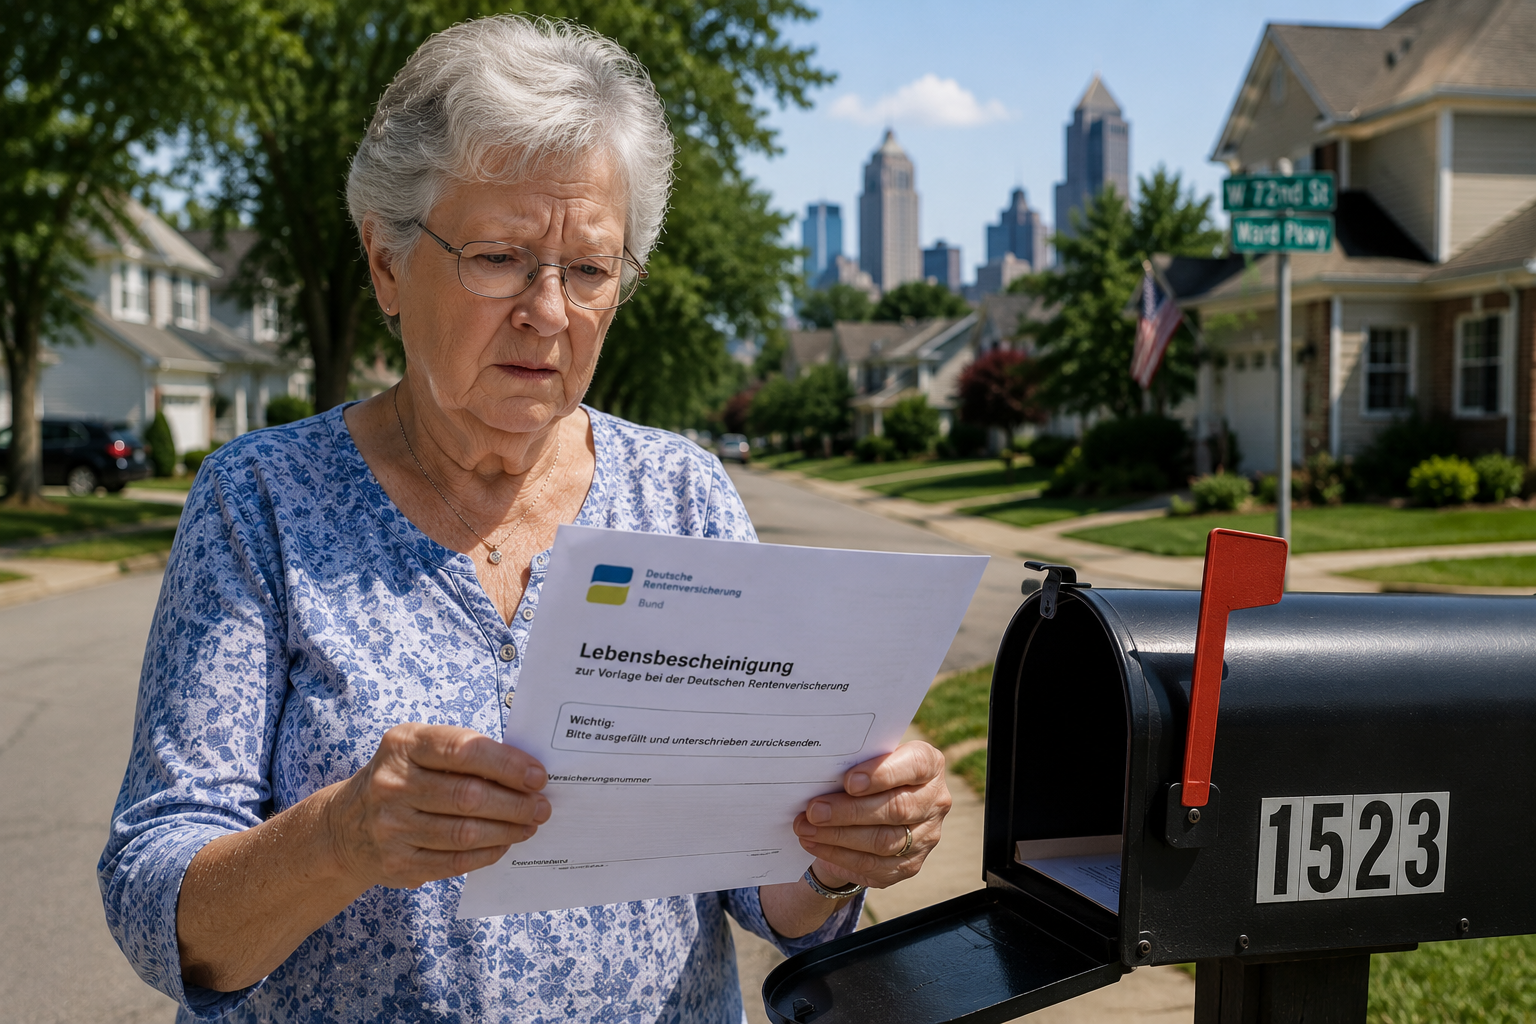
    Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

    Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

    Warum gibt es die Lebendbescheinigung?

    Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

    Das Problem: Der Brief kommt nicht an

    Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

    Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

    Was sollten Betroffene tun?

    Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

    • Name
    • Geburtsdatum
    • Rentenversicherungsnummer
    • aktuelle Anschrift
    • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

    Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

    Wird die Rente endgültig gestrichen?

    Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

    Unterstützung durch Rentenberater

    Unabhängiger Rentenberater Werner Hoffmann.

    Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

    Wichtige Kontaktadressen

    Deutsche Rentenversicherung Bund
    10704 Berlin, Deutschland
    Telefon: +49 30 865-0
    E-Mail: drv@drv-bund.de

    Deutsche Post AG – Renten Service
    13496 Berlin, Deutschland
    Telefon: +49 221 5692-777
    E-Mail: w.ausland@deutschepost.de

    Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

    #Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

  • Österreich-Modell für die Rente? Millionen Deutsche könnten weniger Rentenerhöhungen erhalten

    Österreich-Modell für die Rente? Millionen Deutsche könnten weniger Rentenerhöhungen erhalten

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    Rentenberater (RDG).
    www.Renten-experte.de

    Die Diskussion über die Zukunft der gesetzlichen Rente nimmt Fahrt auf. Wirtschaftsexperten suchen angesichts des demografischen Wandels nach Wegen, die langfristige Finanzierung der Rentenversicherung zu sichern.

    Im Mittelpunkt steht ein Modell, das bereits in Österreich angewendet wird. Dort werden laufende Renten und Pensionen grundsätzlich an die Inflation angepasst. Ziel ist es, die Kaufkraft der Rentner zu erhalten. Steigen die Preise, steigen auch die Renten entsprechend.

    In Deutschland erfolgt die Rentenanpassung dagegen überwiegend auf Grundlage der Lohnentwicklung. Entwickeln sich die Löhne stärker als die Inflation, profitieren auch Rentner von höheren Anpassungen.

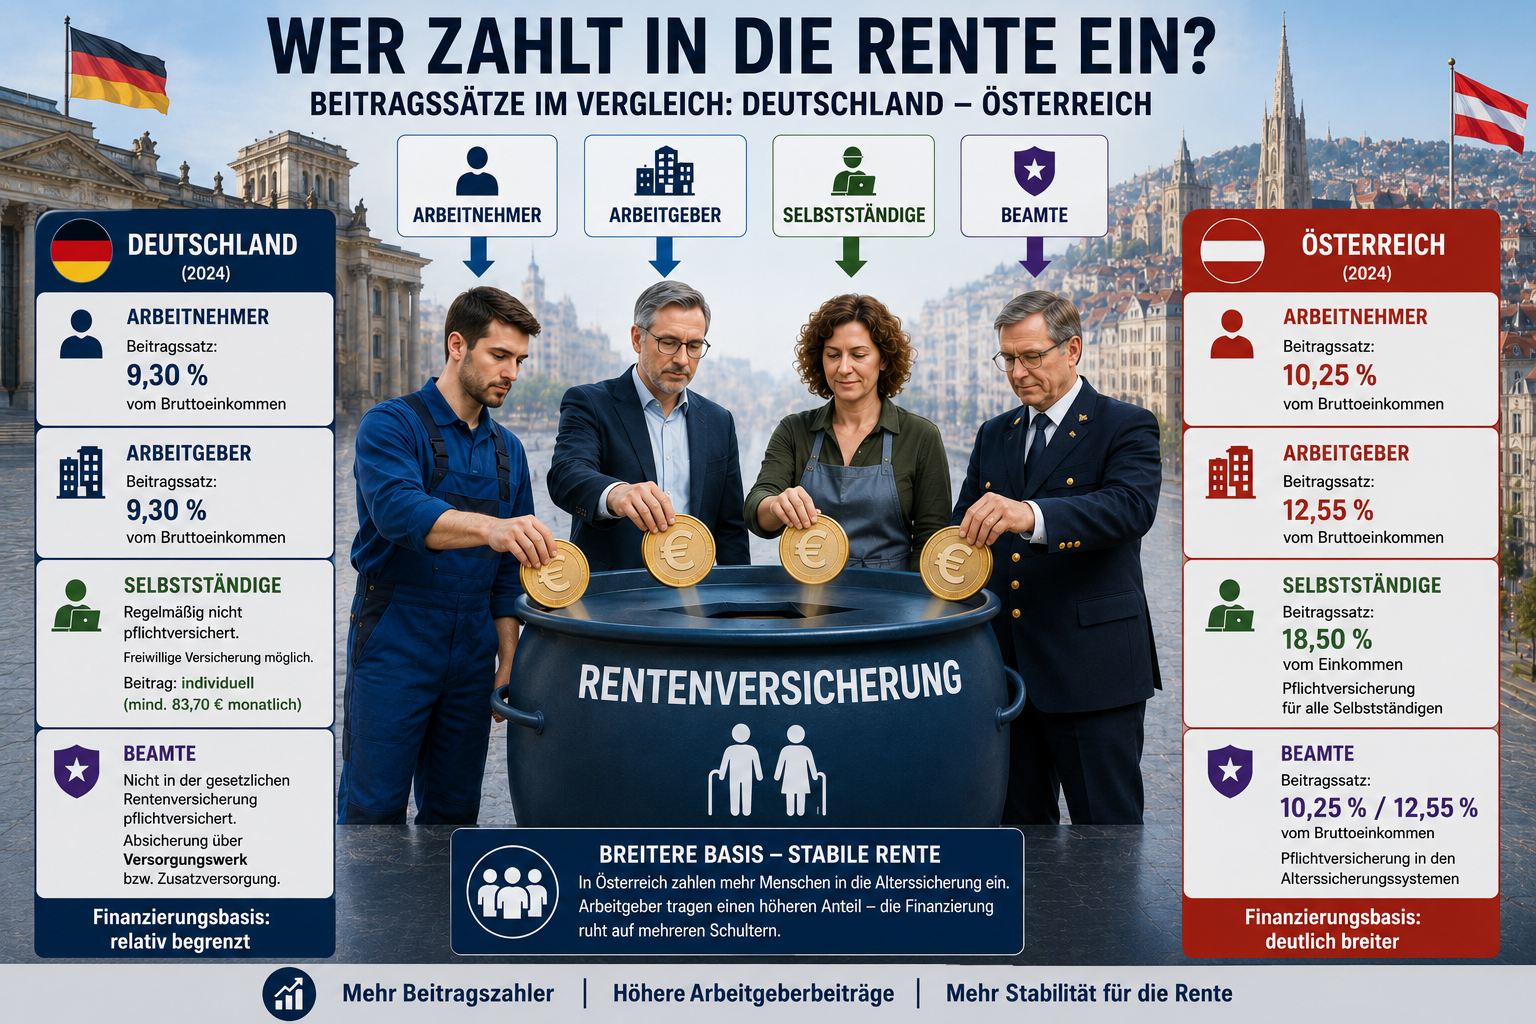
    Wichtig ist jedoch: Österreich unterscheidet sich nicht nur bei der Rentenanpassung. Auch die Finanzierung ist anders. Der Arbeitgeberbeitrag liegt dort höher als der Beitragsanteil des Arbeitnehmers. Zudem sind Selbstständige grundsätzlich pflichtversichert.

    Auch Beamte werden in Österreich in die Alterssicherungssysteme einbezogen. Damit ruht die Finanzierung auf einer deutlich breiteren Basis als in Deutschland.

    Wer Österreich als Vorbild nennt, darf deshalb nicht nur einzelne Punkte herausgreifen. Dann muss auch über höhere Arbeitgeberbeiträge, die Beitragspflicht von Selbstständigen und die Einbeziehung der Beamten gesprochen werden.

    Die eigentliche Herausforderung bleibt der demografische Wandel. Immer weniger Beitragszahler müssen für immer mehr Rentner aufkommen.

    Ob Deutschland tatsächlich Elemente des österreichischen Modells übernimmt, bleibt offen. Sicher ist jedoch: Die Debatte über die Zukunft der gesetzlichen Rente wird weiter an Bedeutung gewinnen.

    Erfolgreiche Rentensysteme beruhen meist auf mehreren Bausteinen – nicht auf einer einzigen Stellschraube.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog
    www.Renten-Experte.de
    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)

    #Rentenvergleich

    #Österreich

    #Rentenvergleich #Europa

  • Generationenvertrag unter Druck? Warum das Umlageverfahren oft missverstanden wird

    Generationenvertrag unter Druck? Warum das Umlageverfahren oft missverstanden wird

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG) . –

    Immer wieder wird behauptet, der Generationenvertrag sei gescheitert und das Umlageverfahren der gesetzlichen Rentenversicherung könne langfristig nicht funktionieren. Doch das eigentliche Problem liegt nicht im Umlageverfahren selbst, sondern in den politischen und demografischen Rahmenbedingungen.

    Was ist der Generationenvertrag?

    Der Generationenvertrag ist kein schriftlicher Vertrag, sondern ein gesellschaftliches Prinzip. Die heute arbeitende Generation finanziert mit ihren Beiträgen die Renten der heutigen Rentner. Im Gegenzug finanzieren spätere Generationen die Renten der heutigen Beitragszahler.

    Die gesetzliche Rentenversicherung arbeitet dabei überwiegend nach dem Umlageverfahren. Die eingezahlten Beiträge werden nicht angespart, sondern unmittelbar für die laufenden Rentenzahlungen verwendet.

    Die eigentlichen Herausforderungen

    Die größte Herausforderung ist die demografische Entwicklung. Die geburtenstarken Jahrgänge gehen in Rente, während weniger junge Menschen nachkommen.

    Hinzu kommt, dass viele Selbstständige, Beamte und Politiker nicht in die gesetzliche Rentenversicherung einzahlen. Dadurch fehlen potenzielle Beitragszahler.

    Was andere Länder anders machen

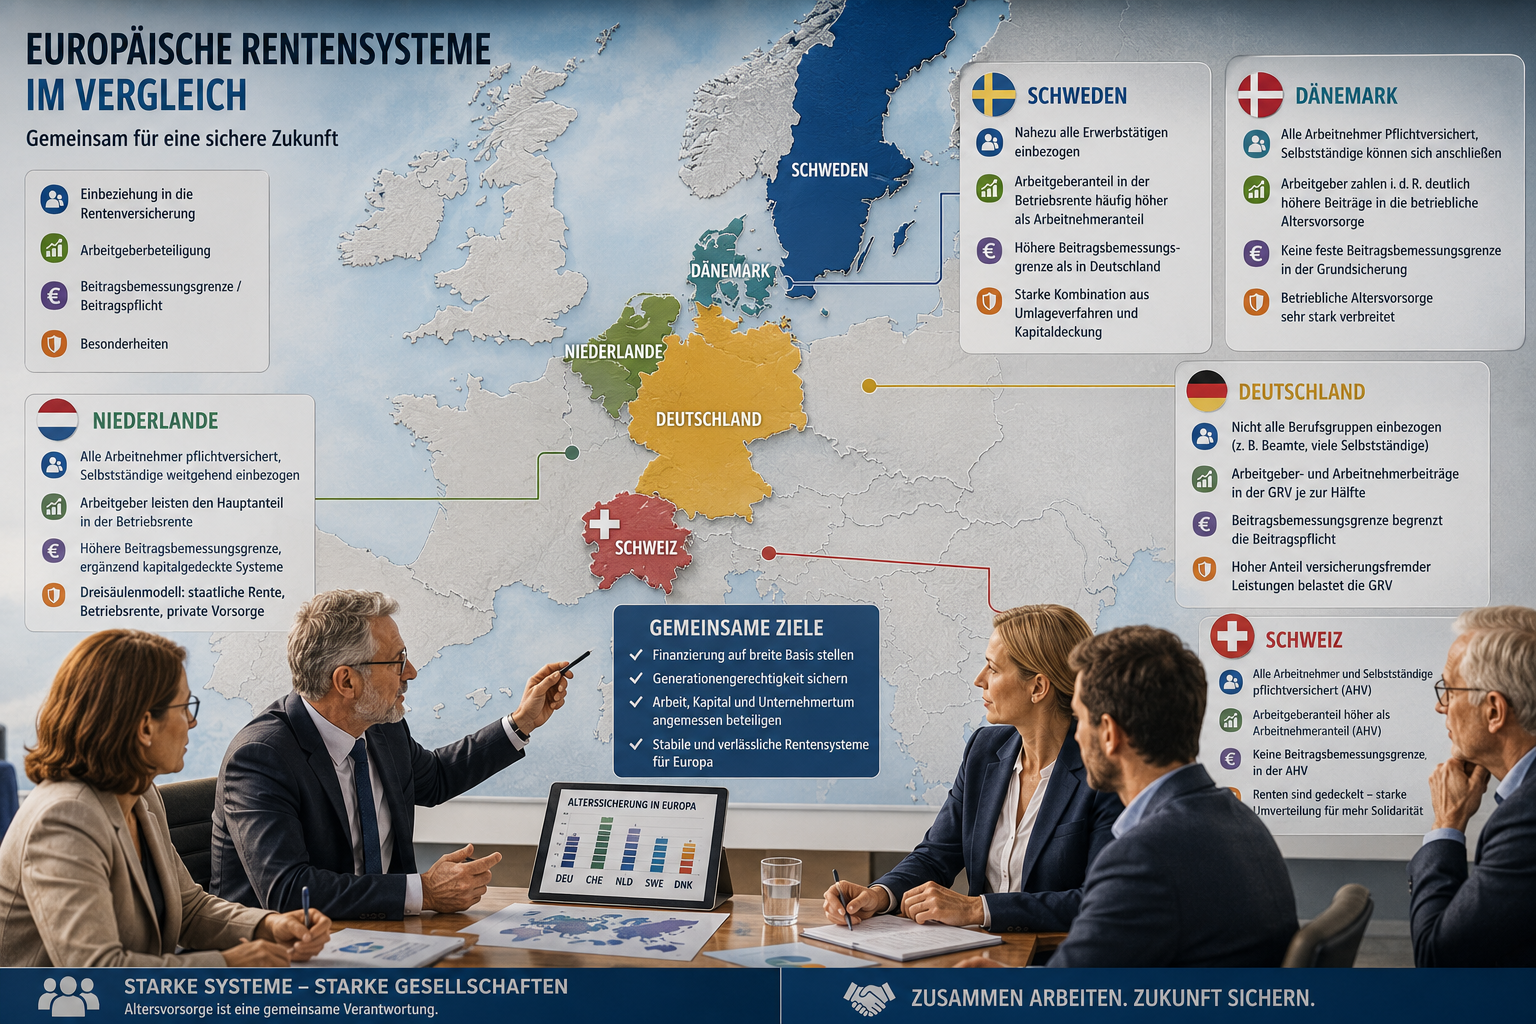
    In vielen europäischen Staaten werden deutlich mehr Bevölkerungsgruppen in die Finanzierung der Altersvorsorge einbezogen.

    Beitragsbemessungsgrenze

    In Deutschland endet die Beitragspflicht an der Beitragsbemessungsgrenze. Einkommen oberhalb dieser Grenze bleiben beitragsfrei.

    In der Schweiz gibt es bei der staatlichen Alters- und Hinterlassenenversicherung (AHV) keine vergleichbare Beitragsbemessungsgrenze. Auch hohe Einkommen bleiben beitragspflichtig, während die Rentenleistungen deutlich stärker begrenzt sind.

    Kapitaleinkünfte

    Die Finanzierung der gesetzlichen Rentenversicherung erfolgt heute nahezu ausschließlich aus Arbeitseinkommen.

    Kapitaleinkünfte wie Dividenden, Zinsen oder Aktiengewinne bleiben dagegen außen vor. Eine Beteiligung hoher Kapitaleinkünfte könnte die Finanzierungsbasis verbreitern und die Belastung von Arbeitseinkommen verringern.

    Nicht sinnvoll wären zusätzliche Renten- oder Sozialversicherungsbeiträge auf Mieteinnahmen. Diese würden häufig über höhere Mieten auf die Mieter abgewälzt.

    Arbeitgeberbeteiligung

    In mehreren europäischen Ländern beteiligen sich Arbeitgeber stärker an der gesamten Altersvorsorge ihrer Beschäftigten als in Deutschland.

    Insbesondere in der Schweiz, den Niederlanden, Dänemark und Schweden tragen Arbeitgeber bei der betrieblichen Altersvorsorge oft einen erheblichen Teil der Finanzierung.

    Versicherungsfremde Leistungen

    Zusätzlich finanziert die Rentenversicherung zahlreiche Aufgaben, die eigentlich aus Steuermitteln bezahlt werden müssten. Dazu gehören unter anderem Kindererziehungszeiten, Leistungen für Spätaussiedler, Teile der deutschen Einheit sowie weitere gesellschaftspolitische Aufgaben.

    Fazit

    Der Generationenvertrag ist nicht das eigentliche Problem der gesetzlichen Rentenversicherung. Das Umlageverfahren funktioniert seit Jahrzehnten zuverlässig.

    Die entscheidenden Fragen sind vielmehr: Wer zahlt ein? Welche Einkommen werden zur Finanzierung herangezogen? Und wie werden versicherungsfremde Leistungen finanziert?

    Eine breitere Finanzierungsbasis könnte dazu beitragen, die gesetzliche Rentenversicherung langfristig zu stabilisieren, ohne das Umlageverfahren grundsätzlich infrage zu stellen.

  • Teil 5a: Gesetzliche Rente in Frankreich – Vergleich mit Deutschland

    Teil 5a: Gesetzliche Rente in Frankreich – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) .
    www.Renten-experte.de -.

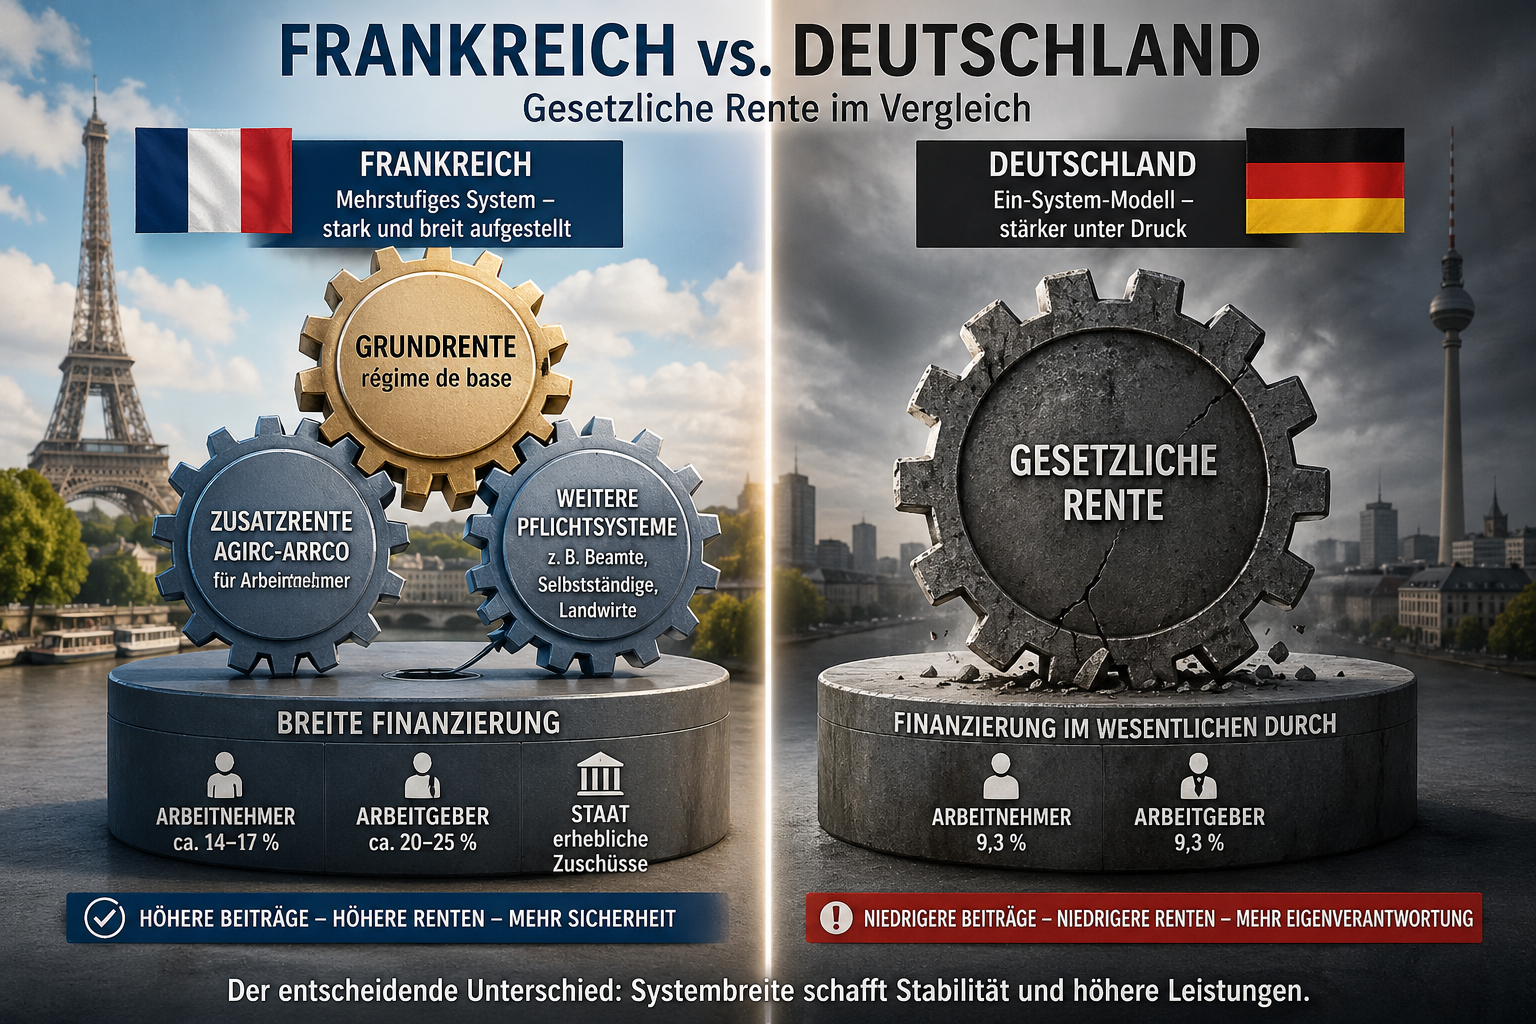
    Frankreich verfügt über ein komplexes, aber leistungsstarkes Rentensystem. Anders als in Deutschland basiert es auf einer mehrstufigen gesetzlichen Rente: Grundrente plus verpflichtende Zusatzsysteme.

    Funktionsprinzip

    Grundrente (régime de base) im Umlageverfahren,
    Pflicht-Zusatzrenten, zum Beispiel AGIRC-ARRCO,
    Punktesystem in den Zusatzrenten.

    Das Ergebnis: Die gesetzliche Rente ist breiter aufgestellt als in Deutschland.

    Beitragssätze

    Frankreich:
    Arbeitgeber: ca. 20 bis 25 Prozent,
    Arbeitnehmer: ca. 14 bis 17 Prozent,
    Staat: erhebliche Zuschüsse.

    Die Gesamtbelastung liegt häufig bei über 30 Prozent des Einkommens.

    Deutschland:
    Arbeitgeber: 9,3 Prozent,
    Arbeitnehmer: 9,3 Prozent.

    Rentenhöhe

    Frankreich:
    Durchschnitt: ca. 1.400 € bis 1.700 € brutto monatlich,
    vollständige Erwerbsbiografie: oft 1.800 € bis 2.500 €.

    Deutschland:
    Durchschnitt: ca. 1.050 € bis 1.200 € brutto monatlich,
    45 Jahre Eckrentner: ca. 1.835 €.

    Das Ergebnis: Frankreich liegt im Schnitt deutlich höher.

    Rentenbeginn und Absicherung

    Regelalter in Frankreich: ca. 64 Jahre,
    Vollrente abhängig von Beitragsdauer,
    Abschläge bei früherem Rentenbeginn.

    Bei Erwerbsminderung gibt es die Invaliditätsrente („pension d’invalidité“), abhängig vom Grad der Einschränkung.

    Die Hinterbliebenenversorgung erfolgt über die Witwenrente („pension de réversion“), ist aber einkommensabhängig und teils restriktiver.

    Resümee

    Frankreich setzt auf eine starke gesetzliche Altersvorsorge mit integrierten Zusatzsystemen.

    Die zentrale Erkenntnis: Höhere Beiträge und verpflichtende Zusatzsysteme führen zu höheren Rentenleistungen.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    #Frankreich #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 2a: Rente in Schweden – Vergleich mit Deutschland: Warum das System stabiler ist und breiter finanziert wird!

    Teil 2a: Rente in Schweden – Vergleich mit Deutschland: Warum das System stabiler ist und breiter finanziert wird!

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG) -.

    Schweden gilt als eines der modernsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in der Beitragshöhe – sondern in der Struktur und Finanzierung.

    Herr Merz, warum verschweigen Sie, dass schwedische Arbeitgeber einen höheren Beitragsanteil als die Arbeitnehmer leisten?

    Funktionsprinzip

    Schweden kombiniert drei Elemente:

    – umlagefinanzierte Rente,
    – kapitalgedeckte Pflichtanteile,
    – ergänzende betriebliche Systeme.

    Das Ergebnis ist ein Mischsystem aus Umlage und Kapitaldeckung. Deutschland setzt dagegen überwiegend auf Umlage.

    Beitragsverteilung

    Und in einem weiteren Land bezahlen Arbeitgeber einen höheren Beitrag in die gesetzliche Rentenversicherung.

    —-

    Schweden:
    Arbeitgeber: ca. 10,2 Prozent
    Arbeitnehmer: ca. 7 Prozent

    Deutschland:
    Arbeitgeber: 9,3 Prozent
    Arbeitnehmer: 9,3 Prozent

    In Schweden tragen Arbeitgeber anteilig mehr. Deutschland bleibt bei einer formalen 50/50-Aufteilung.

    Wer ist versichert?

    In Schweden sind nahezu alle Erwerbstätigen eingebunden. Es gibt weniger Sonderwege und eine breitere Finanzierungsbasis.

    In Deutschland stehen Arbeitnehmer im Zentrum, während Beamte und viele Selbstständige nicht vollständig in der gesetzlichen Rentenversicherung integriert sind.

    Rentenhöhe und Mechanik

    Schweden arbeitet mit lebenslanger Beitragslogik, transparenten Konten und automatischer Anpassung an Demografie und Wirtschaft.

    Deutschland ist stärker politisch gesteuert. Dadurch entstehen mehr Unsicherheiten bei Anpassungen und Reformen.

    Kapitaldeckung und Zusatzvorsorge

    Schweden nutzt verpflichtende Kapitalanteile und eine sehr verbreitete betriebliche Altersversorgung. Deutschland verlässt sich stärker auf freiwillige private Vorsorge und Entgeltumwandlung.

    Das führt zu einem entscheidenden Unterschied: In Schweden ist Zusatzvorsorge stärker systematisch eingebunden, in Deutschland stärker individuell abhängig.

    Resümee

    Schweden zeigt, wie ein modernes Rentensystem aussehen kann: stabil durch automatische Mechanismen, ergänzt durch Kapitaldeckung und getragen von einer breiten Basis.

    Die zentrale Erkenntnis: Nicht nur die Beitragshöhe entscheidet – sondern die Systemarchitektur.

    Der Blog von
    https://Rentenberater.blog
    www.Renten-Experte.de

    #Rente #Schweden #Deutschland #Altersvorsorge #Europa

  • Betriebsrente vor dem Umbruch? Warum die bAV dringend reformiert werden muss!

    Betriebsrente vor dem Umbruch? Warum die bAV dringend reformiert werden muss!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)
    www.Renten-experte.de

    Die Diskussion um die Zukunft der Altersvorsorge in Deutschland ist längst überfällig. Aus meiner Sicht ist klar: Die Kombination aus gesetzlicher Rentenversicherung als Umlagesystem und kapitalgedeckten Systemen wie der betrieblichen Altersversorgung (bAV) sowie der privaten Vorsorge ist grundsätzlich richtig und notwendig.

    Zwei Systeme – eine sinnvolle Risikostreuung

    Die gesetzliche Rente funktioniert nach dem Umlageverfahren. Beiträge der heutigen Erwerbstätigen finanzieren die Renten der aktuellen Rentner.

    Dem gegenüber stehen kapitalgedeckte Systeme, bei denen Kapital angespart wird.

    Diese Kombination sorgt für eine wichtige Risikostreuung:

    • Umlage abhängig von Demografie und Beschäftigung,
    • Kapitaldeckung abhängig von Zinsen und Märkten.

    Das Problem: Die bAV ist zu komplex

    So sinnvoll die bAV ist – sie ist heute:

    • zu kompliziert,
    • zu unübersichtlich,
    • zu stark reguliert.

    Viele Arbeitnehmer verstehen nicht mehr:

    • wie ihre Versorgung funktioniert,
    • welche Kosten entstehen,
    • welche Leistungen sie erhalten.

    Das führt zu Unsicherheit – und bremst die Verbreitung.

    Fünf notwendige Reformschritte

    1. Arbeitgeberhaftung reduzieren
    Die Haftung nach § 1 Abs. 1 Satz 3 BetrAVG schreckt viele Unternehmen ab.

    2. Mindest-Arbeitgeberzuschuss von 30 %, besser 50 %
    Die bAV braucht echte Arbeitgeberbeteiligung statt reiner Entgeltumwandlung.

    3. Mehr Flexibilität und Portabilität
    Beim Jobwechsel muss die Mitnahme einfach und selbstverständlich sein.

    4. Kosten deutlich senken
    Zu hohe Verwaltungs- und Vertriebskosten mindern die Rendite.

    5. Berufsunfähigkeitsschutz integrieren
    Notwendig ist eine verpflichtende Absicherung ohne Gesundheitsprüfung mit bis zu 1.000 Euro monatlich.
    Für Geringverdiener sollte der Beitragsanteil für Berufsunfähigkeit 25 % betragen.
    Ohne diesen Schutz droht oft der Weg in die Grundsicherung – und damit Belastung für den Staat.

    Der größte Fehler im System

    Die bAV ist für Millionen gedacht – aber nur für Experten verständlich.

    Resümee

    Die Kombination aus Umlage und Kapitaldeckung ist richtig. Doch die bAV braucht dringend Reformen: weniger Komplexität, mehr Transparenz, höhere Arbeitgeberbeiträge, geringere Kosten und integrierten Schutz bei Berufsunfähigkeit.

    Nur so wird sie wieder ein starker Baustein der Altersvorsorge.

    #bAV #Rente #Altersvorsorge #Betriebsrente #Berufsunfähigkeit