Schlagwort: Rentenversicherung

  • Teil 15a: Gesetzliche Rente in Finnland – Vergleich mit Deutschland

    Teil 15a: Gesetzliche Rente in Finnland – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG).-

    Finnland besitzt eines der stabilsten Rentensysteme Europas. Die Altersversorgung basiert auf gesetzlicher Pflichtversicherung, Kapitaldeckung und automatischen Anpassungen an die Lebenserwartung.

    Funktionsprinzip

    Finnland:
    – einkommensbezogene gesetzliche Rente,
    – betriebliche Pflichtsysteme,
    – teilweise Kapitaldeckung.

    Deutschland:
    – Umlagesystem mit Entgeltpunkten.

    Finnland kombiniert Umlage und Kapitaldeckung stärker als Deutschland.

    Pflichtversicherung

    Finnland:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige einbezogen,
    – Beamte im staatlichen System integriert.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    In Finnland sind nahezu alle Berufsgruppen in die staatliche Altersversorgung eingebunden.

    Beitragsbeteiligung

    Finnland:
    – Gesamtbeitrag häufig ca. 24–25 %,
    – Arbeitgeber meist ca. 15–17 %,
    – Arbeitnehmer meist ca. 7–9 %.

    Arbeitgeber finanzieren häufig rund 60 % der Beiträge.

    Deutschland:
    – insgesamt 18,6 %,
    – Arbeitgeber und Arbeitnehmer jeweils 9,3 %.

    Auch in Finnland bezahlen Arbeitgeber höhere Beitragsanteile zur gesetzlichen Rente.

    Beitragsbemessungsgrenze

    Finnland:
    – keine Beitragsbemessungsgrenze

    Deutschland:
    – BBG 2026 West ca. 8.050 € brutto monatlich.

    Hohe Einkommen werden in Finnland stärker in die Finanzierung einbezogen.

    Kapitaldeckung und Anlagen

    Finnische Rentenversicherungen investieren weltweit in:

    • Aktien
    • Immobilien
    • Infrastruktur
    • Unternehmen

    Dadurch entstehen zusätzliche Kapitalerträge.

    Einkommen und Rentenhöhe

    Finnland:
    – Durchschnittsverdienst ca. 4.000–4.300 € brutto monatlich,
    – durchschnittliche gesetzliche Altersrente ca. 1.700–1.900 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4.300–4.500 €,
    – durchschnittliche Altersrente ca. 1.050–1.200 €.

    Die zentrale Erkenntnis:
    Nahezu alle Berufsgruppen sind eingebunden und Arbeitgeber zahlen höhere Rentenbeiträge als Arbeitnehmer.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    ——

    Kontakt über WhatsApp:

    WhatsApp-Anfrage an Werner Hoffmann senden über WhatsAPP-Nr. +49 7156 34354

    #Finnland #Rente #Deutschland #Altersvorsorge #Rentenvergleich
  • 2000 Euro steuerfrei dazu? So funktioniert die neue Aktivrente ab Mai 2026 wirklich!

    2000 Euro steuerfrei dazu? So funktioniert die neue Aktivrente ab Mai 2026 wirklich!

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

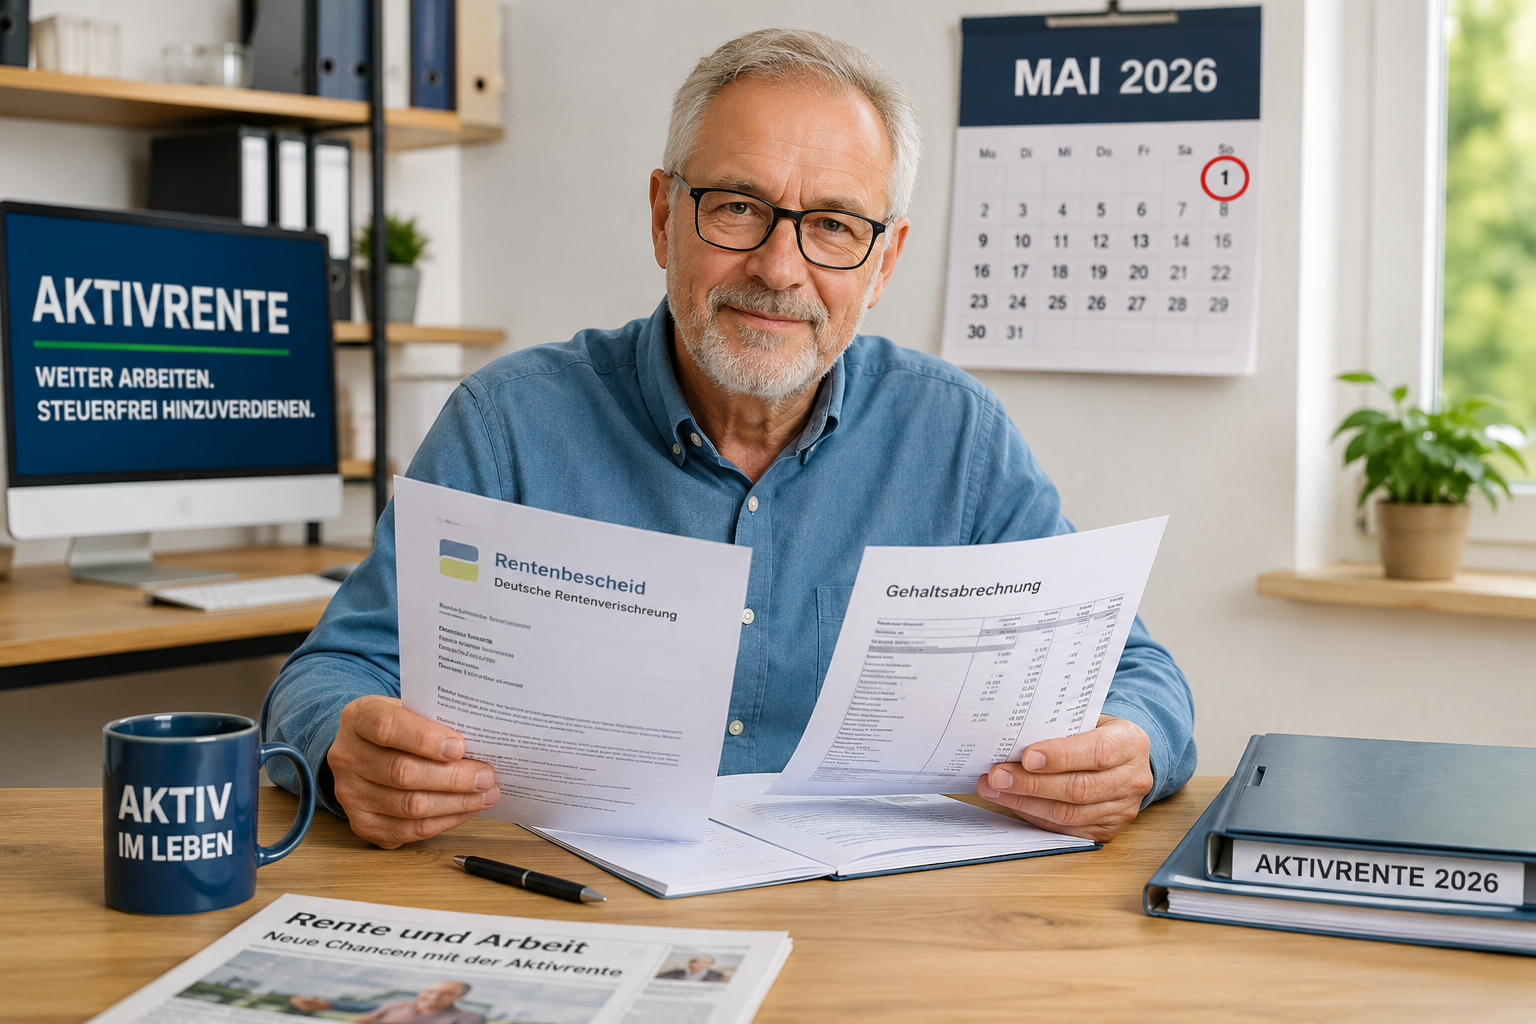
    Für viele Versicherte des Jahrgangs 1960 beginnt im Mai 2026 ein neuer Lebensabschnitt: Wer im Januar 1960 geboren wurde, erreicht jetzt die persönliche Regelaltersgrenze von 66 Jahren und 4 Monaten und kann dann die neue Aktivrente nutzen.

    Die Idee dahinter: Wer bereits Regelaltersrente bezieht und freiwillig weiterarbeitet, kann bis zu 2.000 Euro monatlich steuerfrei hinzuverdienen. Die Steuerfreiheit gilt allerdings nur für sozialversicherungspflichtige Beschäftigungen, also nicht:

    • Minijobs,
    • selbstständige Tätigkeiten,
    • freiberufliche Einnahmen.

    Wichtig: Steuerfrei bedeutet nicht automatisch beitragsfrei.

    Was passiert mit der Rentenversicherung?

    Wer die Regelaltersgrenze erreicht hat und eine Vollrente bezieht, kann sich von den eigenen Arbeitnehmerbeiträgen zur Rentenversicherung befreien lassen.

    Bei 2.000 Euro Arbeitslohn spart der Arbeitnehmer dadurch rund 186 Euro monatlich. Das entspricht etwa 2.232 Euro mehr Netto pro Jahr. Viele denken deshalb sofort: „Dann lasse ich mich befreien!“

    Doch Vorsicht: Wer weiterhin Rentenversicherungsbeiträge zahlt, erhöht auch weiterhin seine gesetzliche Rente.

    Bei 2.000 Euro Monatsverdienst entstehen ungefähr 0,45 Entgeltpunkte pro Jahr. Dadurch erhöht sich die spätere Rente um rund 19 Euro monatlich brutto – lebenslang und zusätzlich mit künftigen Rentenanpassungen.

    Die entscheidende Frage lautet daher:

    • Sofort mehr Netto,
    • oder lebenslang höhere Rente?

    Die Befreiung kann sinnvoll sein:

    • bei kurzer geplanter Weiterarbeit,
    • bei gesundheitlichen Problemen,
    • oder wenn sofortiges Netto wichtiger ist.

    Weiter Beiträge zahlen kann sinnvoll sein:

    • bei guter Lebenserwartung,
    • wenn mehrere Jahre gearbeitet wird,
    • oder wenn eine sichere zusätzliche lebenslange Rente gewünscht wird.

    Wichtig: Der Arbeitgeber spart durch die Befreiung normalerweise nichts. Nur der Arbeitnehmer spart seinen eigenen Anteil zur Rentenversicherung.

    Die neue Aktivrente kann attraktiv sein. Gerade bei Kombinationen aus gesetzlicher Rente, Betriebsrente, Arbeitslohn, Krankenversicherung, Steuerfragen oder Hinterbliebenenschutz kann eine strategische Prüfung jedoch erhebliche Unterschiede ausmachen.

    Ein unabhängiger Rentenberater kann hier umfangreich prüfen, ob Vollrente, Teilrente oder eine Befreiung von der Rentenversicherung im individuellen Fall wirklich sinnvoll ist.

    Im Artikel unten werden zusätzlich alle relevanten Paragrafen und Verordnungen aufgeführt, damit die gesetzlichen Grundlagen nachvollzogen werden können.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Aktivrente #Rente #Flexirente #Regelaltersrente #Rentenberatung

    Steuerrechtliche Paragraphen und Regelungen zur Aktivrente

    • § 3 Nr. 21 EStG – Steuerbefreiung der Aktivrente,
    • § 3c EStG – Werbungskosten bei steuerfreien Einnahmen,
    • §§ 38 ff. EStG – Lohnsteuerabzug,
    • § 39b EStG – Berechnung der Lohnsteuer,
    • § 19 EStG – Einkünfte aus nichtselbstständiger Arbeit,
    • § 32a EStG – Einkommensteuertarif,
    • § 32b EStG – Progressionsvorbehalt,
    • § 46 EStG – Einkommensteuerveranlagung,
    • Lohnsteuer-Durchführungsverordnung (LStDV),
    • Einkommensteuer-Durchführungsverordnung (EStDV),
    • Aktivrentengesetz 2025,
    • BMF-Schreiben und BMF-FAQ zur Aktivrente.

    Sozialversicherungsrechtliche Paragraphen und Regelungen zur Aktivrente

    Rentenversicherung – SGB VI

    • § 5 Abs. 4 SGB VI – Versicherungsfreiheit,
    • § 34 SGB VI – Flexirente und Hinzuverdienst,
    • § 42 SGB VI – Teilrente,
    • § 75 SGB VI – Zuschläge an Entgeltpunkten,
    • § 163 SGB VI – Beitragsbemessung,
    • § 168 SGB VI – Tragung der Beiträge,
    • § 172 SGB VI – Arbeitgeberanteile,
    • § 235 SGB VI – Regelaltersgrenze.

    Krankenversicherung – SGB V

    • § 5 SGB V – Versicherungspflicht,
    • § 44 SGB V – Krankengeld,
    • § 47 SGB V – Höhe Krankengeld,
    • § 226 SGB V – Beitragsbemessung,
    • § 229 SGB V – Versorgungsbezüge,
    • § 237 SGB V – Beiträge aus Renten,
    • § 248 SGB V – Beitragssatz für Rentner,
    • § 249a SGB V – Tragung der Beiträge.

    Pflegeversicherung – SGB XI

    • § 20 SGB XI – Versicherungspflicht,
    • § 55 SGB XI – Beitragssätze,
    • § 57 SGB XI – Beitragsbemessung.

    Arbeitslosenversicherung – SGB III

    • § 28 SGB III – Versicherungsfreiheit,
    • § 346 SGB III – Beitragspflicht,
    • § 347 SGB III – Tragung der Beiträge.

    Weitere Regelungen

    • Sozialversicherungsentgeltverordnung (SvEV),
    • Beitragsverfahrensverordnung (BVV),
    • DEÜV-Meldeverordnung,
    • Entgeltfortzahlungsgesetz (EFZG),
    • Gemeinsame Rundschreiben der Sozialversicherungsträger zur Flexirente und Aktivrente.
  • RENTEN-SCHOCK DURCH MERZ? WARUM DIESE PLÄNE MILLIONEN TREFFEN KÖNNTEN!

    RENTEN-SCHOCK DURCH MERZ? WARUM DIESE PLÄNE MILLIONEN TREFFEN KÖNNTEN!

    Ein Beitrag von

    Werner Hoffmann Überzeugter demokratischer Europäer
    Werner Hoffmann
    – Überzeugter demokratischer Europäer – Rentenberater (RDG) -.

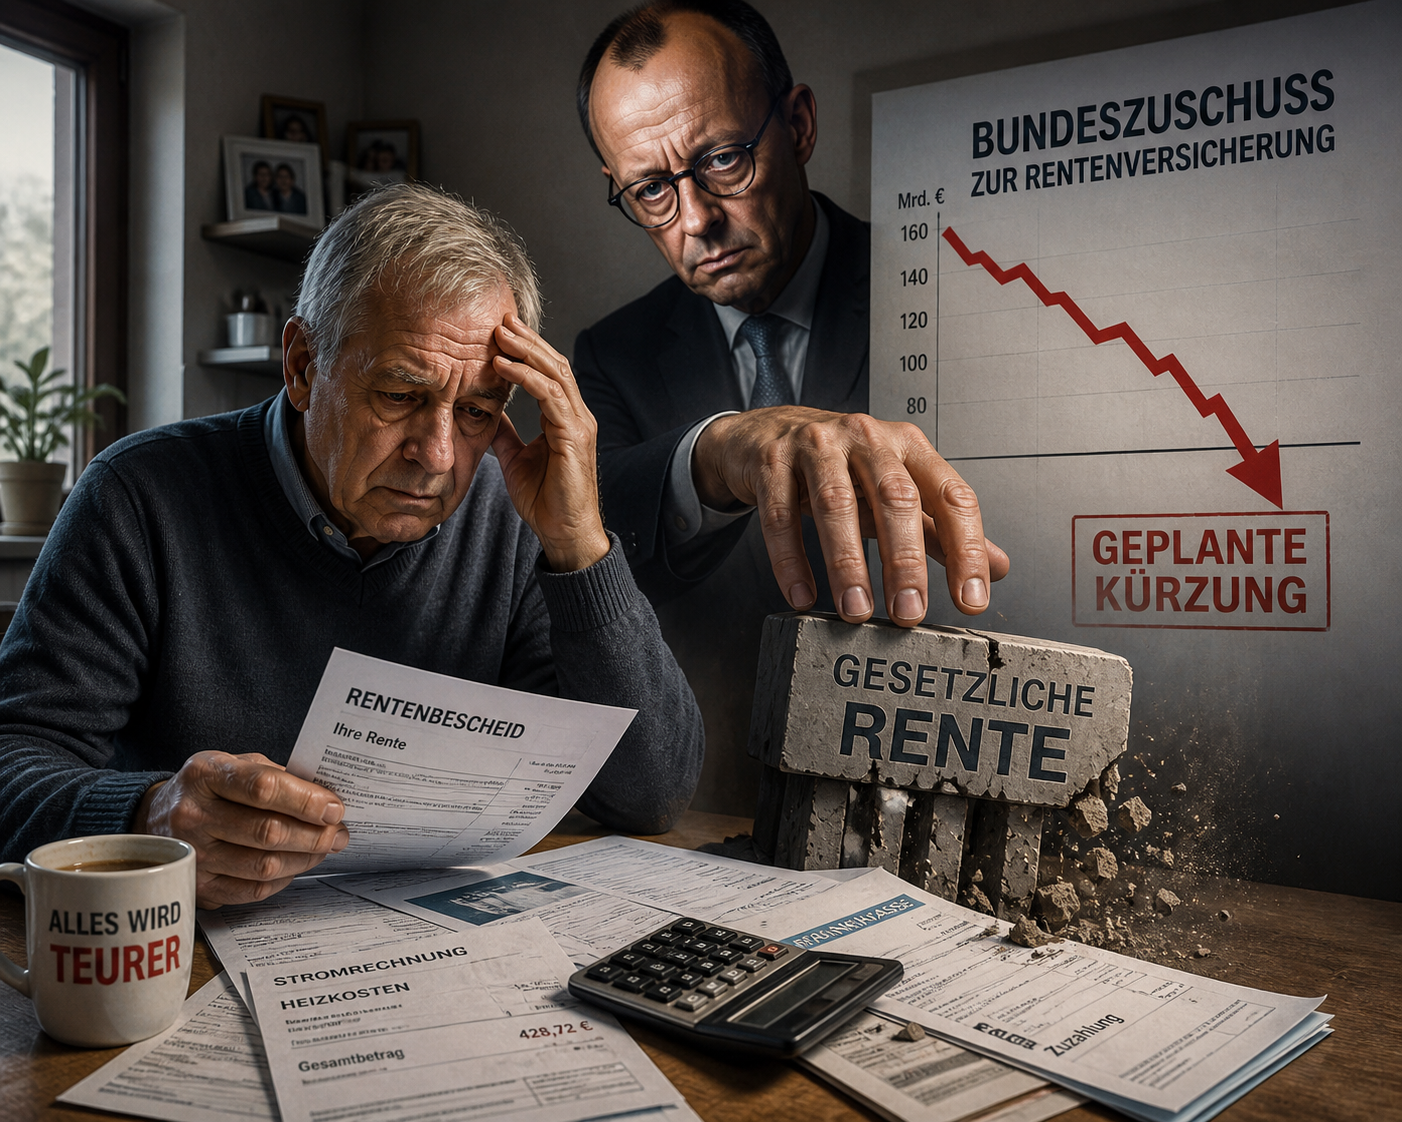
    Die Diskussion um die Zukunft der gesetzlichen Rente nimmt eine neue, brisante Wendung. Laut einem Bericht von t-online plant Friedrich Merz, den Bundeszuschuss zur gesetzlichen Rentenversicherung zu senken.

    Was technisch klingt, hat enorme Auswirkungen.

    Was bedeutet der Bundeszuschuss?

    Er gleicht politisch gewollte Leistungen aus, die nicht allein durch Beiträge finanziert werden können:

    • Kindererziehungszeiten,
    • Rentenansprüche aus DDR-Zeiten,
    • gesellschaftspolitische Leistungen, z.B. Mütterrente, Zuschlag zur Grundrente.

    Eine Kürzung führt sofort zu einer Finanzierungslücke.

    Die entscheidenden Zahlen

    Der Bundeszuschuss liegt bei rund:

    • 110 bis 120 Milliarden Euro jährlich,
    • etwa 25–30 % der Rentenausgaben.

    Doch das reicht nicht:

    Nach Einschätzungen aus dem Umfeld der Deutschen Rentenversicherung Bund fehlen seit Jahren:

    • 20 bis 40 Milliarden Euro jährlich.

    Ein sachgerechter Zuschuss läge eher bei:

    • 130 bis 160 Milliarden Euro jährlich.

    Die Folgen einer Kürzung

    • steigende Beiträge,
    • sinkendes Rentenniveau,
    • mehr private Vorsorge.

    Hier wird es politisch brisant.

    Die Strategie dahinter

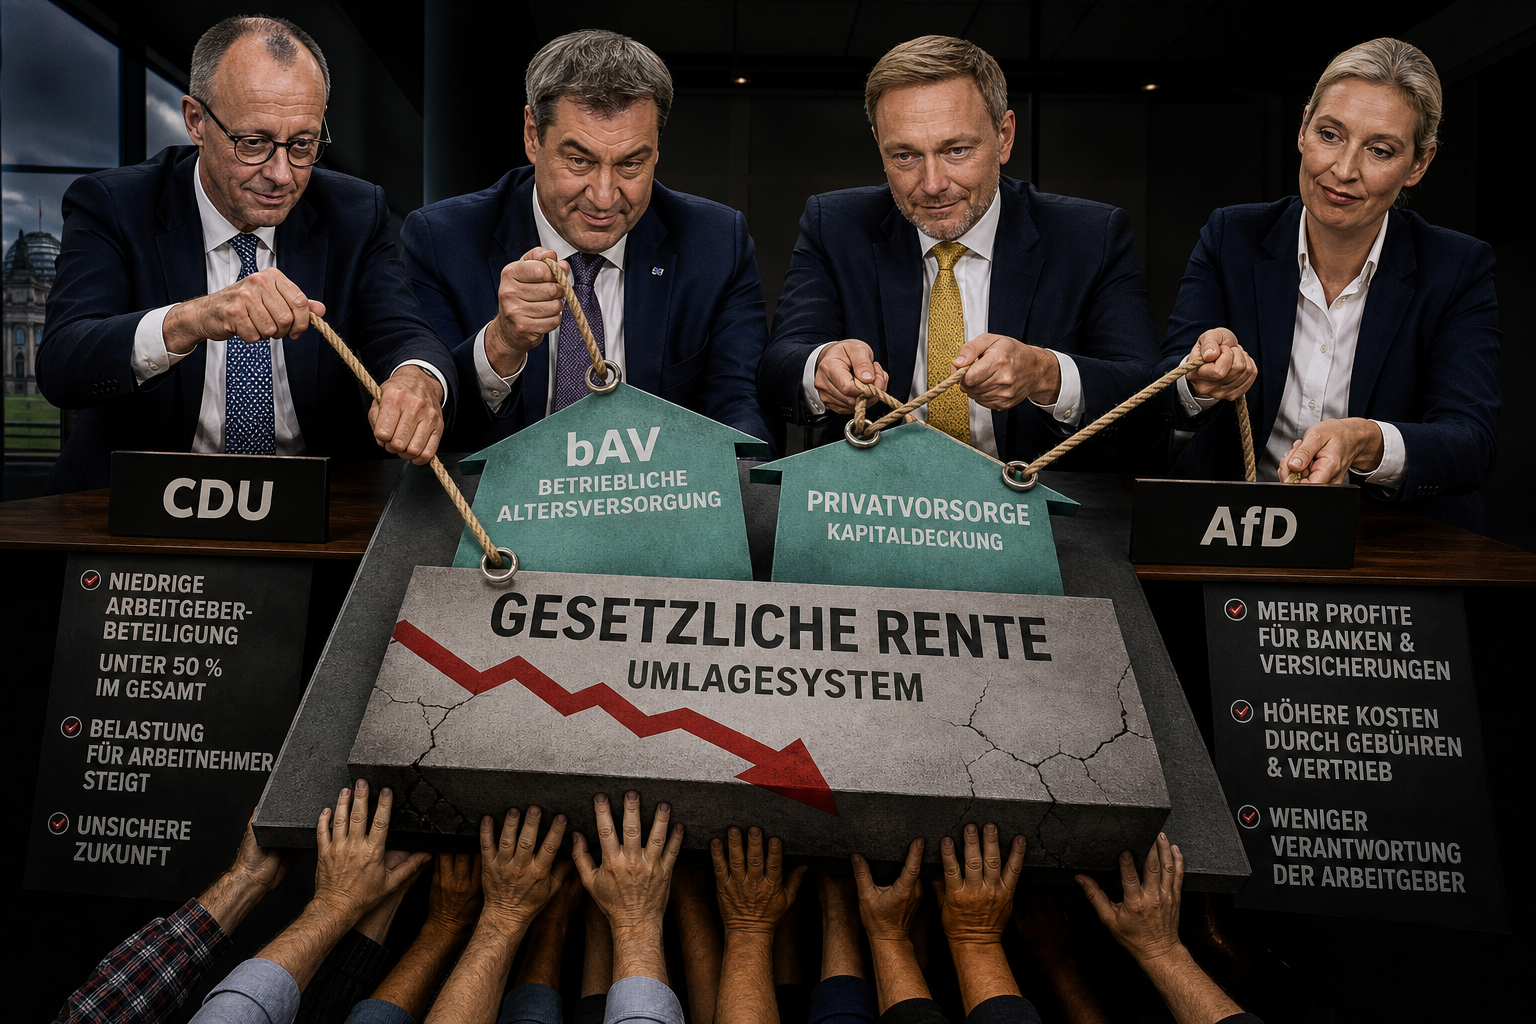
    • Die gesetzliche Rente wird als unzureichend dargestellt,
    • gleichzeitig finanziell unter Druck gesetzt,
    • während bAV und private Vorsorge gestärkt werden.

    Das Problem:

    In Deutschland liegt die Arbeitgeberbeteiligung an der Gesamtversorgung oft unter 50 % – deutlich weniger als in vielen europäischen Ländern.

    Was wirklich passiert

    • wird die gesetzliche Rente geschwächt,
    • müssen Arbeitnehmer mehr vorsorgen,
    • werden Arbeitgeber entlastet.

    Das ist kein Zufall, sondern eine politische Weichenstellung.

    Resümee

    Aus meiner Sicht wird gezielt Meinungsmache betrieben – auch durch CDU, CSU, FDP, AfD und Arbeitgeber.

    Die gesetzliche Rente wird schlechter dargestellt, um bAV und private Vorsorge als Lösung zu präsentieren.

    Das Problem: Diese Modelle haben oft minimale Arbeitgeberzuschüsse.

    In vielen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker – in Deutschland bleibt ihr Anteil vergleichsweise gering.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354
    https://www.spiegel.de/wirtschaft/soziales/rente-koalition-plant-milliarden-griff-in-die-rentenkasse-experte-spricht-von-diebstahl-a-8b673f8f-6dad-49bd-94e7-db10eb20b197?sara_ref=re-so-app-sh

    —-

    https://table.media/berlin/news/haushalt-rentenversicherung-kritisiert-geplante-kuerzung

    #Rente #Merz #Rentenpolitik #Altersvorsorge #Deutschland

  • MEHR EINZAHLER FÜR DIE RENTE? WARUM DIESE FORDERUNG DAS SYSTEM VERÄNDERN KÖNNTE!

    MEHR EINZAHLER FÜR DIE RENTE? WARUM DIESE FORDERUNG DAS SYSTEM VERÄNDERN KÖNNTE!

    Ein Beitrag von

    Werner Hoffmann

    – Rentenberater (RDG). –

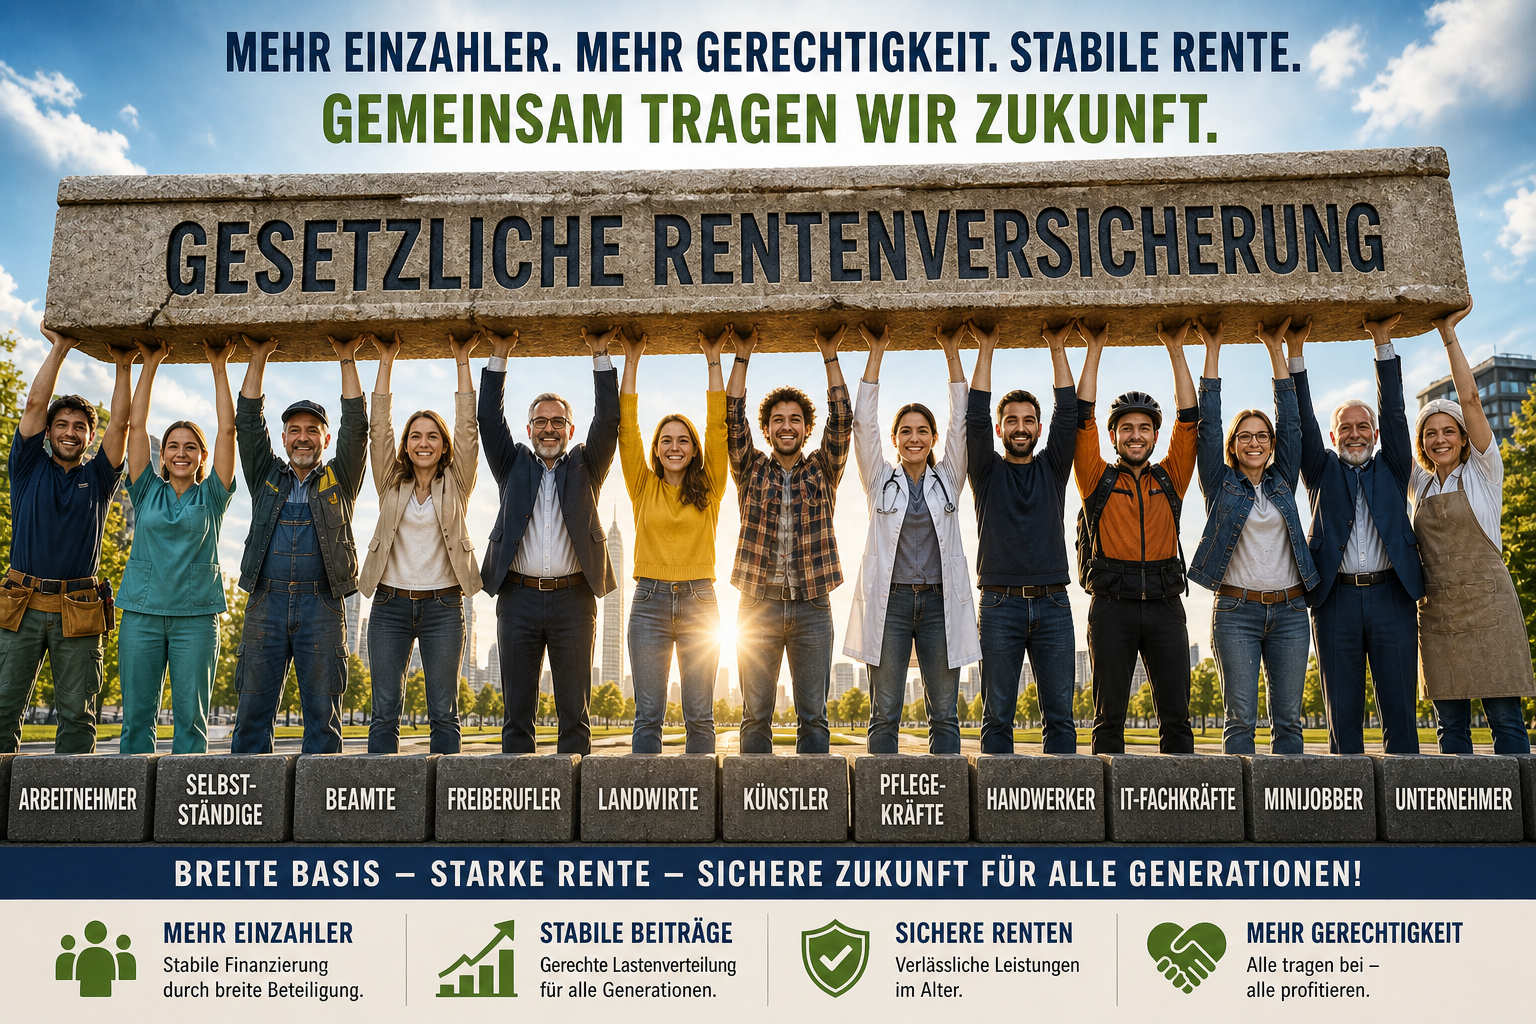
    Immer mehr Menschen erkennen: Die gesetzliche Rentenversicherung bleibt nur stabil, wenn mehr Menschen einzahlen. Eine aktuelle Umfrage bestätigt das deutlich. Doch warum ist das so entscheidend?

    Das Kernproblem des Systems

    Die gesetzliche Rente funktioniert im Umlageverfahren. Das heißt: Die heutigen Beitragszahler finanzieren die Renten der heutigen Rentner. Doch dieses System gerät unter Druck, wenn zu wenige einzahlen.

    Wer fehlt im System?

    In Deutschland zahlen viele Gruppen nicht in die gesetzliche Rentenversicherung ein:ä

    – Beamte,
    – Selbstständige,
    – Freiberufler,
    – Teile der Besserverdienenden (GGF von Kapitalgesellschaften etc.)

    Die Folge: Eine zu schmale Finanzierungsbasis – und steigender Druck auf Arbeitnehmer.

    Europa zeigt: Es geht anders

    Andere Länder sind längst weiter:

    – Österreich integriert Selbstständige in Pflichtsysteme,

    – Schweden hat ein einheitliches System für fast alle,

    – Niederlande setzen auf breite Beteiligung,

    – Italien hat Systeme zusammengeführt.

    Das Ergebnis: stabilere Systeme und oft höhere Renten.

    Mehr Einzahler = mehr Stabilität

    Eine breitere Beteiligung würde:

    die Finanzierung stabilisieren,
    die Renten sichern,
    mehr Gerechtigkeit schaffen.

    Warum passiert das nicht?

    Parteien wie CDU, CSU, FDP und AfD setzen stärker auf private Vorsorge und betriebliche Modelle. Gleichzeitig bleibt die Arbeitgeberbeteiligung oft unter 50 %.

    Die Last verschiebt sich damit zunehmend auf die Arbeitnehmer.

    Resümee

    Die Lösung liegt auf der Hand: Mehr Einzahler bedeuten mehr Stabilität. Die Bevölkerung hat das längst erkannt – jetzt ist die Politik gefragt.

    Und bei Beamten wäre die Änderung natürlich mit einer zusätzlichen bAV (ZVK wie bei Angestellten) und einer zusätzlichen Erhöhung der Bezüge verbunden (Arbeitnehmeranteil zur GRV).

    #Rente #Rentenversicherung #Altersvorsorge #Sozialpolitik #Deutschland

  • RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG) .
    www.Renten-experte.de – .

    Die Diskussion um die Zukunft der Rente in Deutschland ist kein Zufall, sondern Teil einer Strategie. Arbeitgeberverbände sowie CDU, CSU, FDP und AfD treiben eine Entwicklung voran, die das Umlagesystem schwächt – zugunsten kapitalgedeckter Modelle.

    Deutschland hinkt bei der Arbeitgeberbeteiligung hinterher

    Im europäischen Vergleich zeigt sich: Deutschland gehört zu den wenigen Ländern, in denen die Arbeitgeberbeteiligung an der gesamten Altersversorgung unter 50 % liegt.

    Das bedeutet:

    • In der gesetzlichen Rentenversicherung zahlen Arbeitgeber und Arbeitnehmer jeweils rund 50 %,
    • in vielen europäischen Ländern ist der Arbeitgeberanteil deutlich höher,
    • in der betrieblichen Altersversorgung liegt der Zuschuss meist nur bei maximal 15 % – und nur bei Sozialversicherungsersparnis.

    Das Ergebnis: Die finanzielle Last verschiebt sich zunehmend auf die Beschäftigten.

    Die Strategie dahinter

    Die Debatte wird gezielt auf zwei Modelle reduziert:

    • Umlagesystem,
    • Kapitaldeckung.

    Doch das lenkt ab. Es geht nicht um das System – sondern um die Verteilung der Kosten.

    Je stärker die gesetzliche Rente geschwächt wird – etwa durch eine Absenkung unter die 48-%-Haltelinie – desto mehr wird Altersvorsorge in bAV und private Modelle verschoben. Genau dort ist die Arbeitgeberbeteiligung deutlich geringer.

    AfD: Keine Partei der Arbeitnehmer und Rentner

    Die AfD positioniert sich nicht als Interessenvertretung von Arbeitnehmern oder Rentnern. Forderungen zur Schwächung von Gewerkschaften und zur Infragestellung des Mindestlohns sprechen eine klare Sprache.

    Auch die oft genannten „70 % Rente“ sollen nicht aus der gesetzlichen Rente entstehen, sondern aus bAV und privater Vorsorge. Dort können sich Arbeitgeber weitgehend aus der Verantwortung ziehen.

    Kapitalmarkt statt Sicherheit

    Mit der Verlagerung steigt die Abhängigkeit von Banken und Versicherungen – bei gleichzeitig höheren Kosten:

    • Gesetzliche Rente: ca. 1 % bis 1,5 % Verwaltungskosten,
    • private Anbieter: ca. 2,5 % bis 4 %,
    • zusätzlich ca. 2,4 % Vertriebskosten.

    Wer zahlt die Rechnung?

    Am Ende sind es die Arbeitnehmer:

    • höhere Eigenanteile,
    • mehr Risiko,
    • höhere Kosten.

    Resümee

    Die Rentendebatte ist kein neutraler Diskurs. Das Umlagesystem wird gezielt geschwächt, um kapitalgedeckte Modelle auszubauen – und die Verantwortung von Arbeitgebern zu reduzieren.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    —-

    #Rente #Altersvorsorge #bAV #Sozialpolitik #Deutschland

  • Teil 6a: Gesetzliche Rente im Vereinigten Königreich – Vergleich mit Deutschland

    Teil 6a: Gesetzliche Rente im Vereinigten Königreich – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG) -,
    www.Renten-experte.de -.

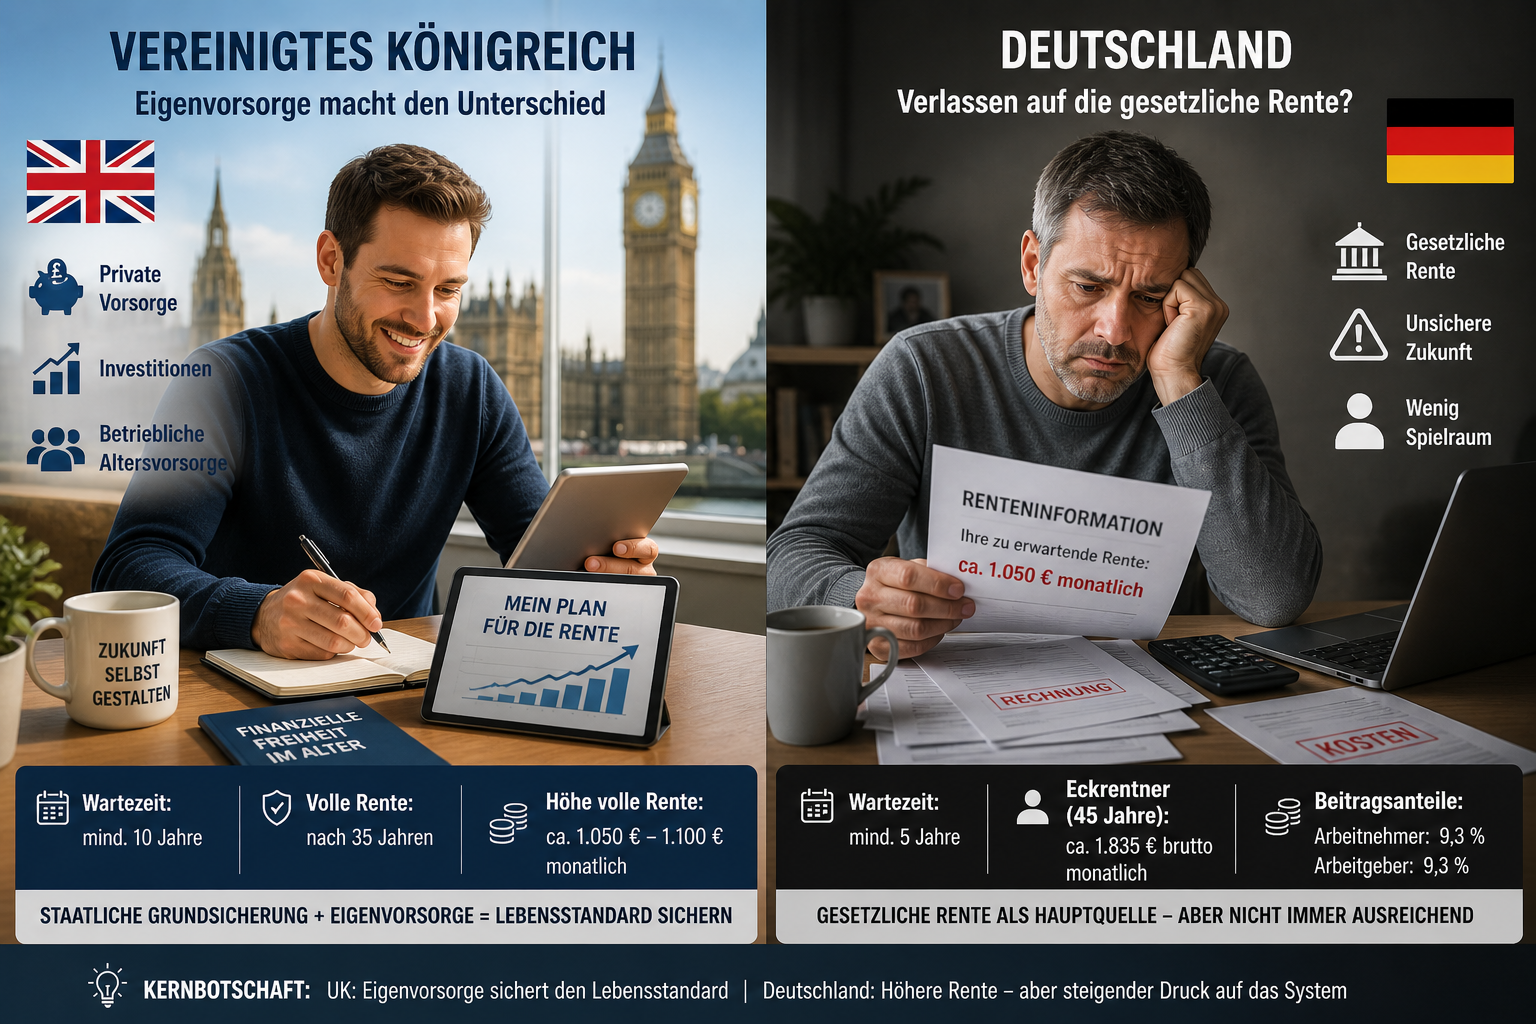
    Das Vereinigte Königreich verfolgt ein anderes Konzept als Deutschland: Die gesetzliche Rente ist bewusst niedrig und dient primär der Grundabsicherung. Der Lebensstandard im Alter wird über betriebliche und private Vorsorge aufgebaut.

    Funktionsprinzip

    Einheitliche Grundrente („New State Pension“),
    abhängig von Versicherungsjahren (National Insurance),
    keine Einkommenskopplung wie in Deutschland.

    Für die volle Rente sind ca. 35 Jahre erforderlich.

    Wartezeit und Rentenhöhe

    Vereinigtes Königreich:
    Mindestwartezeit: 10 Jahre,
    volle Rente nach 35 Jahren,
    Höhe: ca. 1.050 € – 1.100 € monatlich.

    Deutschland:
    Mindestwartezeit: 5 Jahre,
    Regelaltersrente Eckrentner nach 45 Jahren: ca. 1.835 €.

    Unterschied: UK zahlt eine einheitliche Grundrente, Deutschland eine einkommensabhängige Rente.

    Beitragsbeteiligung

    Vereinigtes Königreich:
    Arbeitnehmer: ca. 12 %,
    Arbeitgeber: ca. 13,8 %,
    Staat finanziert mit.

    Deutschland:
    Arbeitgeber: 9,3 %,
    Arbeitnehmer: 9,3 %.

    Das UK-System ist ein Mischsystem aus Beiträgen und Steuern.

    Rentenbeginn

    Der Rentenbeginn liegt derzeit bei ca. 66 Jahren,
    eine Anhebung auf 67 Jahre ist geplant,
    eine vorgezogene State Pension ist nicht vorgesehen.

    Absicherungssysteme

    Erwerbsminderung wird über Sozialleistungen abgesichert,
    ein eigenständiges BU-System gibt es nicht,
    Hinterbliebenenleistungen sind geringer,
    Reha-Leistungen sind staatlich organisiert.

    Pflichtversicherung

    Alle Erwerbstätigen sind über National Insurance eingebunden. Auch Selbstständige zahlen Beiträge. Dadurch besteht eine breite Finanzierungsbasis.

    Resümee

    Das Vereinigte Königreich setzt auf eine klare Grundsicherung.

    Die zentrale Erkenntnis: Die gesetzliche Rente sichert nur die Basis – der Lebensstandard entsteht durch zusätzliche Vorsorge.

    Wichtig: Welches Altersvorsorgesystem besser ist, ergibt erst die Betrachtung inklusive der betrieblichen Altersversorgung und des Zuschusses durch Arbeitgeber und Staat.

    https://Rentenberater.blog

    —-

    ——


    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden
    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Großbritannien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 4a: Gesetzliche Rente in der Schweiz – Vergleich mit Deutschland: Warum das Drei-Säulen-System stabiler und breiter wirkt!

    Teil 4a: Gesetzliche Rente in der Schweiz – Vergleich mit Deutschland: Warum das Drei-Säulen-System stabiler und breiter wirkt!

    Ein Beitrag von

    Werner Hoffmann

    Werner Hoffmann.

    – Rentenberater (RDG)-.

    Die Schweiz gilt als eines der stabilsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt in der klar geregelten Kombination aus Umlage und Kapitaldeckung sowie einer verbindlichen Zielstruktur.

    Grundprinzip

    Schweiz:
    1. Säule (AHV): umlagefinanziert, Pflicht für alle Erwerbstätigen und Nichterwerbstätigen, Existenzsicherung,
    2. Säule (BVG): obligatorische betriebliche Vorsorge für Arbeitnehmer ab Mindestlohn, kapitalgedeckt,
    Finanzierung durch Arbeitgeber und Arbeitnehmer,
    Ziel: zusammen mit der AHV Fortführung des bisherigen Lebensstandards,
    3. Säule: freiwillige private Vorsorge.

    Entscheidend: Die 1. Säule sichert das Existenzminimum, die 2. Säule den Lebensstandard – beides ist gesetzlich vorgesehen.

    Deutschland:
    gesetzliche Rente im Mittelpunkt, bAV freiwillig, keine klare Zieldefinition für das Gesamtniveau.

    Ergebnis: Die Schweiz hat ein definiertes Gesamtziel, Deutschland nicht.

    Mindestversicherungszeit

    Schweiz: Anspruch bereits nach 1 Beitragsjahr, Vollrente nach 44/45 Jahren.

    Deutschland: Anspruch erst nach 5 Jahren.

    Vorteil Schweiz: früher Rentenanspruch.

    Gesetzliche Rente AHV

    Die AHV ist ein Pflichtsystem für nahezu alle. Sie wird durch Arbeitgeber, Arbeitnehmer und Staat finanziert. Mindest- und Maximalrente sind klar definiert.

    Die Höhe liegt vereinfacht bei ca. 1.200 € bis 2.450 € monatlich.

    Deutschland dagegen ist abhängig von Entgeltpunkten und kennt keine feste Grundabsicherung.

    Beitragsverteilung

    Schweiz AHV:
    Arbeitgeber: ca. 4,35 %
    Arbeitnehmer: ca. 4,35 %
    zusätzlicher Staatsanteil.

    Deutschland:
    Arbeitgeber: 9,3 %
    Arbeitnehmer: 9,3 %.

    Betriebliche Altersversorgung

    Schweiz:
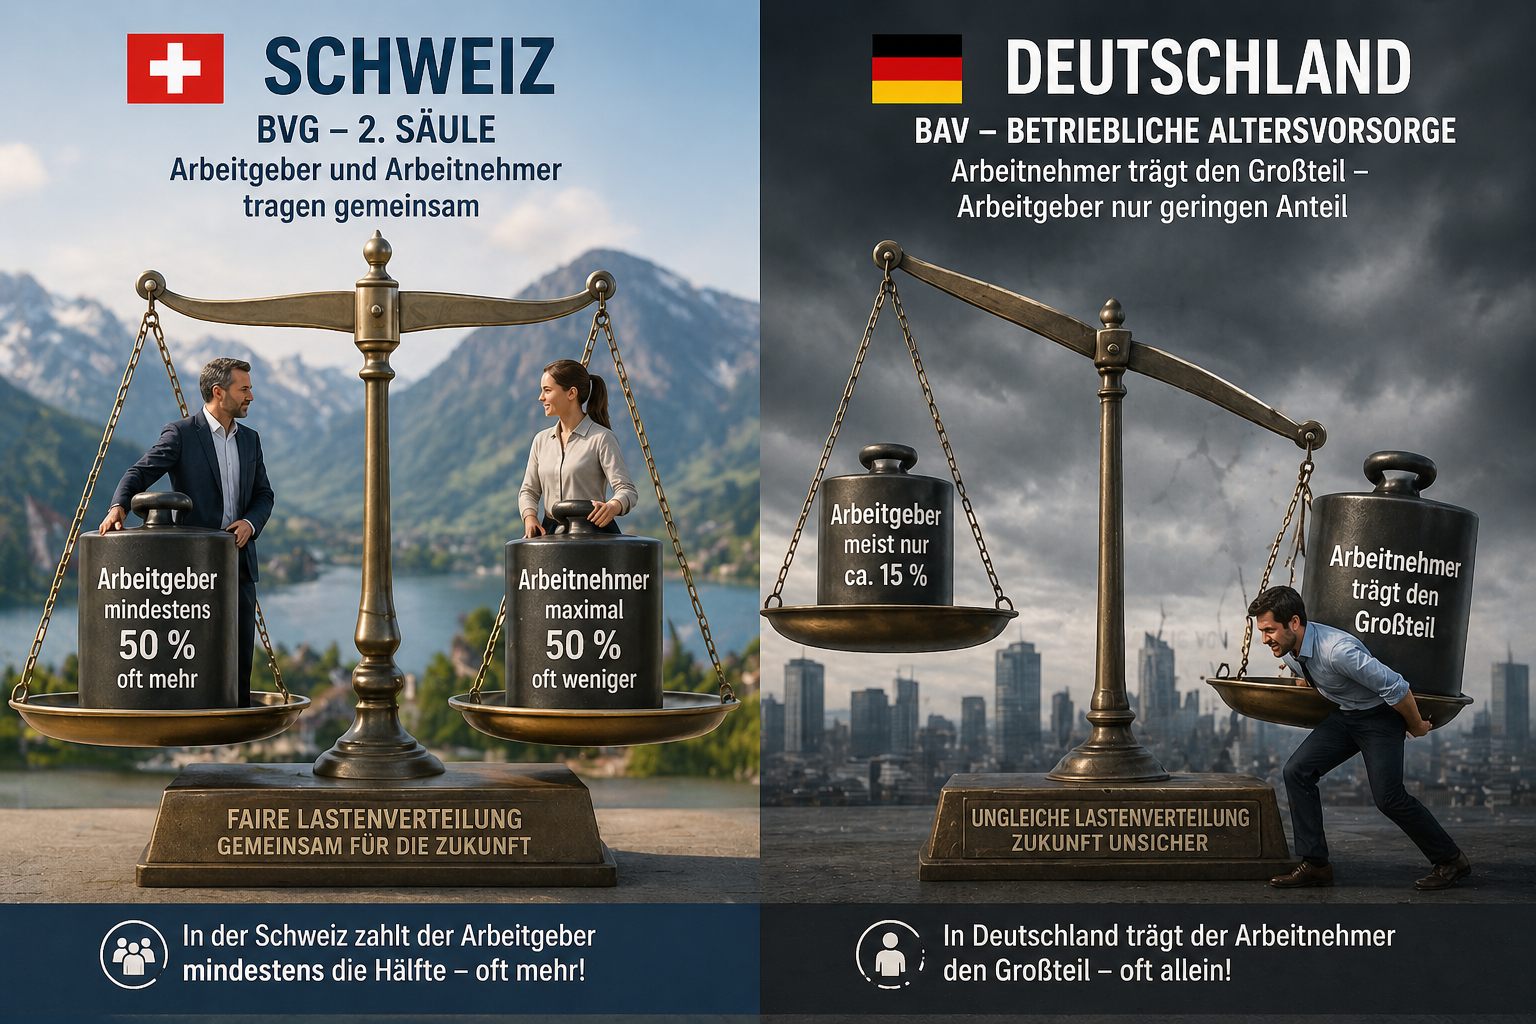
    verpflichtend, Arbeitgeber zahlen mindestens 50 %, oft mehr, insgesamt ca. 7 % bis 18 % je nach Alter.

    Deutschland:
    freiwillig, oft Entgeltumwandlung, Arbeitgeberzuschuss meist nur ca. 15 %.

    Resümee

    Die Schweiz zeigt ein klar strukturiertes System: Existenzsicherung und Lebensstandard sind gesetzlich definiert, die zweite Säule ist verpflichtend und die Finanzierung breiter organisiert.

    Die zentrale Erkenntnis: Ein stabiles Rentensystem braucht klare Ziele und verpflichtende Strukturen.

    Der Rentenblog von
    https://Rentenberater.blog .
    www.Renten-Experte.de

    WhatsApp -QR-Direktkontakt

    Nr. +49 7156 34354 .

    ——

    QR-Kontakt speichern.

    Einfach mit Photo scannen und dann bei Kontakte speichern.

    ——

    #Rente #Schweiz #Deutschland #Altersvorsorge #Europa

  • Teil 3a: Gesetzliche Rente in den Niederlanden – Vergleich mit Deutschland:

    Teil 3a: Gesetzliche Rente in den Niederlanden – Vergleich mit Deutschland:

    Warum das System breiter finanziert ist und höhere Renten ermöglicht!

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG) -.

    Die Niederlande gelten als eines der stabilsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in einzelnen Beitragssätzen – sondern in der Struktur der Finanzierung und der Kombination der Systeme.

    Grundprinzip

    Niederlande:
    staatliche Basisrente (AOW), steuer- und abgabenfinanziert, ergänzt durch nahezu flächendeckende Betriebsrenten.

    Deutschland:
    umlagefinanzierte gesetzliche Rente, stark abhängig von individueller Erwerbsbiografie.

    Ergebnis: In den Niederlanden ist die Grundversorgung breiter abgesichert.

    Höhe der gesetzlichen Basisrente (AOW)

    Die AOW ist eine feste Grundrente:

    Alleinstehende: ca. 1.350 € – 1.450 €,
    Verheiratete pro Person: ca. 950 € – 1.050 €.

    Wichtig: Die AOW ist unabhängig vom Einkommen, setzt für die volle Leistung 50 Jahre Aufenthalt voraus und wird sonst anteilig gekürzt.

    Die AOW ist nur die Basis – nicht die gesamte Rente.

    Wer in NL nur die gesetzliche Rente (AOW) erhält, ist faktisch ein Sozialfall, da davon noch Krankenversicherungsbeiträge und Steuern abgehen.

    Arbeitnehmer- und Arbeitgeberanteile

    Niederlande (AOW):
    Arbeitnehmer: ca. 17,9 %, aber nur bis zur Beitragsbemessungsgrenze von rund 38.441 €.
    Arbeitgeber: kein direkter Anteil.
    Der Staat beteiligt sich erheblich.

    Die Arbeitnehmerbelastung ist dadurch gedeckelt.

    Deutschland:
    Arbeitgeber: 9,3 %, Arbeitnehmer: 9,3 %.

    Der entscheidende Unterschied: die 2. Säule

    Niederlande:
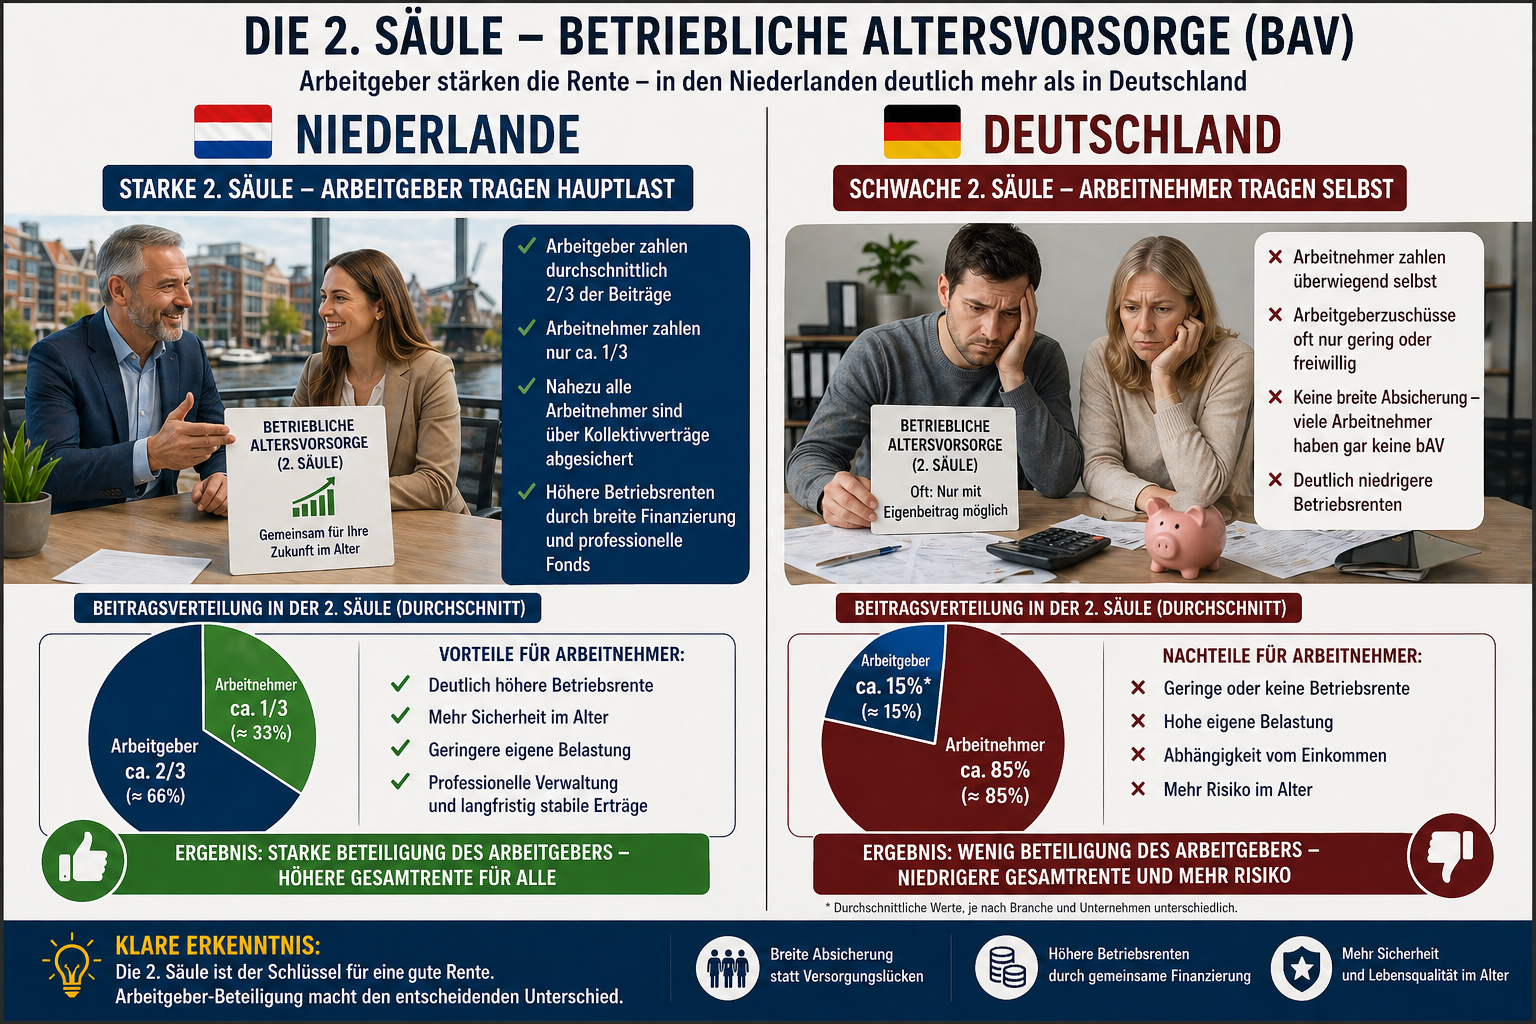
    nahezu flächendeckende Betriebsrenten, häufig verpflichtend, Arbeitgeber zahlen etwa 2/3 der Beiträge, Arbeitnehmer nur rund 1/3.

    Deutschland:
    freiwillig, oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 %.

    Ergebnis: In den Niederlanden ist die bAV eine echte Arbeitgeberleistung.

    Resümee

    Die Niederlande zeigen, wie ein stabiles System funktioniert: feste Grundrente für alle, gedeckelte Arbeitnehmerbelastung und starke Arbeitgeberbeteiligung in der zweiten Säule.

    Die zentrale Erkenntnis: Nicht die Höhe einzelner Beiträge entscheidet – sondern wie die Last zwischen Arbeitnehmern, Arbeitgebern und Staat verteilt wird.

    Hauptkritikpunkt ist und bleibt trotzdem: KEIN ARBEITGEBERANTEIL zur Basisrente.

    Innerhalb von Europa ein Ausnahmefall, der nur dann funktioniert, wenn eine betriebliche Altersversorgung besteht.

    https://Rentenberater.blog
    www.Renten-Experte.de

    #Rente #Niederlande #Deutschland #Altersvorsorge #Europa

  • Teil 1a: Gesetzliche Rente Vergleich Deutschland mit Österreich: Warum Arbeitgeber mehr zahlen – und Deutschland hinterherhinkt!

    Teil 1a: Gesetzliche Rente Vergleich Deutschland mit Österreich: Warum Arbeitgeber mehr zahlen – und Deutschland hinterherhinkt!

    Ein Beitrag von

    Rentenexperte Werner Hoffmann

    Werner Hoffmann.

    – Rentenberater (RDG). –

    Die gesetzliche Rente in Österreich gilt seit Jahren als eines der stabilsten Systeme Europas. Ein entscheidender Unterschied zu Deutschland liegt in der Beitragsverteilung – und genau hier wird es politisch brisant.

    Beitragsverteilung: Österreich vs. Deutschland

    Österreich:
    Arbeitgeber: 12,55 Prozent
    Arbeitnehmer: 10,25 Prozent

    Deutschland:
    Arbeitgeber: 9,3 Prozent
    Arbeitnehmer: 9,3 Prozent

    Das bedeutet: In Österreich tragen Arbeitgeber einen deutlich höheren Anteil als Arbeitnehmer – und auch mehr als in Deutschland.

    Warum ist das so entscheidend?

    Die Rentenhöhe hängt nicht nur von der Beitragshöhe ab, sondern davon, wer die Last trägt.

    In Österreich führt die stärkere Beteiligung der Arbeitgeber zu höheren Einnahmen in der Rentenkasse, stabilerer Finanzierung und höheren Renten im Alter.

    Österreich erreicht dadurch ein deutlich höheres Rentenniveau als Deutschland.

    Funktionsprinzip der gesetzlichen Rente

    Österreich setzt auf ein klassisches Umlagesystem: Aktive finanzieren die Rentner. Entscheidend ist aber die breitere Beitragsbasis durch stärkere Arbeitgeberbeteiligung und staatliche Zuschüsse.

    Ein großer Unterschied zu Deutschland: Österreich verfolgt bewusst das Ziel, den Lebensstandard im Alter zu sichern.

    Wer ist versichert?

    In Österreich sind deutlich mehr Menschen im System: Arbeitnehmer, viele Selbstständige und Beamte sind weitgehend integriert.

    Das Ergebnis: eine breitere Finanzierungsbasis als in Deutschland.

    Rentenhöhe im Vergleich

    In Österreich liegt die Ersatzquote oft bei 70 bis 80 Prozent des letzten Einkommens. In Deutschland liegt sie deutlich darunter.

    Der Unterschied ist kein Zufall, sondern Ergebnis politischer Entscheidungen.

    Die eigentliche Kernfrage

    Warum zahlen Arbeitgeber in Deutschland weniger?

    In vielen Ländern Europas ist es selbstverständlich, dass Unternehmen stärker zur Altersvorsorge beitragen. Deutschland hat sich für einen Mittelweg entschieden – mit entsprechenden Folgen für das Rentenniveau.

    Resümee

    Österreich zeigt, dass ein anderes Modell möglich ist: höhere Arbeitgeberanteile, breitere Versichertenbasis und höhere Renten.

    Die zentrale Erkenntnis lautet: Rente ist eine Frage der Verteilung – nicht der Möglichkeiten.

    Deutschland steht genau zwischen zwei Welten – und genau deshalb wird die Rentendebatte hier immer intensiver.

    #Rente #Österreich #Deutschland #Altersvorsorge #Sozialstaat

  • Europa im Rentencheck: Wer zahlt wirklich – Arbeitgeber, Arbeitnehmer oder der Staat?

    Europa im Rentencheck: Wer zahlt wirklich – Arbeitgeber, Arbeitnehmer oder der Staat?

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)
    www.Renten-experte.de

    Die Rentendebatte wird oft verkürzt geführt. Ein Blick nach Europa zeigt: Entscheidend ist nicht nur die Beitragshöhe – sondern wer zahlt.

    Resümee der Beitragsverteilung

    In Europa gibt es drei Modelle:

    1. Paritätisch
    Deutschland, Schweiz, USA
    Ausgewogen, aber begrenzte Leistungsspielräume.

    2. Arbeitgeberlastig
    Frankreich, Italien, Spanien, Belgien
    Höhere Renten möglich, aber hohe Lohnkosten.

    3. Arbeitnehmerlastig
    Rumänien, Ungarn, Kroatien, Litauen
    Unternehmen entlastet, aber niedrigere Renten.

    4. Mit starker Staatsbeteiligung
    Norwegen, Luxemburg, Schweden
    Stabile Systeme durch Steuern und Sonderfinanzierung.

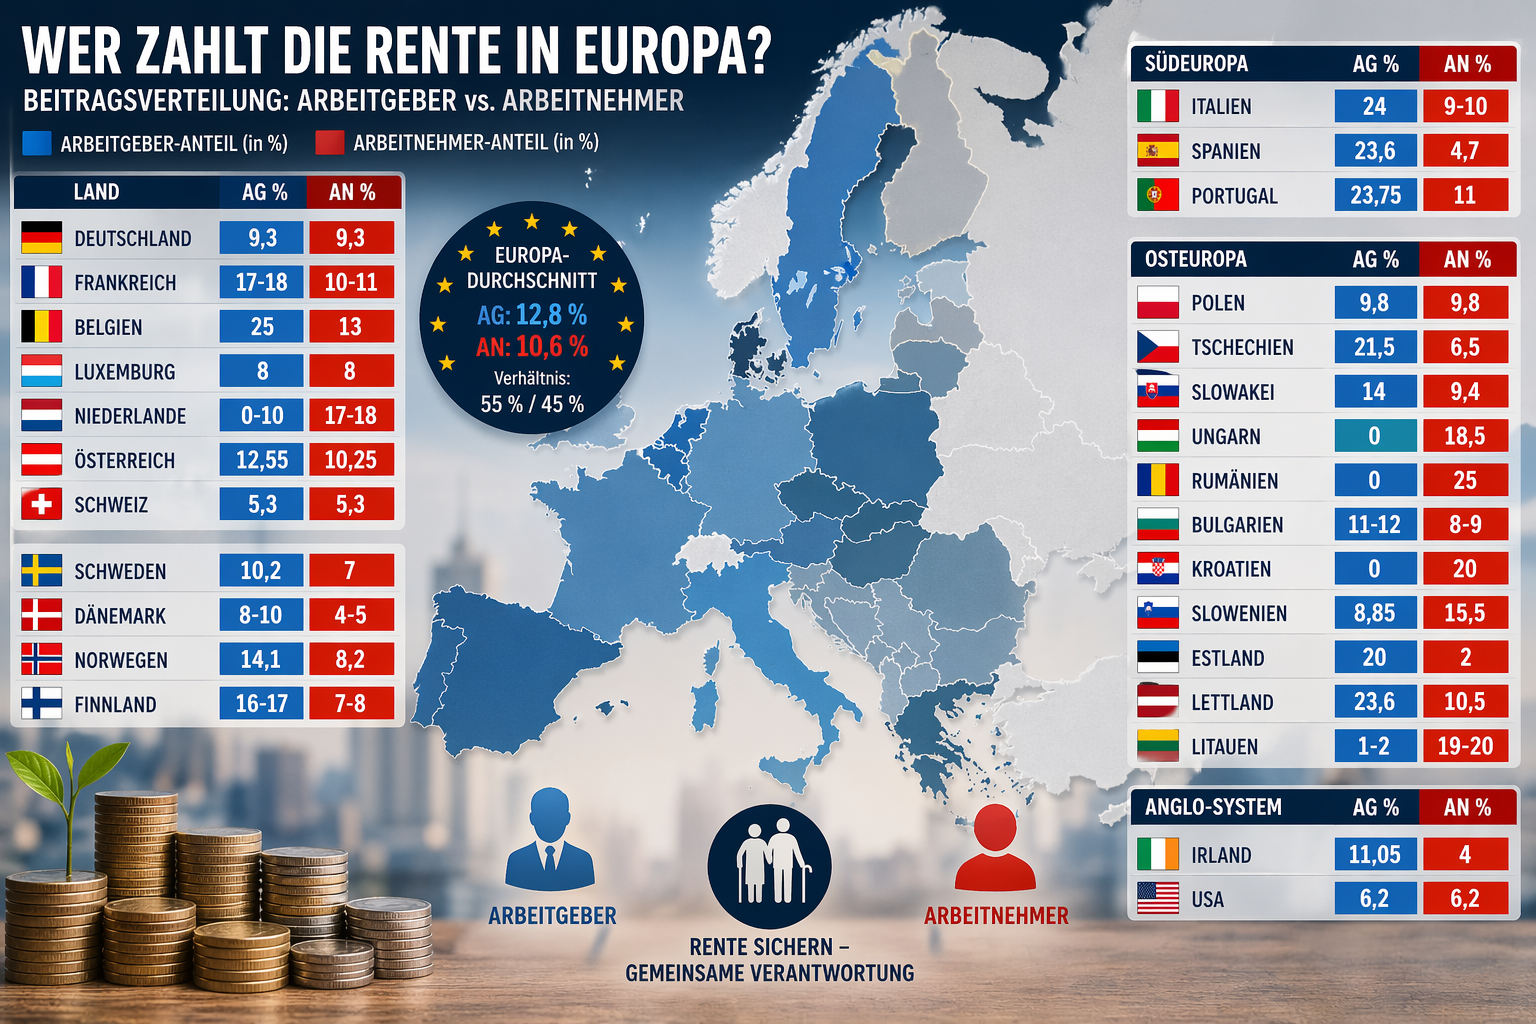
    Ländervergleich Arbeitgeber / Arbeitnehmer

    Deutschland – 9,3 / 9,3
    Frankreich – ca. 17–18 / ca. 10–11
    Belgien – ca. 25 / ca. 13
    Luxemburg – 8 / 8
    Österreich – 12,55 / 10,25

    Schweden – ca. 10 / ca. 7
    Norwegen – ca. 14,1 / 8,2
    Finnland – ca. 16–17 / ca. 7–8

    Italien – ca. 24 / ca. 9–10
    Spanien – ca. 23,6 / ca. 4,7
    Portugal – 23,75 / 11

    Polen – ca. 9,8 / ca. 9,8
    Tschechien – 21,5 / 6,5
    Slowakei – ca. 14 / ca. 9,4

    Ungarn – 0 / 18,5
    Rumänien – 0 / 25
    Bulgarien – ca. 11–12 / ca. 8–9
    Kroatien – 0 / ca. 20
    Slowenien – 8,85 / 15,5

    Estland – ca. 20 / ca. 2
    Lettland – 23,6 / 10,5
    Litauen – ca. 1–2 / ca. 19–20

    Irland – ca. 11 / 4
    USA – 6,2 / 6,2

    Europa-Durchschnitt

    Arbeitgeber: 12,8 Prozent
    Arbeitnehmer: 10,6 Prozent

    Das entspricht einem Verhältnis von etwa 55 Prozent Arbeitgeber zu 45 Prozent Arbeitnehmer.

    Die zentrale Erkenntnis

    Europa ist nicht paritätisch. Arbeitgeber zahlen im Schnitt mehr.

    Deutschland liegt mit 9,3 Prozent Arbeitgeberanteil und 9,3 Prozent Arbeitnehmeranteil zwar bei 50/50, aber unter dem europäischen Arbeitgeberniveau. Damit ist Deutschland im Vergleich relativ arbeitnehmerbelastet.

    Der entscheidende Unterschied

    Top-Systeme nutzen zusätzliche Finanzierungsquellen:

    Norwegen nutzt Öl- und Energiegewinne,
    Luxemburg profitiert vom Finanzsektor,
    Skandinavien setzt stark auf Steuerfinanzierung.

    Rente ist keine reine Beitragsfrage, sondern eine Verteilungsfrage.

    Schlussgedanke

    Hohe Renten entstehen dort, wo Arbeitgeber stärker beteiligt sind, der Staat aktiv mitfinanziert und zusätzliche Einnahmequellen genutzt werden.

    Deutschland liegt genau dazwischen – und genau deshalb ist die Rentendebatte hier so brisant.

    #Rente #Europa #Sozialstaat #Altersvorsorge #Deutschland