Schlagwort: Rentenversicherung

  • Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

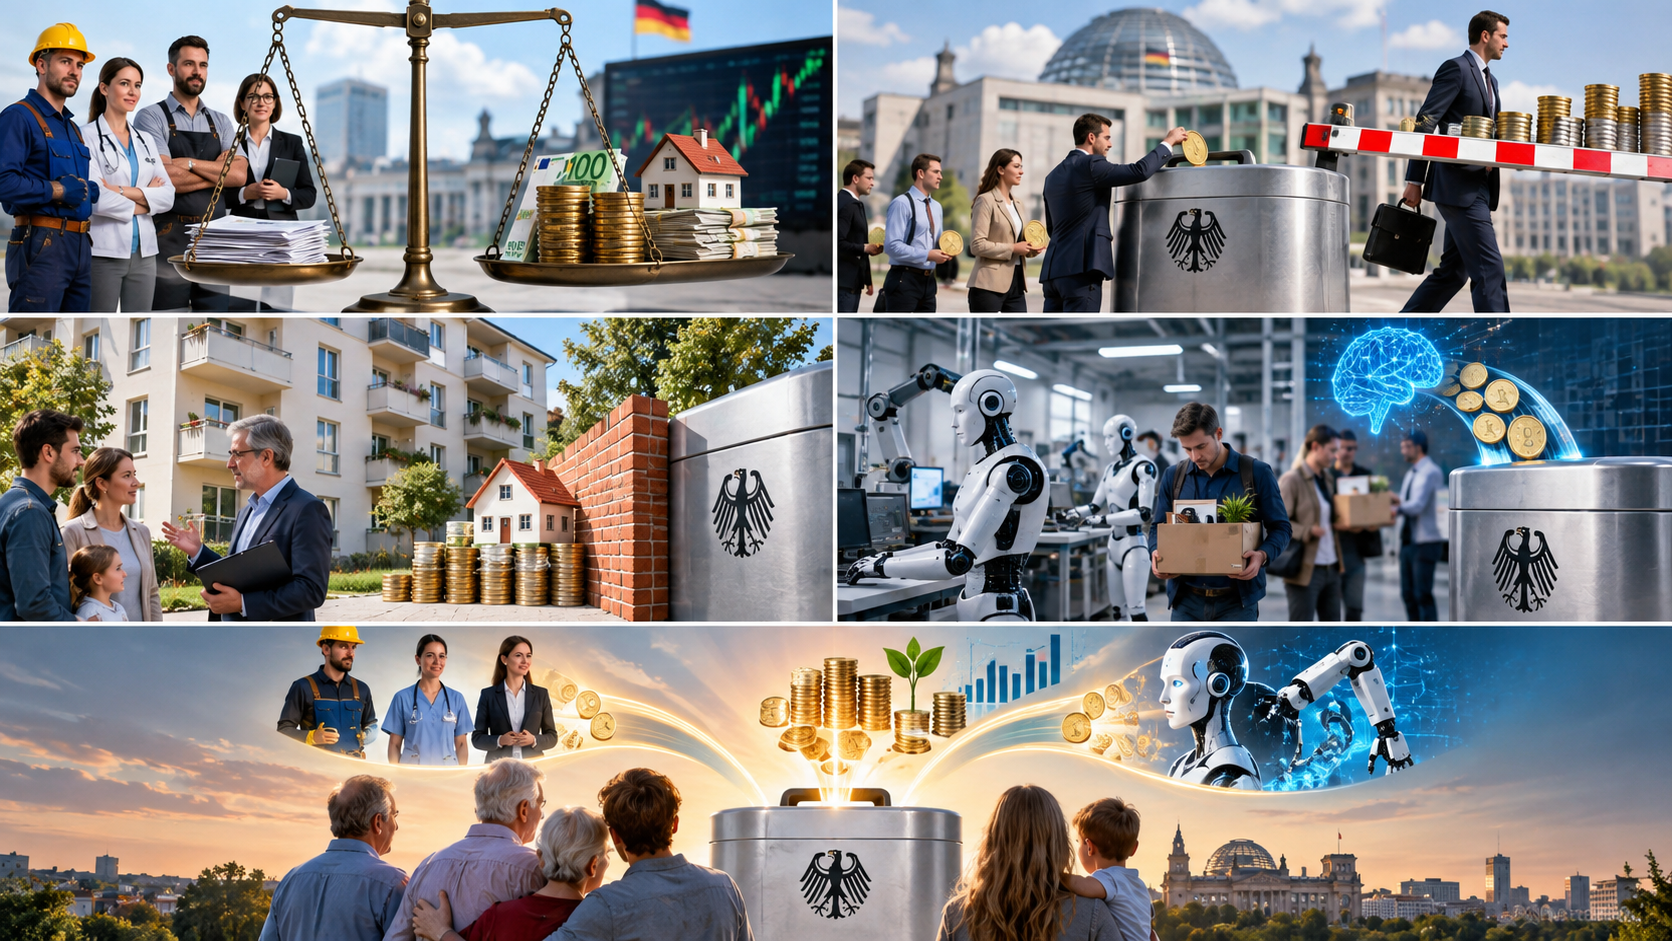
    Wer arbeitet, zahlt Rentenbeiträge. Wer Einnahmen aus Zinsen, Dividenden oder Vermietung erzielt, soll darauf auch künftig keine Rentenversicherungsbeiträge zahlen. An diesem Grundprinzip will die Rentenkommission festhalten.

    In ihren 33 Vorschlägen zur Alterssicherung empfiehlt sie, Rentenbeiträge weiterhin grundsätzlich auf Löhne, Gehälter und beitragspflichtiges Arbeitseinkommen zu beschränken. Mieteinnahmen, Zinsen, Dividenden und andere Kapitalerträge sollen außen vor bleiben.

    Auch die Beitragsbemessungsgrenze soll bleiben

    Die Kommission will an der Beitragsbemessungsgrenze (BBG) festhalten. Eine deutliche Erhöhung könnte zunächst Mehreinnahmen bringen, später aber auch höhere Rentenansprüche und damit höhere Ausgaben erzeugen.

    Auch am einheitlichen Beitragssatz soll festgehalten werden. Unterschiedliche Beitragssätze etwa nach Einkommen oder Kinderzahl empfiehlt die Kommission nicht.

    Wichtig: Die 33 Punkte sind Empfehlungen und noch kein geltendes Recht. Über die Umsetzung entscheidet der Gesetzgeber.

    Meine persönliche Einschätzung

    Mieteinnahmen bei der Beitragsfestsetzung außen vor zu lassen, halte ich für vernünftig. Eine zusätzliche Belastung von Vermietern könnte zumindest teilweise auf die Mieten überwälzt werden und damit Mieter zusätzlich belasten.

    Anders sehe ich dies bei Kapitalerträgen. Meines Erachtens sollte darüber diskutiert werden, diese künftig stärker in die Finanzierung der Alterssicherung einzubeziehen. Auch die Beibehaltung der bisherigen Beitragsbemessungsgrenze halte ich für diskussionswürdig.

    Darüber hinaus stellt sich eine wichtige Zukunftsfrage: Wie finanzieren wir die gesetzliche Rentenversicherung, wenn Künstliche Intelligenz menschliche Arbeit ersetzt?

    In der Vergangenheit wurde bereits über eine Maschinensteuer diskutiert. Angesichts der rasanten KI-Entwicklung sollte meines Erachtens geprüft werden, ob eine „KI-Abgabe“ oder vergleichbare Finanzierungsform sinnvoll wäre.

    Wenn Unternehmen durch KI menschliche Arbeitsleistung ersetzen und dadurch beitragspflichtige Beschäftigung wegfällt, könnten der Rentenversicherung Beitragseinnahmen verloren gehen. Eine KI-Abgabe könnte einen Teil möglicher Einnahmeausfälle ausgleichen.

    Natürlich müsste geklärt werden, wie sie ausgestaltet wird, wer sie zahlt und wie Doppelbelastungen vermieden werden.

    Wenn KI unsere Arbeitswelt grundlegend verändert, müssen wir auch darüber diskutieren, ob eine überwiegend an menschliche Erwerbsarbeit gekoppelte Finanzierung der Rentenversicherung langfristig noch ausreicht.

    #Rentenreform #Rentenversicherung #Rentenkommission #KünstlicheIntelligenz #Altersvorsorge

    Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit Künstlicher Intelligenz (KI) erstellt beziehungsweise bearbeitet. Sie dienen ausschließlich der Illustration und Veranschaulichung des behandelten Themas und stellen keine realen Ereignisse oder Situationen dar.
  • Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    EIN BEITRAG VON

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater

    WERNER HOFFMANN

    Die Mütterrente III kommt zum 1. Januar 2027. Für vor 1992 geborene Kinder werden künftig bis zu 36 statt bisher 30 Monate Kindererziehungszeit berücksichtigt. Das entspricht zusätzlich bis zu einem halben Entgeltpunkt pro Kind.

    Die Auszahlung beginnt aus technischen Gründen erst 2028. Wer bereits vor dem 1. Januar 2028 eine Rente bezieht und bei wem die Kindererziehungszeiten im Versicherungskonto gespeichert sind, muss grundsätzlich nichts tun. Die Deutsche Rentenversicherung berücksichtigt die Verbesserung automatisch und zahlt die Beträge für 2027 nach.

    Aber: Automatisch funktioniert dies nur, wenn die entscheidenden Kindererziehungszeiten im Rentenkonto vorhanden sind.

    Wer muss selbst aktiv werden?

    Fehlen Kindererziehungszeiten im Versicherungsverlauf ganz oder teilweise, sollten diese bei der Deutschen Rentenversicherung festgestellt werden. Hierfür gibt es insbesondere den Antrag V0800 „Antrag auf Feststellung von Kindererziehungszeiten / Berücksichtigungszeiten wegen Kindererziehung“.

    Das kann Personen betreffen, die bisher keine Kontenklärung durchgeführt haben oder bei denen Erziehungszeiten aus anderen Gründen fehlen.

    Besonders genau sollten Väter hinschauen.

    Kindererziehungszeiten werden nur einem Elternteil zugeordnet. Bei gemeinsamer Erziehung erhält grundsätzlich die Mutter die Zeiten. Soll bei gleichwertiger Erziehung der Vater berücksichtigt werden, ist grundsätzlich eine gemeinsame Erklärung erforderlich. Diese wirkt nur für die Zukunft und höchstens zwei Kalendermonate rückwirkend.

    Anders kann es sein, wenn der Vater das Kind tatsächlich überwiegend erzogen hat. Dann kann eine Anerkennung auch für lange zurückliegende Zeiten möglich sein.

    Der Vater muss die überwiegende Erziehung nachvollziehbar machen. Wichtige Nachweise können beispielsweise Elternzeitunterlagen, Arbeitszeit- oder Teilzeitnachweise, eine Aufgabe oder Reduzierung der Beschäftigung, Meldeunterlagen oder andere Dokumente sein, aus denen hervorgeht, dass hauptsächlich der Vater das Kind betreut hat. Entscheidend sind die tatsächlichen Verhältnisse.

    Auch bei Stief-, Pflege- oder Adoptivkindern können zusätzliche Angaben und Nachweise erforderlich sein.

    Mein Tipp als Rentenberater:

    Nicht einfach darauf vertrauen, dass 2028 automatisch alles richtig läuft. Fordern Sie Ihren aktuellen Versicherungsverlauf an und prüfen Sie für jedes vor 1992 geborene Kind, ob Kindererziehungszeiten gespeichert sind.

    Sind die Zeiten vorhanden, ist wegen der Mütterrente III grundsätzlich kein neuer Antrag erforderlich. Fehlen sie, sollte die Kontenklärung frühzeitig erfolgen.

    #Mütterrente #MütterrenteIII #Kindererziehungszeiten #Rente #Rentenversicherung

    Hinweis: Zu diesem Beitrag verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.

  • Rentenreform 2026: Jetzt handeln statt später überrascht werden

    Rentenreform 2026: Jetzt handeln statt später überrascht werden

    Ein Beitrag von

    Werner Hoffmann.

    Die geplanten Veränderungen im deutschen Rentensystem sorgen bei vielen Arbeitnehmern für Verunsicherung.

    Fragen zur Regelaltersrente, zur Rente mit 63, zu möglichen Abschlägen, zur betrieblichen Altersversorgung und zu den Auswirkungen der geplanten Rentenreform beschäftigen derzeit Millionen Beschäftigte.

    Genau aus diesem Grund biete ich ab September 2026 spezielle Vorträge und Informationsveranstaltungen in Unternehmen, Verwaltungen, Verbänden und Vereinen an.

    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

    Ziel dieser Veranstaltungen ist es, die geplanten Reformen verständlich zu erklären und aufzuzeigen, welche Folgen sich daraus für unterschiedliche Arbeitnehmergruppen ergeben können.

    Darüber hinaus besteht für Arbeitgeber die Möglichkeit, ihren Mitarbeitern eine individuelle Rentenberatung direkt im Betrieb anzubieten.

    Als unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann ich für einzelne Beschäftigte persönliche Rentenberechnungen erstellen und individuelle Strategien zur Altersvorsorge entwickeln.

    Dabei werden unter anderem folgende Fragen beantwortet:

    Wann kann ich frühestens in Rente gehen?
    Welche Abschläge drohen?
    Wie hoch wird meine voraussichtliche Altersrente sein?
    Lohnt sich eine freiwillige Beitragszahlung?
    Welche Rolle spielen Betriebsrente und private Vorsorge?

    Für Arbeitgeber stellt dieses Angebot eine besondere Form der betrieblichen Sozialleistung dar. Die Kosten können vom Unternehmen übernommen werden, während die Beschäftigten von einer unabhängigen und persönlichen Beratung profitieren.
    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
    Vortrag Rentenreform, Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann.
    – Unabhängiger Rentenberater (RDG).

    Gerade in Zeiten einer bevorstehenden Rentenreform wird es immer wichtiger, rechtzeitig Klarheit über die eigene finanzielle Zukunft zu erhalten. Wer frühzeitig plant, kann bessere Entscheidungen treffen und finanzielle Nachteile vermeiden.

    Unternehmen, Vereine, Verbände und öffentliche Einrichtungen können bereits jetzt Termine für Vorträge und Beratungstage ab September 2026 reservieren.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rentenreform #Rentenberatung #BetrieblicheAltersvorsorge #Arbeitgeber #Altersvorsorge

  • Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG).

    —-

    Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

    Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

    Warum gibt es die Lebendbescheinigung?

    Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

    Das Problem: Der Brief kommt nicht an

    Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

    Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

    Was sollten Betroffene tun?

    Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

    • Name
    • Geburtsdatum
    • Rentenversicherungsnummer
    • aktuelle Anschrift
    • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

    Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

    Wird die Rente endgültig gestrichen?

    Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

    Unterstützung durch Rentenberater

    Unabhängiger Rentenberater Werner Hoffmann.

    Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

    Wichtige Kontaktadressen

    Deutsche Rentenversicherung Bund
    10704 Berlin, Deutschland
    Telefon: +49 30 865-0
    E-Mail: drv@drv-bund.de

    Deutsche Post AG – Renten Service
    13496 Berlin, Deutschland
    Telefon: +49 221 5692-777
    E-Mail: w.ausland@deutschepost.de

    Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

    #Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

  • 28 Stunden Pflege pro Woche – und trotzdem keine Rentenpunkte?

    28 Stunden Pflege pro Woche – und trotzdem keine Rentenpunkte?

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de

    Viele pflegende Angehörige gehen davon aus, dass ihr Einsatz automatisch bei der späteren Rente berücksichtigt wird. Doch die Realität sieht oft anders aus. Wer Angehörige pflegt, sollte die rentenrechtlichen Voraussetzungen genau kennen, um keine wertvollen Rentenansprüche zu verlieren.

    Grundsätzlich können pflegende Angehörige Rentenpunkte erhalten, wenn sie einen Menschen mit mindestens Pflegegrad 2 in häuslicher Umgebung pflegen. Voraussetzung ist unter anderem, dass die Pflege mindestens zehn Stunden pro Woche umfasst und auf mindestens zwei Tage verteilt wird.

    Außerdem darf die Pflegeperson nebenbei grundsätzlich nicht mehr als 30 Stunden pro Woche erwerbstätig sein.

    Genau an dieser 30-Stunden-Grenze scheitern jedoch immer wieder Betroffene. Vielen ist nicht bewusst, dass dabei nicht nur die tatsächlich geleistete Arbeitszeit entscheidend sein kann. Maßgeblich kann vielmehr die vertraglich vereinbarte Wochenarbeitszeit sein.

    Ein aktueller Gerichtsfall zeigt die Problematik deutlich: Ein Vater pflegte seinen Sohn rund 28 Stunden pro Woche. Gleichzeitig bestand jedoch ein Arbeitsvertrag mit einer vereinbarten Arbeitszeit von mehr als 30 Wochenstunden.

    Obwohl der Mann krankgeschrieben war und Krankengeld bezog, wurden die Pflegezeiten nicht als rentenrechtliche Zeiten anerkannt. Ausschlaggebend war die vereinbarte Arbeitszeit.

    Für pflegende Angehörige kann dies erhebliche finanzielle Folgen haben. Denn unter den richtigen Voraussetzungen zahlt die Pflegeversicherung Beiträge zur gesetzlichen Rentenversicherung.

    Fehlt diese Anerkennung über mehrere Jahre, können später spürbare Rentenansprüche verloren gehen.

    Deshalb sollte jeder, der Angehörige pflegt, frühzeitig prüfen:

    Welcher Pflegegrad liegt vor?

    Werden die erforderlichen Pflegezeiten erreicht?

    Ist die Pflegekasse über die Pflegetätigkeit informiert?

    Liegt die vertraglich vereinbarte Arbeitszeit tatsächlich unter 30 Wochenstunden?

    Sind die Pflegezeiten im Rentenkonto erfasst?

    Gerade bei langfristiger Pflege kann eine rechtzeitige Überprüfung viel Geld wert sein. In der Praxis zeigt sich immer wieder, dass Pflegezeiten nicht korrekt gemeldet oder rentenrechtliche Möglichkeiten nicht ausgeschöpft werden.

    Eine unabhängige rentenrechtliche Beratung kann helfen, Ansprüche zu sichern, Fehler zu vermeiden und spätere Rentenverluste zu verhindern.

    #Pflege #Rente #PflegendeAngehörige #Rentenpunkte #Rentenberatung

  • Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

    Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

    Ein Beitrag von Werner Hoffmann

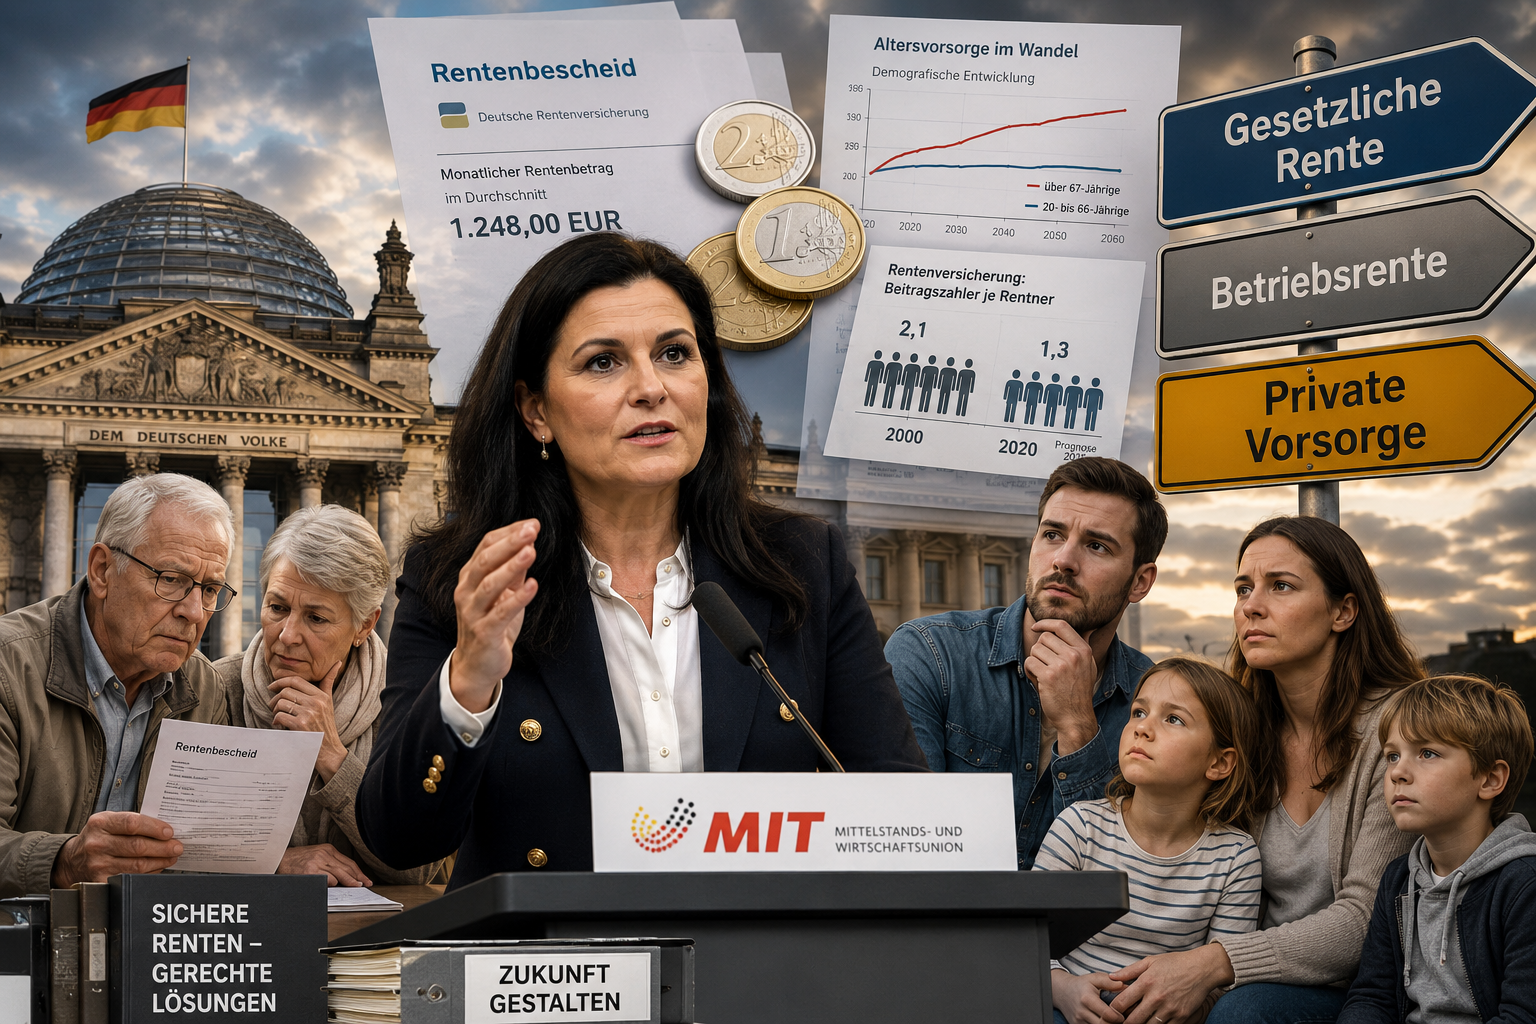
    Vertreter der CDU und der Mittelstands- und Wirtschaftsunion (MIT) fordern angesichts des demografischen Wandels Reformen.

    Im Mittelpunkt stehen längere Lebensarbeitszeiten, weniger Anreize für einen vorzeitigen Renteneintritt sowie ein stärkerer Ausbau der privaten und betrieblichen Altersvorsorge.

    Ein Blick auf andere europäische Länder zeigt jedoch: Deutschland diskutiert häufig über die falschen Stellschrauben.

    Während hierzulande oft über Leistungskürzungen, längere Arbeitszeiten oder mehr private Vorsorge gesprochen wird, setzen viele europäische Staaten auf eine breitere Finanzierung ihrer Alterssicherung.

    Arbeitgeber in Österreich leisten höhere Beiträge zur gesetzlichen Altersversorgung. Auch in vielen anderen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Finanzierung der Altersversorgung ihrer Beschäftigten. Deutschland gehört bei der Gesamtversorgung aus gesetzlicher Rente und betrieblicher Altersversorgung zu den Schlusslichtern.

    Besonders auffällig ist zudem, dass in den meisten europäischen Ländern Selbstständige verpflichtend in die Alterssicherung einbezogen sind. Oft gilt dies auch für Beamte. Dadurch verteilt sich die Finanzierung auf mehr Schultern als in Deutschland.

    Ein weiterer Unterschied: Während in Deutschland Einkommen oberhalb der Beitragsbemessungsgrenze von 101.400 Euro jährlich in der gesetzlichen Rentenversicherung beitragsfrei bleiben, existiert eine solche Begrenzung in mehreren europäischen Ländern gar nicht oder nur eingeschränkt.

    Teilweise werden sogar weitere Einkommens- oder Vermögensbestandteile zur Finanzierung herangezogen. In der Schweiz müssen Nichterwerbstätige und Personen, die vor dem regulären Rentenalter aus dem Erwerbsleben ausscheiden, AHV-Beiträge zahlen, deren Höhe sich unter anderem nach Vermögen und Renteneinkünften richtet.

    Dies wird in Deutschland häufig ausgeblendet. Statt über höhere Arbeitgeberbeiträge, eine breitere Finanzierungsbasis oder die Einbeziehung weiterer Berufsgruppen zu sprechen, konzentriert sich die Debatte oft auf Einschnitte bei der gesetzlichen Rente.

    Die Verantwortung der Altersvorsorge wird stärker auf die Arbeitnehmer verlagert. Wer zusätzlich vorsorgen will oder muss, soll dies dann überwiegend aus dem eigenen Einkommen finanzieren. So will dies die jedenfalls wohl die CDU, FDP, AfD.

    Warum wird in Deutschland kaum darüber diskutiert, die Arbeitgeberbeteiligung und die Finanzierungsbasis der Alterssicherung auf das Niveau vieler europäischer Nachbarländer anzuheben?

    Wer die Rentensysteme Europas objektiv vergleicht, erkennt schnell: Es gibt Alternativen zu Rentenkürzungen und einer stärkeren Belastung der Arbeitnehmer. Vielleicht sollte die politische Debatte genau dort beginnen.

    #Rente #Altersvorsorge #Rentenreform #Europa #SozialeGerechtigkeit

    Weiterführende Artikel zum Thema Rentenvergleiche Deutschland und jeweils andere EU-Länder

    https://rentenberater.blog/tag/vergleich-rente-deutschland-europa/

  • Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten

    Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten

    Ein Beitrag von

    Rentenberater Werner Hoffmann.

    Viele Menschen glauben, dass die Höhe ihrer Rente feststeht und sich nach Rentenbeginn kaum noch beeinflussen lässt. Doch genau das stimmt oft nicht. Wer seine Ansprüche kennt und die gesetzlichen Möglichkeiten nutzt, kann seine Altersbezüge teilweise deutlich verbessern.

    Verschiedene Experten weisen darauf hin, dass viele Rentner und Versicherte bestehende Ansprüche gar nicht kennen.

    Genau deshalb lohnt es sich, mit einem Rentenberater (RDG) frühzeitig zunächst in einer Erstberatung alle Punkte strategisch und im Detail abzuklären.

    Ein wichtiger Punkt ist die regelmäßige Überprüfung des Rentenkontos. Fehlende Kindererziehungszeiten, Ausbildungszeiten oder Beschäftigungszeiten können die spätere Rente dauerhaft mindern.

    Auch Kindererziehungszeiten und Pflegezeiten werden häufig unterschätzt. Wer Kinder erzogen oder Angehörige gepflegt hat, kann zusätzliche Rentenansprüche erwerben.

    Eine weitere Möglichkeit bietet die Teilrente. Sie erlaubt unter bestimmten Voraussetzungen die Kombination von Arbeit und Rentenbezug. Dadurch können zusätzliche Rentenansprüche entstehen.

    Wer einen vorgezogenen Rentenbeginn plant, sollte prüfen, ob sich Ausgleichszahlungen für Rentenabschläge lohnen. Bereits ab dem 50. Lebensjahr können freiwillige Beiträge gezahlt werden.

    Auch ein längerer Verbleib im Berufsleben kann attraktiv sein. Wer über die Regelaltersgrenze hinaus arbeitet, erhält Zuschläge auf seine spätere Rente und sammelt weitere Entgeltpunkte.

    Nicht vergessen werden sollte die betriebliche Altersversorgung. Hier lohnt sich eine genaue Prüfung der Berechnungen. Fehler bei Betriebsrenten kommen häufiger vor, als viele Betroffene vermuten.

    Besonders wichtig ist außerdem die richtige Rentenstrategie. Sehr oft werden bei der Antragstellung Fehler gemacht oder Gestaltungsmöglichkeiten nicht genutzt. Durch bestimmte Maßnahmen kann das anrechenbare Einkommen rechnerisch reduziert, die Einkommensstruktur optimiert oder eine fehlerhafte Rentenberechnung korrigiert werden.

    Fazit: Wer seine Rentenunterlagen regelmäßig kontrolliert, Fristen kennt und rechtzeitig plant, kann oftmals mehrere hundert Euro monatlich mehr erhalten. In vielen Fällen zahlt sich eine frühzeitige unabhängige Beratung aus.

    #Rente #Rentenberatung #Altersvorsorge #Witwenrente #Betriebsrente

  • 240 Milliarden Euro für die Rentenkasse? Verfassungsklage sorgt für Aufsehen

    240 Milliarden Euro für die Rentenkasse? Verfassungsklage sorgt für Aufsehen

    Ein Beitrag von

    Werner Hoffmann.
    Rentenberater (RDG). – www.Renten-Experte.de

    Eine Verfassungsbeschwerde beim Bundesverfassungsgericht sorgt derzeit für Diskussionen. Die Kläger fordern, dass der Bund rund 240 Milliarden Euro an die gesetzliche Rentenversicherung zurückzahlen soll. Hintergrund ist der Vorwurf, dass über Jahrzehnte sogenannte versicherungsfremde Leistungen nicht vollständig aus Steuermitteln, sondern teilweise aus Beiträgen der Rentenversicherung finanziert wurden.

    Was sind versicherungsfremde Leistungen?

    Versicherungsfremde Leistungen sind Aufgaben, die gesellschaftspolitisch gewollt sind, aber nicht unmittelbar auf eigenen Beitragszahlungen beruhen. Häufig genannt werden insbesondere:

    • Kindererziehungszeiten
    • Mütterrente
    • Berücksichtigungszeiten wegen Kindererziehung
    • Kinderzuschläge bei Witwen- und Witwerrenten
    • Leistungen für Spätaussiedler und Vertriebene nach dem Fremdrentengesetz
    • Rentenüberleitung nach der Wiedervereinigung
    • Anrechnungszeiten für Schul-, Fachschul- und Hochschulausbildung
    • Bestimmte beitragsfreie Anrechnungszeiten
    • Leistungen für Kriegsopfer und deren Hinterbliebene
    • Ausgleichsleistungen für politische Verfolgung in der DDR
    • Leistungen für Wehr- und Zivildienstzeiten
    • Sozialpolitisch motivierte Zuschläge und Ausgleichsregelungen

    Die Kläger argumentieren, dass diese Leistungen grundsätzlich aus allgemeinen Steuermitteln finanziert werden müssten. Zwar zahlt der Bund jedes Jahr hohe Zuschüsse an die Rentenversicherung. Nach Auffassung der Beschwerdeführer reichen diese jedoch nicht aus, um sämtliche versicherungsfremden Leistungen vollständig abzudecken.

    Aus den nach ihrer Ansicht entstandenen Finanzierungslücken errechnet sich über viele Jahre ein Fehlbetrag von mindestens 240 Milliarden Euro. Dieses Geld solle der Bund der Rentenkasse zurückführen.

    Wie stehen die Erfolgsaussichten?

    Die Debatte ist nicht neu. Seit Jahrzehnten streiten Wissenschaftler, Rentenexperten und Sozialverbände darüber, ob die Bundeszuschüsse tatsächlich alle staatlich veranlassten Leistungen ausgleichen. Kritiker sehen darin eine verdeckte Belastung der Beitragszahler und Rentner.

    Die Erfolgsaussichten der Klage werden allerdings von vielen Juristen als eher gering eingeschätzt. Das Bundesverfassungsgericht hat dem Gesetzgeber bei der Ausgestaltung der gesetzlichen Rentenversicherung bisher einen großen Gestaltungsspielraum eingeräumt. Deshalb halten viele Experten eine unmittelbare Rückzahlung in Milliardenhöhe für wenig wahrscheinlich.

    Dennoch könnte das Verfahren politische Folgen haben. Sollte Karlsruhe die Beschwerde annehmen, dürfte erneut die Grundsatzfrage diskutiert werden, welche Leistungen aus Rentenbeiträgen und welche aus Steuermitteln finanziert werden sollten.

    Fazit

    Für Rentnerinnen und Rentner ändert sich vorerst nichts. Die Klage lenkt jedoch die Aufmerksamkeit auf ein Thema, das die Finanzierung der gesetzlichen Rentenversicherung seit vielen Jahren begleitet und angesichts des demografischen Wandels weiter an Bedeutung gewinnen dürfte.

    Unabhängig vom Ausgang des Verfahrens wirft die Klage eine zentrale Frage auf: Soll die gesetzliche Rentenversicherung ausschließlich für beitragsfinanzierte Leistungen zuständig sein oder weiterhin gesellschaftliche Aufgaben mittragen? Die Antwort darauf könnte langfristig erhebliche Auswirkungen auf Rentenbeiträge, Bundeszuschüsse und das Rentenniveau haben.

    #Rente #Rentenversicherung #Bundesverfassungsgericht #VersicherungsfremdeLeistungen #Rentenpolitik

  • Teil 19a: Gesetzliche Rente in Ungarn – Vergleich mit Deutschland

    Teil 19a: Gesetzliche Rente in Ungarn – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG). –
    www.Renten-experte.de .

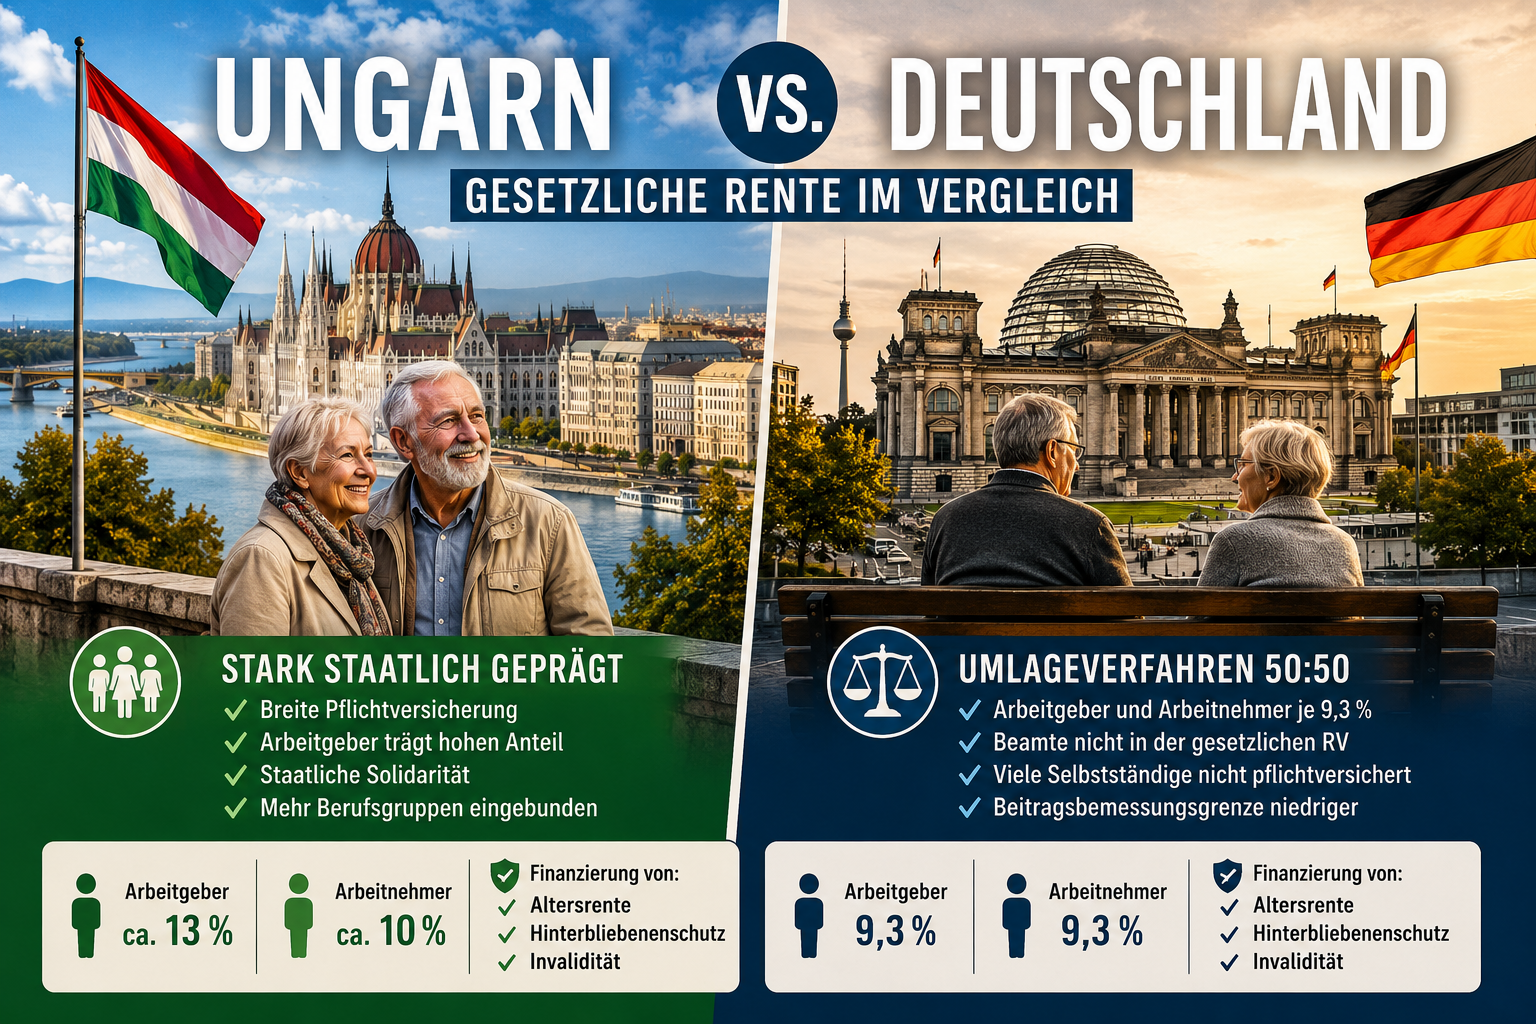
    Ungarn besitzt ein stärker staatlich geprägtes Rentensystem als Deutschland. Die gesetzliche Altersversorgung basiert überwiegend auf einer staatlichen Umlagerente. Private Vorsorge existiert zusätzlich, spielt aber eine geringere Rolle als in vielen westlichen Staaten.

    Pflichtversicherung

    Ungarn:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Ungarn sind mehr Berufsgruppen staatlich abgesichert.

    Wartezeit

    Ungarn:
    – reguläre Altersrente grundsätzlich ab 20 Versicherungsjahren,
    – teilweise Ansprüche bereits ab 15 Versicherungsjahren möglich.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    👉 Ungarn verlangt für eine volle Altersrente deutlich längere Mindestversicherungszeiten als Deutschland.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird überwiegend über Pflichtbeiträge finanziert.

    Ungarn:
    – Arbeitgeber ca. 13 %,
    – Arbeitnehmer ca. 10 %.

    👉 Auch in Ungarn trägt der Arbeitgeber einen hohen Anteil der Finanzierung.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Beitragsbemessungsgrenze

    Ungarn:
    👉 Hohe Einkommen werden stärker zur Finanzierung der gesetzlichen Altersversorgung herangezogen als in Deutschland.

    Deutschland:
    – BBG 2026 West ca. 8050 € brutto monatlich.

    Einkommen und Rentenhöhe

    Ungarn:
    – Durchschnittsverdienst ca. 1600 bis 1900 € brutto monatlich,
    – durchschnittliche Altersrente ca. 550 bis 750 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    Resümee

    Ungarn setzt stärker auf staatliche Absicherung und breite Pflichtversicherung.

    👉 Die zentrale Erkenntnis:
    Auch in osteuropäischen Staaten werden mehr Berufsgruppen in die gesetzliche Altersversorgung eingebunden als in Deutschland.

    #Ungarn #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 16a: Gesetzliche Rente in Belgien – Vergleich mit Deutschland

    Teil 16a: Gesetzliche Rente in Belgien – Vergleich mit Deutschland

    Teil 16a: Gesetzliche Rente in Belgien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) -.
    www.Renten-Experte.de

    Belgien besitzt ein stärker staatlich geprägtes Rentensystem als Deutschland. Die gesetzliche Altersversorgung wird umlagefinanziert und zusätzlich durch betriebliche Systeme ergänzt.

    Pflichtversicherung

    Belgien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige eingebunden,
    – Beamte staatlich abgesichert.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    In Belgien sind deutlich mehr Berufsgruppen abgesichert.

    Beitragsbeteiligung

    Belgien:
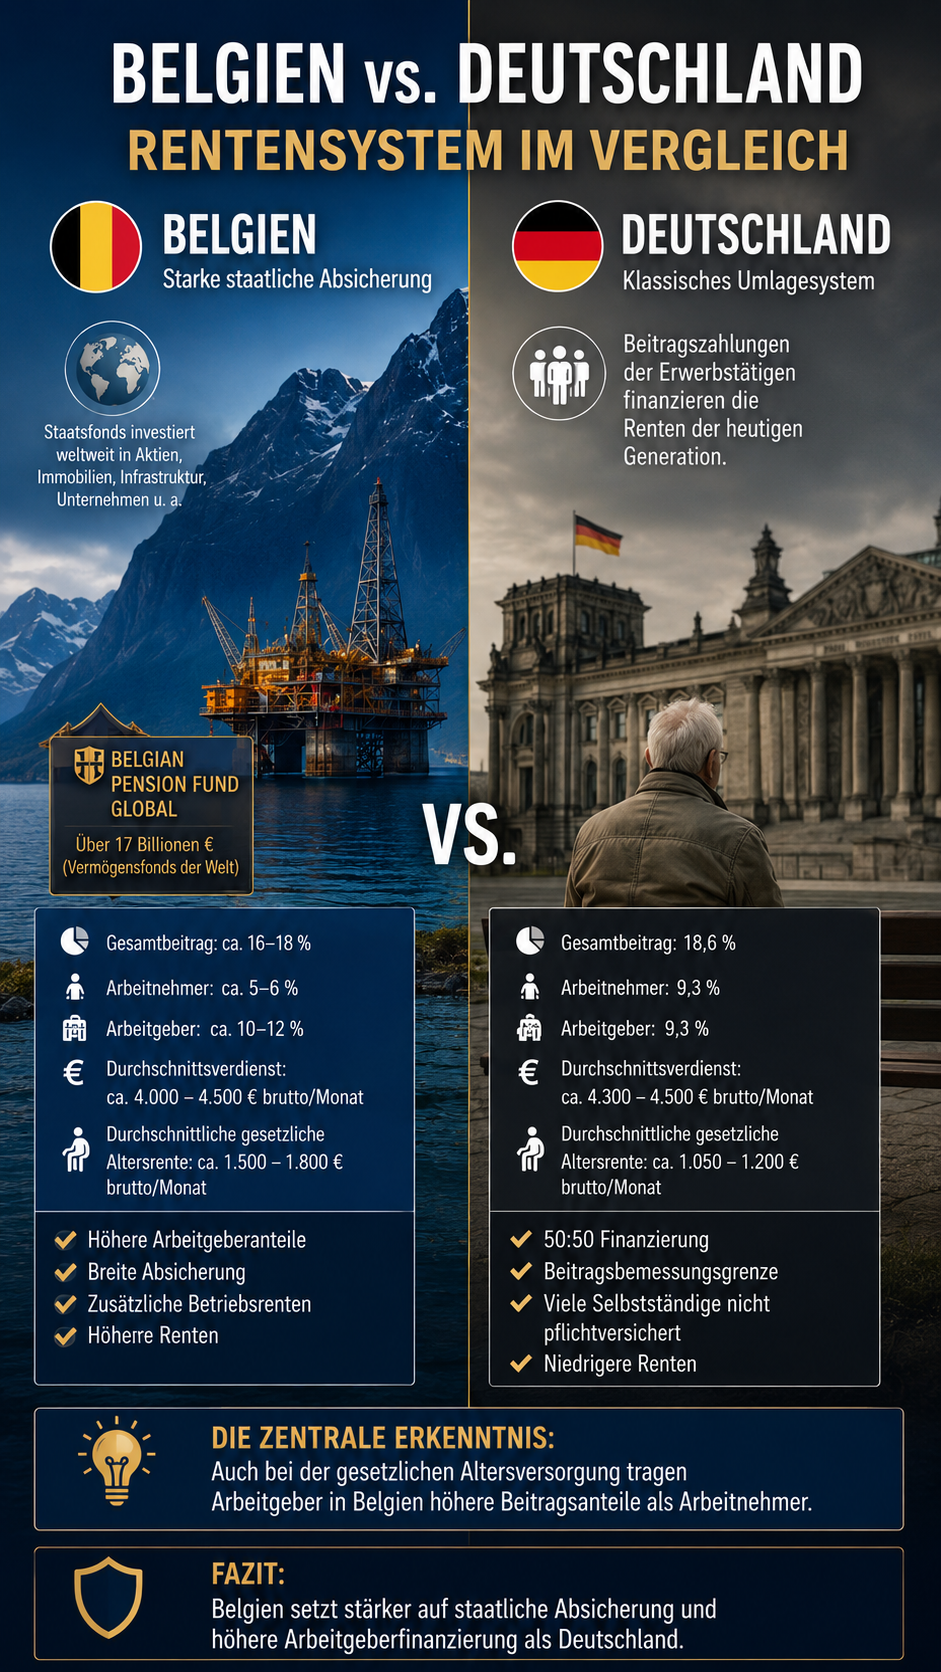
    Für Altersrente, Hinterbliebenenrente und Invaliditätsleistungen liegt die Belastung ungefähr bei 16–18 %.

    Davon ungefähr:
    – Arbeitgeber ca. 10–12 %
    – Arbeitnehmer ca. 5–6 %

    Arbeitgeber tragen damit den größeren Anteil.

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Beitragsbemessungsgrenze

    Belgien:
    – stärkere Einbeziehung oberer Einkommen,
    – keine starre BBG wie in Deutschland.

    Deutschland:
    – BBG 2026 West ca. 8.050 € brutto monatlich.

    Einkommen und Rentenhöhe

    Belgien:
    – Durchschnittsverdienst ca. 4.000–4.500 €,
    – durchschnittliche Altersrente ca. 1.500–1.800 €.

    Deutschland:
    – Durchschnittsverdienst ca. 4.300–4.500 €,
    – durchschnittliche Altersrente ca. 1.050–1.200 €.

    Trotz ähnlicher Einkommen liegen die gesetzlichen Renten in Belgien häufig höher.

    Resümee

    Belgien setzt stärker auf staatliche Absicherung und höhere Arbeitgeberfinanzierung als Deutschland.

    Die zentrale Erkenntnis:
    Auch bei der gesetzlichen Altersversorgung tragen Arbeitgeber in Belgien höhere Beitragsanteile als Arbeitnehmer.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    ——

    Kontakt über WhatsApp:

    WhatsApp-Anfrage an Werner Hoffmann senden über WhatsAPP-Nr. +49 7156 34354

    #Belgien #Rente #Deutschland #Altersvorsorge #Rentenvergleich