Monat: September 2026

  • KI ohne Cloud-Kosten? Warum Ollama für lokale künstliche Intelligenz immer interessanter wird

    KI ohne Cloud-Kosten? Warum Ollama für lokale künstliche Intelligenz immer interessanter wird

    Ein Beitrag von
    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Künstliche Intelligenz muss nicht zwangsläufig in einer großen Cloud laufen. Mit Ollama lassen sich leistungsfähige KI-Sprachmodelle direkt auf dem eigenen Computer betreiben.

    Das ist besonders interessant für Unternehmen, Berater und alle, die mit vertraulichen Dokumenten und personenbezogenen Daten arbeiten. Statt Texte zunächst an einen externen Cloud-Dienst zu übertragen, kann ein geeignetes KI-Modell direkt auf dem eigenen Laptop oder PC laufen.

    Was macht Ollama eigentlich?

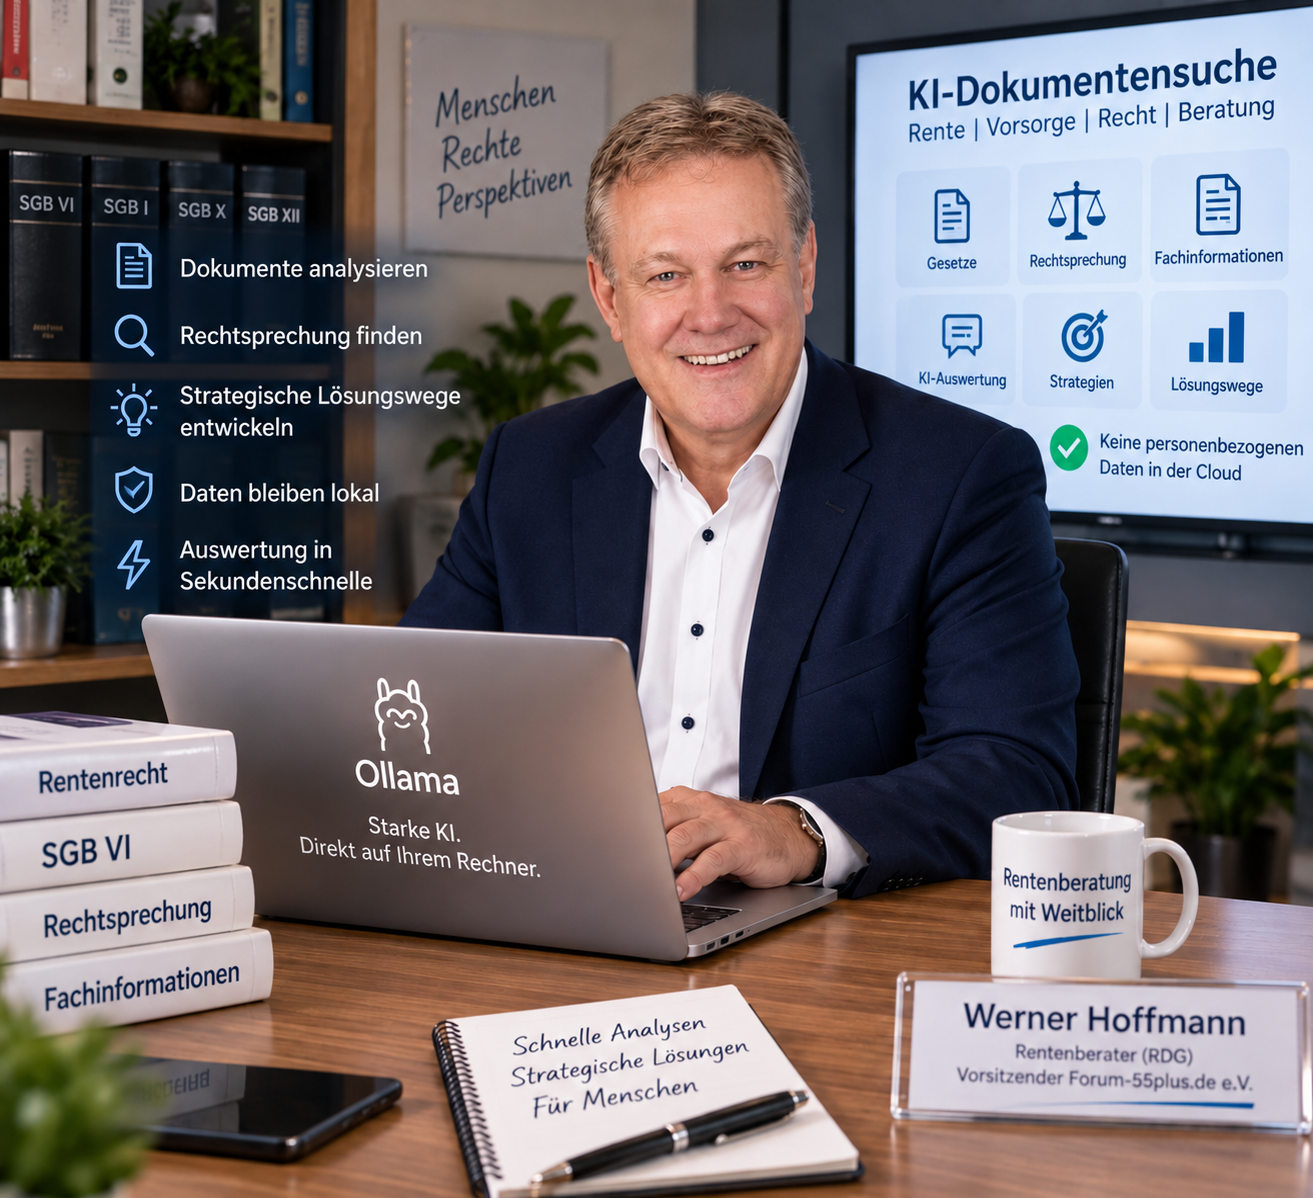
    Ollama ist eine Plattform, mit der sogenannte Open-Weight-KI-Modelle relativ einfach installiert und genutzt werden können. Solche Modelle können beispielsweise Dokumente analysieren, Fragen zu Texten beantworten, Zusammenfassungen erstellen, Informationen strukturieren oder Bestandteil einer eigenen KI-Dokumentensuche sein.

    Gerade bei großen eigenen Dokumentenbeständen kann das interessant sein: Eine lokale Suchlösung kann passende Fundstellen ermitteln, die anschließend von einer KI ausgewertet und in verständlicher Form zusammengeführt werden.

    Meine eigene Anwendung als Rentenberater

    Auch ich entwickle als Rentenberater derzeit eine eigene KI-Dokumentensuche. Ziel ist es, umfangreiche Unterlagen, Rechtsgrundlagen, Fachinformationen und Rechtsprechung innerhalb kürzester Zeit auszuwerten und daraus mögliche strategische Lösungswege für einen Fall zu entwickeln.

    Ein wesentlicher Punkt ist dabei der Datenschutz: Personenbezogene Mandantendaten sollen nicht für die KI-Auswertung in eine externe Cloud übertragen werden. Die eigentliche KI-Auswertung kann lokal auf dem eigenen Rechner stattfinden.

    Gerade in Bereichen wie Rentenberatung, Recht, Steuerberatung oder Medizin kann diese lokale Verarbeitung ein erheblicher Vorteil sein.

    Und was kostet Ollama?

    Der entscheidende Punkt: Lokale KI-Modelle auf der eigenen Hardware können mit Ollama ohne nutzungsabhängige Cloud-Gebühren betrieben werden.

    Ollama weist auf seiner Preisseite darauf hin, dass das Ausführen von Modellen auf der eigenen Hardware unbegrenzt möglich ist. Daneben gibt es auch Cloud-Angebote und kostenpflichtige Tarife für Nutzer, die Rechenleistung von Ollama nutzen möchten.

    Wer jedoch einen leistungsfähigen Laptop oder PC mit ausreichend Arbeitsspeicher und möglichst guter GPU besitzt, kann eine lokale KI betreiben, ohne für jede einzelne Anfrage Cloud-Gebühren bezahlen zu müssen.

    Damit wird künstliche Intelligenz nicht nur leistungsfähig, sondern gerade bei sensiblen Daten auch zu einer interessanten Alternative zur ausschließlichen Cloud-Nutzung.

    Derzeit noch in der BETA-Version, ab Januar wohl komplett fertig.

    Interessanter Link

    https://ollama.com/pricing

    #KünstlicheIntelligenz #Ollama #LokaleKI #Datenschutz #Rentenberatung

    KI-Bilder von Werner Hoffmann

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt und dienen der Illustration.
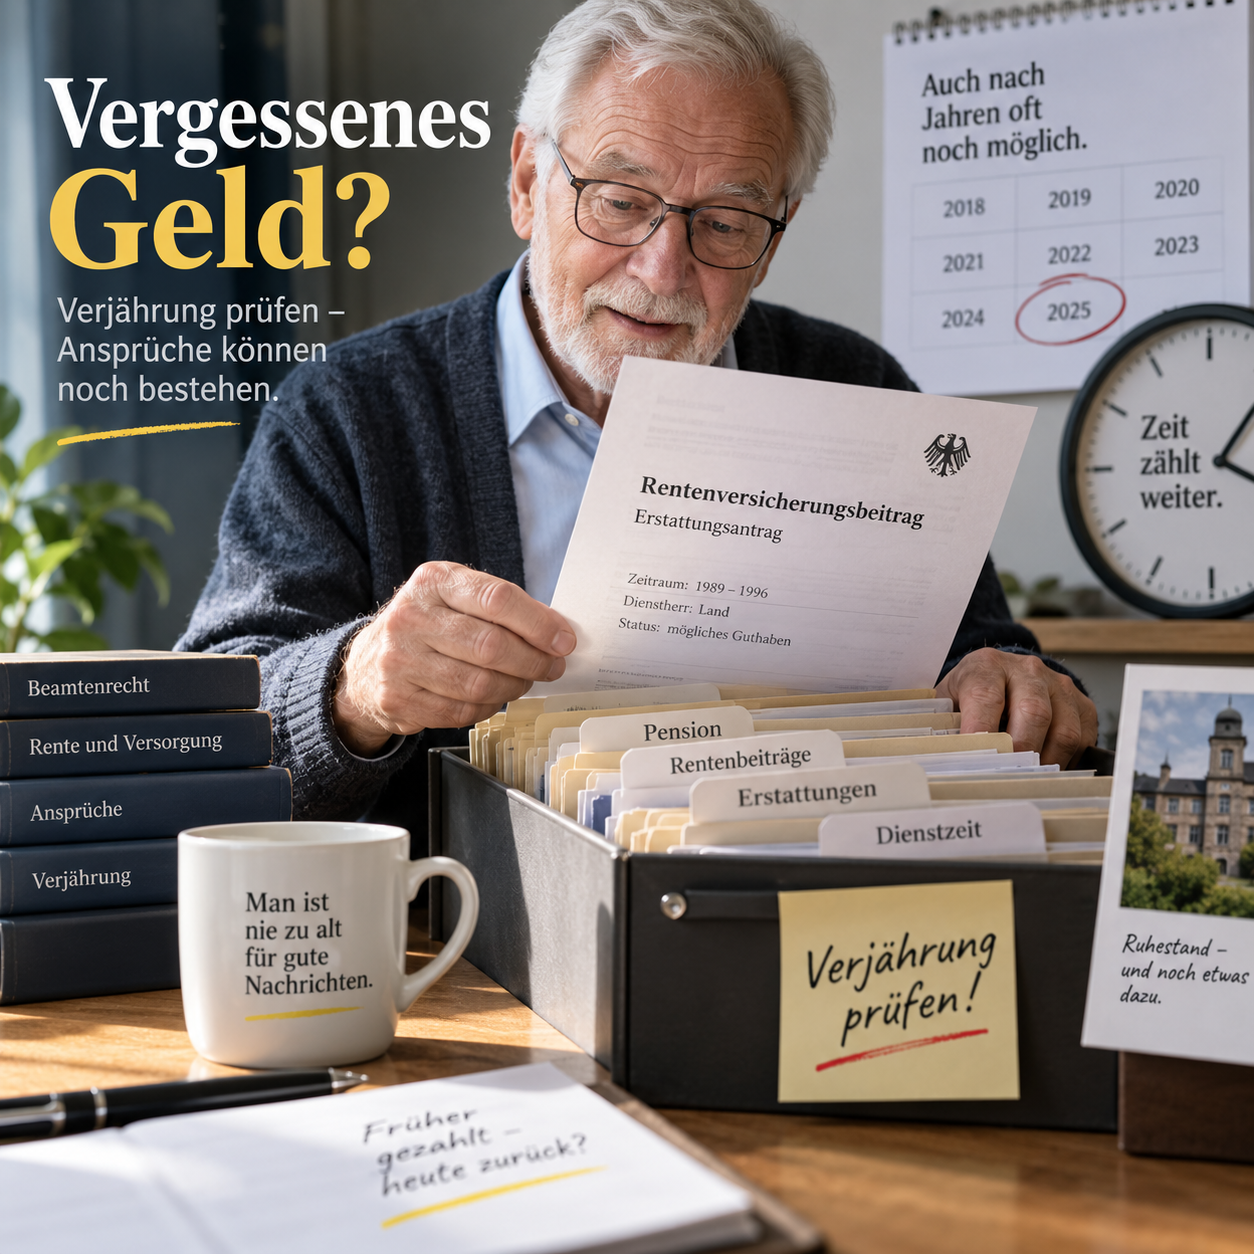
  • Pensionäre aufgepasst! Pensionär und alte Rentenbeiträge: Dieses Geld wird oft vergessen

    Pensionäre aufgepasst! Pensionär und alte Rentenbeiträge: Dieses Geld wird oft vergessen

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Viele Beamte waren vor ihrer Beamtenlaufbahn zunächst als Arbeitnehmer beschäftigt und haben Beiträge in die gesetzliche Rentenversicherung eingezahlt.

    Sind mindestens 60 Monate allgemeine Wartezeit erfüllt, kann daraus später zusätzlich zur Pension eine gesetzliche Altersrente entstehen.

    Doch Vorsicht: Eine gesetzliche Rente wird bei Beamten nicht automatisch vollständig zusätzlich zur Pension gezahlt.

    Beim Bund regelt § 55 BeamtVG das Zusammentreffen von Pension und Rente. Überschreiten beide Leistungen zusammen eine bestimmte Höchstgrenze, kann ein Teil der Pension ruhen. Bei Landesbeamten gelten die jeweiligen Versorgungsgesetze der Bundesländer. 

    Besonders interessant ist jedoch der umgekehrte Fall:

    Ein Pensionär hat früher beispielsweise nur 36 oder 48 Monate Pflichtbeiträge gezahlt und erreicht auch durch andere anrechenbare Zeiten die erforderlichen 60 Monate nicht.

    Dann kann eine Beitragserstattung nach § 210 SGB VI in Betracht kommen.

    Für Beamte auf Lebenszeit ist dies ausdrücklich vorgesehen. Voraussetzung ist insbesondere, dass die allgemeine Wartezeit nicht erfüllt ist. Bei bestimmten Erstattungstatbeständen müssen außerdem seit dem Ausscheiden aus der Versicherungspflicht 24 Kalendermonate vergangen sein, ohne dass erneut Versicherungspflicht eingetreten ist. 

    Erstattet wird bei früheren Arbeitnehmer-Pflichtbeiträgen grundsätzlich nur der vom Versicherten selbst getragene Beitragsanteil. Der Arbeitgeberanteil wird regelmäßig nicht ausgezahlt.

    Wichtig: Vor einem Erstattungsantrag sollte immer geprüft werden, ob beispielsweise Kindererziehungszeiten, andere Beitragszeiten oder ein Versorgungsausgleich doch noch zur Erfüllung der 60 Monate führen. Denn mit einer Beitragserstattung gehen grundsätzlich die Ansprüche aus den bis dahin zurückgelegten rentenrechtlichen Zeiten verloren. 

    Was passiert beim Tod des Pensionärs?

    Hat der Pensionär zu Lebzeiten bereits einen Erstattungsantrag gestellt und verstirbt während des Verfahrens, kann der Anspruch auf die gesetzlichen oder testamentarischen Erben übergehen.

    Eine Beitragserstattung ist eine einmalige Geldleistung. Deshalb gilt hier nicht die Sonderrechtsnachfolge des § 56 SGB I, sondern die Vererbung nach § 58 SGB I in Verbindung mit dem BGB. 

    Wurde dagegen vor dem Tod kein entsprechender Erstattungsanspruch geltend gemacht, können Erben nicht einfach nachträglich den persönlichen Antrag des Verstorbenen ersetzen.

    Daneben gibt es einen eigenen Erstattungsanspruch bestimmter Hinterbliebener – insbesondere Witwen, Witwer, Lebenspartner oder Waisen –, wenn gerade wegen der fehlenden allgemeinen Wartezeit keine Hinterbliebenenrente gezahlt werden kann.

    Verjährung: oft missverstanden

    Die Beitragserstattung muss nicht zwingend unmittelbar beantragt werden. Nach den Fachhinweisen der Deutschen Rentenversicherung kann ein Berechtigter den Antrag grundsätzlich auch erst Jahre oder Jahrzehnte später stellen. Eine allgemeine Ausschlussfrist für die Antragstellung besteht nicht.

    Ein bereits entstandener Erstattungsanspruch unterliegt allerdings grundsätzlich der vierjährigen Verjährungsfrist des § 45 SGB I. 

    Fazit: Pensionäre mit früheren Beiträgen zur gesetzlichen Rentenversicherung sollten ihr Versicherungskonto überprüfen lassen. Gerade wenn weniger als fünf Jahre vorhanden sind, kann dort noch ein bislang völlig übersehener Erstattungsanspruch schlummern.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Pension #Beamte #Rentenversicherung #Beitragserstattung #Rentenberatung

    Hinweis: Die verwendeten Bilder zu diesem Beitrag können mit künstlicher Intelligenz erstellt worden sein.

  • Mütterrente für Beamtinnen: Je nach Bundesland gelten unterschiedliche Regeln

    Mütterrente für Beamtinnen: Je nach Bundesland gelten unterschiedliche Regeln

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater

    Werner Hoffmann

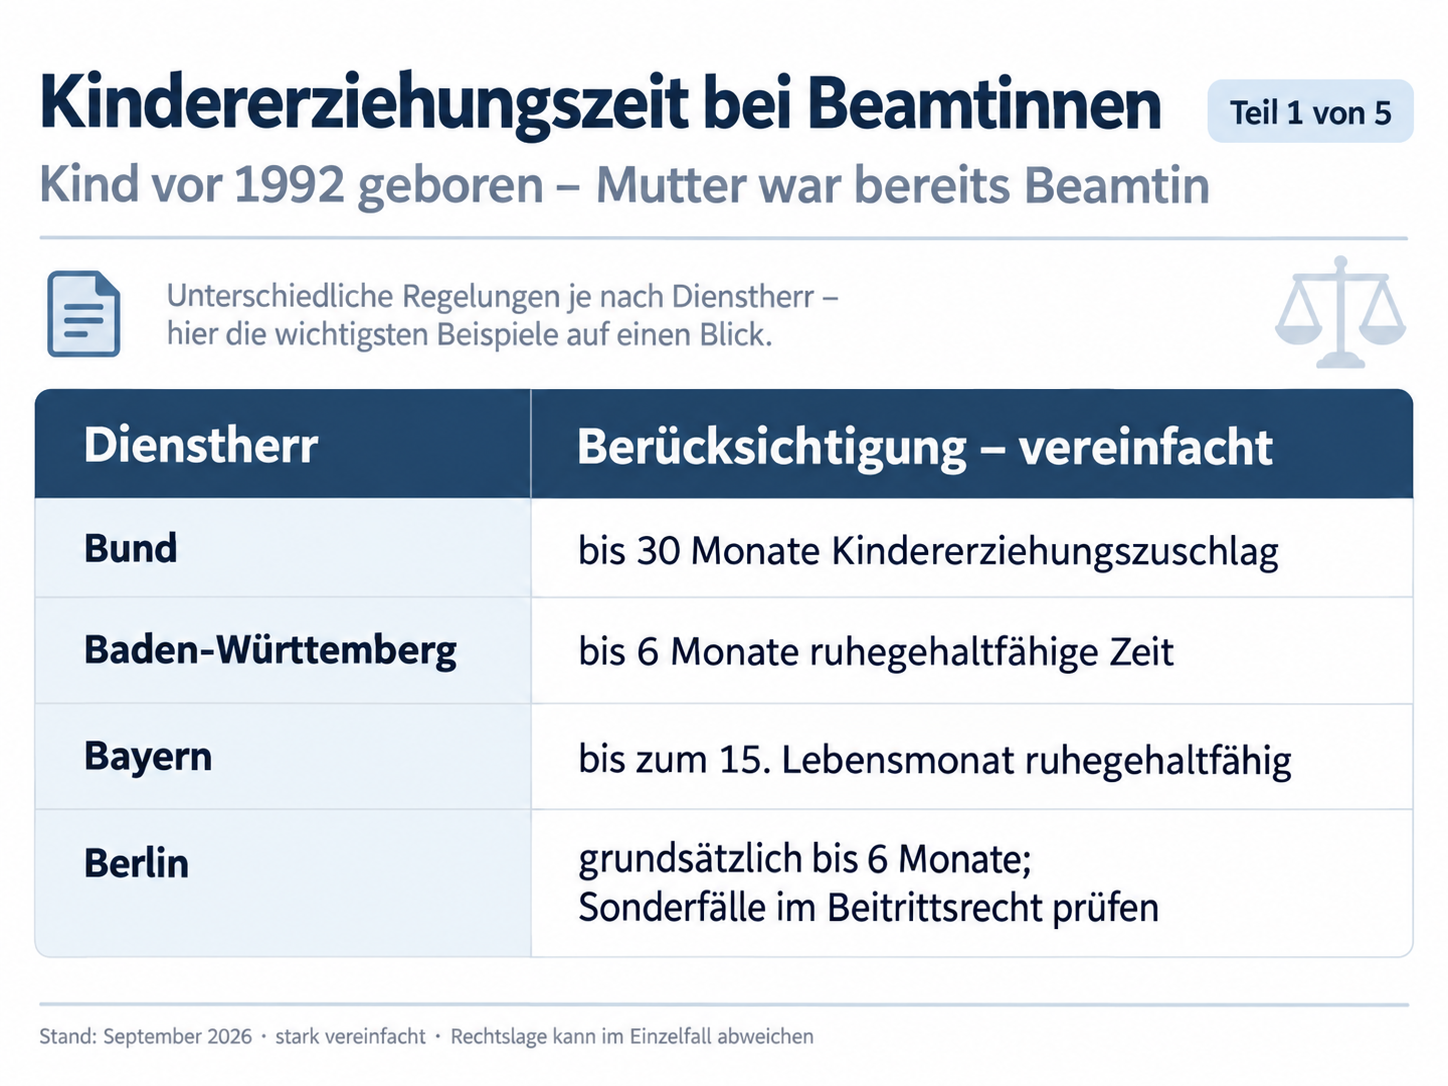
    Bei der Kindererziehung von Beamtinnen gibt es erhebliche Unterschiede zwischen Bund und Ländern. Besonders deutlich wird das bei Kindern, die vor 1992 geboren wurden und während eines bestehenden Beamtenverhältnisses erzogen wurden.

    Wichtig: Die gesetzliche Rentenversicherung berücksichtigt solche Kindererziehungszeiten grundsätzlich nicht zusätzlich, wenn während der Erziehung beamtenrechtliche Versorgungsanwartschaften entstanden sind. Grundlage ist § 56 Abs. 4 Nr. 3 SGB VI.

    Wie stark die Kindererziehung stattdessen in der Beamtenversorgung berücksichtigt wird, hängt vom jeweiligen Dienstherrn ab.

    Beim Bund werden für ein vor 1992 geborenes Kind inzwischen bis zu 30 Monate über einen Kindererziehungszuschlag berücksichtigt.

    Anders Baden-Württemberg: Bestand während der Kindererziehung bereits ein Beamtenverhältnis, ist grundsätzlich nur die Zeit bis zur Vollendung des sechsten Lebensmonats als ruhegehaltfähige Zeit vorgesehen.

    Bayern geht weiter: Dort kann die Kindererziehung bei solchen Altfällen bis zum 15. Lebensmonat ruhegehaltfähig sein.

    Auch Sachsen hat die Regelungen ausgeweitet. Nach heutiger Rechtslage können dort für vor 1992 geborene Kinder bis zu 30 Kalendermonate Kindererziehungszuschlag berücksichtigt werden, soweit keine Übergangsregelung greift.

    Diese Unterschiede sind bemerkenswert, weil eine Beamtin in Baden-Württemberg nicht einfach sagen kann: „Dann nehme ich eben die Mütterrente aus der gesetzlichen Rentenversicherung.“

    Das Bundessozialgericht hat genau diese Konstellation entschieden. Im Urteil vom 10. Oktober 2018 – B 13 R 29/17 R ging es um eine Beamtin des Landes Baden-Württemberg mit vier vor 1992 geborenen Kindern. Obwohl beamtenrechtlich jeweils höchstens sechs Monate berücksichtigt wurden, erhielt sie keine zusätzlichen Kindererziehungszeiten in der gesetzlichen Rentenversicherung.

    Das kann erhebliche Folgen haben. Wer vor der Verbeamtung nur wenige Jahre GRV-Beiträge gezahlt hat, erreicht ohne Kindererziehungszeiten möglicherweise nicht die allgemeine Wartezeit von 60 Monaten.

    Deshalb sollten Beamtinnen und Pensionärinnen mit älteren Kindern ihre Versorgung und einen vorhandenen GRV-Versicherungsverlauf genau prüfen lassen.

    Fazit: Kindererziehung wird im Beamtenrecht nicht überall gleich behandelt. Entscheidend sind Dienstherr, Geburtsjahr des Kindes, Zeitpunkt der Verbeamtung und mögliche Übergangsregelungen.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)

    #Mütterrente #Beamtenversorgung #Kindererziehungszeiten #Pension #Rentenberatung

    Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz erstellt.

    Der Text hat 2.669 Zeichen inklusive Leerzeichen. Die Rechtsgrundlagen habe ich anhand von § 50a BeamtVG, § 106 LBeamtVGBW, Art. 103 BayBeamtVG, dem aktuellen SächsBeamtVG sowie dem BSG-Urteil vom 10.10.2018 geprüft. 

  • Beamtin, Kinder vor 1992 und Mütterrente: Warum die Kinderzeiten nicht zur gesetzlichen Rente zählen

    Beamtin, Kinder vor 1992 und Mütterrente: Warum die Kinderzeiten nicht zur gesetzlichen Rente zählen

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Eine besondere Konstellation betrifft ehemalige Beamtinnen, die vor ihrer Verbeamtung einige Jahre als Arbeitnehmerin Beiträge in die gesetzliche Rentenversicherung gezahlt haben und anschließend während des Beamtenverhältnisses Kinder bekamen.

    Was gilt, wenn die Kinder vor 1992 geboren wurden?

    Wurde ein Kind während eines bestehenden Beamtenverhältnisses erzogen und wurden dadurch Anwartschaften in der Beamtenversorgung erworben, werden die Kindererziehungszeiten grundsätzlich nicht zusätzlich in der gesetzlichen Rentenversicherung berücksichtigt.

    Rechtsgrundlage ist § 56 Abs. 4 Nr. 3 SGB VI. Eine beamtenrechtliche Versorgung gilt gesetzlich als systembezogen annähernd gleichwertige Absicherung.

    Gerade in Baden-Württemberg erscheint das überraschend. Denn bei vor 1992 geborenen Kindern konnte die Kindererziehung beamtenrechtlich grundsätzlich nur bis zum sechsten Lebensmonat als ruhegehaltfähige Zeit berücksichtigt werden.

    Trotzdem gibt es nicht zusätzlich die sogenannte Mütterrente aus der gesetzlichen Rentenversicherung.

    Das Bundessozialgericht bestätigte dies mit Urteil vom 10. Oktober 2018 – B 13 R 29/17 R. Im entschiedenen Fall war eine Frau zunächst Arbeitnehmerin und anschließend Beamtin des Landes Baden-Württemberg. Während ihrer Beamtenzeit bekam sie vier Kinder vor 1992.

    Obwohl beamtenrechtlich jeweils höchstens sechs Monate berücksichtigt wurden, lehnte das BSG zusätzliche Kindererziehungszeiten in der gesetzlichen Rentenversicherung ab.

    Besonders wichtig wird dies, wenn vor der Verbeamtung weniger als 60 Monate mit Beiträgen zur gesetzlichen Rentenversicherung vorhanden sind.

    Ohne die allgemeine Wartezeit von fünf Jahren besteht grundsätzlich kein eigener Anspruch auf gesetzliche Altersrente.

    Dann sollte geprüft werden, ob eine Beitragserstattung nach § 210 SGB VI möglich ist. Hat die Versicherte die Regelaltersgrenze erreicht und die 60 Monate nicht erfüllt, können Beiträge auf Antrag erstattet werden.

    Erstattet werden grundsätzlich nur die selbst getragenen Beiträge, nicht der Arbeitgeberanteil.

    Vor einer Erstattung sollte geprüft werden, ob fehlende Monate durch freiwillige Beiträge aufgefüllt werden können. Eine lebenslange Rente kann wirtschaftlich günstiger sein.

    Fazit: Frühere GRV-Beiträge führen nicht automatisch dazu, dass eine pensionierte Beamtin für während der Beamtenzeit erzogene Kinder zusätzlich Mütterrente erhält.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Mütterrente #Beamtenpension #Kindererziehungszeiten #Rentenversicherung #Rentenberatung

  • Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    EIN BEITRAG VON

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater

    WERNER HOFFMANN

    Die Mütterrente III kommt zum 1. Januar 2027. Für vor 1992 geborene Kinder werden künftig bis zu 36 statt bisher 30 Monate Kindererziehungszeit berücksichtigt. Das entspricht zusätzlich bis zu einem halben Entgeltpunkt pro Kind.

    Die Auszahlung beginnt aus technischen Gründen erst 2028. Wer bereits vor dem 1. Januar 2028 eine Rente bezieht und bei wem die Kindererziehungszeiten im Versicherungskonto gespeichert sind, muss grundsätzlich nichts tun. Die Deutsche Rentenversicherung berücksichtigt die Verbesserung automatisch und zahlt die Beträge für 2027 nach.

    Aber: Automatisch funktioniert dies nur, wenn die entscheidenden Kindererziehungszeiten im Rentenkonto vorhanden sind.

    Wer muss selbst aktiv werden?

    Fehlen Kindererziehungszeiten im Versicherungsverlauf ganz oder teilweise, sollten diese bei der Deutschen Rentenversicherung festgestellt werden. Hierfür gibt es insbesondere den Antrag V0800 „Antrag auf Feststellung von Kindererziehungszeiten / Berücksichtigungszeiten wegen Kindererziehung“.

    Das kann Personen betreffen, die bisher keine Kontenklärung durchgeführt haben oder bei denen Erziehungszeiten aus anderen Gründen fehlen.

    Besonders genau sollten Väter hinschauen.

    Kindererziehungszeiten werden nur einem Elternteil zugeordnet. Bei gemeinsamer Erziehung erhält grundsätzlich die Mutter die Zeiten. Soll bei gleichwertiger Erziehung der Vater berücksichtigt werden, ist grundsätzlich eine gemeinsame Erklärung erforderlich. Diese wirkt nur für die Zukunft und höchstens zwei Kalendermonate rückwirkend.

    Anders kann es sein, wenn der Vater das Kind tatsächlich überwiegend erzogen hat. Dann kann eine Anerkennung auch für lange zurückliegende Zeiten möglich sein.

    Der Vater muss die überwiegende Erziehung nachvollziehbar machen. Wichtige Nachweise können beispielsweise Elternzeitunterlagen, Arbeitszeit- oder Teilzeitnachweise, eine Aufgabe oder Reduzierung der Beschäftigung, Meldeunterlagen oder andere Dokumente sein, aus denen hervorgeht, dass hauptsächlich der Vater das Kind betreut hat. Entscheidend sind die tatsächlichen Verhältnisse.

    Auch bei Stief-, Pflege- oder Adoptivkindern können zusätzliche Angaben und Nachweise erforderlich sein.

    Mein Tipp als Rentenberater:

    Nicht einfach darauf vertrauen, dass 2028 automatisch alles richtig läuft. Fordern Sie Ihren aktuellen Versicherungsverlauf an und prüfen Sie für jedes vor 1992 geborene Kind, ob Kindererziehungszeiten gespeichert sind.

    Sind die Zeiten vorhanden, ist wegen der Mütterrente III grundsätzlich kein neuer Antrag erforderlich. Fehlen sie, sollte die Kontenklärung frühzeitig erfolgen.

    #Mütterrente #MütterrenteIII #Kindererziehungszeiten #Rente #Rentenversicherung

    Hinweis: Zu diesem Beitrag verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.

  • Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

    Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

    EIN BEITRAG VON

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater und Prozessbevollmächtigter vor Sozial- und Landesgerichten

    WERNER HOFFMANN

    Wer eine medizinische Rehabilitation beantragt, möchte zunächst seine Gesundheit und Erwerbsfähigkeit wiederherstellen.

    Doch ein Reha-Antrag kann unter bestimmten Voraussetzungen rechtlich gleichzeitig als Antrag auf Erwerbsminderungsrente gelten.

    Genau hier muss die Deutsche Rentenversicherung allerdings sehr genau prüfen.

    Das zeigt ein Fall, mit dem sich das Sozialgericht Regensburg beschäftigte.

    Eine Versicherte hatte im Januar 2017 eine medizinische Rehabilitation beantragt. Zu diesem Zeitpunkt war sie arbeitsunfähig. Das bedeutet jedoch nicht automatisch, dass sie auch erwerbsgemindert war.

    Die Frau absolvierte anschließend ihre Reha. Im Entlassungsbericht wurde ihr sogar eine Leistungsfähigkeit von mindestens sechs Stunden täglich bescheinigt. Es wurde lediglich noch von einer vorübergehenden Arbeitsunfähigkeit ausgegangen.

    Erst im Mai 2018 stellte die Versicherte ausdrücklich einen Antrag auf Erwerbsminderungsrente. Spätere medizinische Gutachten bestätigten eine Erwerbsminderung.

    Die Rentenversicherung wollte jedoch bereits den wesentlich früher gestellten Reha-Antrag als Antrag auf Erwerbsminderungsrente behandeln.

    Das Gericht setzte hier eine klare Grenze.

    Nach § 116 Abs. 2 SGB VI kann ein Antrag auf medizinische Rehabilitation oder auf Leistungen zur Teilhabe am Arbeitsleben als Rentenantrag gelten. Voraussetzung ist jedoch, dass bereits eine verminderte Erwerbsfähigkeit besteht und zusätzlich entweder eine erfolgreiche Reha nicht zu erwarten ist oder die durchgeführte Reha die Erwerbsminderung nicht verhindern konnte.

    Genau diese Voraussetzungen lagen beim ursprünglichen Reha-Antrag nicht vor.

    Wichtig ist deshalb die Unterscheidung:

    Arbeitsunfähigkeit ist nicht dasselbe wie Erwerbsminderung.

    Ein Arbeitnehmer kann für seinen bisherigen Beruf längere Zeit krankgeschrieben sein und trotzdem auf dem allgemeinen Arbeitsmarkt noch mindestens sechs Stunden täglich leistungsfähig sein.

    Für Versicherte kann der Zeitpunkt eines Rentenantrags erhebliche Folgen haben – beispielsweise für Rentenbeginn, Nachzahlungen, Krankengeld, Arbeitslosengeld oder das Arbeitsverhältnis.

    Deshalb sollten Versicherte genau prüfen lassen, wenn die Rentenversicherung einen Reha-Antrag nachträglich als Antrag auf Erwerbsminderungsrente wertet.

    Werner Hoffmann
    Unabhängiger Rentenberater

    #Erwerbsminderungsrente #Rehabilitation #Rentenversicherung #Rentenrecht #Rentenberater

    KI-Bilder-Hinweis: Einige der verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration des Beitrags und stellen keine realen Personen oder tatsächlichen Situationen dar.

    Das zugrunde liegende Urteil ist SG Regensburg, Gerichtsbescheid vom 22.06.2021, Az. S 3 R 772/20. Die gesetzliche Grundlage ist § 116 Abs. 2 SGB VI

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann
  • Mütterrente III: 2028 kommt die Nachzahlung – so viel Geld gibt es pro Kind

    Mütterrente III: 2028 kommt die Nachzahlung – so viel Geld gibt es pro Kind

    EIN BEITRAG VON

    Rentenberater Werner Hoffmann – www.Renten-Experte.de.

    Bei der Mütterrente III gibt es eine Besonderheit:

    Der Anspruch verbessert sich bereits ab 1. Januar 2027, ausgezahlt wird das zusätzliche Geld bei vielen Bestandsrentnern aber erst 2028.

    Für Kinder, die vor 1992 geboren wurden, werden bisher bis zu 30 Monate Kindererziehungszeit berücksichtigt. Künftig sollen es wie bei später geborenen Kindern 36 Monate sein.

    Damit kommen je Kind sechs Monate beziehungsweise 0,5 Entgeltpunkte hinzu.

    Seit 1. Juli 2026 beträgt der aktuelle Rentenwert 42,52 Euro. Ein halber Entgeltpunkt entspricht derzeit 21,26 Euro brutto monatlich je Kind.

    Das monatliche Plus:

    • 1 Kind: 21,26 Euro
    • 2 Kinder: 42,52 Euro
    • 3 Kinder: 63,78 Euro
    • 4 Kinder: 85,04 Euro
    • 5 Kinder: 106,30 Euro

    Warum erst 2028?

    Die Verbesserung gilt ab 1. Januar 2027. Wegen des technischen Umstellungsaufwands erfolgt die Auszahlung jedoch erst 2028.

    Die Beträge für 2027 werden rückwirkend nachgezahlt.

    Beim heutigen Rentenwert wären das für zwölf Monate:

    • 1 Kind: 255,12 Euro
    • 2 Kinder: 510,24 Euro
    • 3 Kinder: 765,36 Euro

    Die tatsächliche Nachzahlung kann höher sein, wenn der Rentenwert 2027 steigt.

    Was passiert bei einem Todesfall?

    Verstirbt eine anspruchsberechtigte Mutter oder ein Vater nach dem 31. Dezember 2026, bevor die Nachzahlung erfolgt, kann der bis dahin entstandene Anspruch auf Sonderrechtsnachfolger oder Erben übergehen.

    Der Anspruch ist also nicht automatisch verloren. Berechtigte sollten ihn gegenüber der Deutschen Rentenversicherung geltend machen.

    Mein Tipp: Im persönlichen Notfallordner sollte deshalb ein Hinweis auf einen möglichen Anspruch aus der Mütterrente III hinterlegt werden. So wissen Angehörige im Todesfall, dass dieser Anspruch geprüft werden sollte.

    www.not-fallordner.de

    Muss ein Antrag gestellt werden?

    Bei bereits laufenden Renten erfolgt die Umsetzung grundsätzlich automatisch. Wichtig ist aber, dass die Kindererziehungszeiten im Rentenkonto korrekt gespeichert sind.

    Mein Tipp als Rentenberater: Wer Kinder vor 1992 erzogen hat, sollte seinen Versicherungsverlauf überprüfen.

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    #Mütterrente #MütterrenteIII #Rente #DeutscheRentenversicherung #Rentenberater

    Hinweis: Bei verwendeten Bildern kann es sich um KI-generierte Illustrationen handeln. Sie dienen ausschließlich der bildlichen Darstellung des jeweiligen Themas.

  • Rentenerhöhung 2027: Warum viele Rentner auf ein deutliches Plus hoffen können

    Rentenerhöhung 2027: Warum viele Rentner auf ein deutliches Plus hoffen können

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

    Werner Hoffmann

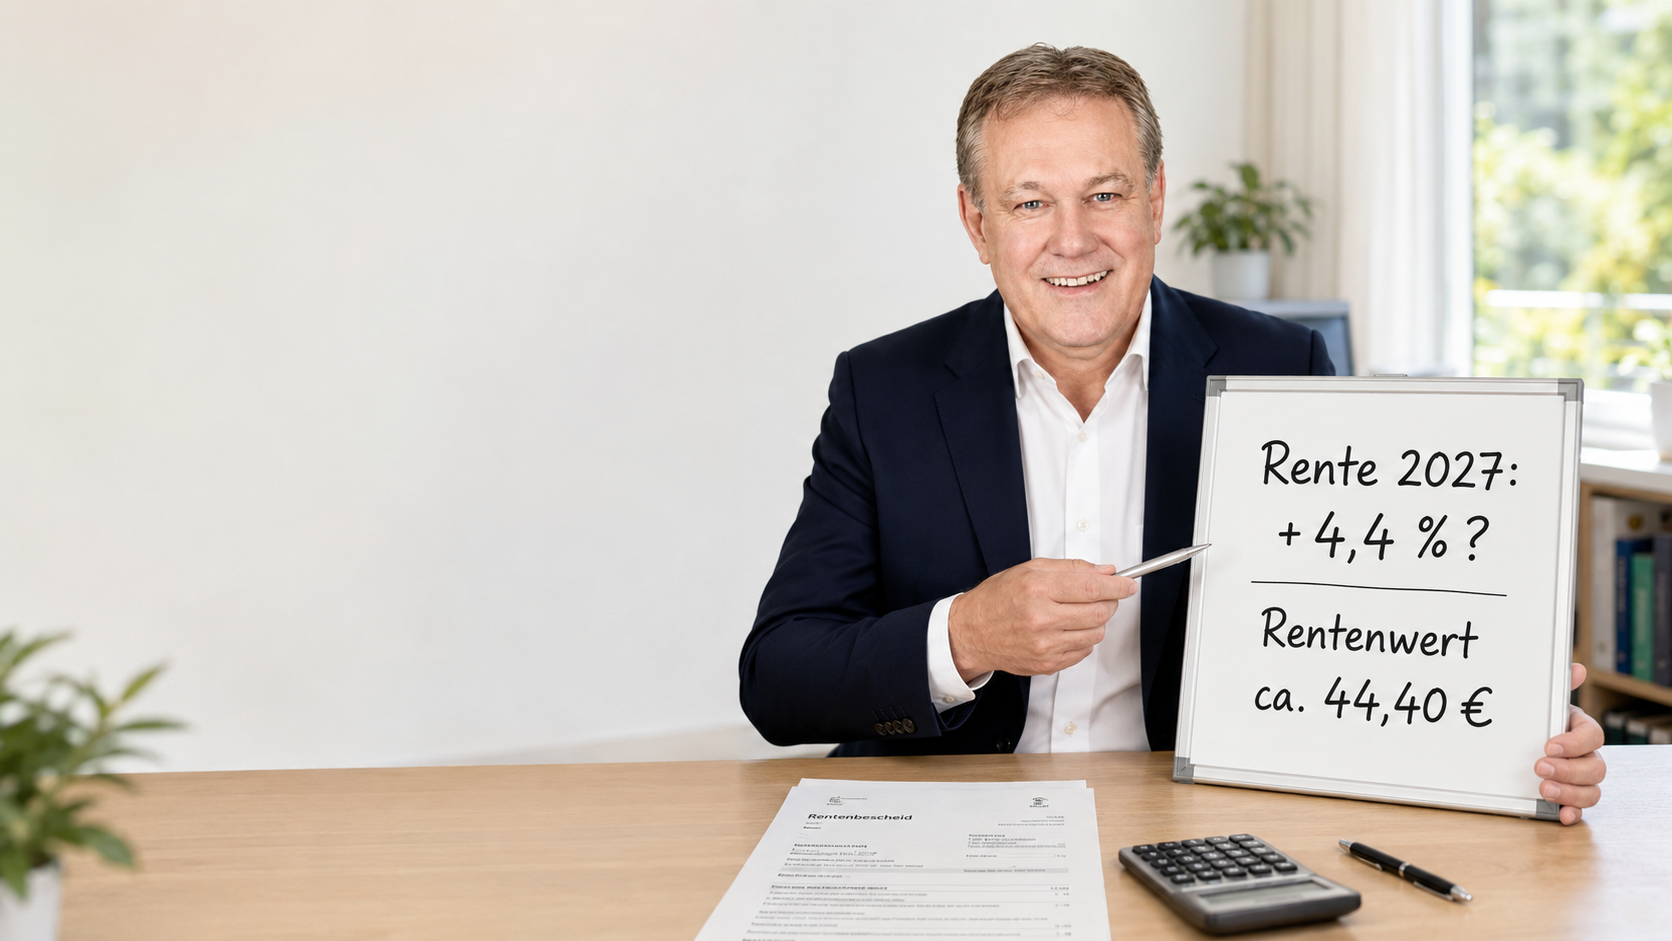
    Viele Rentnerinnen und Rentner schauen schon jetzt auf den 1. Juli 2027. Nach der Frühjahrsfinanzschätzung der Deutschen Rentenversicherung könnte die gesetzliche Rente im Jahr 2027 um 4,4 Prozent steigen.

    Was würde ein Plus von 4,4 Prozent praktisch bedeuten? Bei einer Bruttorente von 1.000 Euro wären es rechnerisch 44 Euro mehr im Monat. Bei 1.500 Euro wären es 66 Euro. Bei 2.000 Euro wären es 88 Euro und bei 2.500 Euro wären es 110 Euro monatlich mehr. Entscheidend ist immer die Bruttorente. Davon können Beiträge zur Kranken- und Pflegeversicherung sowie Steuern abgehen.

    Der aktuelle Rentenwert beträgt seit dem 1. Juli 2026 bundesweit 42,52 Euro. Bei einer Rentenerhöhung um 4,4 Prozent würde er rechnerisch auf rund 44,40 Euro steigen. Die Rentenanpassung hängt vor allem von der Lohnentwicklung ab. Steigen die Löhne, steigen in der Regel auch die Renten.

    Für 2027 wird außerdem damit gerechnet, dass der Beitragssatz zur gesetzlichen Rentenversicherung zunächst bei 18,6 Prozent bleibt. Ab 2028 könnte es für Arbeitnehmer und Arbeitgeber aber teurer werden. Genannt werden für 2028 bereits 19,9 Prozent und für 2029 sowie 2030 jeweils 20 Prozent.

    Auch für die Jahre danach werden weitere Rentenanpassungen erwartet, allerdings niedriger: 2028 etwa 2,3 Prozent, 2029 etwa 2,8 Prozent und 2030 etwa 2,9 Prozent. Verbindlich wird die Rentenerhöhung erst, wenn die Anpassung offiziell feststeht.

    Mein Fazit: Ein Rentenplus von 4,4 Prozent im Jahr 2027 wäre für viele Rentner eine spürbare Entlastung. Trotzdem sollte man nicht nur auf den Bruttobetrag schauen. Entscheidend ist, was nach Krankenversicherung, Pflegeversicherung und gegebenenfalls Steuer tatsächlich übrig bleibt.

    Hinweis zu KI-Bildern: Die Bilder zu diesem Beitrag können mithilfe künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und zeigen keine echten Rentenbescheide oder personenbezogenen Daten.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog . www.Renten-Experte.de . Werner Hoffmann. Unabhängiger Rentenberater (RDG).

    #Rente #Rentenerhöhung #Rentenversicherung #Renten2027 #WernerHoffmann