Monat: September 2026

  • Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    EIN BEITRAG VON

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater

    WERNER HOFFMANN

    Die Mütterrente III kommt zum 1. Januar 2027. Für vor 1992 geborene Kinder werden künftig bis zu 36 statt bisher 30 Monate Kindererziehungszeit berücksichtigt. Das entspricht zusätzlich bis zu einem halben Entgeltpunkt pro Kind.

    Die Auszahlung beginnt aus technischen Gründen erst 2028. Wer bereits vor dem 1. Januar 2028 eine Rente bezieht und bei wem die Kindererziehungszeiten im Versicherungskonto gespeichert sind, muss grundsätzlich nichts tun. Die Deutsche Rentenversicherung berücksichtigt die Verbesserung automatisch und zahlt die Beträge für 2027 nach.

    Aber: Automatisch funktioniert dies nur, wenn die entscheidenden Kindererziehungszeiten im Rentenkonto vorhanden sind.

    Wer muss selbst aktiv werden?

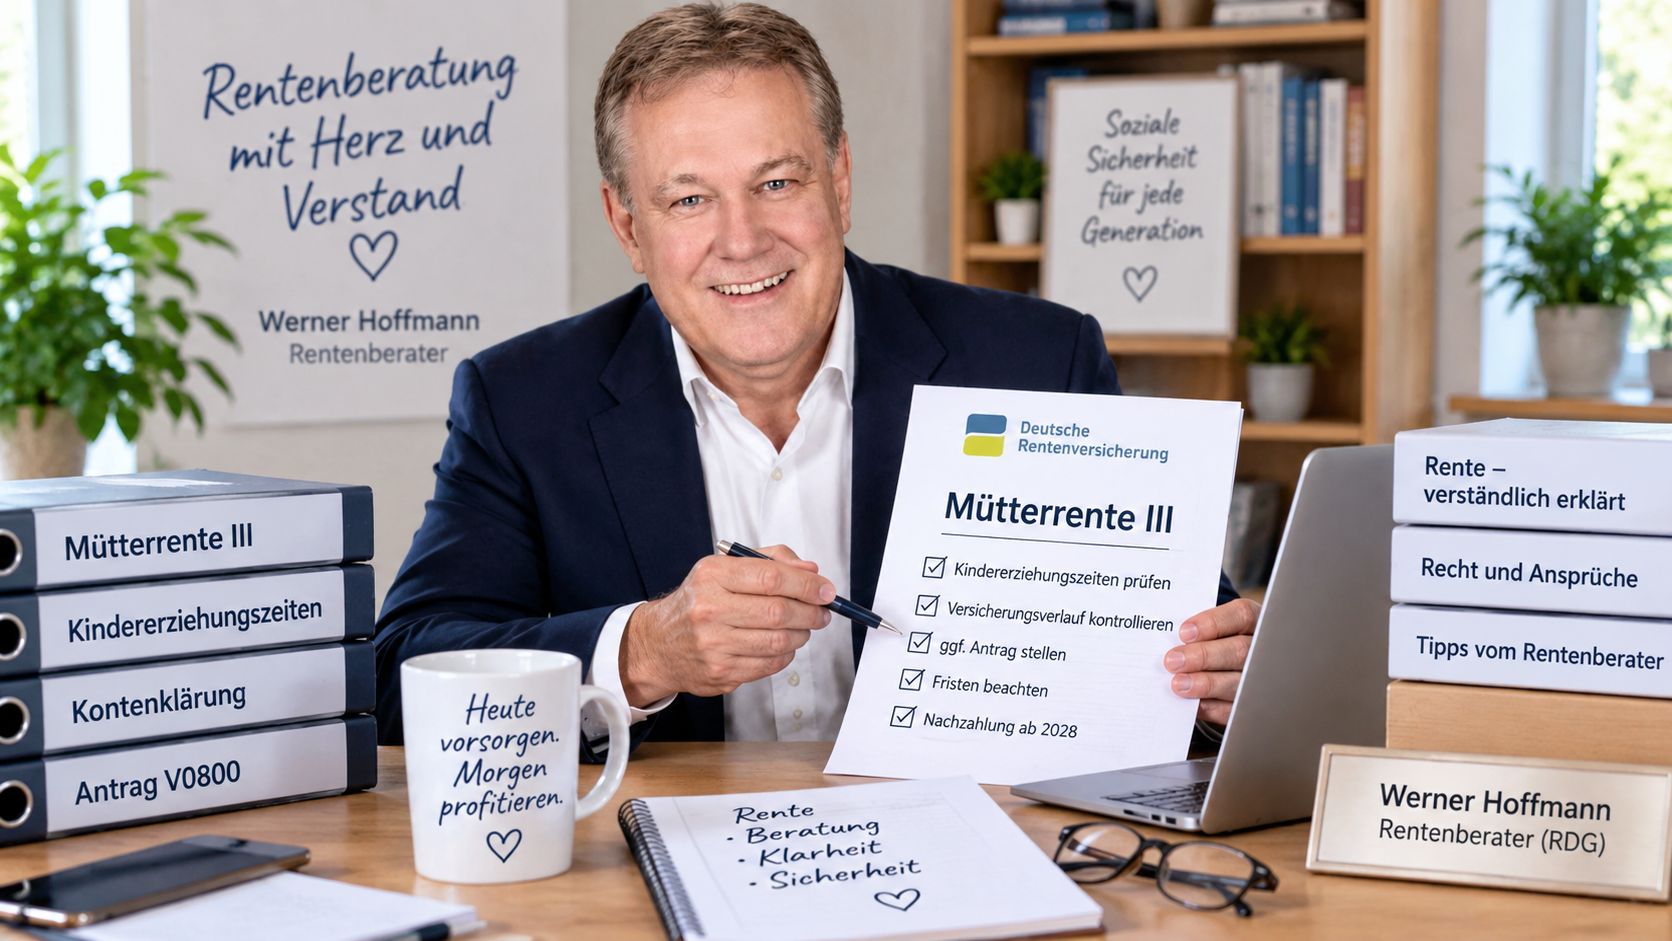
    Fehlen Kindererziehungszeiten im Versicherungsverlauf ganz oder teilweise, sollten diese bei der Deutschen Rentenversicherung festgestellt werden. Hierfür gibt es insbesondere den Antrag V0800 „Antrag auf Feststellung von Kindererziehungszeiten / Berücksichtigungszeiten wegen Kindererziehung“.

    Das kann Personen betreffen, die bisher keine Kontenklärung durchgeführt haben oder bei denen Erziehungszeiten aus anderen Gründen fehlen.

    Besonders genau sollten Väter hinschauen.

    Kindererziehungszeiten werden nur einem Elternteil zugeordnet. Bei gemeinsamer Erziehung erhält grundsätzlich die Mutter die Zeiten. Soll bei gleichwertiger Erziehung der Vater berücksichtigt werden, ist grundsätzlich eine gemeinsame Erklärung erforderlich. Diese wirkt nur für die Zukunft und höchstens zwei Kalendermonate rückwirkend.

    Anders kann es sein, wenn der Vater das Kind tatsächlich überwiegend erzogen hat. Dann kann eine Anerkennung auch für lange zurückliegende Zeiten möglich sein.

    Der Vater muss die überwiegende Erziehung nachvollziehbar machen. Wichtige Nachweise können beispielsweise Elternzeitunterlagen, Arbeitszeit- oder Teilzeitnachweise, eine Aufgabe oder Reduzierung der Beschäftigung, Meldeunterlagen oder andere Dokumente sein, aus denen hervorgeht, dass hauptsächlich der Vater das Kind betreut hat. Entscheidend sind die tatsächlichen Verhältnisse.

    Auch bei Stief-, Pflege- oder Adoptivkindern können zusätzliche Angaben und Nachweise erforderlich sein.

    Mein Tipp als Rentenberater:

    Nicht einfach darauf vertrauen, dass 2028 automatisch alles richtig läuft. Fordern Sie Ihren aktuellen Versicherungsverlauf an und prüfen Sie für jedes vor 1992 geborene Kind, ob Kindererziehungszeiten gespeichert sind.

    Sind die Zeiten vorhanden, ist wegen der Mütterrente III grundsätzlich kein neuer Antrag erforderlich. Fehlen sie, sollte die Kontenklärung frühzeitig erfolgen.

    #Mütterrente #MütterrenteIII #Kindererziehungszeiten #Rente #Rentenversicherung

    Hinweis: Zu diesem Beitrag verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.
  • Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

    Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

    EIN BEITRAG VON

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater und Prozessbevollmächtigter vor Sozial- und Landesgerichten

    WERNER HOFFMANN

    Wer eine medizinische Rehabilitation beantragt, möchte zunächst seine Gesundheit und Erwerbsfähigkeit wiederherstellen.

    Doch ein Reha-Antrag kann unter bestimmten Voraussetzungen rechtlich gleichzeitig als Antrag auf Erwerbsminderungsrente gelten.

    Genau hier muss die Deutsche Rentenversicherung allerdings sehr genau prüfen.

    Das zeigt ein Fall, mit dem sich das Sozialgericht Regensburg beschäftigte.

    Eine Versicherte hatte im Januar 2017 eine medizinische Rehabilitation beantragt. Zu diesem Zeitpunkt war sie arbeitsunfähig. Das bedeutet jedoch nicht automatisch, dass sie auch erwerbsgemindert war.

    Die Frau absolvierte anschließend ihre Reha. Im Entlassungsbericht wurde ihr sogar eine Leistungsfähigkeit von mindestens sechs Stunden täglich bescheinigt. Es wurde lediglich noch von einer vorübergehenden Arbeitsunfähigkeit ausgegangen.

    Erst im Mai 2018 stellte die Versicherte ausdrücklich einen Antrag auf Erwerbsminderungsrente. Spätere medizinische Gutachten bestätigten eine Erwerbsminderung.

    Die Rentenversicherung wollte jedoch bereits den wesentlich früher gestellten Reha-Antrag als Antrag auf Erwerbsminderungsrente behandeln.

    Das Gericht setzte hier eine klare Grenze.

    Nach § 116 Abs. 2 SGB VI kann ein Antrag auf medizinische Rehabilitation oder auf Leistungen zur Teilhabe am Arbeitsleben als Rentenantrag gelten. Voraussetzung ist jedoch, dass bereits eine verminderte Erwerbsfähigkeit besteht und zusätzlich entweder eine erfolgreiche Reha nicht zu erwarten ist oder die durchgeführte Reha die Erwerbsminderung nicht verhindern konnte.

    Genau diese Voraussetzungen lagen beim ursprünglichen Reha-Antrag nicht vor.

    Wichtig ist deshalb die Unterscheidung:

    Arbeitsunfähigkeit ist nicht dasselbe wie Erwerbsminderung.

    Ein Arbeitnehmer kann für seinen bisherigen Beruf längere Zeit krankgeschrieben sein und trotzdem auf dem allgemeinen Arbeitsmarkt noch mindestens sechs Stunden täglich leistungsfähig sein.

    Für Versicherte kann der Zeitpunkt eines Rentenantrags erhebliche Folgen haben – beispielsweise für Rentenbeginn, Nachzahlungen, Krankengeld, Arbeitslosengeld oder das Arbeitsverhältnis.

    Deshalb sollten Versicherte genau prüfen lassen, wenn die Rentenversicherung einen Reha-Antrag nachträglich als Antrag auf Erwerbsminderungsrente wertet.

    Werner Hoffmann
    Unabhängiger Rentenberater

    #Erwerbsminderungsrente #Rehabilitation #Rentenversicherung #Rentenrecht #Rentenberater

    KI-Bilder-Hinweis: Einige der verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration des Beitrags und stellen keine realen Personen oder tatsächlichen Situationen dar.

    Das zugrunde liegende Urteil ist SG Regensburg, Gerichtsbescheid vom 22.06.2021, Az. S 3 R 772/20. Die gesetzliche Grundlage ist § 116 Abs. 2 SGB VI. 

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann
  • Mütterrente III: 2028 kommt die Nachzahlung – so viel Geld gibt es pro Kind

    Mütterrente III: 2028 kommt die Nachzahlung – so viel Geld gibt es pro Kind

    EIN BEITRAG VON

    Rentenberater Werner Hoffmann – www.Renten-Experte.de.

    Bei der Mütterrente III gibt es eine Besonderheit:

    Der Anspruch verbessert sich bereits ab 1. Januar 2027, ausgezahlt wird das zusätzliche Geld bei vielen Bestandsrentnern aber erst 2028.

    Für Kinder, die vor 1992 geboren wurden, werden bisher bis zu 30 Monate Kindererziehungszeit berücksichtigt. Künftig sollen es wie bei später geborenen Kindern 36 Monate sein.

    Damit kommen je Kind sechs Monate beziehungsweise 0,5 Entgeltpunkte hinzu.

    Seit 1. Juli 2026 beträgt der aktuelle Rentenwert 42,52 Euro. Ein halber Entgeltpunkt entspricht derzeit 21,26 Euro brutto monatlich je Kind.

    Das monatliche Plus:

    • 1 Kind: 21,26 Euro
    • 2 Kinder: 42,52 Euro
    • 3 Kinder: 63,78 Euro
    • 4 Kinder: 85,04 Euro
    • 5 Kinder: 106,30 Euro

    Warum erst 2028?

    Die Verbesserung gilt ab 1. Januar 2027. Wegen des technischen Umstellungsaufwands erfolgt die Auszahlung jedoch erst 2028.

    Die Beträge für 2027 werden rückwirkend nachgezahlt.

    Beim heutigen Rentenwert wären das für zwölf Monate:

    • 1 Kind: 255,12 Euro
    • 2 Kinder: 510,24 Euro
    • 3 Kinder: 765,36 Euro

    Die tatsächliche Nachzahlung kann höher sein, wenn der Rentenwert 2027 steigt.

    Was passiert bei einem Todesfall?

    Verstirbt eine anspruchsberechtigte Mutter oder ein Vater nach dem 31. Dezember 2026, bevor die Nachzahlung erfolgt, kann der bis dahin entstandene Anspruch auf Sonderrechtsnachfolger oder Erben übergehen.

    Der Anspruch ist also nicht automatisch verloren. Berechtigte sollten ihn gegenüber der Deutschen Rentenversicherung geltend machen.

    Mein Tipp: Im persönlichen Notfallordner sollte deshalb ein Hinweis auf einen möglichen Anspruch aus der Mütterrente III hinterlegt werden. So wissen Angehörige im Todesfall, dass dieser Anspruch geprüft werden sollte.

    www.not-fallordner.de

    Muss ein Antrag gestellt werden?

    Bei bereits laufenden Renten erfolgt die Umsetzung grundsätzlich automatisch. Wichtig ist aber, dass die Kindererziehungszeiten im Rentenkonto korrekt gespeichert sind.

    Mein Tipp als Rentenberater: Wer Kinder vor 1992 erzogen hat, sollte seinen Versicherungsverlauf überprüfen.

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    #Mütterrente #MütterrenteIII #Rente #DeutscheRentenversicherung #Rentenberater

    Hinweis: Bei verwendeten Bildern kann es sich um KI-generierte Illustrationen handeln. Sie dienen ausschließlich der bildlichen Darstellung des jeweiligen Themas.

  • Rentenerhöhung 2027: Warum viele Rentner auf ein deutliches Plus hoffen können

    Rentenerhöhung 2027: Warum viele Rentner auf ein deutliches Plus hoffen können

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

    Werner Hoffmann

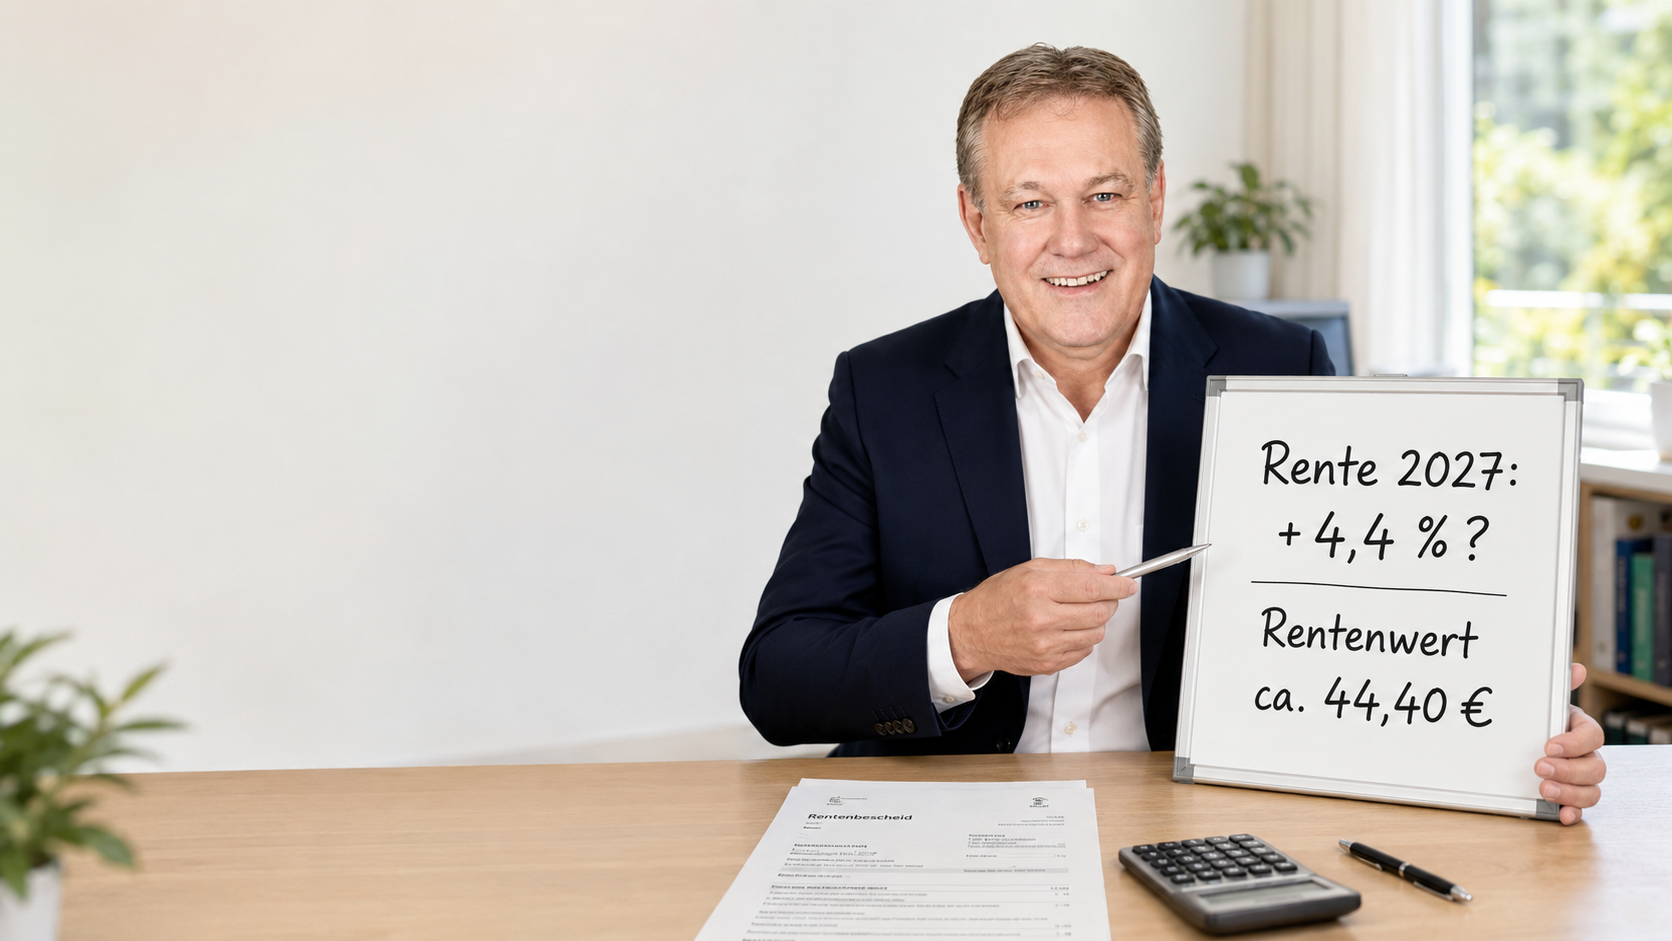
    Viele Rentnerinnen und Rentner schauen schon jetzt auf den 1. Juli 2027. Nach der Frühjahrsfinanzschätzung der Deutschen Rentenversicherung könnte die gesetzliche Rente im Jahr 2027 um 4,4 Prozent steigen.

    Was würde ein Plus von 4,4 Prozent praktisch bedeuten? Bei einer Bruttorente von 1.000 Euro wären es rechnerisch 44 Euro mehr im Monat. Bei 1.500 Euro wären es 66 Euro. Bei 2.000 Euro wären es 88 Euro und bei 2.500 Euro wären es 110 Euro monatlich mehr. Entscheidend ist immer die Bruttorente. Davon können Beiträge zur Kranken- und Pflegeversicherung sowie Steuern abgehen.

    Der aktuelle Rentenwert beträgt seit dem 1. Juli 2026 bundesweit 42,52 Euro. Bei einer Rentenerhöhung um 4,4 Prozent würde er rechnerisch auf rund 44,40 Euro steigen. Die Rentenanpassung hängt vor allem von der Lohnentwicklung ab. Steigen die Löhne, steigen in der Regel auch die Renten.

    Für 2027 wird außerdem damit gerechnet, dass der Beitragssatz zur gesetzlichen Rentenversicherung zunächst bei 18,6 Prozent bleibt. Ab 2028 könnte es für Arbeitnehmer und Arbeitgeber aber teurer werden. Genannt werden für 2028 bereits 19,9 Prozent und für 2029 sowie 2030 jeweils 20 Prozent.

    Auch für die Jahre danach werden weitere Rentenanpassungen erwartet, allerdings niedriger: 2028 etwa 2,3 Prozent, 2029 etwa 2,8 Prozent und 2030 etwa 2,9 Prozent. Verbindlich wird die Rentenerhöhung erst, wenn die Anpassung offiziell feststeht.

    Mein Fazit: Ein Rentenplus von 4,4 Prozent im Jahr 2027 wäre für viele Rentner eine spürbare Entlastung. Trotzdem sollte man nicht nur auf den Bruttobetrag schauen. Entscheidend ist, was nach Krankenversicherung, Pflegeversicherung und gegebenenfalls Steuer tatsächlich übrig bleibt.

    Hinweis zu KI-Bildern: Die Bilder zu diesem Beitrag können mithilfe künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und zeigen keine echten Rentenbescheide oder personenbezogenen Daten.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog . www.Renten-Experte.de . Werner Hoffmann. Unabhängiger Rentenberater (RDG).

    #Rente #Rentenerhöhung #Rentenversicherung #Renten2027 #WernerHoffmann