Monat: September 2026

  • Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

    Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG).

    Die Diskussion über eine mögliche Reform der sogenannten „Rente mit 63“ nimmt Fahrt auf. Die Bezeichnung ist allerdings verkürzt: Für Versicherte des Jahrgangs 1964 und jünger liegt die abschlagsfreie Altersrente für besonders langjährig Versicherte grundsätzlich bei 65 Jahren. Voraussetzung sind 45 Jahre Wartezeit.

    Diese Altersrente kann nicht mit Abschlägen vorzeitig in Anspruch genommen werden.

    Bundesarbeitsministerin Bärbel Bas hat im Zusammenhang mit möglichen Änderungen einen Vertrauensschutz für rentennahe Jahrgänge angesprochen. Auch eine Übergangsregelung von etwa fünf Jahren wird als mögliche Variante diskutiert. Ob und in welcher Form eine solche Regelung kommt, ist derzeit offen.

    Doch würden fünf Jahre ausreichen?

    Nehmen wir an, eine Rentenreform tritt zum 1. Januar 2027 in Kraft. Dann stellt sich die Frage, wie Menschen geschützt werden, die ihre berufliche Zukunft bereits verbindlich nach dem bis dahin geltenden Rentenrecht geplant haben.

    Altersteilzeit zeigt das Problem

    Ein Beispiel ist die Altersteilzeit im Blockmodell:

    3 Jahre Arbeitsphase + 3 Jahre Freistellungsphase = 6 Jahre.

    Zunächst wird drei Jahre gearbeitet, anschließend folgen drei Jahre Freistellung. Häufig ist vorgesehen, dass unmittelbar danach eine Altersrente beginnt.

    Schließt ein Arbeitnehmer noch 2026 einen solchen Vertrag und ist ein Rentenbeginn im Jahr 2032 vorgesehen, hat er seine berufliche und finanzielle Planung für sechs Jahre festgelegt.

    Ändert der Gesetzgeber zum 1. Januar 2027 das Rentenrecht und gilt der Vertrauensschutz nur fünf Jahre, könnte eine Lücke entstehen:

    6 Jahre Altersteilzeit – aber möglicherweise nur 5 Jahre Vertrauensschutz.

    Wie sieht das bei den drei Altersrenten aus?

    Beispiel 1 – Schwerbehindertenrente

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: frühestens mit 62 Jahren
    Wartezeit: 35 Jahre
    Abschlag mit 62: 10,8 %
    Schwerbehinderung: GdB mindestens 50 bei Rentenbeginn

    Bei sechs Jahren Altersteilzeit:

    Alter 56 → Beginn Altersteilzeit
    56–59 → Arbeitsphase
    59–62 → Freistellungsphase
    62 → Rentenbeginn mit Abschlag

    ➡️ Planungszeitraum: 6 Jahre

    Beispiel 2 – Rente für langjährig Versicherte

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: frühestens mit 63 Jahren
    Wartezeit: 35 Jahre
    Abschlagsfrei: mit 67 Jahren
    Abschlag mit 63: 14,4 %

    Bei sechs Jahren Altersteilzeit:

    Alter 57 → Beginn Altersteilzeit
    57–60 → Arbeitsphase
    60–63 → Freistellungsphase
    63 → Rentenbeginn mit 14,4 % Abschlag

    ➡️ Planungszeitraum: 6 Jahre

    Beispiel 3 – Rente für besonders langjährig Versicherte

    Für Versicherte ab Jahrgang 1964:

    Rentenbeginn: mit 65 Jahren
    Wartezeit: 45 Jahre
    Abschlag: keiner
    Vorzeitiger Beginn: nicht möglich

    Bei sechs Jahren Altersteilzeit:

    Alter 59 → Beginn Altersteilzeit
    59–62 → Arbeitsphase
    62–65 → Freistellungsphase
    65 → abschlagsfreier Rentenbeginn

    ➡️ Planungszeitraum: 6 Jahre

    Drei Renten – ein mögliches Vertrauensschutzproblem

    Damit lässt sich der Unterschied auf einen Blick erkennen:

    Schwerbehindertenrente:
    56 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 62

    Langjährig Versicherte:
    57 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 63

    Besonders langjährig Versicherte:
    59 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 65

    Bei allen drei Beispielen beträgt der Planungszeitraum sechs Jahre.

    Deshalb könnte ein Vertrauensschutz von lediglich fünf Jahren für bereits bestehende Altersteilzeitverträge zu kurz sein.

    Rechtlich folgt daraus allerdings nicht automatisch, dass ein Anspruch auf die bisherige Rechtslage besteht. Wie der Vertrauensschutz ausgestaltet wird, müsste der Gesetzgeber ausdrücklich regeln.

    Besser wäre ein gezielter Bestandsschutz

    Statt lediglich eine pauschale Übergangsfrist nach Geburtsjahrgängen festzulegen, könnte der Gesetzgeber bereits abgeschlossene Altersteilzeitverträge besonders berücksichtigen.

    Beispielsweise könnte geregelt werden:

    Wer bis zum 31. Dezember 2026 einen rechtswirksamen Altersteilzeitvertrag abgeschlossen hat und dessen Vertragsgestaltung auf einen Rentenbeginn nach den bisherigen Vorschriften ausgerichtet ist, erhält für diesen Übergangsfall besonderen Schutz.

    Damit würden gezielt Menschen berücksichtigt, die vor der Gesetzesänderung verbindliche und nur schwer rückgängig zu machende Entscheidungen getroffen haben.

    Diese Regelung wäre aus meiner Sicht auch eher verfassungskonform.

    Meine Einschätzung

    Vertrauensschutz kann sinnvoll sein. Ob fünf Jahre ausreichen, hängt von der konkreten Übergangsregelung ab.

    Wer einen sechsjährigen Altersteilzeitvertrag unterschrieben hat, hat seine berufliche und finanzielle Lebensplanung auf das zu diesem Zeitpunkt geltende Rentenrecht ausgerichtet.

    Deshalb sollte eine Rentenreform nicht ausschließlich auf Geburtsjahrgänge schauen. Berücksichtigt werden sollte auch:

    Wer hat vor der Reform bereits verbindliche und kaum noch umkehrbare Entscheidungen getroffen?

    Bei einem 3+3-Altersteilzeitmodell wäre ein Schutz, der die gesamten sechs Jahre bis zum geplanten Rentenbeginn abdeckt, nachvollziehbar. Noch gezielter wäre ein ausdrücklich geregelter Bestandsschutz für bereits abgeschlossene Altersteilzeitverträge.

    Welche Regelung tatsächlich beschlossen wird, steht derzeit nicht fest. Entscheidend wird der konkrete Gesetzestext sein.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rentenreform #RenteMit63 #Altersteilzeit #Vertrauensschutz #Rentenversicherung

    Hinweis: Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Ereignisse oder Personen dar.

    So ist insbesondere der Vergleich 56→62 / 57→63 / 59→65 wesentlich schneller erfassbar.

  • Rentenreform: Bas verspricht Vertrauensschutz bei der Rente mit 63

    Rentenreform: Bas verspricht Vertrauensschutz bei der Rente mit 63

    Ein Beitrag von Werner Hoffmann

    Die geplante Rentenreform sorgt weiter für Diskussionen. Im Mittelpunkt steht die Frage, was mit der abschlagsfreien Altersrente für besonders langjährig Versicherte nach 45 Versicherungsjahren passiert. Diese Rente wird oft noch als Rente mit 63 bezeichnet, obwohl das Zugangsalter längst gestiegen ist.

    Bärbel Bas hat im Bundestag zugesagt, dass es bei möglichen Änderungen einen Vertrauensschutz geben soll. Das ist für viele Versicherte wichtig. Wer kurz vor der Rente steht und seine Lebensplanung auf eine bestimmte Rentenart ausgerichtet hat, braucht Verlässlichkeit.

    Nach der Meldung von Ihre Vorsorge vom 11. September 2026 stellte Bas klar, dass die abschlagsfreie Rente nach 45 Versicherungsjahren nicht plötzlich wegfallen solle. Es soll Übergangsregelungen geben. Entscheidend ist aber: Die genaue gesetzliche Ausgestaltung steht noch nicht fest. Eine politische Zusage ersetzt kein beschlossenes Gesetz.

    Die Rentenkommission hatte im Juni Vorschläge für eine umfassende Reform der Alterssicherung vorgelegt. Dazu gehört auch die Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren. Genau dieser Punkt ist umstritten. Viele Menschen haben jahrzehntelang gearbeitet, Beiträge gezahlt, Kinder erzogen oder Angehörige gepflegt.

    Bas begründet die Reform mit dem Ziel, die gesetzliche Rente dauerhaft finanzierbar zu halten. Gleichzeitig sollen jüngere Beitragszahler nicht überfordert werden. Ohne Reformen drohten nach ihrer Darstellung steigende Beiträge oder Leistungskürzungen. Auch eine Erwerbstätigenversicherung und Verbesserungen für gesundheitlich eingeschränkte Menschen werden diskutiert.

    Wichtig bleibt deshalb: Niemand sollte sich allein auf politische Schlagworte verlassen. Wer in den nächsten Jahren in Rente gehen will, sollte seinen Versicherungsverlauf prüfen lassen. Entscheidend sind die 45 Versicherungsjahre, mögliche Abschläge, Schwerbehinderung, Krankheitszeiten, Arbeitslosigkeit, Kindererziehungszeiten und die passende Rentenart.

    Meine Einschätzung:
    Vertrauensschutz ist richtig und notwendig. Aber erst das Gesetz zeigt, wer wirklich geschützt wird und ab welchem Jahr neue Regeln greifen. Bis dahin gilt: Ruhe bewahren, Rentenkonto prüfen und keine vorschnellen Entscheidungen treffen.

    Persönlich gehe ich davon aus, dass der Vertrauensschutz über sechs Jahre laufen müsste. Der Grund: Es gibt viele Altersteilzeitmodelle, die auf drei Jahre aktive Phase und drei Jahre passive Phase angelegt sind. Wer sich bereits verbindlich auf ein solches Modell eingelassen hat, braucht besonderen Schutz vor kurzfristigen gesetzlichen Änderungen.

    #Rente #Rentenreform #RenteMit63 #Altersrente #Rentenberatung

    Hinweis: Die verwendeten Bilder können mit Künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration und stellen keine echten Szenen dar.
  • Verwaltungs- und Managementprogramm für Rentenberater – aus der Praxis für die Praxis

    Verwaltungs- und Managementprogramm für Rentenberater – aus der Praxis für die Praxis

    Ein Beitrag von Werner Hoffmann

    Wer als Rentenberater selbstständig tätig ist, kennt die Herausforderung: Die rentenrechtliche Beratung ist nur ein Teil der täglichen Arbeit. Mandantendaten müssen erfasst, Vollmachten erstellt, Fristen überwacht, Schriftstücke verwaltet, Rechnungen geschrieben und Zahlungseingänge kontrolliert werden.

    Aus dieser Praxis entstand die Idee für ein Verwaltungs- und Managementprogramm speziell für Rentenberater.

    Mehr als klassische Kanzleisoftware

    Viele Kanzleiprogramme berücksichtigen die besonderen Anforderungen von Rentenberatern nur teilweise.

    Schon bei der Mandantenanlage soll der Grund des Auftrags erfasst werden können: etwa Altersrente, Erwerbsminderungsrente, Hinterbliebenenrente, Kontenklärung, Kindererziehungszeiten, Statusfeststellung, Widerspruch oder Klage.

    Versicherungsnummer, Krankenkasse, Steuer-ID und weitere Daten werden zentral hinterlegt. Bei Widerspruch und Klage kommen Angaben zur Rechtsschutzversicherung und Deckungszusage hinzu.

    Formulare, Abrechnung und Buchhaltung

    Häufig benötigte Formulare sollen direkt mit gespeicherten Mandantendaten vorbereitet werden. Ebenso können eigene Formulare, Vorlagen und Textbausteine integriert werden.

    Vorgesehen sind außerdem Rechnungsstellung, Zahlungseingänge, Ausgaben und Einnahmen-Überschussrechnung sowie eine Exportmöglichkeit für die Zusammenarbeit mit dem Steuerberater, insbesondere für DATEV Unternehmen online (DUO).

    Verwaltung trifft Künstliche Intelligenz

    Besonders interessant wird die Verbindung mit meinem Rentenberater-KI-Modul, das nach derzeitiger Planung bis zum Jahresende 2026 fertiggestellt werden soll.

    Unterlagen eines Mandanten sollen eingescannt und vom KI-Modul analysiert werden. Aus den vorliegenden Informationen soll die KI selbstständig mehrere alternative Lösungsansätze für den jeweiligen Fall vorschlagen.

    Die fachliche Prüfung, Bewertung und Entscheidung bleibt beim Rentenberater. Die KI kann Zusammenhänge erkennen, Alternativen gegenüberstellen und zusätzliche Ansatzpunkte aufzeigen. Dadurch kann der Rentenberater Fälle noch qualifizierter und effektiver bearbeiten.

    Ein Gesamtsystem für die Rentenberatung

    Beide Systeme sollen sich ideal ergänzen: Das Verwaltungsprogramm organisiert Mandanten, Dokumente, Verfahren und Abrechnung, während das KI-Modul die fachliche Analyse unterstützt.

    So entsteht Schritt für Schritt ein Gesamtsystem, in dem Kanzleiverwaltung und Künstliche Intelligenz sinnvoll zusammenspielen.

    Das Ziel: weniger Zeit für Routine und Verwaltung und mehr Zeit für das Entscheidende – die qualifizierte Beratung der Mandanten.

    Werner Hoffmann
    Rentenberater (RDG)

    #Rentenberater #Rentenberatung #KünstlicheIntelligenz #Kanzleisoftware #Digitalisierung

    Hinweis: Die in diesem Beitrag verwendeten Illustrationen wurden teilweise mithilfe Künstlicher Intelligenz (KI) erstellt bzw. bearbeitet.

  • Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
    Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

    Wer arbeitet, zahlt Rentenbeiträge. Wer Einnahmen aus Zinsen, Dividenden oder Vermietung erzielt, soll darauf auch künftig keine Rentenversicherungsbeiträge zahlen. An diesem Grundprinzip will die Rentenkommission festhalten.

    In ihren 33 Vorschlägen zur Alterssicherung empfiehlt sie, Rentenbeiträge weiterhin grundsätzlich auf Löhne, Gehälter und beitragspflichtiges Arbeitseinkommen zu beschränken. Mieteinnahmen, Zinsen, Dividenden und andere Kapitalerträge sollen außen vor bleiben.

    Auch die Beitragsbemessungsgrenze soll bleiben

    Die Kommission will an der Beitragsbemessungsgrenze (BBG) festhalten. Eine deutliche Erhöhung könnte zunächst Mehreinnahmen bringen, später aber auch höhere Rentenansprüche und damit höhere Ausgaben erzeugen.

    Auch am einheitlichen Beitragssatz soll festgehalten werden. Unterschiedliche Beitragssätze etwa nach Einkommen oder Kinderzahl empfiehlt die Kommission nicht.

    Wichtig: Die 33 Punkte sind Empfehlungen und noch kein geltendes Recht. Über die Umsetzung entscheidet der Gesetzgeber.

    Meine persönliche Einschätzung

    Mieteinnahmen bei der Beitragsfestsetzung außen vor zu lassen, halte ich für vernünftig. Eine zusätzliche Belastung von Vermietern könnte zumindest teilweise auf die Mieten überwälzt werden und damit Mieter zusätzlich belasten.

    Anders sehe ich dies bei Kapitalerträgen. Meines Erachtens sollte darüber diskutiert werden, diese künftig stärker in die Finanzierung der Alterssicherung einzubeziehen. Auch die Beibehaltung der bisherigen Beitragsbemessungsgrenze halte ich für diskussionswürdig.

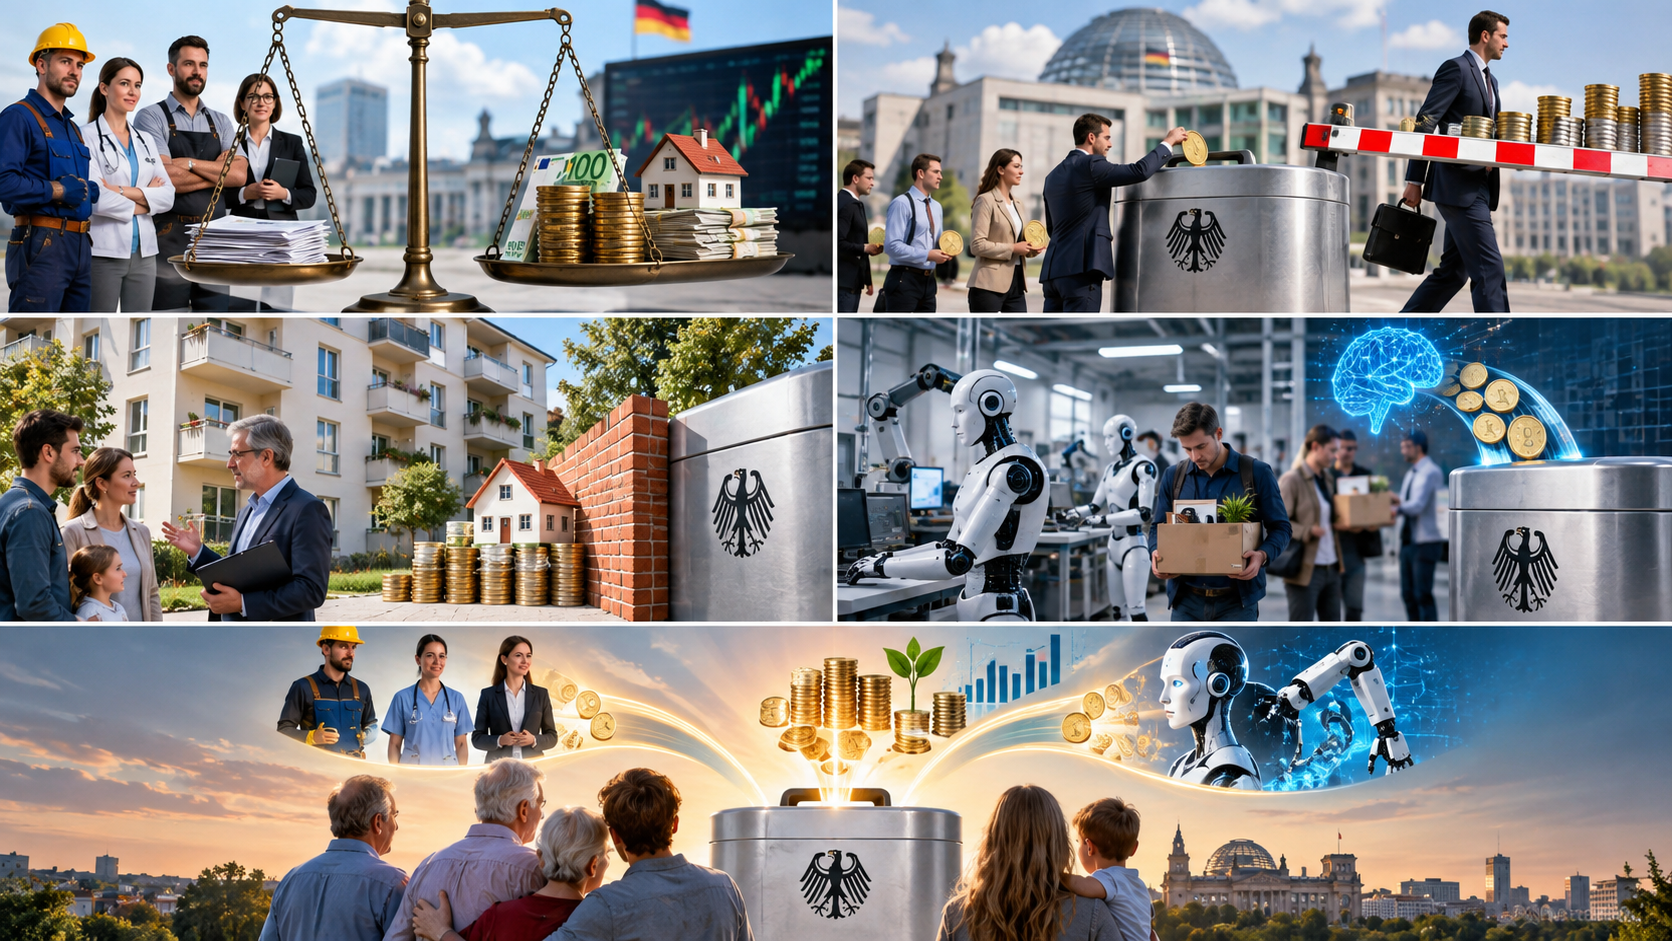
    Darüber hinaus stellt sich eine wichtige Zukunftsfrage: Wie finanzieren wir die gesetzliche Rentenversicherung, wenn Künstliche Intelligenz menschliche Arbeit ersetzt?

    In der Vergangenheit wurde bereits über eine Maschinensteuer diskutiert. Angesichts der rasanten KI-Entwicklung sollte meines Erachtens geprüft werden, ob eine „KI-Abgabe“ oder vergleichbare Finanzierungsform sinnvoll wäre.

    Wenn Unternehmen durch KI menschliche Arbeitsleistung ersetzen und dadurch beitragspflichtige Beschäftigung wegfällt, könnten der Rentenversicherung Beitragseinnahmen verloren gehen. Eine KI-Abgabe könnte einen Teil möglicher Einnahmeausfälle ausgleichen.

    Natürlich müsste geklärt werden, wie sie ausgestaltet wird, wer sie zahlt und wie Doppelbelastungen vermieden werden.

    Wenn KI unsere Arbeitswelt grundlegend verändert, müssen wir auch darüber diskutieren, ob eine überwiegend an menschliche Erwerbsarbeit gekoppelte Finanzierung der Rentenversicherung langfristig noch ausreicht.

    #Rentenreform #Rentenversicherung #Rentenkommission #KünstlicheIntelligenz #Altersvorsorge

    Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit Künstlicher Intelligenz (KI) erstellt beziehungsweise bearbeitet. Sie dienen ausschließlich der Illustration und Veranschaulichung des behandelten Themas und stellen keine realen Ereignisse oder Situationen dar.

  • Rentenfalle nach dem Arbeitslosengeld: Ein einziger Monat kann die Erwerbsminderungsrente kosten!

    Rentenfalle nach dem Arbeitslosengeld: Ein einziger Monat kann die Erwerbsminderungsrente kosten!

    Ein Beitrag von
    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Bei der Erwerbsminderungsrente denken viele zunächst an die Gesundheit: Wie krank bin ich? Wie viele Stunden kann ich noch arbeiten? Was sagt der Gutachter?

    Doch es gibt eine zweite Voraussetzung, die mindestens genauso wichtig sein kann: die versicherungsrechtlichen Voraussetzungen.

    Grundsätzlich gilt die sogenannte 3/5-Regel: In den letzten fünf Jahren vor Eintritt der Erwerbsminderung müssen mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Bestimmte rentenrechtliche Zeiten können diesen Fünfjahreszeitraum verlängern.

    Wie dramatisch dabei ein einziger Monat sein kann, zeigt ein Urteil des Landessozialgerichts Baden-Württemberg vom 23. April 2026 (L 10 R 3482/24).

    Eine Versicherte hatte bis zum 14. Januar 2021 Arbeitslosengeld erhalten. Danach blieb sie bei der Agentur für Arbeit als arbeitslose Nichtleistungsempfängerin gemeldet. Auch im Versicherungsverlauf waren entsprechende Zeiten vermerkt.

    Doch genau hier lag die Rentenfalle.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de

    Das Gericht stellte fest: Die bloße Arbeitslosmeldung reicht nicht automatisch aus. Wer diese Zeit als rentenrechtliche Anrechnungszeit nutzen will, muss grundsätzlich tatsächlich eine versicherungspflichtige Beschäftigung suchen und für Vermittlungsbemühungen zur Verfügung stehen.

    Im konkreten Fall konnte eine solche ernsthafte Beschäftigungssuche nicht festgestellt werden. Die Arbeitslosmeldung sollte vielmehr insbesondere dem Erhalt von „Rentenzeiten“ dienen.

    Die Konsequenz war erheblich:

    Wäre die Erwerbsminderung spätestens am 28. Februar 2023 eingetreten, wären noch 36 Monate Pflichtbeiträge vorhanden gewesen.

    Bei einem Eintritt ab 1. März 2023 waren es dagegen nur noch 35 Monate.

    Ein einziger Monat entschied damit über die versicherungsrechtlichen Voraussetzungen der Erwerbsminderungsrente.

    Das Problem: Nach Auffassung des Gerichts war die Frau bis Ende Februar 2023 medizinisch noch nicht erwerbsgemindert. Später verschlechterte sich ihr Gesundheitszustand – doch da fehlte bereits die notwendige Pflichtbeitragszeit.

    Mein Hinweis aus der Beratungspraxis:

    Wer länger krank oder arbeitslos ist, sollte nicht nur fragen:

    „Bin ich schon erwerbsgemindert?“

    Mindestens genauso wichtig ist die Frage:

    „Bis zu welchem konkreten Datum erfülle ich noch die 3/5-Regel?“

    Gerade nach dem Ende von Krankengeld oder Arbeitslosengeld kann eine genaue Prüfung des Versicherungsverlaufs entscheidend sein.

    Denn bei der Erwerbsminderungsrente können wenige Wochen oder sogar ein einziger Monat über einen Rentenanspruch entscheiden.

    Deshalb: Nicht warten, bis die rentenrechtliche Tür bereits zugefallen ist.

    #Erwerbsminderungsrente #Rentenversicherung #Arbeitslosigkeit #Rentenberatung #Sozialrecht

    Hinweis: Verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.

  • Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

    Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Wer eine Erwerbsminderungsrente erhält, bekommt sie keineswegs automatisch dauerhaft. Grundsätzlich werden Renten wegen Erwerbsminderung zunächst befristet bewilligt.

    Nach § 102 Abs. 2 SGB VI darf eine Befristung grundsätzlich längstens drei Jahre nach Rentenbeginn dauern. Danach kann die Deutsche Rentenversicherung die Rente erneut befristet verlängern – wiederum für höchstens drei Jahre.

    Doch es gibt einen wichtigen Unterschied zwischen Zeitrente und Dauerrente.

    Eine Erwerbsminderungsrente ist unbefristet zu leisten, wenn es unwahrscheinlich ist, dass die Minderung der Erwerbsfähigkeit wieder behoben werden kann. Dabei kommt es nicht allein auf die Diagnose an.

    Eine schwere Depression, Krebserkrankung, neurologische Erkrankung oder eine schwere Erkrankung des Bewegungsapparates bedeutet deshalb nicht automatisch: Rente auf Dauer.

    Entscheidend ist vielmehr die medizinische Prognose: Kann sich das Leistungsvermögen durch Behandlung, Therapie oder Rehabilitation noch so verbessern, dass keine Erwerbsminderung mehr vorliegt?

    Ist eine solche Verbesserung nach den medizinischen Erkenntnissen unwahrscheinlich, kann eine Dauerrente sogar bereits bei der ersten Bewilligung möglich sein.

    Besonders wichtig ist die 9-Jahres-Regel.

    Wurde die Erwerbsminderungsrente aus medizinischen Gründen insgesamt neun Jahre lang befristet, geht das Gesetz davon aus, dass eine Behebung der Erwerbsminderung unwahrscheinlich ist. Dann ist grundsätzlich eine unbefristete Erwerbsminderungsrente zu leisten.

    Aber Vorsicht: Eine bedeutende Ausnahme gibt es bei der sogenannten Arbeitsmarktrente.

    Wer medizinisch noch drei bis unter sechs Stunden täglich arbeiten könnte und nur deshalb eine volle Erwerbsminderungsrente erhält, weil der Teilzeitarbeitsmarkt als verschlossen gilt, bekommt eine arbeitsmarktbedingte volle EM-Rente.

    Für diese gilt die 9-Jahres-Grenze nicht. Sie kann weiterhin befristet werden.

    Mein Tipp: Wer bereits mehrfach eine befristete EM-Rente erhalten hat, sollte genau prüfen, warum die Rente befristet wurde, wie lange sie bereits bezogen wird und ob die medizinischen Voraussetzungen inzwischen für eine Dauerrente sprechen.

    Quellen:

    LSG Baden-Württemberg vom 23. April 2026 – L 10 R 3482/24 und § 43 SGB VI

    #Erwerbsminderungsrente #EMRente #Rentenversicherung #Rentenrecht #Rentenberater

    Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

  • KI ohne Cloud-Kosten? Warum Ollama für lokale künstliche Intelligenz immer interessanter wird

    KI ohne Cloud-Kosten? Warum Ollama für lokale künstliche Intelligenz immer interessanter wird

    Ein Beitrag von
    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

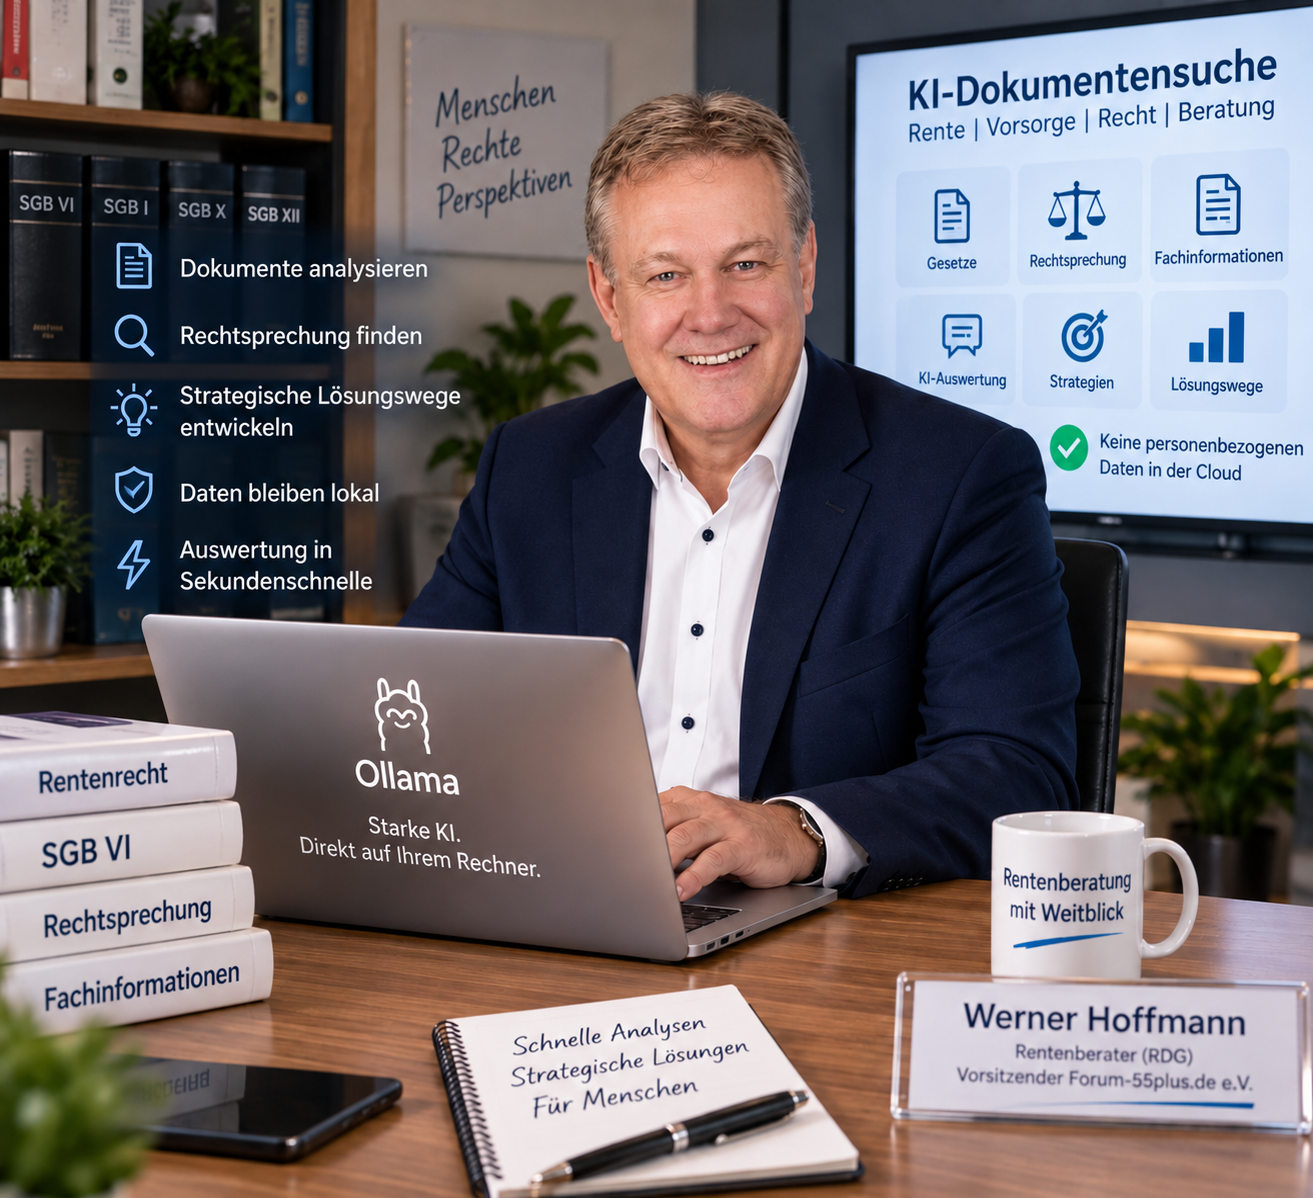
    Künstliche Intelligenz muss nicht zwangsläufig in einer großen Cloud laufen. Mit Ollama lassen sich leistungsfähige KI-Sprachmodelle direkt auf dem eigenen Computer betreiben.

    Das ist besonders interessant für Unternehmen, Berater und alle, die mit vertraulichen Dokumenten und personenbezogenen Daten arbeiten. Statt Texte zunächst an einen externen Cloud-Dienst zu übertragen, kann ein geeignetes KI-Modell direkt auf dem eigenen Laptop oder PC laufen.

    Was macht Ollama eigentlich?

    Ollama ist eine Plattform, mit der sogenannte Open-Weight-KI-Modelle relativ einfach installiert und genutzt werden können. Solche Modelle können beispielsweise Dokumente analysieren, Fragen zu Texten beantworten, Zusammenfassungen erstellen, Informationen strukturieren oder Bestandteil einer eigenen KI-Dokumentensuche sein.

    Gerade bei großen eigenen Dokumentenbeständen kann das interessant sein: Eine lokale Suchlösung kann passende Fundstellen ermitteln, die anschließend von einer KI ausgewertet und in verständlicher Form zusammengeführt werden.

    Meine eigene Anwendung als Rentenberater

    Auch ich entwickle als Rentenberater derzeit eine eigene KI-Dokumentensuche. Ziel ist es, umfangreiche Unterlagen, Rechtsgrundlagen, Fachinformationen und Rechtsprechung innerhalb kürzester Zeit auszuwerten und daraus mögliche strategische Lösungswege für einen Fall zu entwickeln.

    Ein wesentlicher Punkt ist dabei der Datenschutz: Personenbezogene Mandantendaten sollen nicht für die KI-Auswertung in eine externe Cloud übertragen werden. Die eigentliche KI-Auswertung kann lokal auf dem eigenen Rechner stattfinden.

    Gerade in Bereichen wie Rentenberatung, Recht, Steuerberatung oder Medizin kann diese lokale Verarbeitung ein erheblicher Vorteil sein.

    Und was kostet Ollama?

    Der entscheidende Punkt: Lokale KI-Modelle auf der eigenen Hardware können mit Ollama ohne nutzungsabhängige Cloud-Gebühren betrieben werden.

    Ollama weist auf seiner Preisseite darauf hin, dass das Ausführen von Modellen auf der eigenen Hardware unbegrenzt möglich ist. Daneben gibt es auch Cloud-Angebote und kostenpflichtige Tarife für Nutzer, die Rechenleistung von Ollama nutzen möchten.

    Wer jedoch einen leistungsfähigen Laptop oder PC mit ausreichend Arbeitsspeicher und möglichst guter GPU besitzt, kann eine lokale KI betreiben, ohne für jede einzelne Anfrage Cloud-Gebühren bezahlen zu müssen.

    Damit wird künstliche Intelligenz nicht nur leistungsfähig, sondern gerade bei sensiblen Daten auch zu einer interessanten Alternative zur ausschließlichen Cloud-Nutzung.

    Derzeit noch in der BETA-Version, ab Januar wohl komplett fertig.

    Interessanter Link

    https://ollama.com/pricing

    #KünstlicheIntelligenz #Ollama #LokaleKI #Datenschutz #Rentenberatung

    KI-Bilder von Werner Hoffmann

    Hinweis: Die verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt und dienen der Illustration.

  • Pensionäre aufgepasst! Pensionär und alte Rentenbeiträge: Dieses Geld wird oft vergessen

    Pensionäre aufgepasst! Pensionär und alte Rentenbeiträge: Dieses Geld wird oft vergessen

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

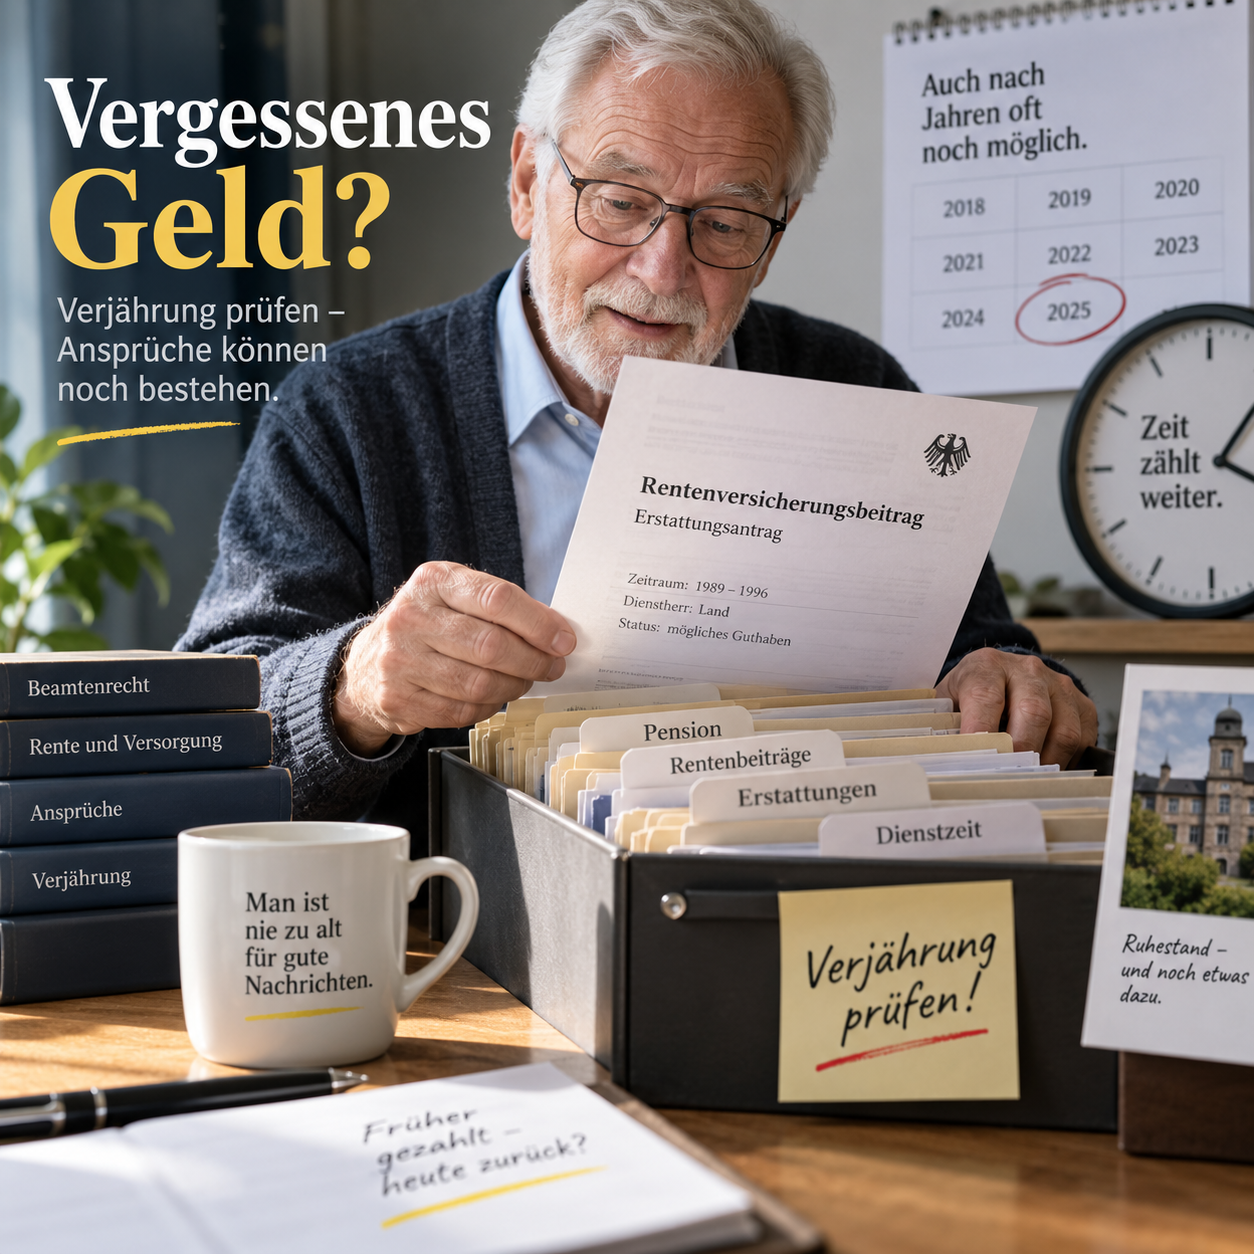
    Viele Beamte waren vor ihrer Beamtenlaufbahn zunächst als Arbeitnehmer beschäftigt und haben Beiträge in die gesetzliche Rentenversicherung eingezahlt.

    Sind mindestens 60 Monate allgemeine Wartezeit erfüllt, kann daraus später zusätzlich zur Pension eine gesetzliche Altersrente entstehen.

    Doch Vorsicht: Eine gesetzliche Rente wird bei Beamten nicht automatisch vollständig zusätzlich zur Pension gezahlt.

    Beim Bund regelt § 55 BeamtVG das Zusammentreffen von Pension und Rente. Überschreiten beide Leistungen zusammen eine bestimmte Höchstgrenze, kann ein Teil der Pension ruhen. Bei Landesbeamten gelten die jeweiligen Versorgungsgesetze der Bundesländer. 

    Besonders interessant ist jedoch der umgekehrte Fall:

    Ein Pensionär hat früher beispielsweise nur 36 oder 48 Monate Pflichtbeiträge gezahlt und erreicht auch durch andere anrechenbare Zeiten die erforderlichen 60 Monate nicht.

    Dann kann eine Beitragserstattung nach § 210 SGB VI in Betracht kommen.

    Für Beamte auf Lebenszeit ist dies ausdrücklich vorgesehen. Voraussetzung ist insbesondere, dass die allgemeine Wartezeit nicht erfüllt ist. Bei bestimmten Erstattungstatbeständen müssen außerdem seit dem Ausscheiden aus der Versicherungspflicht 24 Kalendermonate vergangen sein, ohne dass erneut Versicherungspflicht eingetreten ist. 

    Erstattet wird bei früheren Arbeitnehmer-Pflichtbeiträgen grundsätzlich nur der vom Versicherten selbst getragene Beitragsanteil. Der Arbeitgeberanteil wird regelmäßig nicht ausgezahlt.

    Wichtig: Vor einem Erstattungsantrag sollte immer geprüft werden, ob beispielsweise Kindererziehungszeiten, andere Beitragszeiten oder ein Versorgungsausgleich doch noch zur Erfüllung der 60 Monate führen. Denn mit einer Beitragserstattung gehen grundsätzlich die Ansprüche aus den bis dahin zurückgelegten rentenrechtlichen Zeiten verloren. 

    Was passiert beim Tod des Pensionärs?

    Hat der Pensionär zu Lebzeiten bereits einen Erstattungsantrag gestellt und verstirbt während des Verfahrens, kann der Anspruch auf die gesetzlichen oder testamentarischen Erben übergehen.

    Eine Beitragserstattung ist eine einmalige Geldleistung. Deshalb gilt hier nicht die Sonderrechtsnachfolge des § 56 SGB I, sondern die Vererbung nach § 58 SGB I in Verbindung mit dem BGB. 

    Wurde dagegen vor dem Tod kein entsprechender Erstattungsanspruch geltend gemacht, können Erben nicht einfach nachträglich den persönlichen Antrag des Verstorbenen ersetzen.

    Daneben gibt es einen eigenen Erstattungsanspruch bestimmter Hinterbliebener – insbesondere Witwen, Witwer, Lebenspartner oder Waisen –, wenn gerade wegen der fehlenden allgemeinen Wartezeit keine Hinterbliebenenrente gezahlt werden kann.

    Verjährung: oft missverstanden

    Die Beitragserstattung muss nicht zwingend unmittelbar beantragt werden. Nach den Fachhinweisen der Deutschen Rentenversicherung kann ein Berechtigter den Antrag grundsätzlich auch erst Jahre oder Jahrzehnte später stellen. Eine allgemeine Ausschlussfrist für die Antragstellung besteht nicht.

    Ein bereits entstandener Erstattungsanspruch unterliegt allerdings grundsätzlich der vierjährigen Verjährungsfrist des § 45 SGB I. 

    Fazit: Pensionäre mit früheren Beiträgen zur gesetzlichen Rentenversicherung sollten ihr Versicherungskonto überprüfen lassen. Gerade wenn weniger als fünf Jahre vorhanden sind, kann dort noch ein bislang völlig übersehener Erstattungsanspruch schlummern.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Pension #Beamte #Rentenversicherung #Beitragserstattung #Rentenberatung

    Hinweis: Die verwendeten Bilder zu diesem Beitrag können mit künstlicher Intelligenz erstellt worden sein.

  • Mütterrente für Beamtinnen: Je nach Bundesland gelten unterschiedliche Regeln

    Mütterrente für Beamtinnen: Je nach Bundesland gelten unterschiedliche Regeln

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater

    Werner Hoffmann

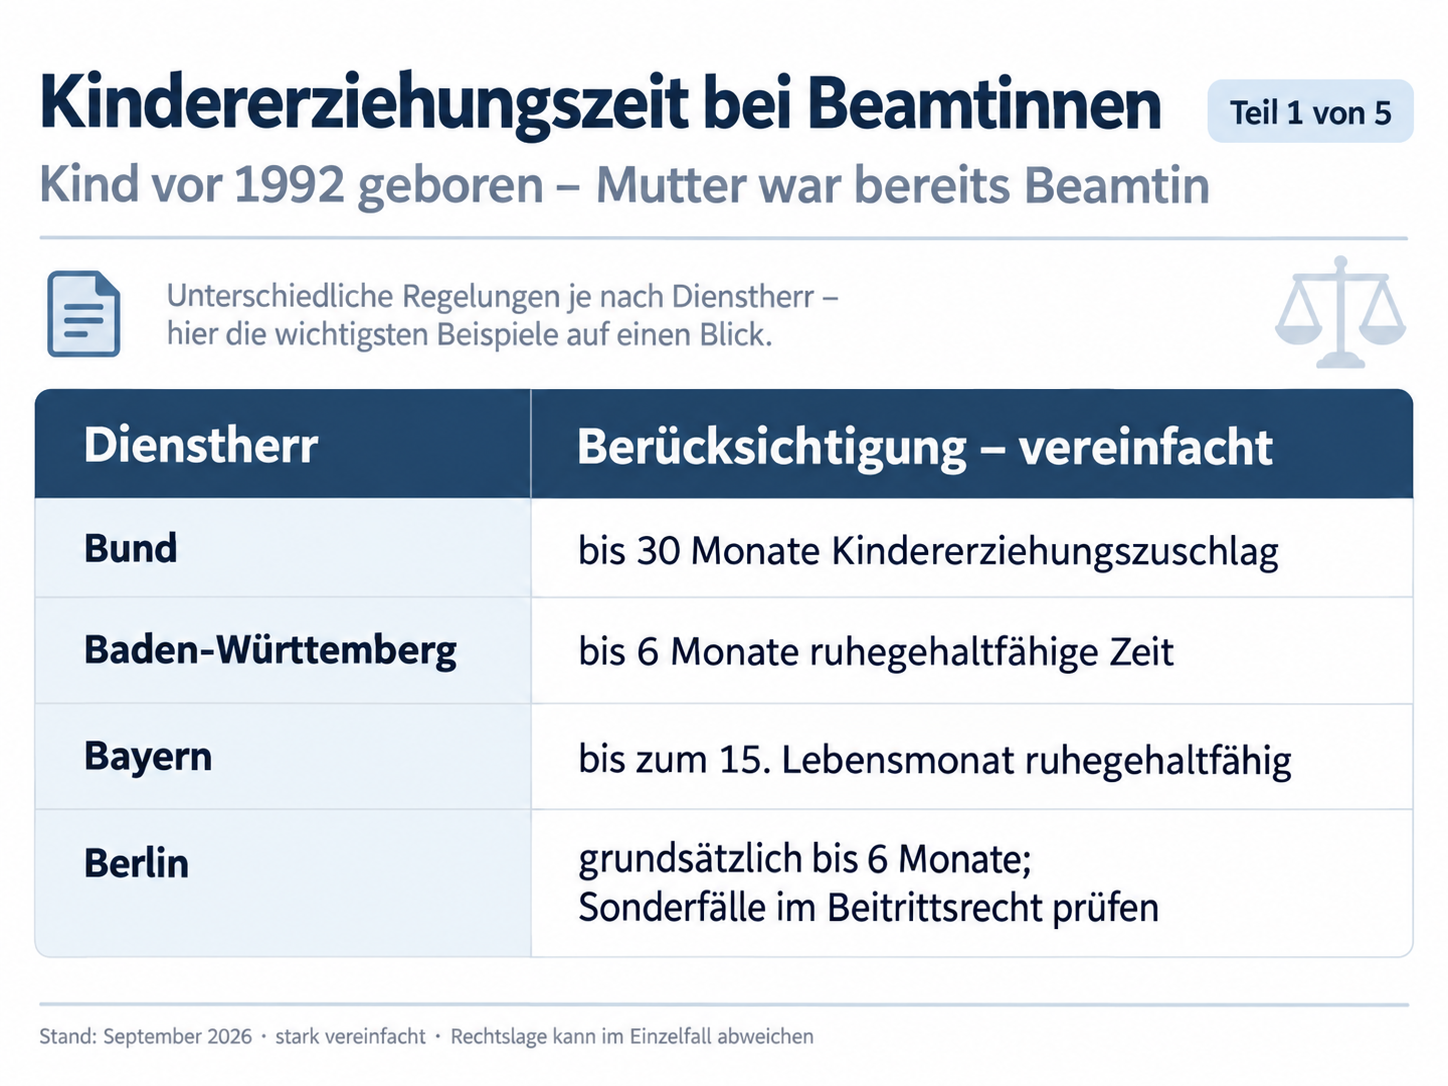
    Bei der Kindererziehung von Beamtinnen gibt es erhebliche Unterschiede zwischen Bund und Ländern. Besonders deutlich wird das bei Kindern, die vor 1992 geboren wurden und während eines bestehenden Beamtenverhältnisses erzogen wurden.

    Wichtig: Die gesetzliche Rentenversicherung berücksichtigt solche Kindererziehungszeiten grundsätzlich nicht zusätzlich, wenn während der Erziehung beamtenrechtliche Versorgungsanwartschaften entstanden sind. Grundlage ist § 56 Abs. 4 Nr. 3 SGB VI.

    Wie stark die Kindererziehung stattdessen in der Beamtenversorgung berücksichtigt wird, hängt vom jeweiligen Dienstherrn ab.

    Beim Bund werden für ein vor 1992 geborenes Kind inzwischen bis zu 30 Monate über einen Kindererziehungszuschlag berücksichtigt.

    Anders Baden-Württemberg: Bestand während der Kindererziehung bereits ein Beamtenverhältnis, ist grundsätzlich nur die Zeit bis zur Vollendung des sechsten Lebensmonats als ruhegehaltfähige Zeit vorgesehen.

    Bayern geht weiter: Dort kann die Kindererziehung bei solchen Altfällen bis zum 15. Lebensmonat ruhegehaltfähig sein.

    Auch Sachsen hat die Regelungen ausgeweitet. Nach heutiger Rechtslage können dort für vor 1992 geborene Kinder bis zu 30 Kalendermonate Kindererziehungszuschlag berücksichtigt werden, soweit keine Übergangsregelung greift.

    Diese Unterschiede sind bemerkenswert, weil eine Beamtin in Baden-Württemberg nicht einfach sagen kann: „Dann nehme ich eben die Mütterrente aus der gesetzlichen Rentenversicherung.“

    Das Bundessozialgericht hat genau diese Konstellation entschieden. Im Urteil vom 10. Oktober 2018 – B 13 R 29/17 R ging es um eine Beamtin des Landes Baden-Württemberg mit vier vor 1992 geborenen Kindern. Obwohl beamtenrechtlich jeweils höchstens sechs Monate berücksichtigt wurden, erhielt sie keine zusätzlichen Kindererziehungszeiten in der gesetzlichen Rentenversicherung.

    Das kann erhebliche Folgen haben. Wer vor der Verbeamtung nur wenige Jahre GRV-Beiträge gezahlt hat, erreicht ohne Kindererziehungszeiten möglicherweise nicht die allgemeine Wartezeit von 60 Monaten.

    Deshalb sollten Beamtinnen und Pensionärinnen mit älteren Kindern ihre Versorgung und einen vorhandenen GRV-Versicherungsverlauf genau prüfen lassen.

    Fazit: Kindererziehung wird im Beamtenrecht nicht überall gleich behandelt. Entscheidend sind Dienstherr, Geburtsjahr des Kindes, Zeitpunkt der Verbeamtung und mögliche Übergangsregelungen.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)

    #Mütterrente #Beamtenversorgung #Kindererziehungszeiten #Pension #Rentenberatung

    Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz erstellt.

    Der Text hat 2.669 Zeichen inklusive Leerzeichen. Die Rechtsgrundlagen habe ich anhand von § 50a BeamtVG, § 106 LBeamtVGBW, Art. 103 BayBeamtVG, dem aktuellen SächsBeamtVG sowie dem BSG-Urteil vom 10.10.2018 geprüft. 

  • Beamtin, Kinder vor 1992 und Mütterrente: Warum die Kinderzeiten nicht zur gesetzlichen Rente zählen

    Beamtin, Kinder vor 1992 und Mütterrente: Warum die Kinderzeiten nicht zur gesetzlichen Rente zählen

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Eine besondere Konstellation betrifft ehemalige Beamtinnen, die vor ihrer Verbeamtung einige Jahre als Arbeitnehmerin Beiträge in die gesetzliche Rentenversicherung gezahlt haben und anschließend während des Beamtenverhältnisses Kinder bekamen.

    Was gilt, wenn die Kinder vor 1992 geboren wurden?

    Wurde ein Kind während eines bestehenden Beamtenverhältnisses erzogen und wurden dadurch Anwartschaften in der Beamtenversorgung erworben, werden die Kindererziehungszeiten grundsätzlich nicht zusätzlich in der gesetzlichen Rentenversicherung berücksichtigt.

    Rechtsgrundlage ist § 56 Abs. 4 Nr. 3 SGB VI. Eine beamtenrechtliche Versorgung gilt gesetzlich als systembezogen annähernd gleichwertige Absicherung.

    Gerade in Baden-Württemberg erscheint das überraschend. Denn bei vor 1992 geborenen Kindern konnte die Kindererziehung beamtenrechtlich grundsätzlich nur bis zum sechsten Lebensmonat als ruhegehaltfähige Zeit berücksichtigt werden.

    Trotzdem gibt es nicht zusätzlich die sogenannte Mütterrente aus der gesetzlichen Rentenversicherung.

    Das Bundessozialgericht bestätigte dies mit Urteil vom 10. Oktober 2018 – B 13 R 29/17 R. Im entschiedenen Fall war eine Frau zunächst Arbeitnehmerin und anschließend Beamtin des Landes Baden-Württemberg. Während ihrer Beamtenzeit bekam sie vier Kinder vor 1992.

    Obwohl beamtenrechtlich jeweils höchstens sechs Monate berücksichtigt wurden, lehnte das BSG zusätzliche Kindererziehungszeiten in der gesetzlichen Rentenversicherung ab.

    Besonders wichtig wird dies, wenn vor der Verbeamtung weniger als 60 Monate mit Beiträgen zur gesetzlichen Rentenversicherung vorhanden sind.

    Ohne die allgemeine Wartezeit von fünf Jahren besteht grundsätzlich kein eigener Anspruch auf gesetzliche Altersrente.

    Dann sollte geprüft werden, ob eine Beitragserstattung nach § 210 SGB VI möglich ist. Hat die Versicherte die Regelaltersgrenze erreicht und die 60 Monate nicht erfüllt, können Beiträge auf Antrag erstattet werden.

    Erstattet werden grundsätzlich nur die selbst getragenen Beiträge, nicht der Arbeitgeberanteil.

    Vor einer Erstattung sollte geprüft werden, ob fehlende Monate durch freiwillige Beiträge aufgefüllt werden können. Eine lebenslange Rente kann wirtschaftlich günstiger sein.

    Fazit: Frühere GRV-Beiträge führen nicht automatisch dazu, dass eine pensionierte Beamtin für während der Beamtenzeit erzogene Kinder zusätzlich Mütterrente erhält.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Mütterrente #Beamtenpension #Kindererziehungszeiten #Rentenversicherung #Rentenberatung