Kategorie: ohne Kategorie

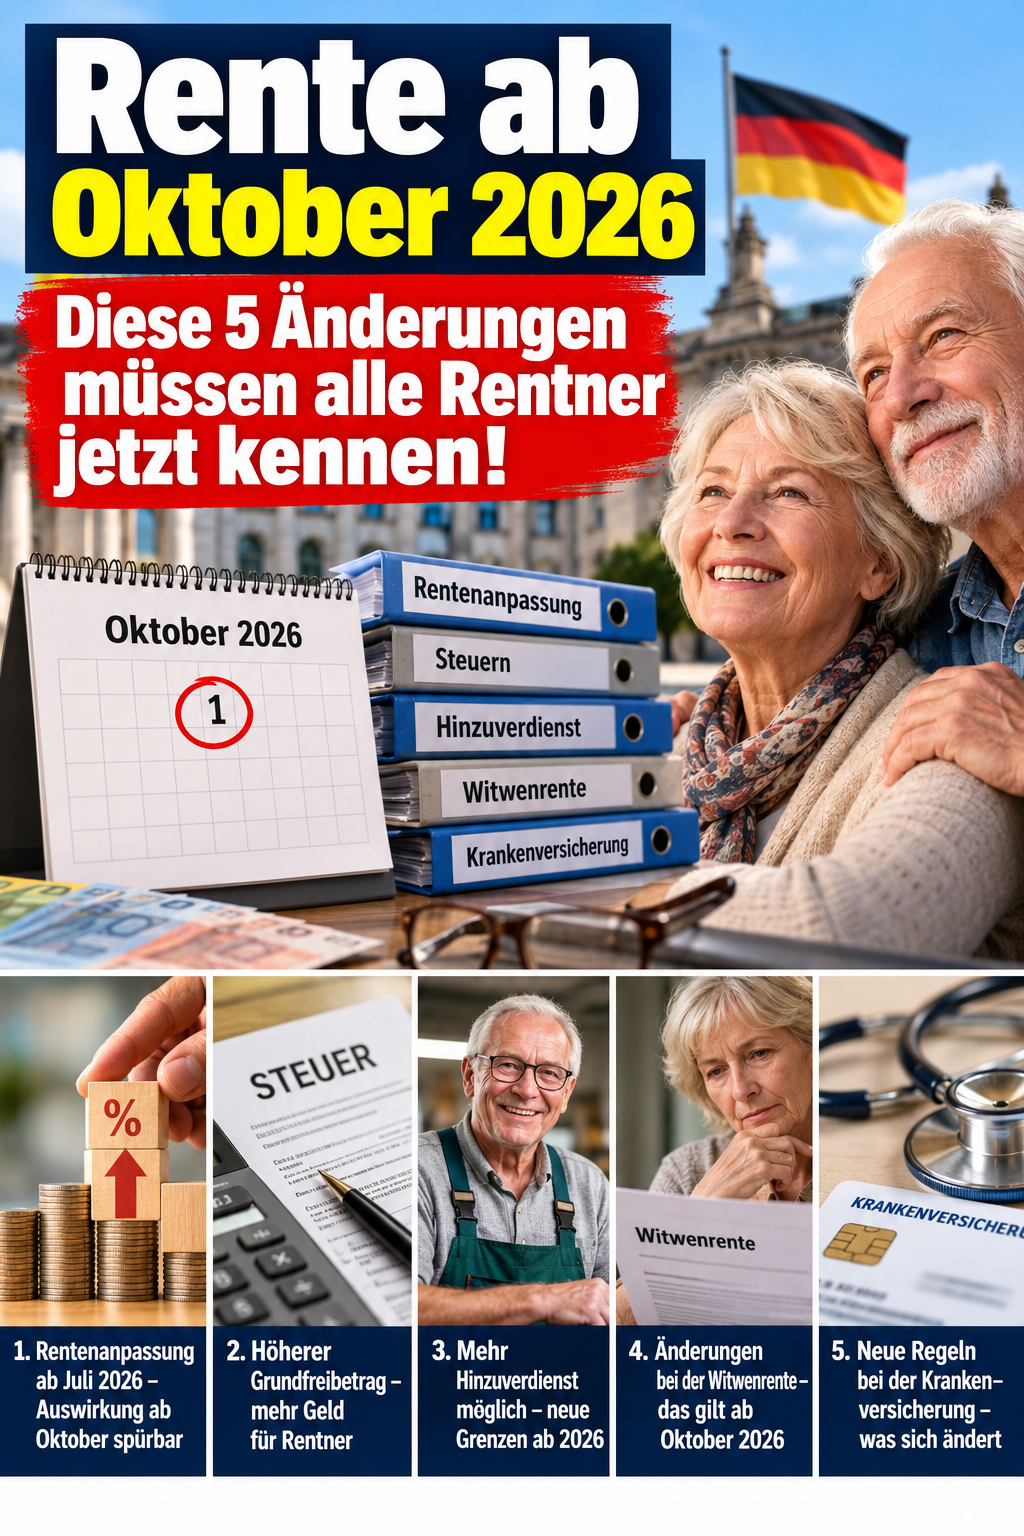
  • Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

    Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
    Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

    Der Oktober 2026 bringt für Rentnerinnen, Rentner und angehende Ruheständler einige wichtige Termine. Dabei geht es nicht um fünf völlig neue Rentengesetze, sondern um Beitragsänderungen, Auszahlungstermine, neue Rentenbeginne und wichtige Fristen.

    1. IKK classic: Einige Rentner bekommen weniger ausgezahlt

    Die IKK classic erhöhte ihren Zusatzbeitrag bereits zum 1. August 2026 von 3,40 auf 3,85 Prozent. Bei pflichtversicherten Rentnern wirkt sich eine solche Änderung bei der gesetzlichen Rente jedoch zeitversetzt aus.

    Ab Oktober erhöht sich deshalb der Krankenversicherungsabzug. Da Rentenversicherung und Rentner den Zusatzbeitrag grundsätzlich jeweils zur Hälfte tragen, beträgt die zusätzliche Belastung 0,225 Prozent der Bruttorente.

    Bei 2.000 Euro Bruttorente sind das beispielsweise 4,50 Euro weniger monatlich.

    2. Wann kommt die Oktober-Rente?

    Wer seine Rente nachschüssig erhält, bekommt die Oktober-Rente am Freitag, 30. Oktober 2026.

    Bei vorschüssig gezahlten Renten wurde die Oktober-Rente bereits am 30. September 2026 überwiesen.

    3. Für einige Jahrgänge beginnt jetzt die Altersrente

    Beim Jahrgang 1960 liegt die Regelaltersgrenze bei 66 Jahren und vier Monaten.

    Besonders langjährig Versicherte des Jahrgangs 1962 können bei mindestens 45 anrechenbaren Versicherungsjahren mit 64 Jahren und acht Monaten abschlagsfrei in Altersrente gehen.

    4. Frühere Rente kann dauerhaft Geld kosten

    Beim Jahrgang 1963 kann die Altersrente für langjährig Versicherte bei mindestens 35 Versicherungsjahren ab 63 beginnen. Wer sie bereits mit 63 beansprucht, muss jedoch mit einem dauerhaften Abschlag von 13,8 Prozent rechnen.

    Für schwerbehinderte Menschen des Jahrgangs 1964 ist bei erfüllter Wartezeit von 35 Jahren ein Rentenbeginn ab 62 möglich. Beim frühestmöglichen Beginn beträgt der Abschlag 10,8 Prozent.

    5. Achtung beim Lebensnachweis im Ausland

    Wer vom Renten Service ausdrücklich zur Abgabe eines Lebensnachweises aufgefordert wurde, sollte jetzt unbedingt handeln.

    Der aktuelle letzte Termin ist der 9. Oktober 2026. Liegt bis dahin kein gültiger Lebensnachweis vor, kann die Rentenzahlung ab Ende Oktober unterbrochen werden.

    Wer keine Aufforderung erhalten hat, muss normalerweise nichts unternehmen.

    Mein Tipp: Gerade beim Rentenbeginn können wenige Monate erhebliche finanzielle Auswirkungen haben. Vor einem vorgezogenen Rentenantrag sollte deshalb genau geprüft werden, welche Rentenart möglich ist und welcher Abschlag dauerhaft bestehen bleibt.

    Die Altersgrenzen und Abschläge werden auch von der Deutschen Rentenversicherung bestätigt: Jahrgang 1963 hat bei der Altersrente für langjährig Versicherte beim frühestmöglichen Beginn einen maximalen Abschlag von 13,8 Prozent, für schwerbehinderte Menschen ab Jahrgang 1964 sind es maximal 10,8 Prozent. 

    Hashtags:
    #Rente #Rente2026 #Rentner #Altersrente #Rentenversicherung

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

    Als zusätzlicher Praxishinweis: Die Deutsche Rentenversicherung empfiehlt, einen Altersrentenantrag ungefähr drei Monate vor dem gewünschten Rentenbeginn zu stellen. 
  • Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

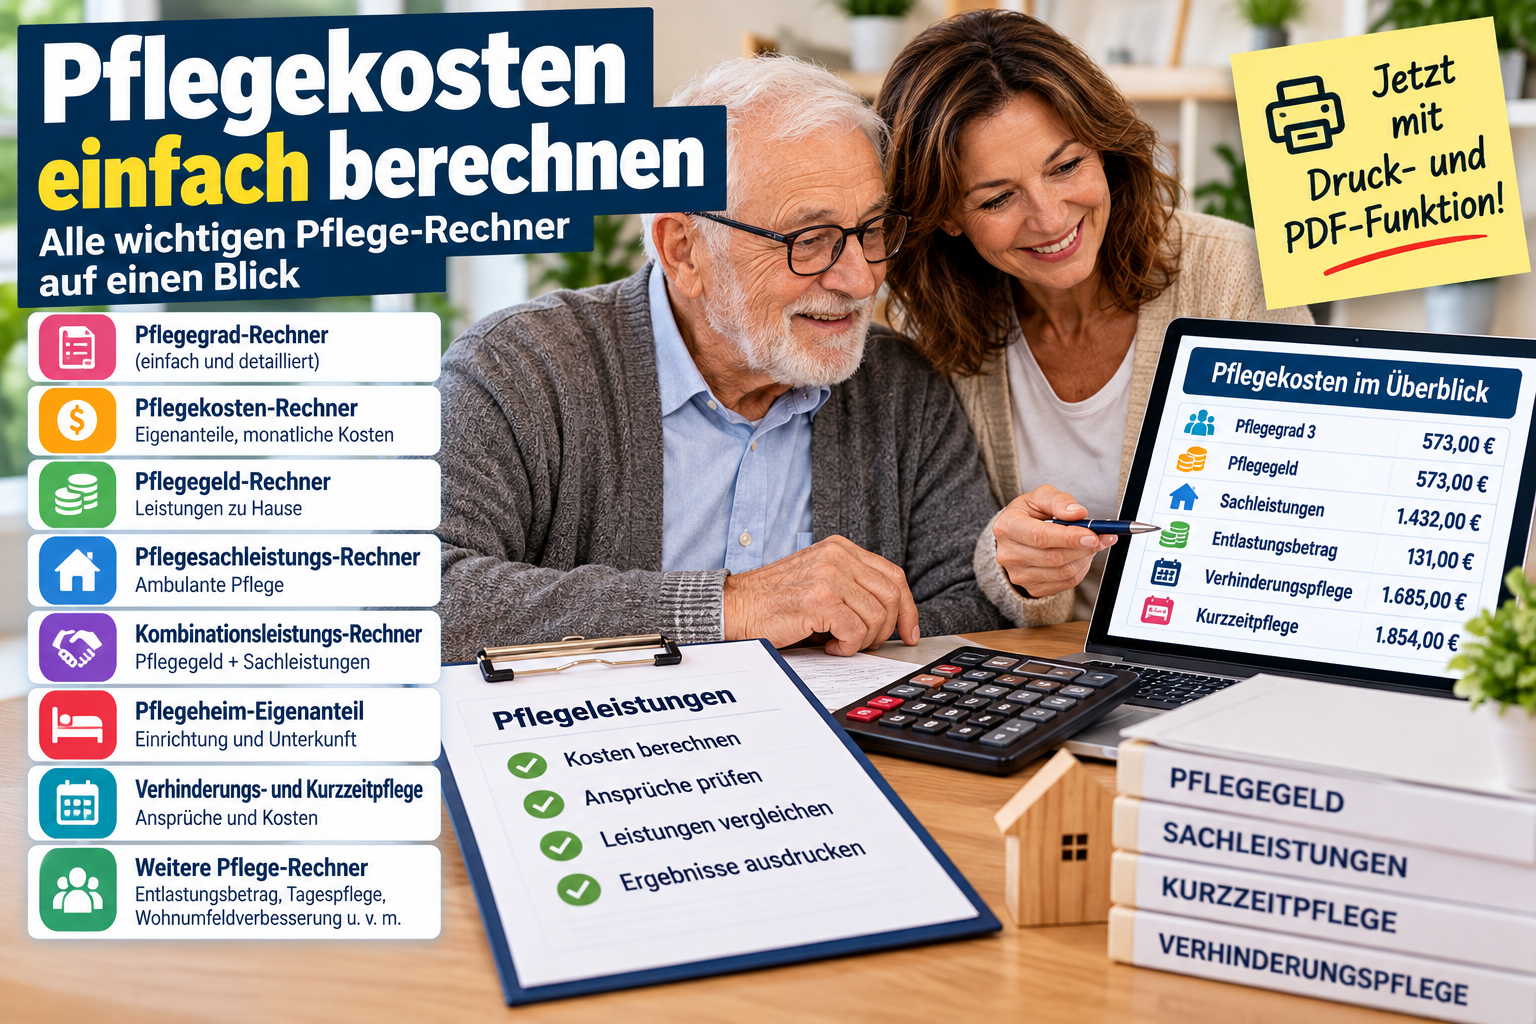
    Der Bereich Pflege auf 1000Rechner.de wurde deutlich erweitert. Besonders wichtig ist der neue Pflegegrad-Rechner detailliert – alle 6 Bewertungsmodule. Damit lassen sich die pflegerelevanten Einschränkungen jetzt viel genauer erfassen, bewerten und nachvollziehbar dokumentieren.

    Der neue Rechner bildet die 6 Bewertungsmodule der Pflegebegutachtung ab. Dazu gehören Mobilität, kognitive und kommunikative Fähigkeiten, Verhaltensweisen und psychische Problemlagen, Selbstversorgung, krankheits- und therapiebedingte Anforderungen sowie die Gestaltung des Alltagslebens und sozialer Kontakte. Für jedes Modul können die individuell passenden Antworten ausgewählt werden.

    Anschließend berechnet das Tool die Punkte je Modul, die gewichteten Punkte, die Gesamtpunktzahl und daraus den möglichen Pflegegrad 1 bis 5. Gerade für Betroffene, Angehörige und Berater ist das eine große Hilfe, weil die Berechnung deutlich transparenter wird.

    Neu ist außerdem die Druck- und PDF-Funktion. Bei den Rechnern im Bereich Pflege können jetzt nicht nur die Ergebnisse, sondern auch die eingegebenen Daten druckfertig ausgegeben werden. Mit einem Klick auf „Drucken / PDF“ entsteht eine übersichtliche Zusammenfassung mit Eingaben, Berechnung und Ergebnis. Das ist besonders praktisch für Beratungsgespräche, zur Vorbereitung auf den MD-Besuch oder für die eigenen Unterlagen.

    Im Hauptbereich Pflege stehen inzwischen zahlreiche Rechner und Entscheidungshilfen zur Verfügung. Dazu gehören unter anderem der Pflegegrad-Rechner, der neue detaillierte Pflegegrad-Rechner, der Pflegekosten-Rechner, der Pflegegeld-Rechner, der Pflegesachleistungs-Rechner, der Kombinationsleistungs-Rechner, der Pflegeheim-Eigenanteils-Rechner, Rechner zu Verhinderungspflege, Kurzzeitpflege, Entlastungsbetrag, Tages- und Nachtpflege, Wohnumfeldverbesserung, Pflegehilfsmitteln sowie weitere Hilfen für pflegende Angehörige.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Damit wird 1000Rechner.de im Bereich Pflege immer mehr zu einer praktischen Entscheidungs- und Dokumentationshilfe. Die Rechner ersetzen zwar keine offizielle Begutachtung, sie helfen aber dabei, die eigene Situation besser einzuordnen und die möglichen Leistungen frühzeitig zu prüfen.

    #Pflegegrad #Pflegeversicherung #Pflege #Pflegeberatung #1000Rechner

    Hinweis zu den Bildern:
    Die verwendeten Bilder wurden teilweise mit künstlicher Intelligenz erstellt. Sie dienen der Veranschaulichung und zeigen keine realen Begutachtungen oder konkreten Personen.

  • 1000Rechner.de wächst weiter: Technik, Energie und Mobilität jetzt noch übersichtlicher

    1000Rechner.de wächst weiter: Technik, Energie und Mobilität jetzt noch übersichtlicher

    Ein Beitrag von

    Werner Hoffmann. - Unabhängiger Rentenberater und Prozessbevollmächtigter (RDG)

    Werner Hoffmann. Mathe, Jura, Psychologie und Technik können sehr spannend sein

    Aus einem Finanzrechner wird Schritt für Schritt eine umfangreiche Rechnerwelt: 1000Rechner.de umfasst inzwischen so viele unterschiedliche Rechner-Tools, dass eine zusätzliche Gliederung notwendig geworden ist.

    1000Rechner.de

    Deshalb beginnt die Auswahl jetzt mit verschiedenen Themenwelten:

    Finanzen & Wirtschaft
    Soziales, Vorsorge & Recht
    Technik, Energie & Mobilität
    Alltag, Planung & Sonstiges

    Wer lieber alles durchsuchen möchte, kann weiterhin „Alle Themenwelten“ auswählen.

    Besonders stark ausgebaut wurde Technik, Energie & Mobilität.

    Hier finden sich weitere Hauptbereiche wie Geometrie, Hausbau/Handwerk, E-Mobilität, Autofahrer, Photovoltaik und Wärmepumpen.

    Und dahinter geht es erst richtig los: Allein für Photovoltaik stehen 20 Rechner zur Verfügung, bei Wärmepumpen sogar 25 – darunter spezielle Tools für Luft-Luft-Wärmepumpen sowie Split- und Multisplit-Systeme.

    Dabei sollen die Rechner nicht einfach nur irgendeine Zahl auswerfen. Eingaben, Fachbegriffe und Ergebnisse werden möglichst verständlich erläutert. Gerade bei technischen Themen ist mir wichtig, dass auch jemand ohne Fachausbildung nachvollziehen kann, was gerechnet wird und was das Ergebnis bedeutet.

    Neu ist außerdem: Themenbereiche und einzelne Rechner können über einen Direktlink aufgerufen und beispielsweise per WhatsApp, E-Mail oder Social Media weitergegeben werden.

    Hier einige interessante Direkteinstiege zum Anklicken:

    Autofahrer-Rechner⁠

    1000Rechner.de

    soll damit mehr werden als eine Sammlung von Taschenrechnern: eine verständliche Werkzeugkiste für Finanzen, Alltag und Technik.

    Links zum Nachlesen und Weitergeben:

    Technik, Energie & Mobilität⁠

    www.1000rechner.de/technik-energie-mobilitaet-rechner

    Photovoltaik-Rechner⁠
    www.1000rechner.de/photovoltaik-rechner

    Wärmepumpen-Rechner⁠
    www.1000rechner.de/waermepumpen-rechner

    E-Mobilität-Rechner⁠
    www.1000rechner.de/e-mobilitaet-rechner

    E-Mobilität für Profis⁠
    www.1000rechner.de/e-mobilitaet-profi-rechner

    Autofahrer-Rechner⁠
    www.1000rechner.de/autofahrer-rechner

    #1000Rechner #Photovoltaik #Wärmepumpe #Elektromobilität #RechnerTools

    KI-Bilder: Die verwendeten Bilder wurden mit künstlicher Intelligenz erstellt und dienen der Illustration des Beitrags.

  • Finanzrechner wächst weiter: Jetzt bereits 260 Rechner-Tools – bAV-Bereich massiv erweitert

    Ein Beitrag von

    Werner Hoffmann – Rentenberater.

    Der Finanzrechner auf renten-experte.de wächst weiter. Und inzwischen hat er seine eigene Domain www.1000Rechner.de und wird voraussichtlich weiter von 260 Rechner-Tools auf über 1.000 anwachsen.

    Besonders intensiv wurde heute der Bereich betriebliche Altersversorgung (bAV) erweitert.

    Dieses Kapitel umfasst inzwischen 42 unterschiedliche Rechner-Tools. Neben klassischen Berechnungen zur Entgeltumwandlung geht es unter anderem um Pensionszusagen, Direktversicherungen, Arbeitgeber- und Arbeitnehmerbetrachtungen, PSV-Beiträge, Insolvenzsicherung, Rentenanpassung, Kaufkraft, Hinterbliebenen- und Invaliditätsversorgung sowie spezielle Berechnungen für Gesellschafter-Geschäftsführer.

    Die 18 Hauptbereiche von A bis R

    • A. Finanzrechner – 16 Rechner
    • B. Finanzrechner – für Profis – 25 Rechner
    • C. Arbeit / Gehalt / Steuern – 8 Rechner
    • D. Betriebliche Altersversorgung (bAV) – 42 Rechner
    • E. Altersvorsorge / Rente – 13 Rechner
    • F. Beamtenversorgung – 17 Rechner
    • G. Wirtschaftspsychologie – 20 Rechner
    • H. Pflege – 22 Rechner
    • I. Soziales – 6 Rechner
    • J. Erben – 12 Rechner
    • K. Immobilien – 18 Rechner
    • L. Personal / Arbeitgeber – 10 Rechner
    • M. Geometrie – 2 Rechner
    • N. Hausausbau / Handwerk – 15 Rechner
    • O. E-Mobilität – normale Anwender – 15 Rechner
    • P. E-Mobilität – für Profis – 6 Rechner
    • Q. Autofahrer – 12 Rechner
    • R. Kalender-Rechnung – 3 Rechner

    Damit stehen aktuell insgesamt 260 verschiedene Rechner-Tools zur Verfügung.

    Mein Ziel ist dabei nicht, möglichst viele kleine Taschenrechner nebeneinanderzustellen. Die einzelnen Rechner sollen komplexe Sachverhalte verständlich machen, Zusammenhänge erklären und unterschiedliche Szenarien vergleichbar machen.
    Gerade bei Rente und betrieblicher Altersversorgung zeigt sich allerdings auch die Grenze eines Rechners:

    Ein mathematisches Ergebnis ersetzt keine individuelle Prüfung. Deshalb werden die Tools zunehmend um Erklärungen, Berechnungsbeispiele, Fachbegriffe und Hinweise auf Besonderheiten ergänzt.

    Und die Entwicklung ist noch lange nicht abgeschlossen. Weitere Rechner, zusätzliche Berechnungslogiken und ausführlichere Erläuterungen folgen.

    260 Rechner sind erreicht – auf www.1000Rechner.de geht die Entwicklung weiter in Richtung 1.000 Rechner-Tools.

    #Finanzrechner #RentenExperte #BetrieblicheAltersversorgung #Rentenberatung #1000Rechner

  • Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

    Die geplante Rentenreform sorgt bei vielen Versicherten für Verunsicherung. Diskutiert werden insbesondere Änderungen bei der Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren und bei den Altersgrenzen. Für rentennahe Jahrgänge ist deshalb ein Begriff besonders wichtig: Vertrauensschutz.

    Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört die Empfehlung, die Altersrente für besonders langjährig Versicherte unter Beachtung des verfassungsrechtlich erforderlichen Vertrauensschutzes abzuschaffen. Doch Empfehlungen sind noch kein Gesetz. Erst der Gesetzgeber wird festlegen, wer tatsächlich betroffen ist und welche Übergangsfristen gelten.

    Deshalb sind Aussagen, bestimmte Jahrgänge seien bereits sicher geschützt, derzeit mit Vorsicht zu betrachten. Verbindliche Stichtage gibt es bislang nicht.

    Für lange Übergangsfristen gibt es außerdem einen wichtigen praktischen Grund: Arbeitgeber und Arbeitnehmer können bereits Jahre im Voraus verbindliche Altersteilzeit- oder Vorruhestandsregelungen vereinbart haben.

    Beim sogenannten Blockmodell der Altersteilzeit kann beispielsweise vereinbart werden, dass ein Arbeitnehmer zunächst drei Jahre in der Arbeitsphase tätig ist und anschließend drei Jahre in der Freistellungsphase bleibt. Die Planung kann darauf ausgerichtet sein, danach unmittelbar eine bestimmte Altersrente zu beziehen.

    Dabei kann die abschlagsfreie Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren fest eingeplant worden sein. Würde der Gesetzgeber während einer bereits laufenden Vereinbarung kurzfristig Voraussetzungen oder Altersgrenzen verändern, könnte die gesamte finanzielle Lebensplanung betroffen sein. Gerade deshalb ist der Vertrauensschutz für rentennahe Versicherte von besonderer Bedeutung.

    Aktuell gilt weiterhin: Für Versicherte des Jahrgangs 1964 und jünger liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für besonders langjährig Versicherte kann für Jahrgänge ab 1964 bei erfüllter 45-jähriger Wartezeit derzeit mit 65 Jahren abschlagsfrei bezogen werden.

    Wer in den kommenden Jahren in Rente gehen möchte, sollte seinen Versicherungsverlauf, die 45-jährige Wartezeit und bereits geschlossene Altersteilzeitvereinbarungen genau von einem Rentenberater prüfen lassen.

    Entscheidend sind nicht politische Vorschläge oder Schlagzeilen, sondern das zukünftige Gesetz und dessen Stichtags- und Vertrauensschutzregelungen.

    #Rente #Rentenreform #Vertrauensschutz #Altersteilzeit #Rentenberater

    Hinweis zu den Bildern: Soweit zu diesem Beitrag KI-generierte Bilder verwendet werden, dienen diese ausschließlich der Illustration. KI-generierte Darstellungen können fiktive Personen, Situationen, Texte oder Symbole enthalten und stellen keine dokumentarische Abbildung tatsächlicher Ereignisse dar.

    Quellen

    Bundesministerium für Arbeit und Soziales (BMAS), 26.06.2026: FAQ zur Rentenkommission 2026.

    Bundesministerium für Arbeit und Soziales (BMAS), Juni 2026: Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform.

  • Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

    Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de

    Werner Hoffmann. 

    Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).

    Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist sie in Deutschland so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, Haftungsregelungen und hohe Abschluss- sowie Verwaltungskosten sorgen dafür, dass die bAV häufig unnötig teuer und bürokratisch ist.

    Ich bin überzeugt: Das muss sich ändern.

    Ein wesentlicher Grund für die Komplexität ist die Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Mein Vorschlag lautet deshalb: Nutzt ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, sollte diese Haftung entfallen. Die Verantwortung würde dann beim zertifizierten Versorgungsträger liegen. Bestehende Versorgungszusagen blieben selbstverständlich unverändert (Bestandsschutz).

    Ein modernes bAV-Produkt sollte dabei klare Mindeststandards erfüllen:

    • Abschlusskosten maximal 1,5 %
    • Gesetzlich begrenzte Verwaltungskosten
    • Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
    • Mindestens 15 % der Beiträge verpflichtend für Berufsunfähigkeits- und Hinterbliebenenversorgung – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses
    • Keine Arbeitgeberhaftung bei zertifizierten Produkten

    Ebenso wichtig ist eine deutlich höhere Arbeitgeberbeteiligung. Der heutige gesetzliche Zuschuss von 15 % greift nur dann, wenn der Arbeitgeber überhaupt Sozialversicherungsbeiträge einspart. In vielen europäischen Ländern beteiligen sich Arbeitgeber dagegen deutlich stärker an der Finanzierung der betrieblichen Altersversorgung.

    Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % für angemessen.

    Außerdem sollte ein staatlicher Standardfonds als kostengünstige Alternative zu privaten Anbietern geschaffen werden. Wettbewerb sollte über Qualität, Transparenz und niedrige Kosten entstehen – nicht über komplizierte Vertragswerke.

    Mein Fazit: Deutschland braucht eine einfachere, transparentere und fairere betriebliche Altersversorgung, die Arbeitgeber entlastet und Arbeitnehmer besser absichert.

    Die ausführliche Langfassung mit allen Reformvorschlägen finden Sie hier:

  • Teil 2b: Der kleine, feine Unterschied – Warum Schwedens Betriebsrente Deutschland voraus ist!

    Teil 2b: Der kleine, feine Unterschied – Warum Schwedens Betriebsrente Deutschland voraus ist!

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de

    Werner Hoffmann,

    Betriebswirt für betriebliche Altersversorgung und Unabhängiger Rentenberater

    Während häufig über die gesetzliche Rente in Schweden gesprochen wird, lohnt sich auch ein Blick auf die betriebliche Altersversorgung. Denn gerade hier gibt es Unterschiede, von denen Deutschland lernen könnte.

    In Schweden haben rund 90 Prozent der Beschäftigten eine betriebliche Altersversorgung. Sie wird überwiegend über Tarifverträge geregelt und ist damit für viele Arbeitnehmer selbstverständlich.

    Der entscheidende Unterschied liegt jedoch nicht nur in der hohen Verbreitung, sondern im Aufbau des Systems. Anbieter werden nicht einfach über den freien Vertrieb in den Markt gebracht. Vielmehr organisieren Einrichtungen wie Collectum oder Fora die Versorgungssysteme, prüfen Anbieter und lassen nur Produkte zu, die festgelegte Qualitäts- und Kostenanforderungen erfüllen.

    Wettbewerb gibt es trotzdem – aber nach anderen Regeln.

    Die Anbieter konkurrieren darum, überhaupt in das System aufgenommen zu werden. Dabei spielen niedrige Kosten, Qualität, Finanzstärke und gute Leistungen eine entscheidende Rolle. Die Gebühren wurden durch Ausschreibungen deutlich gesenkt.

    In Deutschland ist die betriebliche Altersversorgung dagegen deutlich komplexer. Häufig werden Versicherungsprodukte über den Vertrieb vermittelt. Dabei können Abschlusskosten, laufende Kosten und Provisionen eine wesentliche Rolle spielen. Zwar gibt es auch in Deutschland gute Lösungen, doch das System ist oft schwer verständlich und für Arbeitnehmer wenig transparent.

    Gerade beim Thema Provisionen zeigt sich ein wichtiger Unterschied. Im schwedischen Tarifmodell steht nicht der provisionsgetriebene Verkauf einzelner Produkte im Vordergrund. Stattdessen erfolgt die Auswahl der Anbieter zentral nach festen Kriterien. Das stärkt den Verbraucherschutz und reduziert die Kosten für die Versicherten.

    Meine Einschätzung:

    Schweden zeigt, dass Wettbewerb und Verbraucherschutz kein Widerspruch sind. Entscheidend ist, dass die Regeln zugunsten der Arbeitnehmer gestaltet werden. Deutschland könnte von diesem Modell profitieren – mit einer einfacheren, transparenteren und kostengünstigeren betrieblichen Altersversorgung sowie einer verpflichtenden Arbeitgeberbeteiligung von mindestens 50 Prozent.

    #Betriebsrente #bAV #Schweden #Altersvorsorge #Rentenvergleich

  • Heute kurze Wartungsarbeiten

    Zwischen 19:15 und 19:30 Uhr entstehen kurze Wartungsarbeiten. Wir bitten um Verständnis.
    Vielen Dank.

  • Rentenreform im Anmarsch: Warum strategische Rentenberatung jetzt wichtiger wird

    Ein Beitrag von Werner Hoffmann

    Strategische Planung der eigenen Rente in Abstimmung der Rente mit dem Partner

    Die Vorschläge der Rentenkommission und die politischen Diskussionen zur Zukunft der gesetzlichen Rentenversicherung zeigen: Auf viele Versicherte könnten in den kommenden Jahren weitreichende Änderungen zukommen.

    Diskutiert werden unter anderem Veränderungen bei der Rentenanpassung, beim Renteneintritt, bei der Hinterbliebenenversorgung und bei Sonderregelungen für langjährig Versicherte.

    Vortrag Rentenreform und strategische Planung der eigenen Rente
    durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

    Noch ist nicht entschieden, welche Vorschläge tatsächlich umgesetzt werden. Klar ist aber: Viele Versicherte müssen ihre persönliche Rentensituation jetzt genauer prüfen lassen.

    Gerade deshalb wird die strategische Rentenberatung immer wichtiger. Es geht nicht nur darum, einen Rentenantrag auszufüllen. Entscheidend ist vielmehr die Frage, wann und wie der Renteneintritt optimal gestaltet werden kann.

    Vortrag im Betrieb zur Rentenreform – Werner Hoffmann (RDG)

    Unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) vertreten ausschließlich die Interessen ihrer Mandanten. Sie sind keine Mitarbeiter der Deutschen Rentenversicherung, keiner Stadtverwaltung und keiner sonstigen Behörde.

    Die Beratung wird vom Mandanten bezahlt. Das Honorar für eine Erstberatung bis zu zwei Stunden beträgt in der Regel 180 Euro zuzüglich gesetzlicher Mehrwertsteuer.

    Auch Vorträge, Informationsveranstaltungen und Seminare bei Arbeitgebern, Vereinen, Verbänden und anderen Einrichtungen sind möglich.

    Werner Hoffmann
    Rentenberater (RDG)

    Persönliche Rentenberatung im Einzugsgebiet von Ditzingen, Stuttgart, Leonberg, Ludwigsburg, Esslingen und Böblingen.

    Darüber hinaus werden auch Online-Beratungen per Videokonferenz durchgeführt.

    Weitere Informationen:


    www.Renten-Experte.de

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rente #Rentenberatung #Rentenreform #Rentenberater #Altersvorsorge

  • Pflegeschock 2027: Regierung plant Rentenkürzungen für pflegende Angehörige

    Pflegeschock 2027: Regierung plant Rentenkürzungen für pflegende Angehörige

    Ein Beitrag von Werner Hoffmann

    Millionen Menschen in Deutschland pflegen Angehörige zu Hause – oft neben dem Beruf, häufig unter großer körperlicher und psychischer Belastung. Nun sorgt ein Gesetzentwurf der Bundesregierung für heftige Kritik: Ab 2027 sollen die Rentenansprüche pflegender Angehöriger deutlich sinken. Besonders betroffen wären Menschen, die bereits die Regelaltersgrenze erreicht haben. Für sie könnten zusätzliche Rentenansprüche aus der Pflege sogar vollständig entfallen.

    Der Hintergrund: Bislang zahlt die Pflegekasse unter bestimmten Voraussetzungen Rentenbeiträge für Menschen, die Angehörige pflegen. Diese Beiträge sollen künftig um rund 30 Prozent reduziert werden. Die Bundesregierung begründet dies mit der angespannten Finanzlage der Pflegeversicherung und erhofft sich dadurch erhebliche Einsparungen.

    Für viele Betroffene hätte dies spürbare Folgen. Wer heute einen Angehörigen mit hohem Pflegegrad versorgt, kann dadurch zusätzliche Rentenansprüche erwerben. Nach den aktuellen Plänen würden diese Ansprüche künftig deutlich geringer ausfallen. Je länger die Pflege dauert, desto größer wird der Verlust bei der späteren Rente.

    Besonders umstritten ist die geplante Regelung für Personen, die bereits eine Altersrente beziehen und trotzdem Angehörige pflegen. Für diese Gruppe sollen künftig keine zusätzlichen Rentenansprüche mehr aufgebaut werden können. Kritiker sprechen deshalb von einer faktischen 100-Prozent-Kürzung der bisherigen Rentengutschriften für pflegende Senioren.

    Dabei wird häufig übersehen, welchen enormen volkswirtschaftlichen Wert die häusliche Pflege besitzt. Würden alle pflegenden Angehörigen ihre Tätigkeit einstellen, müssten deutlich mehr Pflegebedürftige in stationären Einrichtungen versorgt werden. Die Kosten für die Sozialversicherungssysteme würden dadurch massiv steigen.

    Der Widerstand gegen die Pläne wächst. Sozialverbände, Pflegeorganisationen und auch Politiker verschiedener Parteien warnen davor, dass ausgerechnet diejenigen belastet werden, die das Pflegesystem tagtäglich stützen. Ohne die Millionen pflegenden Angehörigen würde die Pflege in Deutschland schon heute an ihre Grenzen stoßen.

    Die Diskussion zeigt erneut ein grundlegendes Problem: Während die Politik die häusliche Pflege als unverzichtbar bezeichnet, sollen gleichzeitig Leistungen gekürzt werden, die ursprünglich als Anerkennung und Ausgleich für die Pflegearbeit geschaffen wurden.

    Sollten die Pläne umgesetzt werden, wäre dies für viele pflegende Angehörige ein fatales Signal: Mehr Verantwortung übernehmen, aber künftig weniger Anerkennung erhalten.

    Die Frage lautet deshalb: Wer soll künftig noch bereit sein, einen Angehörigen zu Hause zu pflegen, wenn ausgerechnet diejenigen finanziell benachteiligt werden, die das Pflegesystem jedes Jahr um Milliarden entlasten?

    #Pflege
    #PflegendeAngehörige
    #Rente
    #Pflegereform
    #Altersvorsorge