Schlagwort: Rentenberatung

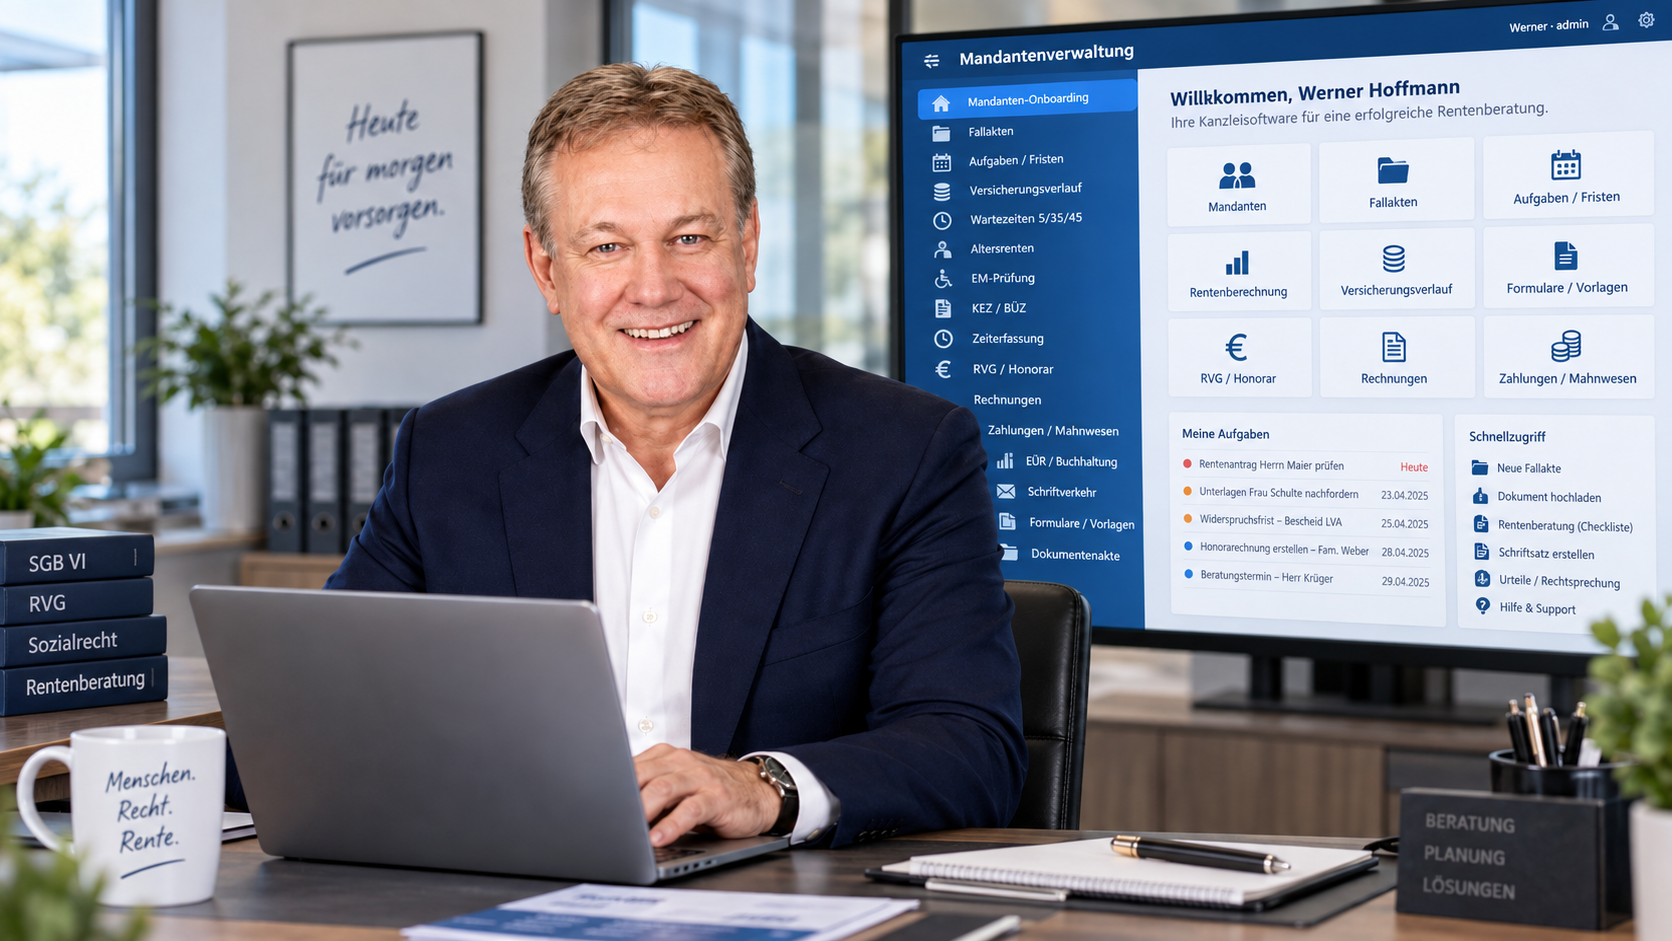
  • Verwaltungs- und Managementprogramm für Rentenberater – aus der Praxis für die Praxis

    Verwaltungs- und Managementprogramm für Rentenberater – aus der Praxis für die Praxis

    Ein Beitrag von Werner Hoffmann

    Wer als Rentenberater selbstständig tätig ist, kennt die Herausforderung: Die rentenrechtliche Beratung ist nur ein Teil der täglichen Arbeit. Mandantendaten müssen erfasst, Vollmachten erstellt, Fristen überwacht, Schriftstücke verwaltet, Rechnungen geschrieben und Zahlungseingänge kontrolliert werden.

    Aus dieser Praxis entstand die Idee für ein Verwaltungs- und Managementprogramm speziell für Rentenberater.

    Mehr als klassische Kanzleisoftware

    Viele Kanzleiprogramme berücksichtigen die besonderen Anforderungen von Rentenberatern nur teilweise.

    Schon bei der Mandantenanlage soll der Grund des Auftrags erfasst werden können: etwa Altersrente, Erwerbsminderungsrente, Hinterbliebenenrente, Kontenklärung, Kindererziehungszeiten, Statusfeststellung, Widerspruch oder Klage.

    Versicherungsnummer, Krankenkasse, Steuer-ID und weitere Daten werden zentral hinterlegt. Bei Widerspruch und Klage kommen Angaben zur Rechtsschutzversicherung und Deckungszusage hinzu.

    Formulare, Abrechnung und Buchhaltung

    Häufig benötigte Formulare sollen direkt mit gespeicherten Mandantendaten vorbereitet werden. Ebenso können eigene Formulare, Vorlagen und Textbausteine integriert werden.

    Vorgesehen sind außerdem Rechnungsstellung, Zahlungseingänge, Ausgaben und Einnahmen-Überschussrechnung sowie eine Exportmöglichkeit für die Zusammenarbeit mit dem Steuerberater, insbesondere für DATEV Unternehmen online (DUO).

    Verwaltung trifft Künstliche Intelligenz

    Besonders interessant wird die Verbindung mit meinem Rentenberater-KI-Modul, das nach derzeitiger Planung bis zum Jahresende 2026 fertiggestellt werden soll.

    Unterlagen eines Mandanten sollen eingescannt und vom KI-Modul analysiert werden. Aus den vorliegenden Informationen soll die KI selbstständig mehrere alternative Lösungsansätze für den jeweiligen Fall vorschlagen.

    Die fachliche Prüfung, Bewertung und Entscheidung bleibt beim Rentenberater. Die KI kann Zusammenhänge erkennen, Alternativen gegenüberstellen und zusätzliche Ansatzpunkte aufzeigen. Dadurch kann der Rentenberater Fälle noch qualifizierter und effektiver bearbeiten.

    Ein Gesamtsystem für die Rentenberatung

    Beide Systeme sollen sich ideal ergänzen: Das Verwaltungsprogramm organisiert Mandanten, Dokumente, Verfahren und Abrechnung, während das KI-Modul die fachliche Analyse unterstützt.

    So entsteht Schritt für Schritt ein Gesamtsystem, in dem Kanzleiverwaltung und Künstliche Intelligenz sinnvoll zusammenspielen.

    Das Ziel: weniger Zeit für Routine und Verwaltung und mehr Zeit für das Entscheidende – die qualifizierte Beratung der Mandanten.

    Werner Hoffmann
    Rentenberater (RDG)

    #Rentenberater #Rentenberatung #KünstlicheIntelligenz #Kanzleisoftware #Digitalisierung

    Hinweis: Die in diesem Beitrag verwendeten Illustrationen wurden teilweise mithilfe Künstlicher Intelligenz (KI) erstellt bzw. bearbeitet.
  • Beamtin, Kinder vor 1992 und Mütterrente: Warum die Kinderzeiten nicht zur gesetzlichen Rente zählen

    Beamtin, Kinder vor 1992 und Mütterrente: Warum die Kinderzeiten nicht zur gesetzlichen Rente zählen

    Ein Beitrag von

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    Eine besondere Konstellation betrifft ehemalige Beamtinnen, die vor ihrer Verbeamtung einige Jahre als Arbeitnehmerin Beiträge in die gesetzliche Rentenversicherung gezahlt haben und anschließend während des Beamtenverhältnisses Kinder bekamen.

    Was gilt, wenn die Kinder vor 1992 geboren wurden?

    Wurde ein Kind während eines bestehenden Beamtenverhältnisses erzogen und wurden dadurch Anwartschaften in der Beamtenversorgung erworben, werden die Kindererziehungszeiten grundsätzlich nicht zusätzlich in der gesetzlichen Rentenversicherung berücksichtigt.

    Rechtsgrundlage ist § 56 Abs. 4 Nr. 3 SGB VI. Eine beamtenrechtliche Versorgung gilt gesetzlich als systembezogen annähernd gleichwertige Absicherung.

    Gerade in Baden-Württemberg erscheint das überraschend. Denn bei vor 1992 geborenen Kindern konnte die Kindererziehung beamtenrechtlich grundsätzlich nur bis zum sechsten Lebensmonat als ruhegehaltfähige Zeit berücksichtigt werden.

    Trotzdem gibt es nicht zusätzlich die sogenannte Mütterrente aus der gesetzlichen Rentenversicherung.

    Das Bundessozialgericht bestätigte dies mit Urteil vom 10. Oktober 2018 – B 13 R 29/17 R. Im entschiedenen Fall war eine Frau zunächst Arbeitnehmerin und anschließend Beamtin des Landes Baden-Württemberg. Während ihrer Beamtenzeit bekam sie vier Kinder vor 1992.

    Obwohl beamtenrechtlich jeweils höchstens sechs Monate berücksichtigt wurden, lehnte das BSG zusätzliche Kindererziehungszeiten in der gesetzlichen Rentenversicherung ab.

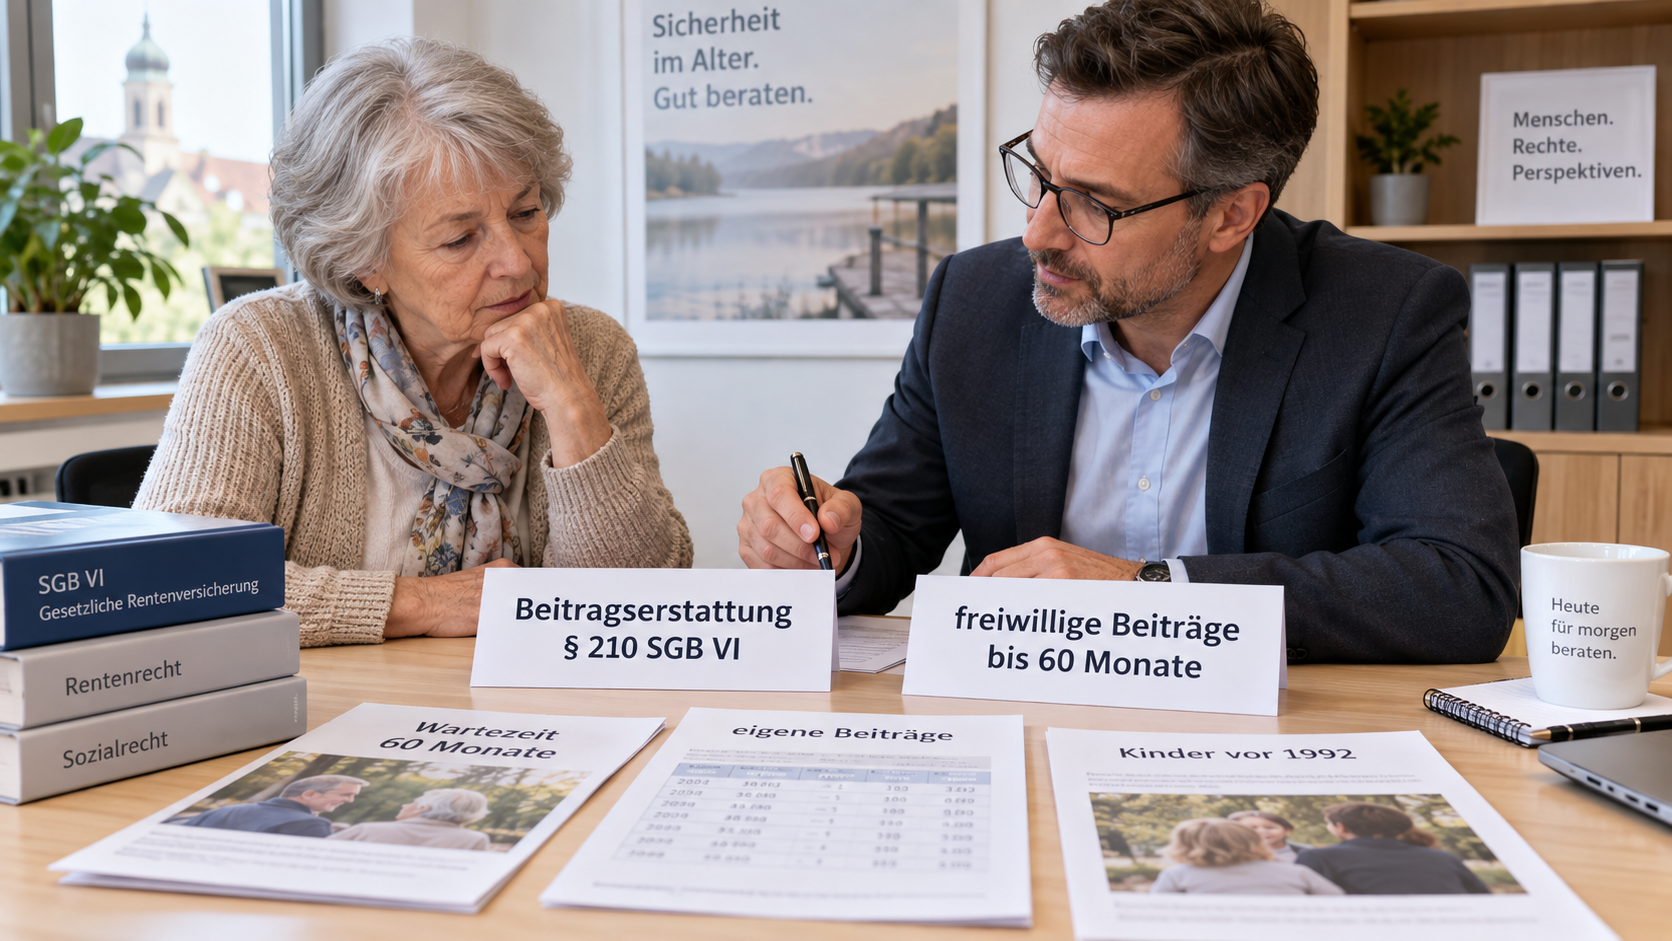
    Besonders wichtig wird dies, wenn vor der Verbeamtung weniger als 60 Monate mit Beiträgen zur gesetzlichen Rentenversicherung vorhanden sind.

    Ohne die allgemeine Wartezeit von fünf Jahren besteht grundsätzlich kein eigener Anspruch auf gesetzliche Altersrente.

    Dann sollte geprüft werden, ob eine Beitragserstattung nach § 210 SGB VI möglich ist. Hat die Versicherte die Regelaltersgrenze erreicht und die 60 Monate nicht erfüllt, können Beiträge auf Antrag erstattet werden.

    Erstattet werden grundsätzlich nur die selbst getragenen Beiträge, nicht der Arbeitgeberanteil.

    Vor einer Erstattung sollte geprüft werden, ob fehlende Monate durch freiwillige Beiträge aufgefüllt werden können. Eine lebenslange Rente kann wirtschaftlich günstiger sein.

    Fazit: Frühere GRV-Beiträge führen nicht automatisch dazu, dass eine pensionierte Beamtin für während der Beamtenzeit erzogene Kinder zusätzlich Mütterrente erhält.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Mütterrente #Beamtenpension #Kindererziehungszeiten #Rentenversicherung #Rentenberatung

  • Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    Mütterrente III: Wer sie nicht automatisch erhält – und jetzt selbst aktiv werden sollte

    EIN BEITRAG VON

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater

    WERNER HOFFMANN

    Die Mütterrente III kommt zum 1. Januar 2027. Für vor 1992 geborene Kinder werden künftig bis zu 36 statt bisher 30 Monate Kindererziehungszeit berücksichtigt. Das entspricht zusätzlich bis zu einem halben Entgeltpunkt pro Kind.

    Die Auszahlung beginnt aus technischen Gründen erst 2028. Wer bereits vor dem 1. Januar 2028 eine Rente bezieht und bei wem die Kindererziehungszeiten im Versicherungskonto gespeichert sind, muss grundsätzlich nichts tun. Die Deutsche Rentenversicherung berücksichtigt die Verbesserung automatisch und zahlt die Beträge für 2027 nach.

    Aber: Automatisch funktioniert dies nur, wenn die entscheidenden Kindererziehungszeiten im Rentenkonto vorhanden sind.

    Wer muss selbst aktiv werden?

    Fehlen Kindererziehungszeiten im Versicherungsverlauf ganz oder teilweise, sollten diese bei der Deutschen Rentenversicherung festgestellt werden. Hierfür gibt es insbesondere den Antrag V0800 „Antrag auf Feststellung von Kindererziehungszeiten / Berücksichtigungszeiten wegen Kindererziehung“.

    Das kann Personen betreffen, die bisher keine Kontenklärung durchgeführt haben oder bei denen Erziehungszeiten aus anderen Gründen fehlen.

    Besonders genau sollten Väter hinschauen.

    Kindererziehungszeiten werden nur einem Elternteil zugeordnet. Bei gemeinsamer Erziehung erhält grundsätzlich die Mutter die Zeiten. Soll bei gleichwertiger Erziehung der Vater berücksichtigt werden, ist grundsätzlich eine gemeinsame Erklärung erforderlich. Diese wirkt nur für die Zukunft und höchstens zwei Kalendermonate rückwirkend.
    Anders kann es sein, wenn der Vater das Kind tatsächlich überwiegend erzogen hat. Dann kann eine Anerkennung auch für lange zurückliegende Zeiten möglich sein.

    Der Vater muss die überwiegende Erziehung nachvollziehbar machen. Wichtige Nachweise können beispielsweise Elternzeitunterlagen, Arbeitszeit- oder Teilzeitnachweise, eine Aufgabe oder Reduzierung der Beschäftigung, Meldeunterlagen oder andere Dokumente sein, aus denen hervorgeht, dass hauptsächlich der Vater das Kind betreut hat. Entscheidend sind die tatsächlichen Verhältnisse.

    Auch bei Stief-, Pflege- oder Adoptivkindern können zusätzliche Angaben und Nachweise erforderlich sein.

    Mein Tipp als Rentenberater:

    Nicht einfach darauf vertrauen, dass 2028 automatisch alles richtig läuft. Fordern Sie Ihren aktuellen Versicherungsverlauf an und prüfen Sie für jedes vor 1992 geborene Kind, ob Kindererziehungszeiten gespeichert sind.

    Sind die Zeiten vorhanden, ist wegen der Mütterrente III grundsätzlich kein neuer Antrag erforderlich. Fehlen sie, sollte die Kontenklärung frühzeitig erfolgen.

    #Mütterrente #MütterrenteIII #Kindererziehungszeiten #Rente #Rentenversicherung

    Hinweis: Zu diesem Beitrag verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.

  • Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

    Ein Beitrag von

    Werner Hoffmann, Rentenberater (RDG).

    Die geplante Rentenreform sorgt bei vielen Versicherten für Verunsicherung. Diskutiert werden insbesondere Änderungen bei der Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren und bei den Altersgrenzen. Für rentennahe Jahrgänge ist deshalb ein Begriff besonders wichtig: Vertrauensschutz.

    Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört die Empfehlung, die Altersrente für besonders langjährig Versicherte unter Beachtung des verfassungsrechtlich erforderlichen Vertrauensschutzes abzuschaffen. Doch Empfehlungen sind noch kein Gesetz. Erst der Gesetzgeber wird festlegen, wer tatsächlich betroffen ist und welche Übergangsfristen gelten.

    Deshalb sind Aussagen, bestimmte Jahrgänge seien bereits sicher geschützt, derzeit mit Vorsicht zu betrachten. Verbindliche Stichtage gibt es bislang nicht.

    Für lange Übergangsfristen gibt es außerdem einen wichtigen praktischen Grund: Arbeitgeber und Arbeitnehmer können bereits Jahre im Voraus verbindliche Altersteilzeit- oder Vorruhestandsregelungen vereinbart haben.

    Beim sogenannten Blockmodell der Altersteilzeit kann beispielsweise vereinbart werden, dass ein Arbeitnehmer zunächst drei Jahre in der Arbeitsphase tätig ist und anschließend drei Jahre in der Freistellungsphase bleibt. Die Planung kann darauf ausgerichtet sein, danach unmittelbar eine bestimmte Altersrente zu beziehen.

    Dabei kann die abschlagsfreie Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren fest eingeplant worden sein. Würde der Gesetzgeber während einer bereits laufenden Vereinbarung kurzfristig Voraussetzungen oder Altersgrenzen verändern, könnte die gesamte finanzielle Lebensplanung betroffen sein. Gerade deshalb ist der Vertrauensschutz für rentennahe Versicherte von besonderer Bedeutung.

    Aktuell gilt weiterhin: Für Versicherte des Jahrgangs 1964 und jünger liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für besonders langjährig Versicherte kann für Jahrgänge ab 1964 bei erfüllter 45-jähriger Wartezeit derzeit mit 65 Jahren abschlagsfrei bezogen werden.

    Wer in den kommenden Jahren in Rente gehen möchte, sollte seinen Versicherungsverlauf, die 45-jährige Wartezeit und bereits geschlossene Altersteilzeitvereinbarungen genau von einem Rentenberater prüfen lassen.

    Entscheidend sind nicht politische Vorschläge oder Schlagzeilen, sondern das zukünftige Gesetz und dessen Stichtags- und Vertrauensschutzregelungen.

    #Rente #Rentenreform #Vertrauensschutz #Altersteilzeit #Rentenberater

    Hinweis zu den Bildern: Soweit zu diesem Beitrag KI-generierte Bilder verwendet werden, dienen diese ausschließlich der Illustration. KI-generierte Darstellungen können fiktive Personen, Situationen, Texte oder Symbole enthalten und stellen keine dokumentarische Abbildung tatsächlicher Ereignisse dar.

    Quellen

    Bundesministerium für Arbeit und Soziales (BMAS), 26.06.2026: FAQ zur Rentenkommission 2026.

    Bundesministerium für Arbeit und Soziales (BMAS), Juni 2026: Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform.

  • Beratungshilfe beim Rentenberater: So können Menschen mit wenig Einkommen ihre Rentenansprüche durchsetzen!

    Beratungshilfe beim Rentenberater: So können Menschen mit wenig Einkommen ihre Rentenansprüche durchsetzen!

    Ein Beitrag von

    Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

    Werner Hoffmann – Rentenberater (RDG), Prozessbevollmächtigter und Generationenberater

    Viele Menschen verzichten auf eine fachkundige Prüfung ihres Rentenbescheides, weil sie die Kosten einer professionellen Rentenberatung fürchten. Dabei gibt es für Bürgerinnen und Bürger mit geringem Einkommen eine wichtige staatliche Unterstützung: die Beratungshilfe nach dem Beratungshilfegesetz.

    Was viele nicht wissen: Beratungshilfe kann in Rentenangelegenheiten nicht nur durch Rechtsanwälte geleistet werden. Auch registrierte Rentenberaterinnen und Rentenberater gehören nach § 3 Beratungshilfegesetz zu den zugelassenen Beratungspersonen – allerdings nur innerhalb ihrer gesetzlichen Beratungsbefugnis.

    Was umfasst die Beratungshilfe?

    Die Beratungshilfe beinhaltet nicht nur ein Erstgespräch. Sie kann auch die notwendige außergerichtliche Vertretung umfassen.

    Ein Rentenberater kann beispielsweise:

    – einen Rentenbescheid prüfen,
    – Versicherungszeiten und Entgeltpunkte kontrollieren,
    – bei der Kontenklärung unterstützen,
    – Ansprüche auf Alters-, Erwerbsminderungs- oder Hinterbliebenenrente prüfen,
    – Anträge und Widersprüche begründen,
    – den Schriftverkehr mit der Deutschen Rentenversicherung führen.

    Auch das Widerspruchsverfahren gehört grundsätzlich noch zur außergerichtlichen Tätigkeit. Kommt es dagegen zu einem Verfahren vor dem Sozialgericht, endet die Beratungshilfe. Dann kann unter bestimmten Voraussetzungen Prozesskostenhilfe beantragt werden.

    Wer erhält Beratungshilfe?

    Beratungshilfe wird nicht automatisch gewährt, nur weil jemand eine niedrige Rente oder Sozialleistungen bezieht. Das zuständige Amtsgericht prüft insbesondere:

    Sind Einkommen und Vermögen gering genug?
    Ist rechtliche Hilfe erforderlich?
    Gibt es keine andere zumutbare Hilfsmöglichkeit?
    Ist das Anliegen nicht mutwillig?

    Benötigt werden regelmäßig Nachweise über Einkommen, Rente, Mietkosten, Vermögen und laufende Belastungen sowie die Unterlagen zum konkreten Rentenproblem.

    Zuständig ist grundsätzlich das Amtsgericht am Wohnort. Der Antrag sollte möglichst vor Beginn der Beratung gestellt werden. Unter bestimmten Voraussetzungen kann er noch nachträglich eingereicht werden.

    Was kostet die Beratung?

    Der Rechtsuchende muss grundsätzlich nur eine Beratungshilfegebühr von 15 Euro zahlen. Die weitere gesetzliche Vergütung erhält der Rentenberater bei bewilligter Beratungshilfe aus der Staatskasse, wobei oft die 15 Euro erlassen werden.

    Beratungshilfe kann damit verhindern, dass berechtigte Rentenansprüche allein aus finanziellen Gründen ungeprüft bleiben.

    #Beratungshilfe #Rentenberatung #Rentenbescheid #Widerspruch #Sozialrecht

    KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

  • Rentenreform 2026: Jetzt handeln statt später überrascht werden

    Rentenreform 2026: Jetzt handeln statt später überrascht werden

    Ein Beitrag von

    Werner Hoffmann.

    Die geplanten Veränderungen im deutschen Rentensystem sorgen bei vielen Arbeitnehmern für Verunsicherung.

    Fragen zur Regelaltersrente, zur Rente mit 63, zu möglichen Abschlägen, zur betrieblichen Altersversorgung und zu den Auswirkungen der geplanten Rentenreform beschäftigen derzeit Millionen Beschäftigte.

    Genau aus diesem Grund biete ich ab September 2026 spezielle Vorträge und Informationsveranstaltungen in Unternehmen, Verwaltungen, Verbänden und Vereinen an.

    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

    Ziel dieser Veranstaltungen ist es, die geplanten Reformen verständlich zu erklären und aufzuzeigen, welche Folgen sich daraus für unterschiedliche Arbeitnehmergruppen ergeben können.

    Darüber hinaus besteht für Arbeitgeber die Möglichkeit, ihren Mitarbeitern eine individuelle Rentenberatung direkt im Betrieb anzubieten.

    Als unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann ich für einzelne Beschäftigte persönliche Rentenberechnungen erstellen und individuelle Strategien zur Altersvorsorge entwickeln.

    Dabei werden unter anderem folgende Fragen beantwortet:

    Wann kann ich frühestens in Rente gehen?
    Welche Abschläge drohen?
    Wie hoch wird meine voraussichtliche Altersrente sein?
    Lohnt sich eine freiwillige Beitragszahlung?
    Welche Rolle spielen Betriebsrente und private Vorsorge?

    Für Arbeitgeber stellt dieses Angebot eine besondere Form der betrieblichen Sozialleistung dar. Die Kosten können vom Unternehmen übernommen werden, während die Beschäftigten von einer unabhängigen und persönlichen Beratung profitieren.

    Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
    Vortrag Rentenreform, Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann.
    – Unabhängiger Rentenberater (RDG).

    Gerade in Zeiten einer bevorstehenden Rentenreform wird es immer wichtiger, rechtzeitig Klarheit über die eigene finanzielle Zukunft zu erhalten. Wer frühzeitig plant, kann bessere Entscheidungen treffen und finanzielle Nachteile vermeiden.

    Unternehmen, Vereine, Verbände und öffentliche Einrichtungen können bereits jetzt Termine für Vorträge und Beratungstage ab September 2026 reservieren.

    Rentenberater. Werner Hoffmann. www.Renten-Experte.de
    Unabhängiger Rentenberater Werner Hoffmann.

    #Rentenreform #Rentenberatung #BetrieblicheAltersvorsorge #Arbeitgeber #Altersvorsorge

  • Notfall kann jeden treffen: Warum eine Vorsorgevollmacht und ein Notfallordner unverzichtbar sind

    Notfall kann jeden treffen: Warum eine Vorsorgevollmacht und ein Notfallordner unverzichtbar sind

    Ein Beitrag von Werner Hoffmann

    Ein Unfall, ein Schlaganfall oder eine schwere Erkrankung können das Leben innerhalb weniger Minuten verändern. Viele Menschen glauben, Ehepartner oder Kinder dürften dann automatisch alle wichtigen Entscheidungen treffen. Das ist ein gefährlicher Irrtum.

    Wer rechtzeitig vorsorgt, schützt sich selbst und entlastet seine Familie. Bei Informationsveranstaltungen in Stuttgart, Ludwigsburg, Leonberg und Böblingen wird deshalb verstärkt auf die Bedeutung von Vorsorgevollmacht, Patientenverfügung und Notfallordner hingewiesen.

    Eine Vorsorgevollmacht legt fest, welche Person im Ernstfall rechtliche, finanzielle oder gesundheitliche Entscheidungen treffen darf. Ohne Vollmacht kann ein Gericht einen Betreuer bestellen.

    Ebenso wichtig ist ein Notfallordner. Darin sollten wichtige Unterlagen übersichtlich abgelegt sein:

    • Personalausweis und Urkunden
    • Krankenversicherungsdaten
    • Patientenverfügung und Vorsorgevollmacht
    • Renten- und Versicherungsunterlagen
    • Bankverbindungen
    • Verträge und Mitgliedschaften
    • Notfallkontakte
    • Hinweise auf Testament und Bestattungswünsche

    Oft vergessen wird der digitale Nachlass. Viele Menschen nutzen E-Mail-Konten, Online-Banking, soziale Netzwerke, Cloud-Speicher oder Streaming-Dienste. Fehlen Angehörigen die notwendigen Informationen, entstehen häufig erhebliche Probleme. Deshalb sollten auch digitale Konten rechtzeitig dokumentiert werden.

    Das Ehegatten-Notvertretungsrecht ermöglicht zwar bestimmte medizinische Entscheidungen, ersetzt jedoch keine umfassende Vorsorgevollmacht. Wer sicherstellen möchte, dass die eigenen Wünsche umgesetzt werden, sollte entsprechende Dokumente frühzeitig erstellen.

    Meine Erfahrung als Rentenberater zeigt: Viele Menschen kümmern sich um ihre Altersvorsorge, vernachlässigen jedoch die persönliche Vorsorge für den Notfall. Ein vollständiger Notfallordner kann Angehörigen in einer belastenden Situation viel Zeit, Stress und Unsicherheit ersparen.

    Interessant für Verbraucher ist der Update-Service „Rentner“. Dabei werden Rentenunterlagen, Vorsorgedokumente und der Notfallordner in festen Zeitabständen überprüft und aktualisiert. Persönliche Verhältnisse, Versicherungen, Bankverbindungen, digitale Zugänge und gesetzliche Regelungen ändern sich im Laufe der Zeit. Regelmäßige Aktualisierungen sichern die Einsatzfähigkeit des Notfallordners.

    Wichtig ist, alle Unterlagen zentral aufzubewahren und Vertrauenspersonen darüber zu informieren. Nur dann können sie im Ernstfall schnell handeln.

    Wer vorsorgt, behält auch dann die Kontrolle über wichtige Entscheidungen, wenn er sie selbst nicht mehr treffen kann.

    Werner Hoffmann
    Rentenberater (RDG)
    Generationenberater (IHK)
    Seniorenberater (NWB-Akademie)
    Autor und Herausgeber von

    www.not-fallordner.de

    Blog: www.notfallordner.blog

    Blog: Rentenberater.blog

    und www.Renten-Experte.de

    #Vorsorgevollmacht #Notfallordner #Patientenverfügung

    #Rentenberater

    #DigitalerNachlass #WernerHoffmann

  • Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

    Ein Beitrag von

    Werner Hoffmann. Rentenberater (RDG).

    —-

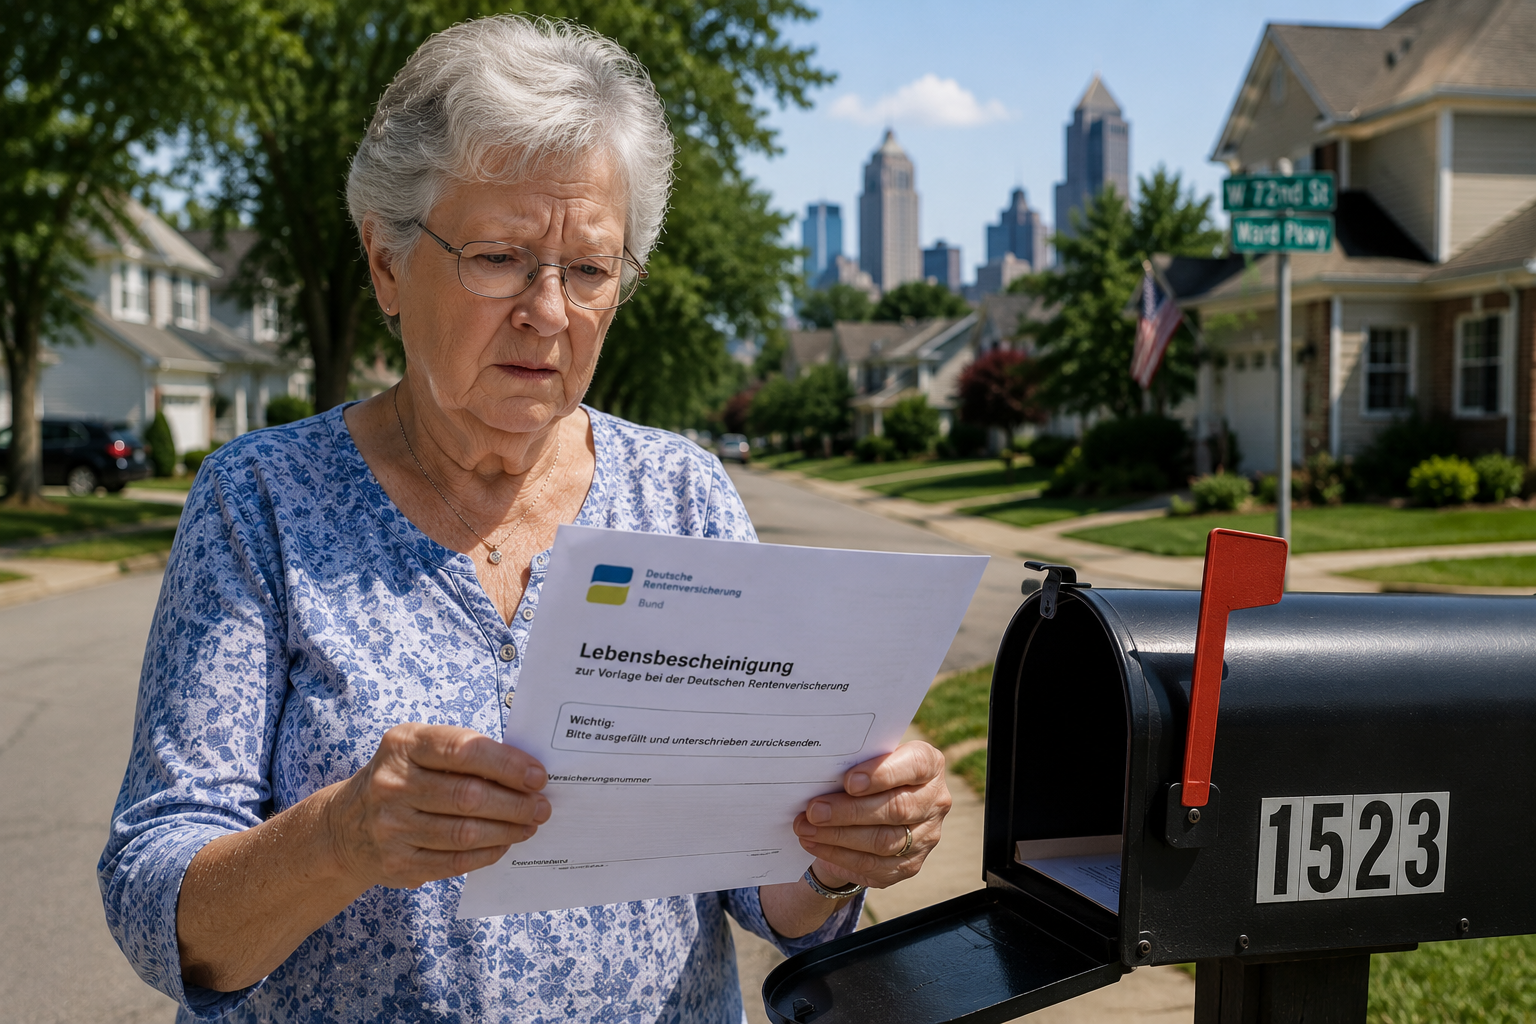
    Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

    Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

    Warum gibt es die Lebendbescheinigung?

    Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

    Das Problem: Der Brief kommt nicht an

    Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

    Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

    Was sollten Betroffene tun?

    Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

    • Name
    • Geburtsdatum
    • Rentenversicherungsnummer
    • aktuelle Anschrift
    • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

    Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

    Wird die Rente endgültig gestrichen?

    Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

    Unterstützung durch Rentenberater

    Unabhängiger Rentenberater Werner Hoffmann.

    Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

    Wichtige Kontaktadressen

    Deutsche Rentenversicherung Bund
    10704 Berlin, Deutschland
    Telefon: +49 30 865-0
    E-Mail: drv@drv-bund.de

    Deutsche Post AG – Renten Service
    13496 Berlin, Deutschland
    Telefon: +49 221 5692-777
    E-Mail: w.ausland@deutschepost.de

    Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

    #Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

  • 28 Stunden Pflege pro Woche – und trotzdem keine Rentenpunkte?

    28 Stunden Pflege pro Woche – und trotzdem keine Rentenpunkte?

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de

    Viele pflegende Angehörige gehen davon aus, dass ihr Einsatz automatisch bei der späteren Rente berücksichtigt wird. Doch die Realität sieht oft anders aus. Wer Angehörige pflegt, sollte die rentenrechtlichen Voraussetzungen genau kennen, um keine wertvollen Rentenansprüche zu verlieren.

    Grundsätzlich können pflegende Angehörige Rentenpunkte erhalten, wenn sie einen Menschen mit mindestens Pflegegrad 2 in häuslicher Umgebung pflegen. Voraussetzung ist unter anderem, dass die Pflege mindestens zehn Stunden pro Woche umfasst und auf mindestens zwei Tage verteilt wird.

    Außerdem darf die Pflegeperson nebenbei grundsätzlich nicht mehr als 30 Stunden pro Woche erwerbstätig sein.

    Genau an dieser 30-Stunden-Grenze scheitern jedoch immer wieder Betroffene. Vielen ist nicht bewusst, dass dabei nicht nur die tatsächlich geleistete Arbeitszeit entscheidend sein kann. Maßgeblich kann vielmehr die vertraglich vereinbarte Wochenarbeitszeit sein.

    Ein aktueller Gerichtsfall zeigt die Problematik deutlich: Ein Vater pflegte seinen Sohn rund 28 Stunden pro Woche. Gleichzeitig bestand jedoch ein Arbeitsvertrag mit einer vereinbarten Arbeitszeit von mehr als 30 Wochenstunden.

    Obwohl der Mann krankgeschrieben war und Krankengeld bezog, wurden die Pflegezeiten nicht als rentenrechtliche Zeiten anerkannt. Ausschlaggebend war die vereinbarte Arbeitszeit.

    Für pflegende Angehörige kann dies erhebliche finanzielle Folgen haben. Denn unter den richtigen Voraussetzungen zahlt die Pflegeversicherung Beiträge zur gesetzlichen Rentenversicherung.

    Fehlt diese Anerkennung über mehrere Jahre, können später spürbare Rentenansprüche verloren gehen.

    Deshalb sollte jeder, der Angehörige pflegt, frühzeitig prüfen:

    Welcher Pflegegrad liegt vor?

    Werden die erforderlichen Pflegezeiten erreicht?

    Ist die Pflegekasse über die Pflegetätigkeit informiert?

    Liegt die vertraglich vereinbarte Arbeitszeit tatsächlich unter 30 Wochenstunden?

    Sind die Pflegezeiten im Rentenkonto erfasst?

    Gerade bei langfristiger Pflege kann eine rechtzeitige Überprüfung viel Geld wert sein. In der Praxis zeigt sich immer wieder, dass Pflegezeiten nicht korrekt gemeldet oder rentenrechtliche Möglichkeiten nicht ausgeschöpft werden.

    Eine unabhängige rentenrechtliche Beratung kann helfen, Ansprüche zu sichern, Fehler zu vermeiden und spätere Rentenverluste zu verhindern.

    #Pflege #Rente #PflegendeAngehörige #Rentenpunkte #Rentenberatung

  • Altersteilzeit: Wenn der Arbeitgeberzuschuss zur Steuerfalle wird

    Altersteilzeit: Wenn der Arbeitgeberzuschuss zur Steuerfalle wird

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG). www.Renten-experte.de

    —

    Die Altersteilzeit soll Beschäftigten den Übergang in den Ruhestand erleichtern. Wer seine Arbeitszeit reduziert, erhält meist nicht nur das anteilige Gehalt, sondern zusätzlich einen Aufstockungsbetrag des Arbeitgebers.

    Genau hier liegt jedoch eine oft unterschätzte Gefahr: Die Aufstockung kann steuerliche Folgen haben. Zwar sind diese Beträge grundsätzlich steuerfrei. Sie unterliegen aber dem Progressionsvorbehalt. Das bedeutet: Sie erhöhen den Steuersatz auf das übrige Einkommen.

    Die Folge kann eine unangenehme Steuernachzahlung sein.

    Besonders kritisch wird es, wenn das Altersteilzeitgehalt zusammen mit der Aufstockung nahe am früheren Nettoeinkommen liegt oder dieses sogar übersteigt. Dann kann aus der vermeintlich guten Vereinbarung eine finanzielle Überraschung werden.

    Auch bei längerer Krankheit drohen Nachteile. Denn Krankengeld richtet sich grundsätzlich nach dem reduzierten sozialversicherungspflichtigen Entgelt. Die Aufstockung wird dabei meist nicht vollständig berücksichtigt.

    Deshalb sollte niemand eine Altersteilzeitvereinbarung allein nach dem monatlichen Auszahlungsbetrag beurteilen. Entscheidend sind auch Steuerwirkung, Krankengeld, Rentenansprüche und die konkrete Vertragsgestaltung.

    Mein Rat: Vor der Unterschrift unbedingt individuell prüfen lassen. Eine unabhängige Rentenberatung und steuerliche Beratung kann helfen, teure Fehler zu vermeiden.

    Unabhängiger Rentenberater Werner Hoffmann

    #Altersteilzeit #Rente #Steuern #Rentenberatung #Altersvorsorge