Schlagwort: Rentenberatung

  • Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten

    Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten

    Ein Beitrag von

    Rentenberater Werner Hoffmann.

    Viele Menschen glauben, dass die Höhe ihrer Rente feststeht und sich nach Rentenbeginn kaum noch beeinflussen lässt. Doch genau das stimmt oft nicht. Wer seine Ansprüche kennt und die gesetzlichen Möglichkeiten nutzt, kann seine Altersbezüge teilweise deutlich verbessern.

    Verschiedene Experten weisen darauf hin, dass viele Rentner und Versicherte bestehende Ansprüche gar nicht kennen.

    Genau deshalb lohnt es sich, mit einem Rentenberater (RDG) frühzeitig zunächst in einer Erstberatung alle Punkte strategisch und im Detail abzuklären.

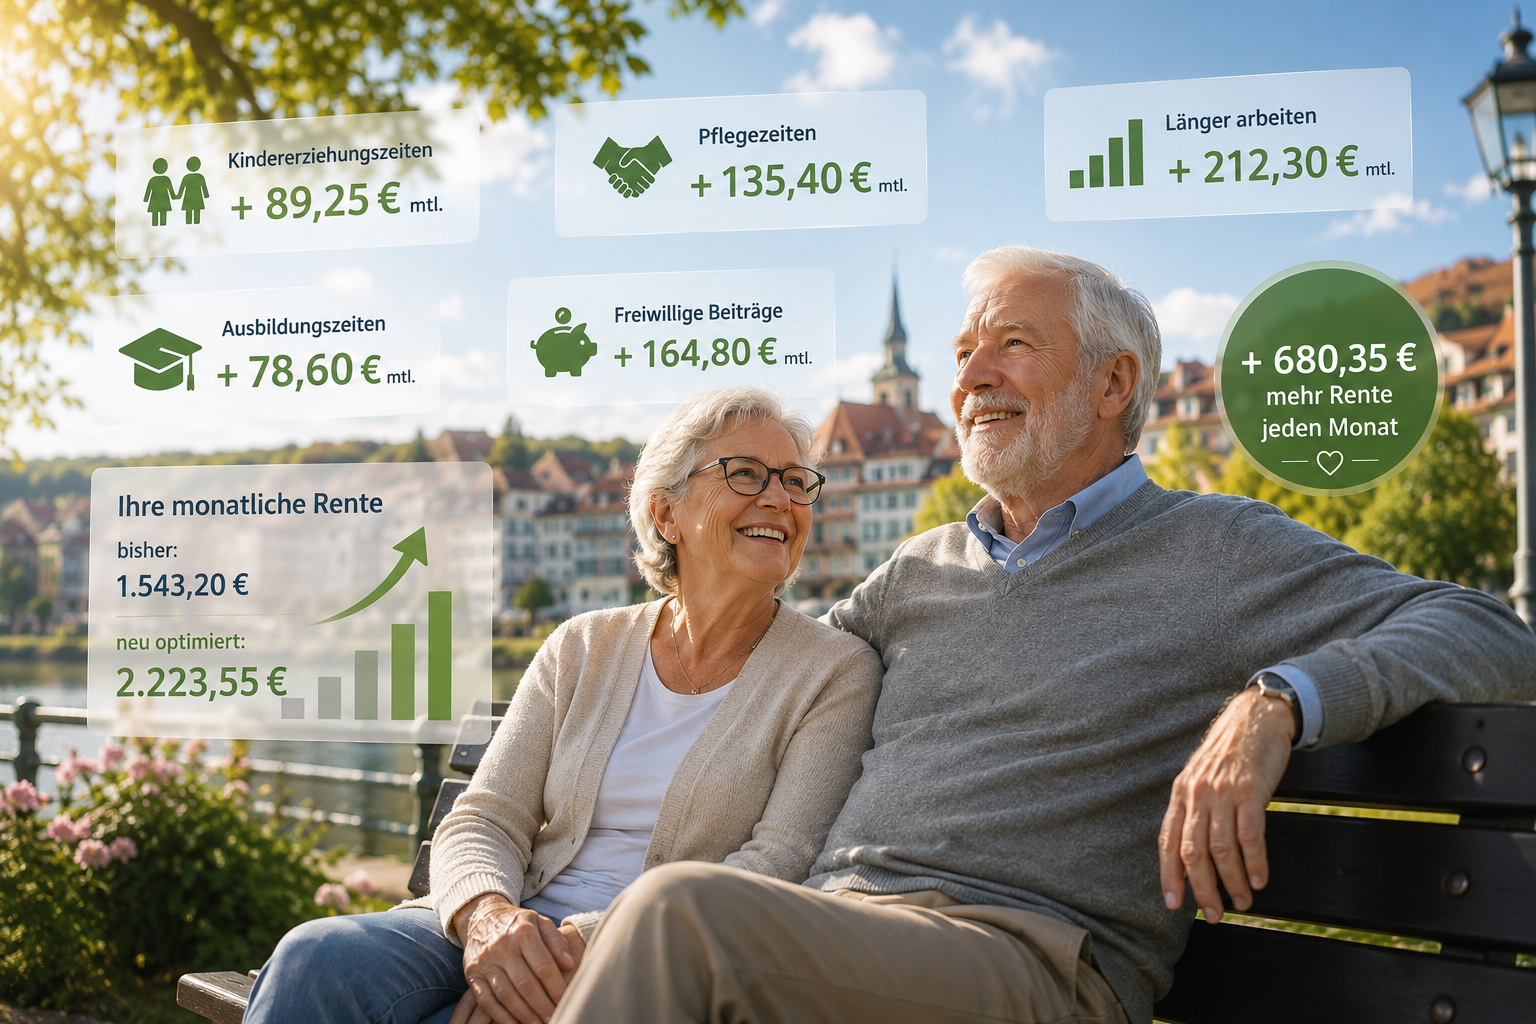
    Ein wichtiger Punkt ist die regelmäßige Überprüfung des Rentenkontos. Fehlende Kindererziehungszeiten, Ausbildungszeiten oder Beschäftigungszeiten können die spätere Rente dauerhaft mindern.

    Auch Kindererziehungszeiten und Pflegezeiten werden häufig unterschätzt. Wer Kinder erzogen oder Angehörige gepflegt hat, kann zusätzliche Rentenansprüche erwerben.

    Eine weitere Möglichkeit bietet die Teilrente. Sie erlaubt unter bestimmten Voraussetzungen die Kombination von Arbeit und Rentenbezug. Dadurch können zusätzliche Rentenansprüche entstehen.

    Wer einen vorgezogenen Rentenbeginn plant, sollte prüfen, ob sich Ausgleichszahlungen für Rentenabschläge lohnen. Bereits ab dem 50. Lebensjahr können freiwillige Beiträge gezahlt werden.

    Auch ein längerer Verbleib im Berufsleben kann attraktiv sein. Wer über die Regelaltersgrenze hinaus arbeitet, erhält Zuschläge auf seine spätere Rente und sammelt weitere Entgeltpunkte.

    Nicht vergessen werden sollte die betriebliche Altersversorgung. Hier lohnt sich eine genaue Prüfung der Berechnungen. Fehler bei Betriebsrenten kommen häufiger vor, als viele Betroffene vermuten.

    Besonders wichtig ist außerdem die richtige Rentenstrategie. Sehr oft werden bei der Antragstellung Fehler gemacht oder Gestaltungsmöglichkeiten nicht genutzt. Durch bestimmte Maßnahmen kann das anrechenbare Einkommen rechnerisch reduziert, die Einkommensstruktur optimiert oder eine fehlerhafte Rentenberechnung korrigiert werden.

    Fazit: Wer seine Rentenunterlagen regelmäßig kontrolliert, Fristen kennt und rechtzeitig plant, kann oftmals mehrere hundert Euro monatlich mehr erhalten. In vielen Fällen zahlt sich eine frühzeitige unabhängige Beratung aus.

    #Rente #Rentenberatung #Altersvorsorge #Witwenrente #Betriebsrente
  • Fast jede zweite Witwenrente wird gekürzt – Viele Betroffene verschenken Geld

    Fast jede zweite Witwenrente wird gekürzt – Viele Betroffene verschenken Geld

    Ein Beitrag von

    Unabhängiger Rentenberater Werner Hoffmann.

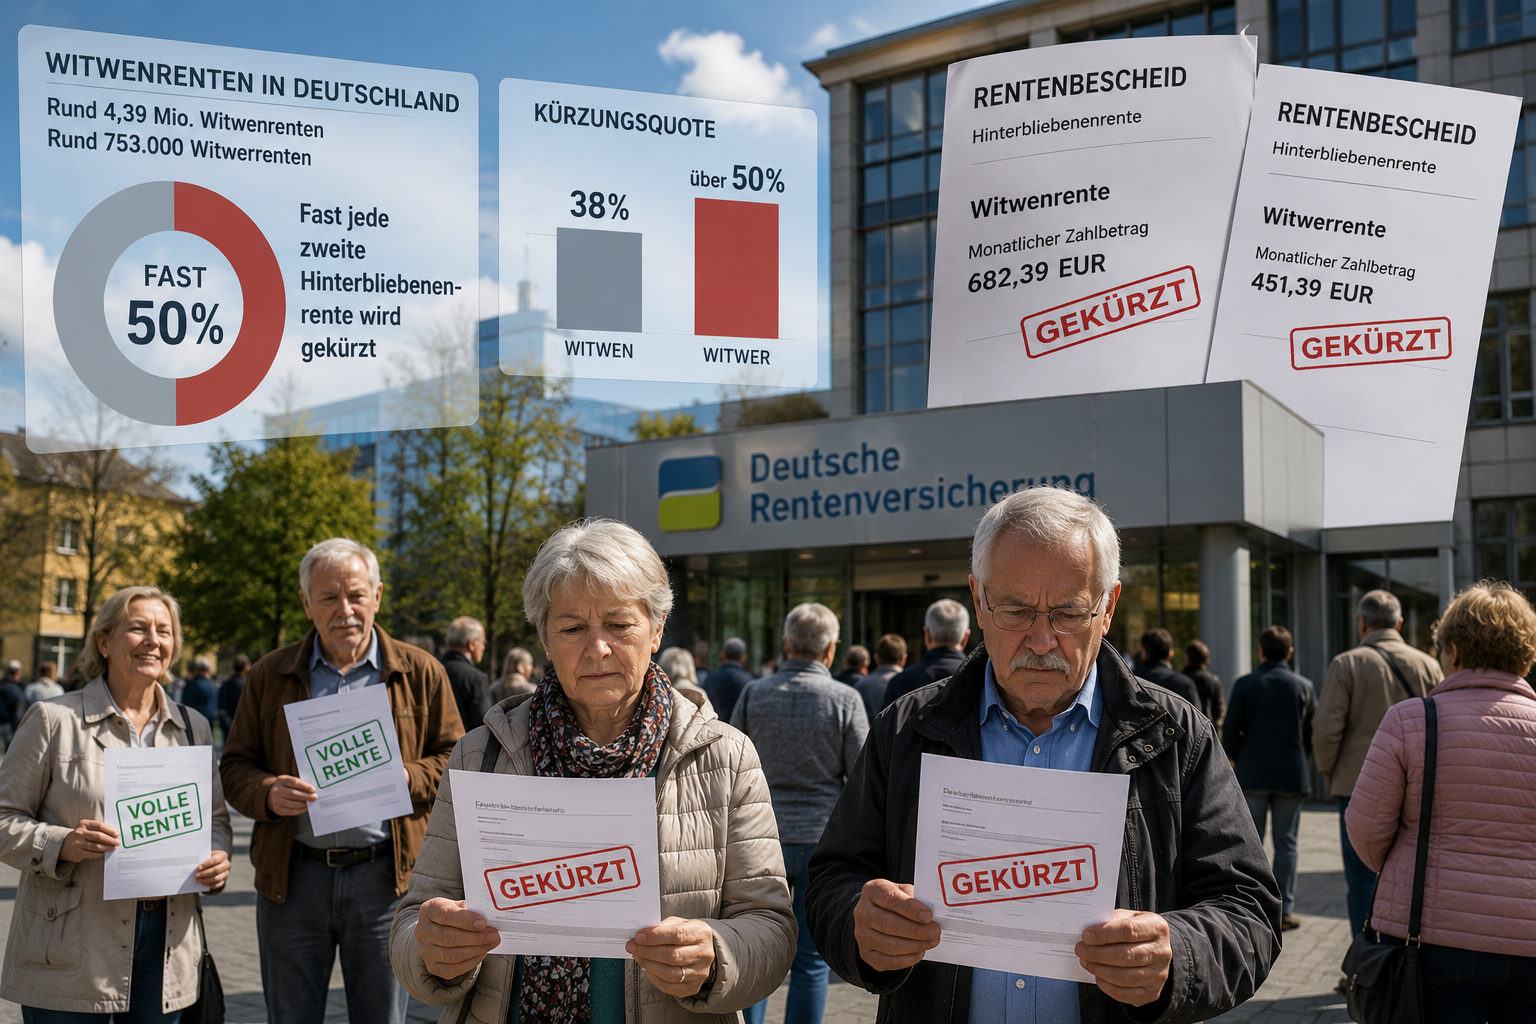
    Die Witwen- oder Witwerrente soll Hinterbliebene finanziell absichern. Doch viele Betroffene erleben eine böse Überraschung: Fast jede zweite Hinterbliebenenrente wird gekürzt.

    Nach aktuellen Zahlen der Deutschen Rentenversicherung werden in Deutschland rund 4,39 Millionen Witwenrenten und etwa 753.000 Witwerrenten gezahlt. Bei einem erheblichen Teil erfolgt eine Kürzung durch die gesetzliche Einkommensanrechnung.

    Besonders betroffen sind Witwer. Während bei Witwen rund 38 Prozent der Renten gekürzt werden, liegt die Quote bei Witwern sogar bei über 50 Prozent. Die durchschnittlichen Kürzungen betragen bei Witwen rund 147 Euro und bei Witwern etwa 250 Euro monatlich.

    Grund dafür ist eigenes Einkommen. Übersteigt dieses den gesetzlichen Freibetrag, werden 40 Prozent des darüber liegenden Betrages auf die Hinterbliebenenrente angerechnet.

    Betroffen sein können neben Arbeitslohn und gesetzlichen Renten auch Betriebsrenten sowie weitere Einkommensarten. Viele Hinterbliebene empfinden dies als ungerecht.

    Besonders wichtig ist die Unterscheidung zwischen Alt- und Neurecht. In bestimmten Altfällen gelten weiterhin günstigere Regelungen. Nach § 114 SGB IV können einzelne Einkommensarten von der Anrechnung ausgeschlossen sein.

    Sehr oft werden leider auch Fehler bei der Beantragung, der Wahl der Strategie oder sogar bei der Rentenberechnung gemacht. Durch bestimmte Gestaltungen kann das anrechenbare Einkommen rechnerisch reduziert werden.

    In anderen Fällen können Einkommensarten anders bewertet oder Fehler bei der Berücksichtigung von Betriebsrenten korrigiert werden. Gerade bei der betrieblichen Altersversorgung kommt es immer wieder zu fehlerhaften Bewertungen.

    Viele Betroffene verschenken dadurch Monat für Monat Geld. Wer Zweifel an der Berechnung oder der Anrechnung von Einkommen hat, sollte seinen Bescheid unabhängig überprüfen lassen. Hierfür kann die Beratung durch einen unabhängigen Rentenberater sinnvoll sein.

    Fest steht: Bei der Witwen- und Witwerrente entscheidet nicht nur die Höhe des Einkommens, sondern auch die richtige rechtliche und strategische Prüfung über die tatsächliche Rentenhöhe.

    #Witwenrente #Witwerrente #Hinterbliebenenrente #Rentenberatung #Rente2026

  • Teil 14a: Gesetzliche Rente in Norwegen – Vergleich mit Deutschland

    Teil 14a: Gesetzliche Rente in Norwegen – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) -. www.Renten-experte.de

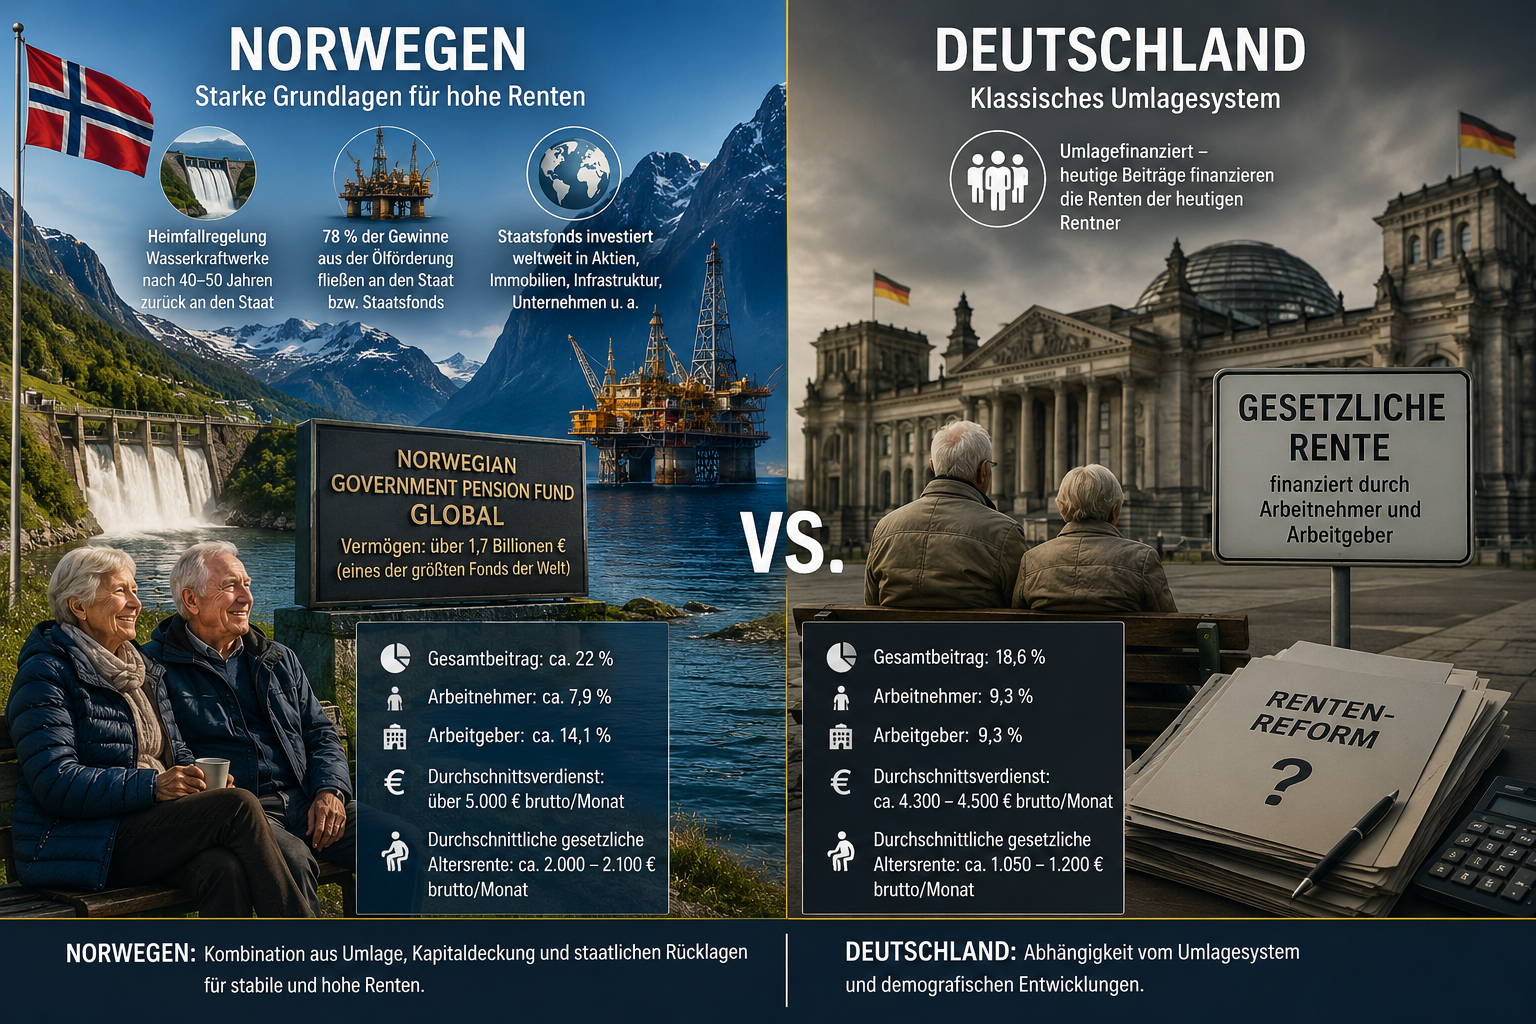
    Norwegen besitzt eines der finanzstärksten Rentensysteme Europas. Neben der gesetzlichen Rente spielen staatliche Kapitalrücklagen eine zentrale Rolle für die langfristige Stabilität der Altersversorgung.

    Funktionsprinzip

    Norwegen:
    Grundrente plus einkommensabhängige Zusatzrente, Kombination aus Umlage und Kapitaldeckung, staatlicher Pensionsfonds („Ölfonds“).

    Deutschland:
    Umlagesystem mit Entgeltpunkten.

    Norwegen kombiniert gesetzliche Rente mit großen staatlichen Kapitalrücklagen.

    Staatsfonds und Heimfallregelung

    Norwegen besitzt einen der größten Staatsfonds der Welt. Gründe dafür sind die Heimfallregelung bei Wasserkraftwerken, Öl- und Gaseinnahmen sowie weltweite Kapitalanlagen.

    Viele Wasserkraftwerke fielen nach Jahrzehnten an norwegische Staatsunternehmen zurück. Zusätzlich fließen rund 78 % der Gewinne aus der Öl- und Gasförderung an Staat bzw. Staatsfonds.

    Dadurch entstanden enorme Rücklagen zur Stabilisierung von Staat und Altersversorgung.

    Pflichtversicherung

    Norwegen:
    Arbeitnehmer pflichtversichert, Selbstständige weitgehend integriert, Beamte im staatlichen System eingebunden.

    Deutschland:
    Beamte außerhalb der gesetzlichen Rentenversicherung, viele Selbstständige nicht pflichtversichert.

    Norwegen besitzt eine breitere Finanzierungsbasis.

    Beitragsbeteiligung

    Norwegen:
    Arbeitnehmer ca. 7,9 %, Arbeitgeber meist ca. 14,1 %, Gesamtbelastung ca. 22 %.

    Arbeitgeber tragen rund zwei Drittel der Beiträge.

    Deutschland:
    Insgesamt 18,6 %, Arbeitgeber und Arbeitnehmer jeweils 9,3 %.

    Einkommen und Rentenhöhe

    Norwegen:
    Durchschnittsverdienst häufig über 5.000 € brutto monatlich, durchschnittliche Altersrente ca. 2.000 € – 2.100 € brutto monatlich.

    Deutschland:
    Durchschnittsverdienst ca. 4.300 € – 4.500 €, durchschnittliche Altersrente ca. 1.050 € – 1.200 €.

    Hohe Einkommen stärken auch die Rentenhöhe.

    Resümee

    Norwegen verbindet gesetzliche Rente, Kapitaldeckung und staatliche Rücklagen besonders stark miteinander.

    Die zentrale Erkenntnis: Langfristige Kapitalrücklagen und Kapitalanlagen können die Stabilität eines Rentensystems erheblich verbessern.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    ——

    Kontakt über WhatsApp:

    WhatsApp-Anfrage an Werner Hoffmann senden über WhatsAPP-Nr. +49 7156 34354

    #Norwegen #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • „In einem Fall konnten wir 1.500 Euro mehr Rente rausholen“ – Warum Rentenbescheide oft Fehler enthalten

    „In einem Fall konnten wir 1.500 Euro mehr Rente rausholen“ – Warum Rentenbescheide oft Fehler enthalten

    13. Mai 2026

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

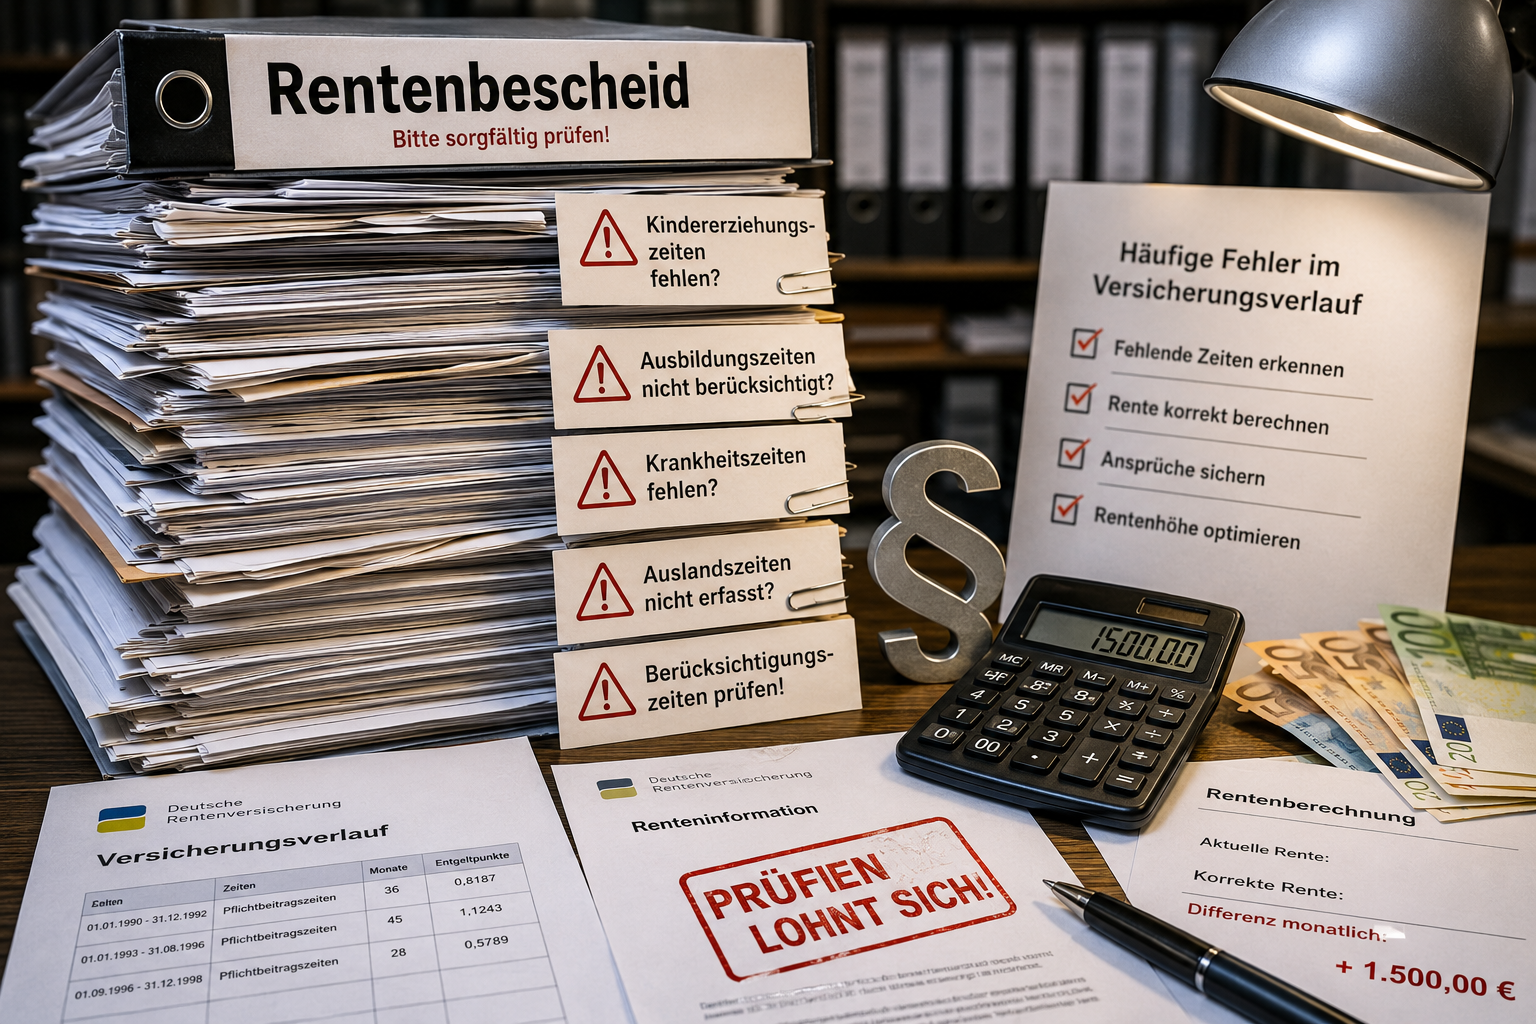
    Viele Versicherte gehen davon aus, dass ihre Rente automatisch korrekt berechnet wird. Doch genau hier entstehen häufig Probleme: Fehlende Zeiten, falsch bewertete Entgeltpunkte oder unvollständige Versicherungsverläufe können dazu führen, dass Betroffene dauerhaft zu wenig Rente erhalten.

    Ein Bericht von Capital zeigt, wie groß die Unterschiede sein können. Dort schildert ein Rentenberater einen Fall, bei dem durch eine genaue Prüfung rund 1.500 Euro mehr monatliche Rente erreicht wurden. Solche Extremfälle sind selten – kleinere Fehler kommen jedoch deutlich häufiger vor.

    Besonders oft fehlen Ausbildungs- und Fachschulzeiten, Kindererziehungszeiten, Berücksichtigungszeiten, Zeiten von Krankheit oder Arbeitslosigkeit, Minijob-Beiträge oder ausländische Versicherungszeiten.

    Auch bei Erwerbsminderungsrenten treten regelmäßig Fehler auf – etwa bei der Zurechnungszeit oder der Bewertung der letzten Beitragsjahre. Schon wenige fehlende Entgeltpunkte können erhebliche finanzielle Auswirkungen haben.

    Viele Versicherte prüfen ihren Versicherungsverlauf erst kurz vor Rentenbeginn. Dann fehlen oft Unterlagen oder Nachweise lassen sich nur noch schwer beschaffen.

    Wichtig ist jedoch nicht nur die Kontrolle der Daten, sondern auch die richtige Strategie. Viele Menschen wissen gar nicht, welche Rentenart günstiger wäre, wann Abschläge vermeidbar sind, ob Nachzahlungen sinnvoll sein können, wie Kindererziehungszeiten optimal verteilt werden oder welche Folgen Entscheidungen für Witwenrente, betriebliche Altersversorgung oder Steuern haben.

    Genau hier liegt der Unterschied zwischen einer reinen Antragsaufnahme und einer unabhängigen Rentenberatung.

    Versicherungsämter, Versichertenälteste oder DRV-Auskunftsstellen helfen zwar bei Anträgen. Eine umfassende strategische Optimierung erfolgt dort jedoch meist nicht.

    Wer seinen Versicherungsverlauf bereits ab etwa 40 oder 50 regelmäßig prüfen lässt, kann oft noch aktiv gestalten – etwa durch Nachmeldungen, freiwillige Beiträge oder den Ausgleich von Abschlägen.

    Fazit: Der Bericht zeigt deutlich: Rentenbescheide sollten niemals ungeprüft akzeptiert werden. Denn selbst kleine Fehler können über viele Jahre hohe Verluste verursachen.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Rente #Rentenberatung #DRV #Erwerbsminderungsrente #Altersvorsorge

  • 2000 Euro steuerfrei dazu? So funktioniert die neue Aktivrente ab Mai 2026 wirklich!

    2000 Euro steuerfrei dazu? So funktioniert die neue Aktivrente ab Mai 2026 wirklich!

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

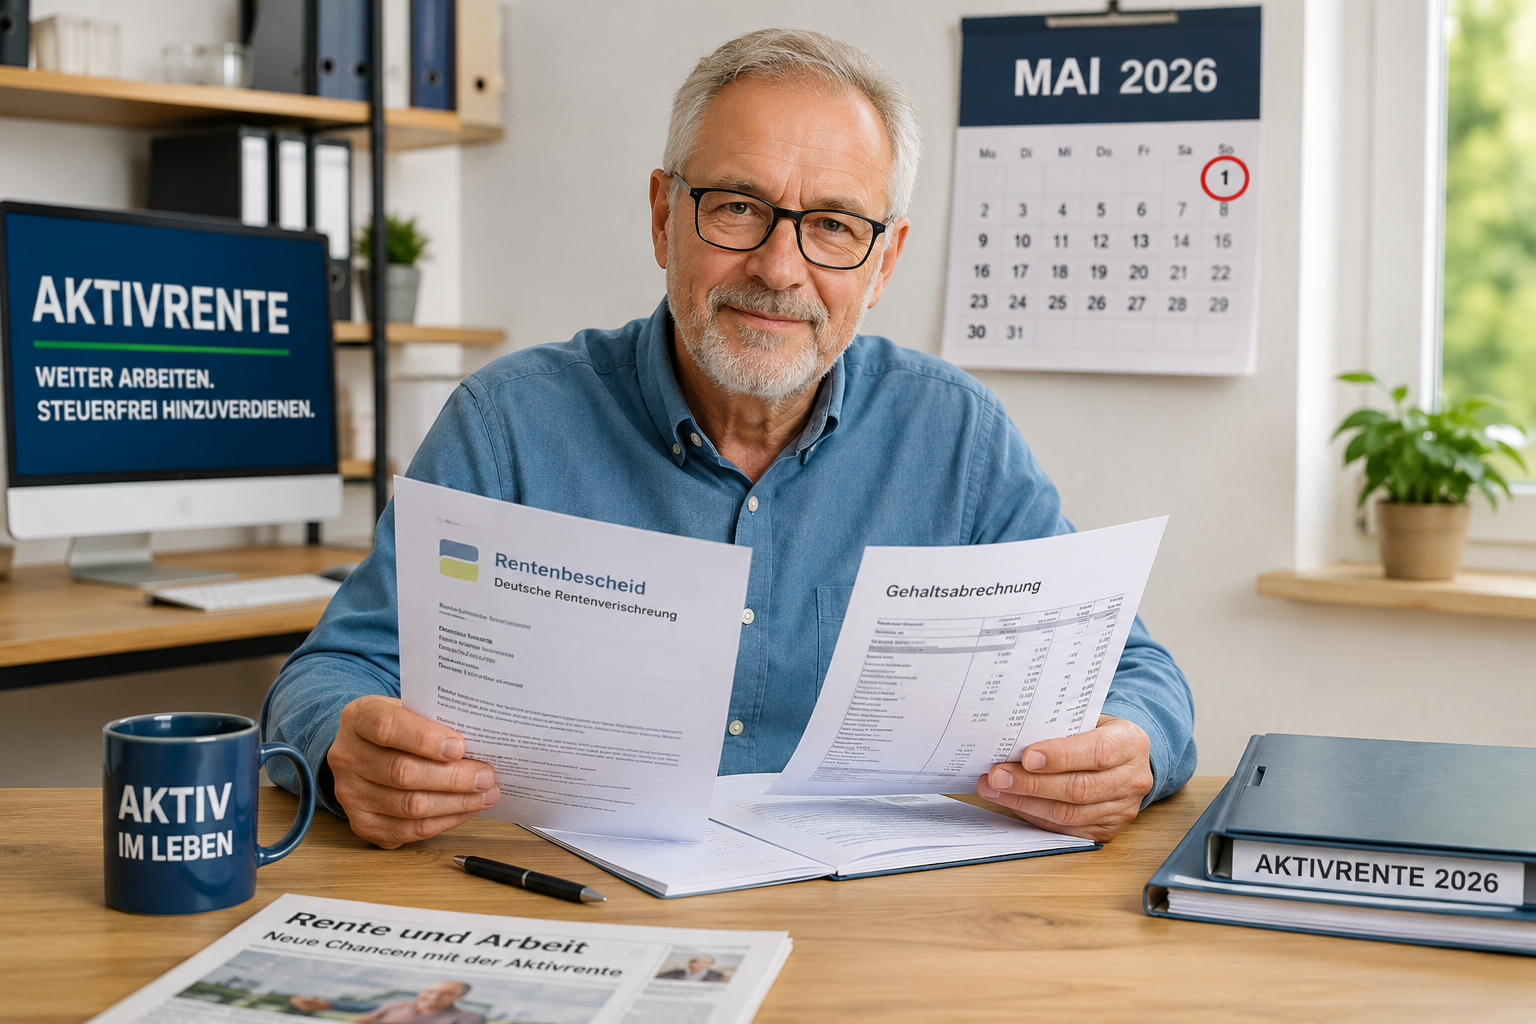
    Für viele Versicherte des Jahrgangs 1960 beginnt im Mai 2026 ein neuer Lebensabschnitt: Wer im Januar 1960 geboren wurde, erreicht jetzt die persönliche Regelaltersgrenze von 66 Jahren und 4 Monaten und kann dann die neue Aktivrente nutzen.

    Die Idee dahinter: Wer bereits Regelaltersrente bezieht und freiwillig weiterarbeitet, kann bis zu 2.000 Euro monatlich steuerfrei hinzuverdienen. Die Steuerfreiheit gilt allerdings nur für sozialversicherungspflichtige Beschäftigungen, also nicht:

    • Minijobs,
    • selbstständige Tätigkeiten,
    • freiberufliche Einnahmen.

    Wichtig: Steuerfrei bedeutet nicht automatisch beitragsfrei.

    Was passiert mit der Rentenversicherung?

    Wer die Regelaltersgrenze erreicht hat und eine Vollrente bezieht, kann sich von den eigenen Arbeitnehmerbeiträgen zur Rentenversicherung befreien lassen.

    Bei 2.000 Euro Arbeitslohn spart der Arbeitnehmer dadurch rund 186 Euro monatlich. Das entspricht etwa 2.232 Euro mehr Netto pro Jahr. Viele denken deshalb sofort: „Dann lasse ich mich befreien!“

    Doch Vorsicht: Wer weiterhin Rentenversicherungsbeiträge zahlt, erhöht auch weiterhin seine gesetzliche Rente.

    Bei 2.000 Euro Monatsverdienst entstehen ungefähr 0,45 Entgeltpunkte pro Jahr. Dadurch erhöht sich die spätere Rente um rund 19 Euro monatlich brutto – lebenslang und zusätzlich mit künftigen Rentenanpassungen.

    Die entscheidende Frage lautet daher:

    • Sofort mehr Netto,
    • oder lebenslang höhere Rente?

    Die Befreiung kann sinnvoll sein:

    • bei kurzer geplanter Weiterarbeit,
    • bei gesundheitlichen Problemen,
    • oder wenn sofortiges Netto wichtiger ist.

    Weiter Beiträge zahlen kann sinnvoll sein:

    • bei guter Lebenserwartung,
    • wenn mehrere Jahre gearbeitet wird,
    • oder wenn eine sichere zusätzliche lebenslange Rente gewünscht wird.

    Wichtig: Der Arbeitgeber spart durch die Befreiung normalerweise nichts. Nur der Arbeitnehmer spart seinen eigenen Anteil zur Rentenversicherung.

    Die neue Aktivrente kann attraktiv sein. Gerade bei Kombinationen aus gesetzlicher Rente, Betriebsrente, Arbeitslohn, Krankenversicherung, Steuerfragen oder Hinterbliebenenschutz kann eine strategische Prüfung jedoch erhebliche Unterschiede ausmachen.

    Ein unabhängiger Rentenberater kann hier umfangreich prüfen, ob Vollrente, Teilrente oder eine Befreiung von der Rentenversicherung im individuellen Fall wirklich sinnvoll ist.

    Im Artikel unten werden zusätzlich alle relevanten Paragrafen und Verordnungen aufgeführt, damit die gesetzlichen Grundlagen nachvollzogen werden können.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Aktivrente #Rente #Flexirente #Regelaltersrente #Rentenberatung

    Steuerrechtliche Paragraphen und Regelungen zur Aktivrente

    • § 3 Nr. 21 EStG – Steuerbefreiung der Aktivrente,
    • § 3c EStG – Werbungskosten bei steuerfreien Einnahmen,
    • §§ 38 ff. EStG – Lohnsteuerabzug,
    • § 39b EStG – Berechnung der Lohnsteuer,
    • § 19 EStG – Einkünfte aus nichtselbstständiger Arbeit,
    • § 32a EStG – Einkommensteuertarif,
    • § 32b EStG – Progressionsvorbehalt,
    • § 46 EStG – Einkommensteuerveranlagung,
    • Lohnsteuer-Durchführungsverordnung (LStDV),
    • Einkommensteuer-Durchführungsverordnung (EStDV),
    • Aktivrentengesetz 2025,
    • BMF-Schreiben und BMF-FAQ zur Aktivrente.

    Sozialversicherungsrechtliche Paragraphen und Regelungen zur Aktivrente

    Rentenversicherung – SGB VI

    • § 5 Abs. 4 SGB VI – Versicherungsfreiheit,
    • § 34 SGB VI – Flexirente und Hinzuverdienst,
    • § 42 SGB VI – Teilrente,
    • § 75 SGB VI – Zuschläge an Entgeltpunkten,
    • § 163 SGB VI – Beitragsbemessung,
    • § 168 SGB VI – Tragung der Beiträge,
    • § 172 SGB VI – Arbeitgeberanteile,
    • § 235 SGB VI – Regelaltersgrenze.

    Krankenversicherung – SGB V

    • § 5 SGB V – Versicherungspflicht,
    • § 44 SGB V – Krankengeld,
    • § 47 SGB V – Höhe Krankengeld,
    • § 226 SGB V – Beitragsbemessung,
    • § 229 SGB V – Versorgungsbezüge,
    • § 237 SGB V – Beiträge aus Renten,
    • § 248 SGB V – Beitragssatz für Rentner,
    • § 249a SGB V – Tragung der Beiträge.

    Pflegeversicherung – SGB XI

    • § 20 SGB XI – Versicherungspflicht,
    • § 55 SGB XI – Beitragssätze,
    • § 57 SGB XI – Beitragsbemessung.

    Arbeitslosenversicherung – SGB III

    • § 28 SGB III – Versicherungsfreiheit,
    • § 346 SGB III – Beitragspflicht,
    • § 347 SGB III – Tragung der Beiträge.

    Weitere Regelungen

    • Sozialversicherungsentgeltverordnung (SvEV),
    • Beitragsverfahrensverordnung (BVV),
    • DEÜV-Meldeverordnung,
    • Entgeltfortzahlungsgesetz (EFZG),
    • Gemeinsame Rundschreiben der Sozialversicherungsträger zur Flexirente und Aktivrente.
  • Betriebsrente vor dem Umbruch? Warum die bAV dringend reformiert werden muss!

    Betriebsrente vor dem Umbruch? Warum die bAV dringend reformiert werden muss!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)
    www.Renten-experte.de

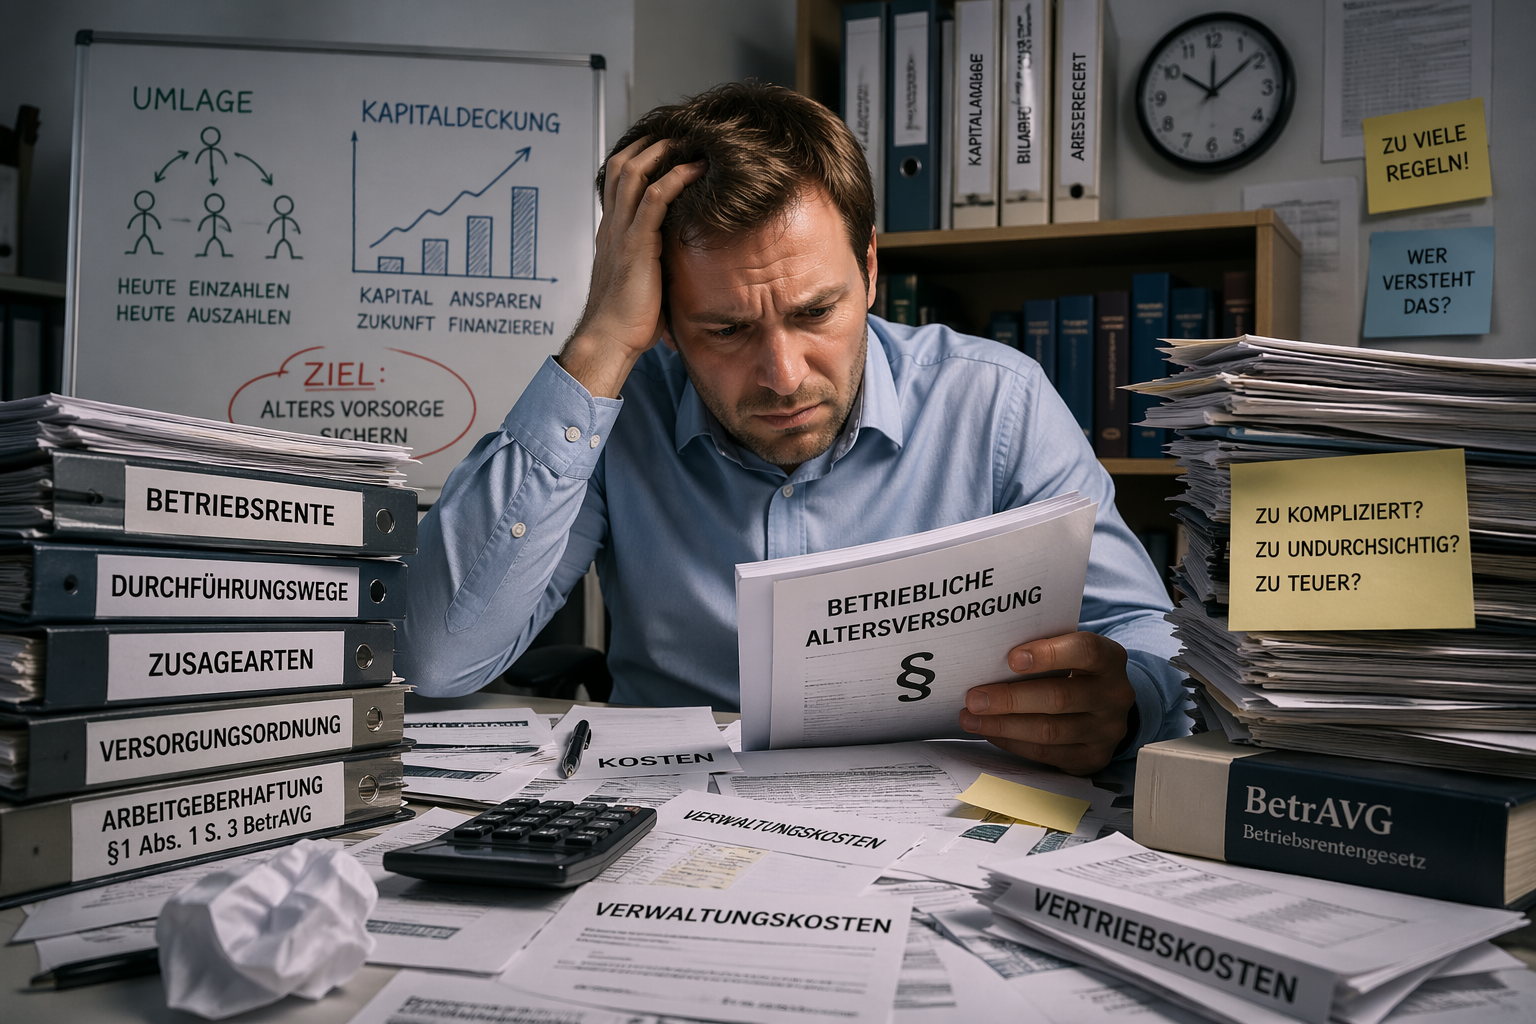
    Die Diskussion um die Zukunft der Altersvorsorge in Deutschland ist längst überfällig. Aus meiner Sicht ist klar: Die Kombination aus gesetzlicher Rentenversicherung als Umlagesystem und kapitalgedeckten Systemen wie der betrieblichen Altersversorgung (bAV) sowie der privaten Vorsorge ist grundsätzlich richtig und notwendig.

    Zwei Systeme – eine sinnvolle Risikostreuung

    Die gesetzliche Rente funktioniert nach dem Umlageverfahren. Beiträge der heutigen Erwerbstätigen finanzieren die Renten der aktuellen Rentner.

    Dem gegenüber stehen kapitalgedeckte Systeme, bei denen Kapital angespart wird.

    Diese Kombination sorgt für eine wichtige Risikostreuung:

    • Umlage abhängig von Demografie und Beschäftigung,
    • Kapitaldeckung abhängig von Zinsen und Märkten.

    Das Problem: Die bAV ist zu komplex

    So sinnvoll die bAV ist – sie ist heute:

    • zu kompliziert,
    • zu unübersichtlich,
    • zu stark reguliert.

    Viele Arbeitnehmer verstehen nicht mehr:

    • wie ihre Versorgung funktioniert,
    • welche Kosten entstehen,
    • welche Leistungen sie erhalten.

    Das führt zu Unsicherheit – und bremst die Verbreitung.

    Fünf notwendige Reformschritte

    1. Arbeitgeberhaftung reduzieren
    Die Haftung nach § 1 Abs. 1 Satz 3 BetrAVG schreckt viele Unternehmen ab.

    2. Mindest-Arbeitgeberzuschuss von 30 %, besser 50 %
    Die bAV braucht echte Arbeitgeberbeteiligung statt reiner Entgeltumwandlung.

    3. Mehr Flexibilität und Portabilität
    Beim Jobwechsel muss die Mitnahme einfach und selbstverständlich sein.

    4. Kosten deutlich senken
    Zu hohe Verwaltungs- und Vertriebskosten mindern die Rendite.

    5. Berufsunfähigkeitsschutz integrieren
    Notwendig ist eine verpflichtende Absicherung ohne Gesundheitsprüfung mit bis zu 1.000 Euro monatlich.
    Für Geringverdiener sollte der Beitragsanteil für Berufsunfähigkeit 25 % betragen.
    Ohne diesen Schutz droht oft der Weg in die Grundsicherung – und damit Belastung für den Staat.

    Der größte Fehler im System

    Die bAV ist für Millionen gedacht – aber nur für Experten verständlich.

    Resümee

    Die Kombination aus Umlage und Kapitaldeckung ist richtig. Doch die bAV braucht dringend Reformen: weniger Komplexität, mehr Transparenz, höhere Arbeitgeberbeiträge, geringere Kosten und integrierten Schutz bei Berufsunfähigkeit.

    Nur so wird sie wieder ein starker Baustein der Altersvorsorge.

    #bAV #Rente #Altersvorsorge #Betriebsrente #Berufsunfähigkeit

  • Renten-Schock: 84.000 Euro zurückzahlen – So kann ein Fehler zur finanziellen Katastrophe werden!

    Renten-Schock: 84.000 Euro zurückzahlen – So kann ein Fehler zur finanziellen Katastrophe werden!

    Ein Beitrag von

    Werner Hoffmann
    -Unabhängiger Rentenberater (RDG)-

    Ein aktueller Fall zeigt, wie dramatisch Fehler im Rentenbezug werden können. Ein Rentner musste rund 84.000 Euro an die Deutsche Rentenversicherung zurückzahlen, weil er über Jahre zu hohe Leistungen erhalten hatte.

    Der Grund: Er bezog eine Rente, auf die er in dieser Höhe keinen Anspruch hatte. Die Überzahlung blieb lange unbemerkt – bis sie entdeckt und vollständig zurückgefordert wurde.

    Rechtlich ist das klar geregelt. Nach § 50 SGB X müssen zu Unrecht gezahlte Leistungen zurückgezahlt werden, unabhängig davon, wer den Fehler verursacht hat.

    Entscheidend ist jedoch § 45 SGB X. Hier geht es um den sogenannten Vertrauensschutz. Dieser kann greifen, wenn der Betroffene auf die Richtigkeit der Zahlung vertrauen durfte. Er entfällt aber, wenn falsche Angaben gemacht wurden, grobe Fahrlässigkeit vorliegt oder der Fehler erkennbar war.

    Zusätzlich gelten Mitwirkungspflichten nach § 60 SGB I. Änderungen wie Einkommen oder Beschäftigung müssen unverzüglich gemeldet werden. Wer das nicht tut, riskiert Rückforderungen.

    Der Fall zeigt: Auch jahrelange Zahlungen bieten keine Sicherheit. Rentenbescheide können jederzeit rückwirkend überprüft und korrigiert werden.

    Interessant ist jedoch ein anderer Fall: Bei einer Rückforderung von rund 47.000 Euro Witwenrente entschieden das Sozialgericht Stuttgart und das Landessozialgericht zugunsten der Betroffenen. Der Vertrauensschutz wurde hier stärker gewichtet.

    Es kommt immer auf den Einzelfall an. Vor einem Gerichtsverfahren sollte geprüft werden, wie hoch die Chancen sind, eine Rückforderung abzuwehren. Diese Einschätzung kann neben einem Anwalt auch ein zugelassener Rentenberater vornehmen.

    Deshalb gilt: Ein Rentenantrag sollte niemals ohne strategische Prüfung gestellt werden. Behörden nehmen Anträge auf – sie prüfen jedoch keine Optimierungsmöglichkeiten.

    Diese erfolgt ausschließlich durch einen unabhängigen Rentenberater nach dem RDG.

    Kontakt zu Werner Hoffmann
    Unabhängiger Rentenberater (RDG)

    Festnetz: 07156 967-1900
    WhatsApp: +49 7156 34354

    QR-Code:

    Textinhalt

    „Guten Tag, ich habe gerade Ihren Artikel bezüglich der Rückforderung von Renten gelesen. Bitte nehmen Sie mit mir Kontakt auf.
    Festnetznummer: _____
    Mein Name ist: _____“

    #Rückzahlung #Rente

     #SGBVI #Witwenrente #Sozialgericht #

  • Rentenfalle: Warum der Rentenantrag plötzlich den Job kosten kann

    Rentenfalle: Warum der Rentenantrag plötzlich den Job kosten kann

    Rentenfalle: Warum der Rentenantrag plötzlich den Job kosten kann

    Ein Beitrag von

    Werner Hoffmann. – Unabhängiger Rentenberater – www.Renten-Experte.de

    Viele Arbeitnehmer gehen davon aus, dass der Übergang in die Rente problemlos verläuft – doch genau hier lauert eine oft unterschätzte Gefahr. Ein aktueller Fall, über den auch das Handelsblatt berichtet hat, zeigt deutlich: Der Rentenantrag kann rechtlich das Ende des Arbeitsverhältnisses bedeuten.

    Im konkreten Fall beantragte ein Arbeitnehmer eine Altersrente und wollte gleichzeitig weiterarbeiten. Der Arbeitgeber verwies jedoch auf eine arbeitsvertragliche Klausel, wonach das Arbeitsverhältnis automatisch endet, sobald ein Anspruch auf Altersrente besteht.

    Das bestätigte auch das Landesarbeitsgericht Kiel im Urteil (Az.: 5 Sa 66/25). Grundlage ist zudem die Rechtsprechung des Bundesarbeitsgerichts. Danach sind sogenannte auflösende Bedingungen zulässig. Bedeutet: Besteht ein Rentenanspruch, kann das Arbeitsverhältnis automatisch enden – ohne Kündigung.

    Entscheidend ist also nicht nur der Rentenbezug, sondern bereits der Rentenanspruch. Wer einen Antrag stellt, kann damit selbst die Beendigung seines Jobs auslösen.

    Viele Betroffene wissen nicht, dass solche Klauseln existieren. Gleichzeitig entstehen oft weitere Nachteile:

    • Wegfall arbeitsvertraglicher Ansprüche,
    • Auswirkungen auf die betriebliche Altersversorgung (bAV),
    • Nachteile bei privaten Rentenverträgen,
    • steuerliche und sozialversicherungsrechtliche Folgen,
    • Verlust wichtiger Gestaltungsmöglichkeiten.

    Gerade bei Teilrente oder Weiterbeschäftigung ist die Lage komplex. Ein vorschneller Rentenantrag kann langfristige finanzielle Nachteile auslösen, die später kaum korrigierbar sind.

    Auch wichtig: Eine Weiterbeschäftigung muss meist neu vereinbart werden – ein automatisches Weiterarbeiten gibt es häufig nicht.

    Wichtiger Hinweis:

    Wer in der Rente weiterarbeiten möchte, sollte vor dem Antrag unbedingt eine individuelle Beratung durchführen. Nur so lässt sich klären, welche Nachteile entstehen können und wie man diese vermeidet.

    Das betrifft nicht nur den möglichen Verlust des Arbeitsplatzes, sondern auch Eingriffe in bbetriebliche und private Altersvorsorge.

    Gerade hier zeigt sich der Unterschied: Eine strategische Bewertung erfolgt durch einen spezialisierten Rentenberater.

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)

    WhatsApp: +49 7156 34354
    Text: „Ich bitte um Rückmeldung wegen Rente und Weiterbeschäftigung“

    Festnetz: 07156 967-1900

    #Rente #Arbeitsrecht #Weiterarbeiten #Betriebsrente #Rentenberatung

  • Rentenfalle trotz 45 Jahre! Dieses Urteil kann dich Tausende Euro kosten!

    Rentenfalle trotz 45 Jahre! Dieses Urteil kann dich Tausende Euro kosten!

    Ein Beitrag von

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)
    www.Renten-Experte.de

    Viele glauben: Wer 45 Jahre Beiträge hat, bekommt automatisch eine abschlagsfreie Rente.
    Doch genau das ist ein gefährlicher Irrtum – und aktuelle Gerichtsentscheidungen bestätigen diese bittere Realität.

    Ein besonders brisanter Fall:
    Ein Versicherter erfüllte die 45 Beitragsjahre, beantragte jedoch die falsche Rentenart – eine vorgezogene Rente mit Abschlägen.

    Die Folge: dauerhafte Rentenkürzung!

    Das Urteil des Landessozialgerichts Baden-Württemberg (L 10 R 233/24) und die Bestätigung durch das Bundessozialgericht (B 5 R 78/25 B) machen klar:

    Nicht die Beitragsjahre entscheiden – sondern die richtige Rentenart!

    Jede Rentenart wird separat geprüft,
    Vorteile können nicht übertragen werden,
    Abschläge bleiben lebenslang bestehen.

    Das bedeutet:
    Wer die Altersrente für langjährig Versicherte beantragt, obwohl die abschlagsfreie Variante möglich wäre, verliert Monat für Monat Geld.
    Der größte Irrtum: „Die beraten mich schon richtig“

    Ein Rentenantrag kann gestellt werden bei:

    • Gemeindeversicherungsämtern,
    • Versichertenältesten,
    • Mitarbeitern der Rentenversicherung.

    Doch diese Stellen nehmen Anträge auf – sie optimieren sie nicht strategisch.

    Eine echte Beratung, die Alternativen prüft und finanzielle Folgen bewertet, findet dort in der Regel nicht statt.

    Strategie entscheidet über Tausende Euro

    Eine falsche Entscheidung kann:

    • hunderte Euro monatlich kosten,
    • über die Jahre fünfstellige Verluste verursachen.

    Diese Fehler sind oft nicht mehr korrigierbar.

    Die Lösung: Unabhängige Beratung

    Nur ein Rentenberater (RDG) prüft, welche Rentenart und welcher Zeitpunkt wirklich optimal sind.

    Hier entscheidet sich, ob du das Maximum bekommst – oder lebenslang verlierst.

    Resümee

    45 Jahre reichen nicht – die richtige Entscheidung schon.

    Werner Hoffmann
    www.Renten-Experte.de

    Kontakt per WhatsApp

    👉 +49 7156 343 54

    Festnetz: 07156 / 967 – 1900

    #Rente #Rentenberatung #BSGUrteil #Altersrente #Finanzen