Schlagwort: Rentenberatung

  • Rentenstart ohne böse Überraschungen? Diese Checkliste entscheidet über Tausende Euro!

    Rentenstart ohne böse Überraschungen? Diese Checkliste entscheidet über Tausende Euro!

    Ein Beitrag von

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)
    www.Renten-Experte.de

    Vorsicht bei Unterlagen: Hier beginnen die größten Fehler.
    Schon bei der Einreichung von Nachweisen kann es kritisch werden. Was viele nicht wissen: Selbst gut gemeinte Unterlagen können sich negativ auf die spätere Rente auswirken. Deshalb gilt: Unterlagen nicht ungeprüft einreichen – eine vorherige Prüfung kann entscheidend sein.

    Versicherungskonto klären – aber richtig!
    Fehlende Zeiten, falsche Angaben oder nicht berücksichtigte Ausbildungszeiten können die Rente dauerhaft senken. Die Kontenklärung ist daher Pflicht – idealerweise Jahre vor Rentenbeginn.
    Aber Vorsicht: Auch hier kann eine unüberlegte Einreichung ohne vorherige Prüfung nachteilig sein!

    Typische Lücken kosten bares Geld.
    Schulzeiten, Kindererziehung, Pflege oder Arbeitslosigkeit müssen vollständig erfasst sein. Jede fehlende Zeit wirkt sich direkt auf die Rentenhöhe aus.

    Schwerbehinderung: Chance oder Risiko?
    Eine anerkannte Schwerbehinderung kann Vorteile bringen – etwa einen früheren Rentenbeginn.
    Doch es gibt auch Risiken: Besteht die Aussicht auf eine Erwerbsminderung, ist die Erwerbsminderungsrente oft höher. Grund ist die sogenannte Zurechnungszeit, durch die zusätzliche Entgeltpunkte berücksichtigt werden.
    Auch hier gilt: Erst prüfen, dann handeln!

    Der richtige Zeitpunkt ist entscheidend.
    Ein früher Rentenbeginn führt zu lebenslangen Abschlägen. Wer gezielt plant oder überbrückt, kann seine Rente deutlich erhöhen. Auch Ausgleichszahlungen (§ 187a SGB VI) sind möglich.

    Steuern und Beiträge nicht vergessen.
    Ein Teil der Rente ist steuerpflichtig – abhängig vom Rentenbeginn. Zusätzlich fallen Beiträge zur Kranken- und Pflegeversicherung an, die die Netto-Rente mindern.

    Der entscheidende Unterschied
    Antragstellen helfen beim Ausfüllen – aber sie prüfen keine individuelle Strategie. Genau hier liegen oft ungenutzte Potenziale.

    Praxisfalle: Gut gemeint – schlecht gemacht.
    Beispielsweise können Fachschulbescheinigungen unter Umständen sogar zu Rentenkürzungen führen. Solche Fallstricke bleiben häufig unentdeckt.

    Resümee:
    Wer seine Rente einfach beantragt, verschenkt oft Geld. Wer vorher prüft und strategisch plant, kann seine Altersvorsorge deutlich verbessern.

    Deshalb: Niemals Rentenantrag oder Unterlagen nur über das Versicherungsamt oder bei der Deutschen Rentenversicherung direkt beantragen, ohne dass zuvor ein unabhängiger Rentenberater/in eine strategische Prüfung vorgenommen hat.

    Werner Hoffmann.

    Unabhängiger Rentenberater (RDG).

    Festnetz: 07156 967 1900 .

    Kontakt per WhatsApp:
    Jetzt Anfrage senden

    whatsAPP-Nr. : +49715634354

    #Rente #Rentenberatung #Altersvorsorge #Rentenstart #Finanzplanung
  • Mehr Rente oder nur Formulare? Warum Sie beim Rentenantrag nichts dem Zufall überlassen dürfen!

    Mehr Rente oder nur Formulare? Warum Sie beim Rentenantrag nichts dem Zufall überlassen dürfen!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann –
    Rentenberater (RDG)
    www.Renten-experte.de .

    ——

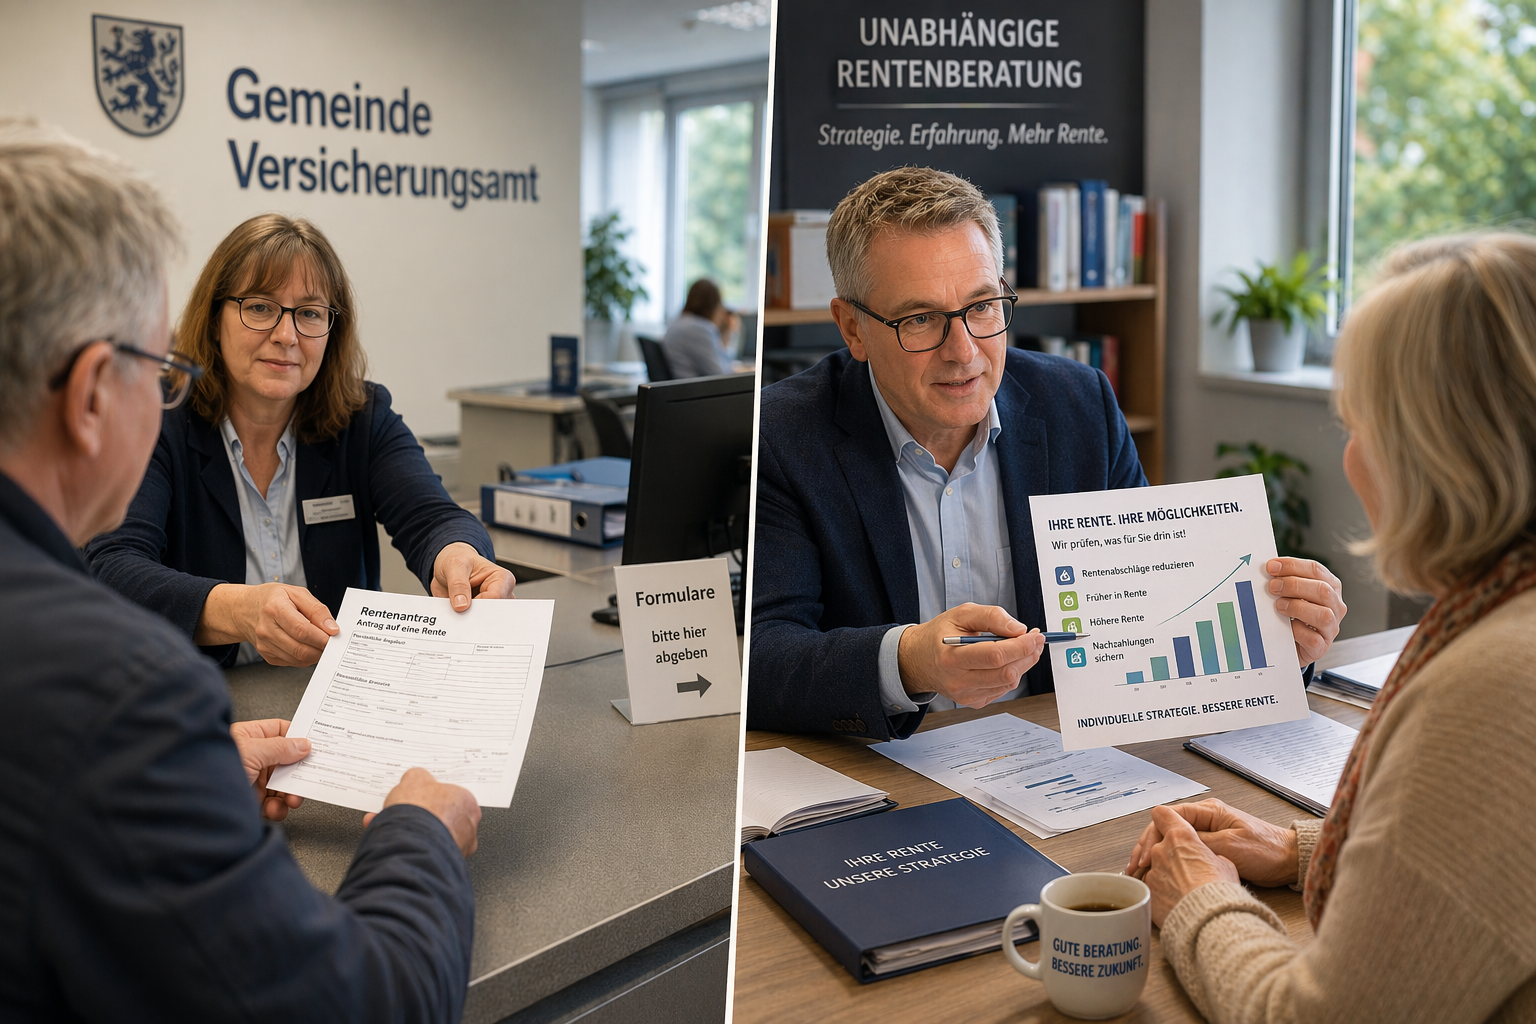
    Viele Menschen gehen davon aus, dass sie beim Gemeinde-Versicherungsamt oder direkt bei der Deutschen Rentenversicherung optimal beraten werden. Doch die Realität ist eine andere: Dort werden in der Regel nur Anträge aufgenommen – eine strategische Prüfung oder Optimierung Ihrer Rentenansprüche findet nicht statt. Ja auch das ist in Ordnung. Aber erst nach der Prüfung durch einen unabhängigen Rentenberater. Dies macht auch das folgende Beispiel deutlich!

    Bereits kleine Fehler oder nicht genutzte Möglichkeiten können Ihre spätere Rente dauerhaft reduzieren.

    Ein typisches Beispiel: Zeiten werden nicht korrekt berücksichtigt, Nachweise fehlen oder wichtige Optionen – etwa bei Schwerbehinderung oder Ausbildungszeiten – werden gar nicht erst geprüft. Oder es werden Bescheinigungen eingereicht, die sogar die Rente reduzieren können! Und oft hätten Versicherte Anspruch auf Schwerbehinderung, dies aber nie beantragt oder gegen einen zu geringen Bescheid keinen Einspruch eingelegt.

    Das Ergebnis: Sie verschenken Monat für Monat bares Geld.

    Rechtlich basiert die Rentenberechnung unter anderem auf den Vorschriften des SGB VI. Besonders relevant sind hierbei:

    • § 63 SGB VI – Berechnung der Rente,
    • § 66 SGB VI – Entgeltpunkte,
    • § 262 SGB VI – Mindestentgeltpunkte,
    • § 43 SGB VI – Erwerbsminderungsrente.

    Gerichte haben zudem mehrfach bestätigt, dass Versicherte selbst dafür verantwortlich sind, ihre Ansprüche vollständig geltend zu machen. Wer also Möglichkeiten nicht nutzt, hat später oft keinen Anspruch auf Nachbesserung.

    Genau deshalb ist es entscheidend: Vor der Antragstellung sollten Sie Ihren Versicherungsverlauf und alle Optionen durch einen unabhängigen Rentenberater prüfen lassen.

    Denn nur vor dem Rentenantrag können noch gezielt Maßnahmen ergriffen werden, die Ihre spätere Rente erhöhen. Nach Antragstellung sind viele Chancen endgültig verloren.

    Ein unabhängiger Rentenberater arbeitet nicht nach Schema F, sondern analysiert Ihre individuelle Situation – mit dem Ziel: das Maximum aus Ihrer Rente herauszuholen.

    Das kann bedeuten:

    • Nachzahlungen prüfen und sinnvoll einsetzen,
    • Zeiten korrigieren oder ergänzen,
    • Schwerbehinderung strategisch einbinden,
    • frühere oder spätere Rentenbeginne optimieren.

    Resümee: Wer einfach nur einen Antrag stellt, bekommt eine Rente. Wer sich vorher beraten lässt, bekommt im besten Fall deutlich mehr Rente – ein Leben lang.

    Eine Antragsausfüllung durch

    – Versicherungsämter bei Gemeinden

    – durch andere ehrenamtliche Einrichtungen

    – durch Versichertenmitarbeiter der Deutschen Rentenversicherung

    ist keine Rentenberatung.

    Nur der unabhängige Rentenberater (RDG) prüft beispielsweise auch, ob es sinnvoll ist vor der Rentenantragstellung noch einen Antrag auf Schwerbehinderung zu stellen oder den Widerspruch einzulegen.

    #Rente #Rentenberatung #Altersvorsorge #Finanzen #Deutschland

  • Schock für Berufseinsteiger? Nein! Sofort Schutz bei Erwerbsminderung – Das sollten alle wissen!!

    Schock für Berufseinsteiger? Nein! Sofort Schutz bei Erwerbsminderung – Das sollten alle wissen!!

    Ein Beitrag von

    Werner Hoffmann.
    Unabhängiger Rentenberater (RDG)
    www.Renten-Experte.de

    Ein Unfall, eine schwere Krankheit – und plötzlich steht das ganze Leben auf dem Kopf. Gerade junge Menschen glauben oft, sie seien in den ersten Berufsjahren kaum abgesichert. Doch genau hier greift ein wichtiger Schutzmechanismus der gesetzlichen Rentenversicherung, den viele nicht kennen.

    Bereits ein einziger Beitrag kann entscheidend sein.
    Wer als Berufseinsteiger auch nur einen Pflichtbeitrag in die gesetzliche Rentenversicherung eingezahlt hat, kann unter bestimmten Voraussetzungen bereits Anspruch auf eine Erwerbsminderungsrente haben. Das gilt insbesondere dann, wenn die Erwerbsminderung durch einen Arbeitsunfall oder eine anerkannte Berufskrankheit verursacht wurde (§ 53 Abs. 1 SGB VI).

    Doch auch bei anderen Erkrankungen besteht Schutz: Tritt eine volle Erwerbsminderung innerhalb von sechs Jahren nach Schul- oder Ausbildungsende ein, kann ebenfalls ein Rentenanspruch bestehen. Voraussetzung ist, dass in den letzten zwei Jahren mindestens ein Jahr Pflichtbeiträge gezahlt wurden (§ 43 Abs. 6 SGB VI).

    Das bedeutet: Selbst junge Menschen, die erst kurz im Berufsleben stehen, sind keineswegs schutzlos.

    Die Höhe der Rente – mehr als nur eingezahlte Beiträge
    Ein weiterer entscheidender Vorteil ist die sogenannte Zurechnungszeit. Diese sorgt dafür, dass Betroffene so gestellt werden, als hätten sie bis zur Regelaltersgrenze weitergearbeitet – mit ihrem bisherigen durchschnittlichen Einkommen (§ 59 SGB VI).

    Gerade für Berufseinsteiger ist das enorm wichtig, da die Rentenansprüche sonst extrem gering wären.

    Ganz entscheidend – diese zwei Punkte sollten Sie unbedingt beachten:

    • Vor der Stellung eines Rentenantrags unbedingt eine Beratung einholen, da nur vor der Antragstellung noch aktiv Einfluss auf den Rentenverlauf genommen werden kann,
    • Eine ergänzende Berufsunfähigkeitsversicherung (BU) ist in jedem Fall sinnvoll, bei der Antragstellung sollten alle Vorerkrankungen vollständig angegeben werden – idealerweise mit Diagnoseübersicht des Hausarztes.

    Was bedeutet das konkret?

    • Schutz greift bereits ab dem ersten Beitrag,
    • vorzeitige Wartezeiterfüllung (§ 53 SGB VI),
    • Sonderregelung für Berufsanfänger (§ 43 Abs. 6 SGB VI),
    • Zurechnungszeit erhöht die Rente (§ 59 SGB VI),
    • Beratung vor Antragstellung kann bares Geld sichern,
    • private Absicherung durch BU dringend empfehlenswert.

    Resümee:
    Die gesetzliche Rentenversicherung bietet gerade für junge Menschen einen besseren Schutz, als viele vermuten. Wer früh einzahlt, kann im Ernstfall bereits abgesichert sein. Entscheidend ist, die Regeln zu kennen und rechtzeitig zu handeln.

    #Erwerbsminderung #Rente #Berufseinsteiger #BU #SGBVI

  • Teil 5 – Selbstständig – und trotzdem rentenversicherungspflichtig? Diese Berufe sind besonders betroffen

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann – Rentenberater (RDG) www.Renten-experte.deWerner Hoffmann

    Werner Hoffmann – Rentenberater (RDG)

    Viele glauben:
    Wer selbstständig ist, muss sich um die gesetzliche Rentenversicherung nicht kümmern.

    Das ist ein gefährlicher Irrtum.

    Denn auch echte Selbstständige können rentenversicherungspflichtig sein – und zwar unabhängig davon, ob sie scheinselbstständig sind oder nicht.

    Genau hier liegt eines der größten Missverständnisse im Zusammenhang mit dem Statusfeststellungsverfahren:

    Selbst wenn die Deutsche Rentenversicherung eine Tätigkeit als selbstständig einordnet, kann trotzdem eine Versicherungspflicht bestehen.

    [bild-2-hier-einfügen]

    Besonders betroffen sind unter anderem:

    • Lehrer und Dozenten,
    • Erzieher,
    • Pflegepersonen,
    • Hebammen,
    • Handwerker in zulassungspflichtigen Gewerken,
    • Künstler und Publizisten über die Künstlersozialkasse,
    • Selbstständige mit auf Dauer im Wesentlichen nur einem Auftraggeber.

    [bild-3-hier-einfügen]

    Gerade der letzte Punkt ist hochbrisant.

    Denn wer wirtschaftlich fast nur für einen Auftraggeber tätig ist, kann als sogenannter arbeitnehmerähnlicher Selbstständiger gelten. Dann besteht trotz Selbstständigkeit Rentenversicherungspflicht.

    Viele Betroffene übersehen das jahrelang.
    Die Folgen können erheblich sein:

    • Nachforderungen von Beiträgen,
    • Säumniszuschläge,
    • finanzielle Belastungen über lange Zeiträume.

    [bild-4-hier-einfügen]

    Wichtig ist daher:
    Es müssen zwei Fragen getrennt geprüft werden:

    • Bin ich selbstständig oder abhängig beschäftigt,
    • bin ich als Selbstständiger trotzdem rentenversicherungspflichtig.

    Genau hier entstehen in der Praxis die meisten Fehler.

    Wichtig zu wissen:
    Die rechtliche Bewertung darf nicht durch Steuerberater erfolgen, sondern gehört in die Hände eines spezialisierten Rentenberaters (RDG).

    Mein Rat als Rentenberater (RDG):
    Lassen Sie nicht nur Ihren Status prüfen, sondern auch Ihre mögliche Rentenversicherungspflicht als Selbstständiger.

    Nur so erhalten Sie echte Rechtssicherheit.

    Zusätzlich empfehle ich, alle Verträge, Tätigkeitsnachweise und Unterlagen sauber zu dokumentieren.

    Ein bewährtes Instrument dafür ist ein Notfallordner:
    👉 www.not-fallordner.de

    Direkter Kontakt:

    Jetzt per WhatsApp kontaktieren

    📞 0177 27 166 97

    [bild-5-hier-einfügen]

    Denn eines ist klar:
    Selbstständig zu sein bedeutet nicht automatisch, von der Rentenversicherungspflicht frei zu sein.

    #Statusfeststellung #Rentenversicherung #Selbstständig #Scheinselbstständigkeit #Unternehmer

  • Teil 5 – Selbstständig – und trotzdem rentenversicherungspflichtig? Diese Berufe sind besonders betroffen

    Teil 5 – Selbstständig – und trotzdem rentenversicherungspflichtig? Diese Berufe sind besonders betroffen

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann – Rentenberater (RDG) www.Renten-experte.deWerner Hoffmann

    Werner Hoffmann – Rentenberater (RDG)

    Viele glauben:
    Wer selbstständig ist, muss sich um die gesetzliche Rentenversicherung nicht kümmern.

    Das ist ein gefährlicher Irrtum.

    Denn auch echte Selbstständige können rentenversicherungspflichtig sein – und zwar unabhängig davon, ob sie scheinselbstständig sind oder nicht.

    Genau hier liegt eines der größten Missverständnisse im Zusammenhang mit dem Statusfeststellungsverfahren:

    Selbst wenn die Deutsche Rentenversicherung eine Tätigkeit als selbstständig einordnet, kann trotzdem eine Versicherungspflicht bestehen.

    [bild-2-hier-einfügen]

    Besonders betroffen sind unter anderem:

    • Lehrer und Dozenten,
    • Erzieher,
    • Pflegepersonen,
    • Hebammen,
    • Handwerker in zulassungspflichtigen Gewerken,
    • Künstler und Publizisten über die Künstlersozialkasse,
    • Selbstständige mit auf Dauer im Wesentlichen nur einem Auftraggeber.

    [bild-3-hier-einfügen]

    Gerade der letzte Punkt ist hochbrisant.

    Denn wer wirtschaftlich fast nur für einen Auftraggeber tätig ist, kann als sogenannter arbeitnehmerähnlicher Selbstständiger gelten. Dann besteht trotz Selbstständigkeit Rentenversicherungspflicht.

    Viele Betroffene übersehen das jahrelang.
    Die Folgen können erheblich sein:

    • Nachforderungen von Beiträgen,
    • Säumniszuschläge,
    • finanzielle Belastungen über lange Zeiträume.

    [bild-4-hier-einfügen]

    Wichtig ist daher:
    Es müssen zwei Fragen getrennt geprüft werden:

    • Bin ich selbstständig oder abhängig beschäftigt,
    • bin ich als Selbstständiger trotzdem rentenversicherungspflichtig.

    Genau hier entstehen in der Praxis die meisten Fehler.

    Wichtig zu wissen:
    Die rechtliche Bewertung darf nicht durch Steuerberater erfolgen, sondern gehört in die Hände eines spezialisierten Rentenberaters (RDG).

    Mein Rat als Rentenberater (RDG):
    Lassen Sie nicht nur Ihren Status prüfen, sondern auch Ihre mögliche Rentenversicherungspflicht als Selbstständiger.

    Nur so erhalten Sie echte Rechtssicherheit.

    Zusätzlich empfehle ich, alle Verträge, Tätigkeitsnachweise und Unterlagen sauber zu dokumentieren.

    Ein bewährtes Instrument dafür ist ein Notfallordner:
    👉 www.not-fallordner.de

    Direkter Kontakt:

    Jetzt per WhatsApp kontaktieren

    📞 0177 27 166 97

    [bild-5-hier-einfügen]

    Denn eines ist klar:
    Selbstständig zu sein bedeutet nicht automatisch, von der Rentenversicherungspflicht frei zu sein.

    #Statusfeststellung #Rentenversicherung #Selbstständig #Scheinselbstständigkeit #Unternehmer

  • Teil 4 – Statusfeststellungsverfahren richtig nutzen: So sichern Sie Ihre Selbstständigkeit ab

    Teil 4 – Statusfeststellungsverfahren richtig nutzen: So sichern Sie Ihre Selbstständigkeit ab

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG)

    Das Statusfeststellungsverfahren ist kein Risiko – sondern eine große Chance.

    Richtig eingesetzt kann es Selbstständige vor erheblichen finanziellen Schäden schützen und langfristige Sicherheit schaffen.

    Doch entscheidend ist, wann und wie das Verfahren genutzt wird.

    Der wichtigste Punkt:
    Das Verfahren sollte nicht erst bei Problemen, sondern im Vorfeld genutzt werden.

    Idealerweise:

    • vor Aufnahme einer neuen Tätigkeit,
    • bei größeren Projekten,
    • bei Unsicherheiten in der Vertragsgestaltung.

    Wer hier frühzeitig handelt, kann spätere Konflikte vermeiden.

    [bild-2-hier-einfügen]

    Ein weiterer entscheidender Erfolgsfaktor ist die richtige Darstellung der Tätigkeit.

    Denn die Deutsche Rentenversicherung prüft sehr genau:

    • Wie wird tatsächlich gearbeitet,
    • wie ist die Einbindung in den Betrieb,
    • wie hoch ist das unternehmerische Risiko.

    Deshalb gilt:
    Die Beschreibung der Tätigkeit muss realistisch, vollständig und rechtlich korrekt sein.

    Ein häufiger Fehler ist, die Situation „schönzureden“.
    Das kann später zu erheblichen Problemen führen.

    Ebenso wichtig:
    Verträge müssen zur tatsächlichen Tätigkeit passen.

    Denn Widersprüche zwischen Vertrag und Realität sind eines der größten Risiken im gesamten Verfahren.

    Wichtig zu wissen:
    Die rechtliche Beratung darf nicht durch Steuerberater erfolgen, sondern gehört in die Hände eines spezialisierten Rentenberaters (RDG).

    Mein Rat als Rentenberater (RDG):

    • Lassen Sie Ihre Tätigkeit frühzeitig prüfen,
    • dokumentieren Sie Ihre Selbstständigkeit sauber,
    • passen Sie Verträge und Realität konsequent an.

    So schaffen Sie die Grundlage für eine rechtssichere Selbstständigkeit.

    Zusätzlich empfehle ich, alle relevanten Unterlagen strukturiert zu sichern.

    Ein bewährtes Instrument dafür ist ein Notfallordner:

    👉 www.not-fallordner.de

    Rentenexperte Werner Hoffmann
    Rentenexperte Werner Hoffmann

    Direkter Kontakt:

    Jetzt per WhatsApp kontaktieren

    📞 0177 27 166 97

    —-

    Denn eines ist klar:
    Das Statusfeststellungsverfahren ist kein Problem – sondern Ihr wichtigstes Instrument für Sicherheit.

    #Statusfeststellung #Scheinselbstständigkeit #Rentenversicherung #Selbstständig #Unternehmer

  • Teil 2 – Reform gescheitert? Warum das Statusfeststellungsverfahren kaum genutzt wird

    Teil 2 – Reform gescheitert? Warum das Statusfeststellungsverfahren kaum genutzt wird

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG).-

    Die Reform des Statusfeststellungsverfahrens sollte eigentlich für mehr Klarheit und Rechtssicherheit sorgen. Doch aktuelle Zahlen zeigen ein anderes Bild:

    Die neuen Möglichkeiten werden bislang nur sehr selten genutzt.

    Besonders auffällig ist:

    • Prognoseentscheidungen werden kaum beantragt,
    • Gruppenfeststellungen spielen praktisch keine Rolle,
    • viele Verfahren werden weiterhin erst sehr spät eingeleitet.

    Dabei war genau das Ziel der Reform, frühzeitig Sicherheit zu schaffen – bevor Risiken entstehen.

    Warum wird das Verfahren trotzdem so wenig genutzt?

    Die Gründe sind klar:

    • Unwissen über die neuen Möglichkeiten,
    • komplexe und schwer verständliche Antragsverfahren,
    • Angst vor negativen Entscheidungen,
    • fehlende spezialisierte Beratung.

    Das Ergebnis ist paradox:
    Ein Instrument, das Sicherheit bringen soll, wird gemieden – und genau dadurch entstehen große Risiken.

    Viele Selbstständige arbeiten jahrelang ohne klare rechtliche Einordnung. Erst bei einer späteren Prüfung durch die Deutsche Rentenversicherung kommt es dann zu unangenehmen Überraschungen.

    Und die können teuer werden:

    • Nachzahlungen über mehrere Jahre,
    • hohe Säumniszuschläge,
    • unter Umständen sogar strafrechtliche Konsequenzen.

    Wichtig zu wissen:
    Auch hier gilt – die rechtliche Beratung darf nicht durch Steuerberater erfolgen, sondern gehört in die Hände eines spezialisierten Rentenberaters (RDG).

    Mein Rat als Rentenberater (RDG):
    Nutzen Sie die Möglichkeiten der Statusprüfung aktiv – insbesondere vor Beginn neuer Tätigkeiten oder Projekte.

    Wer frühzeitig Klarheit schafft, kann spätere finanzielle Belastungen oft vollständig vermeiden.

    Zusätzlich empfehle ich, alle Verträge, Tätigkeitsbeschreibungen und Nachweise sauber zu dokumentieren.

    Ein bewährtes Instrument dafür ist ein strukturierter Notfallordner:
    👉 www.not-fallordner.de

    Direkter Kontakt:

    Jetzt per WhatsApp kontaktieren

    Oder

    📞 0177 27 166 97

    Denn eines ist klar:
    Nicht die Reform ist das Problem – sondern dass sie viel zu selten genutzt wird.

    Teil 1:

    Teil 3

    Teil 4

    Teil 5

    #Statusfeststellung #Scheinselbstständigkeit #Rentenversicherung #Selbstständig #Unternehmer

  • Teil 1 – Scheinselbstständig oder Unternehmer? Das Statusfeststellungsverfahren einfach erklärt

    Teil 1 – Scheinselbstständig oder Unternehmer? Das Statusfeststellungsverfahren einfach erklärt

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG) –
    www.Renten-experte.de

    Das sogenannte Statusfeststellungsverfahren der Deutschen Rentenversicherung (DRV) entscheidet darüber, ob jemand selbstständig oder abhängig beschäftigt ist.

    Das klingt zunächst technisch, hat aber enorme finanzielle Auswirkungen. Denn wird eine Tätigkeit als abhängig beschäftigt eingestuft, drohen erhebliche Konsequenzen:

    • Nachzahlungen von Sozialversicherungsbeiträgen,
    • Säumniszuschläge,
    • mögliche strafrechtliche Risiken,
    • Rückforderungen von Honoraren.

    Das Verfahren kann sowohl vom Auftragnehmer als auch vom Auftraggeber beantragt werden. Zuständig ist die Clearingstelle der DRV.

    Geprüft werden insbesondere folgende Kriterien:

    • Weisungsgebundenheit,
    • Eingliederung in den Betrieb,
    • unternehmerisches Risiko,
    • Auftreten am Markt.

    Ein zentrales Problem: Viele Selbstständige gehen davon aus, dass sie automatisch Unternehmer sind. Tatsächlich entscheidet jedoch immer die konkrete Ausgestaltung der Tätigkeit im Alltag.

    Gerade in Branchen wie IT, Beratung oder Pflege kommt es häufig zu Unsicherheiten und Fehlbewertungen.

    Ein aktueller Bericht zeigt zudem: Die Reform des Statusfeststellungsverfahrens wird bislang nur sehr wenig genutzt, obwohl sie eigentlich mehr Rechtssicherheit schaffen sollte.

    Das ist riskant. Denn ohne frühzeitige Klärung bleibt ein erhebliches finanzielles Risiko bestehen, oft über viele Jahre hinweg.

    Wichtig zu wissen:

    Die rechtliche Beratung zu diesem Thema darf nicht durch Steuerberater erfolgen,

    sondern gehört in die Hände eines spezialisierten Rentenberaters (RDG).

    Mein Rat als Rentenberater (RDG):
    Lassen Sie Ihren Status frühzeitig prüfen. Eine falsche Einschätzung kann später existenzbedrohend werden.

    Zusätzlich empfehle ich Selbstständigen dringend, ihre Verträge, Tätigkeitsbeschreibungen und Absicherung strukturiert zu dokumentieren.

    Ein bewährtes Instrument dafür ist ein Notfallordner:

    www.not-fallordner.de

    Denn eines ist sicher:
    Nicht die eigene Einschätzung zählt – sondern die rechtliche Bewertung durch die Deutsche Rentenversicherung.

    Direkter Kontakt per WhatsApp oder Telefon:

    📱 Jetzt per WhatsApp kontaktieren

    oder : 📞 0177 27 166 97

    Fortsetzung – Teil 2

    #Statusfeststellung #Scheinselbstständigkeit #Rentenversicherung #Selbstständig #Unternehmer