Kategorie: Rente

  • Generationenvertrag unter Druck? Warum das Umlageverfahren oft missverstanden wird

    Generationenvertrag unter Druck? Warum das Umlageverfahren oft missverstanden wird

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG) . –

    Immer wieder wird behauptet, der Generationenvertrag sei gescheitert und das Umlageverfahren der gesetzlichen Rentenversicherung könne langfristig nicht funktionieren. Doch das eigentliche Problem liegt nicht im Umlageverfahren selbst, sondern in den politischen und demografischen Rahmenbedingungen.

    Was ist der Generationenvertrag?

    Der Generationenvertrag ist kein schriftlicher Vertrag, sondern ein gesellschaftliches Prinzip. Die heute arbeitende Generation finanziert mit ihren Beiträgen die Renten der heutigen Rentner. Im Gegenzug finanzieren spätere Generationen die Renten der heutigen Beitragszahler.

    Die gesetzliche Rentenversicherung arbeitet dabei überwiegend nach dem Umlageverfahren. Die eingezahlten Beiträge werden nicht angespart, sondern unmittelbar für die laufenden Rentenzahlungen verwendet.

    Die eigentlichen Herausforderungen

    Die größte Herausforderung ist die demografische Entwicklung. Die geburtenstarken Jahrgänge gehen in Rente, während weniger junge Menschen nachkommen.

    Hinzu kommt, dass viele Selbstständige, Beamte und Politiker nicht in die gesetzliche Rentenversicherung einzahlen. Dadurch fehlen potenzielle Beitragszahler.

    Was andere Länder anders machen

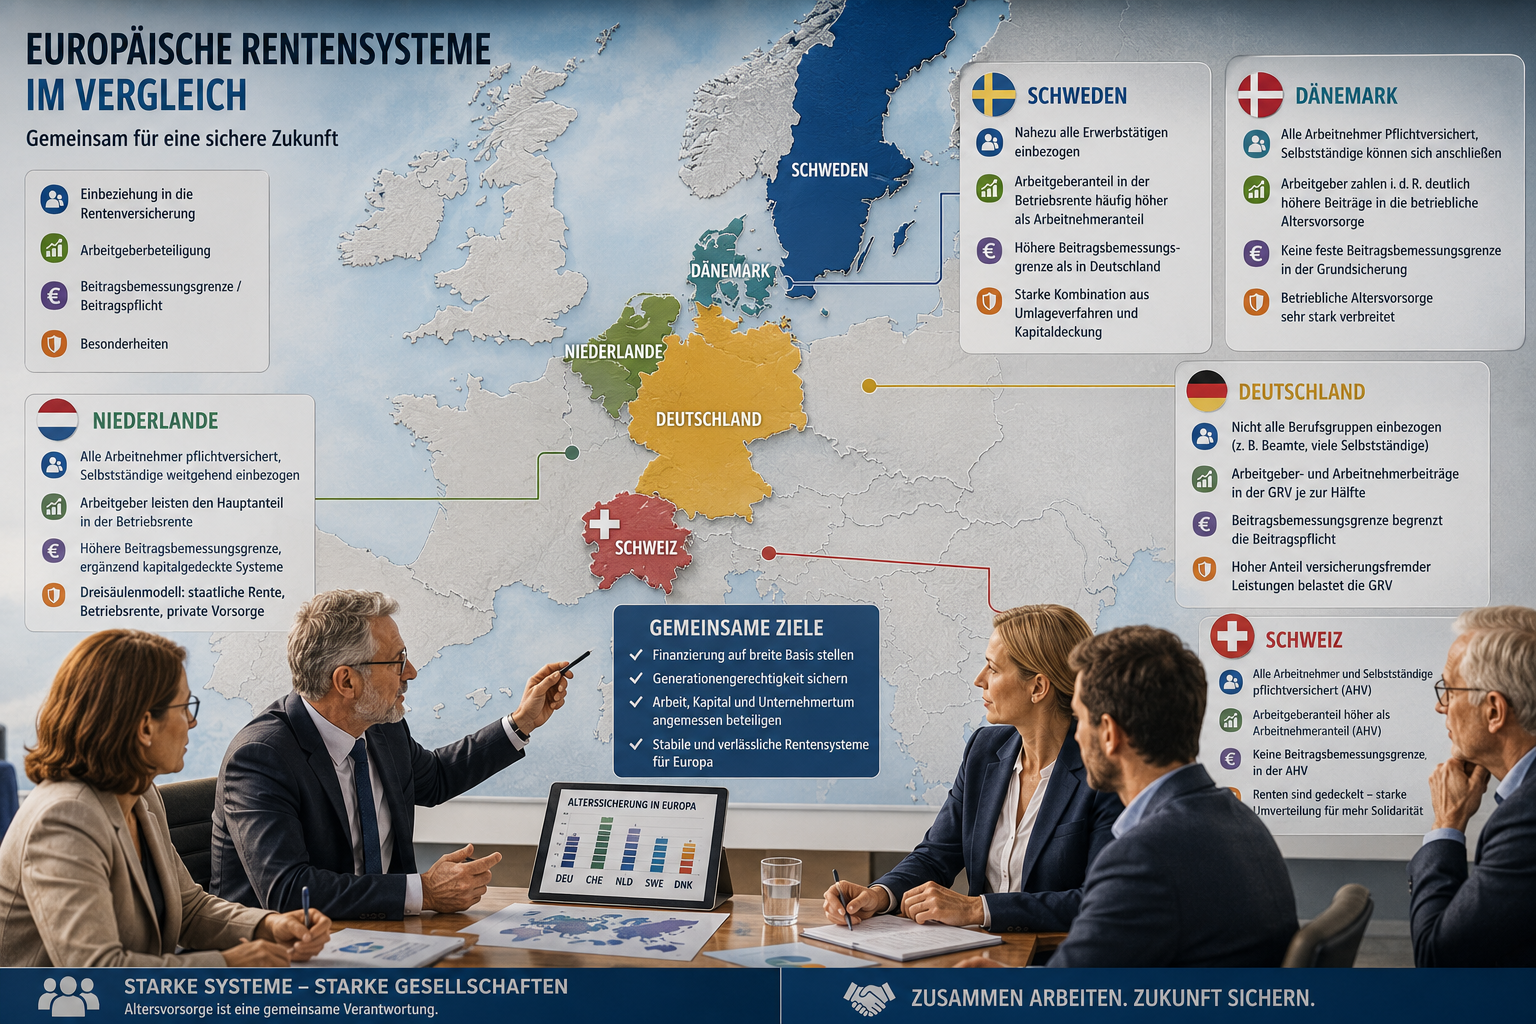
    In vielen europäischen Staaten werden deutlich mehr Bevölkerungsgruppen in die Finanzierung der Altersvorsorge einbezogen.

    Beitragsbemessungsgrenze

    In Deutschland endet die Beitragspflicht an der Beitragsbemessungsgrenze. Einkommen oberhalb dieser Grenze bleiben beitragsfrei.

    In der Schweiz gibt es bei der staatlichen Alters- und Hinterlassenenversicherung (AHV) keine vergleichbare Beitragsbemessungsgrenze. Auch hohe Einkommen bleiben beitragspflichtig, während die Rentenleistungen deutlich stärker begrenzt sind.

    Kapitaleinkünfte

    Die Finanzierung der gesetzlichen Rentenversicherung erfolgt heute nahezu ausschließlich aus Arbeitseinkommen.

    Kapitaleinkünfte wie Dividenden, Zinsen oder Aktiengewinne bleiben dagegen außen vor. Eine Beteiligung hoher Kapitaleinkünfte könnte die Finanzierungsbasis verbreitern und die Belastung von Arbeitseinkommen verringern.

    Nicht sinnvoll wären zusätzliche Renten- oder Sozialversicherungsbeiträge auf Mieteinnahmen. Diese würden häufig über höhere Mieten auf die Mieter abgewälzt.

    Arbeitgeberbeteiligung

    In mehreren europäischen Ländern beteiligen sich Arbeitgeber stärker an der gesamten Altersvorsorge ihrer Beschäftigten als in Deutschland.

    Insbesondere in der Schweiz, den Niederlanden, Dänemark und Schweden tragen Arbeitgeber bei der betrieblichen Altersvorsorge oft einen erheblichen Teil der Finanzierung.

    Versicherungsfremde Leistungen

    Zusätzlich finanziert die Rentenversicherung zahlreiche Aufgaben, die eigentlich aus Steuermitteln bezahlt werden müssten. Dazu gehören unter anderem Kindererziehungszeiten, Leistungen für Spätaussiedler, Teile der deutschen Einheit sowie weitere gesellschaftspolitische Aufgaben.

    Fazit

    Der Generationenvertrag ist nicht das eigentliche Problem der gesetzlichen Rentenversicherung. Das Umlageverfahren funktioniert seit Jahrzehnten zuverlässig.

    Die entscheidenden Fragen sind vielmehr: Wer zahlt ein? Welche Einkommen werden zur Finanzierung herangezogen? Und wie werden versicherungsfremde Leistungen finanziert?

    Eine breitere Finanzierungsbasis könnte dazu beitragen, die gesetzliche Rentenversicherung langfristig zu stabilisieren, ohne das Umlageverfahren grundsätzlich infrage zu stellen.
  • 240 Milliarden Euro für die Rentenkasse? Verfassungsklage sorgt für Aufsehen

    240 Milliarden Euro für die Rentenkasse? Verfassungsklage sorgt für Aufsehen

    Ein Beitrag von

    Werner Hoffmann.
    Rentenberater (RDG). – www.Renten-Experte.de

    Eine Verfassungsbeschwerde beim Bundesverfassungsgericht sorgt derzeit für Diskussionen. Die Kläger fordern, dass der Bund rund 240 Milliarden Euro an die gesetzliche Rentenversicherung zurückzahlen soll. Hintergrund ist der Vorwurf, dass über Jahrzehnte sogenannte versicherungsfremde Leistungen nicht vollständig aus Steuermitteln, sondern teilweise aus Beiträgen der Rentenversicherung finanziert wurden.

    Was sind versicherungsfremde Leistungen?

    Versicherungsfremde Leistungen sind Aufgaben, die gesellschaftspolitisch gewollt sind, aber nicht unmittelbar auf eigenen Beitragszahlungen beruhen. Häufig genannt werden insbesondere:

    • Kindererziehungszeiten
    • Mütterrente
    • Berücksichtigungszeiten wegen Kindererziehung
    • Kinderzuschläge bei Witwen- und Witwerrenten
    • Leistungen für Spätaussiedler und Vertriebene nach dem Fremdrentengesetz
    • Rentenüberleitung nach der Wiedervereinigung
    • Anrechnungszeiten für Schul-, Fachschul- und Hochschulausbildung
    • Bestimmte beitragsfreie Anrechnungszeiten
    • Leistungen für Kriegsopfer und deren Hinterbliebene
    • Ausgleichsleistungen für politische Verfolgung in der DDR
    • Leistungen für Wehr- und Zivildienstzeiten
    • Sozialpolitisch motivierte Zuschläge und Ausgleichsregelungen

    Die Kläger argumentieren, dass diese Leistungen grundsätzlich aus allgemeinen Steuermitteln finanziert werden müssten. Zwar zahlt der Bund jedes Jahr hohe Zuschüsse an die Rentenversicherung. Nach Auffassung der Beschwerdeführer reichen diese jedoch nicht aus, um sämtliche versicherungsfremden Leistungen vollständig abzudecken.

    Aus den nach ihrer Ansicht entstandenen Finanzierungslücken errechnet sich über viele Jahre ein Fehlbetrag von mindestens 240 Milliarden Euro. Dieses Geld solle der Bund der Rentenkasse zurückführen.

    Wie stehen die Erfolgsaussichten?

    Die Debatte ist nicht neu. Seit Jahrzehnten streiten Wissenschaftler, Rentenexperten und Sozialverbände darüber, ob die Bundeszuschüsse tatsächlich alle staatlich veranlassten Leistungen ausgleichen. Kritiker sehen darin eine verdeckte Belastung der Beitragszahler und Rentner.

    Die Erfolgsaussichten der Klage werden allerdings von vielen Juristen als eher gering eingeschätzt. Das Bundesverfassungsgericht hat dem Gesetzgeber bei der Ausgestaltung der gesetzlichen Rentenversicherung bisher einen großen Gestaltungsspielraum eingeräumt. Deshalb halten viele Experten eine unmittelbare Rückzahlung in Milliardenhöhe für wenig wahrscheinlich.

    Dennoch könnte das Verfahren politische Folgen haben. Sollte Karlsruhe die Beschwerde annehmen, dürfte erneut die Grundsatzfrage diskutiert werden, welche Leistungen aus Rentenbeiträgen und welche aus Steuermitteln finanziert werden sollten.

    Fazit

    Für Rentnerinnen und Rentner ändert sich vorerst nichts. Die Klage lenkt jedoch die Aufmerksamkeit auf ein Thema, das die Finanzierung der gesetzlichen Rentenversicherung seit vielen Jahren begleitet und angesichts des demografischen Wandels weiter an Bedeutung gewinnen dürfte.

    Unabhängig vom Ausgang des Verfahrens wirft die Klage eine zentrale Frage auf: Soll die gesetzliche Rentenversicherung ausschließlich für beitragsfinanzierte Leistungen zuständig sein oder weiterhin gesellschaftliche Aufgaben mittragen? Die Antwort darauf könnte langfristig erhebliche Auswirkungen auf Rentenbeiträge, Bundeszuschüsse und das Rentenniveau haben.

    #Rente #Rentenversicherung #Bundesverfassungsgericht #VersicherungsfremdeLeistungen #Rentenpolitik

  • Was würde passieren, wenn Deutschland das Schweizer Modell übernehmen würde?

    Was würde passieren, wenn Deutschland das Schweizer Modell übernehmen würde?

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –
    https://www.Renten-Experte.de

    Warum sind die Beitragssätze zur gesetzlichen Rentenversicherung in Deutschland deutlich höher als in der Schweiz?

    Der Hauptunterschied liegt vor allem bei:

    • der Versicherungspflicht,
    • der Beitragsbemessungsgrenze,
    • und der Finanzierungsbasis.

    Deutschland: Hohe Beiträge – aber begrenzte Einnahmen

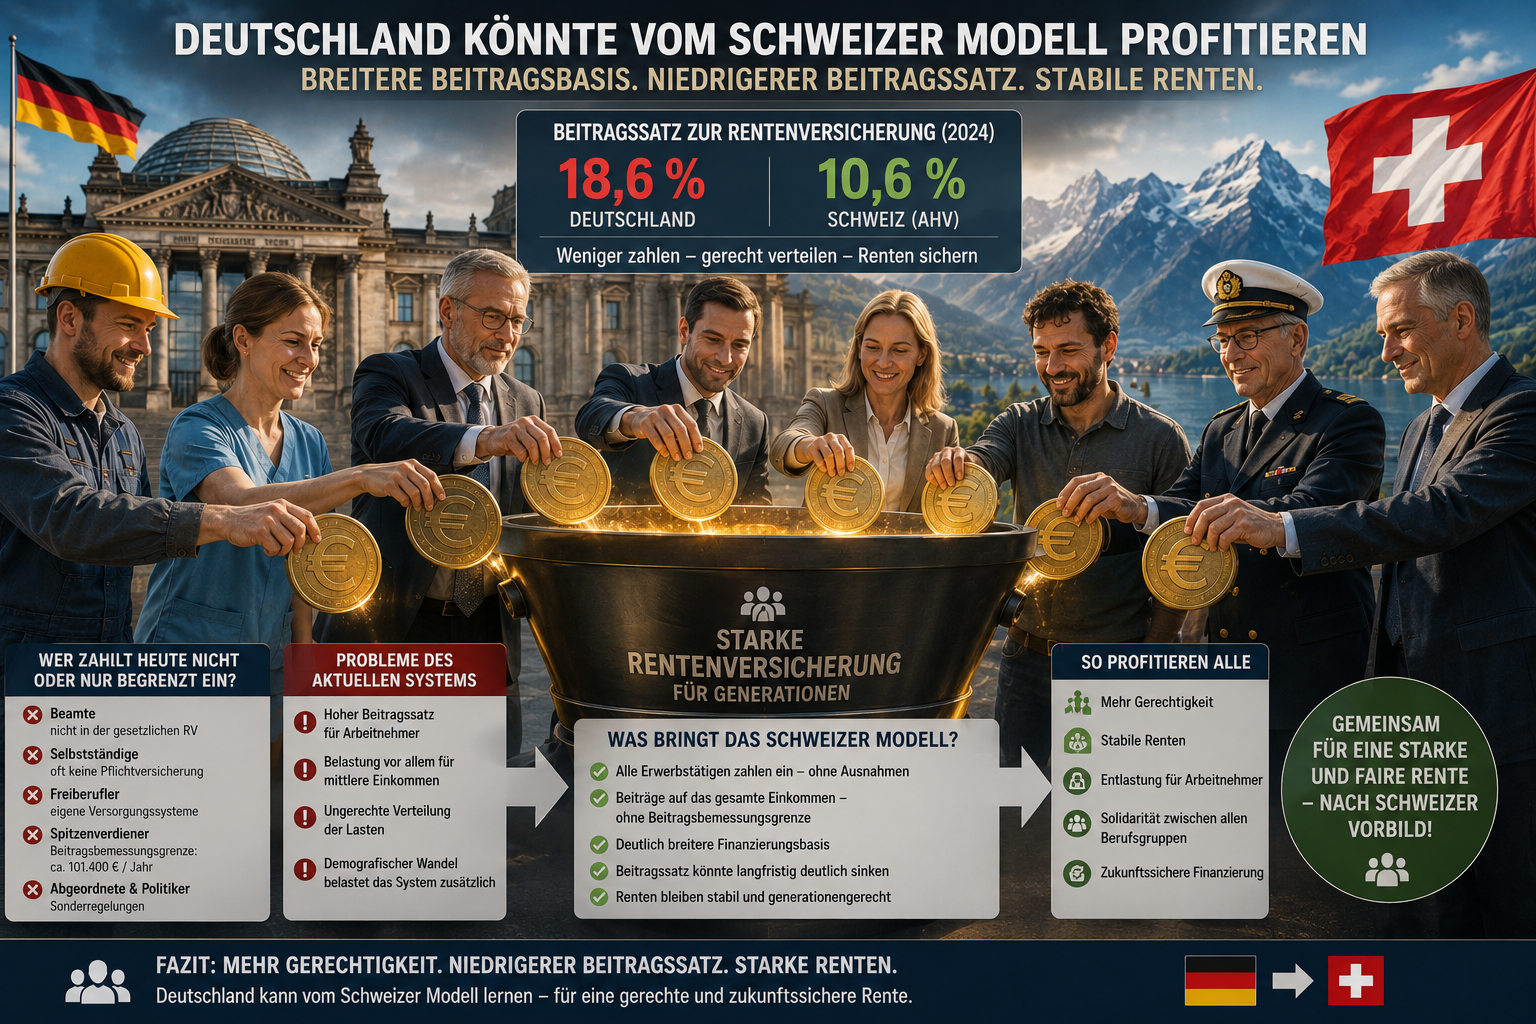
    In Deutschland beträgt der Beitragssatz zur gesetzlichen Rentenversicherung 18,6 %.

    Gleichzeitig gibt es:

    • eine Beitragsbemessungsgrenze von rund 101.400 € jährlich,
    • zahlreiche Selbstständige ohne Pflichtversicherung,
    • Beamte außerhalb der gesetzlichen Rentenversicherung,
    • eigene Versorgungssysteme vieler Freiberufler.

    Dadurch werden hohe Einkommen oft gar nicht oder nur teilweise zur Finanzierung der gesetzlichen Rentenversicherung herangezogen.

    Schweiz: Breitere Finanzierung – niedrigerer Beitragssatz

    Die Schweizer AHV funktioniert deutlich breiter:

    • nahezu alle Erwerbstätigen sind versichert,
    • auch Selbstständige,
    • Beiträge werden grundsätzlich auf das gesamte Einkommen erhoben,
    • eine klassische deutsche Beitragsbemessungsgrenze existiert praktisch nicht.

    Der Beitragssatz liegt deshalb nur bei rund 10,6 %.

    Besonders interessant:

    Auch Nichterwerbstätige müssen in der Schweiz häufig AHV-Beiträge zahlen, z. B.:

    • vermögende Privatpersonen,
    • Frühpensionäre,
    • Personen mit hohen Kapitalerträgen,
    • Personen mit größeren Vermögen.

    Die Beiträge orientieren sich teilweise auch am Vermögen und an Renteneinkünften.

    Was würde das in Deutschland verändern?

    Würde Deutschland das Schweizer Modell übernehmen, müssten zusätzlich einzahlen:

    • Beamte,
    • Abgeordnete,
    • Selbstständige,
    • Freiberufler,
    • Spitzenverdiener ohne BBG-Begrenzung.

    Dadurch würde die Einnahmebasis der gesetzlichen Rentenversicherung massiv steigen.

    Viele Experten gehen deshalb davon aus, dass der Beitragssatz langfristig auf etwa 10,5 bis 12 % sinken könnte — oder alternativ höhere Renten finanzierbar wären.

    Resümee

    Normale Arbeitnehmer würden vermutlich erheblich entlastet.

    Eine Senkung des Beitragssatzes von 18,6 % auf beispielsweise 11 % entspräche einer Reduzierung um 7,6 Prozentpunkte.

    Bei einem durchschnittlichen Jahresarbeitsentgelt von rund 51.904 € ergäbe dies rechnerisch eine Entlastung von etwa 3.944 € jährlich für Arbeitnehmer und Arbeitgeber zusammen.

    #Rente #Schweiz #AHV #Rentenversicherung #Sozialabgaben

  • Teil 24a: Gesetzliche Rente in Kroatien – Vergleich mit Deutschland

    Teil 24a: Gesetzliche Rente in Kroatien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

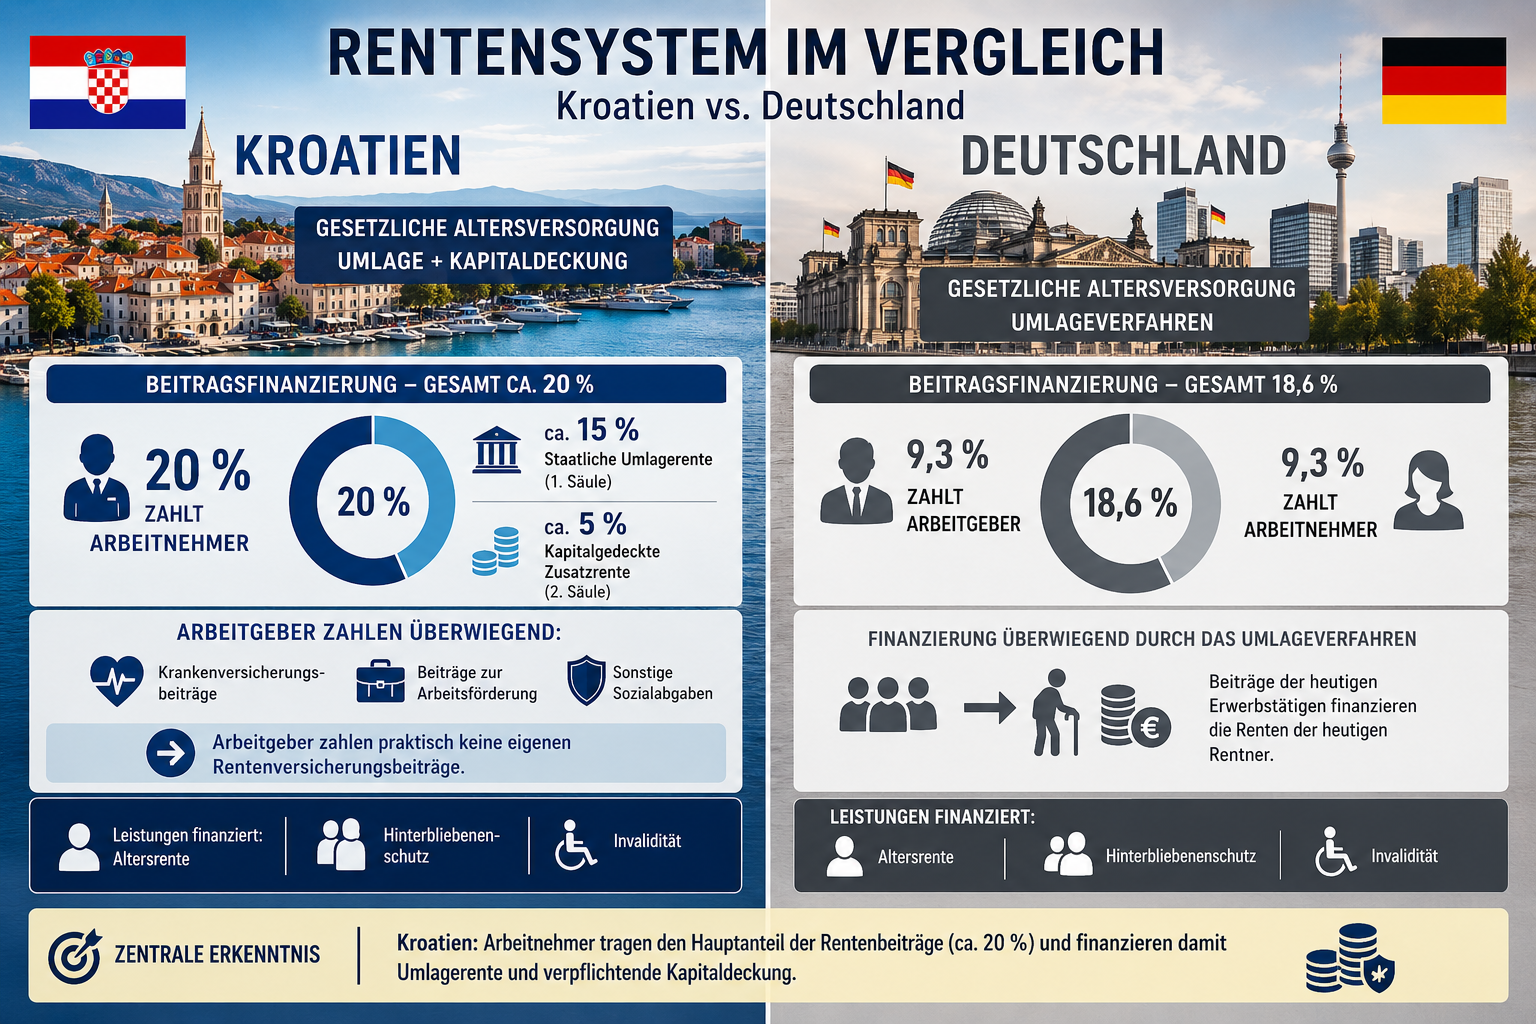
    Kroatien besitzt ein staatlich geprägtes Rentensystem mit gesetzlicher Umlagerente und verpflichtender Kapitaldeckung. Neben der staatlichen Altersversorgung existiert eine kapitalgedeckte „2. Säule“.

    Pflichtversicherung

    Kroatien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige weitgehend eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Kroatien sind mehr Berufsgruppen gesetzlich abgesichert.

    Wartezeit

    Kroatien:
    – Mindestversicherungszeit grundsätzlich ca. 15 Versicherungsjahre,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und Kapitaldeckung finanziert.

    Kroatien:
    – Arbeitnehmer zahlen insgesamt ca. 20 % Rentenbeiträge,
    – davon ca. 15 % in die staatliche Umlagerente („1. Säule“),
    – zusätzlich ca. 5 % verpflichtend in die kapitalgedeckte „2. Säule“,
    Arbeitgeber zahlen überwiegend Krankenversicherungs- und andere Sozialbeiträge, jedoch praktisch keine eigenen Rentenversicherungsbeiträge.

    👉 Die Finanzierung der gesetzlichen Altersversorgung liegt damit überwiegend beim Arbeitnehmer.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland setzt überwiegend auf das klassische Umlageverfahren.

    Staatliche Zuschüsse

    Kroatien stabilisiert die gesetzliche Rente zusätzlich regelmäßig über den Staatshaushalt.

    Einkommen und Rentenhöhe

    Kroatien:
    – Durchschnittsverdienst ca. 1700 bis 2100 € brutto monatlich,
    – durchschnittliche Altersrente ca. 550 bis 800 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    Resümee

    Kroatien kombiniert Umlagerente, Kapitaldeckung und staatliche Zuschüsse.

    👉 Die zentrale Erkenntnis:
    Auch kleinere europäische Staaten setzen teilweise stärker auf verpflichtende Kapitaldeckung als Deutschland.

    #Kroatien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Neue Altersvorsorgedepots unter Merz: Mehr Renditechancen – aber auch neue Risiken für die Altersvorsorge

    Neue Altersvorsorgedepots unter Merz: Mehr Renditechancen – aber auch neue Risiken für die Altersvorsorge

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

    Werner Hoffmann. – Rentenberater (RDG). – www.Renten-Experte.de

    Die Bundesregierung unter Friedrich Merz plant einen grundlegenden Umbau der privaten Altersvorsorge. Die bisherige Riester-Rente soll durch staatlich geförderte Altersvorsorgedepots ersetzt werden. Ziel sind höhere Renditen durch Fonds, ETFs und Kapitalmarktanlagen. Genau hier sehen viele Experten erhebliche Risiken.

    Versicherte sollen künftig zwischen drei Varianten wählen können:

    • vollständige Beitragsgarantie,
    • 80-Prozent-Garantie,
    • oder einem Depot ohne Garantieschutz mit höheren Renditechancen.

    Zusätzlich ist ein staatlich organisiertes Standarddepot vorgesehen. Bis 360 Euro Jahresbeitrag sind 50 % Zuschuss geplant, für weitere Beiträge bis 1.800 Euro noch 25 %. Familien sollen zusätzlich bis zu 300 Euro je Kind erhalten.

    Damit erfolgt ein deutlicher Kurswechsel: Weg von klassischen Garantierenten – hin zu kapitalmarktabhängigen Vorsorgemodellen.

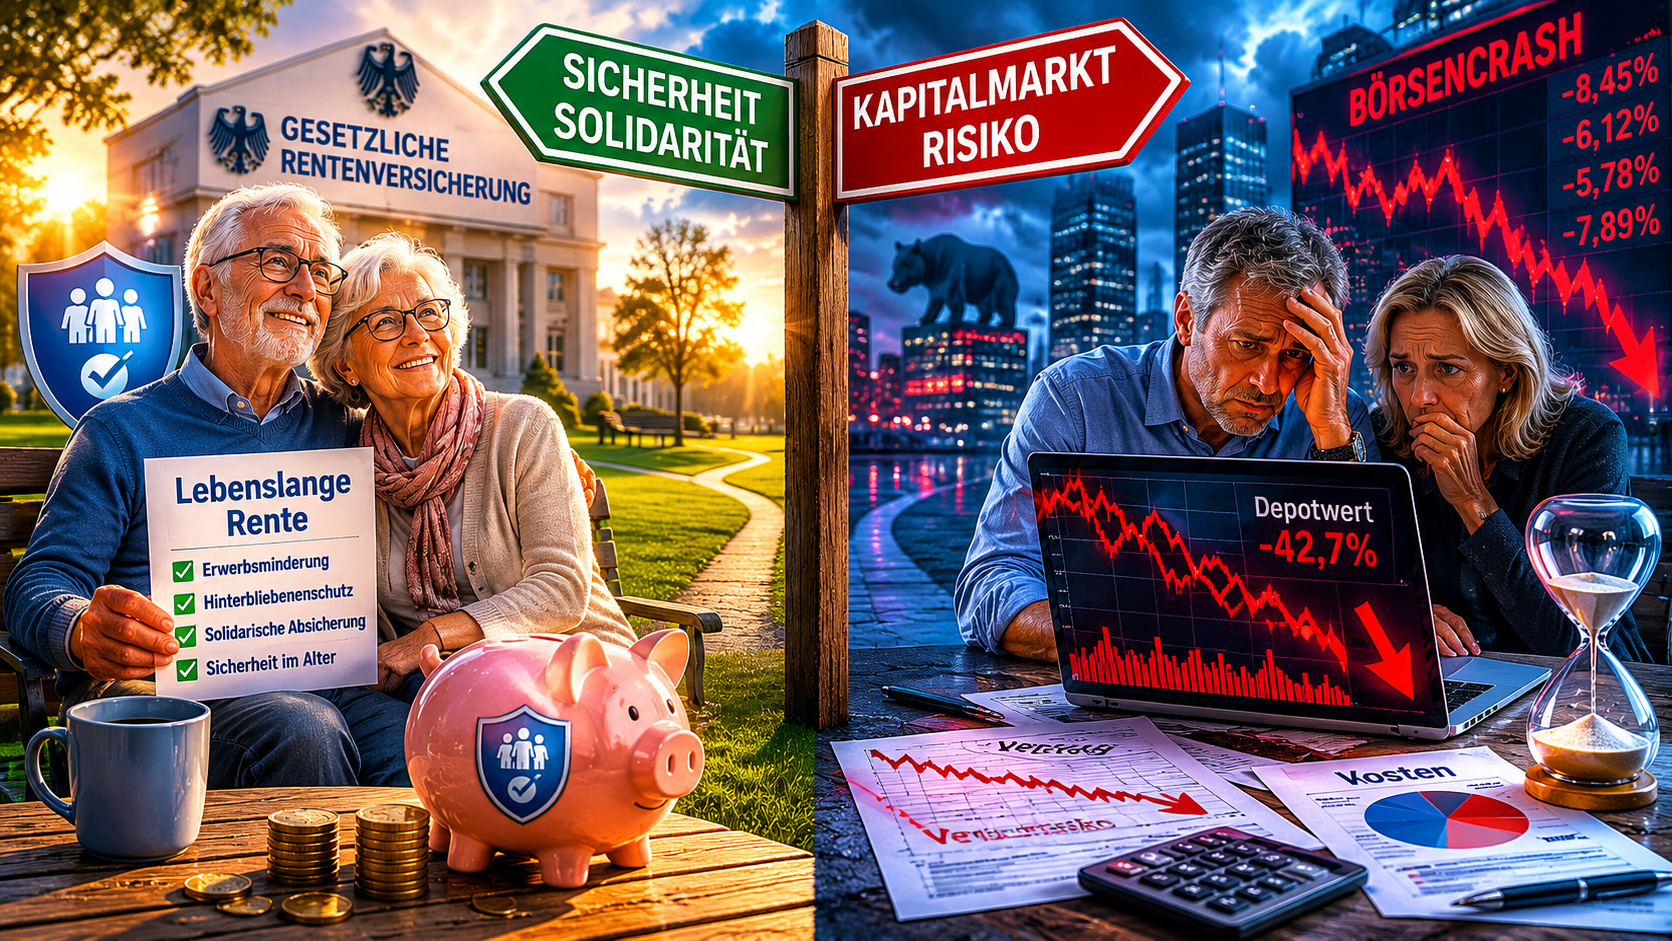
    Wer höhere Renditen will, trägt auch stärkere Verlustrisiken. Ein Börsencrash kurz vor Rentenbeginn kann große Teile des Vermögens vernichten. Anders als in der gesetzlichen Rentenversicherung gibt es keinen dauerhaften solidarischen Ausgleich.

    Ein Crash kurz vor Renteneintritt kann den Anlagewert deutlich reduzieren – diesen Stoß federt niemand ab.

    Viele Bürger unterschätzen zudem die langfristigen Auswirkungen von Kosten. Schon kleine Verwaltungsgebühren können über Jahrzehnte enorme Renditeverluste verursachen.

    Wichtig ist außerdem:

    Von allen Berufstätigen werden statistisch grob etwa 15 bis 20 % bis zur Altersrente erwerbsgemindert. Zusätzlich versterben ca. 15–20 % der Versicherten vor dem regulären Rentenbeginn.

    Genau deshalb ist die gesetzliche Rentenversicherung weit mehr als nur Altersvorsorge. Sie sichert zugleich Erwerbsminderung, Hinterbliebene und Langlebigkeit ab.

    Kapitalgedeckte Modelle konzentrieren sich dagegen primär auf Vermögensaufbau. Die sozialen Risiken müssen oft zusätzlich abgesichert werden.

    CDU, CSU, FDP und auch die AfD setzen verstärkt auf private und betriebliche Altersversorgung. Dabei wird häufig verschwiegen, dass die Arbeitgeberbeteiligung an der Gesamtaltersversorgung in Deutschland im europäischen Vergleich niedrig ist. In einigen europäischen Staaten beteiligen sich Arbeitgeber dagegen mit bis zu 80 % an der Gesamtaltersversorgung.

    Die gesetzliche Rentenversicherung bietet dagegen weiterhin große Vorteile:

    • lebenslange garantierte Rentenzahlung,
    • Schutz bei Erwerbsminderung,
    • Hinterbliebenenschutz,
    • solidarische Absicherung.

    Gerade deshalb sollte die gesetzliche Rente nicht geschwächt, sondern stabilisiert werden.

    #Rente #Altersvorsorge #Merz #ETF #Riester #Rentenversicherung

  • Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

    Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

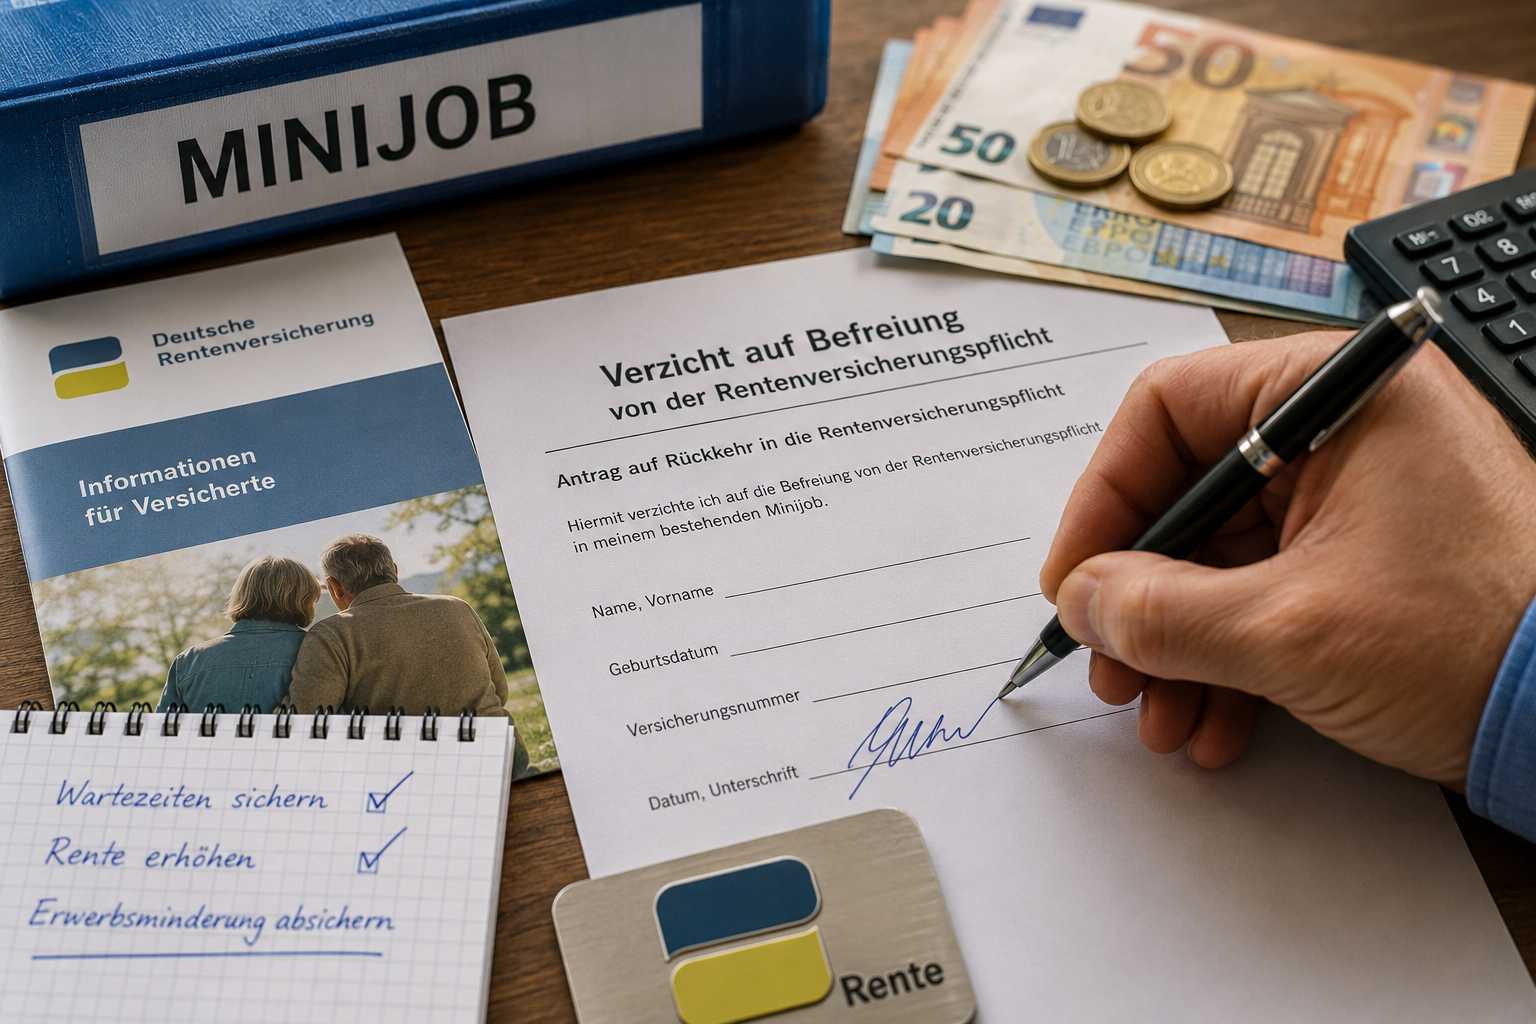
    Für Millionen Minijobber gibt es ab dem 1. Juli 2026 eine wichtige Änderung. Wer sich in einem bestehenden Minijob bisher von der Rentenversicherungspflicht befreien ließ, erhält künftig einmalig die Möglichkeit, wieder in die Versicherungspflicht zurückzukehren.

    Bislang war die Befreiung grundsätzlich endgültig. Viele Beschäftigte verzichteten damals auf eigene Rentenbeiträge, um monatlich etwas mehr netto zu erhalten. Künftig kann diese Entscheidung einmalig korrigiert werden.

    Warum die Versicherungspflicht wichtig sein kann

    Wer im Minijob rentenversicherungspflichtig ist, sammelt vollwertige Pflichtbeitragszeiten in der gesetzlichen Rentenversicherung. Diese Zeiten können wichtig sein:

    • für die 35-jährige Wartezeit,
    • für die 45-jährige Wartezeit,
    • für Reha-Leistungen,
    • für Hinterbliebenenleistungen,
    • und besonders für den Schutz bei Erwerbsminderung.

    Denn bei der Erwerbsminderungsrente müssen häufig innerhalb der letzten fünf Jahre mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Genau hier kann ein versicherungspflichtiger Minijob entscheidend sein.

    Viele Versicherte unterschätzen deshalb, wie wichtig selbst kleine Rentenbeiträge später werden können.

    Was kostet die Rentenversicherung?

    Im gewerblichen Minijob zahlt der Arbeitgeber bereits pauschal 15 Prozent zur Rentenversicherung. Arbeitnehmer zahlen nur den kleinen Differenzbetrag.

    Trotz geringer eigener Beiträge entstehen dadurch vollwertige Rentenzeiten.

    Gerade Menschen kurz vor wichtigen Wartezeiten sollten deshalb prüfen, ob die Versicherungspflicht strategisch sinnvoll sein kann.

    So funktioniert die Rückkehr

    Die Aufhebung der bisherigen Befreiung muss beim Arbeitgeber beantragt werden. Dieser meldet die Änderung an die Minijob-Zentrale.

    Die Änderung gilt erst ab dem Folgemonat und nicht rückwirkend.

    Wichtig:
    Die Entscheidung gilt einheitlich für alle gleichzeitig bestehenden Minijobs.

    Aber Vorsicht: Die Entscheidung ist endgültig

    Die neue Möglichkeit gibt es nur einmal.

    Wer künftig wieder rentenversicherungspflichtig wird, kann sich später im selben Minijob nicht erneut befreien lassen.

    Deshalb sollte die Entscheidung gut überlegt werden.

    Gerade bei Erwerbsminderung, Schwerbehinderung oder fehlenden Versicherungszeiten kann eine strategische Prüfung durch einen unabhängigen Rentenberater sinnvoll sein.

    https://Rentenberater.blog——

    www.Renten-Experte.de
    ——


    Kontakt über WhatsApp:

    WhatsApp-Anfrage an 

    Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

    #Minijob #Rentenversicherung #Erwerbsminderungsrente #Rente #Sozialversicherung

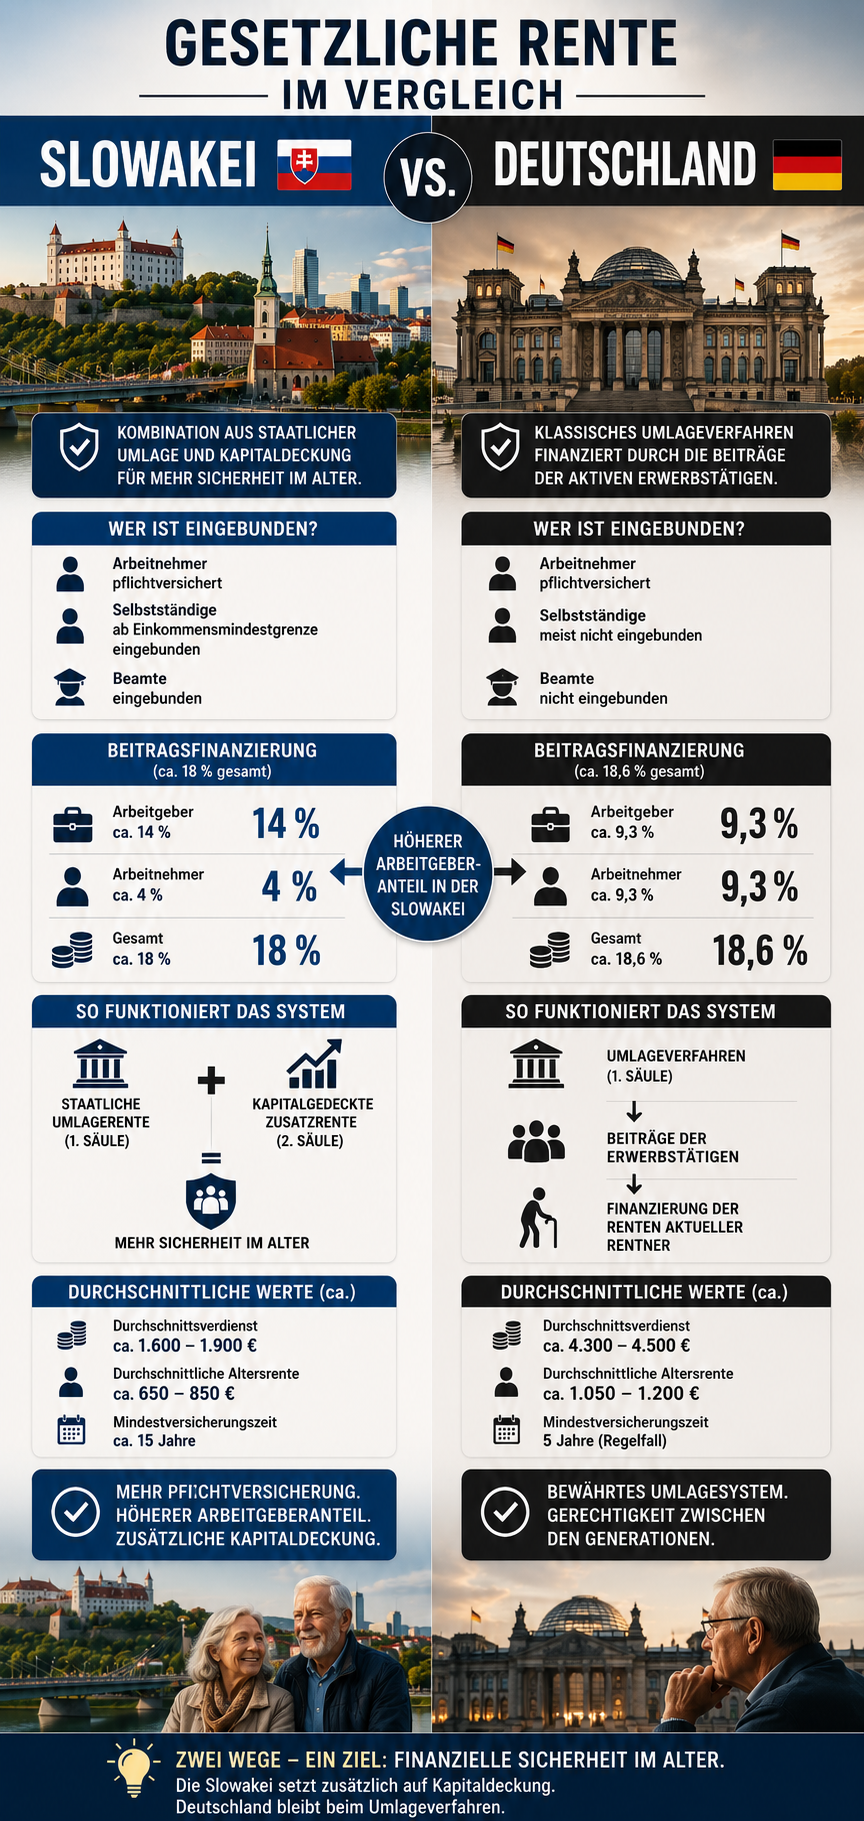
  • Teil 22a: Gesetzliche Rente in der Slowakei – Vergleich mit Deutschland

    Teil 22a: Gesetzliche Rente in der Slowakei – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG).-

    Die Slowakei besitzt ein staatlich geprägtes Rentensystem mit gesetzlicher Umlagerente und zusätzlicher Kapitaldeckung. Neben der staatlichen Altersversorgung existiert eine kapitalgedeckte „2. Säule“.

    Pflichtversicherung

    Slowakei:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige ab Einkommensmindestgrenze eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In der Slowakei sind mehr Berufsgruppen gesetzlich abgesichert.

    Wartezeit

    Slowakei:
    – Mindestversicherungszeit grundsätzlich ca. 15 Versicherungsjahre,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und teilweise Kapitaldeckung finanziert.

    Slowakei:
    – Arbeitgeber ca. 14 %,
    – Arbeitnehmer ca. 4 %,
    – Gesamt ca. 18 %.

    👉 Der Arbeitgeber trägt damit den deutlich größeren Anteil von knapp 78 % des Gesamtbeitrages.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Kapitaldeckung

    Die Slowakei nutzt zusätzlich ein kapitalgedecktes System („2. Säule“).

    👉 Ein Teil der Beiträge fließt zusätzlich in private Kapitalanlagen.

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland setzt überwiegend auf das klassische Umlageverfahren.

    Einkommen und Rentenhöhe

    Slowakei:
    – Durchschnittsverdienst ca. 1600 bis 1900 € brutto monatlich,
    – durchschnittliche Altersrente ca. 650 bis 850 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    👉 Trotz niedrigerer Einkommen setzt die Slowakei zusätzlich auf Kapitaldeckung.

    Resümee

    Die Slowakei kombiniert staatliche Umlagerente mit zusätzlicher Kapitaldeckung.

    👉 Die zentrale Erkenntnis:
    Auch osteuropäische Staaten setzen teilweise stärker auf Pflichtversicherung und Kapitaldeckung als Deutschland sowie eine hohe Arbeitgeberbeteiligung von 78% des Gesamtbeitrages.

    Unabhängiger Rentenberater Werner Hoffmann.
    www.Renten-Experte.de .

    #Slowakei #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 21a: Gesetzliche Rente in Luxemburg – Vergleich mit Deutschland

    Teil 21a: Gesetzliche Rente in Luxemburg – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).- www.Renten-experte.de .

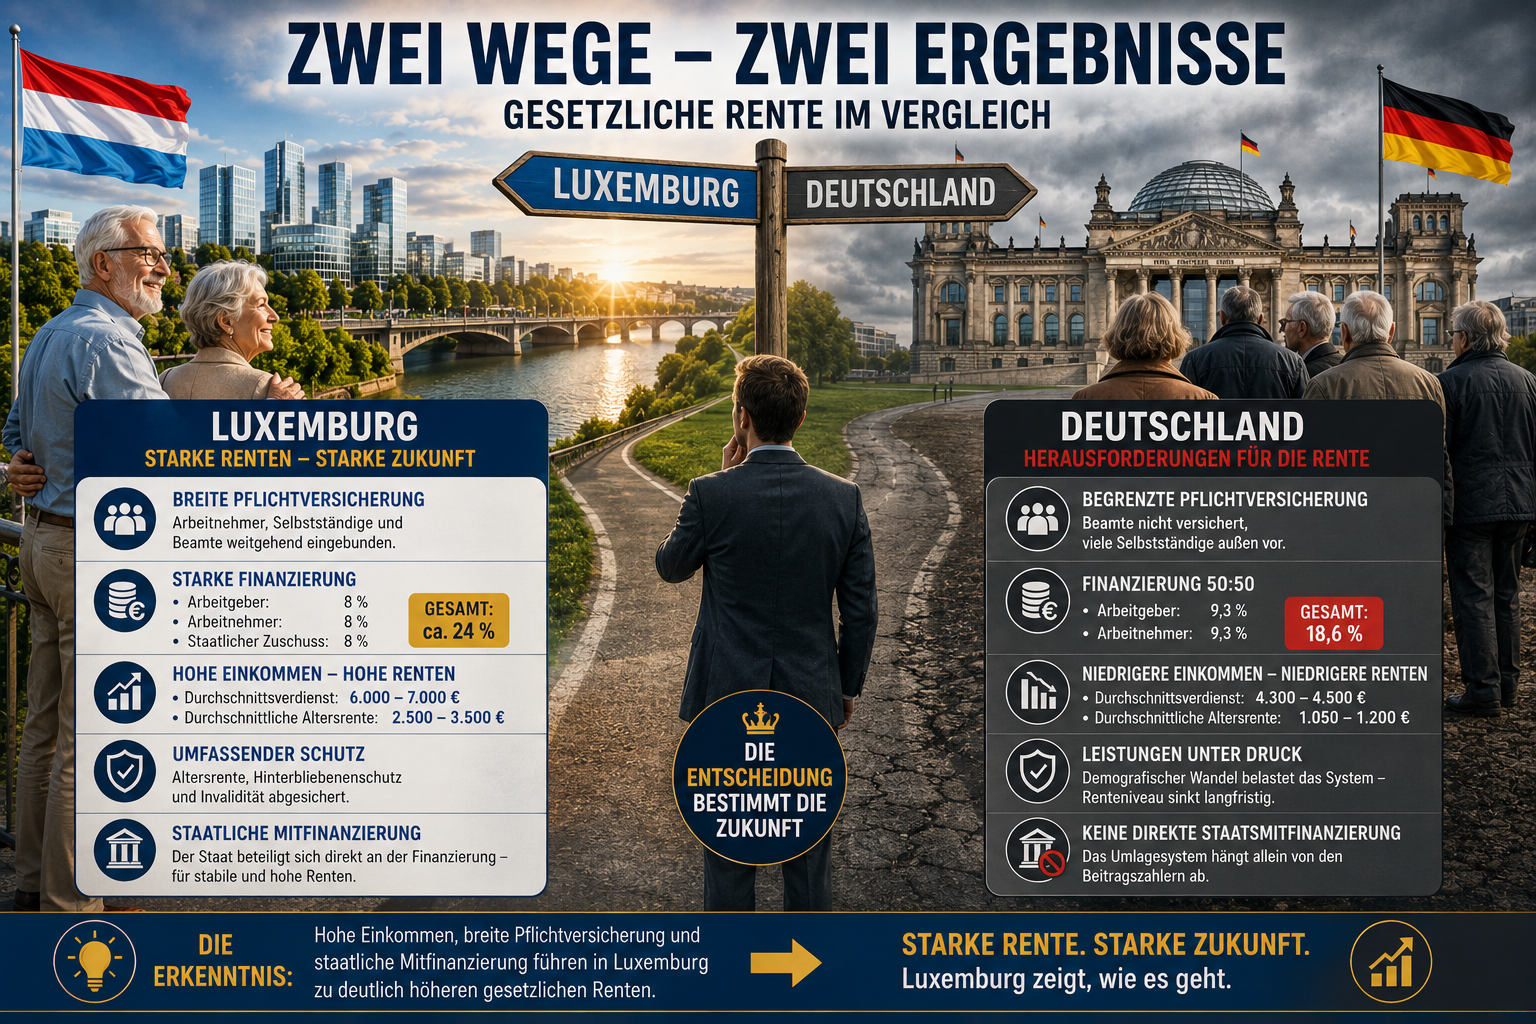
    Luxemburg besitzt eines der leistungsstärksten gesetzlichen Rentensysteme Europas. Die gesetzliche Altersversorgung basiert auf einer staatlichen Umlagerente mit hohen Durchschnittsrenten und breiter Pflichtversicherung.

    Pflichtversicherung

    Luxemburg:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige eingebunden,
    – Beamte weitgehend eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Luxemburg sind deutlich mehr Berufsgruppen gesetzlich abgesichert.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und staatliche Zuschüsse finanziert.

    Luxemburg:
    – Arbeitgeber ca. 8 %,
    – Arbeitnehmer ca. 8 %,
    – Staat zusätzlich ca. 8 %,
    – Gesamtbelastung ca. 24 %.

    👉 Der Staat beteiligt sich direkt an der Finanzierung der gesetzlichen Rente.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung ohne festen Staatsanteil im Beitragssystem.

    Wartezeit

    Luxemburg:
    – Mindestversicherungszeit grundsätzlich ca. 10 Versicherungsjahre,
    – volle Rentenansprüche erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Einkommen und Rentenhöhe

    Luxemburg:
    – Durchschnittsverdienst häufig über 6000 bis 7000 € brutto monatlich,
    – durchschnittliche Altersrente häufig ca. 2500 bis 3500 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    👉 Luxemburg gehört zu den Ländern mit den höchsten gesetzlichen Renten Europas.

    Besonderheit Luxemburg

    Luxemburg profitiert zusätzlich von: – hoher Wirtschaftsleistung, – vielen Grenzgängern, – hohen Einkommen, – staatlicher Mitfinanzierung.

    Resümee

    Luxemburg setzt auf breite Pflichtversicherung, hohe Einkommen und starke staatliche Mitfinanzierung.

    👉 Die zentrale Erkenntnis:
    Die Kombination aus hohen Einkommen, Pflichtversicherung und Staatszuschüssen führt in Luxemburg zu deutlich höheren gesetzlichen Renten als in Deutschland.

    Unabhängiger Rentenberater. Werner Hoffmann

    #Luxemburg #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 20a: Gesetzliche Rente in Rumänien – Vergleich mit Deutschland

    Teil 20a: Gesetzliche Rente in Rumänien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG). –
    www.Renten-experte.de .

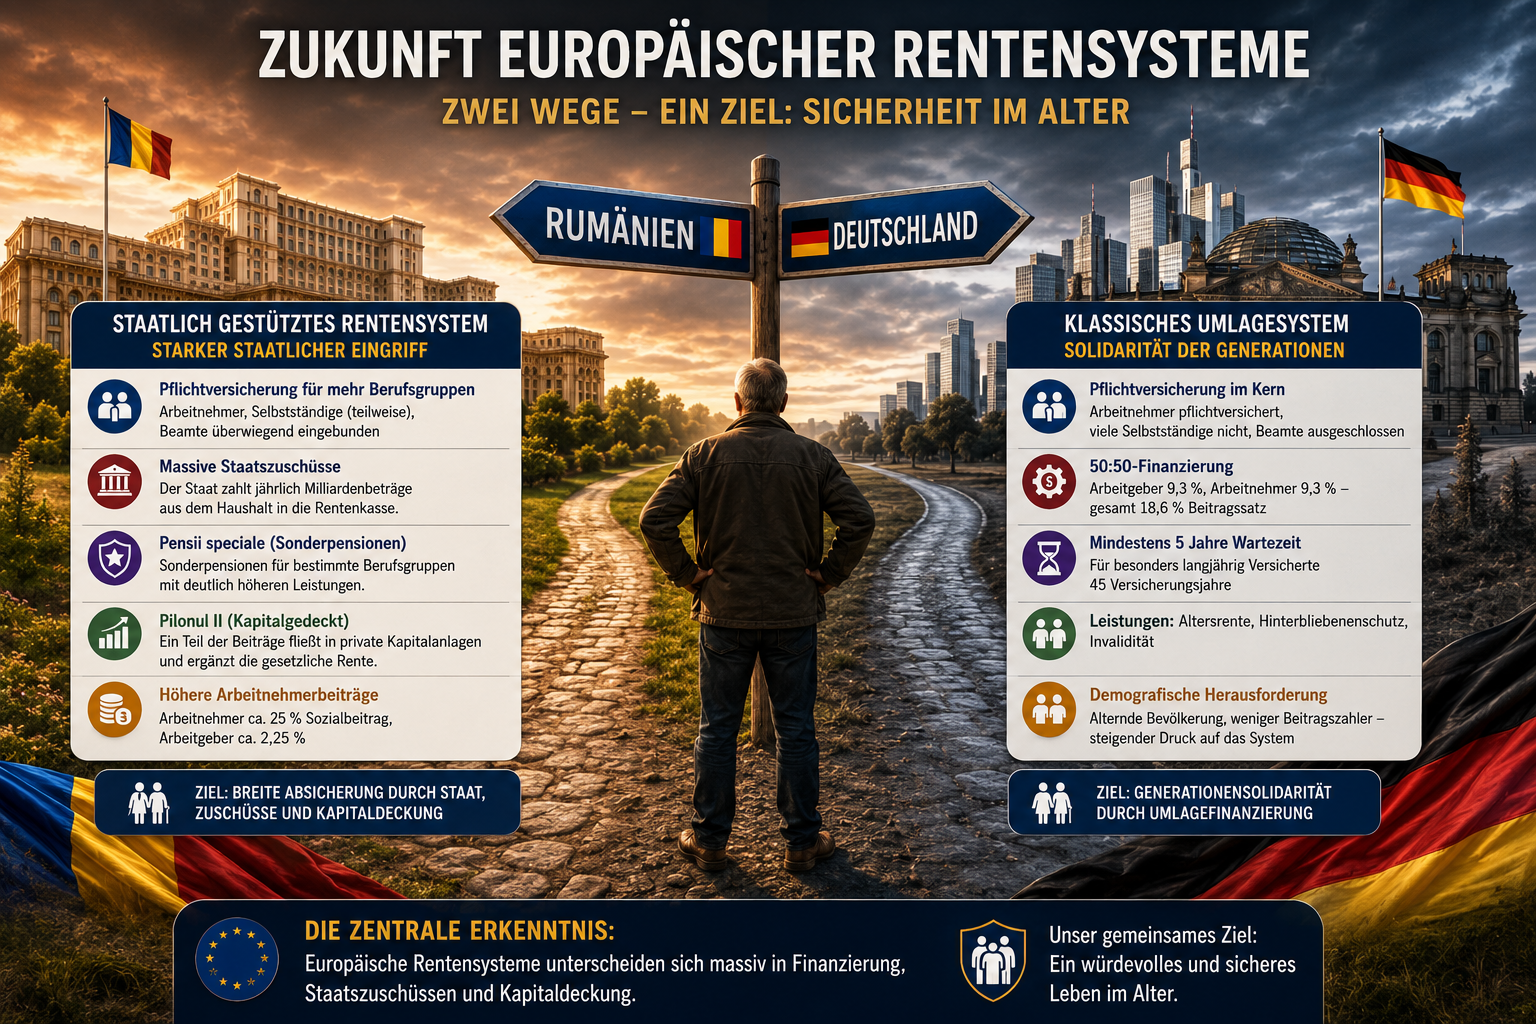
    Rumänien besitzt ein stark staatlich geprägtes Rentensystem. Die gesetzliche Altersversorgung basiert überwiegend auf einer staatlichen Umlagerente. Zusätzlich greift der Staat mit Zuschüssen und Sonderregelungen ein.

    Pflichtversicherung

    Rumänien:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige teilweise eingebunden,
    – Beamte überwiegend eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Rumänien sind mehr Berufsgruppen staatlich abgesichert.

    Wartezeit

    Rumänien:
    – reguläre Altersrente grundsätzlich ab ca. 15 Versicherungsjahren,
    – höhere Renten erst nach längeren Versicherungszeiten.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird über Pflichtbeiträge und massive Staatszuschüsse finanziert.

    Rumänien:
    – Arbeitgeber ca. 2,25 %,
    – Arbeitnehmer ca. 25 % Sozialbeitrag.

    👉 In Rumänien tragen Arbeitnehmer einen deutlich höheren Anteil der Finanzierung.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Staatliche Zuschüsse

    Rumänien stützt allerdings massiv das Rentensystem zusätzlich durch:

    • staatliche Zuschüsse,
    • Pensii speciale (Sonderpensionen),
    • den kapitalgedeckten Zusatzbaustein Pilonul II.

    👉 Beim „Pilonul II“ fließt ein Teil der Beiträge zusätzlich in private Kapitalanlagen.

    Einkommen und Rentenhöhe

    Rumänien:
    – Durchschnittsverdienst ca. 1400 bis 1700 € brutto monatlich,
    – durchschnittliche Altersrente ca. 450 bis 650 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    Resümee

    Rumänien setzt stärker auf staatliche Eingriffe, Zuschüsse und Pflichtversicherung.

    👉 Die zentrale Erkenntnis:
    Europäische Rentensysteme unterscheiden sich massiv bei Finanzierung, Staatszuschüssen und Kapitaldeckung.

    #Rumänien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 19a: Gesetzliche Rente in Ungarn – Vergleich mit Deutschland

    Teil 19a: Gesetzliche Rente in Ungarn – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG). –
    www.Renten-experte.de .

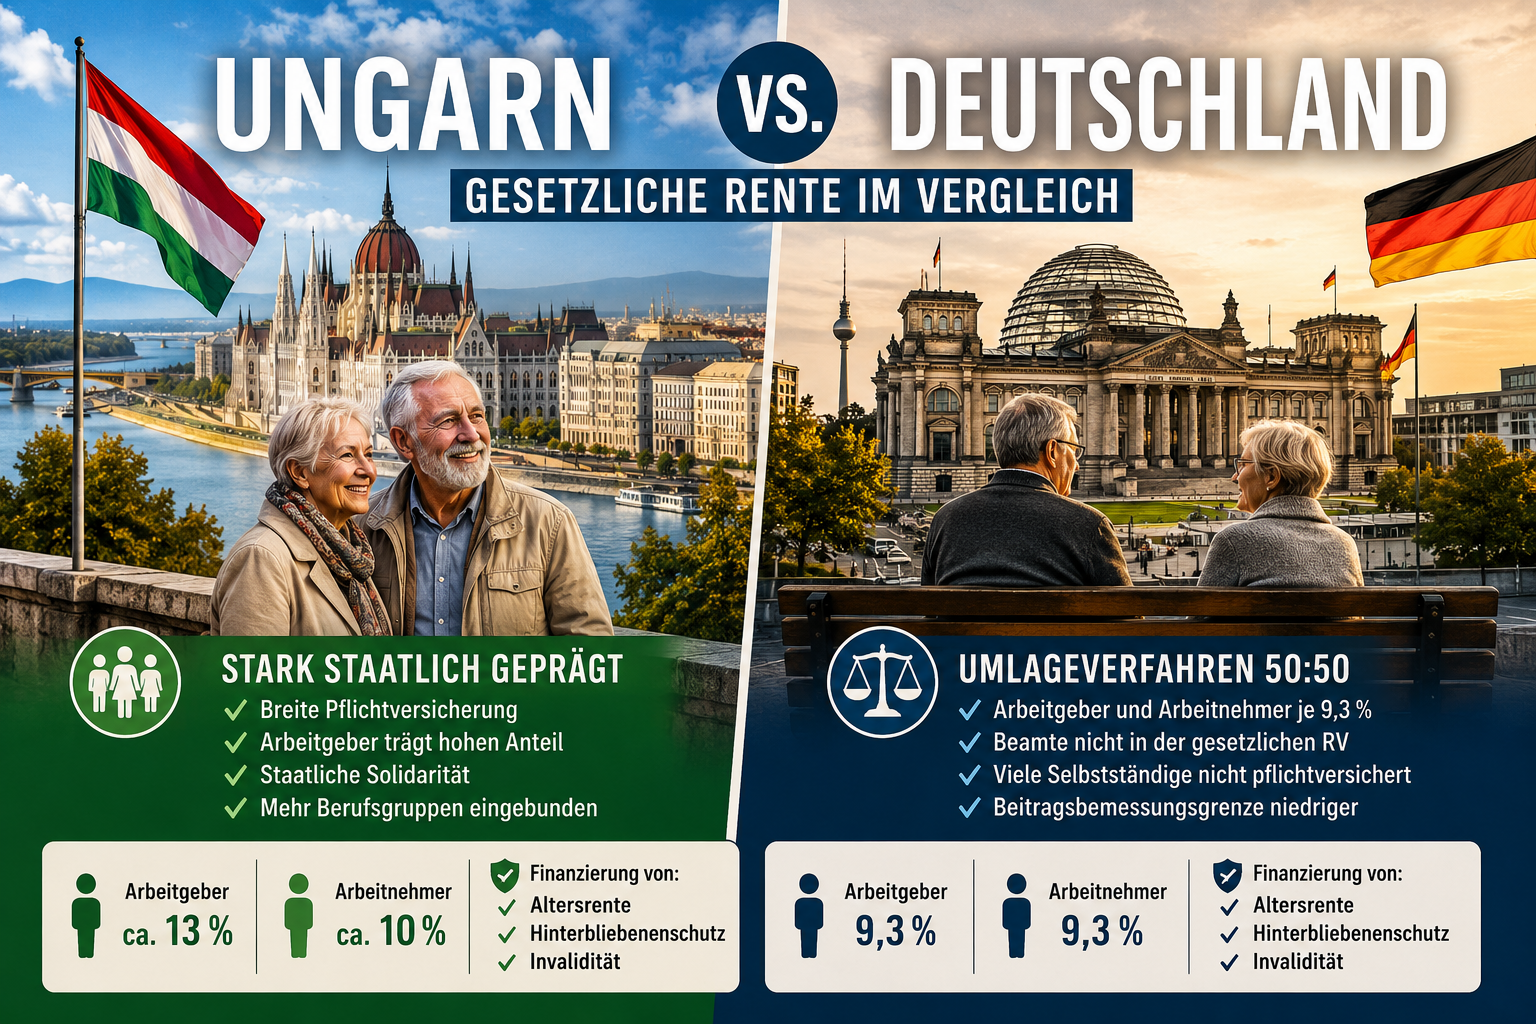
    Ungarn besitzt ein stärker staatlich geprägtes Rentensystem als Deutschland. Die gesetzliche Altersversorgung basiert überwiegend auf einer staatlichen Umlagerente. Private Vorsorge existiert zusätzlich, spielt aber eine geringere Rolle als in vielen westlichen Staaten.

    Pflichtversicherung

    Ungarn:
    – Arbeitnehmer pflichtversichert,
    – Selbstständige eingebunden,
    – Beamte eingebunden.

    Deutschland:
    – Beamte außerhalb der gesetzlichen Rentenversicherung,
    – viele Selbstständige nicht pflichtversichert.

    👉 In Ungarn sind mehr Berufsgruppen staatlich abgesichert.

    Wartezeit

    Ungarn:
    – reguläre Altersrente grundsätzlich ab 20 Versicherungsjahren,
    – teilweise Ansprüche bereits ab 15 Versicherungsjahren möglich.

    Deutschland:
    – Mindestwartezeit meist 5 Jahre,
    – für besonders langjährig Versicherte 45 Jahre.

    👉 Ungarn verlangt für eine volle Altersrente deutlich längere Mindestversicherungszeiten als Deutschland.

    Beitragsbeteiligung

    Die gesetzliche Altersversorgung wird überwiegend über Pflichtbeiträge finanziert.

    Ungarn:
    – Arbeitgeber ca. 13 %,
    – Arbeitnehmer ca. 10 %.

    👉 Auch in Ungarn trägt der Arbeitgeber einen hohen Anteil der Finanzierung.

    Diese Beiträge finanzieren:
    ✅ Altersrente
    ✅ Hinterbliebenenschutz
    ✅ Invalidität

    Deutschland:
    – Arbeitgeber 9,3 %
    – Arbeitnehmer 9,3 %
    – Gesamt 18,6 %

    👉 Deutschland finanziert die gesetzliche Rentenversicherung exakt 50:50.

    Beitragsbemessungsgrenze

    Ungarn:
    👉 Hohe Einkommen werden stärker zur Finanzierung der gesetzlichen Altersversorgung herangezogen als in Deutschland.

    Deutschland:
    – BBG 2026 West ca. 8050 € brutto monatlich.

    Einkommen und Rentenhöhe

    Ungarn:
    – Durchschnittsverdienst ca. 1600 bis 1900 € brutto monatlich,
    – durchschnittliche Altersrente ca. 550 bis 750 € brutto monatlich.

    Deutschland:
    – Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
    – durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

    Resümee

    Ungarn setzt stärker auf staatliche Absicherung und breite Pflichtversicherung.

    👉 Die zentrale Erkenntnis:
    Auch in osteuropäischen Staaten werden mehr Berufsgruppen in die gesetzliche Altersversorgung eingebunden als in Deutschland.

    #Ungarn #Rente #Deutschland #Altersvorsorge #Rentenvergleich