Kategorie: Rente

  • Teil 8b: Betriebliche Altersversorgung (bAV) in Italien – Vergleich mit Deutschland

    Teil 8b: Betriebliche Altersversorgung (bAV) in Italien – Vergleich mit Deutschland

    Ein Beitrag von

    Rentenexperte Werner Hoffmann

    Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

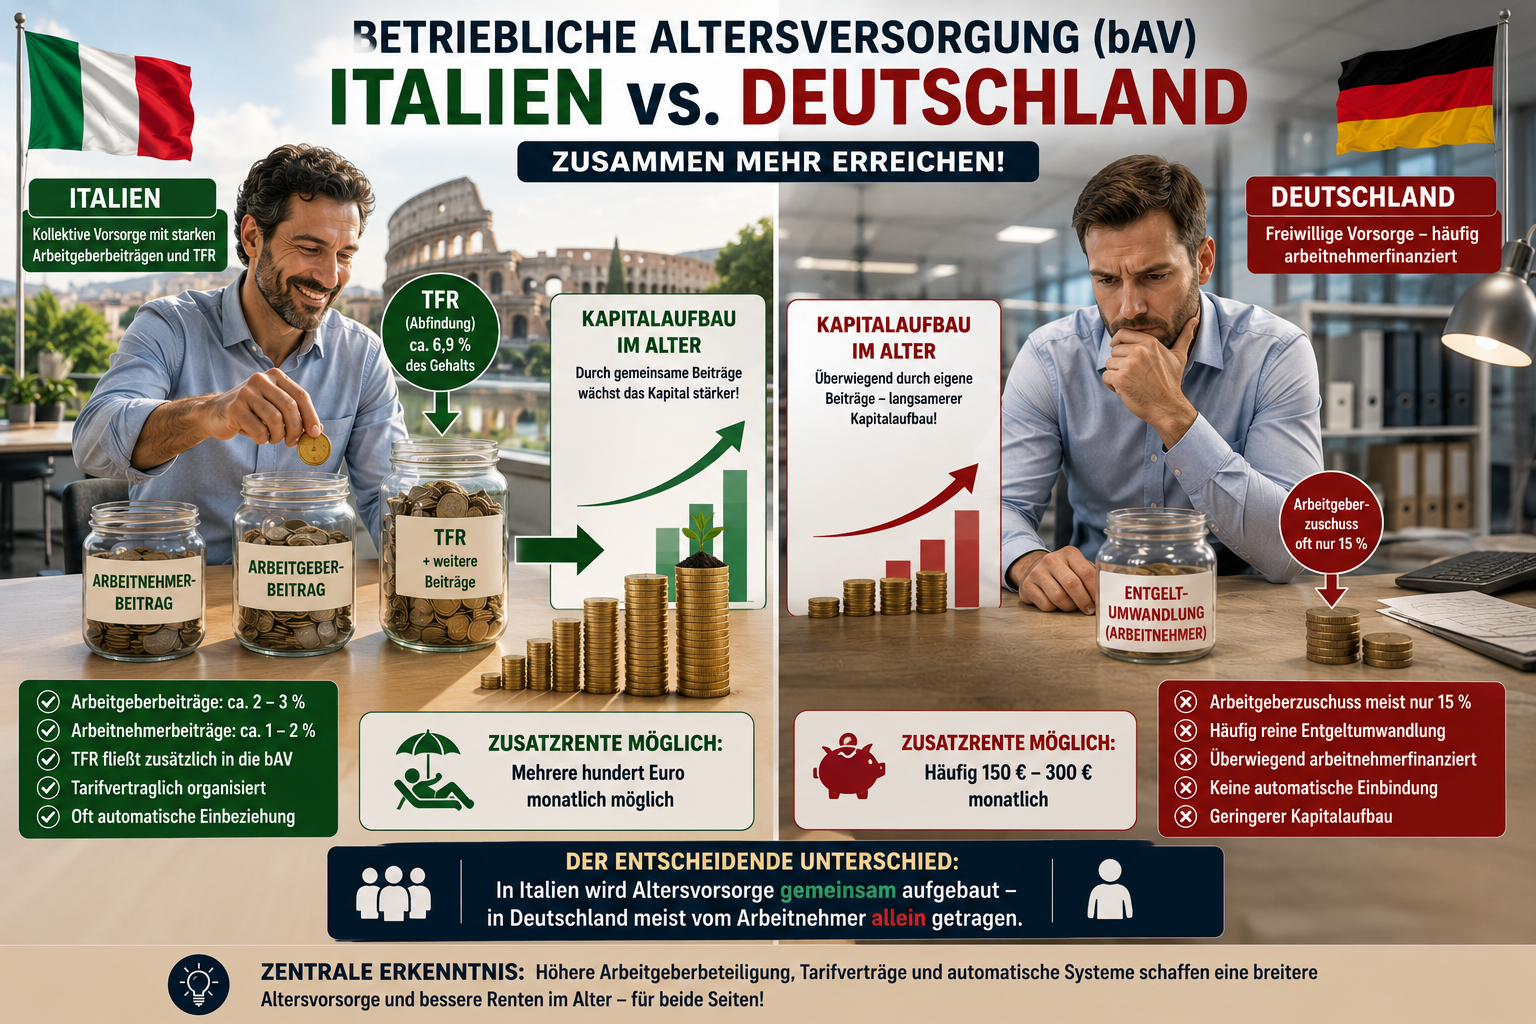
    Die betriebliche Altersversorgung spielt in Italien eine deutlich größere Rolle als viele vermuten. Hintergrund sind die hohen gesetzlichen Rentenbeiträge und der gezielte Ausbau kapitalgedeckter Zusatzvorsorge.

    Grundprinzip

    Italien:
    Betriebliche Zusatzvorsorge über Pensionsfonds („Fondi Pensione“), häufig tarifvertraglich organisiert, starke Einbindung von Arbeitgebern und Branchenlösungen.

    Deutschland:
    Freiwillige betriebliche Altersversorgung mit unterschiedlichen Durchführungswegen.

    Italien setzt stärker auf kollektive Lösungen.

    Pflichtsystem und Arbeitgeberbeteiligung

    Italien:
    Keine vollständige Pflicht, aber starke tarifliche Einbindung. Arbeitgeber leisten häufig feste tarifliche Beiträge. Zusätzlich fließen oft Teile der gesetzlichen Abfindung („TFR“) in die bAV.

    Der TFR entspricht rund 6,9 % des Gehalts und wird häufig zusätzlich für Altersvorsorge genutzt.

    Deutschland:
    Kein Pflichtsystem. Arbeitgeberzuschuss meist nur 15 % des umgewandelten Beitrags. Häufig überwiegend arbeitnehmerfinanziert.

    Beispiel

    Deutschland:
    Arbeitnehmer zahlt 200 €, Arbeitgeber oft nur 30 € Zuschuss.

    Italien:
    Arbeitgeberbeiträge plus TFR führen häufig zu deutlich höherem Kapitalaufbau.

    Der entscheidende Unterschied: In Italien wird Altersvorsorge stärker gemeinschaftlich aufgebaut.

    Rentenhöhe

    Italien:
    Zusatzrenten oft mehrere hundert Euro monatlich möglich.

    Deutschland:
    Häufig ca. 150 € – 300 €, bei langen Laufzeiten auch deutlich höher.

    Beide Systeme hängen stark von Laufzeit und Kapitalmarkt ab.

    Invalidität, Hinterbliebene und Förderung

    Italien:
    Teilweise kollektiv organisierte Zusatzleistungen, steuerliche Förderung und langfristiger Kapitalaufbau.

    Deutschland:
    BU- und Hinterbliebenenschutz möglich, häufig Gesundheitsprüfung. Steuer- und sozialabgabenbegünstigt, aber komplex.

    Resümee

    Italien zeigt ein stärker kollektiv organisiertes bAV-System mit höherer Arbeitgeberbeteiligung und zusätzlicher Kapitalbildung über den TFR.

    Die zentrale Erkenntnis: Wo Arbeitgeber, Tarifverträge und automatische Systeme stärker eingebunden werden, entsteht meist eine breitere Altersvorsorge.

    Wichtig: Die tatsächliche Rentenhöhe ergibt sich erst aus der Kombination aus gesetzlicher Rente, bAV und privater Vorsorge.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Italien #bAV #Deutschland #Altersvorsorge #Rentenvergleich
  • 2000 Euro steuerfrei dazu? So funktioniert die neue Aktivrente ab Mai 2026 wirklich!

    2000 Euro steuerfrei dazu? So funktioniert die neue Aktivrente ab Mai 2026 wirklich!

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

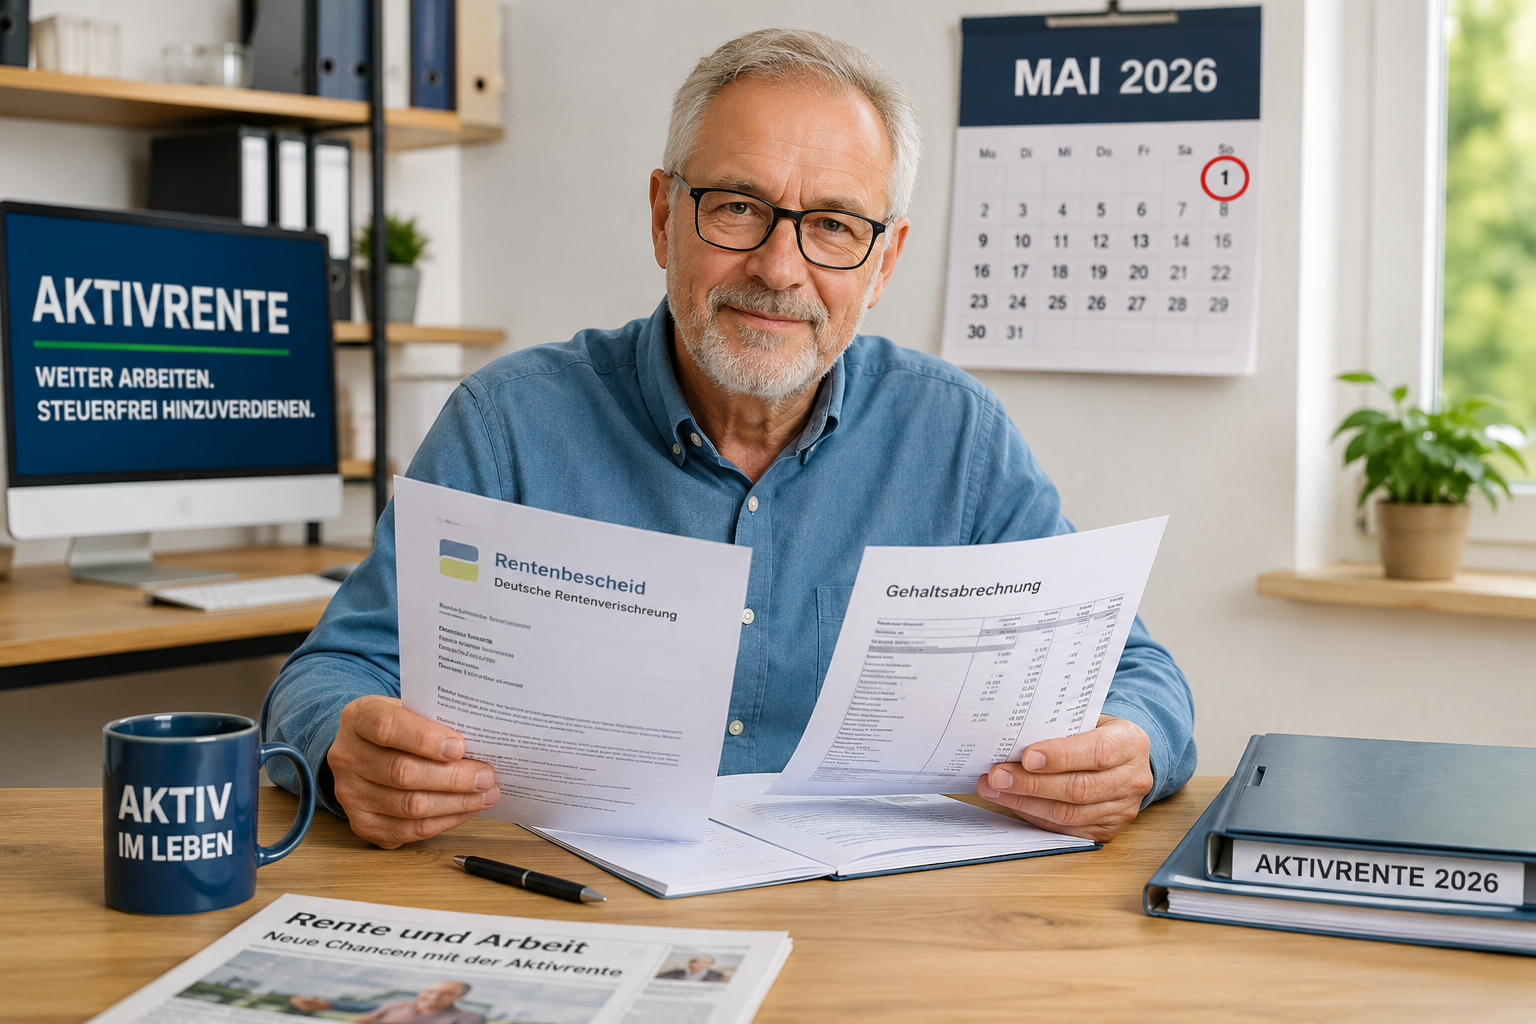
    Für viele Versicherte des Jahrgangs 1960 beginnt im Mai 2026 ein neuer Lebensabschnitt: Wer im Januar 1960 geboren wurde, erreicht jetzt die persönliche Regelaltersgrenze von 66 Jahren und 4 Monaten und kann dann die neue Aktivrente nutzen.

    Die Idee dahinter: Wer bereits Regelaltersrente bezieht und freiwillig weiterarbeitet, kann bis zu 2.000 Euro monatlich steuerfrei hinzuverdienen. Die Steuerfreiheit gilt allerdings nur für sozialversicherungspflichtige Beschäftigungen, also nicht:

    • Minijobs,
    • selbstständige Tätigkeiten,
    • freiberufliche Einnahmen.

    Wichtig: Steuerfrei bedeutet nicht automatisch beitragsfrei.

    Was passiert mit der Rentenversicherung?

    Wer die Regelaltersgrenze erreicht hat und eine Vollrente bezieht, kann sich von den eigenen Arbeitnehmerbeiträgen zur Rentenversicherung befreien lassen.

    Bei 2.000 Euro Arbeitslohn spart der Arbeitnehmer dadurch rund 186 Euro monatlich. Das entspricht etwa 2.232 Euro mehr Netto pro Jahr. Viele denken deshalb sofort: „Dann lasse ich mich befreien!“

    Doch Vorsicht: Wer weiterhin Rentenversicherungsbeiträge zahlt, erhöht auch weiterhin seine gesetzliche Rente.

    Bei 2.000 Euro Monatsverdienst entstehen ungefähr 0,45 Entgeltpunkte pro Jahr. Dadurch erhöht sich die spätere Rente um rund 19 Euro monatlich brutto – lebenslang und zusätzlich mit künftigen Rentenanpassungen.

    Die entscheidende Frage lautet daher:

    • Sofort mehr Netto,
    • oder lebenslang höhere Rente?

    Die Befreiung kann sinnvoll sein:

    • bei kurzer geplanter Weiterarbeit,
    • bei gesundheitlichen Problemen,
    • oder wenn sofortiges Netto wichtiger ist.

    Weiter Beiträge zahlen kann sinnvoll sein:

    • bei guter Lebenserwartung,
    • wenn mehrere Jahre gearbeitet wird,
    • oder wenn eine sichere zusätzliche lebenslange Rente gewünscht wird.

    Wichtig: Der Arbeitgeber spart durch die Befreiung normalerweise nichts. Nur der Arbeitnehmer spart seinen eigenen Anteil zur Rentenversicherung.

    Die neue Aktivrente kann attraktiv sein. Gerade bei Kombinationen aus gesetzlicher Rente, Betriebsrente, Arbeitslohn, Krankenversicherung, Steuerfragen oder Hinterbliebenenschutz kann eine strategische Prüfung jedoch erhebliche Unterschiede ausmachen.

    Ein unabhängiger Rentenberater kann hier umfangreich prüfen, ob Vollrente, Teilrente oder eine Befreiung von der Rentenversicherung im individuellen Fall wirklich sinnvoll ist.

    Im Artikel unten werden zusätzlich alle relevanten Paragrafen und Verordnungen aufgeführt, damit die gesetzlichen Grundlagen nachvollzogen werden können.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Aktivrente #Rente #Flexirente #Regelaltersrente #Rentenberatung

    Steuerrechtliche Paragraphen und Regelungen zur Aktivrente

    • § 3 Nr. 21 EStG – Steuerbefreiung der Aktivrente,
    • § 3c EStG – Werbungskosten bei steuerfreien Einnahmen,
    • §§ 38 ff. EStG – Lohnsteuerabzug,
    • § 39b EStG – Berechnung der Lohnsteuer,
    • § 19 EStG – Einkünfte aus nichtselbstständiger Arbeit,
    • § 32a EStG – Einkommensteuertarif,
    • § 32b EStG – Progressionsvorbehalt,
    • § 46 EStG – Einkommensteuerveranlagung,
    • Lohnsteuer-Durchführungsverordnung (LStDV),
    • Einkommensteuer-Durchführungsverordnung (EStDV),
    • Aktivrentengesetz 2025,
    • BMF-Schreiben und BMF-FAQ zur Aktivrente.

    Sozialversicherungsrechtliche Paragraphen und Regelungen zur Aktivrente

    Rentenversicherung – SGB VI

    • § 5 Abs. 4 SGB VI – Versicherungsfreiheit,
    • § 34 SGB VI – Flexirente und Hinzuverdienst,
    • § 42 SGB VI – Teilrente,
    • § 75 SGB VI – Zuschläge an Entgeltpunkten,
    • § 163 SGB VI – Beitragsbemessung,
    • § 168 SGB VI – Tragung der Beiträge,
    • § 172 SGB VI – Arbeitgeberanteile,
    • § 235 SGB VI – Regelaltersgrenze.

    Krankenversicherung – SGB V

    • § 5 SGB V – Versicherungspflicht,
    • § 44 SGB V – Krankengeld,
    • § 47 SGB V – Höhe Krankengeld,
    • § 226 SGB V – Beitragsbemessung,
    • § 229 SGB V – Versorgungsbezüge,
    • § 237 SGB V – Beiträge aus Renten,
    • § 248 SGB V – Beitragssatz für Rentner,
    • § 249a SGB V – Tragung der Beiträge.

    Pflegeversicherung – SGB XI

    • § 20 SGB XI – Versicherungspflicht,
    • § 55 SGB XI – Beitragssätze,
    • § 57 SGB XI – Beitragsbemessung.

    Arbeitslosenversicherung – SGB III

    • § 28 SGB III – Versicherungsfreiheit,
    • § 346 SGB III – Beitragspflicht,
    • § 347 SGB III – Tragung der Beiträge.

    Weitere Regelungen

    • Sozialversicherungsentgeltverordnung (SvEV),
    • Beitragsverfahrensverordnung (BVV),
    • DEÜV-Meldeverordnung,
    • Entgeltfortzahlungsgesetz (EFZG),
    • Gemeinsame Rundschreiben der Sozialversicherungsträger zur Flexirente und Aktivrente.
  • Teil 8a: Gesetzliche Rente in Italien – Vergleich mit Deutschland

    Teil 8a: Gesetzliche Rente in Italien – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG). –
    www.Renten-experte.de

    Italien besitzt eines der teuersten und komplexesten Rentensysteme Europas. Die gesetzliche Rente ist stark einkommensbezogen und überwiegend umlagefinanziert. Gleichzeitig wurden Reformen eingeführt, um das System langfristig stabil zu halten.

    Funktionsprinzip

    Italien:
    Umlagefinanzierte gesetzliche Rente, stark beitragsbezogen, schrittweiser Übergang zu einem kontobasierten Modell.

    Deutschland:
    Klassisches Umlagesystem mit Entgeltpunkten.

    Italien koppelt die spätere Rente stärker an tatsächliche Beiträge.

    Pflichtversicherung

    Italien:
    Arbeitnehmer pflichtversichert, Selbstständige weitgehend integriert, Beamte ebenfalls im staatlichen Rentensystem.

    Deutschland:
    Beamte meist außerhalb der gesetzlichen Rentenversicherung, viele Selbstständige ebenfalls nicht pflichtversichert.

    Italien hat dadurch eine breitere Finanzierungsbasis.

    Beitragsbeteiligung

    Italien:
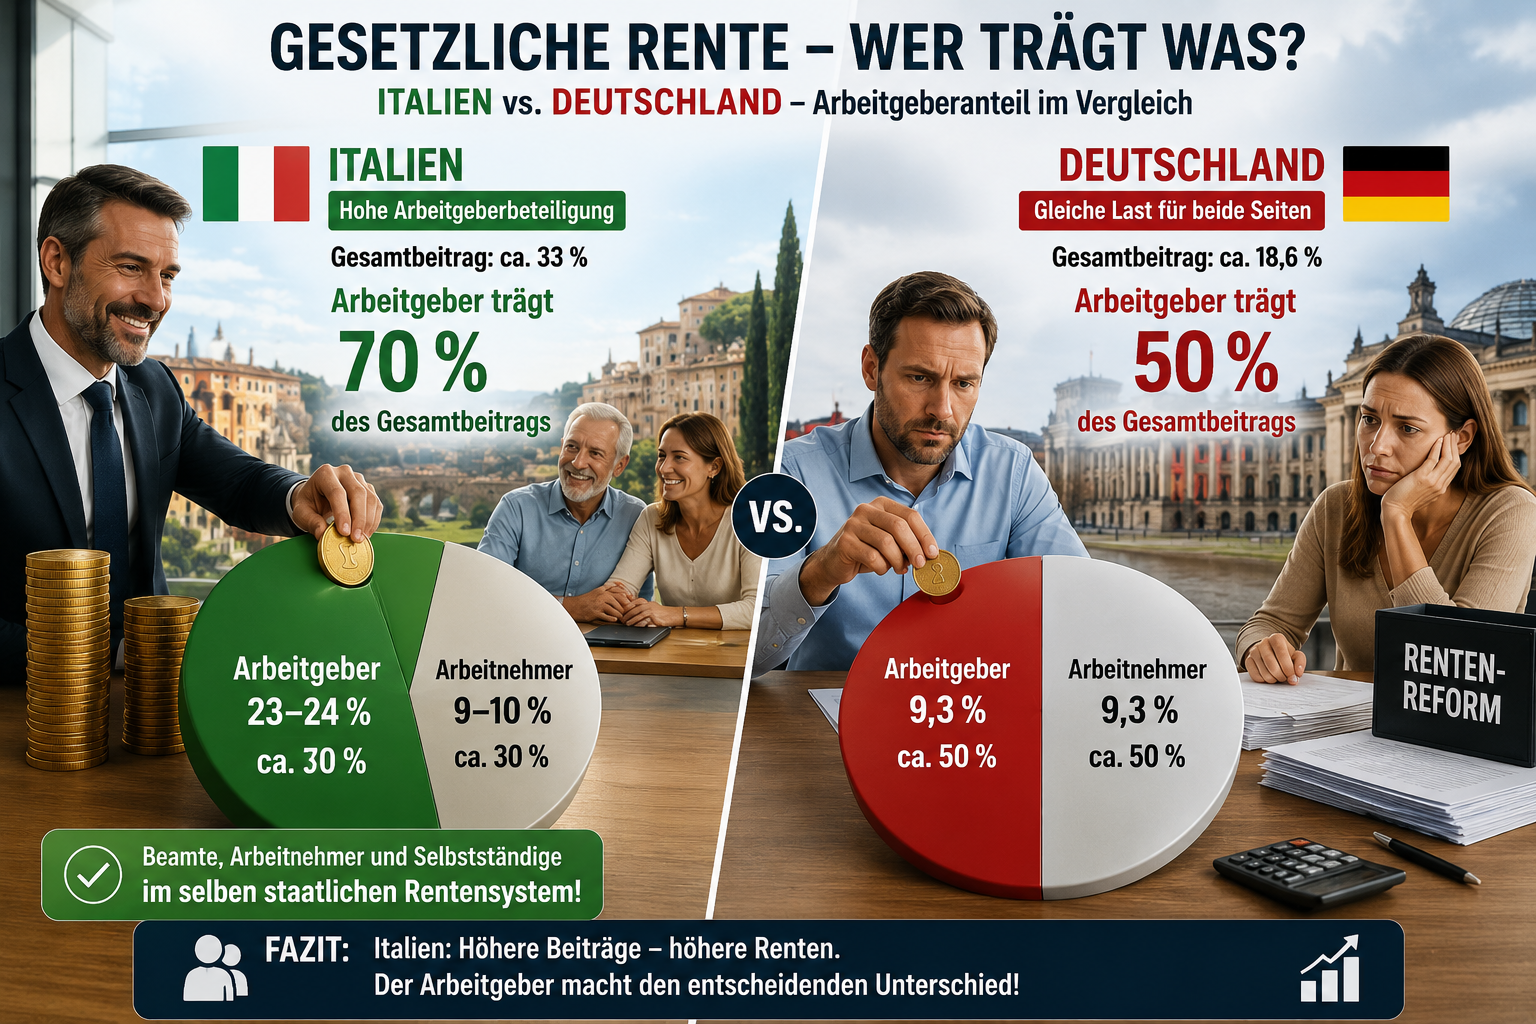
    Gesamtbeitrag ca. 33 %,
    Arbeitgeber ca. 23–24 %,
    Arbeitnehmer ca. 9–10 %.

    Der Arbeitgeber trägt damit rund 70 % des Gesamtbeitrags.

    Deutschland:
    Insgesamt 18,6 %, Arbeitgeber und Arbeitnehmer jeweils 9,3 %.

    Beitragsbemessungsgrenze

    Italien:
    Grenze ca. 120.000 € jährlich, darüber keine zusätzlichen Rentenansprüche, Höchstbeitrag ca. 39.000 € pro Jahr.

    Deutschland:
    Deutlich niedrigere Beitragsbemessungsgrenze.

    Wartezeit und Rentenbeginn

    Italien:
    Meist ca. 20 Jahre Mindestversicherungszeit, Regelalter ca. 67 Jahre.

    Deutschland:
    Mindestwartezeit 5 Jahre, ebenfalls schrittweise Richtung 67 Jahre.

    Rentenhöhe

    Italien:
    Durchschnittlich ca. 1.300 € – 1.600 €.

    Deutschland:
    Durchschnittlich ca. 1.050 € – 1.200 €, Eckrentner ca. 1.835 €.

    Italien liegt im Durchschnitt häufig höher.

    Invalidität und Hinterbliebene

    Italien:
    Invaliditätsrenten und Hinterbliebenenschutz staatlich integriert.

    Deutschland:
    Erwerbsminderungsrente und Witwenrente über die gesetzliche Rentenversicherung.

    Resümee

    Italien zeigt ein System mit hoher Beitragsbelastung, aber auch höheren durchschnittlichen Rentenleistungen.

    Die zentrale Erkenntnis: Höhere Renten entstehen häufig dort, wo Arbeitgeber deutlich stärker beteiligt werden.

    Wichtig: Erst die Kombination aus gesetzlicher, betrieblicher und privater Vorsorge zeigt die tatsächliche Leistungsfähigkeit eines Systems.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Italien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 7a: Gesetzliche Rente in Polen – Vergleich mit Deutschland

    Teil 7a: Gesetzliche Rente in Polen – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

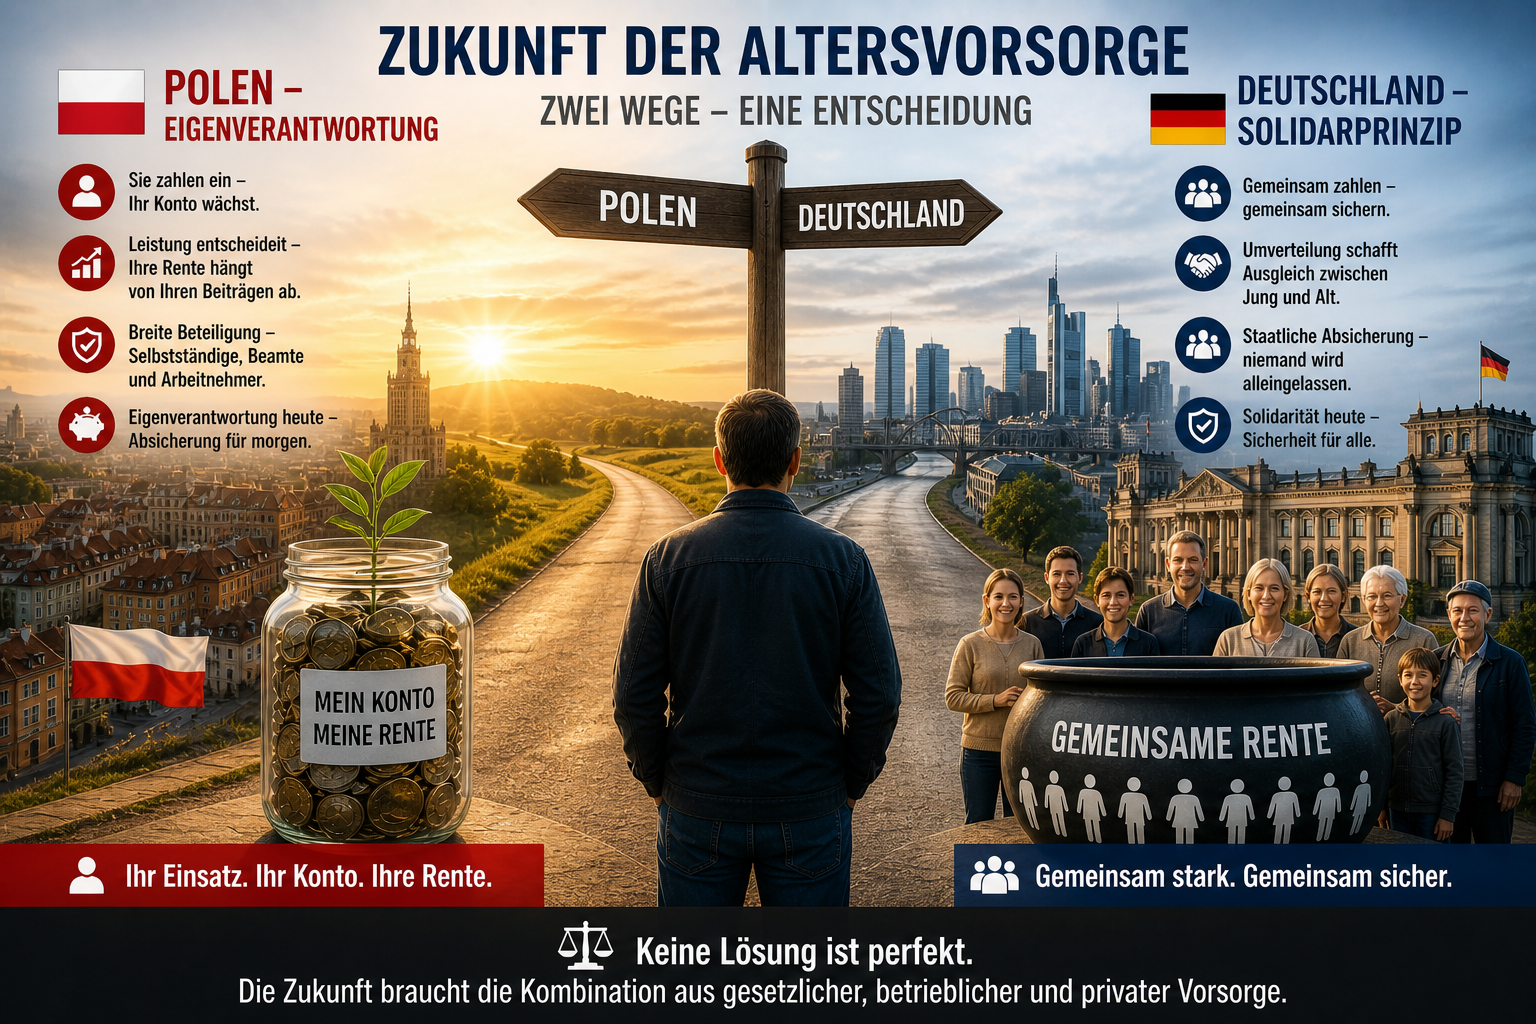
    Polen hat sein Rentensystem grundlegend reformiert. Es basiert heute auf einem beitragsorientierten Modell mit individuellem Rentenkonto. Anders als in Deutschland steht weniger die Umverteilung im Vordergrund, sondern stärker die eigene Beitragsleistung.

    Funktionsprinzip

    Individuelles Rentenkonto (ZUS),
    Höhe der Rente abhängig von eingezahlten Beiträgen,
    geringere Umverteilung.

    Ergebnis: Polen hat ein stark leistungsbezogenes System.

    Pflichtversicherung

    Arbeitnehmer sind vollständig einbezogen,
    Selbstständige sind ebenfalls pflichtversichert,
    Beamte sind integriert,
    Landwirte haben ein eigenes System (KRUS).

    Polen hat damit eine breitere Einbeziehung als Deutschland.

    Beitragsbeteiligung

    Polen:
    Gesamtbeitrag: ca. 19,52 %,
    Arbeitnehmer: ca. 9,76 %,
    Arbeitgeber: ca. 9,76 %.

    Deutschland:
    Arbeitnehmer: 9,3 %,
    Arbeitgeber: 9,3 %.

    Beitragsbemessungsgrenze

    Polen hat eine sehr hohe Beitragsbemessungsgrenze, etwa das 30-fache Durchschnittseinkommen. Sie betrifft daher vor allem sehr hohe Einkommen. Deutschland hat eine deutlich niedrigere Grenze.

    Wartezeit

    Polen:
    keine feste Mindestwartezeit,
    jeder Beitrag führt zu einem Rentenanspruch,
    Mindestrente nur bei ca. 20/25 Jahren.

    Deutschland:
    5 Jahre Wartezeit, darunter kein Anspruch.

    Unterschied: Polen zahlt immer – aber oft sehr wenig.

    Rentenhöhe und Rentenbeginn

    Polen:
    durchschnittlich ca. 600 € – 900 €,
    Rentenbeginn Frauen: 60 Jahre, Männer: 65 Jahre.

    Deutschland:
    durchschnittlich ca. 1.050 € – 1.200 €,
    Eckrentner ca. 1.835 €,
    Regelalter ca. 67 Jahre.

    Resümee

    Polen zeigt ein System mit breiter Beteiligung und klarer Leistungslogik.

    Die zentrale Erkenntnis: Mehr Eigenverantwortung führt zu stärkerer Beitragsabhängigkeit – aber oft zu niedrigeren Renten.

    Wichtig: Erst die Kombination mit betrieblicher und privater Vorsorge zeigt die tatsächliche Leistungsfähigkeit.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de 

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    —-

    #Polen #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG) .
    www.Renten-experte.de – .

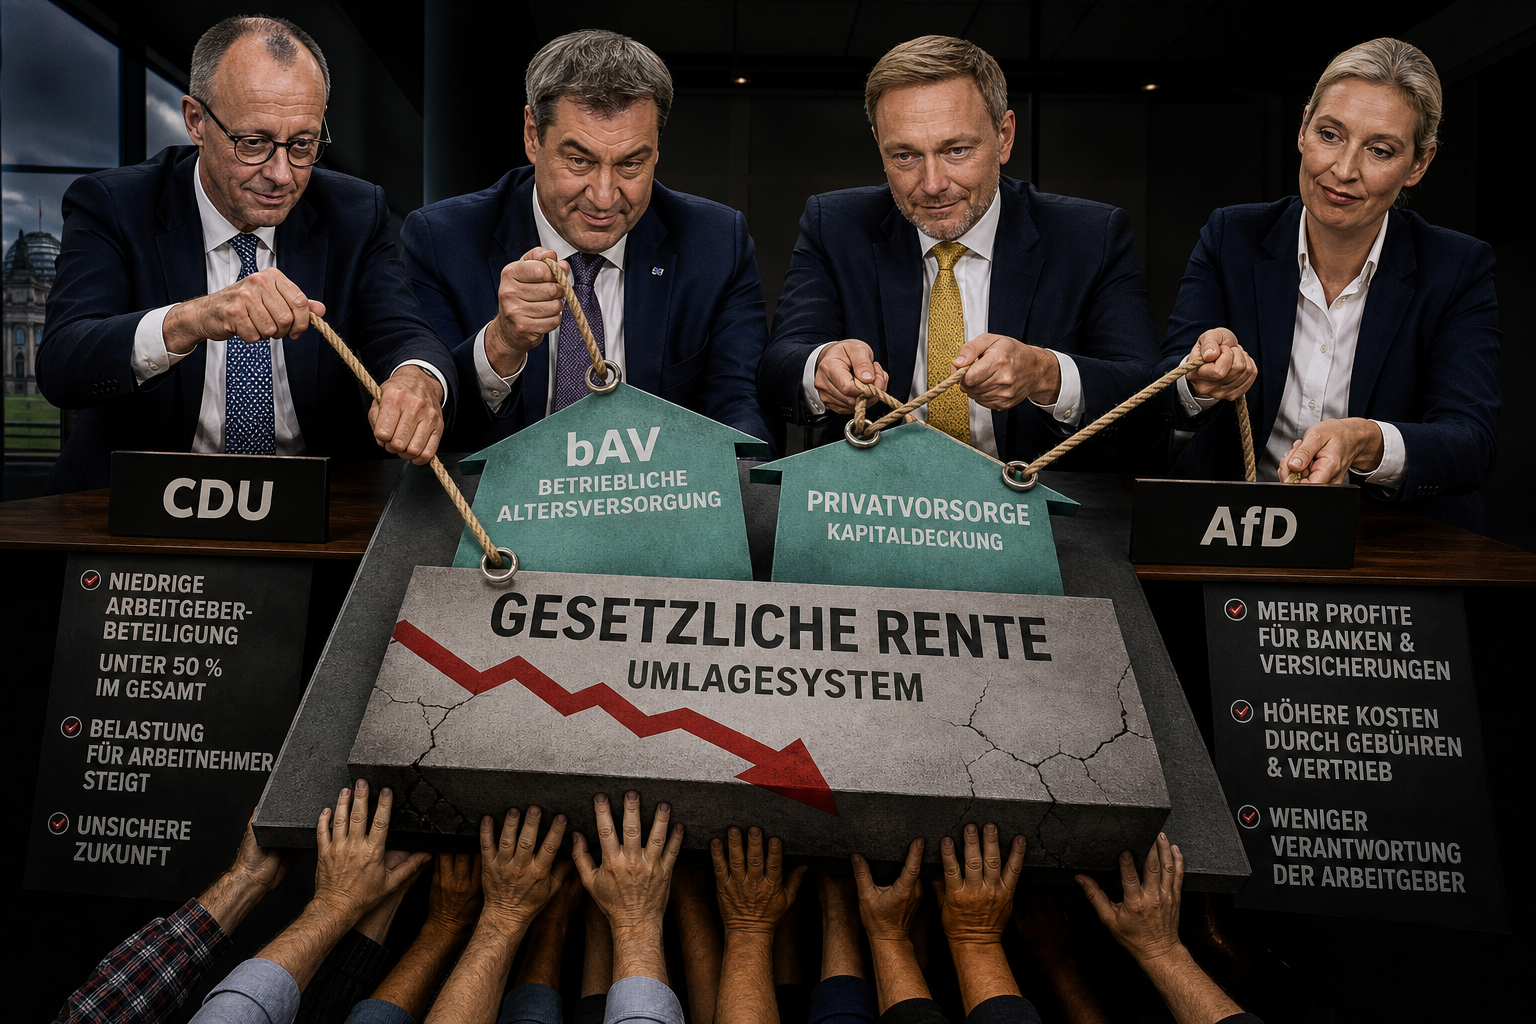
    Die Diskussion um die Zukunft der Rente in Deutschland ist kein Zufall, sondern Teil einer Strategie. Arbeitgeberverbände sowie CDU, CSU, FDP und AfD treiben eine Entwicklung voran, die das Umlagesystem schwächt – zugunsten kapitalgedeckter Modelle.

    Deutschland hinkt bei der Arbeitgeberbeteiligung hinterher

    Im europäischen Vergleich zeigt sich: Deutschland gehört zu den wenigen Ländern, in denen die Arbeitgeberbeteiligung an der gesamten Altersversorgung unter 50 % liegt.

    Das bedeutet:

    • In der gesetzlichen Rentenversicherung zahlen Arbeitgeber und Arbeitnehmer jeweils rund 50 %,
    • in vielen europäischen Ländern ist der Arbeitgeberanteil deutlich höher,
    • in der betrieblichen Altersversorgung liegt der Zuschuss meist nur bei maximal 15 % – und nur bei Sozialversicherungsersparnis.

    Das Ergebnis: Die finanzielle Last verschiebt sich zunehmend auf die Beschäftigten.

    Die Strategie dahinter

    Die Debatte wird gezielt auf zwei Modelle reduziert:

    • Umlagesystem,
    • Kapitaldeckung.

    Doch das lenkt ab. Es geht nicht um das System – sondern um die Verteilung der Kosten.

    Je stärker die gesetzliche Rente geschwächt wird – etwa durch eine Absenkung unter die 48-%-Haltelinie – desto mehr wird Altersvorsorge in bAV und private Modelle verschoben. Genau dort ist die Arbeitgeberbeteiligung deutlich geringer.

    AfD: Keine Partei der Arbeitnehmer und Rentner

    Die AfD positioniert sich nicht als Interessenvertretung von Arbeitnehmern oder Rentnern. Forderungen zur Schwächung von Gewerkschaften und zur Infragestellung des Mindestlohns sprechen eine klare Sprache.

    Auch die oft genannten „70 % Rente“ sollen nicht aus der gesetzlichen Rente entstehen, sondern aus bAV und privater Vorsorge. Dort können sich Arbeitgeber weitgehend aus der Verantwortung ziehen.

    Kapitalmarkt statt Sicherheit

    Mit der Verlagerung steigt die Abhängigkeit von Banken und Versicherungen – bei gleichzeitig höheren Kosten:

    • Gesetzliche Rente: ca. 1 % bis 1,5 % Verwaltungskosten,
    • private Anbieter: ca. 2,5 % bis 4 %,
    • zusätzlich ca. 2,4 % Vertriebskosten.

    Wer zahlt die Rechnung?

    Am Ende sind es die Arbeitnehmer:

    • höhere Eigenanteile,
    • mehr Risiko,
    • höhere Kosten.

    Resümee

    Die Rentendebatte ist kein neutraler Diskurs. Das Umlagesystem wird gezielt geschwächt, um kapitalgedeckte Modelle auszubauen – und die Verantwortung von Arbeitgebern zu reduzieren.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    —-

    #Rente #Altersvorsorge #bAV #Sozialpolitik #Deutschland

  • Betriebliche Altersversorgung: Große Errungenschaft – aber nur für wenige?

    Betriebliche Altersversorgung: Große Errungenschaft – aber nur für wenige?

    Ein Beitrag von

    Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

    Die betriebliche Altersversorgung (bAV) gilt als zweite Säule der Altersvorsorge. Doch sie ist nicht flächendeckend: Vor allem Beschäftigte in Großunternehmen und tarifgebundenen Betrieben profitieren – kleine Betriebe bleiben zurück.

    Verbreitung nach Betriebsgröße

    • >1.000 MA: 75–90 %,
    • 500 MA: 70–80 %,
    • 100 MA: 50–60 %,
    • 10 MA: 20–30 %,
    • Kleinbetriebe: oft unter 20 %.

    Geschlechterunterschiede

    • Männer: 27 %,
    • Frauen: 13 %.

    Zwar existieren rund 18 Mio. Verträge, doch diese Zahl täuscht: ruhende Verträge, Mehrfachverträge und geringe Leistungen verzerren das Bild.

    Rechtsanspruch – begrenzt

    Nach § 1a BetrAVG besteht nur ein Anspruch auf Entgeltumwandlung. Der Arbeitgeber zahlt 15 % Zuschuss, aber nur bei eigener SV-Ersparnis. Zudem bestimmt er Durchführungsweg und Anbieter – echte Wahlfreiheit fehlt.

    Komplexität als Problem

    Die bAV ist so umfangreich und kompliziert, dass jedes Jahr bei der aba – Arbeitsgemeinschaft betriebliche Altersversorgung e.V. mehrere Tage Seminare – selbst für Spezialisten – stattfinden!

    Politische Entwicklung kritisch

    Einige Parteien (besonders CDU, CSU, FDP und AfD) sehen die gesetzliche Rente nur noch als Basis – teils ohne 48 %-Haltelinie. Stattdessen sollen bAV und private Vorsorge wachsen.

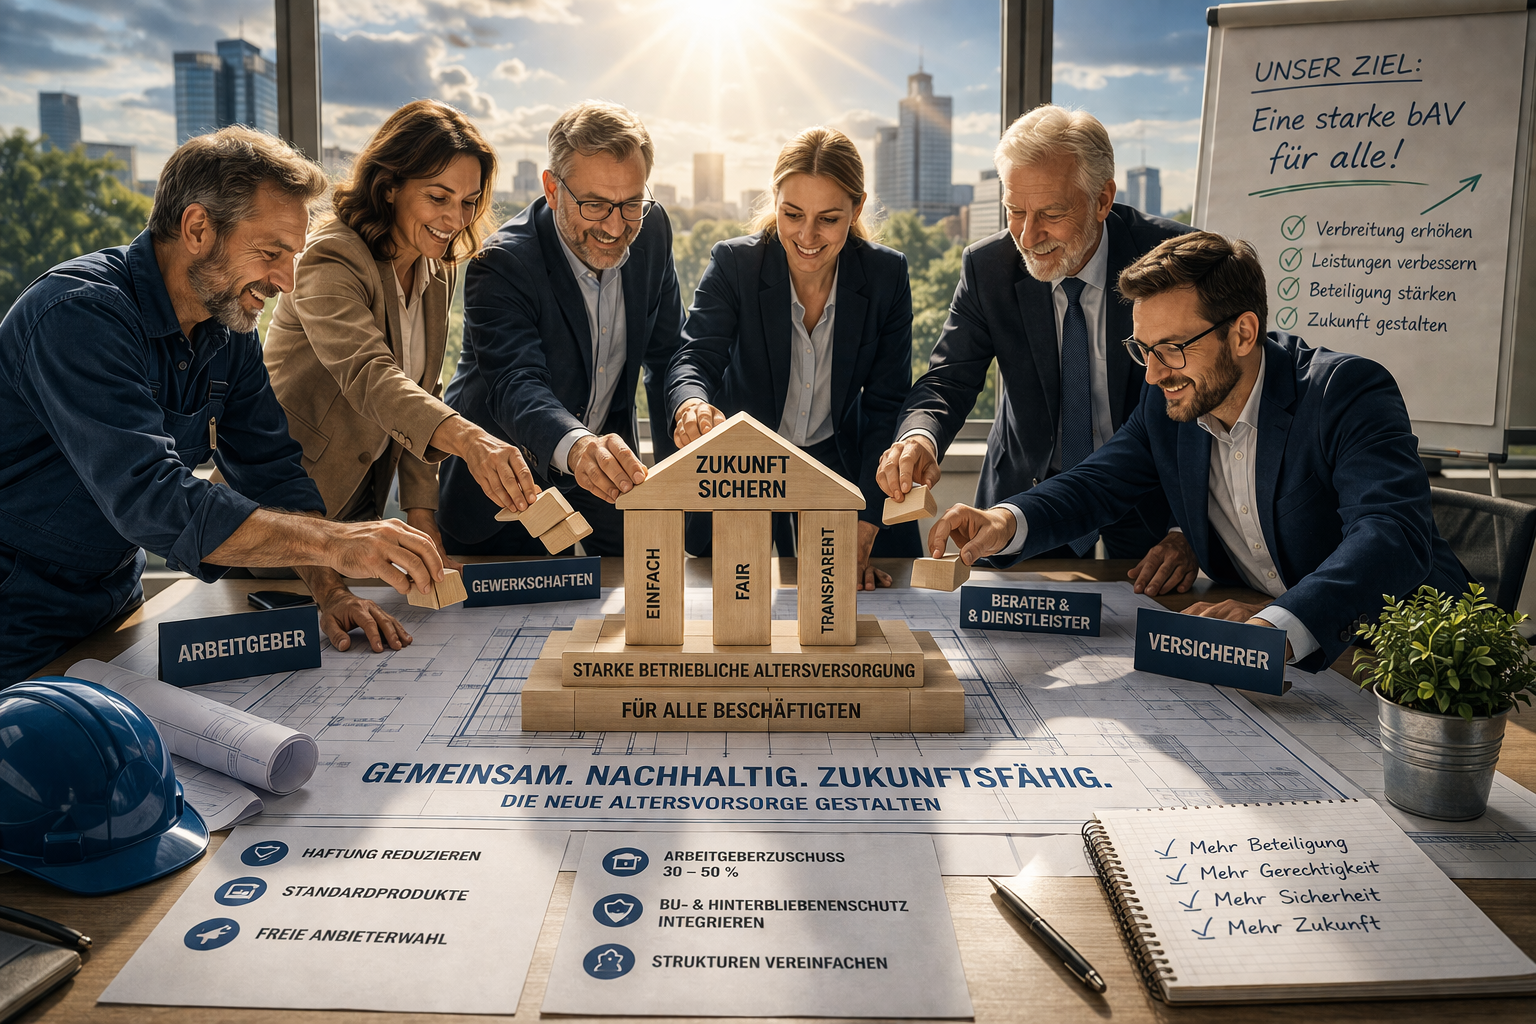
    Reform ist notwendig

    • Abbau der Arbeitgeberhaftung, um Hemmschwellen zu senken, dafür aber,
    • Zertifizierte Standardprodukte,
    • Freie Anbieterwahl,
    • AG-Zuschüsse von 30–50 %,
    • BU- und Hinterbliebenenschutz verpflichtend integrieren,
    • Strukturen vereinfachen.

    Entscheidend: Alle müssen mitziehen

    • Arbeitgeber,
    • Gewerkschaften,
    • politische Parteien,
    • Beratungsfirmen, Dienstleister und Versicherer.

    Resümee

    Die bAV ist wichtig, aber kein flächendeckender Erfolg.

    Ohne Reformen, höhere Arbeitgeberbeteiligung und gemeinsames Handeln bleibt sie ein Privileg weniger – statt eine Lösung für alle.

    https://Rentenberater.blog

    —-

    www.Renten-Experte.de

    ——

    Wenn QR-Code nicht klappt, einfach Link anklicken

    https://wa.me/49715634354?text=Hallo,%20ich%20habe%20Ihren%20Artikel%20gelesen%20und%20noch%20Fragen.%20Mein%20Name%20ist:%20_____%20Bitte%20um%20R%C3%BCckruf%20%C3%BCber%20die%20Telefonnummer:%20___

    ——

    #Reha #Rentenversicherung #Altersrente #Sozialrecht #Rentenberatung

  • Teil 6b: Betriebliche Altersversorgung (bAV) im Vereinigten Königreich – Vergleich mit Deutschland

    Teil 6b: Betriebliche Altersversorgung (bAV) im Vereinigten Königreich – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

    Die betriebliche Altersversorgung spielt im Vereinigten Königreich eine zentrale Rolle. Anders als in Deutschland ist sie nicht nur Ergänzung, sondern wesentlicher Bestandteil der Altersvorsorge.

    Grundprinzip

    Vereinigtes Königreich:
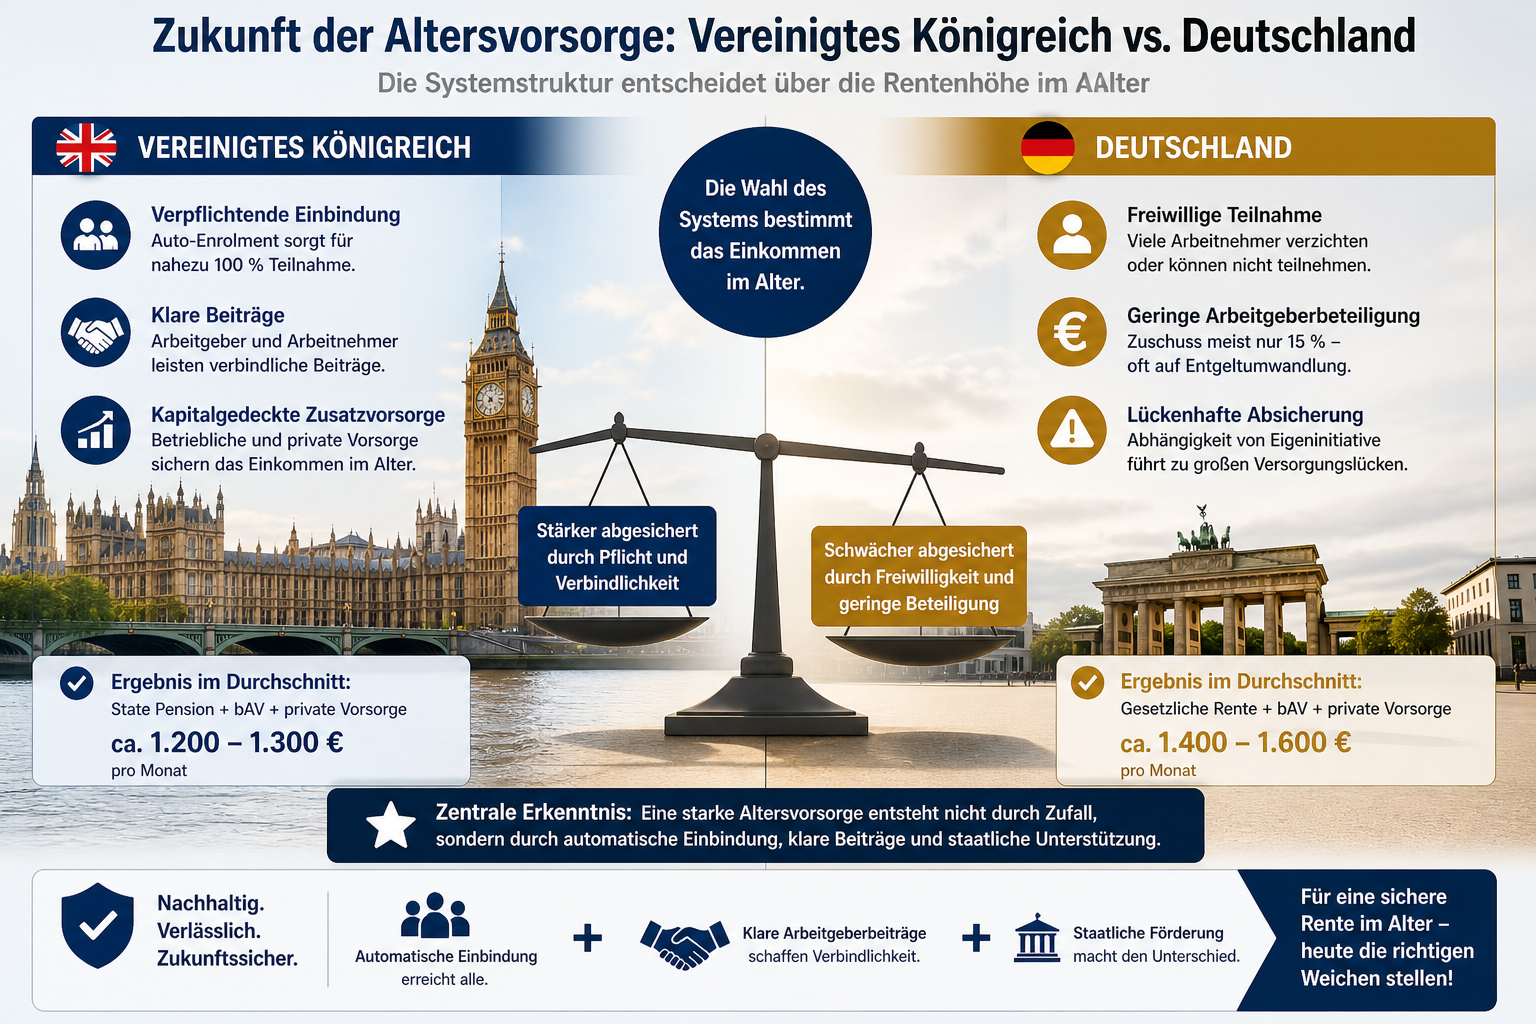
    Automatisches Einschreiben (Auto-Enrolment), nahezu alle Arbeitnehmer einbezogen, Opt-out möglich.

    Deutschland:
    Freiwillige Teilnahme, stark abhängig vom Arbeitgeber.

    Ergebnis: Im UK ist die bAV nahezu flächendeckend, in Deutschland deutlich lückenhafter.

    Beitragsstruktur

    Vereinigtes Königreich:
    Gesamtbeitrag ca. 8 %,
    Arbeitnehmer ca. 5 %,
    Arbeitgeber mindestens 3 %,
    Staat unterstützt über Steuererleichterungen.

    Deutschland:
    häufig Entgeltumwandlung,
    Arbeitnehmer trägt den Hauptteil,
    Arbeitgeberzuschuss meist nur 15 % des Beitrags.

    Gesamtrente im Vergleich

    Vereinigtes Königreich:
    State Pension ca. 1.050 €,
    mit bAV und privater Vorsorge im Schnitt ca. 1.200 € – 1.300 €.

    Deutschland:
    gesetzliche Rente ca. 1.050 € – 1.200 €,
    gesamt mit Zusatzvorsorge ca. 1.400 € – 1.600 €,
    Eckrentner ca. 1.835 €.

    Unterschied: Im UK ist Zusatzvorsorge zwingend, in Deutschland Ergänzung.

    Systemlogik

    UK: Grundrente + verpflichtende Zusatzvorsorge.
    Deutschland: gesetzliche Rente + freiwillige Ergänzung.

    Resümee

    Das Vereinigte Königreich setzt auf eine verpflichtende, kapitalgedeckte Zusatzvorsorge mit klarer Arbeitgeberbeteiligung.

    Die zentrale Erkenntnis: Eine starke Altersvorsorge entsteht durch automatische Einbindung und klare Beiträge.

    Wichtig: Erst die Kombination aus gesetzlicher Rente, betrieblicher Altersversorgung und staatlicher Unterstützung zeigt die tatsächliche Leistungsfähigkeit eines Systems.

    So mancher Politiker (AfD, CDU, CSU und FDP) würde zu gerne die deutsche gesetzliche Rentenversicherung dem Modell des Vereinigten Königreichs angleichen und außer einer Basisversorgung alles auf zusätzliche Vorsorge verlagern. Gleichzeitig würde dies zu einer erheblichen Reduzierung des Arbeitgeberanteils führen.

    👉 Innerhalb Europas zählt die Altersversorgung in Deutschland bereits heute zu den schwächeren Modellen.

    https://Rentenberater.bloghttps://Rentenberater.blog

    —-

    ——

    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden

    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Großbritannien #bAV #Deutschland #Altersvorsorge #Rentenvergleich

  • Teil 6a: Gesetzliche Rente im Vereinigten Königreich – Vergleich mit Deutschland

    Teil 6a: Gesetzliche Rente im Vereinigten Königreich – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann
    – Rentenberater (RDG) -,
    www.Renten-experte.de -.

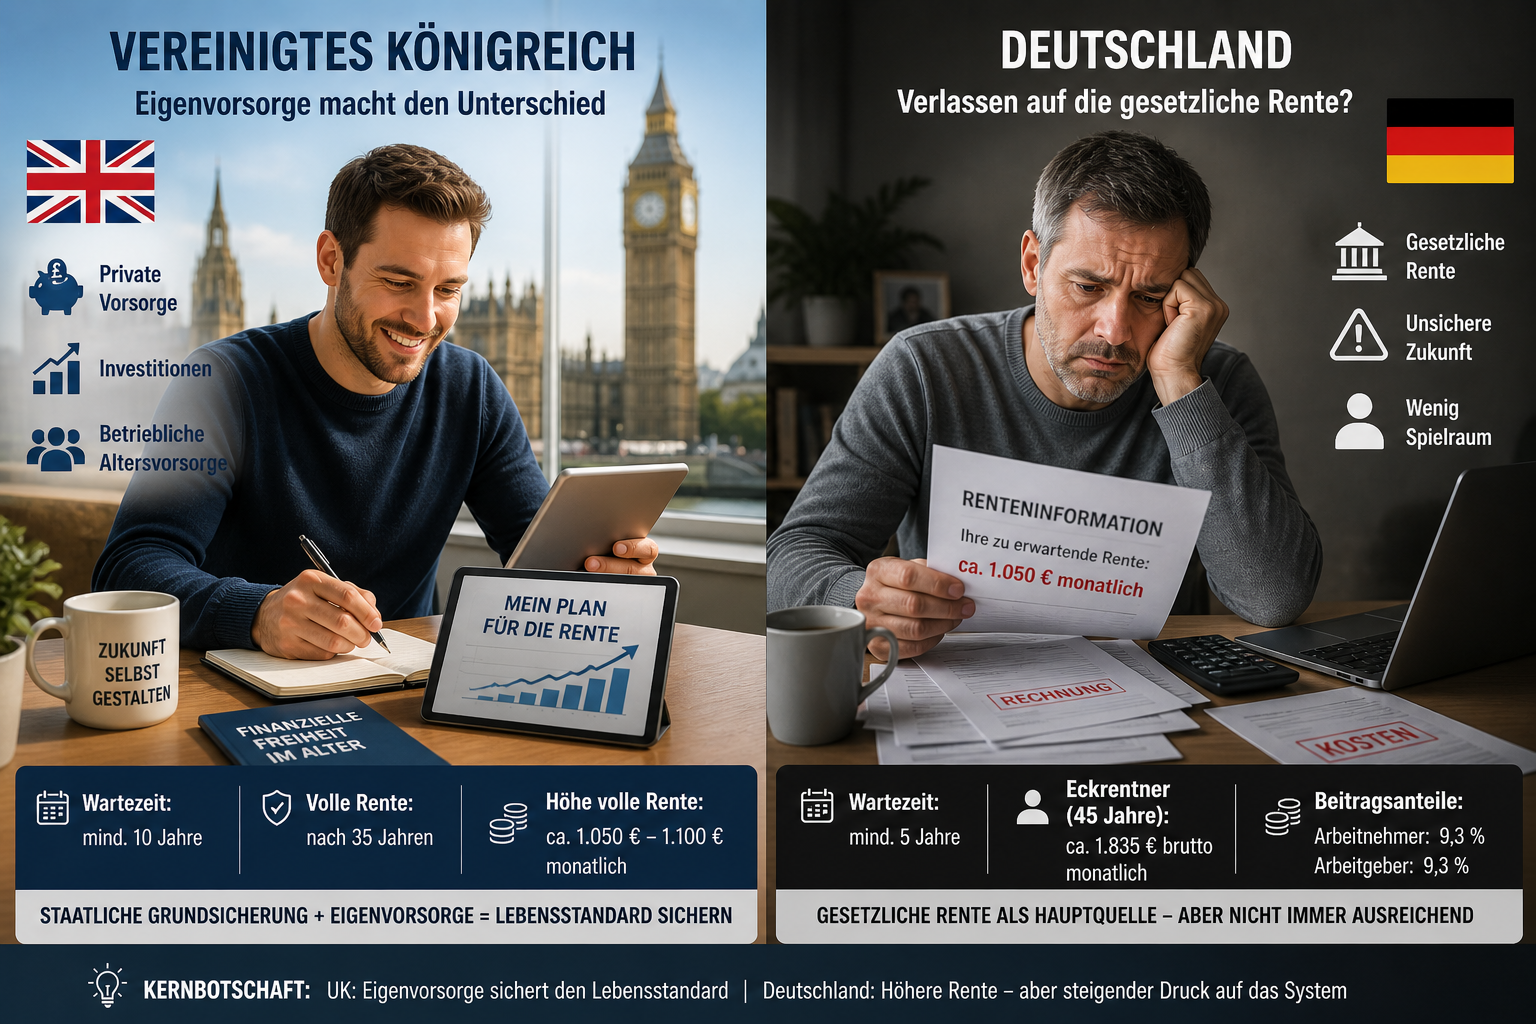
    Das Vereinigte Königreich verfolgt ein anderes Konzept als Deutschland: Die gesetzliche Rente ist bewusst niedrig und dient primär der Grundabsicherung. Der Lebensstandard im Alter wird über betriebliche und private Vorsorge aufgebaut.

    Funktionsprinzip

    Einheitliche Grundrente („New State Pension“),
    abhängig von Versicherungsjahren (National Insurance),
    keine Einkommenskopplung wie in Deutschland.

    Für die volle Rente sind ca. 35 Jahre erforderlich.

    Wartezeit und Rentenhöhe

    Vereinigtes Königreich:
    Mindestwartezeit: 10 Jahre,
    volle Rente nach 35 Jahren,
    Höhe: ca. 1.050 € – 1.100 € monatlich.

    Deutschland:
    Mindestwartezeit: 5 Jahre,
    Regelaltersrente Eckrentner nach 45 Jahren: ca. 1.835 €.

    Unterschied: UK zahlt eine einheitliche Grundrente, Deutschland eine einkommensabhängige Rente.

    Beitragsbeteiligung

    Vereinigtes Königreich:
    Arbeitnehmer: ca. 12 %,
    Arbeitgeber: ca. 13,8 %,
    Staat finanziert mit.

    Deutschland:
    Arbeitgeber: 9,3 %,
    Arbeitnehmer: 9,3 %.

    Das UK-System ist ein Mischsystem aus Beiträgen und Steuern.

    Rentenbeginn

    Der Rentenbeginn liegt derzeit bei ca. 66 Jahren,
    eine Anhebung auf 67 Jahre ist geplant,
    eine vorgezogene State Pension ist nicht vorgesehen.

    Absicherungssysteme

    Erwerbsminderung wird über Sozialleistungen abgesichert,
    ein eigenständiges BU-System gibt es nicht,
    Hinterbliebenenleistungen sind geringer,
    Reha-Leistungen sind staatlich organisiert.

    Pflichtversicherung

    Alle Erwerbstätigen sind über National Insurance eingebunden. Auch Selbstständige zahlen Beiträge. Dadurch besteht eine breite Finanzierungsbasis.

    Resümee

    Das Vereinigte Königreich setzt auf eine klare Grundsicherung.

    Die zentrale Erkenntnis: Die gesetzliche Rente sichert nur die Basis – der Lebensstandard entsteht durch zusätzliche Vorsorge.

    Wichtig: Welches Altersvorsorgesystem besser ist, ergibt erst die Betrachtung inklusive der betrieblichen Altersversorgung und des Zuschusses durch Arbeitgeber und Staat.

    https://Rentenberater.blog

    —-

    ——


    Kontakt über WhatsApp:
    WhatsApp-Anfrage an Werner Hoffmann senden
    Oder über 
    WhatsAPP-Nr. +49 7156 34354

    #Großbritannien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Reha gestoppt wegen Rente? Wann die Deutsche Rentenversicherung plötzlich die Notbremse zieht!

    Reha gestoppt wegen Rente? Wann die Deutsche Rentenversicherung plötzlich die Notbremse zieht!

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG).-
    www.Renten-Experte.de .

    Viele Versicherte gehen davon aus: Ist eine Reha einmal bewilligt, wird sie auch durchgeführt. Doch genau hier lauert eine wenig bekannte Falle im Rentenrecht. Denn: Die Deutsche Rentenversicherung (DRV) kann eine bereits bewilligte Reha wieder stoppen, wenn bestimmte gesetzliche Voraussetzungen eintreten.
    Der entscheidende Grundsatz: „Reha vor Rente“

    Im deutschen Sozialrecht gilt der Grundsatz „Rehabilitation vor Rente“. Ziel ist es, die Erwerbsfähigkeit zu erhalten oder wiederherzustellen. Rechtsgrundlage ist insbesondere § 9 SGB VI (Leistungen zur Rehabilitation).

    Doch dieser Grundsatz gilt nicht uneingeschränkt.

    Wann darf die DRV eine Reha stoppen?

    Eine bereits bewilligte Reha kann entfallen, wenn zwischenzeitlich ein Anspruch auf Altersrente entsteht. Maßgeblich sind hier vor allem:

    • § 12 Abs. 1 Nr. 2 SGB VI – Kein Anspruch auf Reha bei Altersrente,
    • § 116 Abs. 2 SGB VI – Umdeutung eines Reha-Antrags in einen Rentenantrag,
    • § 51 SGB V – Aufforderung zur Reha und Wechselwirkung mit Rentenantrag.

    Das bedeutet konkret: Sobald eine Altersrente beginnt oder verbindlich beantragt wird, kann die DRV sagen: Reha ist nicht mehr erforderlich.

    Besonders kritisch: Die Umdeutung

    Ein Reha-Antrag kann automatisch als Rentenantrag umgedeutet werden. Das kann gravierende Folgen haben:

    • Beginn einer (ggf. gekürzten) Rente,
    • Verlust von Gestaltungsmöglichkeiten,
    • dauerhafte finanzielle Nachteile.

    Strategischer Fehler mit Folgen

    Gerade in den letzten Jahren vor Rentenbeginn ist Vorsicht geboten. Ohne Planung kann das mehrere tausend Euro kosten.

    Resümee

    Eine bewilligte Reha ist kein Selbstläufer. Sobald ein Anspruch auf Altersrente entsteht, kann die DRV die Maßnahme stoppen.

    Deshalb gilt: Eine fundierte strategische Beratung erfolgt nicht bei der Antragstelle, sondern durch einen unabhängigen Rentenberater (RDG) – idealerweise vor jeder Antragstellung.

    https://Rentenberater.blog

    Werner Hoffmann.
    Unabhängiger Rentenberater (RDG).

    ——

    Oben QR-Code scannen oder nachfolgend anklicken.

    WhatsApp schreiben an +49 7156 343 54

    Klartext des Code für whatsAPP:

    https://wa.me/49715634354?text=Hallo,%20ich%20habe%20Ihren%20Artikel%20gelesen%20und%20noch%20Fragen.%20Mein%20Name%20ist:%20_____%20Bitte%20um%20R%C3%BCckruf%20%C3%BCber%20die%20Telefonnummer:%20___

    #Reha #Rentenversicherung #Altersrente #Sozialrecht #Rentenberatung

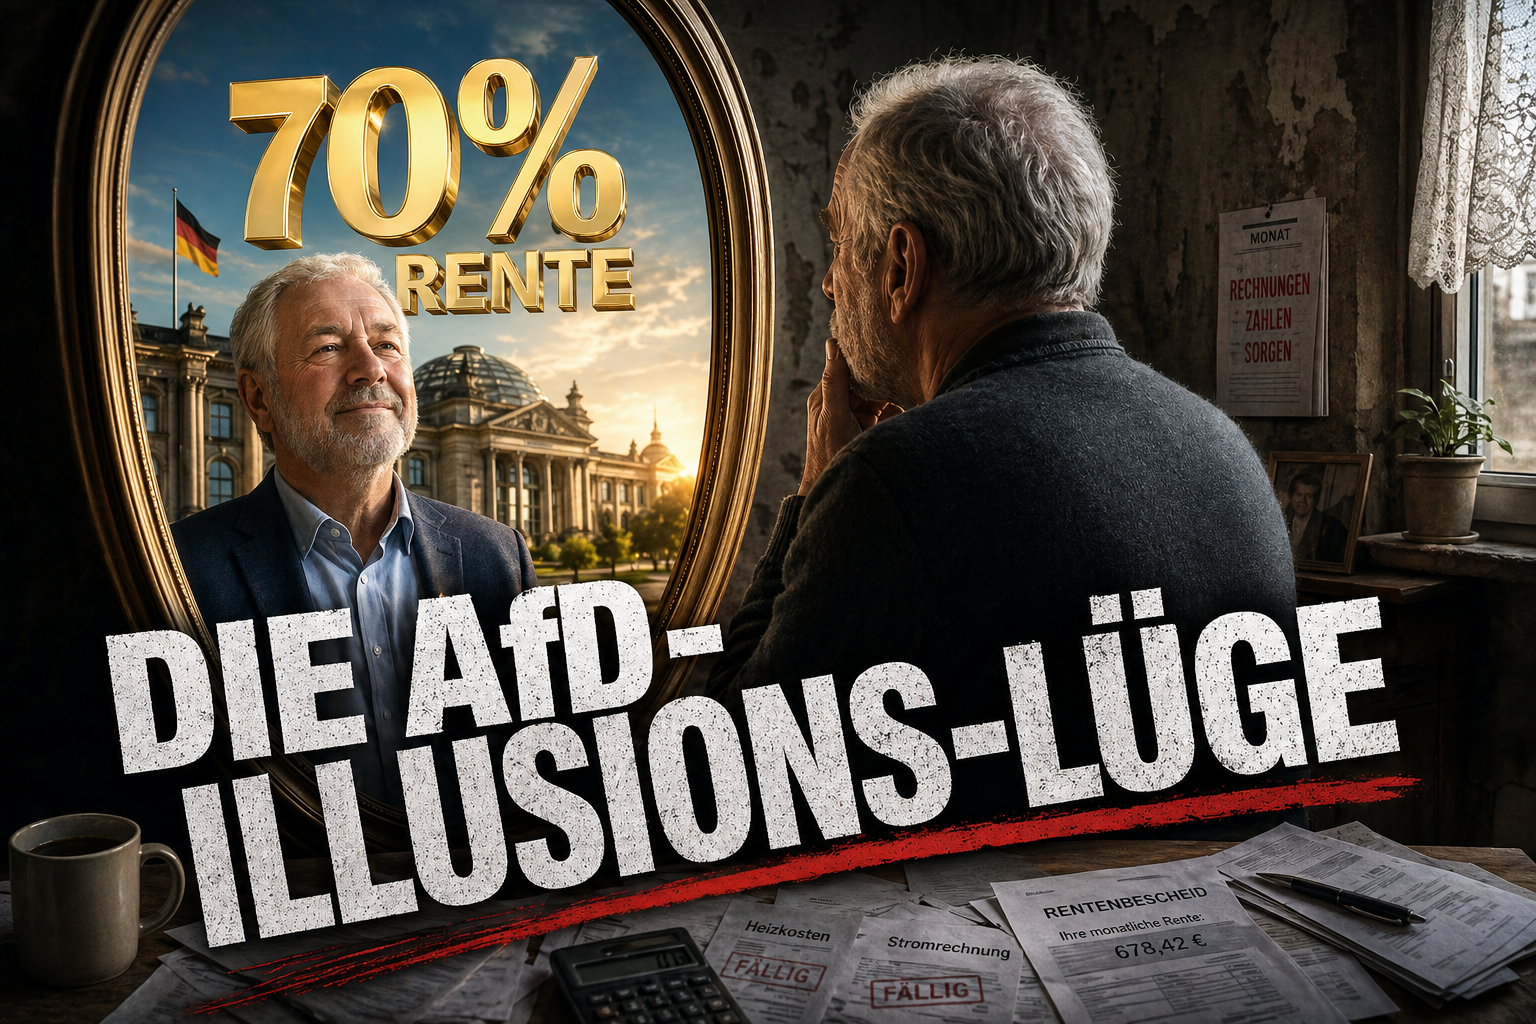
  • DIE 70 %-RENTEN-ILLUSION DER AfD – WARUM DIESE ZAHLENLÜGE JEDER DURCHSCHAUEN KANN

    DIE 70 %-RENTEN-ILLUSION DER AfD – WARUM DIESE ZAHLENLÜGE JEDER DURCHSCHAUEN KANN

    Ein Beitrag von

    Werner Hoffmann.

    Rentenberater (RDG).

    Die AfD wirbt mit einer einfachen Botschaft: 70 % Rente.

    Klingt nach Sicherheit. Doch wer genauer hinschaut, erkennt: Diese Zahl passt nicht zu den eigenen Forderungen der AfD.

    1. Mindestlohn abschaffen = weniger Rente

    Niedrigere Löhne bedeuten weniger Beiträge in die gesetzliche Rentenversicherung.

    70 % von wenig bleiben wenig.

    2. Tarifrecht schwächen = sinkende Löhne

    Geringere Einkommen, weniger Zusatzleistungen und schwächere Absicherung bedeuten: weniger Einnahmen für die Rente.

    3. Weniger Beitragszahler

    Weniger oder schlechter bezahlte Erwerbstätige bedeuten weniger Einzahlungen. Das Umlagesystem braucht aber viele Einzahler.

    4. Beamte einbeziehen – kein Vorteil

    Das bringt kurzfristig mehr Einnahmen, langfristig aber auch mehr Rentenansprüche.

    Kein nachhaltiger Effekt.

    5. Selbstständige außen vor

    Viele zahlen weiterhin nicht ein, die Finanzierungsbasis bleibt lückenhaft.

    MEHR NOCH: Kleine Selbstständige tragen das Risiko allein – und landen im Alter oft in der Sozialhilfe.

    6. Der größte Denkfehler

    Die 70 % sind keine gesetzliche Rente, sondern nur als Gesamtversorgung möglich:

    • gesetzliche Rente,
    • Betriebsrente,
    • private Vorsorge.

    Das Problem: Betriebsrenten hängen oft an Tarifverträgen. Private Vorsorge muss selbst bezahlt werden.

    Bei sinkenden Löhnen gilt daher: Wer soll das finanzieren?

    Die Konsequenz

    Weniger Lohn, weniger Beiträge, schwächere Vorsorge – aber höhere Versprechen.

    Das passt nicht zusammen.

    Resümee

    Die 70 %-Rente wirkt attraktiv, ist aber widersprüchlich.

    Die Voraussetzungen für hohe Renten werden gleichzeitig geschwächt.

    Am Ende bleibt: Ein starkes Versprechen – ohne tragfähige Grundlage.

    https://Rentenberater.blog

    —-

    www.Renten-Experte.de

    ——

    #Rente #AfD #Rentenlüge #Altersvorsorge #Deutschland