Kategorie: Rente

  • 💥 70 % Rente? Die Rechnung der AfD geht nicht auf!

    💥 70 % Rente? Die Rechnung der AfD geht nicht auf!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de .

    Die Alternative für Deutschland – AfD – verspricht 70 % Rente.

    Doch hinter dieser Zahl steckt ein Problem:

    👉 Die Rechnung geht nicht auf.

    Das Grundproblem

    Die AfD will gleichzeitig:

    • höhere Renten,
    • stabile Beiträge,
    • weniger Zuwanderung.

    👉 Klingt gut – ist aber mathematisch widersprüchlich.

    Warum das nicht funktioniert

    Die gesetzliche Rente der Deutsche Rentenversicherung basiert auf dem Umlageverfahren:

    👉 Beitragszahler finanzieren Rentner.

    Wenn:

    • weniger Menschen einzahlen,
    • aber mehr Geld ausgezahlt werden soll,

    👉 entsteht automatisch eine Finanzierungslücke.

    Der Widerspruch – einfach erklärt

    👉 „Was nicht eingezahlt wird, kann nicht ausgezahlt werden.“

    Oder noch klarer:

    👉 „Mehr Leistung ohne mehr Einnahmen ist ein Versprechen ohne Grundlage.“

    Die Realität

    Um 70 % zu erreichen, bräuchte man:

    • deutlich höhere Beiträge,
    • massive Steuerzuschüsse,
    • oder zusätzliche Vorsorgesysteme.

    👉 Genau das wird nicht konkret erklärt.

    Der eigentliche Trick

    Die Zahl 70 % wird genutzt, um:

    • Sicherheit zu vermitteln,
    • einfache Lösungen zu suggerieren,
    • komplexe Zusammenhänge zu überdecken.

    Resümee

    Die 70 %-Rente der AfD ist:

    • ein starkes politisches Signal,
    • aber kein durchgerechnetes Konzept.

    👉 Am Ende gilt: Ohne Finanzierung bleibt jede Zahl nur ein Versprechen.

    https://Rentenberater.blog

    —-

    https://www.Renten-Experte.de

    #Rente #AfDkritik #Rentenlüge #Finanzen #Altersarmut
  • 70 % Rente – Der große AfD-Trick: Was wirklich dahinter steckt!

    70 % Rente – Der große AfD-Trick: Was wirklich dahinter steckt!

    Ein Beitrag von

    Werner Hoffmann.

    – Rentenberater (RDG). –

    Die AfD verspricht eine Rente von 70 % des Einkommens.

    Klingt nach Sicherheit. Klingt nach Gerechtigkeit. Klingt nach einem einfachen politischen Versprechen.

    Ist es aber nicht – zumindest nicht so, wie viele Menschen es verstehen.

    Der entscheidende Trick

    Die Zahl „70 %“ wirkt so, als würde diese Rente direkt aus der gesetzlichen Rentenversicherung kommen.

    Genau das ist der große Denkfehler.

    Denn das heutige Rentenniveau in Deutschland liegt deutlich darunter. Eine gesetzliche Rente von 70 % wäre nur mit massiven zusätzlichen Einnahmen möglich. Die gesetzlichen Beiträge müssten hierzu um über 100 Mrd. Euro pro Jahr ansteigen.

    Was wirklich gemeint sein kann

    Realistisch wären 70 % nur als Gesamtversorgung denkbar:

    • gesetzliche Rente,
    • betriebliche Altersversorgung,
    • private Vorsorge.

    Doch genau diese Unterscheidung wird politisch oft nicht sauber erklärt.

    Und die AfD kann natürlich ganz einfach von 70% Gesamtversorgung sprechen. Letztendlich sind da dann auch eine Privatvorsorge enthalten, die sozial Schwächere überhaupt nicht aufbauen können.

    Sozial Schwache werden weiter belastet und Arbeitgeber sogar weniger beteiligt.

    AfD-Rente ist letztendlich CDU-Hardcore!

    Der eigentliche Trick

    Viele Menschen hören: „Ich bekomme 70 % Rente.“

    Gemeint sein kann aber nur: 70 % als theoretische Gesamtversorgung aus mehreren Quellen.

    Das ist ein gewaltiger Unterschied.

    Und die AfD geht noch einen Schritt weiter. Versicherungsfremde Leistungen sollen nicht mehr durch die gesetzliche Rentenversicherung, sondern vom Staat gezahlt werden.

    Damit könnten diese Leistungen aber relativ schnell entfallen.

    Besser ist, wenn der Bund diese versicherungsfremden Leistungen an die gesetzliche Rentenversicherung bezahlt.

    Dadurch besteht eine höhere Garantie, wobei der Bundeszuschuss trotzdem erhöht werden müsste!

    Resümee

    Die 70 %-Aussage der AfD ist politisch geschickt, aber fachlich unscharf.

    Wer den Eindruck erweckt, die gesetzliche Rente allein könne 70 % liefern, spielt mit falschen Erwartungen.

    Ohne klare Finanzierung bleibt die Zahl vor allem eines:

    Ein großes Versprechen – aber kein belastbares Rentenkonzept.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    #Rente #AfD #Rentenlüge #Altersvorsorge #Deutschland

  • Teil 5a: Gesetzliche Rente in Frankreich – Vergleich mit Deutschland

    Teil 5a: Gesetzliche Rente in Frankreich – Vergleich mit Deutschland

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) .
    www.Renten-experte.de -.

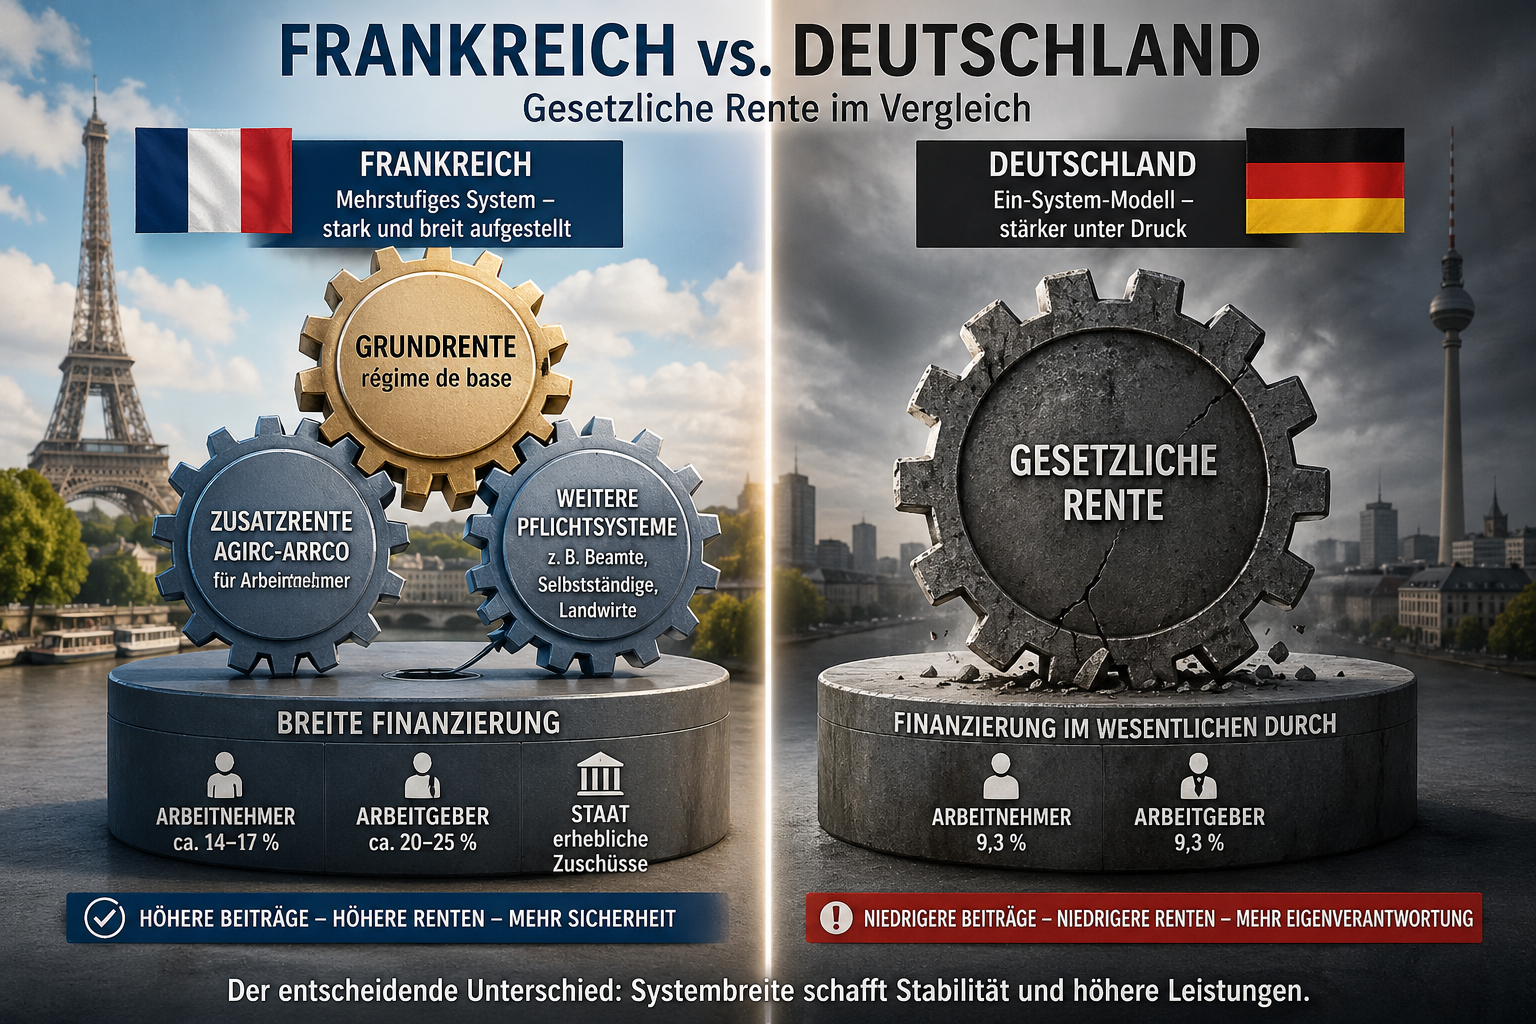
    Frankreich verfügt über ein komplexes, aber leistungsstarkes Rentensystem. Anders als in Deutschland basiert es auf einer mehrstufigen gesetzlichen Rente: Grundrente plus verpflichtende Zusatzsysteme.

    Funktionsprinzip

    Grundrente (régime de base) im Umlageverfahren,
    Pflicht-Zusatzrenten, zum Beispiel AGIRC-ARRCO,
    Punktesystem in den Zusatzrenten.

    Das Ergebnis: Die gesetzliche Rente ist breiter aufgestellt als in Deutschland.

    Beitragssätze

    Frankreich:
    Arbeitgeber: ca. 20 bis 25 Prozent,
    Arbeitnehmer: ca. 14 bis 17 Prozent,
    Staat: erhebliche Zuschüsse.

    Die Gesamtbelastung liegt häufig bei über 30 Prozent des Einkommens.

    Deutschland:
    Arbeitgeber: 9,3 Prozent,
    Arbeitnehmer: 9,3 Prozent.

    Rentenhöhe

    Frankreich:
    Durchschnitt: ca. 1.400 € bis 1.700 € brutto monatlich,
    vollständige Erwerbsbiografie: oft 1.800 € bis 2.500 €.

    Deutschland:
    Durchschnitt: ca. 1.050 € bis 1.200 € brutto monatlich,
    45 Jahre Eckrentner: ca. 1.835 €.

    Das Ergebnis: Frankreich liegt im Schnitt deutlich höher.

    Rentenbeginn und Absicherung

    Regelalter in Frankreich: ca. 64 Jahre,
    Vollrente abhängig von Beitragsdauer,
    Abschläge bei früherem Rentenbeginn.

    Bei Erwerbsminderung gibt es die Invaliditätsrente („pension d’invalidité“), abhängig vom Grad der Einschränkung.

    Die Hinterbliebenenversorgung erfolgt über die Witwenrente („pension de réversion“), ist aber einkommensabhängig und teils restriktiver.

    Resümee

    Frankreich setzt auf eine starke gesetzliche Altersvorsorge mit integrierten Zusatzsystemen.

    Die zentrale Erkenntnis: Höhere Beiträge und verpflichtende Zusatzsysteme führen zu höheren Rentenleistungen.

    https://Rentenberater.blog

    ——

    www.Renten-Experte.de

    #Frankreich #Rente #Deutschland #Altersvorsorge #Rentenvergleich

  • Deutschlands Renten-Realität: Was im Europa-Vergleich bewusst verschwiegen wird

    Deutschlands Renten-Realität: Was im Europa-Vergleich bewusst verschwiegen wird

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG) -.
    www.Renten-experte.de .

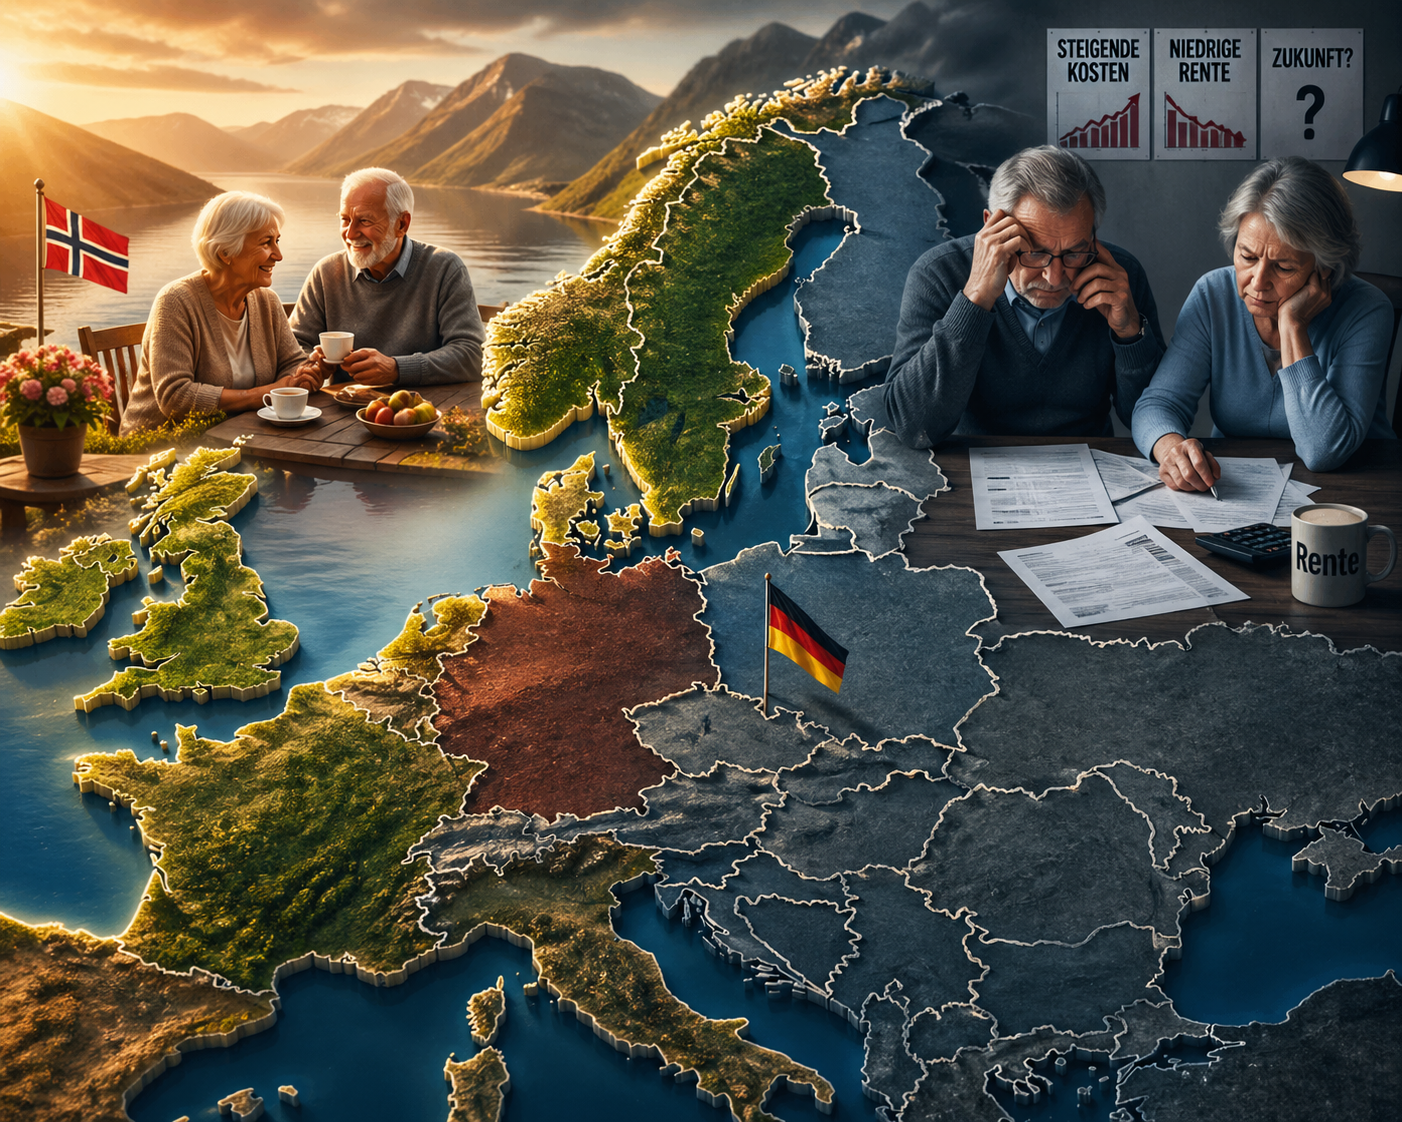
    Wer die Altersvorsorge in Europa vergleicht, erkennt schnell ein strukturelles Problem: Deutschland liegt bei der Arbeitgeberbeteiligung deutlich zurück. Während in vielen europäischen Ländern die Altersversorgung als Gesamtsystem aus gesetzlicher und betrieblicher Rente betrachtet wird, zeigt sich hierzulande eine klare Schieflage.

    Erstens: In Deutschland liegt die Arbeitgeberbeteiligung in der Gesamtversorgung insgesamt häufig unter 50 %. In vielen anderen europäischen Staaten tragen Arbeitgeber deutlich mehr zur Altersvorsorge bei.

    Zweitens: Selbst eine Beteiligung von 50 % gilt im europäischen Vergleich eher als Mindeststandard. Andere Länder sichern ihre Systeme durch höhere Arbeitgeberanteile stabiler ab.

    Drittens: Besonders problematisch ist die betriebliche Altersversorgung (bAV). Der gesetzliche Arbeitgeberzuschuss beträgt häufig nur 15 % – und selbst dieser entsteht lediglich aus eingesparten Sozialversicherungsbeiträgen. Ein echter zusätzlicher Beitrag sieht anders aus.

    Viertens: Die politische Debatte wird bewusst in eine falsche Richtung gelenkt. Statt die Verteilungsfrage offen zu diskutieren, wird ein künstlicher Gegensatz aufgebaut: Umlagesystem gegen Kapitaldeckung.

    Denn genau hier liegt der entscheidende Punkt: Arbeitgeberverbände, CDU, CSU, FDP und auch AfD stellen diese beiden Modelle als einzige Alternativen dar und lenken damit gezielt davon ab, dass Arbeitgeber in Deutschland insgesamt weniger als 50 % zur Altersvorsorge beitragen. Und dies ist die tatsächliche Strategie dieser Akteure.

    Die Folgen sind klar: Wird die gesetzliche Rente weiter geschwächt und durch betriebliche sowie private Modelle ersetzt, verschiebt sich die Last immer stärker auf die Arbeitnehmer. Gleichzeitig entstehen durch private Vorsorge zusätzliche Kosten.

    Die gesetzliche Rentenversicherung arbeitet mit Verwaltungskosten von etwa 1 bis 1,5 %. Private Anbieter liegen hingegen oft bei 2,5 bis 4 %, zuzüglich Vertriebskosten von rund 2,4 %. Diese Unterschiede reduzieren die tatsächliche Rendite erheblich.

    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
    Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)

    Resümee: Die eigentliche Debatte wird in Deutschland nicht geführt. Es geht nicht nur um Umlage oder Kapitaldeckung – sondern vor allem um die Frage, warum Arbeitgeber im europäischen Vergleich einen geringeren Anteil tragen und warum genau dieser Punkt politisch kaum thematisiert wird.

    Unabhängiger Rentenberater Werner Hoffmann

    #Rentenvergleich #Deutschland #bAV #Altersvorsorge #Rentenpolitik

  • Teil 4a: Gesetzliche Rente in der Schweiz – Vergleich mit Deutschland: Warum das Drei-Säulen-System stabiler und breiter wirkt!

    Teil 4a: Gesetzliche Rente in der Schweiz – Vergleich mit Deutschland: Warum das Drei-Säulen-System stabiler und breiter wirkt!

    Ein Beitrag von

    Werner Hoffmann

    Werner Hoffmann.

    – Rentenberater (RDG)-.

    Die Schweiz gilt als eines der stabilsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt in der klar geregelten Kombination aus Umlage und Kapitaldeckung sowie einer verbindlichen Zielstruktur.

    Grundprinzip

    Schweiz:
    1. Säule (AHV): umlagefinanziert, Pflicht für alle Erwerbstätigen und Nichterwerbstätigen, Existenzsicherung,
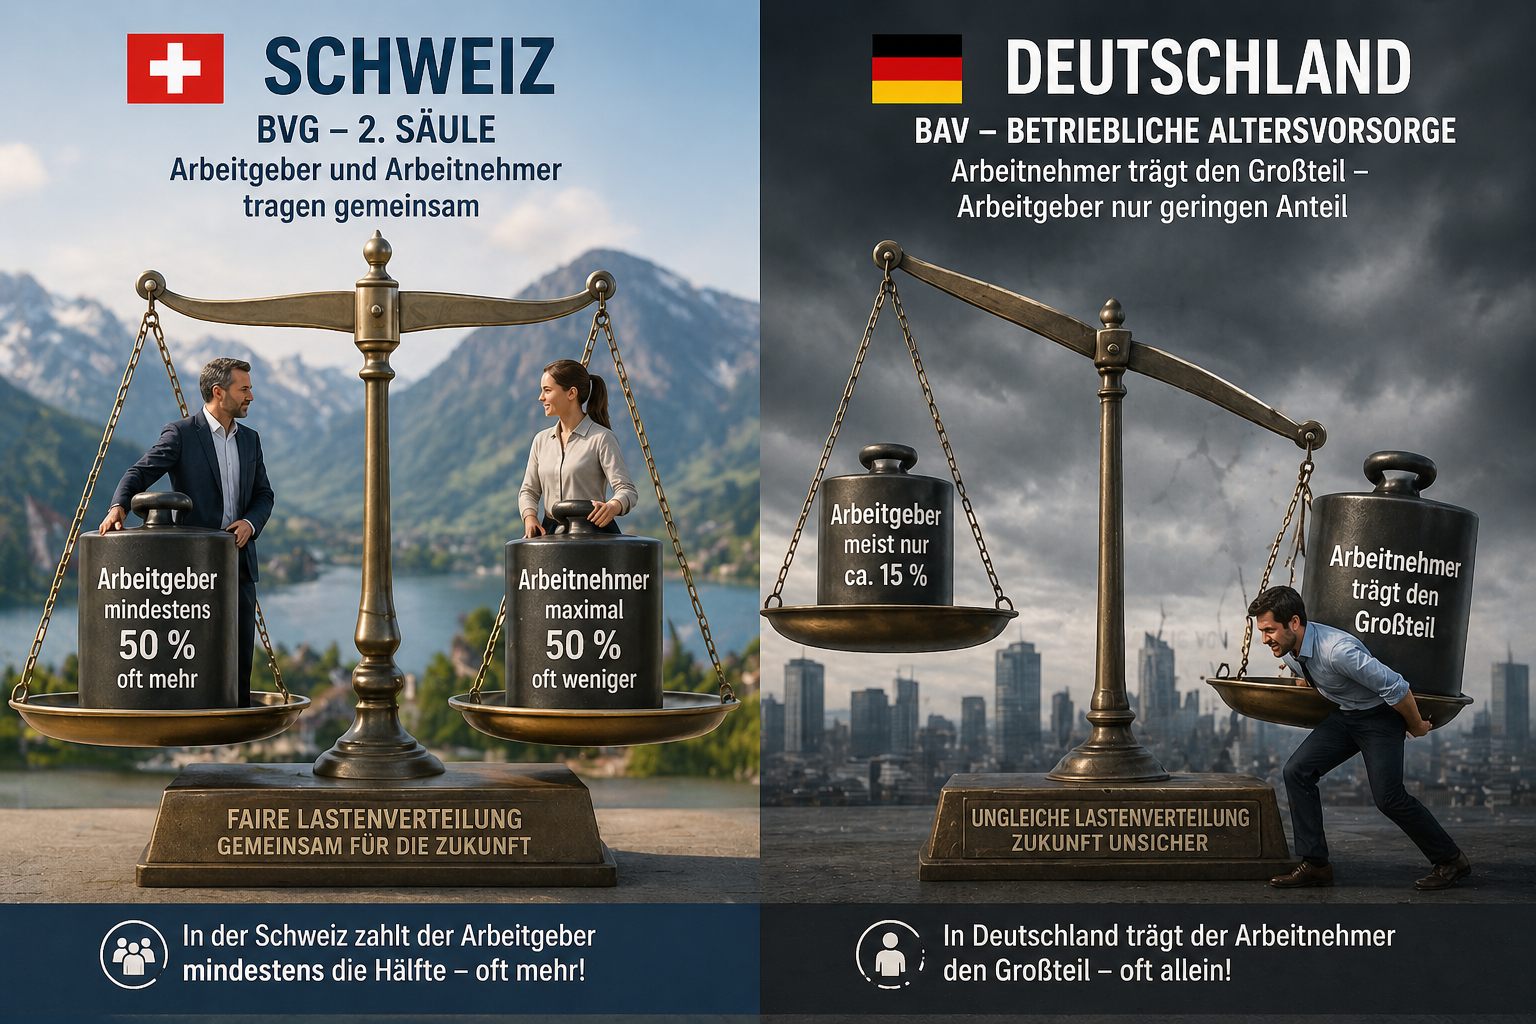
    2. Säule (BVG): obligatorische betriebliche Vorsorge für Arbeitnehmer ab Mindestlohn, kapitalgedeckt,
    Finanzierung durch Arbeitgeber und Arbeitnehmer,
    Ziel: zusammen mit der AHV Fortführung des bisherigen Lebensstandards,
    3. Säule: freiwillige private Vorsorge.

    Entscheidend: Die 1. Säule sichert das Existenzminimum, die 2. Säule den Lebensstandard – beides ist gesetzlich vorgesehen.

    Deutschland:
    gesetzliche Rente im Mittelpunkt, bAV freiwillig, keine klare Zieldefinition für das Gesamtniveau.

    Ergebnis: Die Schweiz hat ein definiertes Gesamtziel, Deutschland nicht.

    Mindestversicherungszeit

    Schweiz: Anspruch bereits nach 1 Beitragsjahr, Vollrente nach 44/45 Jahren.

    Deutschland: Anspruch erst nach 5 Jahren.

    Vorteil Schweiz: früher Rentenanspruch.

    Gesetzliche Rente AHV

    Die AHV ist ein Pflichtsystem für nahezu alle. Sie wird durch Arbeitgeber, Arbeitnehmer und Staat finanziert. Mindest- und Maximalrente sind klar definiert.

    Die Höhe liegt vereinfacht bei ca. 1.200 € bis 2.450 € monatlich.

    Deutschland dagegen ist abhängig von Entgeltpunkten und kennt keine feste Grundabsicherung.

    Beitragsverteilung

    Schweiz AHV:
    Arbeitgeber: ca. 4,35 %
    Arbeitnehmer: ca. 4,35 %
    zusätzlicher Staatsanteil.

    Deutschland:
    Arbeitgeber: 9,3 %
    Arbeitnehmer: 9,3 %.

    Betriebliche Altersversorgung

    Schweiz:
    verpflichtend, Arbeitgeber zahlen mindestens 50 %, oft mehr, insgesamt ca. 7 % bis 18 % je nach Alter.

    Deutschland:
    freiwillig, oft Entgeltumwandlung, Arbeitgeberzuschuss meist nur ca. 15 %.

    Resümee

    Die Schweiz zeigt ein klar strukturiertes System: Existenzsicherung und Lebensstandard sind gesetzlich definiert, die zweite Säule ist verpflichtend und die Finanzierung breiter organisiert.

    Die zentrale Erkenntnis: Ein stabiles Rentensystem braucht klare Ziele und verpflichtende Strukturen.

    Der Rentenblog von
    https://Rentenberater.blog .
    www.Renten-Experte.de

    WhatsApp -QR-Direktkontakt

    Nr. +49 7156 34354 .

    ——

    QR-Kontakt speichern.

    Einfach mit Photo scannen und dann bei Kontakte speichern.

    ——

    #Rente #Schweiz #Deutschland #Altersvorsorge #Europa

  • Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

    Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

    Ein Beitrag von

    Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
    Werner Hoffmann.
    – Rentenberater (RDG).
    www.Renten-experte.de .

    ——-

    Das verschweigt Friedrich Merz & auch die Anhänger von Arbeitgeberverbänden

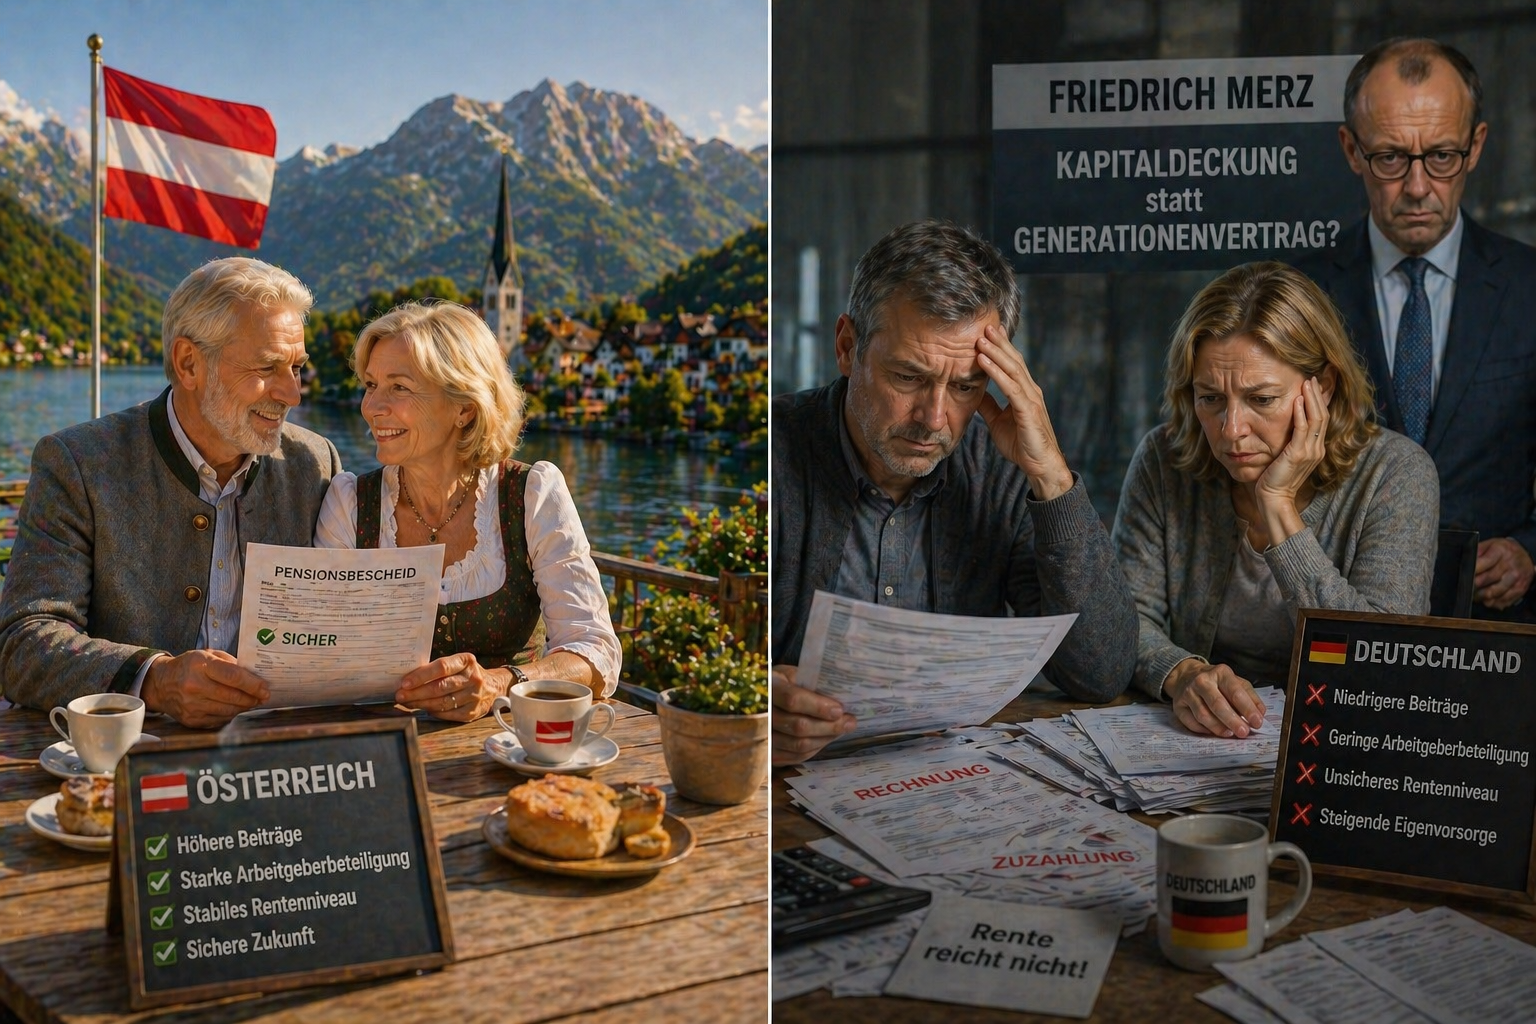
    Der Vergleich der Altersversorgung zwischen Österreich und Deutschland zeigt ein klares Bild: Nicht die Systeme unterscheiden sich grundsätzlich – sondern die Verteilung der Lasten.

    Gesetzliche Rente

    Österreich:
    Arbeitgeber: 12,55 Prozent
    Arbeitnehmer: 10,25 Prozent

    Deutschland:
    Arbeitgeber: 9,3 Prozent
    Arbeitnehmer: 9,3 Prozent

    Österreich erzielt ein deutlich höheres Rentenniveau, weil mehr Beiträge in das System fließen – vor allem von Arbeitgebern.

    Betriebliche Altersversorgung

    Österreich:
    häufig arbeitgeberfinanziert, kollektive Lösungen, echte Zusatzrente.

    Deutschland:
    oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 Prozent.

    In Deutschland ist die bAV daher oft keine echte Arbeitgeberleistung.

    Private Vorsorge

    Deutschland:
    hohe Bedeutung, notwendig zur Schließung von Lücken.

    Österreich:
    Ergänzung, nicht existenziell.

    In Deutschland wird das Risiko stärker auf den Einzelnen verlagert.

    Die politische Dimension

    Friedrich Merz spricht häufig vom notwendigen Umbau hin zu mehr Kapitaldeckung. Vordergründig geht es um den Generationenvertrag.

    Tatsächlich stellt sich aber eine andere Frage: Soll die Verantwortung stärker von Arbeitgebern auf Arbeitnehmer verlagert werden?

    Denn Kapitaldeckung bedeutet in vielen Modellen:

    mehr Eigenvorsorge,
    weniger kollektive Finanzierung,
    geringere direkte Arbeitgeberbeteiligung.

    Resümee

    Der Vergleich zeigt klar: Österreich erreicht höhere Renten, weil Arbeitgeber stärker eingebunden sind und höhere Beiträge gezahlt werden.

    Deutschland hingegen verlagert zunehmend Verantwortung auf den Einzelnen.

    Die zentrale Frage lautet daher nicht, ob das System finanzierbar ist – sondern: Wer soll die Altersvorsorge tragen?

    https://Rentenberater.blog
    Werner Hoffmann. WhatsAPP: +49715634354

    #Rente #Deutschland #Österreich #Sozialstaat #Altersvorsorge

  • Renten-Schock in Deutschland: Droht jetzt die größte Kürzung aller Zeiten?

    Renten-Schock in Deutschland: Droht jetzt die größte Kürzung aller Zeiten?

    Ein Beitrag von

    Werner Hoffmann. – Unabhängiger Rentenberater (RDG) – www.Renten-Experte.de -.

    Die Rentendebatte in Deutschland eskaliert – und sie trifft einen wunden Punkt unserer Gesellschaft. Aussagen von Friedrich Merz, wonach die gesetzliche Rente künftig nur noch eine Basisabsicherung sein soll, sorgen für massive Kritik. Viele sprechen bereits von der größten Rentenkürzung in der Geschichte der Bundesrepublik.

    Doch was steckt wirklich dahinter? Klar ist: Die gesetzliche Rentenversicherung steht unter enormem Druck. Immer weniger Beitragszahler müssen immer mehr Rentner finanzieren. Das Umlagesystem gerät zunehmend an seine Grenzen.

    Die zentrale Aussage von Merz: Die gesetzliche Rente könne künftig nicht mehr den Lebensstandard sichern, sondern nur noch eine Grundversorgung darstellen. Alles darüber hinaus müsse durch private und betriebliche Vorsorge abgesichert werden.

    Genau hier setzt die Kritik an. Vor allem aus der SPD kommt der Vorwurf, dass dies faktisch einer Rentenkürzung gleichkomme. Denn wenn die gesetzliche Rente nur noch ein Minimum abdeckt, sinkt ihr Anteil am bisherigen Einkommen deutlich.

    Die Folgen könnten gravierend sein: Altersarmut droht für Millionen Menschen, insbesondere für Durchschnittsverdiener und Geringverdiener, die keine zusätzlichen Rücklagen bilden können.

    Auf der anderen Seite argumentieren Befürworter: Die gesetzliche Rente war nie als Vollversorgung gedacht. Vielmehr sei sie immer nur ein Teil eines Mehr-Säulen-Systems gewesen. Die Realität zwinge nun zu Anpassungen.

    Doch genau hier liegt der gesellschaftliche Konflikt: Soll die Rente weiterhin den Lebensstandard sichern – oder nur noch das Existenzminimum?

    Die möglichen Konsequenzen sind weitreichend:

    – stärkerer Ausbau der privaten Vorsorge,
    – wachsende Bedeutung der betrieblichen Altersversorgung,
    – mögliche Anhebung des Renteneintrittsalters,
    – sinkendes Rentenniveau im Verhältnis zum Einkommen.

    Besonders kritisch: Wer wenig verdient oder keine Möglichkeit zur privaten Vorsorge hat, könnte langfristig zu den Verlierern gehören.

    Die eigentliche Frage lautet daher nicht mehr, ob sich das System verändert – sondern wie stark und wen es am Ende trifft. Sicher ist: Ohne Reformen wird die gesetzliche Rente in ihrer heutigen Form kaum bestehen bleiben.

    Deutschland steht vor einer der größten sozialpolitischen Entscheidungen der kommenden Jahrzehnte.

    #Rente #Deutschland #Altersarmut #Merz #Politik

  • Merz will gesetzliche Rente zur Mini-Grundversorgung machen

    Merz will gesetzliche Rente zur Mini-Grundversorgung machen

    Ein Beitrag von

    Werner Hoffmann.

    Dass Friedrich Merz die gesetzliche Rente zunehmend nur noch als Basisversorgung betrachtet, ist kein Zufall – sondern Ausdruck einer klaren politischen Strategie. Offiziell wird argumentiert, das Umlagesystem sei angesichts des demografischen Wandels nicht mehr tragfähig. Doch diese Begründung greift zu kurz.

    Die gesetzliche Rentenversicherung funktioniert seit Jahrzehnten nach dem Umlageprinzip: Die heute Erwerbstätigen finanzieren die Renten der aktuellen Generation. Dieses System ist nicht per se instabil – es hängt maßgeblich davon ab, wie es politisch ausgestaltet wird. Beitragssätze, Einbeziehung weiterer Gruppen und staatliche Zuschüsse spielen eine zentrale Rolle.

    Ein Blick nach Österreich zeigt, dass das Umlagesystem sehr wohl leistungsfähig sein kann. Dort beträgt der Beitragssatz 22,8 %, wobei Arbeitnehmer 10,25 % und Arbeitgeber 12,55 % tragen. Zusätzlich fließen erhebliche Steuermittel in das System. Das Ergebnis ist ein deutlich höheres Rentenniveau als in Deutschland.

    Wenn es Merz tatsächlich um eine ehrliche Debatte über Umlageverfahren und Kapitaldeckung ginge, müsste man genau hier ansetzen. Warum wird nicht darüber gesprochen, die gesetzliche Rente zu stärken – etwa durch höhere Beiträge oder eine breitere Finanzierungsbasis?

    Stattdessen wird die gesetzliche Rente schrittweise zur Grundversorgung degradiert. Die Konsequenz ist klar: Die Bürger sollen verstärkt privat und betrieblich vorsorgen. Doch auch hier zeigt sich ein Ungleichgewicht. In der betrieblichen Altersversorgung gibt es keine verpflichtende 50/50-Aufteilung der Beiträge. Oft tragen Arbeitnehmer den Großteil über Entgeltumwandlung selbst.

    Damit wird deutlich, worum es tatsächlich geht:

    Erstens: Entlastung der Arbeitgeber.
    Durch eine schwächere gesetzliche Rente bleiben Arbeitgeberbeiträge stabil oder werden indirekt reduziert.

    Zweitens: Stärkung der Finanzmärkte.
    Wenn mehr Menschen privat vorsorgen müssen, fließen enorme Summen in kapitalgedeckte Systeme – und damit zu großen Vermögensverwaltern wie BlackRock.

    Das Problem: Kapitalmärkte unterliegen Schwankungen. Krisen, Inflation oder Börseneinbrüche können die Altersvorsorge erheblich gefährden. Das Umlagesystem hingegen basiert auf Solidarität und ist deutlich weniger anfällig für solche Risiken.

    Resümee:
    Die gesetzliche Rente ist kein Auslaufmodell, sondern eine Frage politischer Prioritäten. Wer sie zur Mini-Grundversorgung macht, verschiebt Verantwortung – weg vom solidarischen System, hin zum Einzelnen und zu den Finanzmärkten. Das österreichische Modell zeigt: Es geht auch anders.

    #Rente #Merz #Altersvorsorge #Österreich #bAV

  • Renten-Anpassung zum 01.07.2026: Jetzt offiziell 4,24 % mehr Rente!

    Renten-Anpassung zum 01.07.2026: Jetzt offiziell 4,24 % mehr Rente!

    Ein Beitrag von

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)
    www.Renten-Experte.de

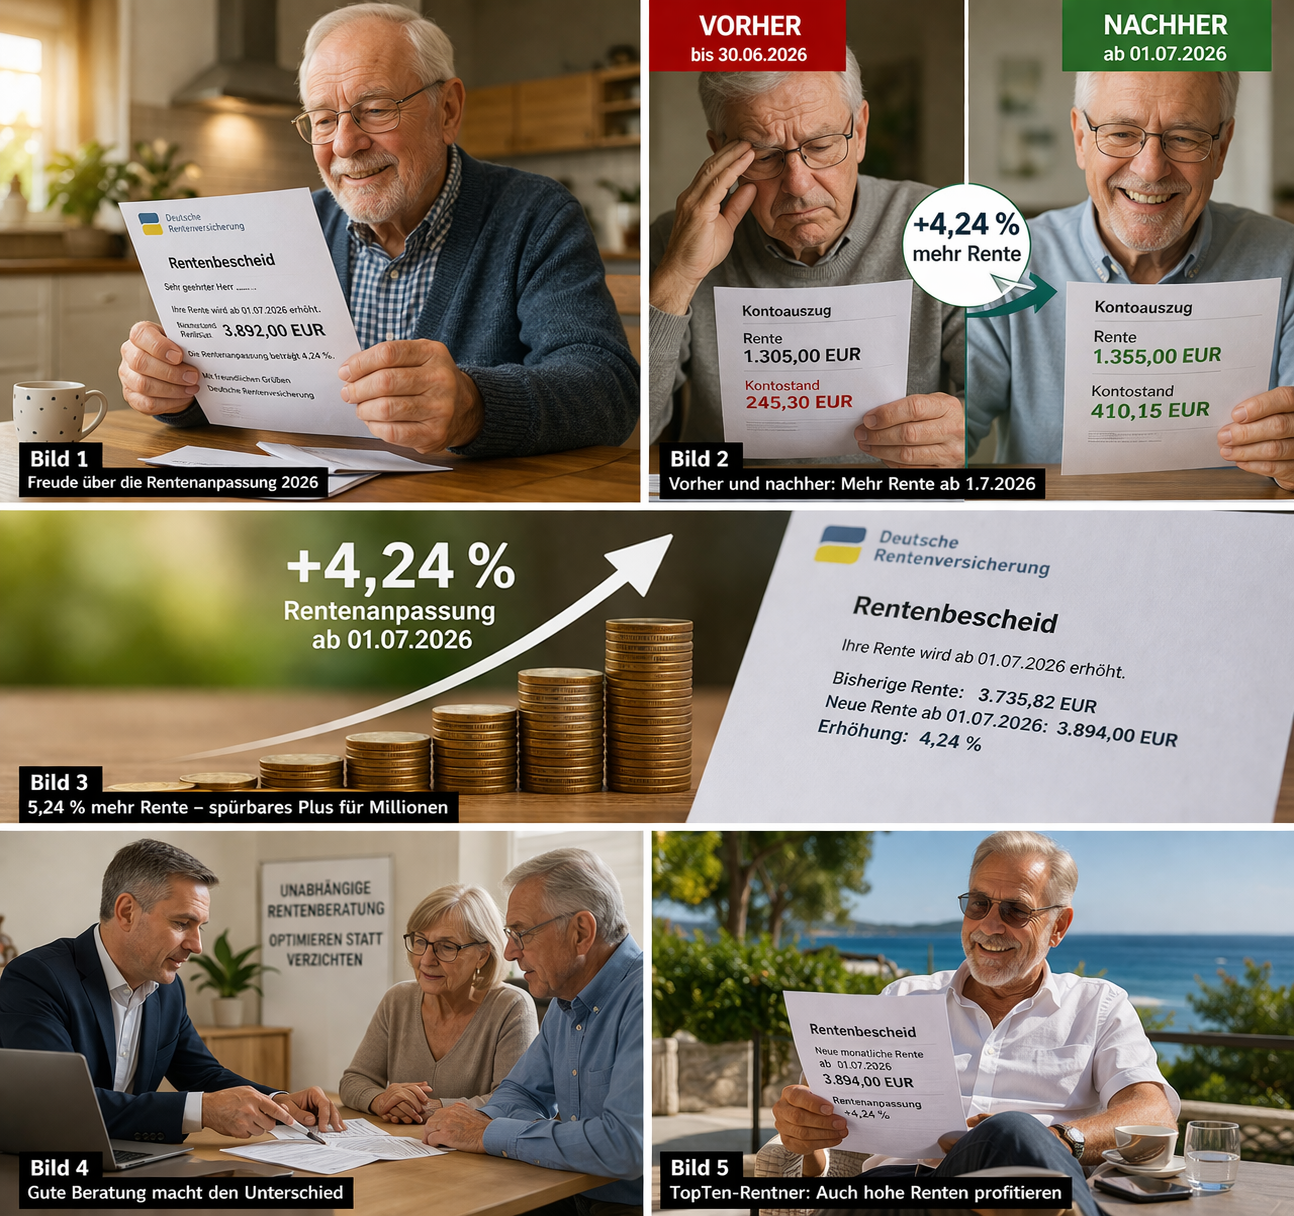
    Zum 01.07.2026 steigen die gesetzlichen Renten um exakt 4,24 %. Doch entscheidend ist: Was kommt wirklich netto an?

    1. Aktueller Rentenwert

    – Bis 30.06.2026: 40,79 € pro Entgeltpunkt,
    – Ab 01.07.2026: 42,52 € pro Entgeltpunkt,

    2. Durchschnittsrenten

    – Männer: ca. 1.300 € → 1.355 €,
    – Frauen: ca. 900 € → 938 €,

    3. Eckrente (45 Jahre Durchschnitt)

    – Vorher: 1.835,55 €,
    – Nachher: 1.913,40 €,

    4. TopTen-Rentner (Praxis – reale Zahlen)

    – Vor 01.07.2026:
    Brutto: 3.735,82 €,
    Netto: 3.267,92 €,
    → Abzug: 12,52 %,

    – Ab 01.07.2026:
    Brutto: 3.894 €,
    Netto: ca. 3.406,50 €,

    Reales Plus netto: ca. 138,60 € monatlich

    Wichtig – oft unterschätzt

    Von der Bruttorente gehen Beiträge zur Kranken- und Pflegeversicherung ab (KVdR, Pflege bei 1 Kind).

    Zusätzlich können anfallen:
    – Einkommensteuer,
    – ggf. Kirchensteuer,

    Das tatsächliche Plus kann dadurch noch geringer ausfallen.

    Die entscheidende Erkenntnis

    Die 4,24 % gelten für alle – aber der Unterschied entsteht durch die richtige Strategie:
    – vollständige Zeiten,
    – richtige Rentenart,
    – optimaler Antrag,
    – gezielte Nachzahlungen.

    Anträge stellen viele – Optimierung macht nur der unabhängige Rentenberater (RDG).

    Resümee

    Die Rentenerhöhung bringt mehr Geld – aber erst nach Abzügen zeigt sich die Wahrheit.
    Wer nur auf die Anpassung schaut, verschenkt oft mehrere hundert Euro im Monat.

    #Rentenanpassung #Rente2026 #NettoRente #Eckrente #Rentenberater

  • Rentenfalle trotz 45 Jahre! Dieses Urteil kann dich Tausende Euro kosten!

    Rentenfalle trotz 45 Jahre! Dieses Urteil kann dich Tausende Euro kosten!

    Ein Beitrag von

    Werner Hoffmann
    Unabhängiger Rentenberater (RDG)
    www.Renten-Experte.de

    Viele glauben: Wer 45 Jahre Beiträge hat, bekommt automatisch eine abschlagsfreie Rente.
    Doch genau das ist ein gefährlicher Irrtum – und aktuelle Gerichtsentscheidungen bestätigen diese bittere Realität.

    Ein besonders brisanter Fall:
    Ein Versicherter erfüllte die 45 Beitragsjahre, beantragte jedoch die falsche Rentenart – eine vorgezogene Rente mit Abschlägen.

    Die Folge: dauerhafte Rentenkürzung!

    Das Urteil des Landessozialgerichts Baden-Württemberg (L 10 R 233/24) und die Bestätigung durch das Bundessozialgericht (B 5 R 78/25 B) machen klar:

    Nicht die Beitragsjahre entscheiden – sondern die richtige Rentenart!

    Jede Rentenart wird separat geprüft,
    Vorteile können nicht übertragen werden,
    Abschläge bleiben lebenslang bestehen.

    Das bedeutet:
    Wer die Altersrente für langjährig Versicherte beantragt, obwohl die abschlagsfreie Variante möglich wäre, verliert Monat für Monat Geld.

    Der größte Irrtum: „Die beraten mich schon richtig“

    Ein Rentenantrag kann gestellt werden bei:

    • Gemeindeversicherungsämtern,
    • Versichertenältesten,
    • Mitarbeitern der Rentenversicherung.

    Doch diese Stellen nehmen Anträge auf – sie optimieren sie nicht strategisch.

    Eine echte Beratung, die Alternativen prüft und finanzielle Folgen bewertet, findet dort in der Regel nicht statt.

    Strategie entscheidet über Tausende Euro

    Eine falsche Entscheidung kann:

    • hunderte Euro monatlich kosten,
    • über die Jahre fünfstellige Verluste verursachen.

    Diese Fehler sind oft nicht mehr korrigierbar.

    Die Lösung: Unabhängige Beratung

    Nur ein Rentenberater (RDG) prüft, welche Rentenart und welcher Zeitpunkt wirklich optimal sind.

    Hier entscheidet sich, ob du das Maximum bekommst – oder lebenslang verlierst.

    Resümee

    45 Jahre reichen nicht – die richtige Entscheidung schon.

    Werner Hoffmann
    www.Renten-Experte.de

    Kontakt per WhatsApp

    👉 +49 7156 343 54

    Festnetz: 07156 / 967 – 1900

    #Rente #Rentenberatung #BSGUrteil #Altersrente #Finanzen