Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.
Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:
Was passiert mit bereits bestehenden Altersteilzeitverträgen?
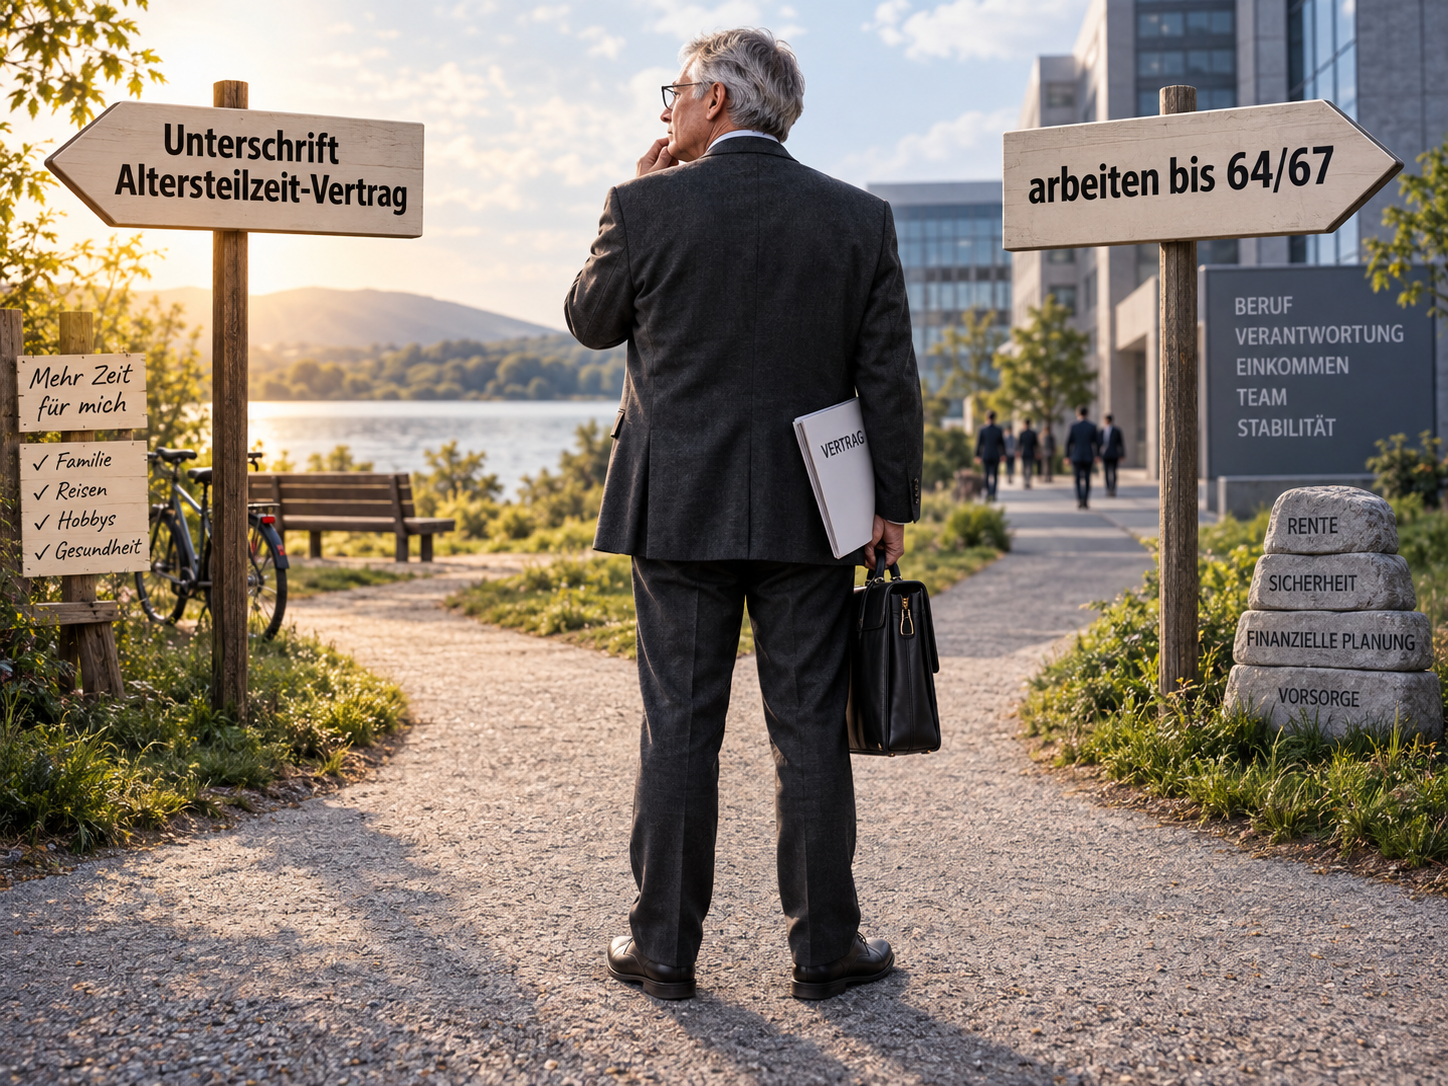
Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.
Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.
Genau hier kann eine Reform problematisch werden.
Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.
Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.
Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.
Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.
Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.
Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.
Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.
Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Der 1000Rechner.de wurde heute um ein weiteres Rechenmodul ergänzt:
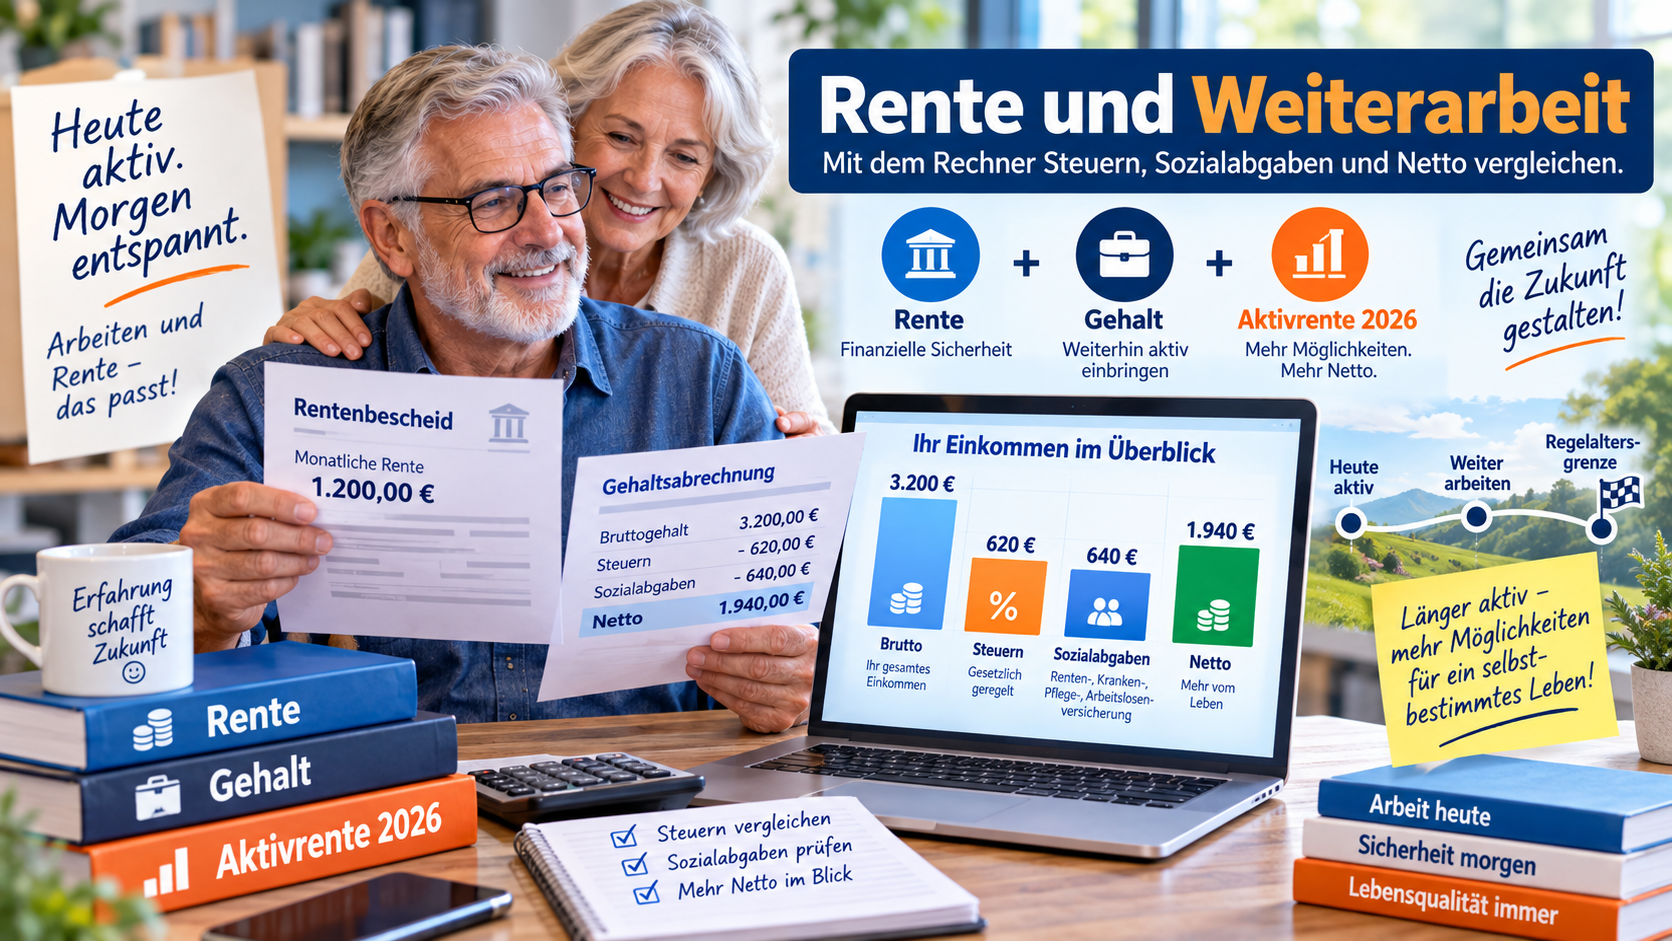
Was passiert steuerlich und sozialversicherungsrechtlich, wenn jemand eine Altersrente bezieht und weiterarbeitet – oder nach Erreichen der Regelaltersgrenze die Aktivrente nutzt? Die Auswirkungen lassen sich individuell berechnen.
Was berechnet dieser Rechner?
Der Rechner verbindet gesetzliche Altersrente und Arbeitslohn und zeigt für 2026 Steuerbelastung und Sozialversicherungsbeiträge getrennt nach Arbeitslohn und Rente. Bei Ehepaaren können Einkünfte des Ehepartners und die Zusammenveranlagung berücksichtigt werden.
Seit 1. Januar 2026 gilt die Aktivrente nach § 3 Nr. 21 EStG: Nach Erreichen der gesetzlichen Regelaltersgrenze können bei einer begünstigten sozialversicherungspflichtigen Beschäftigung bis zu 2.000 Euro Arbeitslohn steuerfrei bleiben. Die Steuerfreiheit beginnt erst im Folgemonat.
Wer eine vorgezogene Altersrente erhält, die Regelaltersgrenze aber noch nicht erreicht hat, bekommt diese Steuerbefreiung noch nicht. Der Rechner berechnet zunächst die reguläre Steuer und zeigt, ab wann die Aktivrente frühestens möglich ist.
Zur Sozialversicherung: Vor der Regelaltersgrenze besteht bei einer Altersvollrente weiter Renten- und Arbeitslosenversicherungspflicht. Nach Ablauf des Monats, in dem die Regelaltersgrenze erreicht wird, besteht grundsätzlich Versicherungsfreiheit in diesen Zweigen. Auf die Rentenversicherungsfreiheit kann verzichtet werden. Kranken- und Pflegeversicherung enden dadurch nicht automatisch.
Bei der Rente berücksichtigt das Modell Kranken- und Pflegeversicherungsbeiträge. Treffen Arbeitsentgelt und Rente zusammen, werden die Beiträge getrennt ausgewiesen.
Auch die Rentenbesteuerung wird berücksichtigt: Bei Rentenbeginn 2025 beträgt der Besteuerungsanteil 83,5 Prozent, bei Rentenbeginn 2026 84,0 Prozent. Der persönliche Rentenfreibetrag wird grundsätzlich aus dem ersten vollen Kalenderjahr nach Rentenbeginn ermittelt und danach als Euro-Betrag festgeschrieben.
Die Einkommensteuer wird nicht getrennt auf Rente und Arbeitslohn festgesetzt. Deshalb zeigt der Rechner zusätzlich eine rechnerische Aufteilung der Gesamtsteuer. Grundlage ist der Einkommensteuertarif 2026 mit 12.348 Euro Grundfreibetrag.
Beispiel: 2.200 Euro Altersrente plus 3.000 Euro Arbeitslohn. Vor der Regelaltersgrenze wird der Lohn regulär besteuert. Danach können bei erfüllten Voraussetzungen bis zu 2.000 Euro monatlich steuerfrei bleiben.
Die zu diesem Beitrag verwendeten Bilder können mithilfe Künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de
Wer arbeitet, zahlt Rentenbeiträge. Wer Einnahmen aus Zinsen, Dividenden oder Vermietung erzielt, soll darauf auch künftig keine Rentenversicherungsbeiträge zahlen. An diesem Grundprinzip will die Rentenkommission festhalten.
In ihren 33 Vorschlägen zur Alterssicherung empfiehlt sie, Rentenbeiträge weiterhin grundsätzlich auf Löhne, Gehälter und beitragspflichtiges Arbeitseinkommen zu beschränken. Mieteinnahmen, Zinsen, Dividenden und andere Kapitalerträge sollen außen vor bleiben.
Auch die Beitragsbemessungsgrenze soll bleiben
Die Kommission will an der Beitragsbemessungsgrenze (BBG) festhalten. Eine deutliche Erhöhung könnte zunächst Mehreinnahmen bringen, später aber auch höhere Rentenansprüche und damit höhere Ausgaben erzeugen.
Auch am einheitlichen Beitragssatz soll festgehalten werden. Unterschiedliche Beitragssätze etwa nach Einkommen oder Kinderzahl empfiehlt die Kommission nicht.
Wichtig: Die 33 Punkte sind Empfehlungen und noch kein geltendes Recht. Über die Umsetzung entscheidet der Gesetzgeber.
Meine persönliche Einschätzung
Mieteinnahmen bei der Beitragsfestsetzung außen vor zu lassen, halte ich für vernünftig. Eine zusätzliche Belastung von Vermietern könnte zumindest teilweise auf die Mieten überwälzt werden und damit Mieter zusätzlich belasten.
Anders sehe ich dies bei Kapitalerträgen. Meines Erachtens sollte darüber diskutiert werden, diese künftig stärker in die Finanzierung der Alterssicherung einzubeziehen. Auch die Beibehaltung der bisherigen Beitragsbemessungsgrenze halte ich für diskussionswürdig.
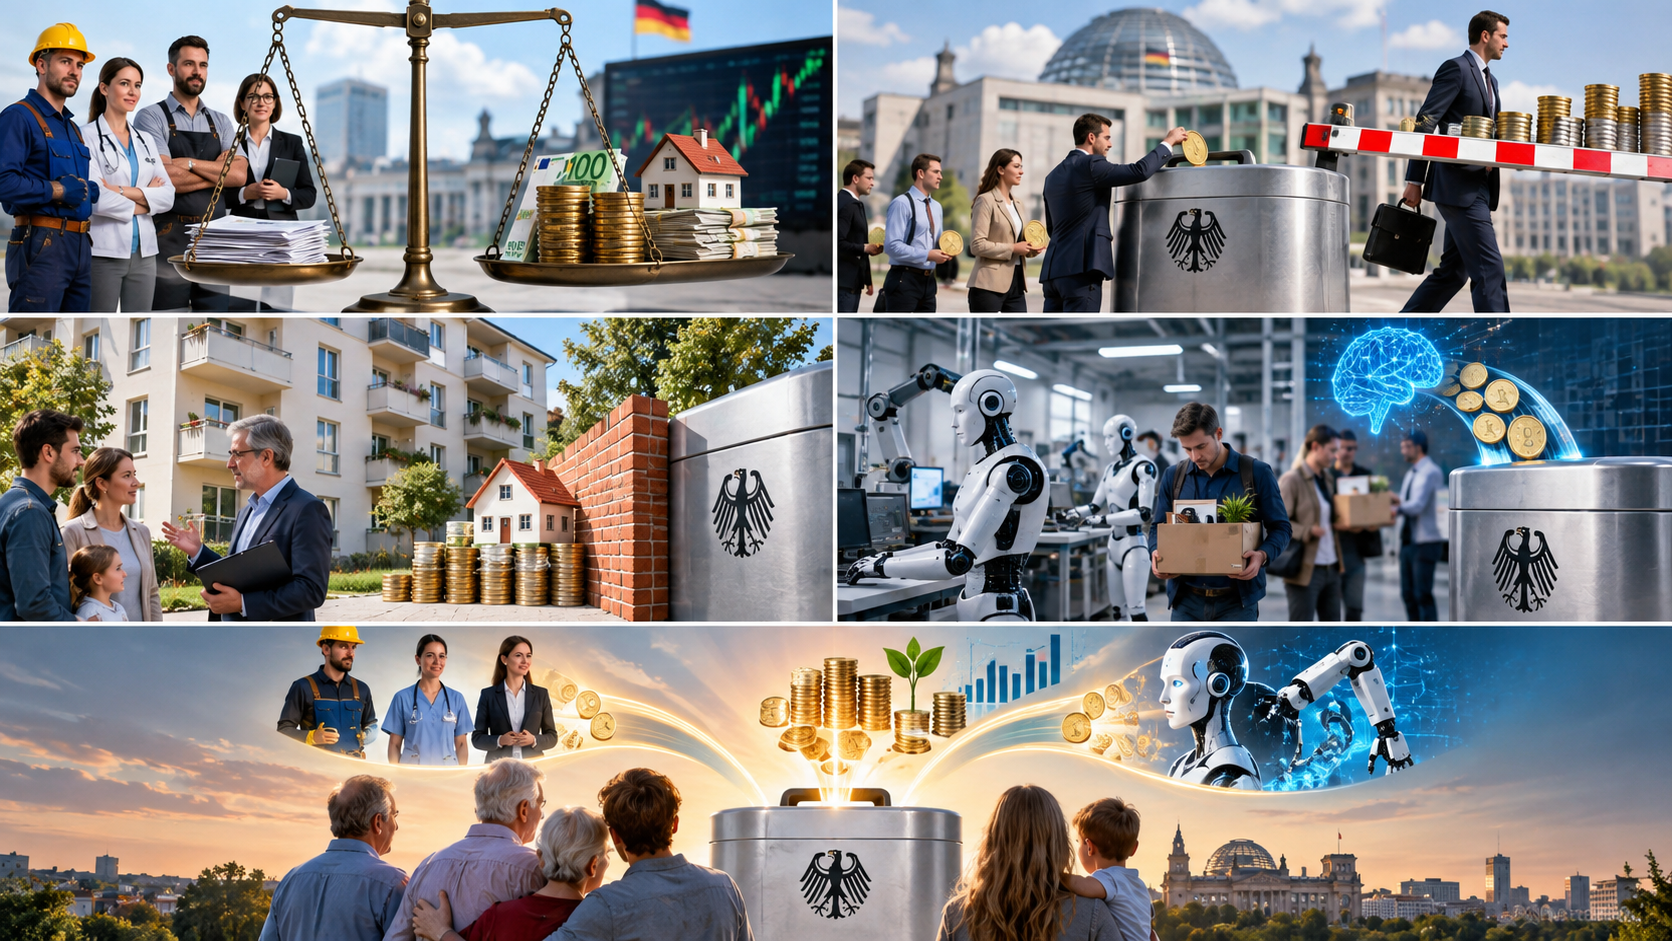
Darüber hinaus stellt sich eine wichtige Zukunftsfrage: Wie finanzieren wir die gesetzliche Rentenversicherung, wenn Künstliche Intelligenz menschliche Arbeit ersetzt?
In der Vergangenheit wurde bereits über eine Maschinensteuer diskutiert. Angesichts der rasanten KI-Entwicklung sollte meines Erachtens geprüft werden, ob eine „KI-Abgabe“ oder vergleichbare Finanzierungsform sinnvoll wäre.
Wenn Unternehmen durch KI menschliche Arbeitsleistung ersetzen und dadurch beitragspflichtige Beschäftigung wegfällt, könnten der Rentenversicherung Beitragseinnahmen verloren gehen. Eine KI-Abgabe könnte einen Teil möglicher Einnahmeausfälle ausgleichen.
Natürlich müsste geklärt werden, wie sie ausgestaltet wird, wer sie zahlt und wie Doppelbelastungen vermieden werden.
Wenn KI unsere Arbeitswelt grundlegend verändert, müssen wir auch darüber diskutieren, ob eine überwiegend an menschliche Erwerbsarbeit gekoppelte Finanzierung der Rentenversicherung langfristig noch ausreicht.
Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit Künstlicher Intelligenz (KI) erstellt beziehungsweise bearbeitet. Sie dienen ausschließlich der Illustration und Veranschaulichung des behandelten Themas und stellen keine realen Ereignisse oder Situationen dar.
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.
Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
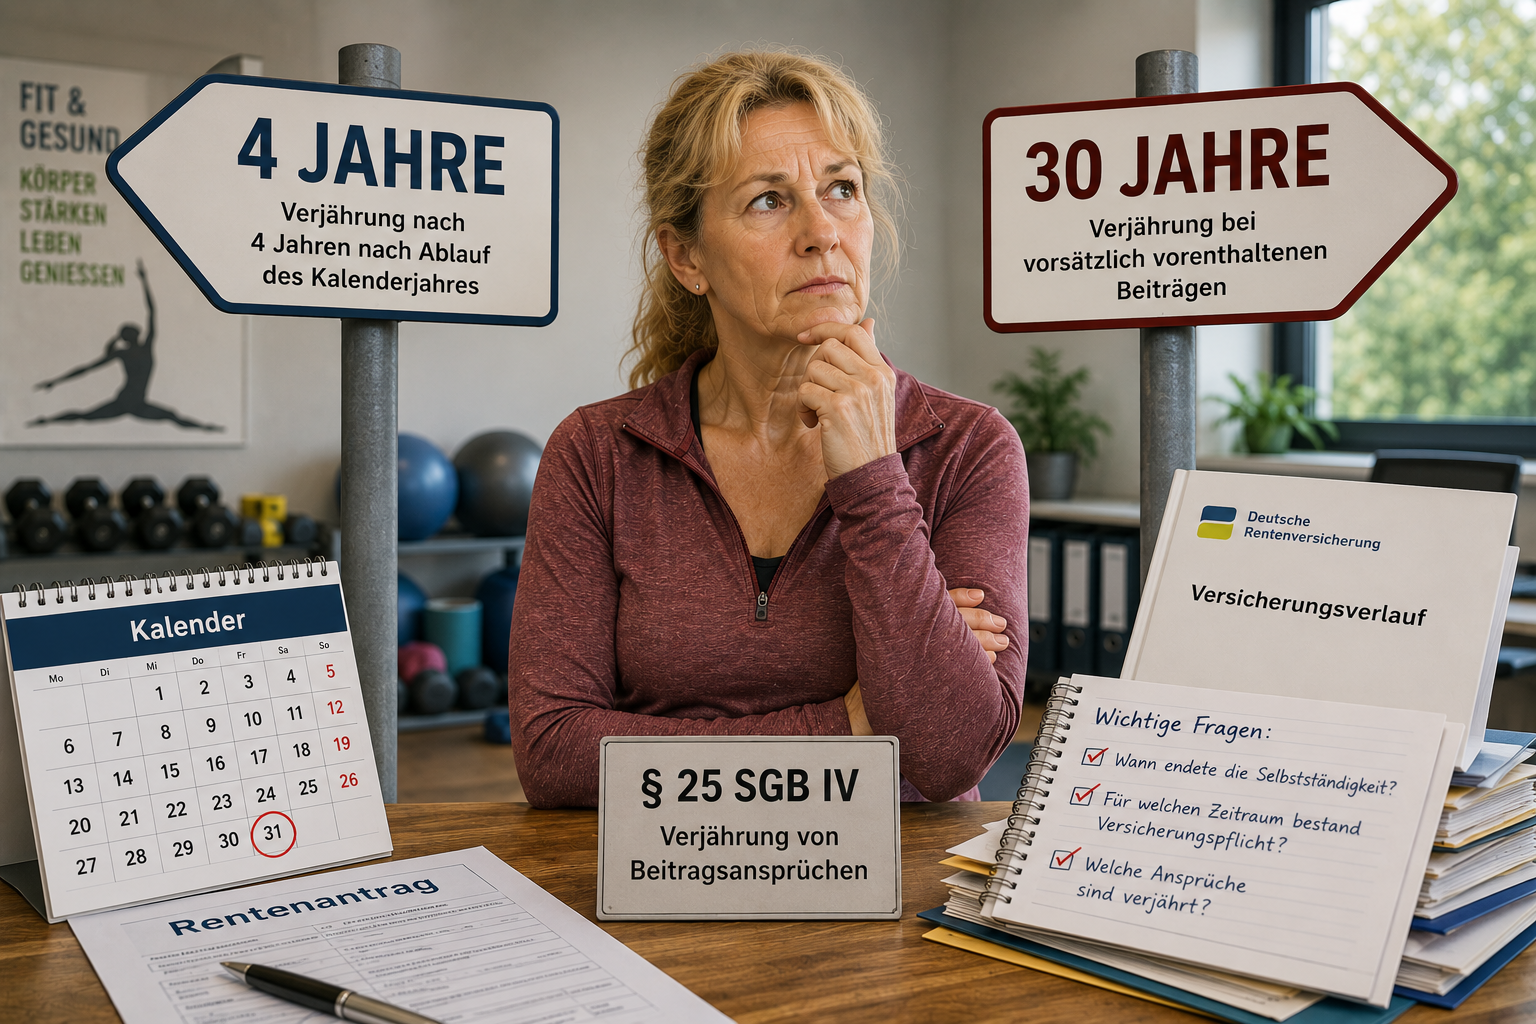
Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.
Was sie nicht wusste:
Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.
Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.
Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.
Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.
Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?
Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.
Die Verjährung kann entscheidend sein
Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.
Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?
Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.
Zwei wichtige Lehren
1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.
Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.
2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.
Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.
Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.
Hinweis zu KI-Bildern: Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.
Quellen
– § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher – § 25 SGB IV – Verjährung von Beitragsansprüchen – Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte
Die geplante Rentenreform sorgt bei vielen Versicherten für Verunsicherung. Diskutiert werden insbesondere Änderungen bei der Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren und bei den Altersgrenzen. Für rentennahe Jahrgänge ist deshalb ein Begriff besonders wichtig: Vertrauensschutz.
Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört die Empfehlung, die Altersrente für besonders langjährig Versicherte unter Beachtung des verfassungsrechtlich erforderlichen Vertrauensschutzes abzuschaffen. Doch Empfehlungen sind noch kein Gesetz. Erst der Gesetzgeber wird festlegen, wer tatsächlich betroffen ist und welche Übergangsfristen gelten.
Deshalb sind Aussagen, bestimmte Jahrgänge seien bereits sicher geschützt, derzeit mit Vorsicht zu betrachten. Verbindliche Stichtage gibt es bislang nicht.
Für lange Übergangsfristen gibt es außerdem einen wichtigen praktischen Grund: Arbeitgeber und Arbeitnehmer können bereits Jahre im Voraus verbindliche Altersteilzeit- oder Vorruhestandsregelungen vereinbart haben.
Beim sogenannten Blockmodell der Altersteilzeit kann beispielsweise vereinbart werden, dass ein Arbeitnehmer zunächst drei Jahre in der Arbeitsphase tätig ist und anschließend drei Jahre in der Freistellungsphase bleibt. Die Planung kann darauf ausgerichtet sein, danach unmittelbar eine bestimmte Altersrente zu beziehen.
Dabei kann die abschlagsfreie Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren fest eingeplant worden sein. Würde der Gesetzgeber während einer bereits laufenden Vereinbarung kurzfristig Voraussetzungen oder Altersgrenzen verändern, könnte die gesamte finanzielle Lebensplanung betroffen sein. Gerade deshalb ist der Vertrauensschutz für rentennahe Versicherte von besonderer Bedeutung.
Aktuell gilt weiterhin: Für Versicherte des Jahrgangs 1964 und jünger liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für besonders langjährig Versicherte kann für Jahrgänge ab 1964 bei erfüllter 45-jähriger Wartezeit derzeit mit 65 Jahren abschlagsfrei bezogen werden.
Wer in den kommenden Jahren in Rente gehen möchte, sollte seinen Versicherungsverlauf, die 45-jährige Wartezeit und bereits geschlossene Altersteilzeitvereinbarungen genau von einem Rentenberater prüfen lassen.
Entscheidend sind nicht politische Vorschläge oder Schlagzeilen, sondern das zukünftige Gesetz und dessen Stichtags- und Vertrauensschutzregelungen.
Hinweis zu den Bildern: Soweit zu diesem Beitrag KI-generierte Bilder verwendet werden, dienen diese ausschließlich der Illustration. KI-generierte Darstellungen können fiktive Personen, Situationen, Texte oder Symbole enthalten und stellen keine dokumentarische Abbildung tatsächlicher Ereignisse dar.
Quellen
Bundesministerium für Arbeit und Soziales (BMAS), 26.06.2026: FAQ zur Rentenkommission 2026.
Bundesministerium für Arbeit und Soziales (BMAS), Juni 2026: Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform.
Neben einem weiteren Projekt, das rechtliche Prüfungen in einer eigenen KI-Umgebung ermöglichen soll, arbeite ich derzeit an einer umfassenden neuen Rechnerwelt.
Diese KI-Spezialsoftware für Rentenberater und Generationenberater befindet sich aktuell noch in der Testphase und soll voraussichtlich bis zum Jahresende fertiggestellt werden.
Parallel dazu entsteht ein weiteres großes Projekt:
ein 1.000-Rechner-Programm für Finanzen, Rente, Vorsorge, Pflege, Erben, Fristen und praktische Beratungsfragen.
Die kostenlose Beta-Version ist jetzt online und kann bereits getestet werden.
Aktuell sind bereits eingebaut:
8 Finanzrechner,
8 Altersvorsorge- und Rentenrechner, inklusive bAV und Entscheidungsrechner „Sofortauszahlung oder Rente“,
2 Rechner für Pflege und Soziales,
10 Erbschafts-, Notar-, Anwalts- und Gerichtskostenrechner,
3 Tages- und Fristenrechner,
2 Geometrierechner.
Ein Beispiel zeigt, wie umfangreich das Programm bereits ist:
Beim Rechner „Direktversicherung auszahlen oder Rente“ wird nicht nur einfach Kapitalauszahlung gegen Monatsrente gestellt.
Die Anregung zu diesem Rechner kam heute von meinem Freund Thomas Z. Die Idee hat mir gefallen, deshalb habe ich sie direkt umgesetzt.
Berücksichtigt werden unter anderem:
Kapitalauszahlung brutto im Vergleich zu einer monatlichen Rente brutto, aber auch NETTO!
Alter bei Rentenbeginn,
Vergleichsalter
Altvertrag bis 31.12.2004
Neuvertrag ab 01.01.2005 nach § 3 Nr. 63 EStG
Ertragsanteil bei Altverträgen im Vergleich zur vollen Steuerpflicht bei Neuverträgen
Freibetrag beziehungsweise Freigrenze bei Versorgungsbezügen,
Verteilung einer Kapitalleistung auf 120 Monate,
Barwert der Rentenzahlungen,
Break-even-Alter, ab dem die Rentenzahlung rechnerisch günstiger wird.
Damit wird sichtbar, dass es bei solchen Entscheidungen nicht nur um „Kapital oder Rente“ geht, sondern um Steuern, Sozialversicherung, Vertragsart, Alter, Lebenserwartung und Vergleichszins.
Die Rechner sollen weiter ausgebaut werden und künftig viele typische Fragen aus Beratung, Vorsorge, Rentenplanung, Erbschaft, Pflege, Finanzierung und Vermögensplanung einfacher nachvollziehbar machen.
Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration des Beitrags.
Quelle: Projektangaben Werner Hoffmann, Stand 21.08.2026.
Betriebswirt für betriebliche Altersversorgung und Unabhängiger Rentenberater
Während häufig über die gesetzliche Rente in Schweden gesprochen wird, lohnt sich auch ein Blick auf die betriebliche Altersversorgung. Denn gerade hier gibt es Unterschiede, von denen Deutschland lernen könnte.
In Schweden haben rund 90 Prozent der Beschäftigten eine betriebliche Altersversorgung. Sie wird überwiegend über Tarifverträge geregelt und ist damit für viele Arbeitnehmer selbstverständlich.
Der entscheidende Unterschied liegt jedoch nicht nur in der hohen Verbreitung, sondern im Aufbau des Systems. Anbieter werden nicht einfach über den freien Vertrieb in den Markt gebracht. Vielmehr organisieren Einrichtungen wie Collectum oder Fora die Versorgungssysteme, prüfen Anbieter und lassen nur Produkte zu, die festgelegte Qualitäts- und Kostenanforderungen erfüllen.
Wettbewerb gibt es trotzdem – aber nach anderen Regeln.
Die Anbieter konkurrieren darum, überhaupt in das System aufgenommen zu werden. Dabei spielen niedrige Kosten, Qualität, Finanzstärke und gute Leistungen eine entscheidende Rolle. Die Gebühren wurden durch Ausschreibungen deutlich gesenkt.
In Deutschland ist die betriebliche Altersversorgung dagegen deutlich komplexer. Häufig werden Versicherungsprodukte über den Vertrieb vermittelt. Dabei können Abschlusskosten, laufende Kosten und Provisionen eine wesentliche Rolle spielen. Zwar gibt es auch in Deutschland gute Lösungen, doch das System ist oft schwer verständlich und für Arbeitnehmer wenig transparent.
Gerade beim Thema Provisionen zeigt sich ein wichtiger Unterschied. Im schwedischen Tarifmodell steht nicht der provisionsgetriebene Verkauf einzelner Produkte im Vordergrund. Stattdessen erfolgt die Auswahl der Anbieter zentral nach festen Kriterien. Das stärkt den Verbraucherschutz und reduziert die Kosten für die Versicherten.
Meine Einschätzung:
Schweden zeigt, dass Wettbewerb und Verbraucherschutz kein Widerspruch sind. Entscheidend ist, dass die Regeln zugunsten der Arbeitnehmer gestaltet werden. Deutschland könnte von diesem Modell profitieren – mit einer einfacheren, transparenteren und kostengünstigeren betrieblichen Altersversorgung sowie einer verpflichtenden Arbeitgeberbeteiligung von mindestens 50 Prozent.
Werner Hoffmann. Unabhängiger Rentenberater (RDG).
Die Alterssicherungskommission hat ihren Abschlussbericht an die Bundesregierung übergeben – und die Deutsche Rentenversicherung bewertet die Vorschläge insgesamt positiv.
Klar ist: Wenn die Politik diese Empfehlungen umsetzt, könnte sich das deutsche Rentensystem in den kommenden Jahren grundlegend verändern.
Die Kommission hat 33 Empfehlungen vorgelegt. Aus Sicht der Rentenversicherung bilden sie ein Gesamtpaket, das die gesetzliche Rente langfristig finanzierbar und generationengerecht machen soll.
Besonders wichtig: Die gesetzliche, umlagefinanzierte Rente soll auch künftig die tragende Säule der Alterssicherung bleiben.
Ein zentraler Vorschlag ist eine verpflichtende kapitalgedeckte Zusatzrente nach schwedischem Vorbild. Sie soll für gesetzlich Rentenversicherte gelten und vor allem jüngeren Generationen langfristig zusätzliche Altersleistungen ermöglichen.
Auch das Renteneintrittsalter steht im Fokus. Es soll künftig stärker an die steigende Lebenserwartung gekoppelt werden. Nach den Berechnungen der Kommission könnte die Regelaltersgrenze zwischen 2031 und 2041 schrittweise von 67 auf etwa 67,5 Jahre steigen.
Gleichzeitig sollen vorgezogene Altersrenten grundsätzlich nur noch mit Abschlägen möglich sein – Härtefälle ausgenommen.
Ein weiterer Punkt: Bisher nicht abgesicherte Selbstständige sollen künftig verpflichtend in die gesetzliche Rentenversicherung einbezogen werden. Damit könnten Versorgungslücken geschlossen und der Schutz bei Erwerbsminderung verbessert werden.
Neu ist auch der Blick auf das Gesamtversorgungsniveau. Künftig sollen gesetzliche Rente, betriebliche Altersversorgung und private Vorsorge gemeinsam betrachtet werden. Als politische Zielgröße nennt die Kommission ein Netto-Gesamtversorgungsniveau von mindestens 70 Prozent.
Meine Einschätzung: Die Vorschläge enthalten viele Punkte, über die noch intensiv gestritten werden dürfte. Positiv ist das klare Bekenntnis zur gesetzlichen Rentenversicherung als wichtigster Säule der Alterssicherung.
Aber: Noch handelt es sich nicht um beschlossene Gesetze, sondern um Empfehlungen einer Expertenkommission. Jetzt liegt der Ball bei der Bundesregierung und beim Gesetzgeber.
Werner Hoffmann. -Rentenberater, Betriebswirt für betriebliche Altersversorgung (FH) und Generationenberater.
—
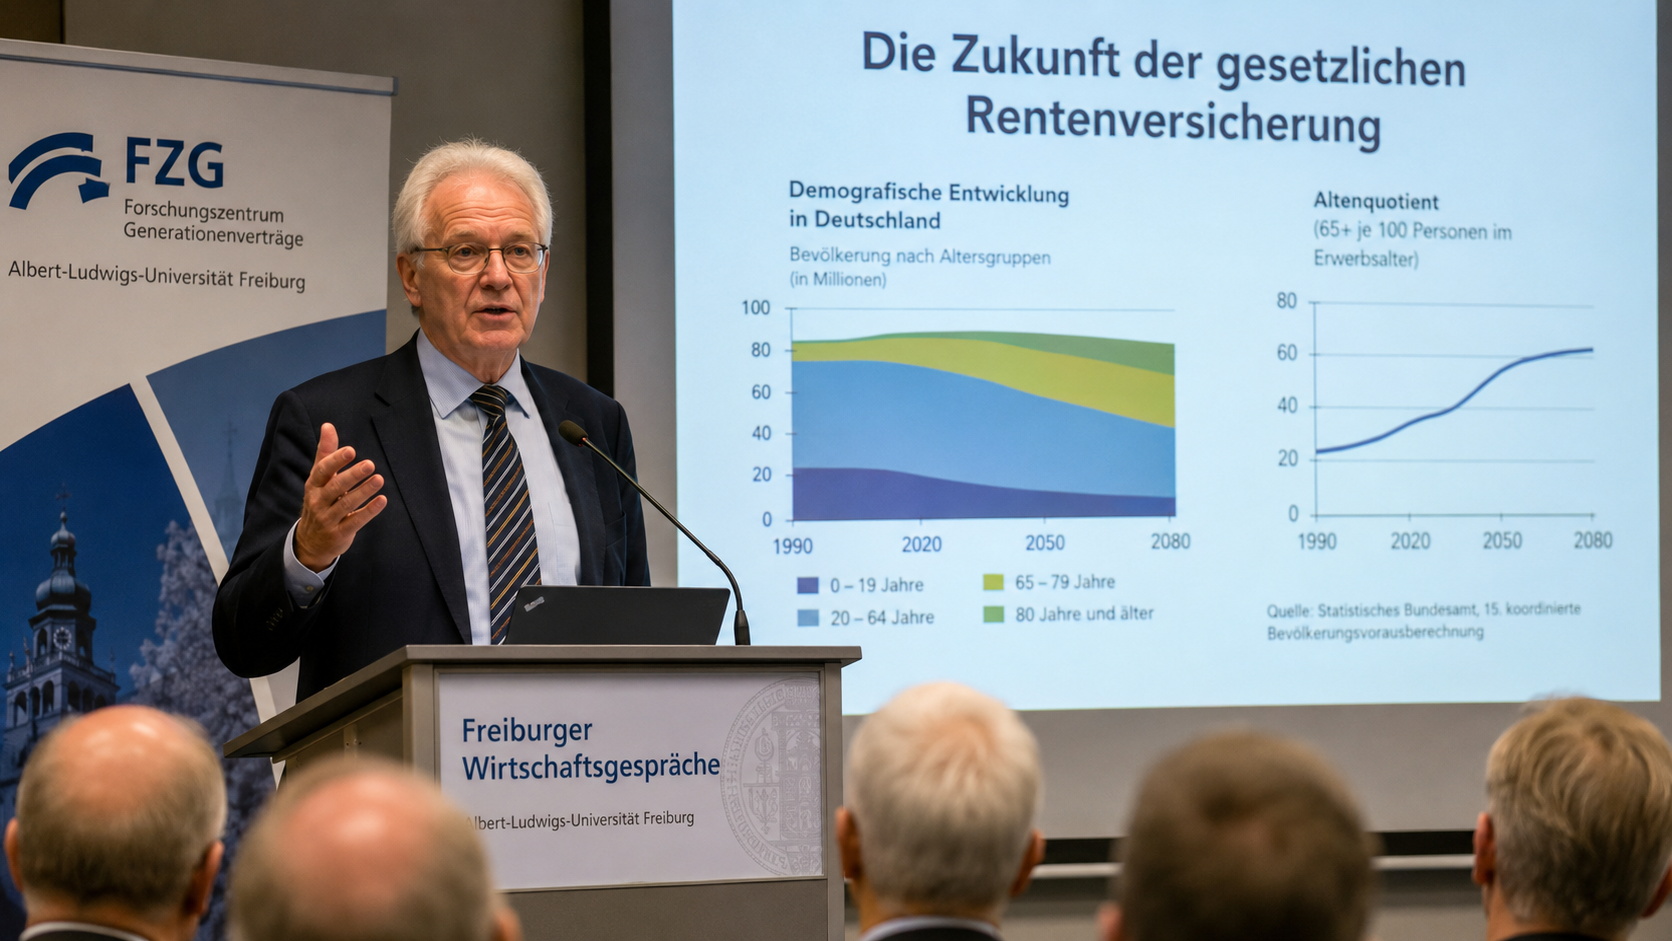
Kaum ein anderer Ökonom prägt die Debatte über die Zukunft der gesetzlichen Rentenversicherung so stark wie Bernd Raffelhüschen. Seit vielen Jahren fordert er ein höheres Renteneintrittsalter, mehr private und betriebliche Altersvorsorge sowie eine stärkere Kapitaldeckung.
Seine Begründung: Der demografische Wandel mache das heutige Rentensystem auf Dauer unbezahlbar.
Doch ist das wirklich die einzige Antwort auf die Herausforderungen der Zukunft?
Raffelhüschen fordert tiefgreifende Reformen
Nach seiner Auffassung reichen die derzeit diskutierten Reformen bei weitem nicht aus. Besonders kritisch sieht er die sogenannte doppelte Haltelinie – also den politischen Versuch, gleichzeitig das Rentenniveau zu stabilisieren und den Beitragssatz zu begrenzen.
Auch den Nachhaltigkeitsfaktor, der die Rentenanpassung stärker an die demografische Entwicklung koppeln sollte, hält er für unverzichtbar.
Ein weiterer Schwerpunkt seiner Vorschläge ist die Ausweitung kapitalgedeckter Altersvorsorge. Staatliche Kapitalfonds beurteilt er eher zurückhaltend. Stattdessen setzt er seit Jahren auf private und betriebliche Vorsorge.
Warum eine Einordnung wichtig ist
Gerade weil Bernd Raffelhüschen seit Jahrzehnten die Rentendebatte beeinflusst, lohnt sich ein Blick auf sein berufliches Umfeld.
Der häufig erhobene Vorwurf, sein Universitätslehrstuhl sei von Versicherungen finanziert worden, ist nicht zutreffend. Der Lehrstuhl für Volkswirtschaftslehre und Finanzwissenschaft an der Universität Freiburg war eine staatlich finanzierte Professur.
ABER:
Daneben gründete und leitete Raffelhüschen das Forschungszentrum Generationenverträge (FZG). Dieses erhielt über einen Förderverein zusätzliche finanzielle Unterstützung. Zu den veröffentlichten Förderern gehörten unter anderem die Augustinum gGmbH, die Union Asset Management Holding AG sowie der Verband der Privaten Krankenversicherung (PKV).
Öffentlich dokumentiert sind außerdem zahlreiche weitere Tätigkeiten außerhalb der Universität. Dazu gehören unter anderem Funktionen bei ERGO und Union Investment, seine Tätigkeit als Vorstand der Stiftung Marktwirtschaft, seine Rolle als Botschafter der Initiative Neue Soziale Marktwirtschaft (INSM) sowie Vorträge und Gutachten für Unternehmen und Verbände der Finanz- und Versicherungswirtschaft.
Sie zeigen, dass seine rentenpolitischen Positionen im Zusammenhang mit einem langjährigen beruflichen Umfeld stehen, in dem Fragen der privaten Altersvorsorge eine bedeutende Rolle spielen.
Aus meiner Sicht gehört diese Transparenz zu einer vollständigen Einordnung.
Kapitaldeckung kostet ebenfalls Geld
In der öffentlichen Diskussion wird häufig der Eindruck vermittelt, eine kapitalgedeckte Altersvorsorge sei automatisch wirtschaftlicher als das gesetzliche Umlageverfahren.
Dabei wird oft übersehen, dass auch private Vorsorgeprodukte erhebliche Kosten verursachen können.
Während die Verwaltungskosten der gesetzlichen Rentenversicherung zwischen etwa 1 und 1,5 % liegen, sind die Kosten privater Vorsorgeprodukte regelmäßig deutlich höher.
Diese Kosten mindern langfristig die Rendite.
Wer daher eine stärkere Kapitaldeckung fordert, sollte nicht nur mögliche Renditechancen darstellen, sondern auch die Verwaltungs-, Vertriebs- und Produktkosten offen benennen.
Ist das Umlageverfahren wirklich das Problem?
Raffelhüschen sieht den demografischen Wandel als Hauptproblem des Umlageverfahrens.
Dabei wird häufig übersehen, dass ein Umlagesystem nicht allein von der Anzahl der Beitragszahler, sondern vor allem von seiner Finanzierungsgrundlage abhängt.
Unsere Wirtschaft verändert sich rasant. Digitalisierung, Robotik und Künstliche Intelligenz erhöhen die Produktivität vieler Unternehmen erheblich. Gleichzeitig sinkt in manchen Bereichen der Bedarf an menschlicher Arbeitskraft.
Deshalb stellt sich die politische Frage, ob künftig nicht auch weitere Wertschöpfungsquellen zur Finanzierung der sozialen Sicherungssysteme beitragen sollten.
Diskutiert werden könnten beispielsweise die stärkere Einbeziehung weiterer Selbstständiger und bislang versicherungsfreier Personengruppen oder neue Finanzierungsmodelle, bei denen Gewinne aus Robotik, Automatisierung oder Künstlicher Intelligenz einen Beitrag leisten.
Ob dies über Sozialversicherungsbeiträge, Abgaben oder Steuern erfolgt, wäre letztlich eine politische Entscheidung.
Neu wäre dieser Gedanke keineswegs. Bereits vor Jahrzehnten wurde in Deutschland über eine sogenannte Maschinensteuer diskutiert.
Mein Fazit
Bernd Raffelhüschen hat die Rentendebatte über viele Jahre geprägt und wichtige Denkanstöße geliefert.
ABER!
Es gibt auch eine andere Sichtweise.
Die entscheidende Frage lautet nicht nur: Wie lange müssen wir künftig arbeiten?
Die eigentliche Frage lautet: Wer finanziert den Sozialstaat von morgen?
Wenn Roboter, Künstliche Intelligenz und automatisierte Systeme immer größere Teile der Wertschöpfung übernehmen, dann sollte auch über neue Finanzierungsmodelle für die sozialen Sicherungssysteme gesprochen werden.
Warum soll allein der Faktor Arbeit die Renten finanzieren, wenn ein immer größerer Teil der Wirtschaftsleistung künftig von Maschinen und KI erbracht wird?
Langfristig könnten deshalb nicht nur weitere Selbstständige und bisher versicherungsfreie Personengruppen einbezogen werden. Auch Gewinne aus Künstlicher Intelligenz, Robotik und automatisierter Wertschöpfung könnten künftig einen Beitrag zur Finanzierung der sozialen Sicherungssysteme leisten – unabhängig davon, ob dies über Beiträge, Abgaben oder Steuern erfolgt.
Vielleicht braucht Deutschland deshalb nicht nur eine Rentenreform – sondern ein völlig neues Verständnis davon, wie ein moderner Sozialstaat im Zeitalter der Künstlichen Intelligenz finanziert werden kann.
Genau darüber sollten wir endlich offen diskutieren.
Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.
Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.
Rentensplitting gibt es bereits heute
Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.
Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.
Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.
Die Witwenrente ist auch eine Risikoversicherung
Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.
Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.
Beispiel 1: Der Mann ist fünf Jahre älter
Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.
Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.
Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.
Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.
Beispiel 2: Der Mann verdient deutlich mehr
Ein typischer Fall aus der Praxis:
Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr Ehedauer: 30 Jahre Tod des Mannes mit 55 Jahren Frau ist 49 Jahre alt
Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.
Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.
Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.
Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.
Dieser Vorteil geht beim Rentensplitting vollständig verloren.
Altersunterschiede und Lebenserwartung werden oft vergessen
Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.
Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.
Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.
Einkommensanrechnung ist ebenfalls zu berücksichtigen
Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.
Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.
Warum eine individuelle Beratung wichtig ist
Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.
Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.
Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.
Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).
Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.
Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.
Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.
Werner Hoffmann Rentenberater (RDG) Betriebswirt für betriebliche Altersversorgung (FH) Generationenberater (IHK) Seniorenberater (NWB-Akademie)